MA-U7 · COPYFIX AG

Lerncockpit Aufsichtsratssitzung 1

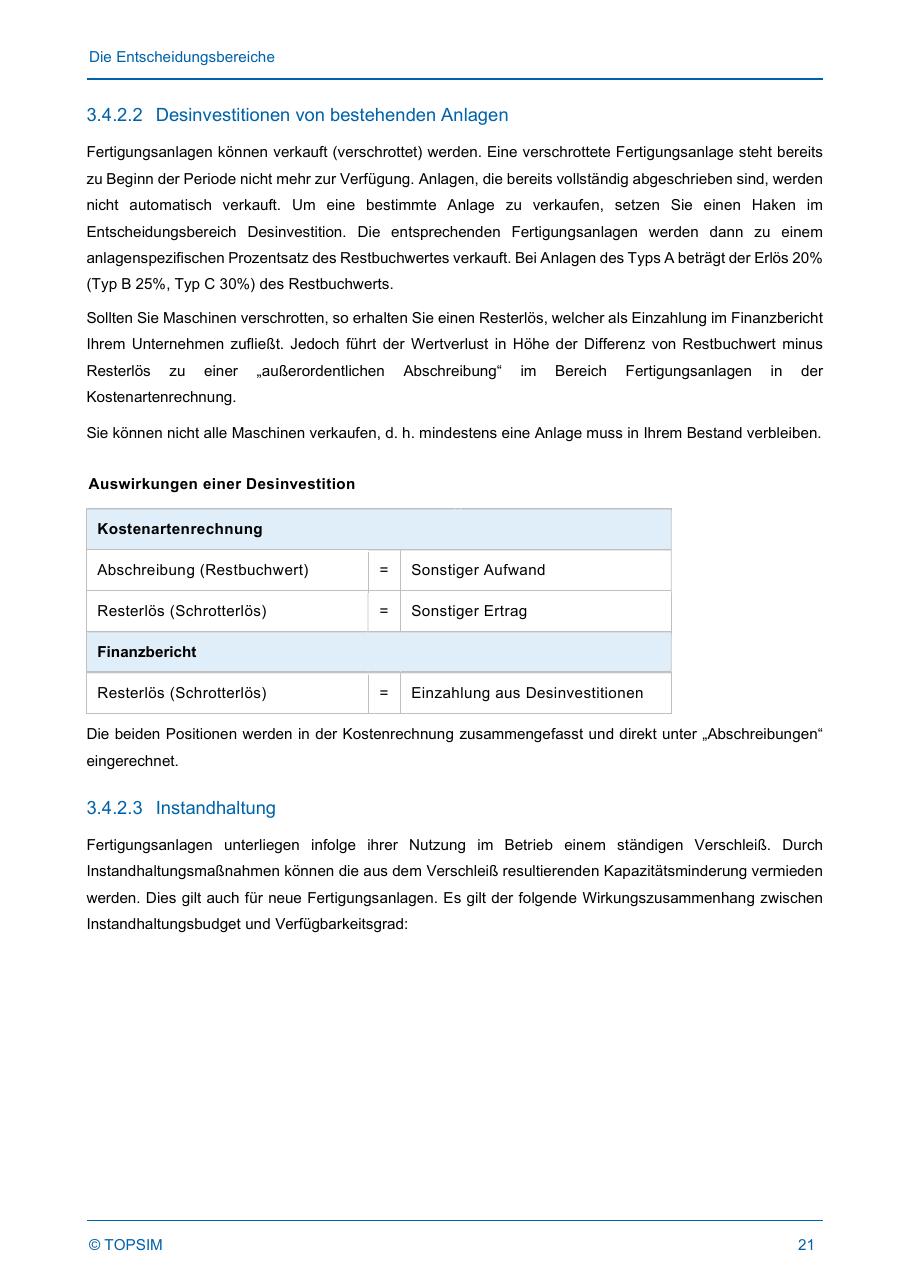
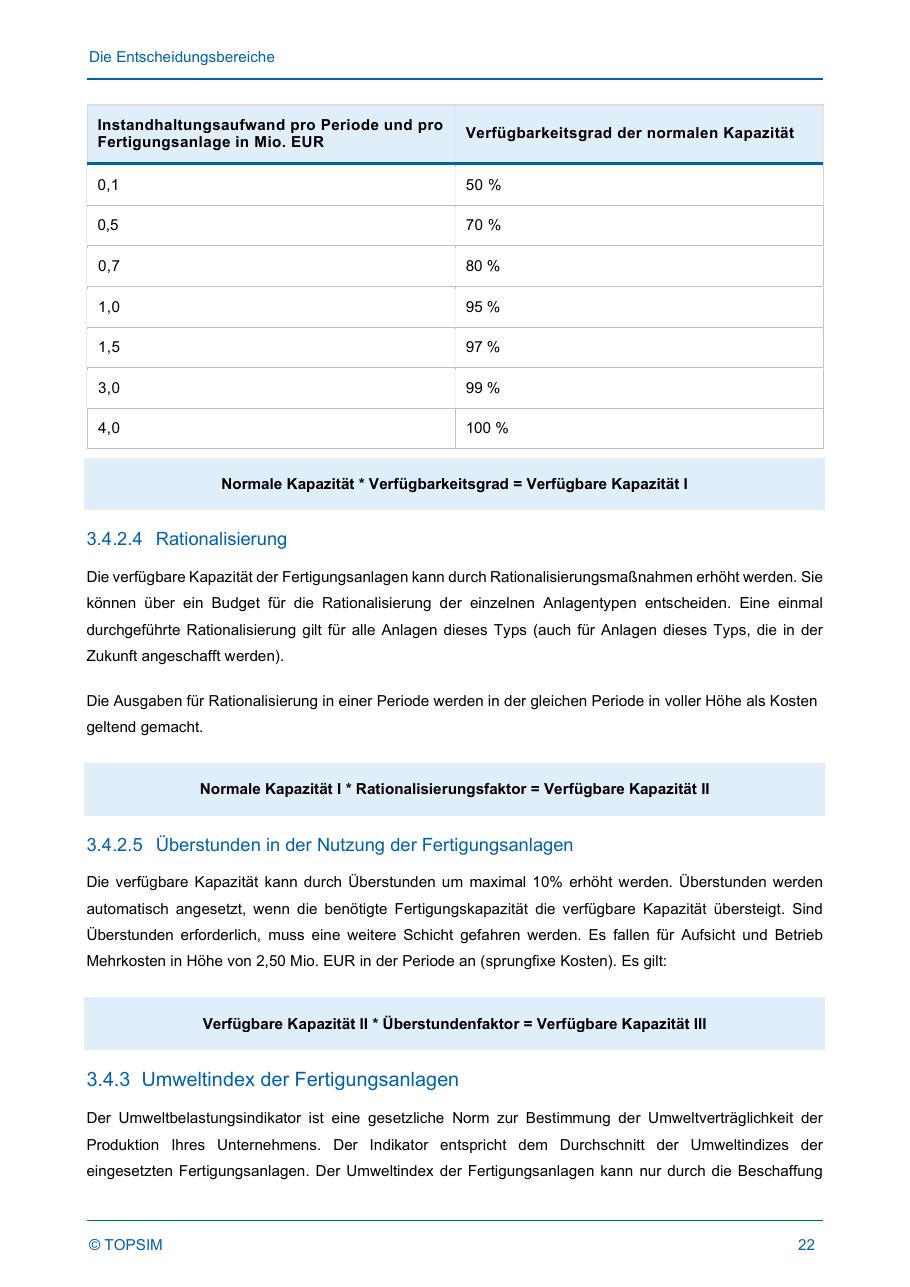
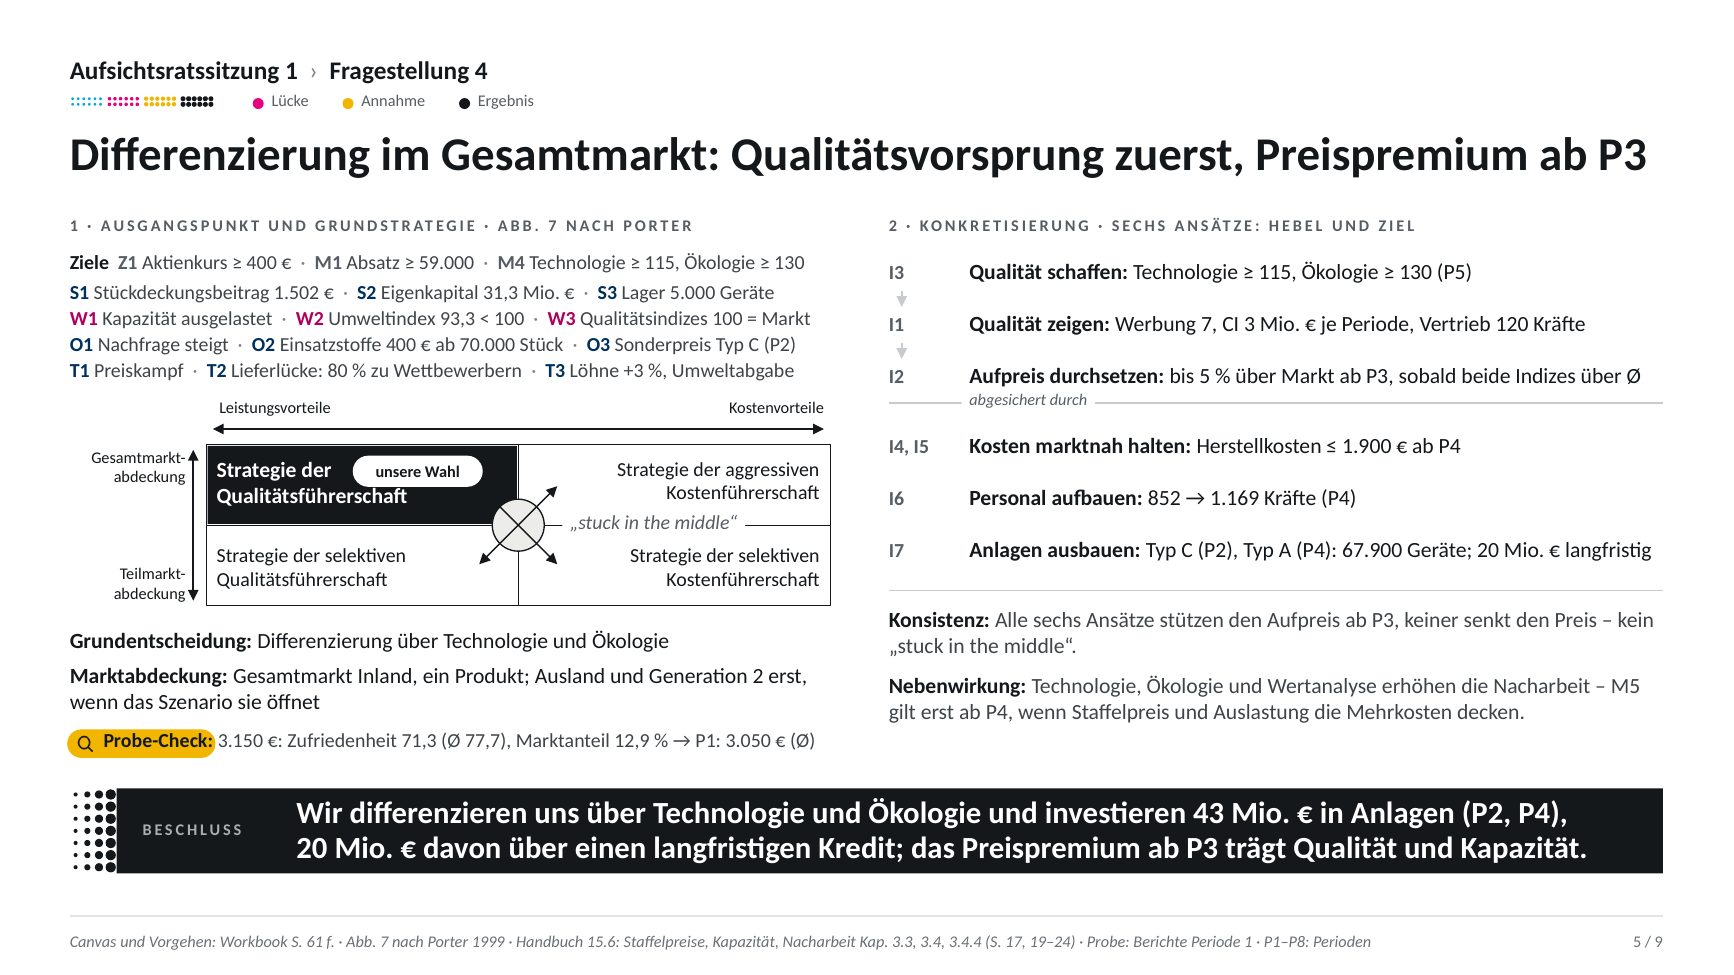
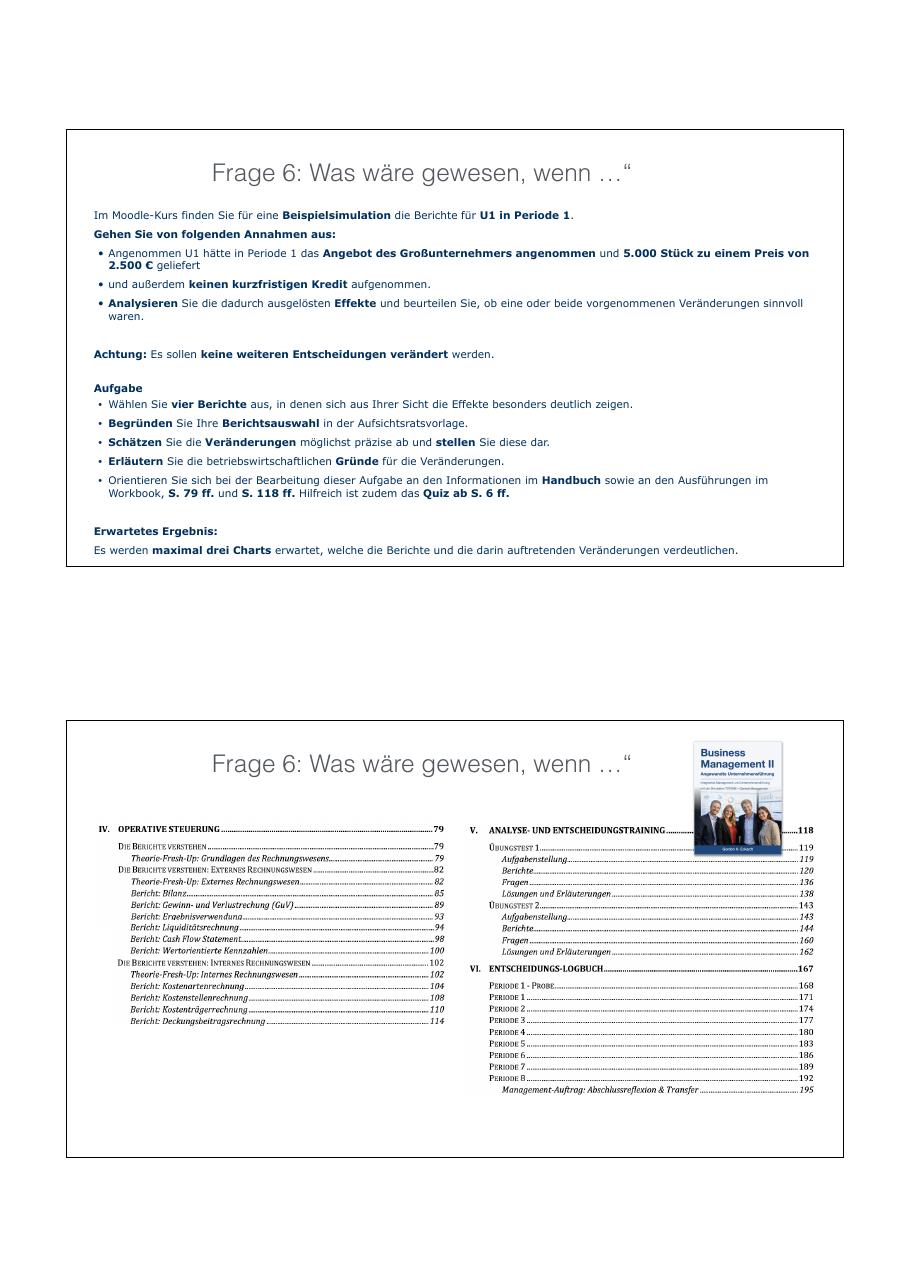
Do 08.10.2026 · 16:00Fassung 3 · Stand Di 06.10.2026 · abgegebene Vorlage (8 Folien) · 105 Zahlenkarten
Start

Von der Folie zur Zahl zur Quelle: so lernst du bis Donnerstag

Die abgegebene Vorlage ist das Rückgrat. Jede Zahl darauf hat eine Karte: woher, wie gerechnet, was sie sagt, warum so. Und für Donnerstag gibt es den Sitzungsmodus.

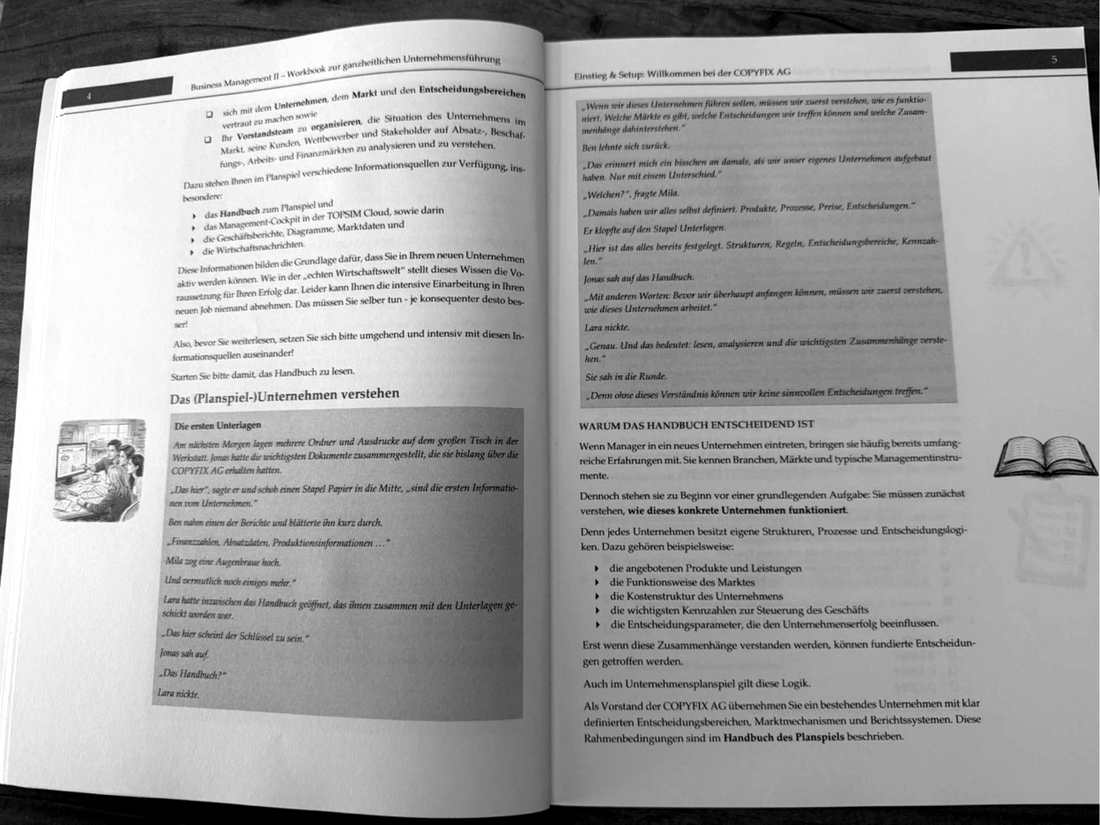
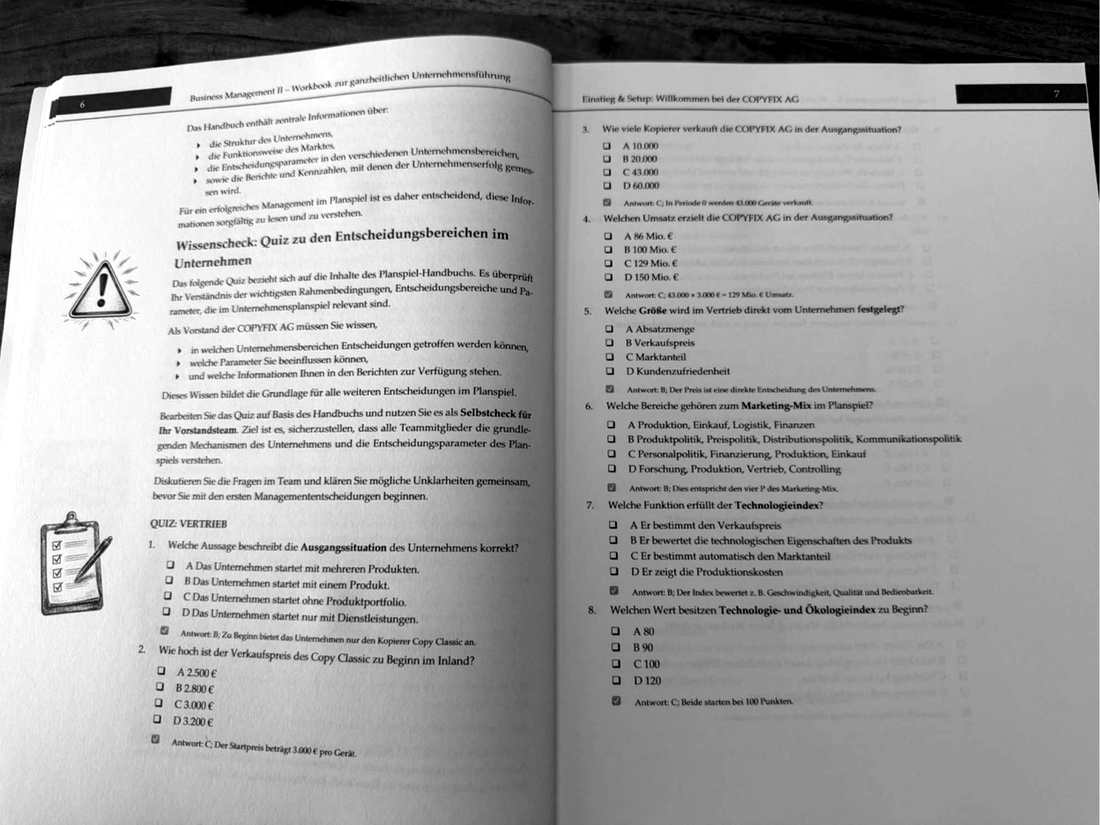
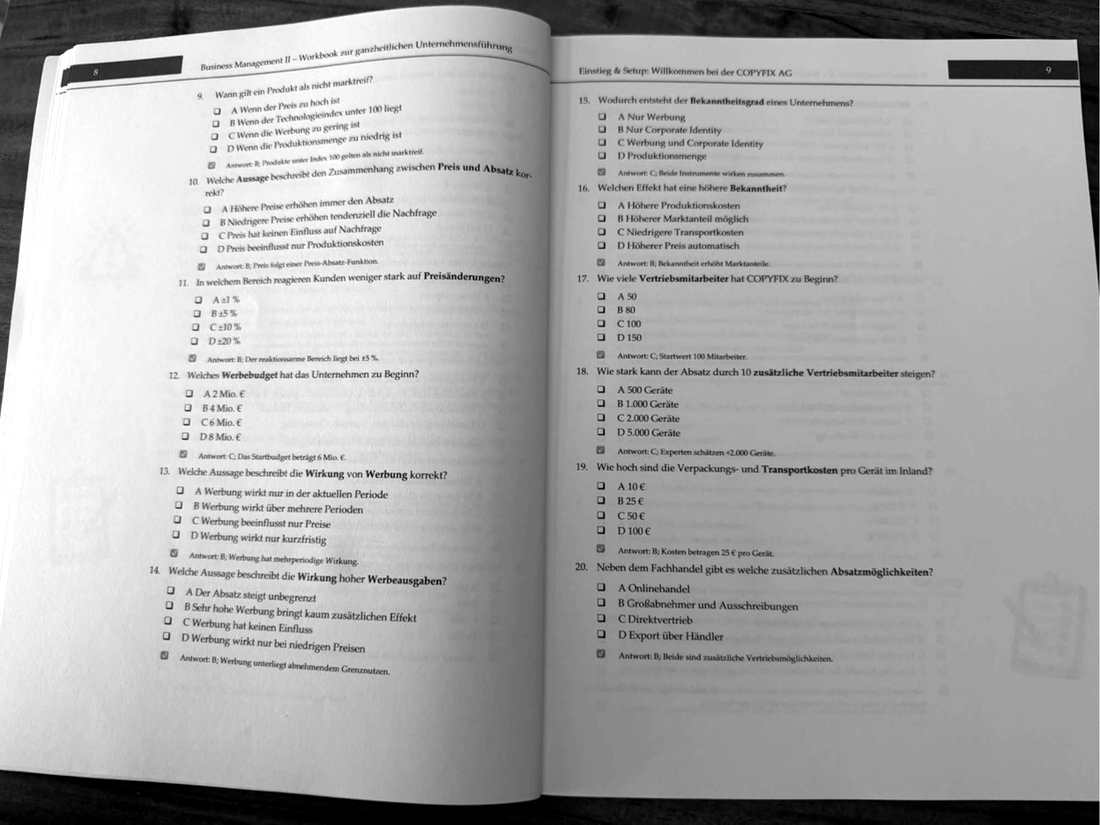
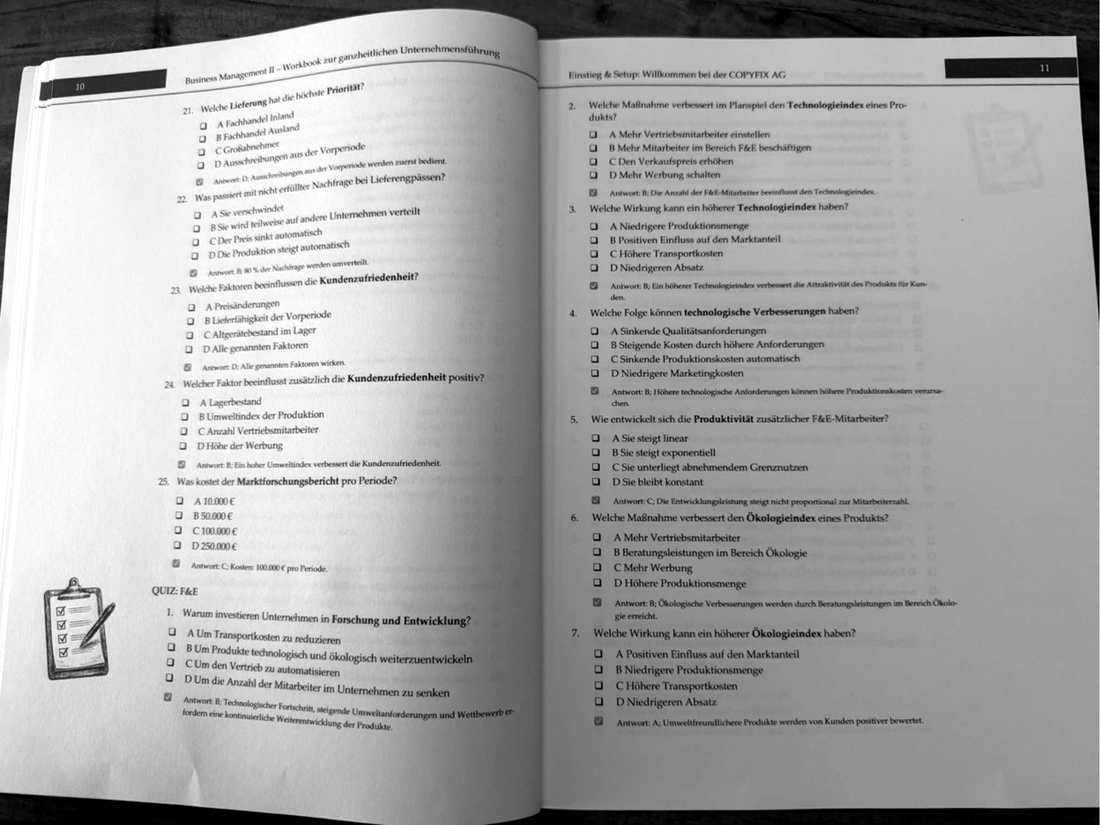
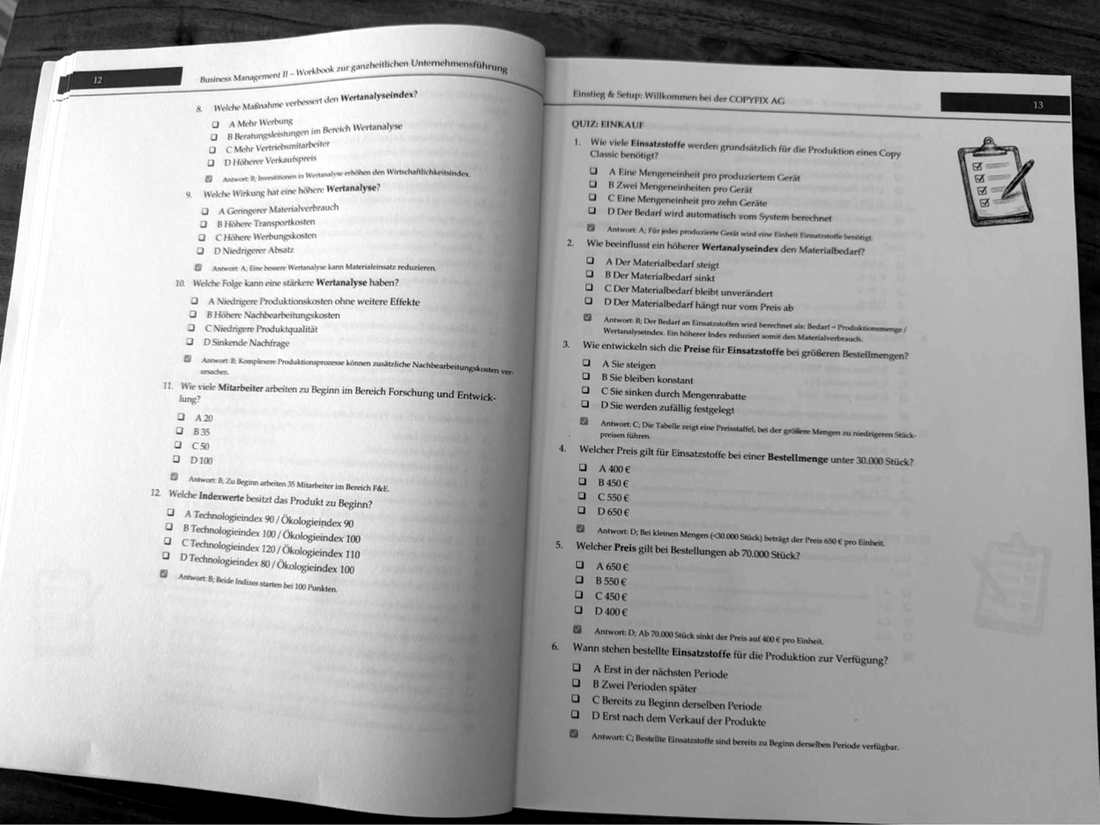
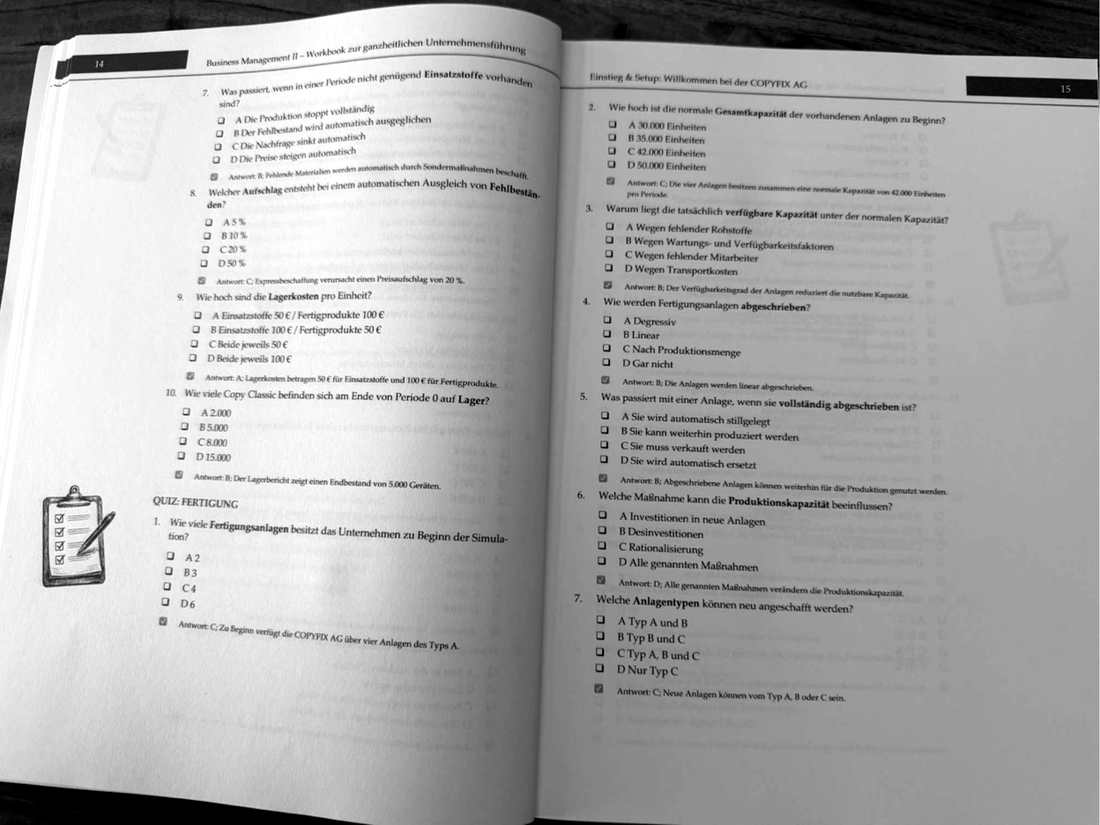
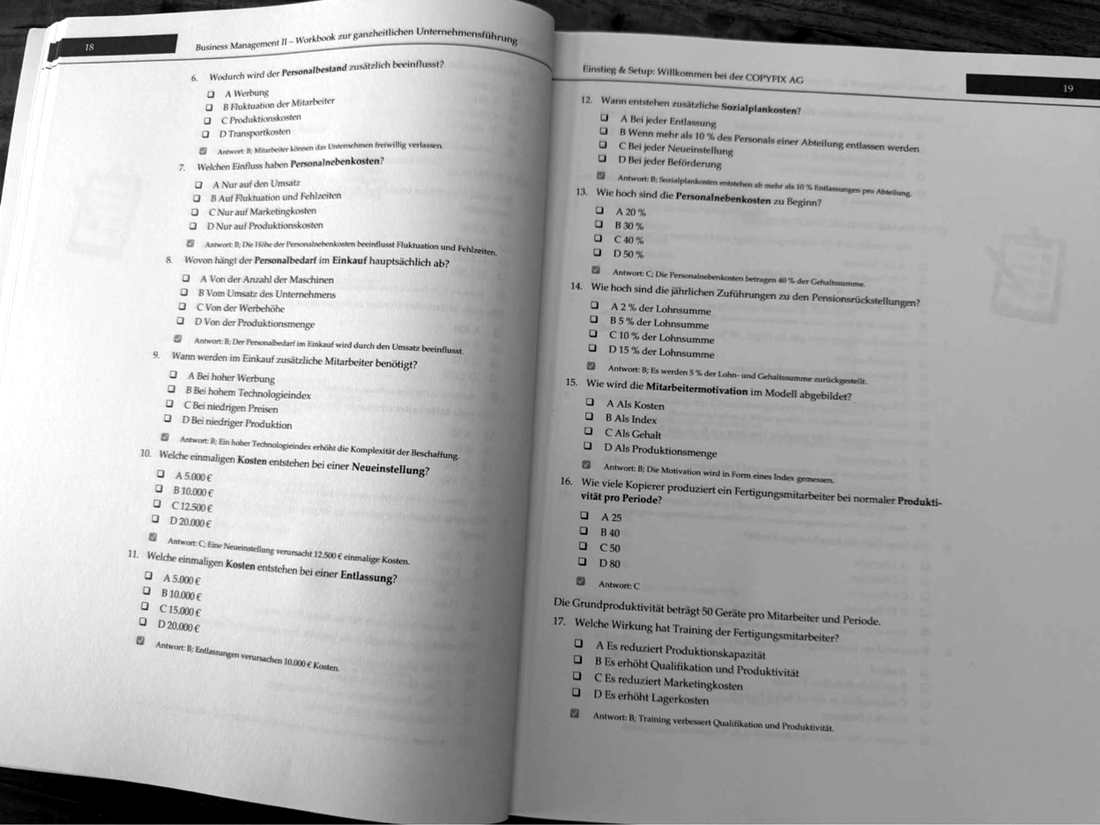
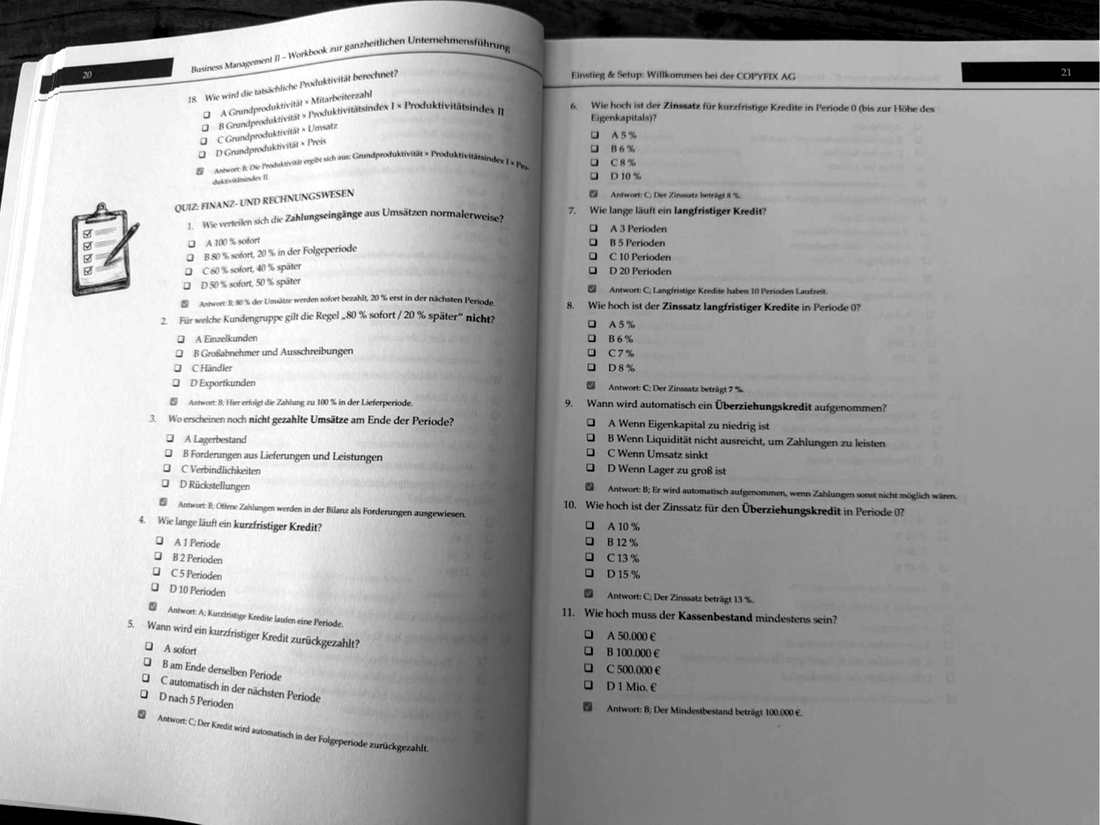
Acht Reiter, eine Folie je Reiter. Unter jeder Folie zuerst „Jede Zahl erklärt“ (105 Karten), dann die Lücken, dann „Warum so“. Darunter die Fragestellung, Eckardts Zuordnung zu den Workbook-Kapiteln, die Buchseiten als Fotos, die Handbuch-Seiten, bei Frage 6 die Berichte, dann Theorie, Fragen und ein Notizfeld. Für die Prüfung: der Reiter „Nachschlagen“ mit Suche über alles.

Wann, wo, wie lange

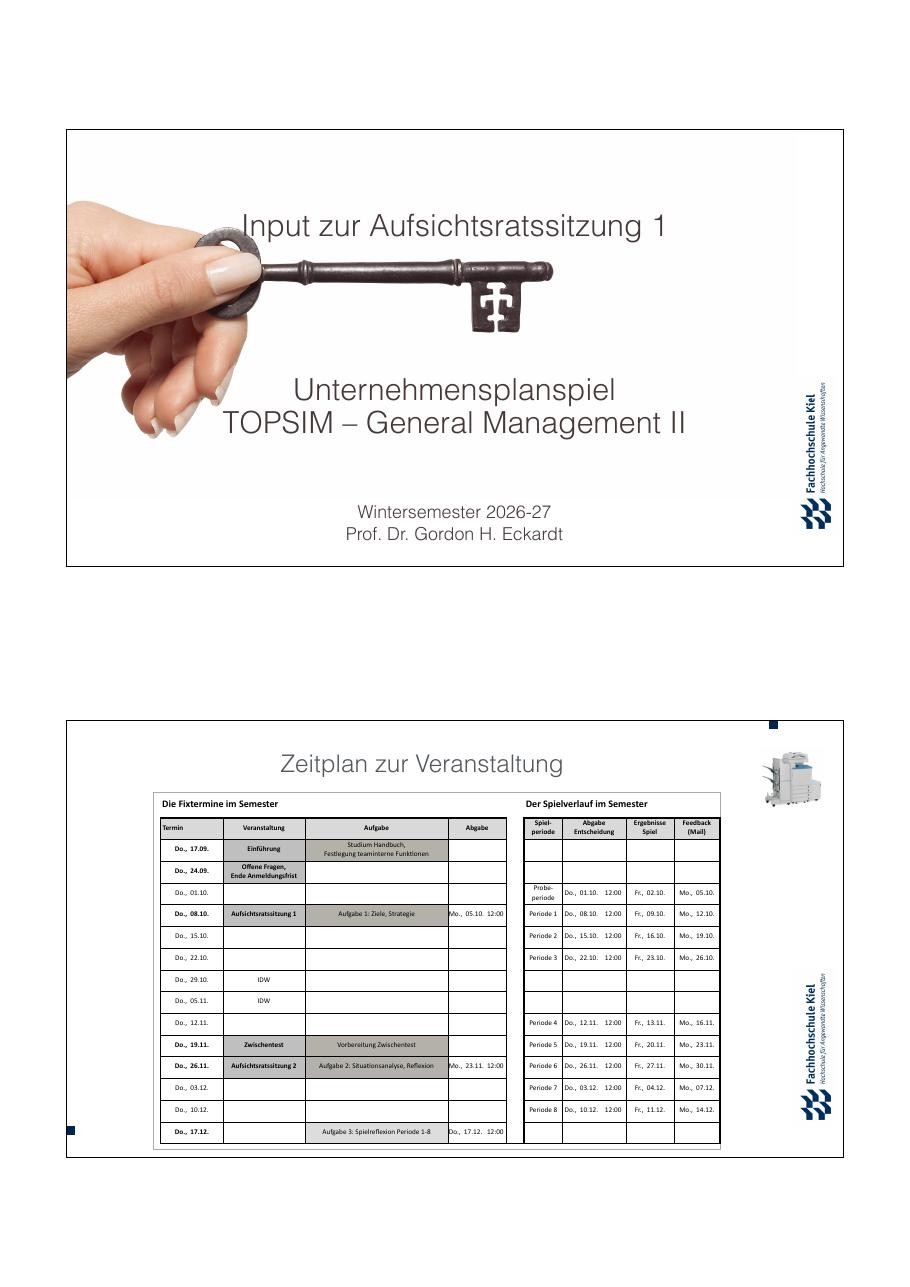
Do 08.10.2026, 16:00 Uhr, Gruppentermin (je Team rund 20 Minuten, Termine ab 14:00 nach Teamnummer). Eingabe der echten Periode 1 am selben Tag bis 12:00. Zeitplan S. 1

Keine Präsentation, eine Disputation

Eckardt liest die Vorlage vorher, überspringt, was gelungen ist, und fragt dort nach, wo ihm etwas unklar ist. Die Folien sind der rote Faden, vorgetragen wird nicht. Moodle S. 6

Ein Drittel der Zeit für Frage 6

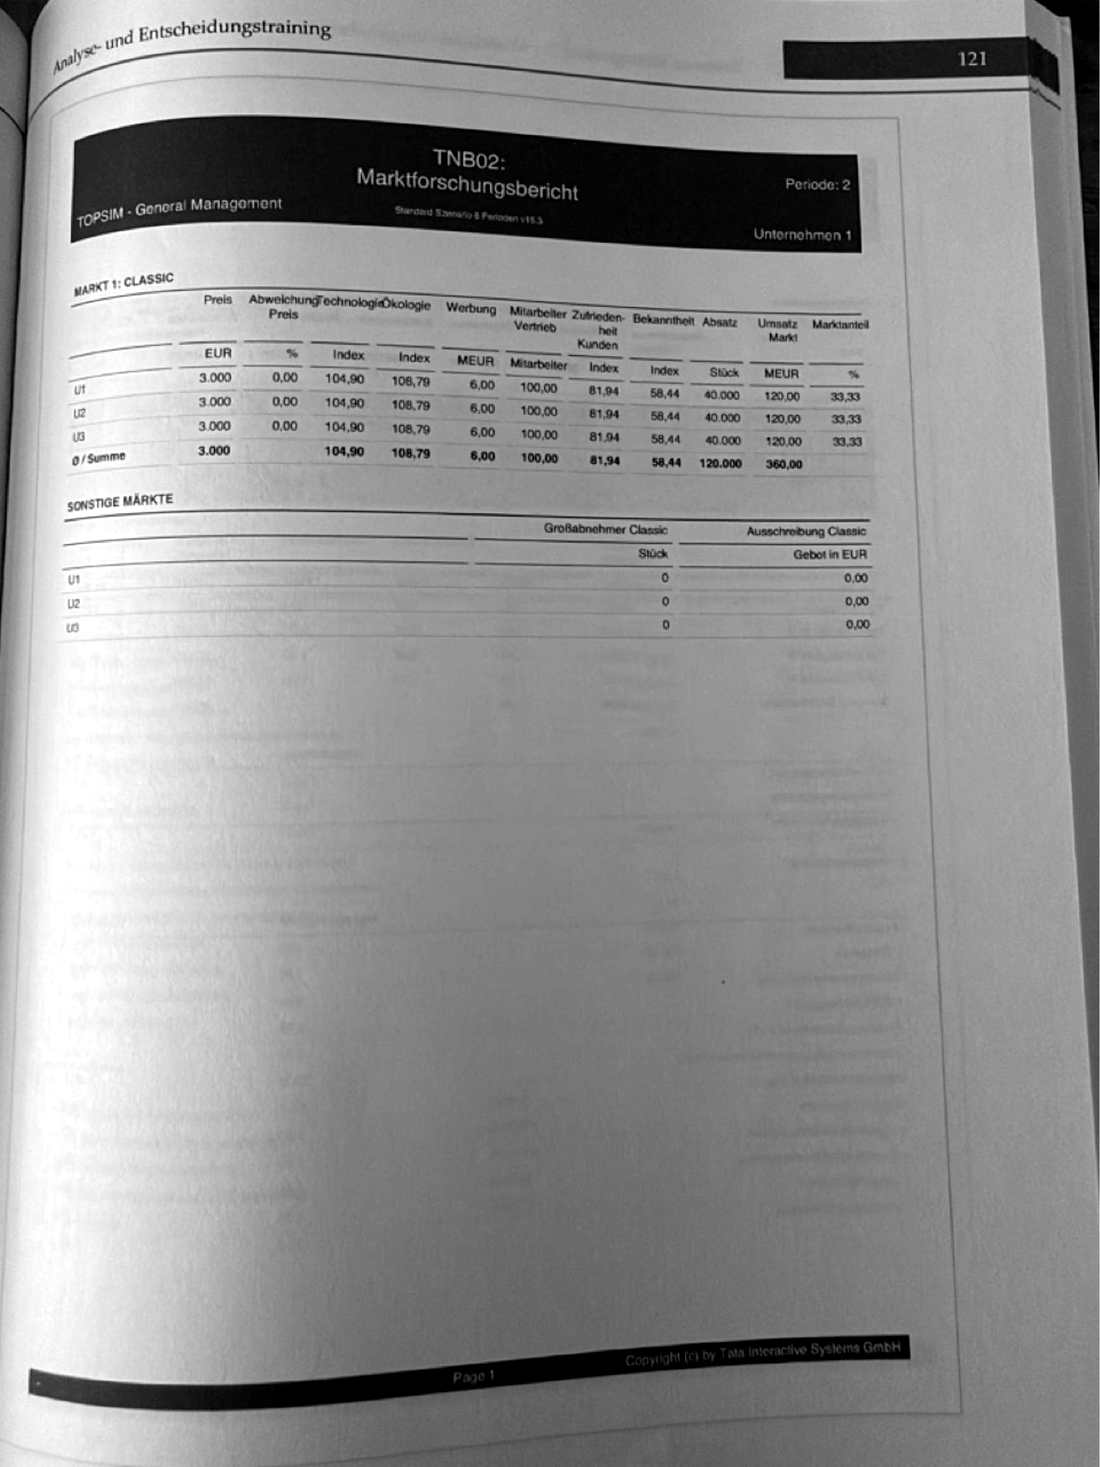
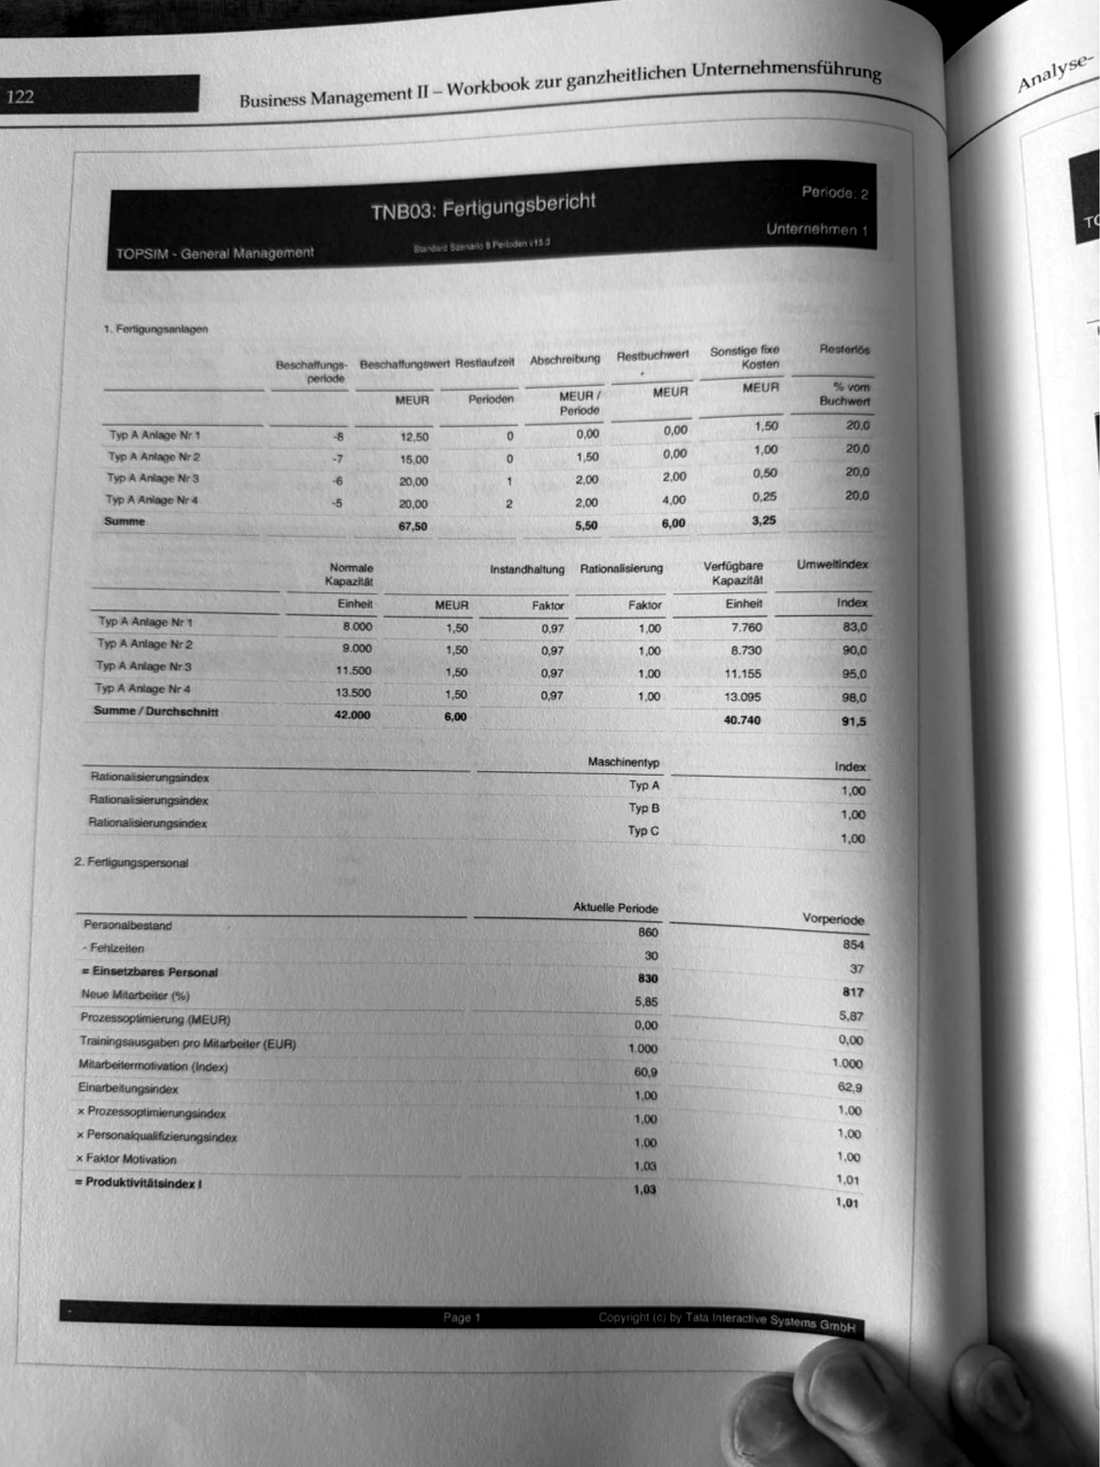
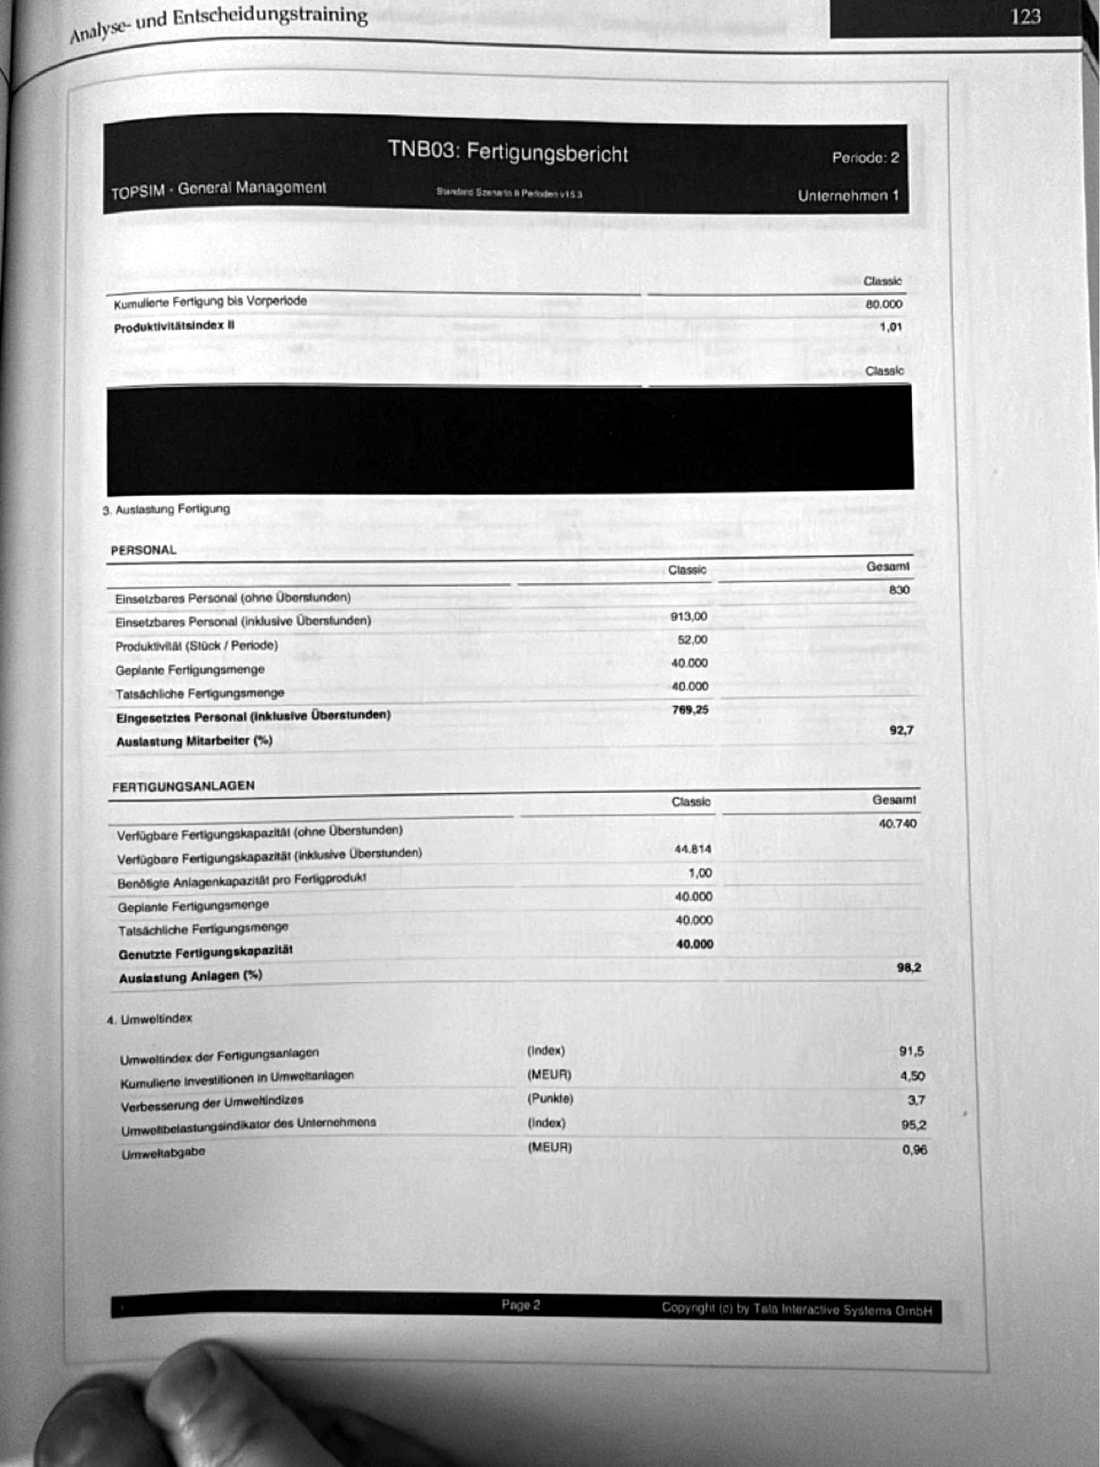
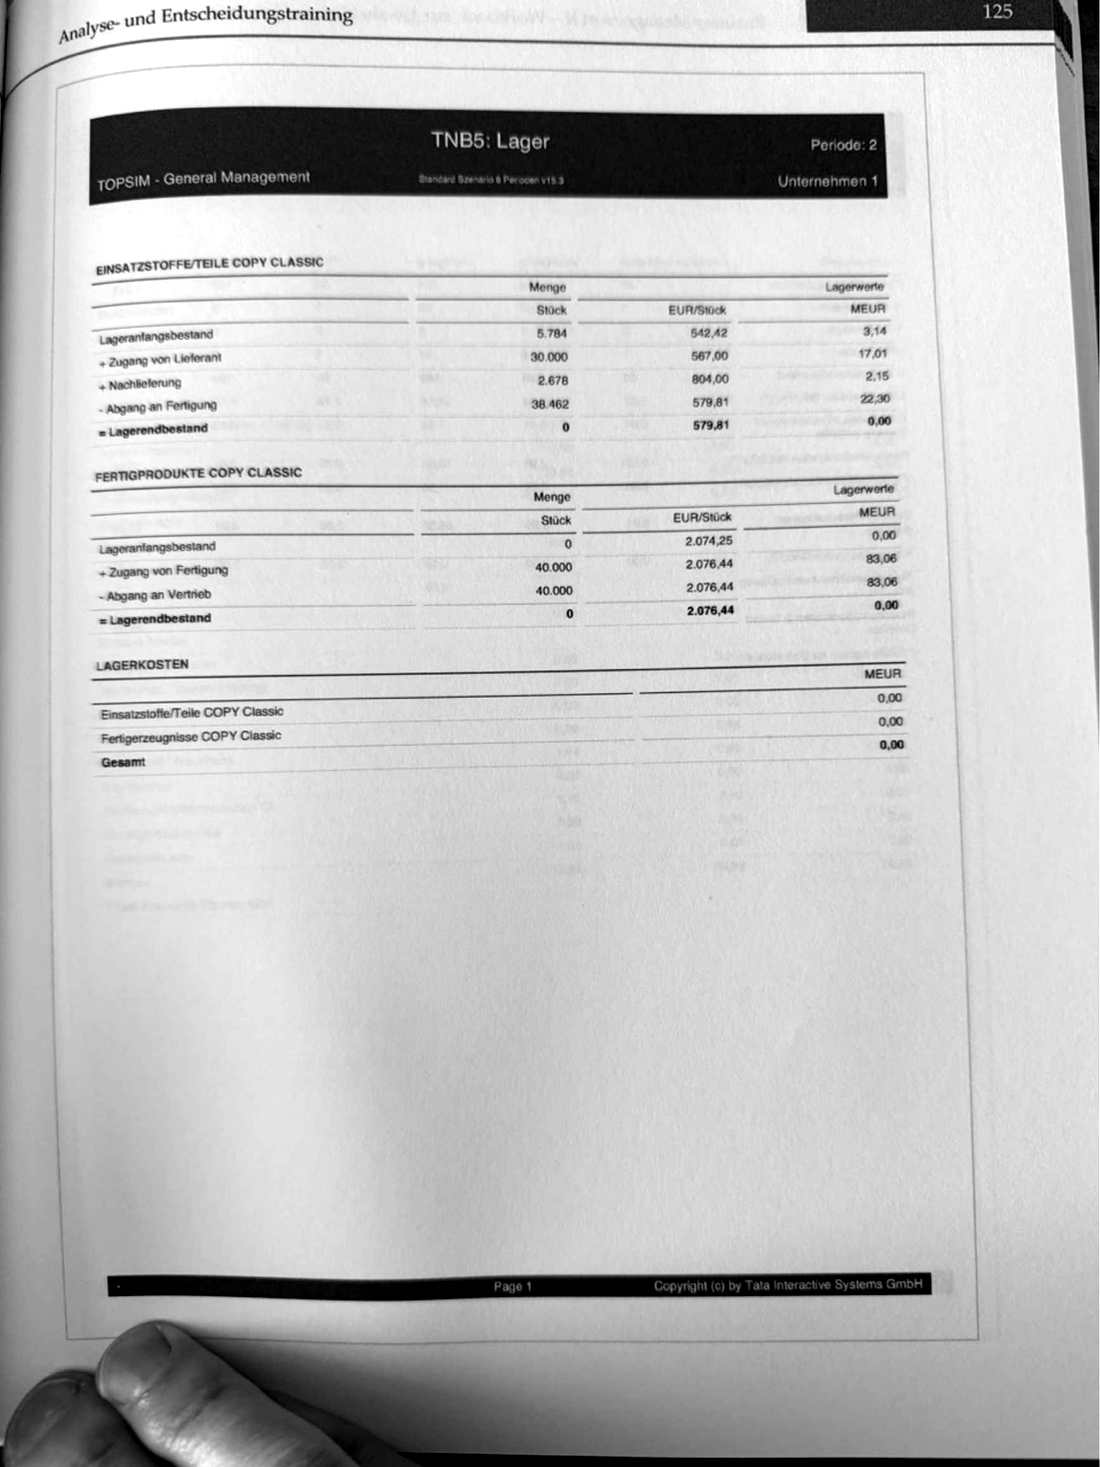
Die Hinweise in Moodle sagen es ausdrücklich. Frage 6 ist dein Ressort: Berichte, Liquidität, Kredit. Moodle S. 4

Einzeln bewertet

Das individuelle Auftreten jedes Mitglieds zählt; Fragen gehen an das ganze Team, Schweigen fällt auf. Jeder muss jede Folie erklären können. Einführung S. 9

Was bewertet wird

Nicht die exakte Zahl, sondern die Erläuterung, wie sie zustande kommt, und die betriebswirtschaftlichen Zusammenhänge dahinter. Aufgabe 1 bringt 6 von 60 Punkten. Einführung S. 9

Namenskarten, Notizen

Namenskarten mit Funktion liegen bereit (Raoul Marc Dehe, Finanz- und Rechnungswesen). Notizen sind erlaubt, aber nicht ablesen. Einführung S. 9

So nutzt du das Cockpit

Jede Zahl erklärt

Unter jeder Folie liegt die Folie mit Hotspots: Zahl antippen öffnet ihre Karte – was ist das, woher, wie gerechnet, was sagt sie, was heißt das für uns, warum so, und ein Satz zum Sprechen. Graue Chips sind Zahlen, die mündlich dazukommen.

Warum so

Je Folie die Begründung des Vorstands aus dem Team-Dokument: nicht nur was beschlossen ist, sondern warum – das ist, was Eckardt prüft.

Sitzungsmodus

Der Knopf oben rechts (oder der Reiter „Sitzung“) öffnet die Stützkarten fürs iPad: je Folie, was du sagst, die Kernzahlen, die Lücken, die wahrscheinlichsten Fragen und die Sätze, mit denen du Fehler einordnest. Wischen oder Pfeiltasten blättern; der Spickzettel ist immer eine Berührung entfernt.

Andocken

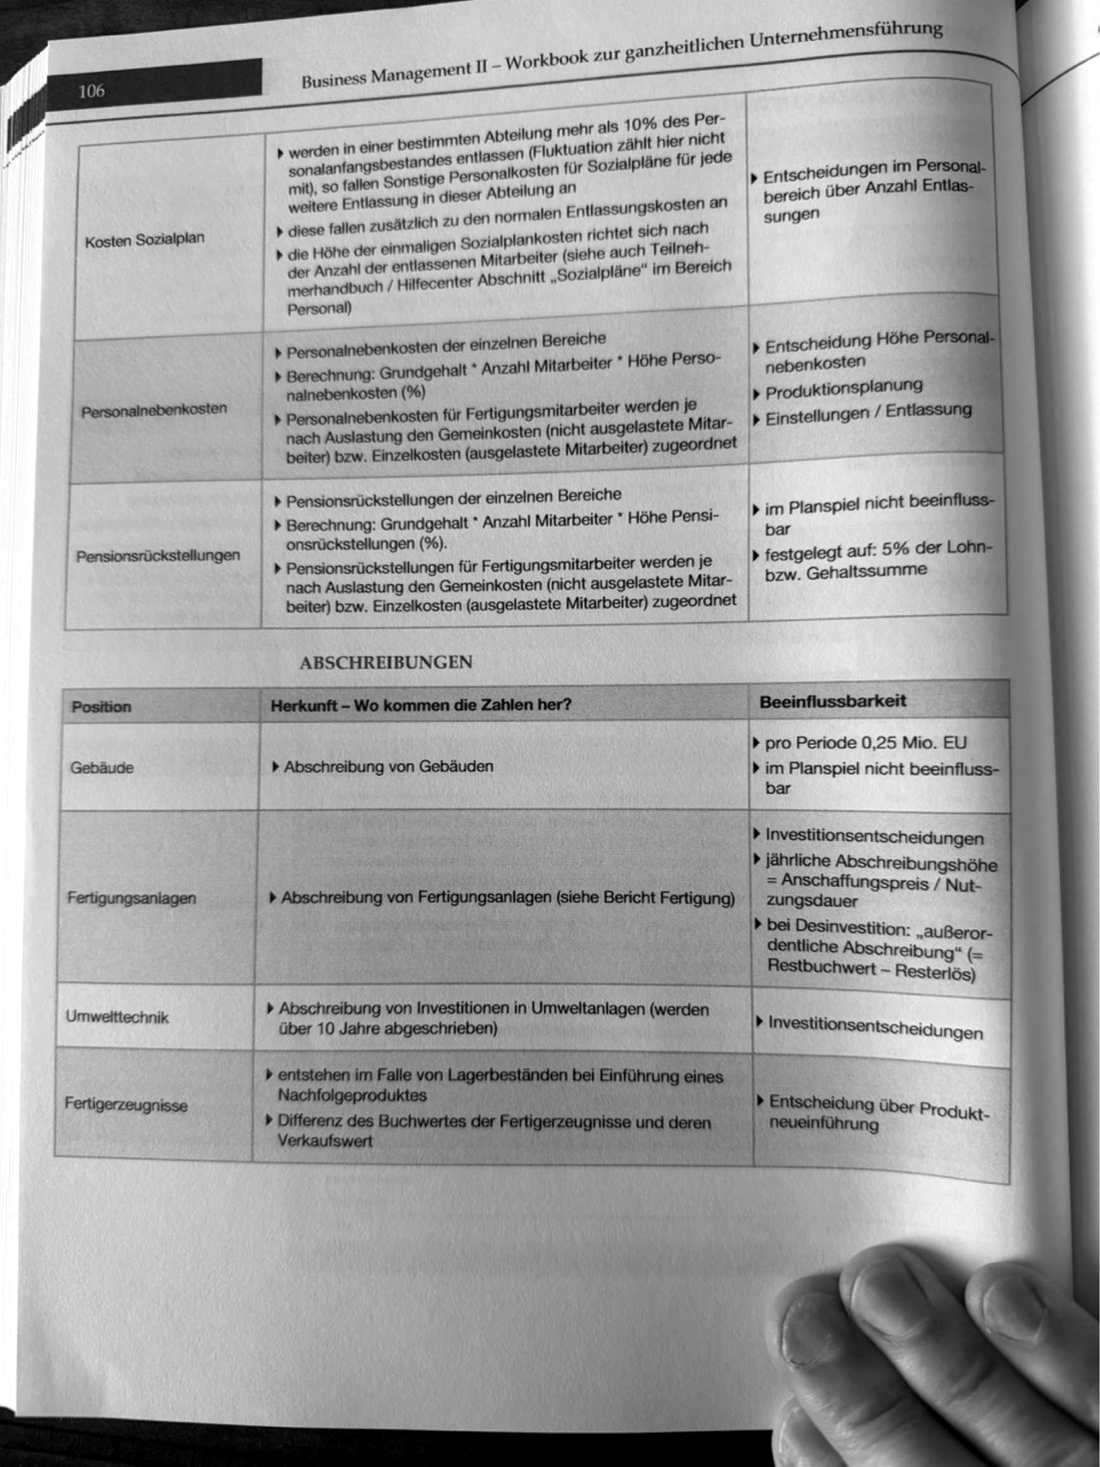
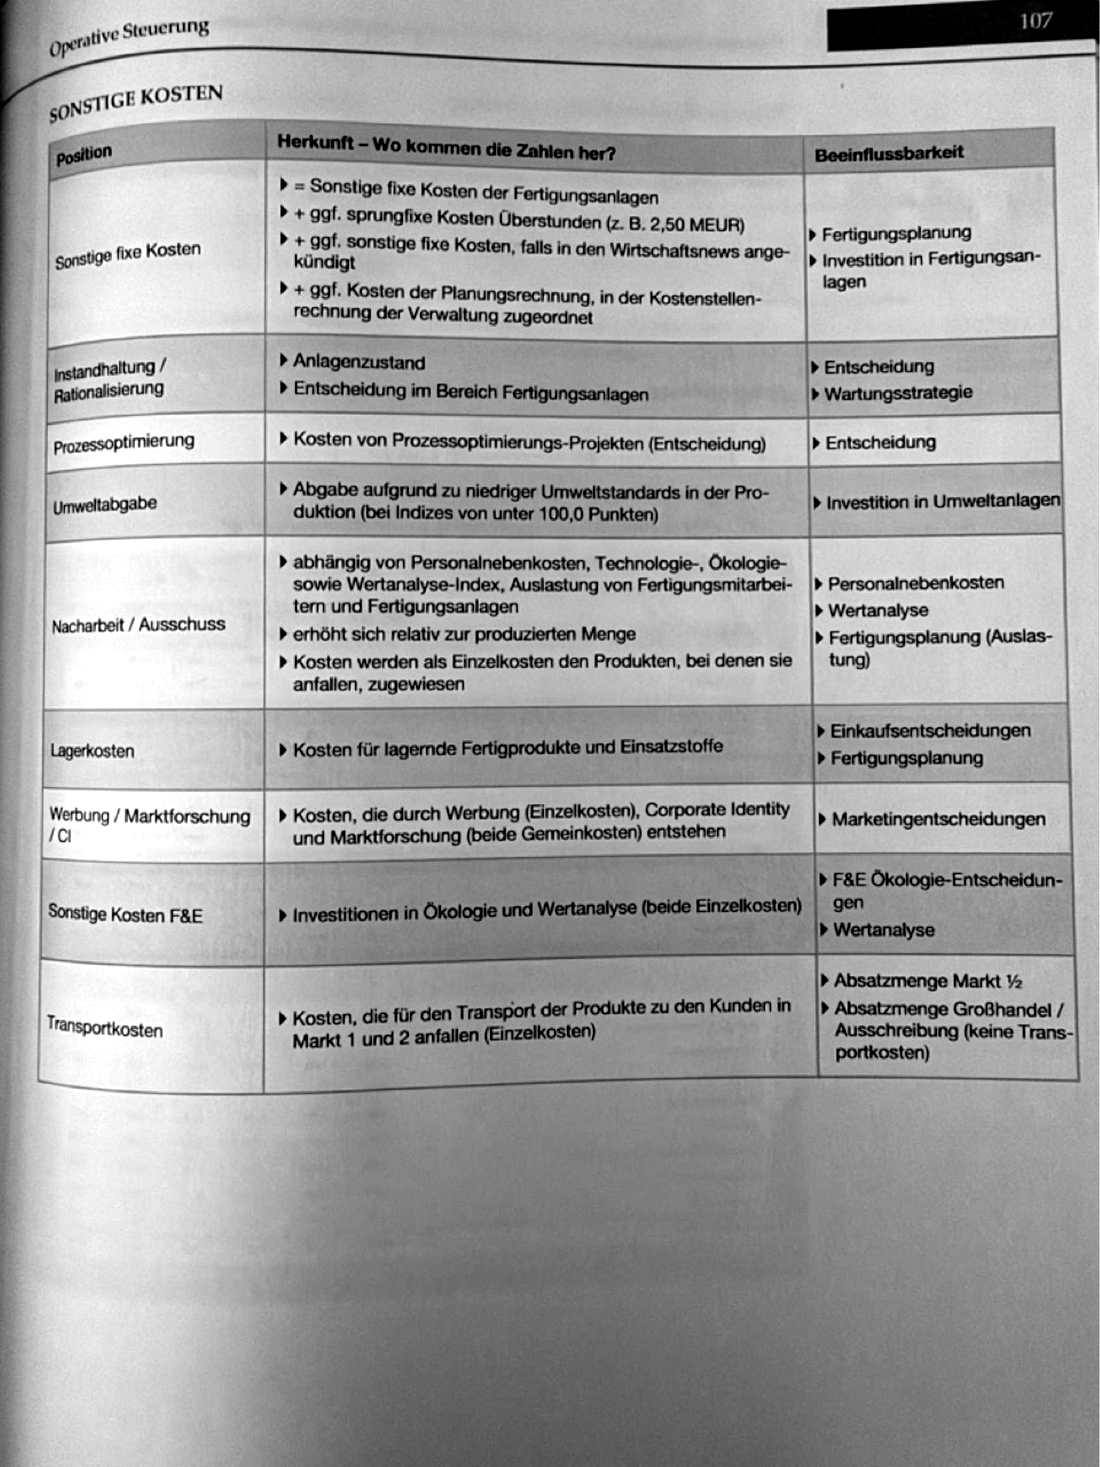
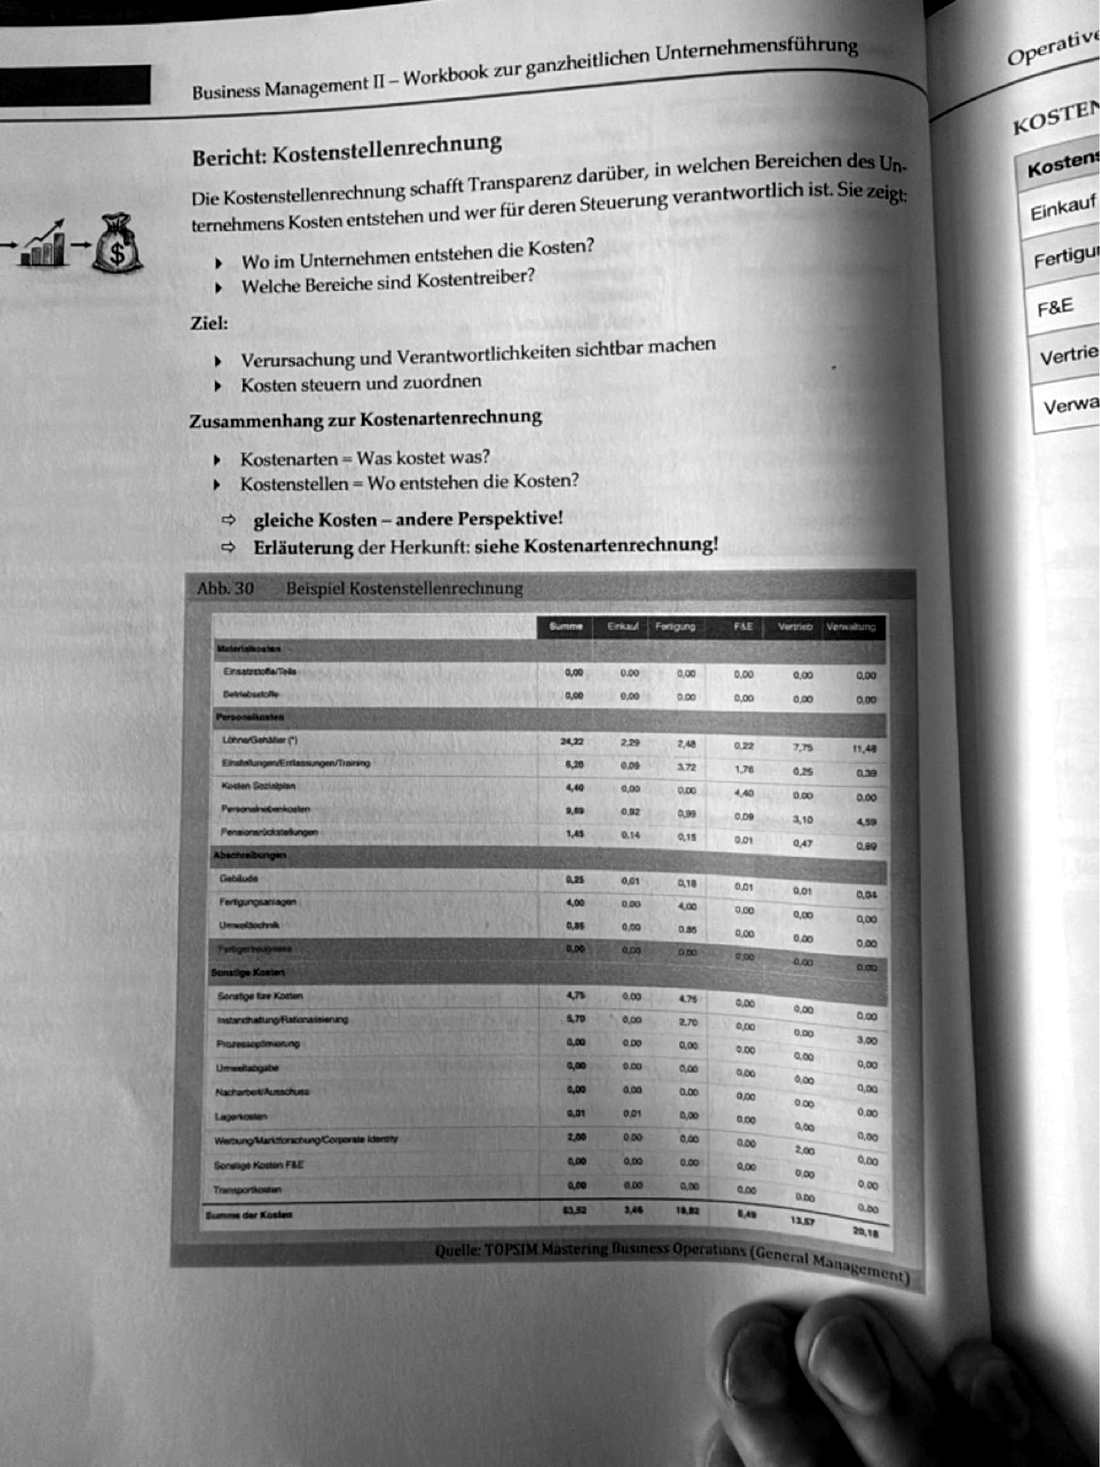
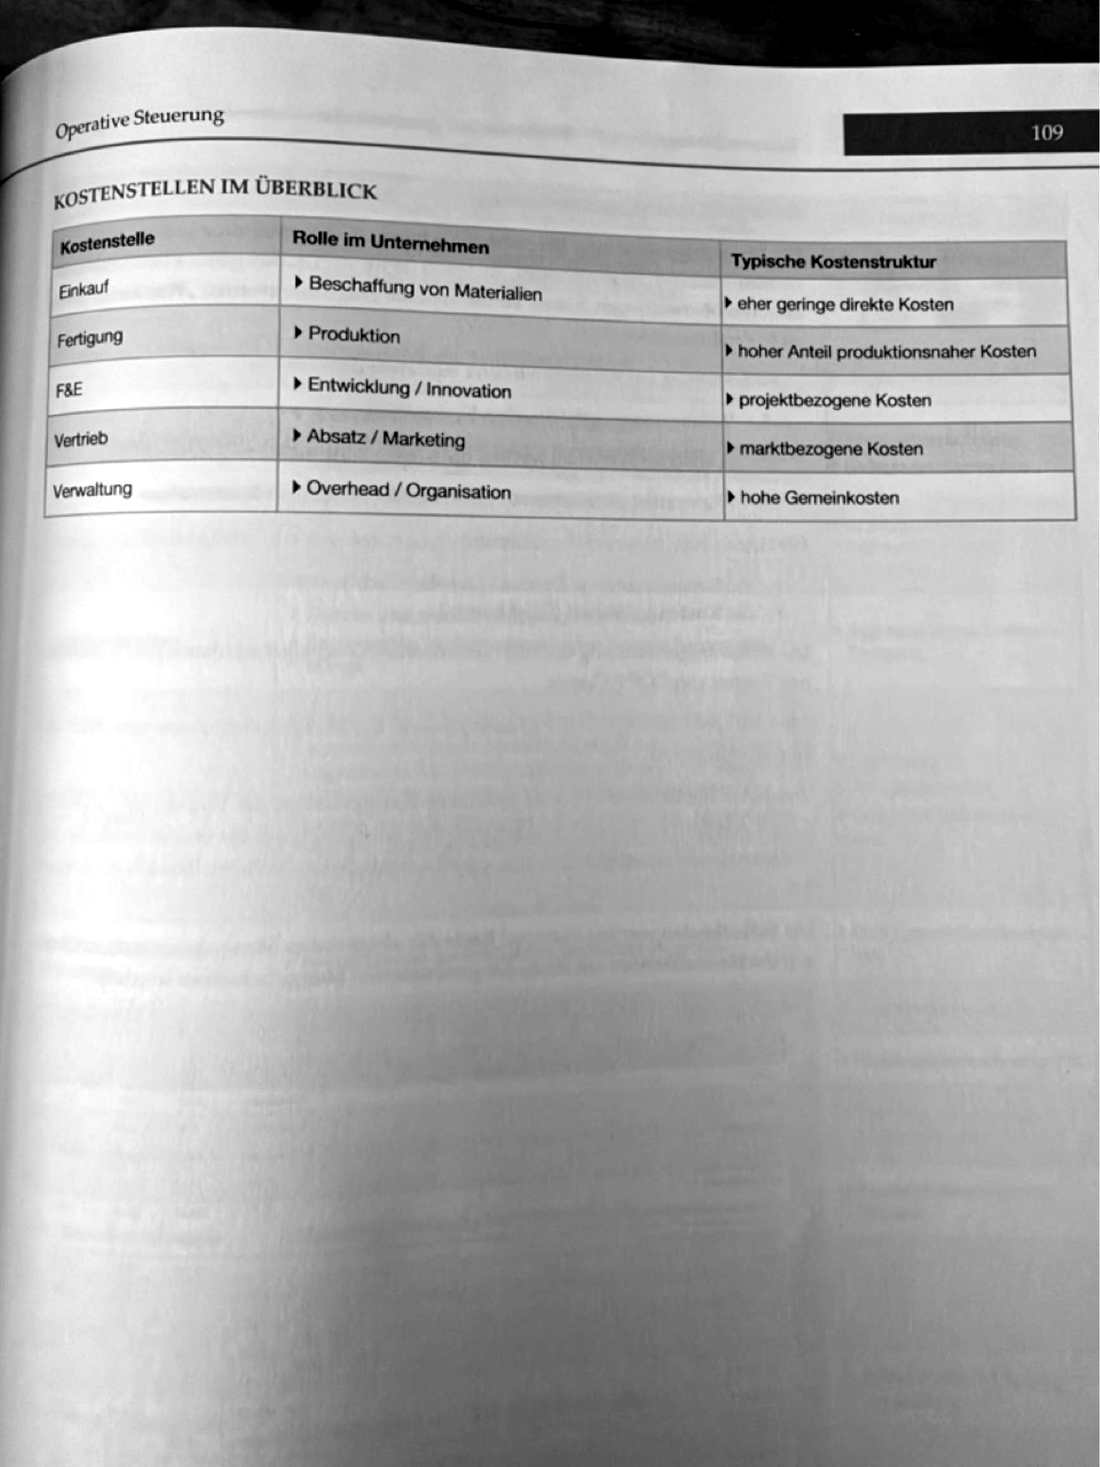
Unter jeder Folie bleiben die Quellen: Fragestellung aus Moodle, Eckardts Zuordnung, Workbook-Seiten als Fotos, Handbuch-Seiten, bei Frage 6 die Berichte. Antippen öffnet die Seite mit Markierung.

Nachschlagen

Für die Prüfung: Suche über alles – jetzt auch über die Zahlenkarten –, Formelsammlung, Rechenregeln, Zahlen, Berichte, Seitenindex von Handbuch und Workbook.

Eigene Notizen

Unter jeder Folie ein Notizfeld; der Text bleibt auf diesem Gerät gespeichert. Inhaltliche Änderungen laufen über die Daten des Cockpits (content3*.py) und einen neuen Bau.

So antwortest du

Mechanismus
Die Regel oder Wirkungskette nennen: „Laut Handbuch 3.1.7 gehen 80 % der ungedeckten Nachfrage an die übrigen Anbieter …“
Zahl
Aus dem Bericht, mit Periode: „… in der Probe fragten die Kunden bei 3.150 € nur 39.667 Geräte nach.“
Konsequenz
Was wir deshalb tun, mit Nebenwirkung: „… deshalb Marktpreis in P1 und P2; der Aufpreis folgt dem messbaren Qualitätsvorsprung.“
Bei Kritik
Nicht verteidigen, einordnen: „Richtig, auf der Folie steht −2,23; die Zahl ist falsch, richtig ist −0,13, weil nur der Transport entfällt.“

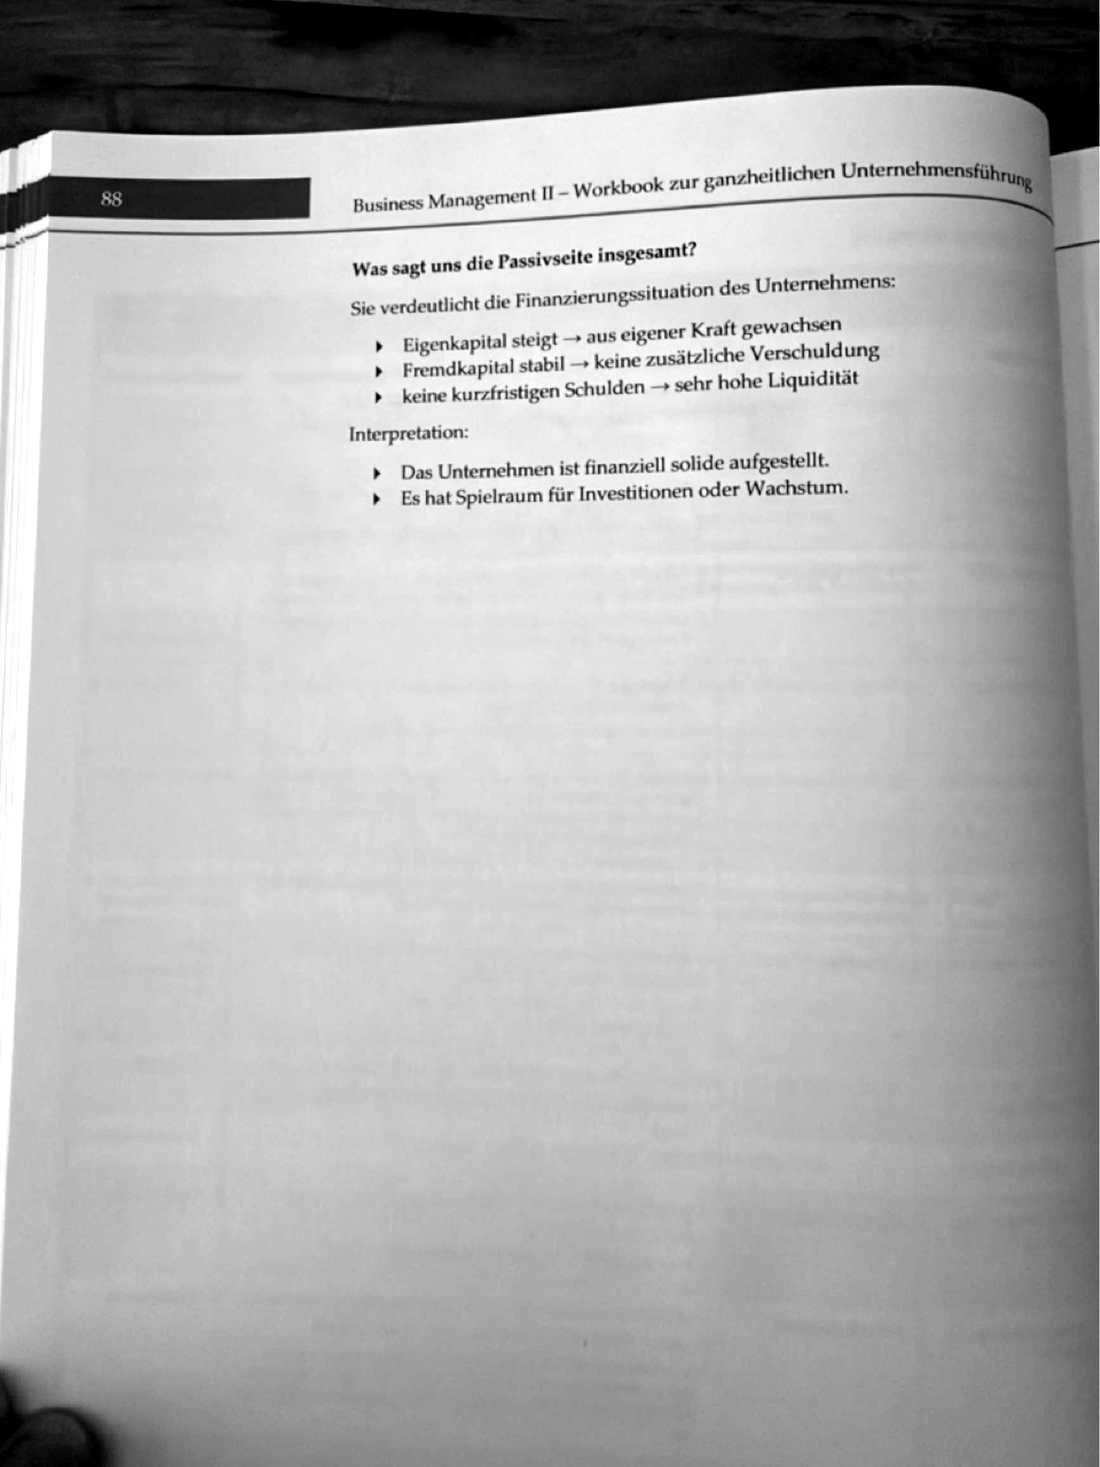
Eckardts Zuordnung: Fragestellung → Workbook → Eckardt 2010 → Handbuch Input S. 3 Input S. 10

FragestellungWorkbook BM IIEckardt 2010 (BM I)TeilnehmerhandbuchFolie
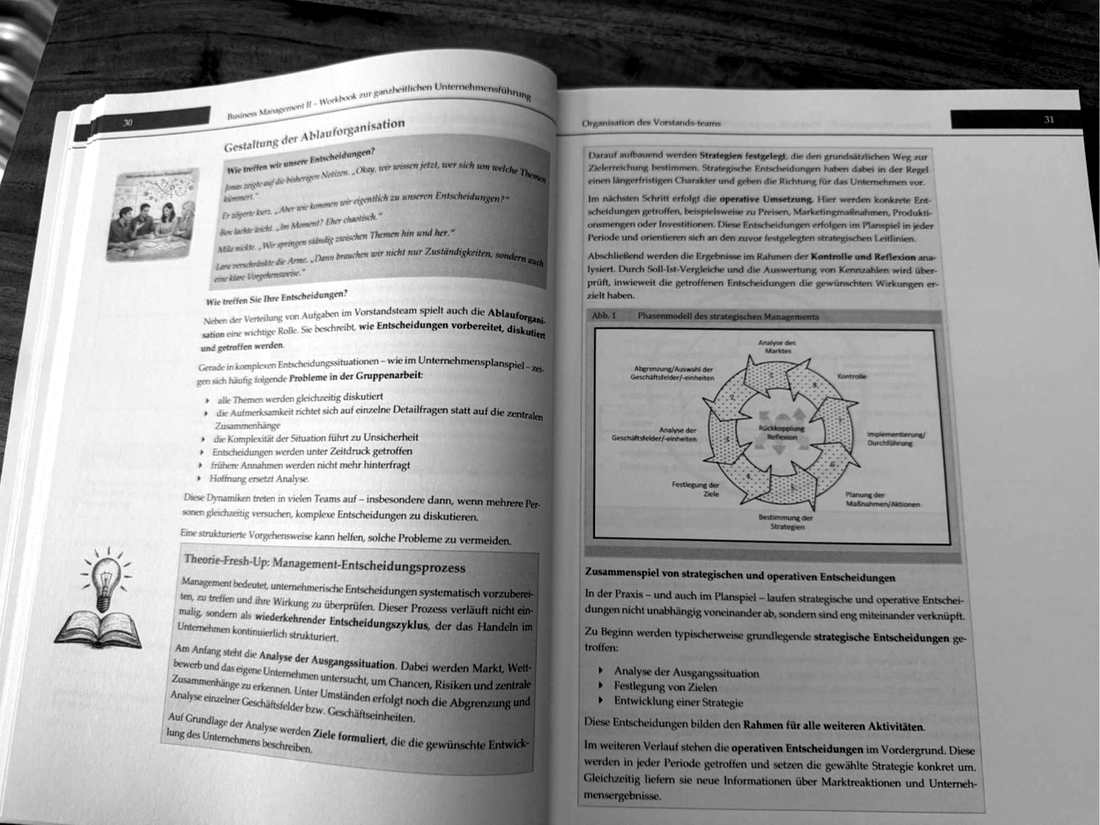
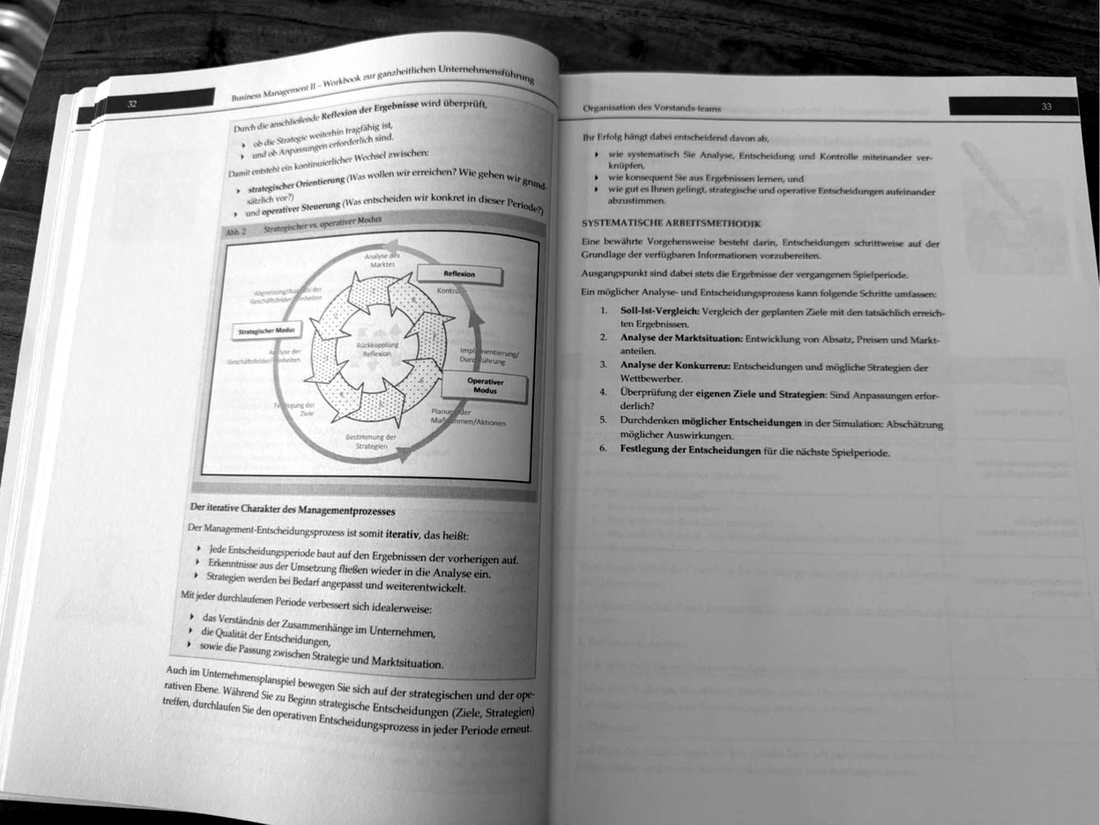
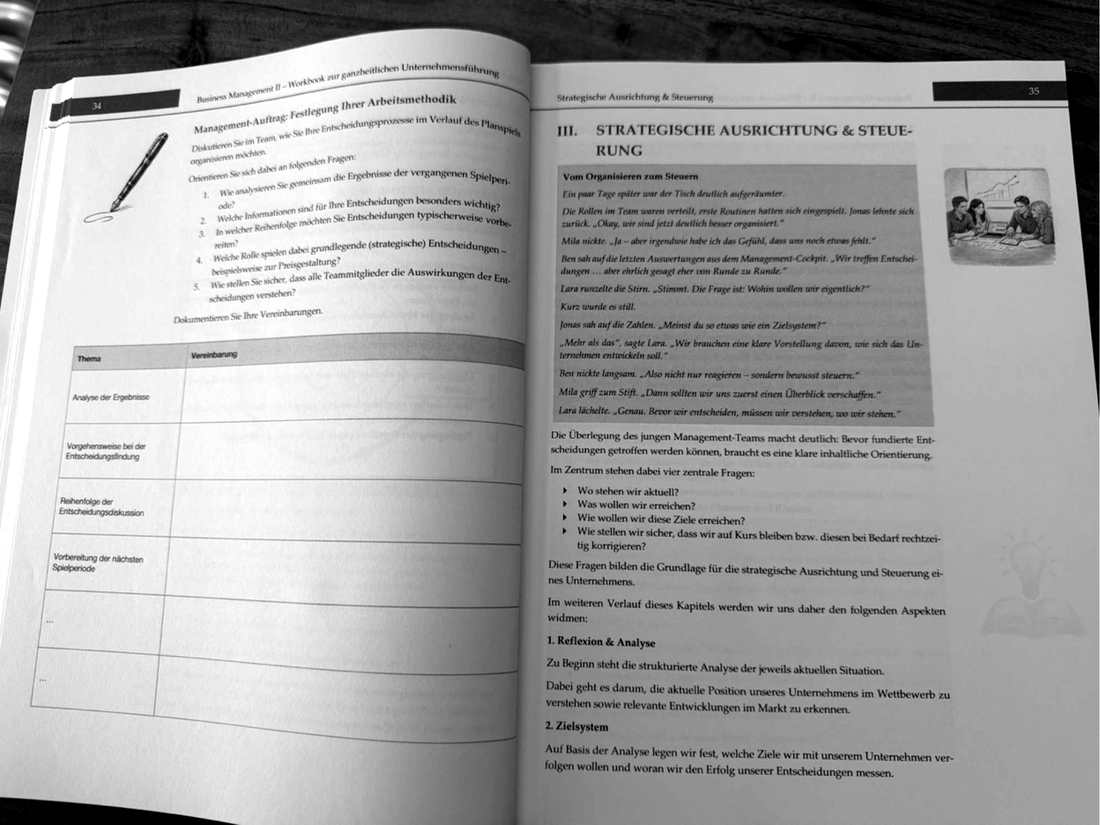
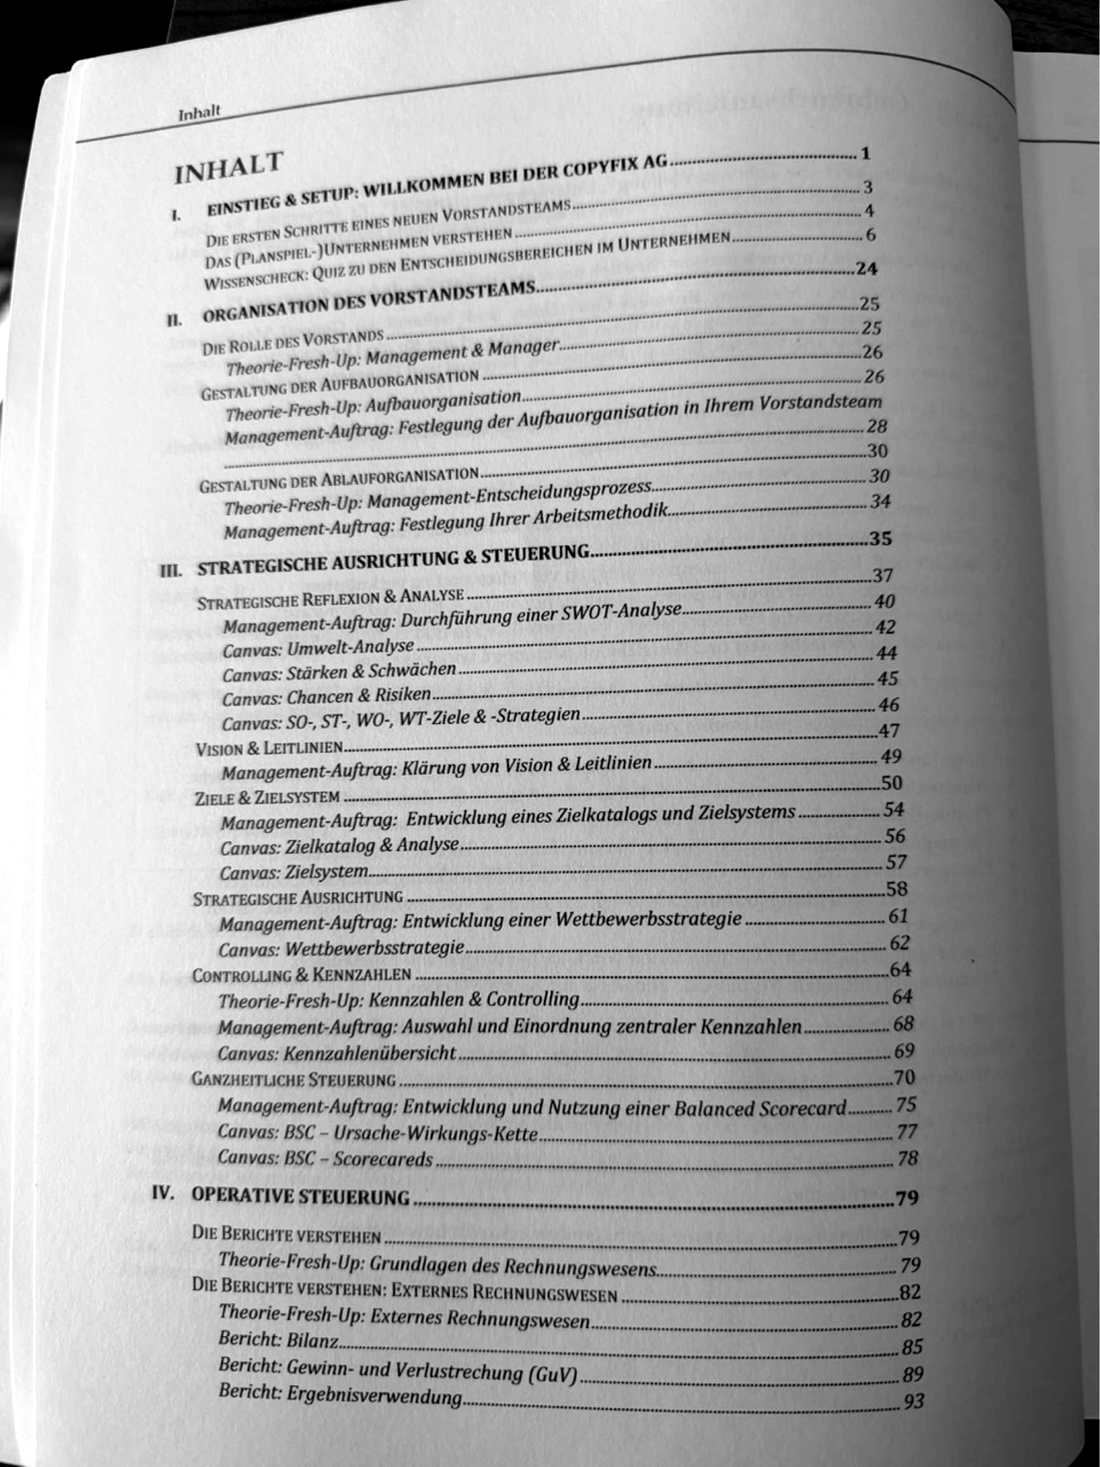
1 Organisation des VorstandsteamsKap. II Organisation, S. 24–34
Aufbauorganisation S. 26–27, Managementprozess S. 31–33; Aufträge S. 28–30 (Aufbau), S. 34 (Arbeitsmethodik)
Kap. X Organisation S. 215–232; Kap. II S. 25–27 Managementprozess, S. 50 Kontrolle1.2 Ablauf des Seminars; Planungsrechnung (Anhang)Folie 2
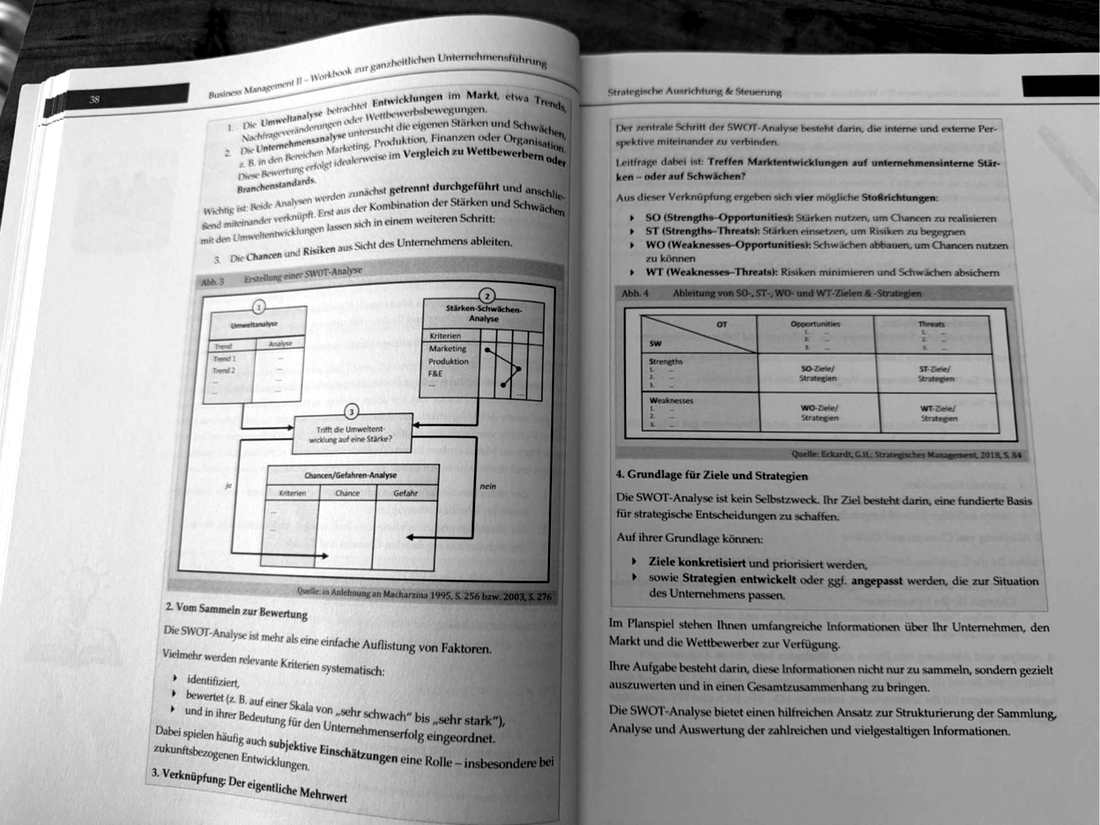
2 Situation und SWOTKap. III, S. 37–46
SWOT S. 37–39; Aufträge S. 40–41, Canvases S. 42–46
Kap. II S. 29–37 Analyse, SWOT (Abb. 29 nach Macharzina), Five Forces, Portfolio2 Ausgangssituation; 3.1 Vertrieb; 3.4 Fertigung; 3.5 PersonalFolie 3
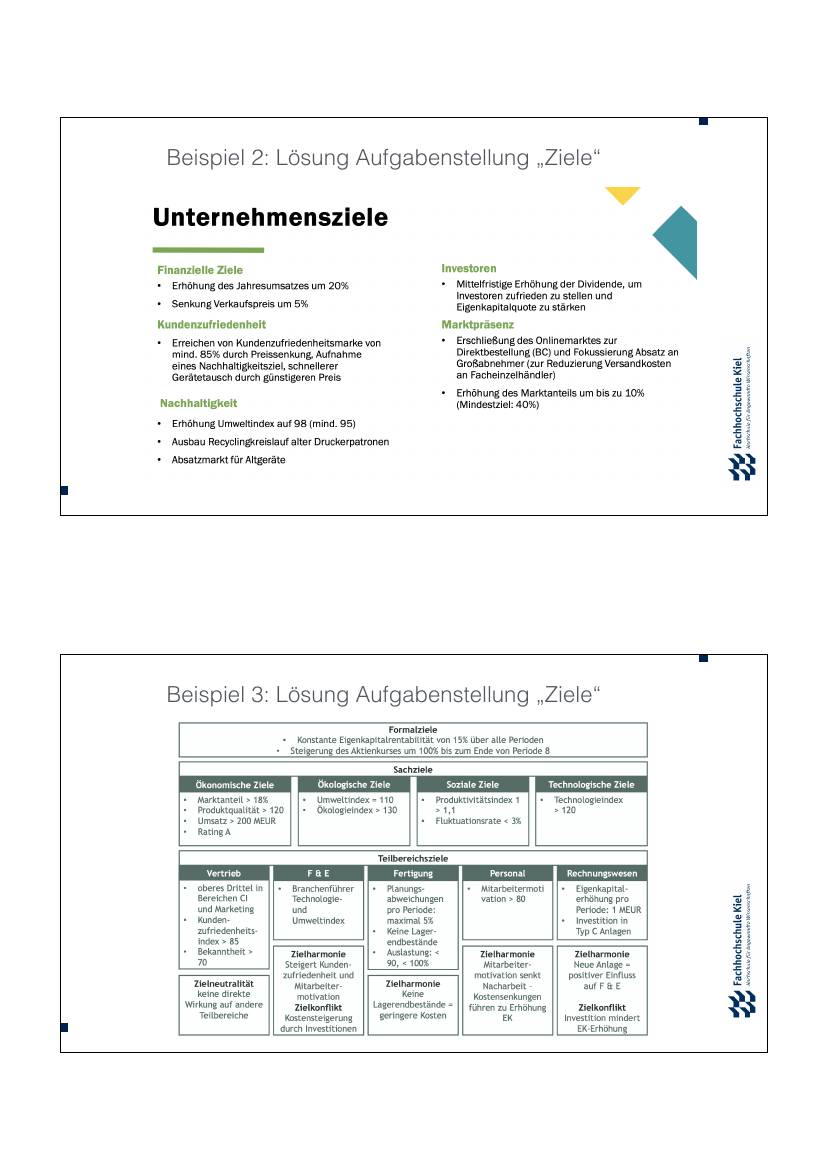
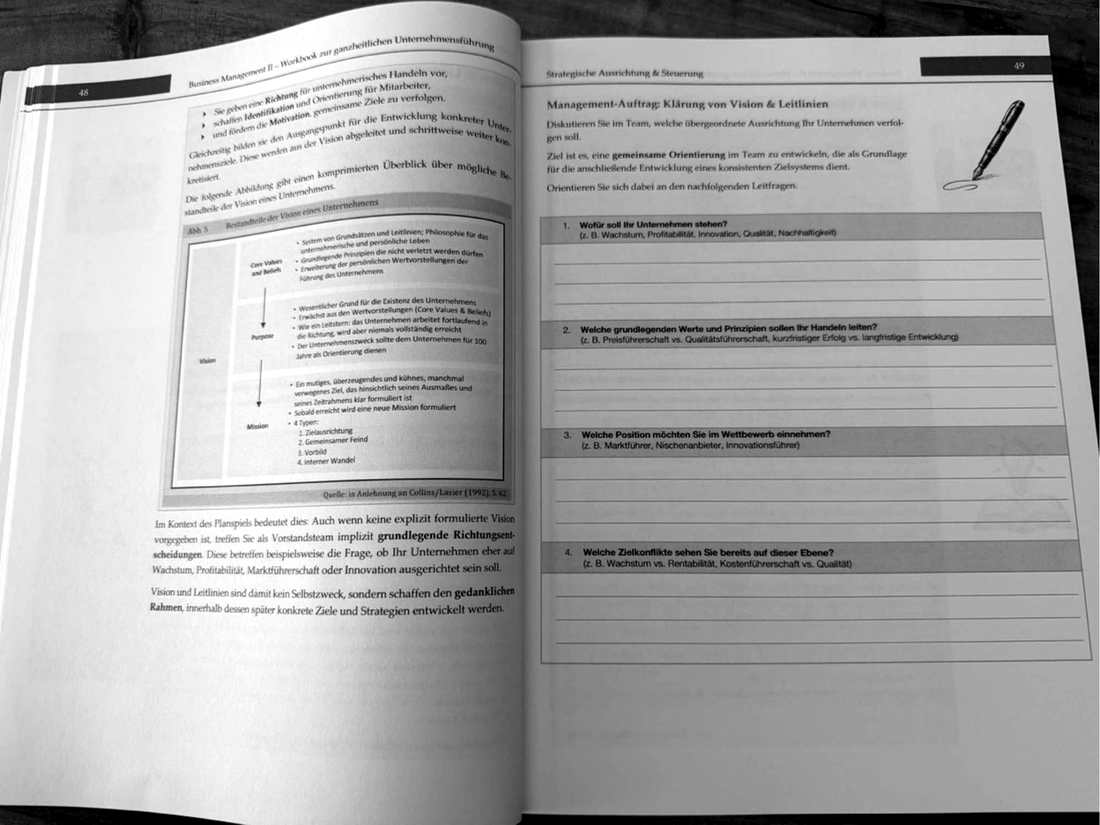
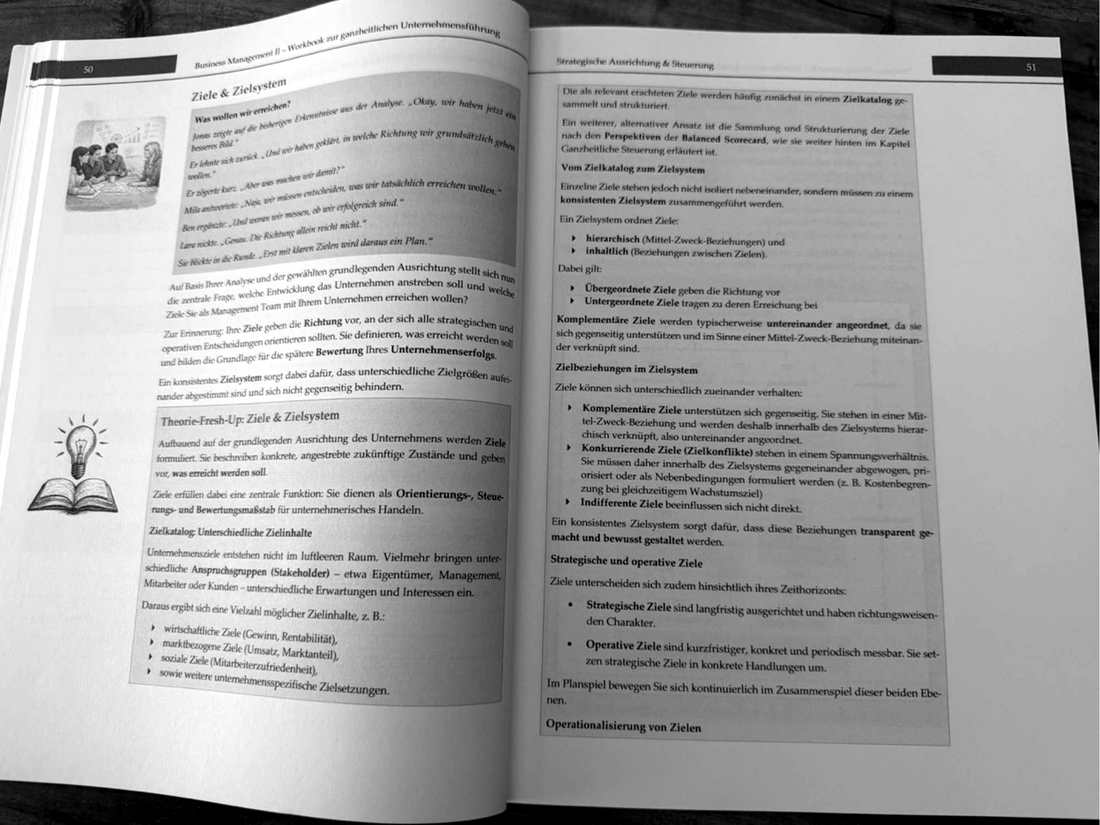
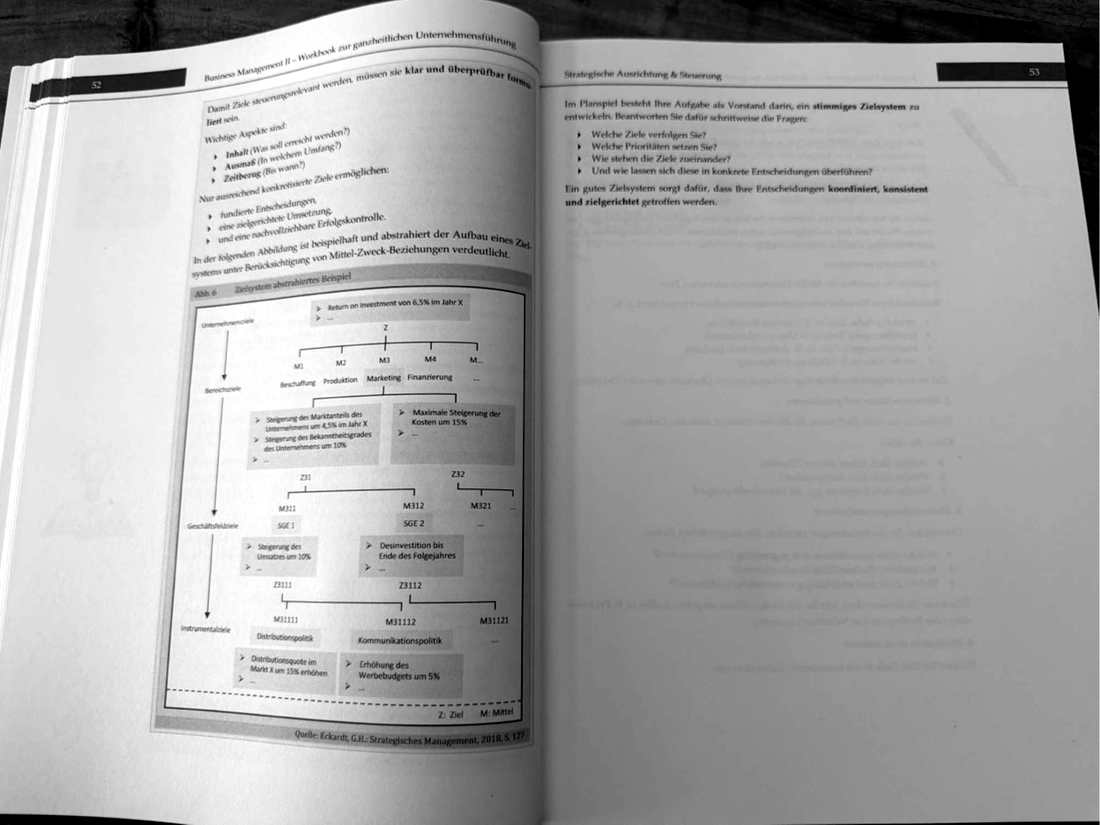
3 Zielsystem bis Ende Periode 8Kap. III, S. 47–57
Vision S. 47–49, Ziele S. 50–53; Aufträge S. 49 (Vision), S. 54–55, Canvases S. 56–57
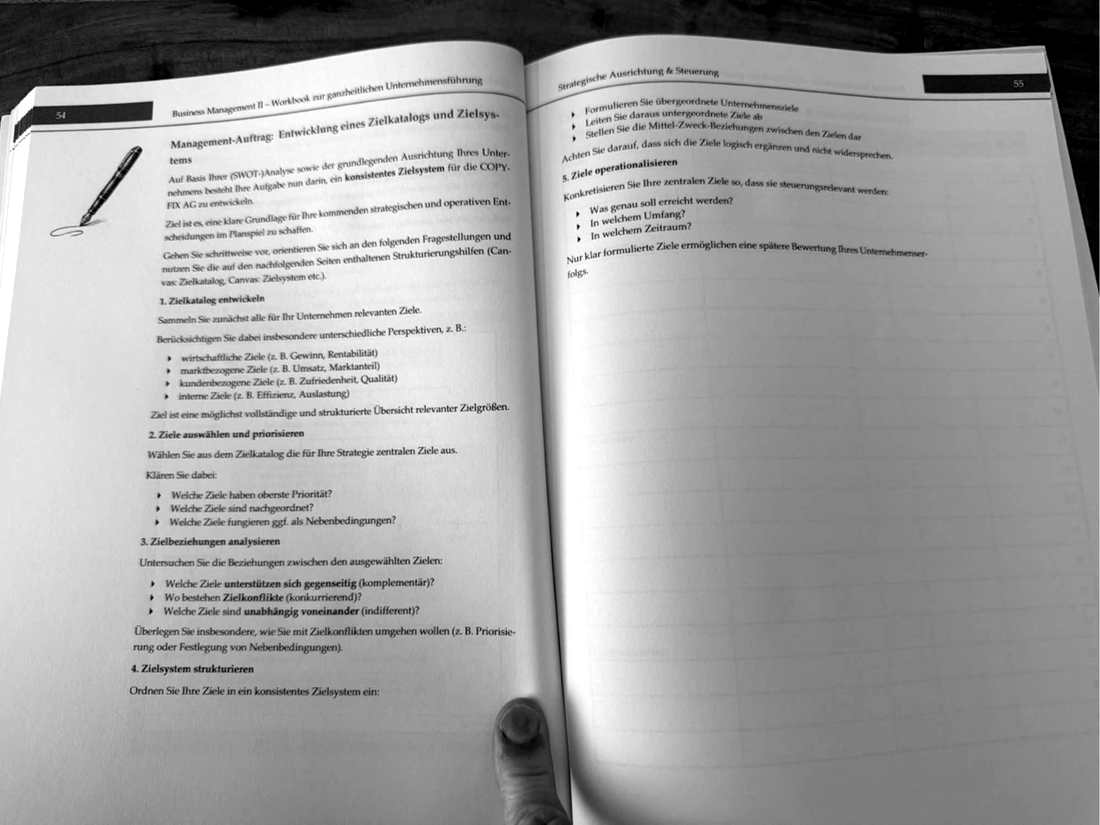
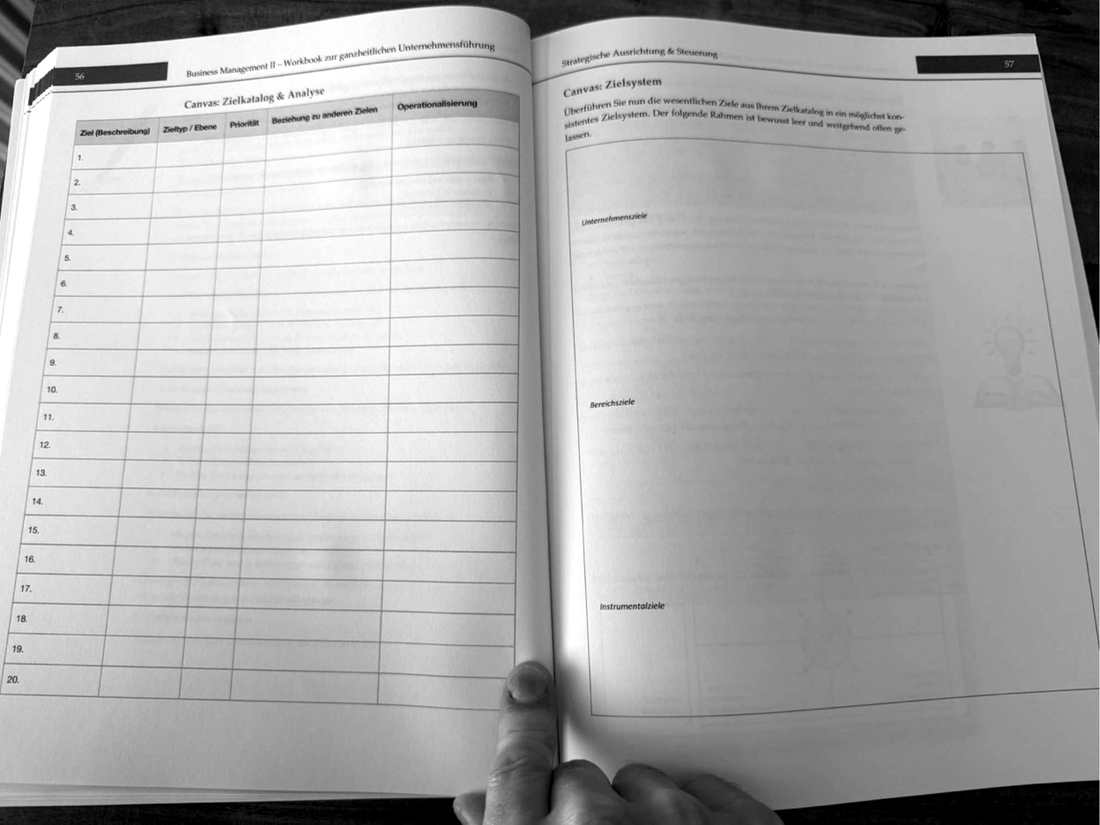
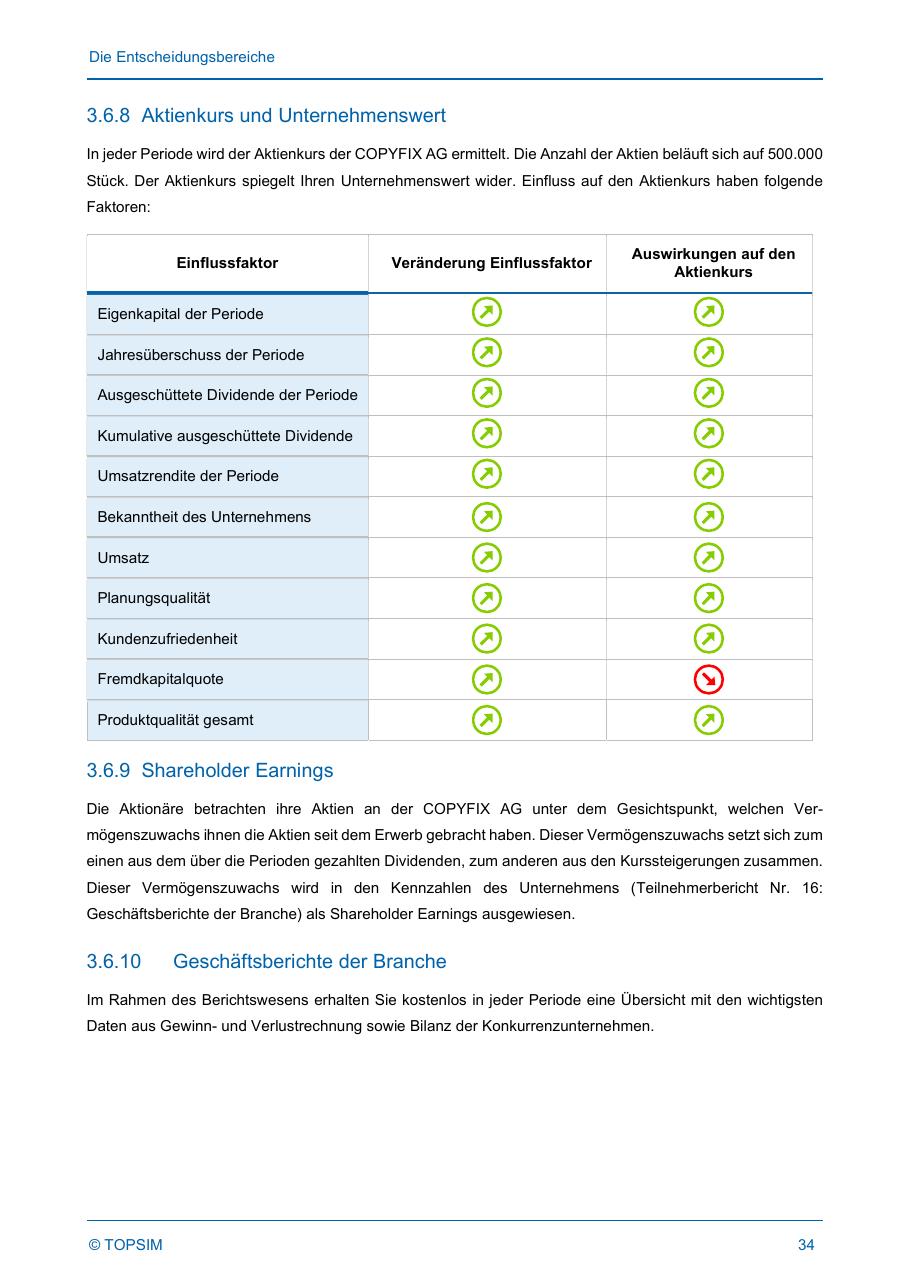
Kap. II S. 38 Ziele, Zielbeziehungen, Konfliktlösung (Zieldominanz, Zielrestriktion, Zielschisma)3.6.8 Aktienkurs; 3.6.2 Kredite; 3.6.4 Rating; 3.6.7 Dividende; 3.1.3 PreispolitikFolie 4
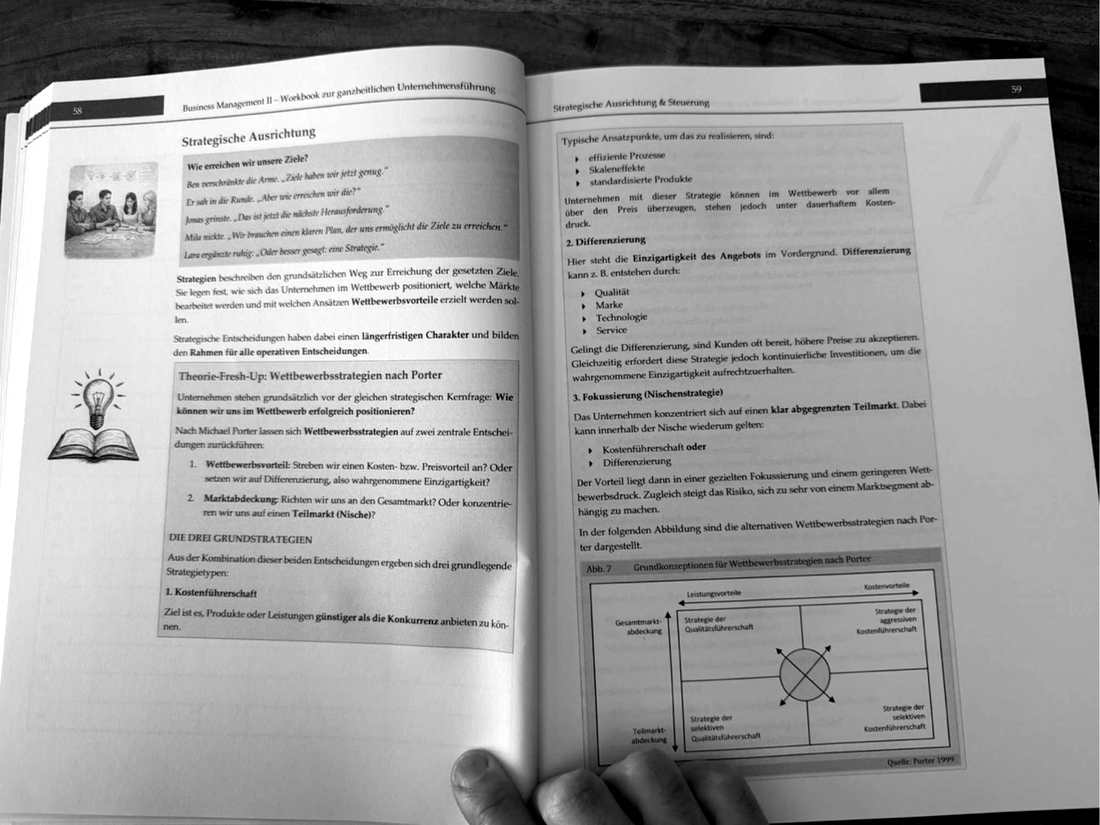
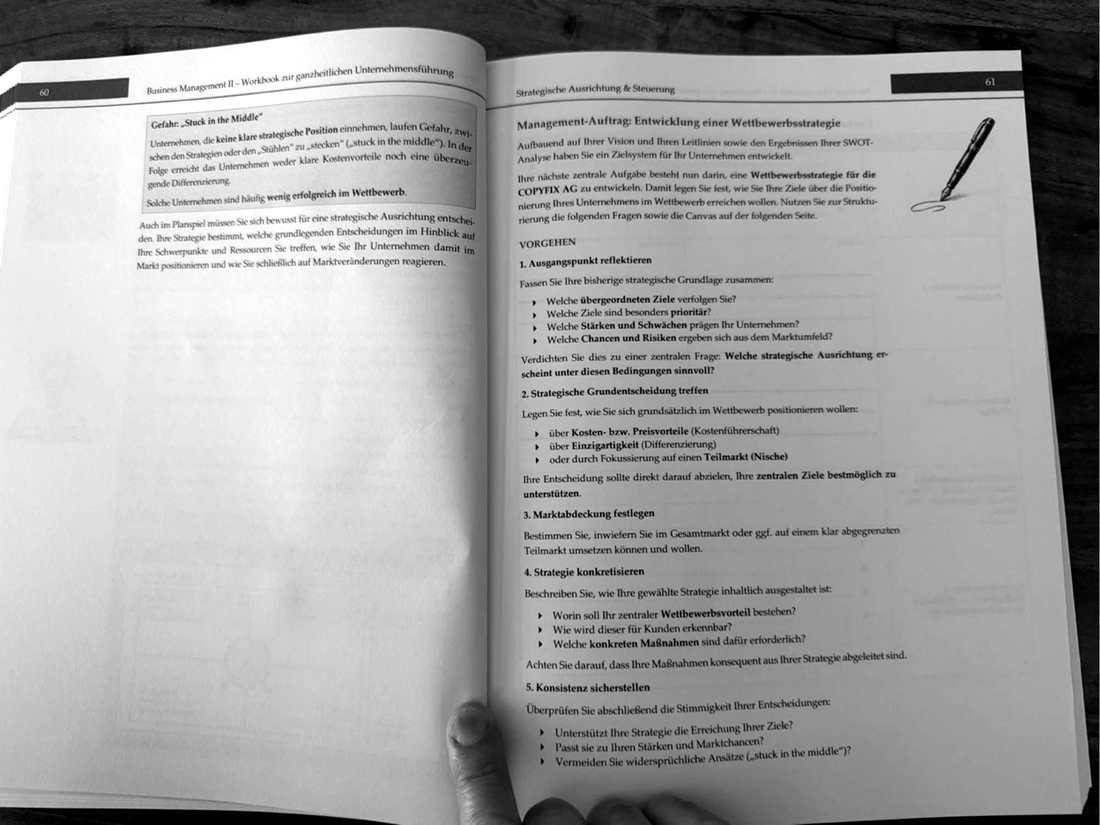
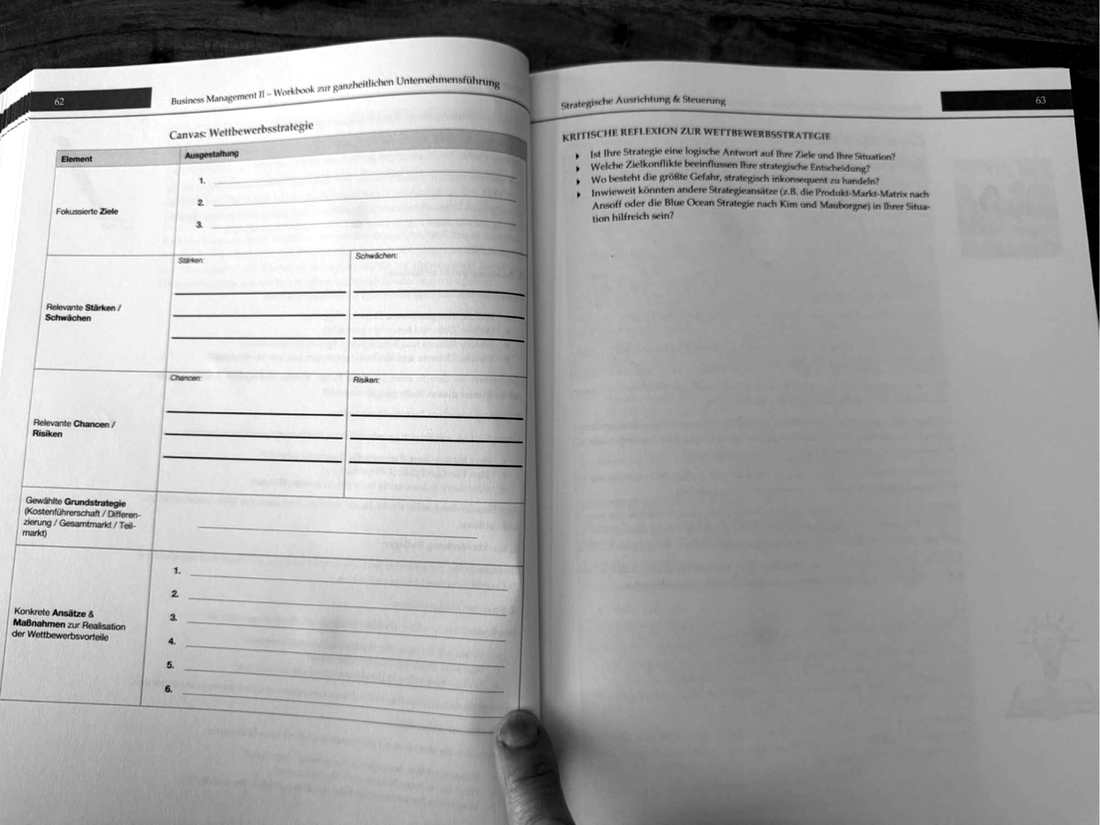
4 WettbewerbsstrategieKap. III, S. 58–63
Porter S. 58–60; Aufträge S. 61, Canvas S. 62, Reflexion S. 63
Kap. II S. 39–41 Strategien, Porter, Wettbewerbsfaktoren, U-Kurve; Kap. III Marketing S. 71–1033.1 Vertrieb (Marketing-Mix); 3.2 F&E; 3.4.2 KapazitätenFolie 5
5 Balanced Scorecard (optional, in Sitzung 2 Pflicht)Kap. III, S. 64–78
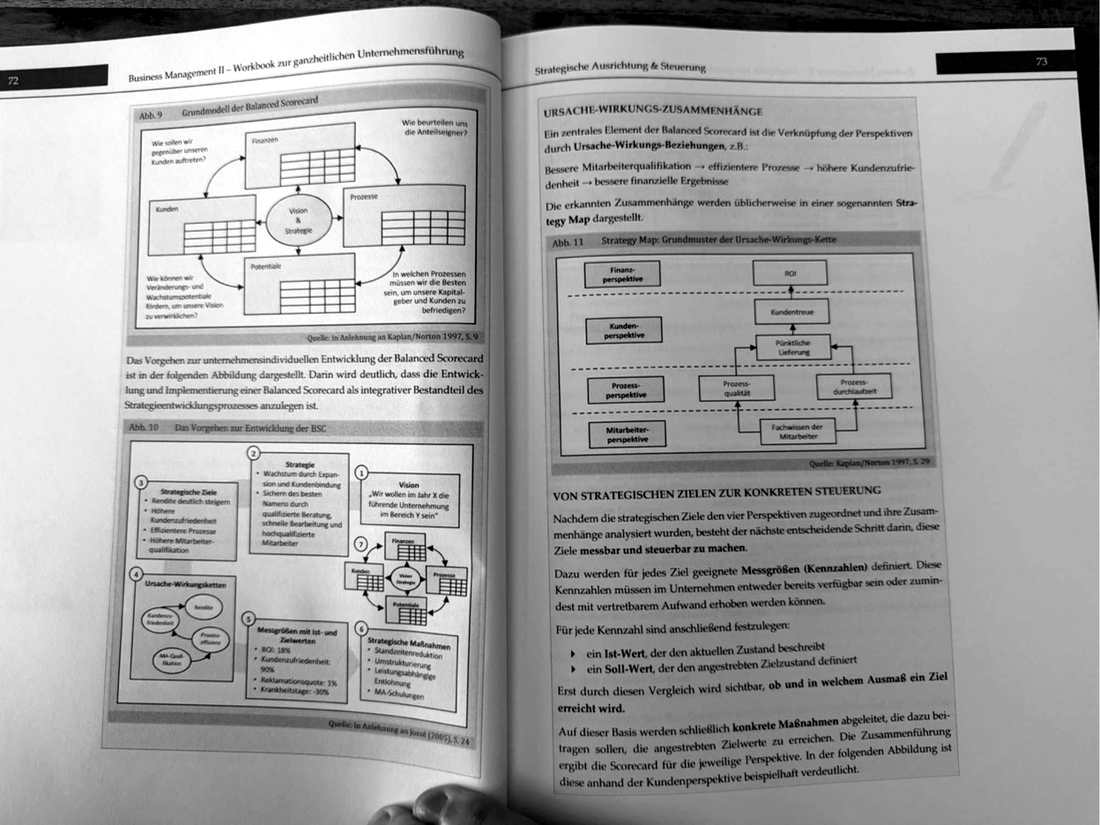
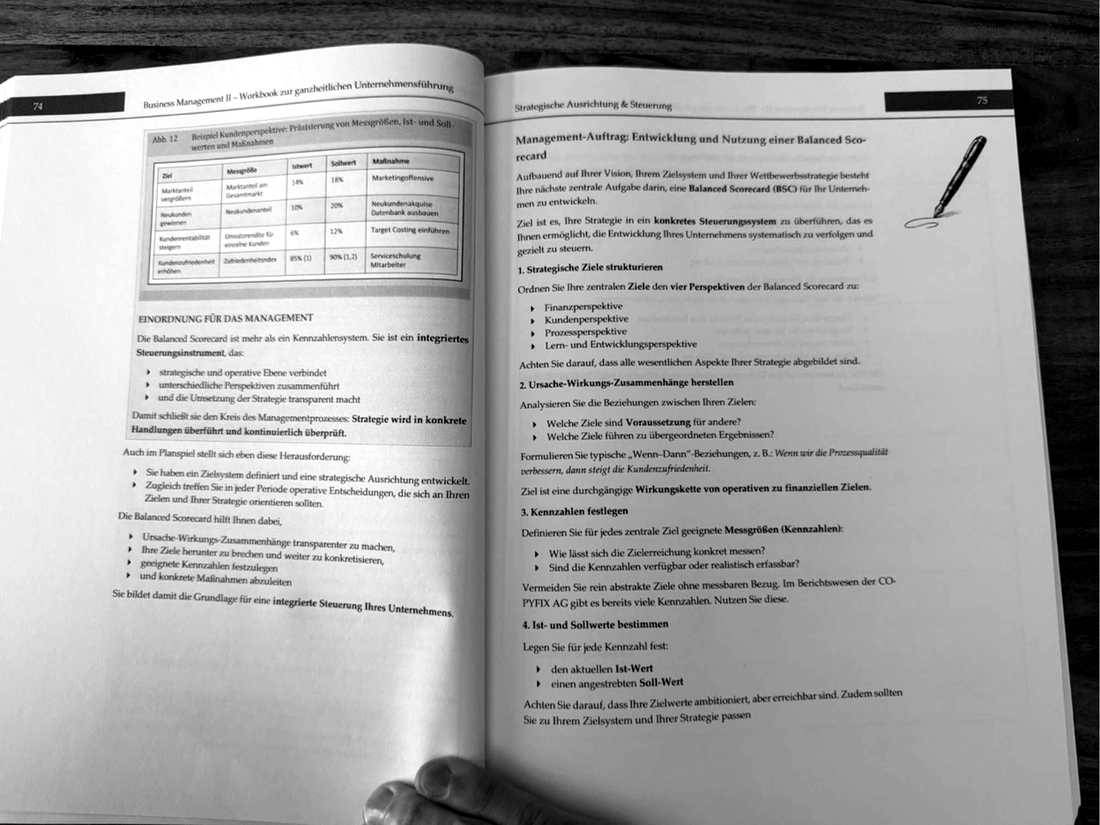
Kennzahlen S. 64–69, BSC S. 70–74; Aufträge S. 75–76, Canvases S. 77–78
Kap. II S. 50 Kontrolle; Kap. VI Rechnungswesen und Controlling S. 140–1643.6.8 Aktienkurs (Kurstreiber)–
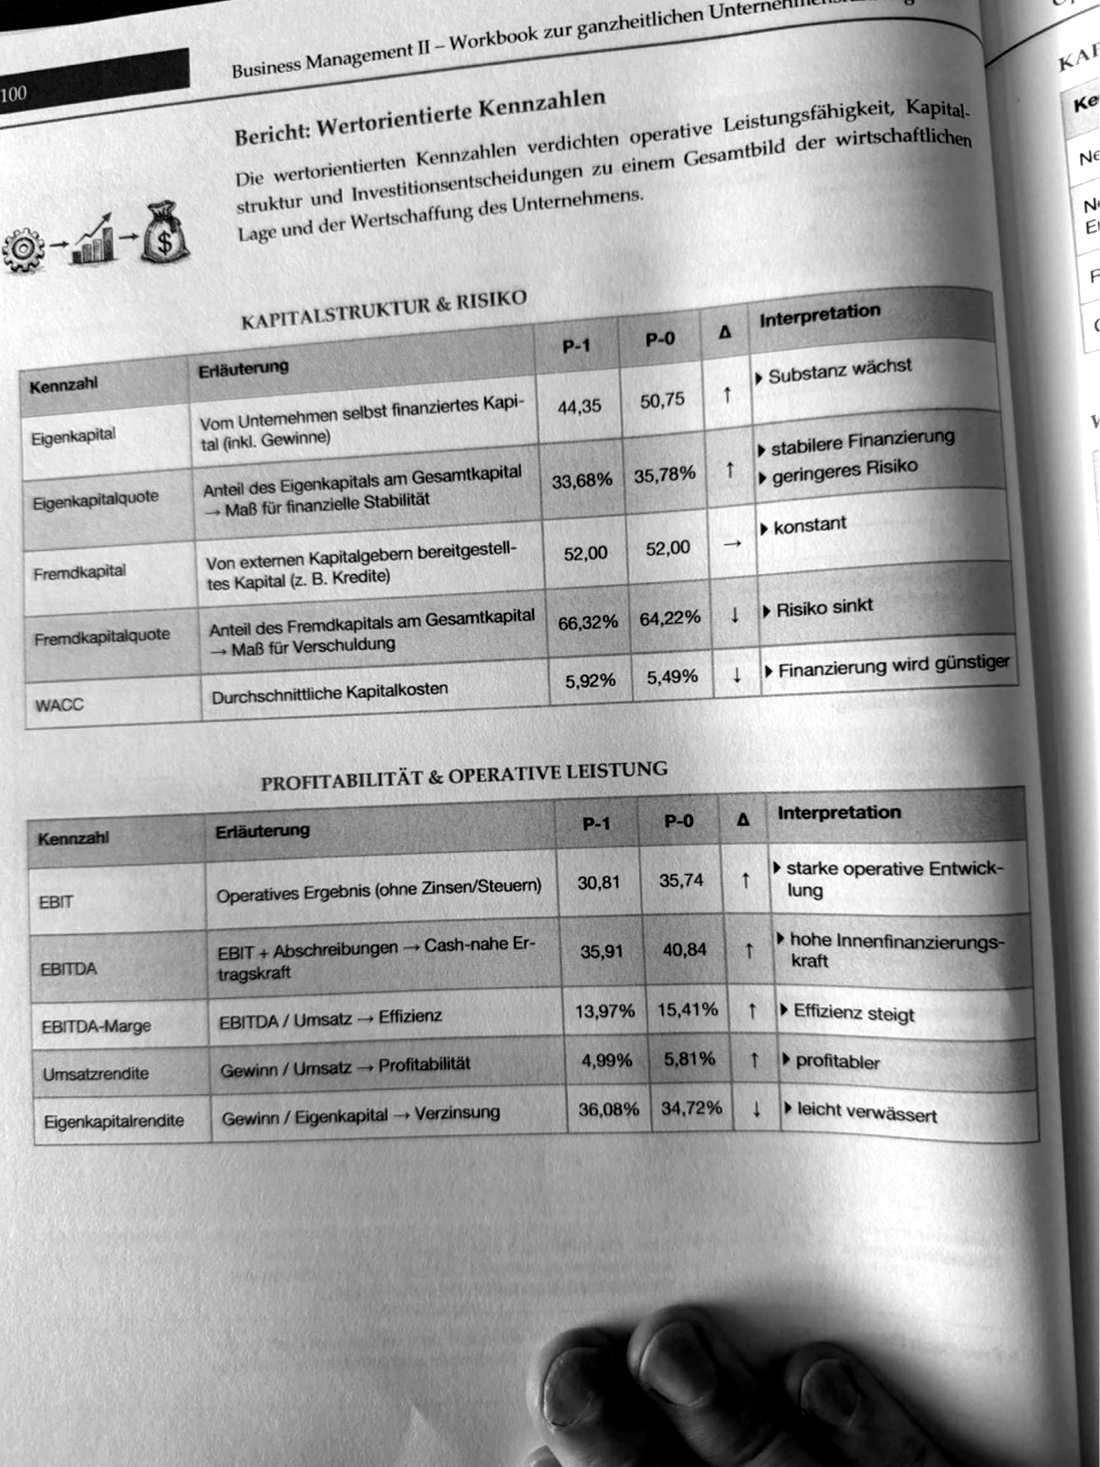
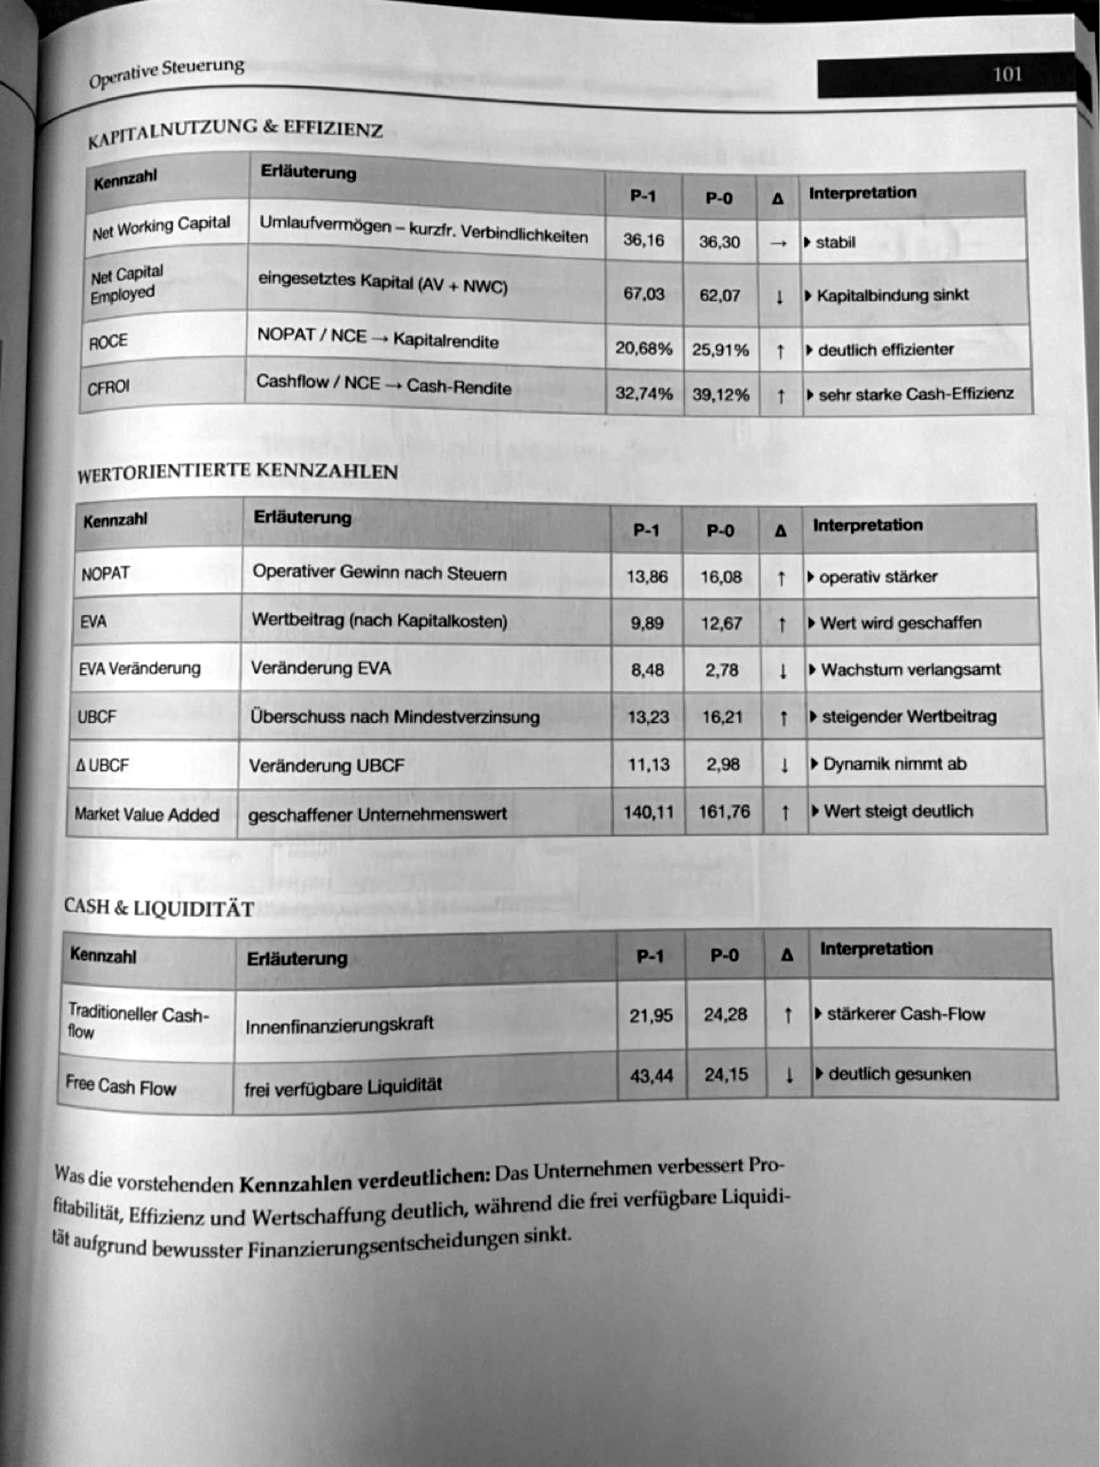
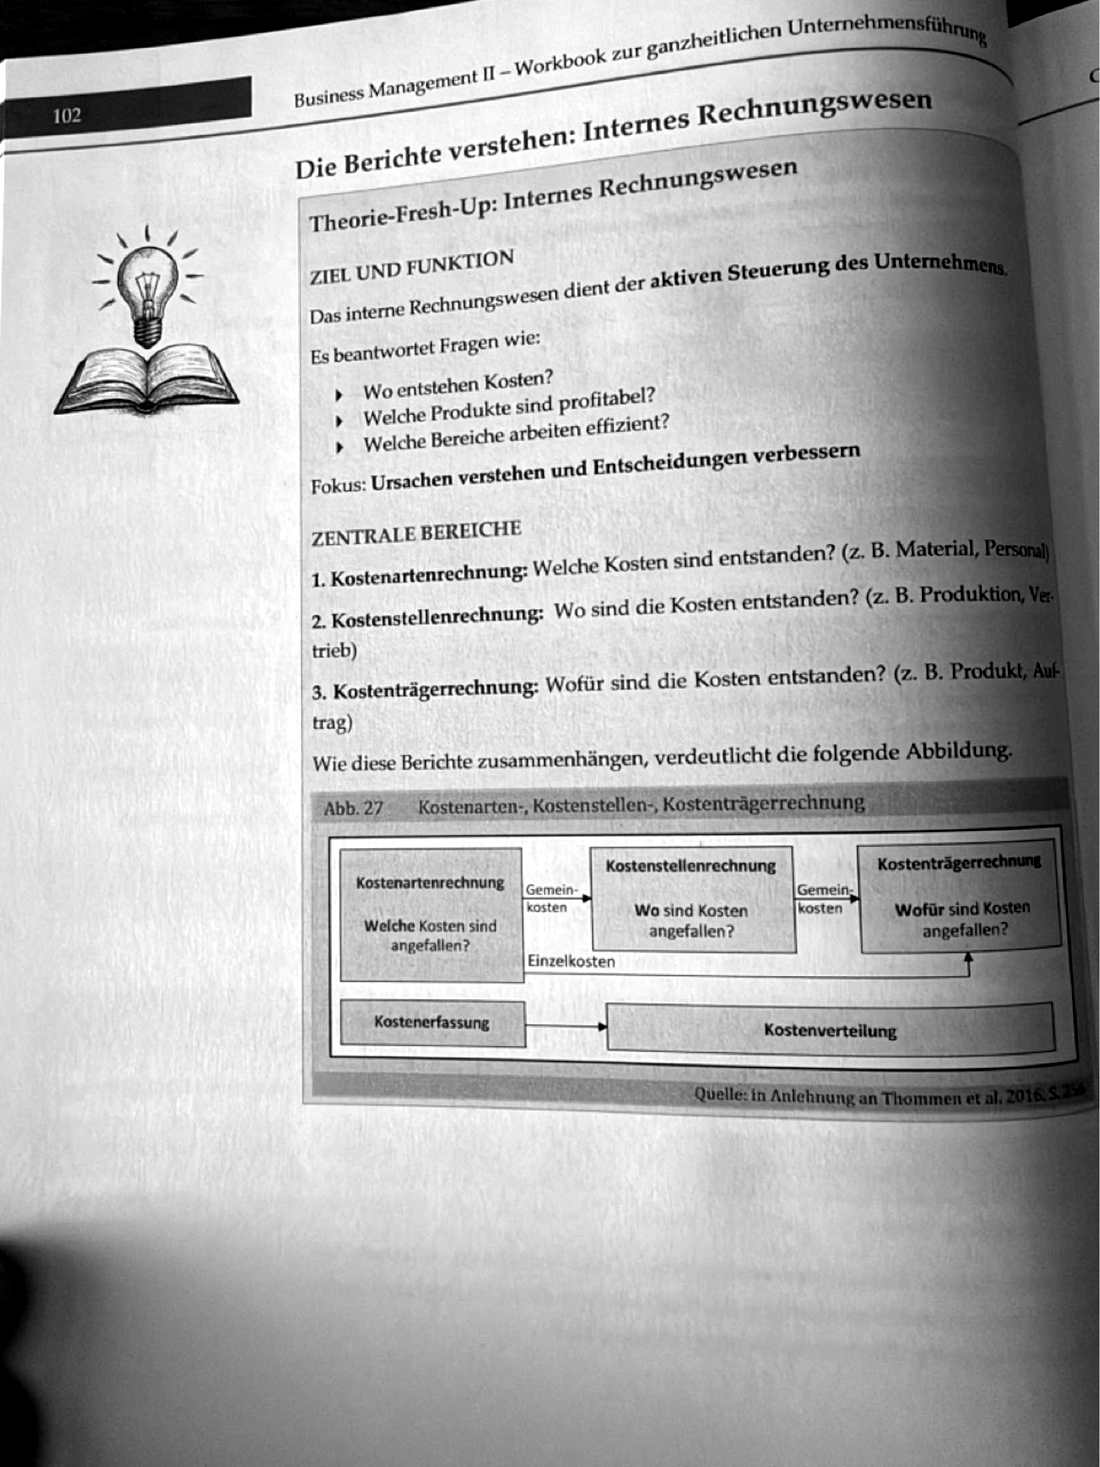
6 Was wäre gewesen, wenn …Kap. IV Berichte, S. 79–117; Wissenscheck S. 6–23
externes Rechnungswesen S. 82–101, internes S. 102–117; Aufträge Leitfragen S. 79–81; Übungstests S. 118–166
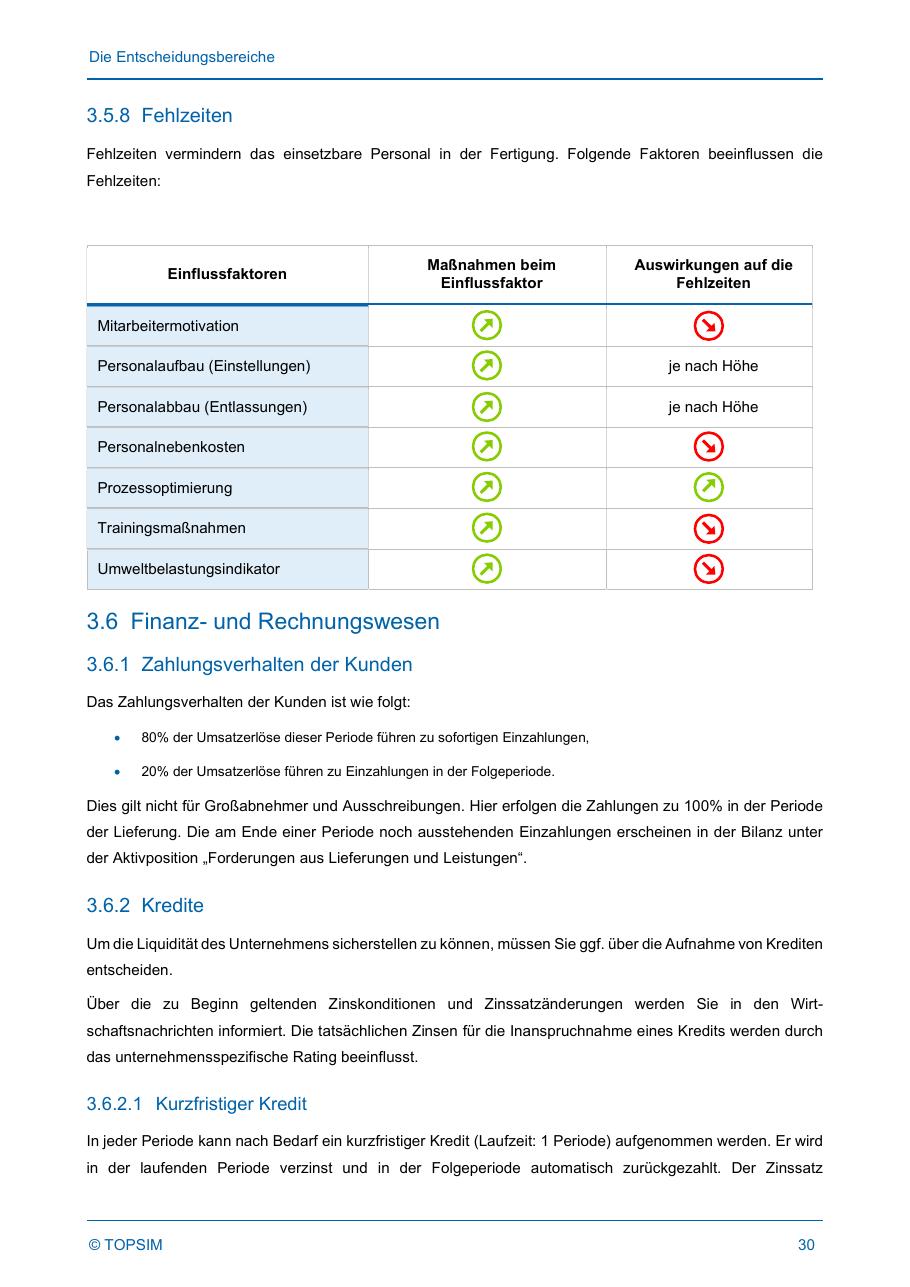
Kap. VI Rechnungswesen S. 140–164; Kap. VII Finanzierung S. 165–1903.1.6.1 Großabnehmer; 3.1.7 Lieferunfähigkeit; 3.6.1 Zahlungsverhalten; 3.6.2 Kredite; 3.6.5 SteuernFolie 6

Lernplan bis Donnerstag

Di 06.10. Zahlen und Eröffnung

Mi 07.10. Frage 6, dein Ressort

Do 08.10. Sitzung 16:00

F1

Folie 1: Titel

Einstieg · 8 Zahlen · 13 Fragen
Folie 1
Antippen öffnet die Folie mit Markierungen im Viewer.
Theorie: Entscheiden: Was-wäre-wenn, Unsicherheit, Komplexität und Methodik
Jede Zahl erklärt

Einleitende Folie

Die Abgabehinweise erlauben eine einleitende Folie zur Vorstellung von Unternehmen und Gruppenmitgliedern. Hier wird nichts bewertet, aber hier beginnt die Sitzung: Antrag und Anspruch mündlich – die Zahlen dazu stehen unten, jede mit Karte.

Was draufsteht

Nur der Titel: „Vorlage des Vorstands von Unternehmen 7 (Team MA-U7) zur Aufsichtsratssitzung am 08.10.2026“ mit COPYFIX-Logo.

Was Eckardt prüft

Die Abgabehinweise erlauben eine einleitende Folie zur Vorstellung des Unternehmens und der Gruppenmitglieder. Eckardt wird hier nichts prüfen, aber er könnte mit „Stellen Sie uns Ihre Vorlage in einer Minute vor“ beginnen.

Gut so

  • Schlicht, einheitlich im COPYFIX-Design, keine Floskeln.

Jede Zahl erklärt 0 auf der Folie · 8 mündlich dazu

Zahl auf der Folie antippen oder einen Chip wählen. Jede Karte sagt: was ist das, woher kommt sie, wie ist sie gerechnet, was sagt sie, was heißt das für uns, warum so – und der Satz, mit dem du sie in der Sitzung sagst. Graue Chips sind Zahlen, die nicht auf der Folie stehen und mündlich dazukommen.

Folie 1
mündlich dazu

Lücken und deine Antwort

Kein Beschlussantrag, keine Tagesordnung, keine Kennzahlen zur Ausgangslage.
Mündlich eröffnen: „Wir bitten um Zustimmung zu Organisation, Zielsystem und Wettbewerbsstrategie sowie zum Investitionsrahmen von 43 Mio. € Anlagen in P2 und P4 mit 20 Mio. € langfristigem Kredit.“ Dazu die Lage in einem Satz: Kurs 197 €, Umsatz 129 Mio. €, 43.000 Geräte, Kasse 0,85 Mio. € bei 27 Mio. € Kredit.

Zahlen mit Quelle (Kurzliste)

GrößeWertQuelle
Kurs P0196,91 €Probe S. 1
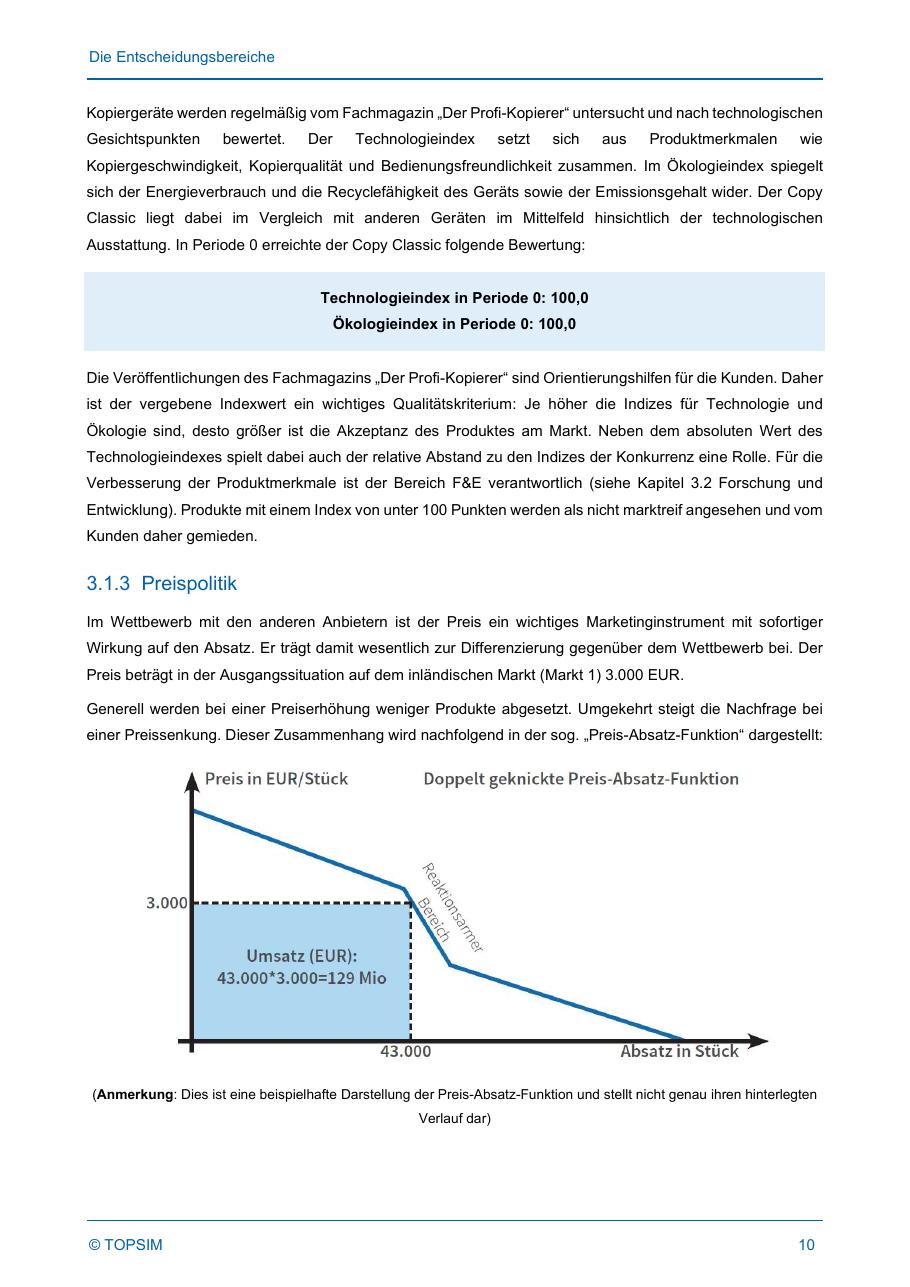
Umsatz P0129,0 Mio. € (43.000 × 3.000 €)Probe S. 1
Kasse P00,85 Mio. € bei 27 Mio. € KreditU1 S. 14

Mündlich ergänzen

  • Vorstellung: fünf Ressorts, du: Finanz- und Rechnungswesen, Eingabe der Entscheidungen, Soll-Ist nach jedem Bericht.
  • Beschlussvorlage in einem Satz (siehe Lücken).

Angedockt: Aufgabenstellung, Eckardts Zuordnung, Buchseiten, Handbuch, Berichte

Jede Seite antippen öffnet sie im Viewer mit Markierungen; „Groß lesen“ zeigt alle Seiten eines Blocks untereinander.

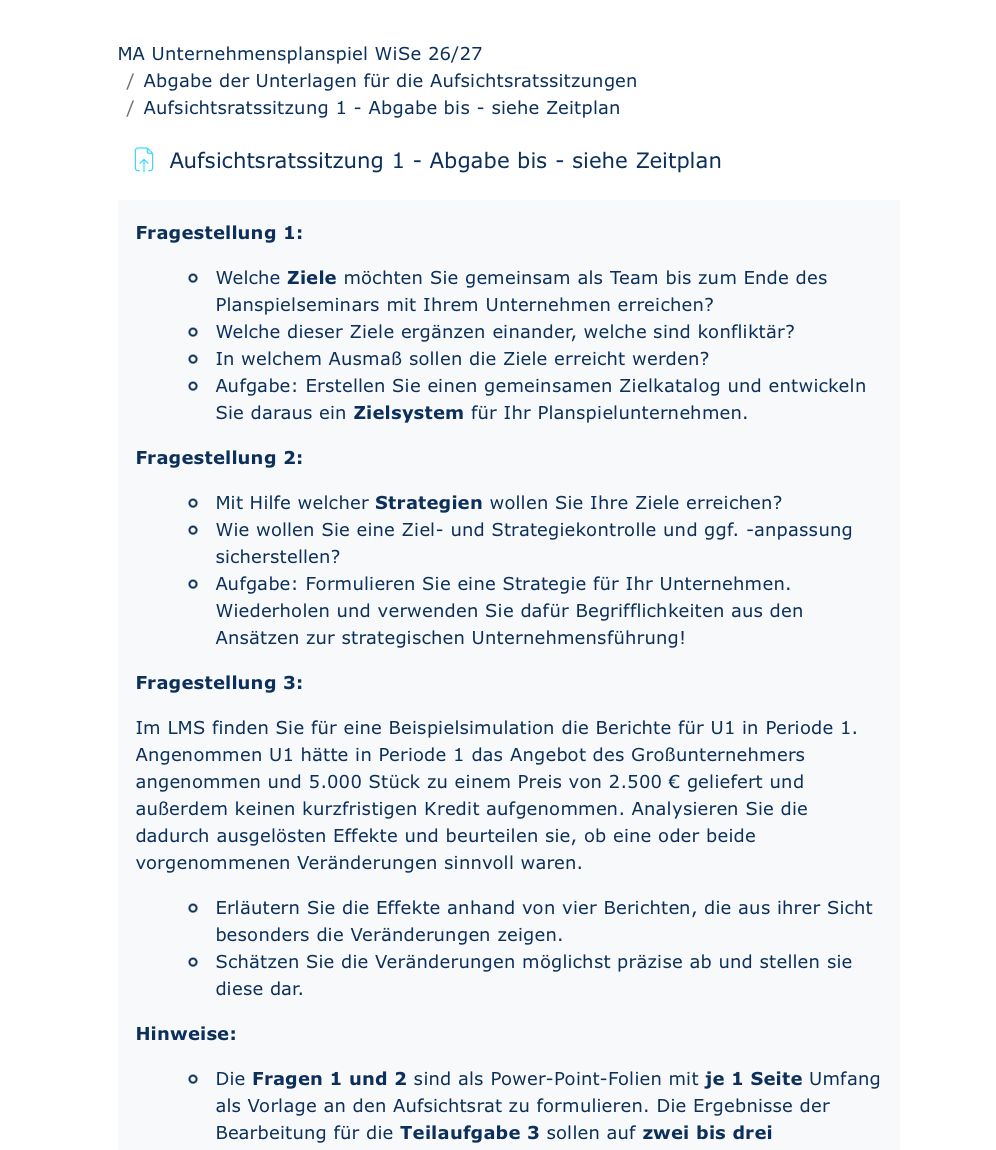
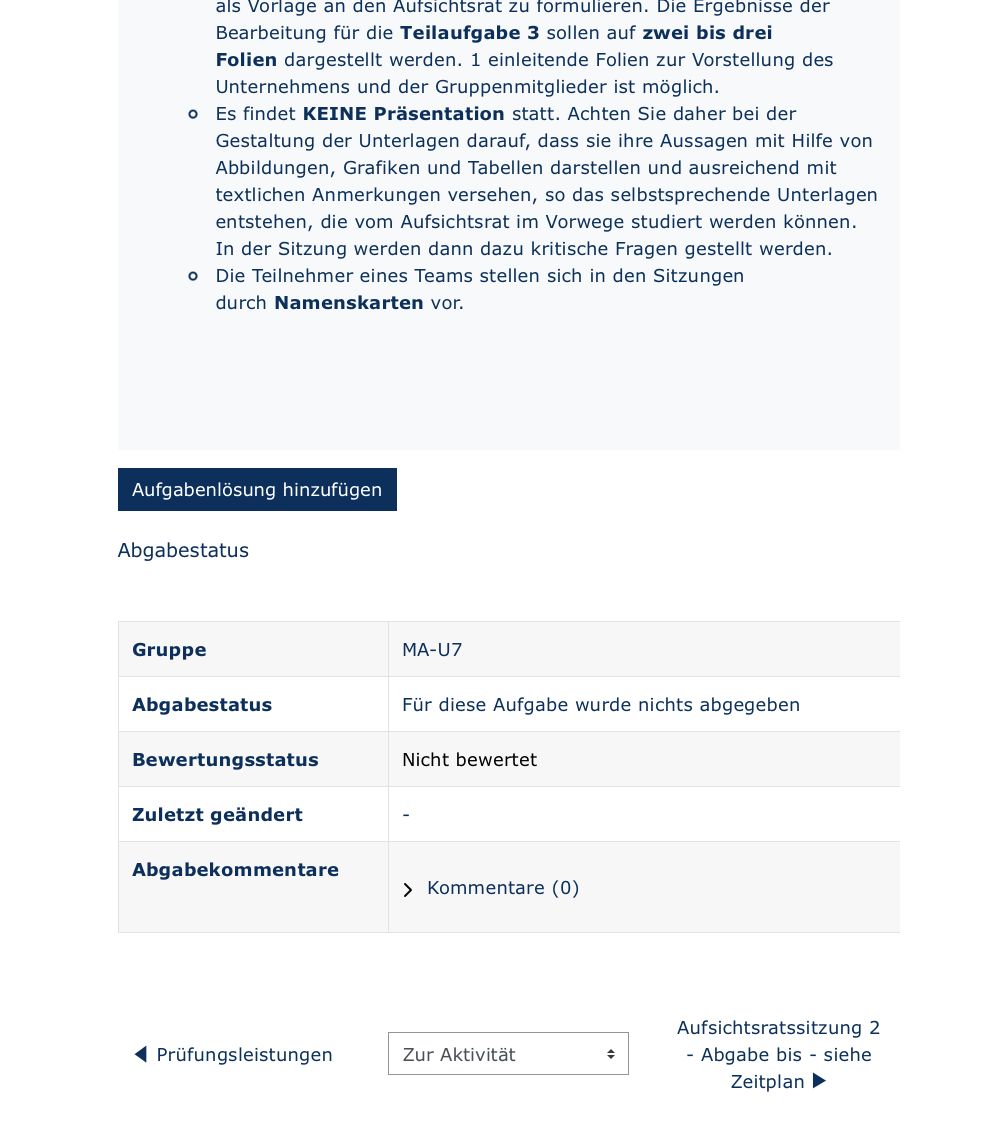
Aufgabenstellung und Hinweise (Moodle)3 Seiten · 4 Markierungen
Hinweise: Disputation, ein Drittel der Zeit auf Frage 6, alle beteiligen sich, Namenskarten; einleitende Folie erlaubt.
Moodle: Aufgabenstellung Seite 4
Frage 6, Hinweise
Moodle: Aufgabenstellung Seite 5
Abgabebereich (alte Fassung), Fragestellung 1–3
Moodle: Aufgabenstellung Seite 6
Abgabebereich, Hinweise und Abgabestatus
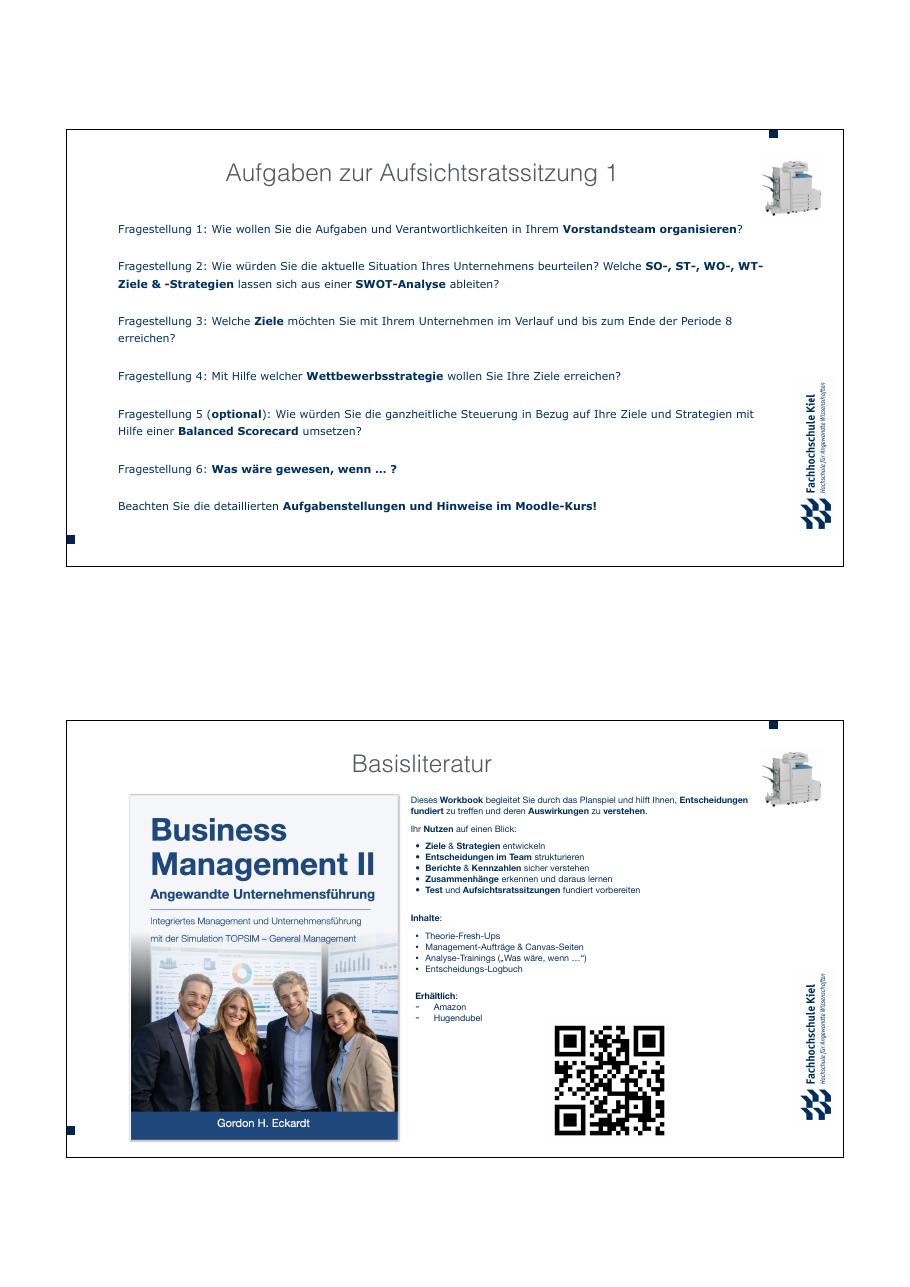
Eckardts Input: Aufgaben und Zeitplan2 Seiten · 1 Markierungen
Folie 3 des Inputs nennt die sechs Fragestellungen.
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 1
Folien 1–2: Titel · Zeitplan zur Veranstaltung
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 2
Folien 3–4: Aufgaben zur Aufsichtsratssitzung 1 (sechs Fragestellungen) · Basisliteratur (Workbook)
Zeitplan und Bewertung1 Seiten · 5 Markierungen
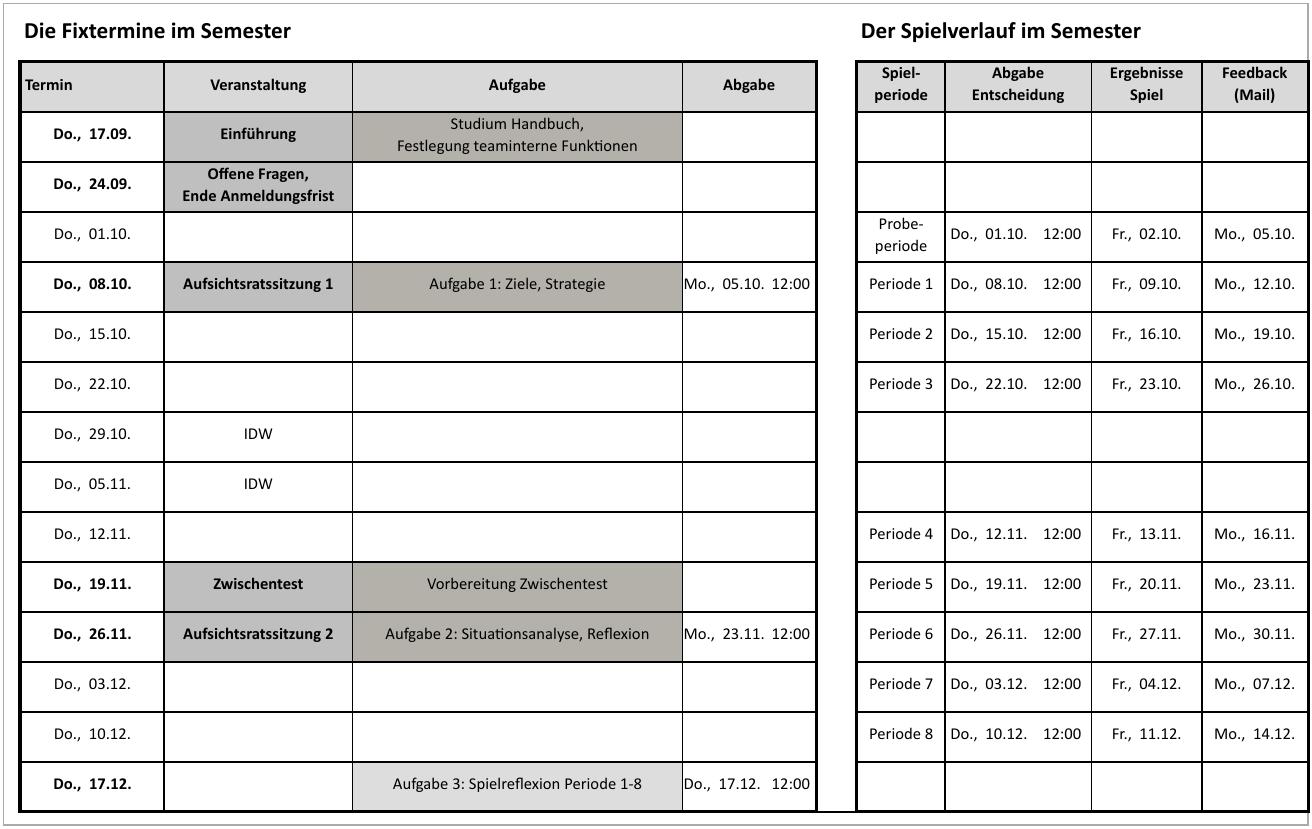
Termine des Semesters.
Zeitplan WiSe 26/27 Seite 1
Zeitplan zur Veranstaltung: Fixtermine und Spielverlauf im Semester (WS 2026-27)
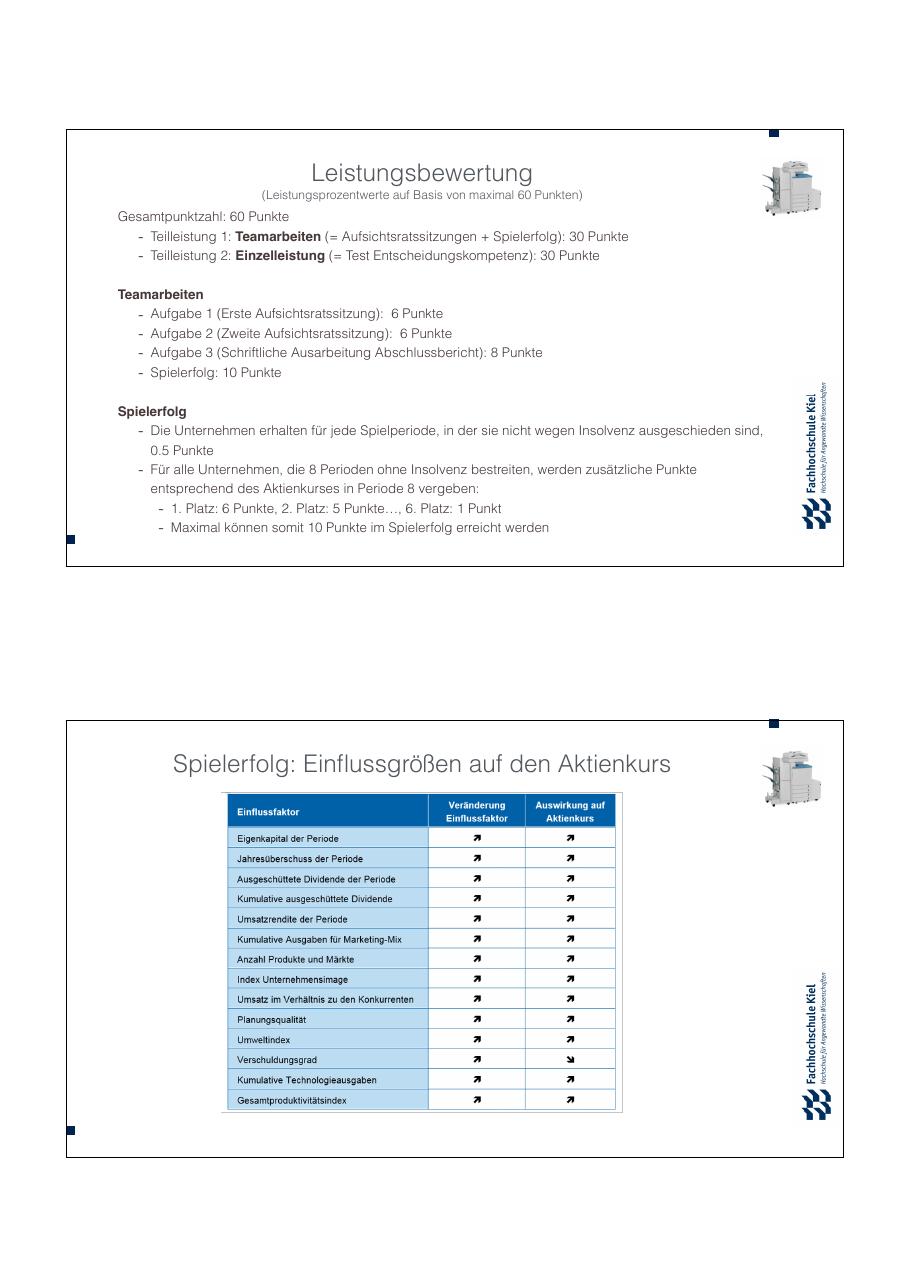
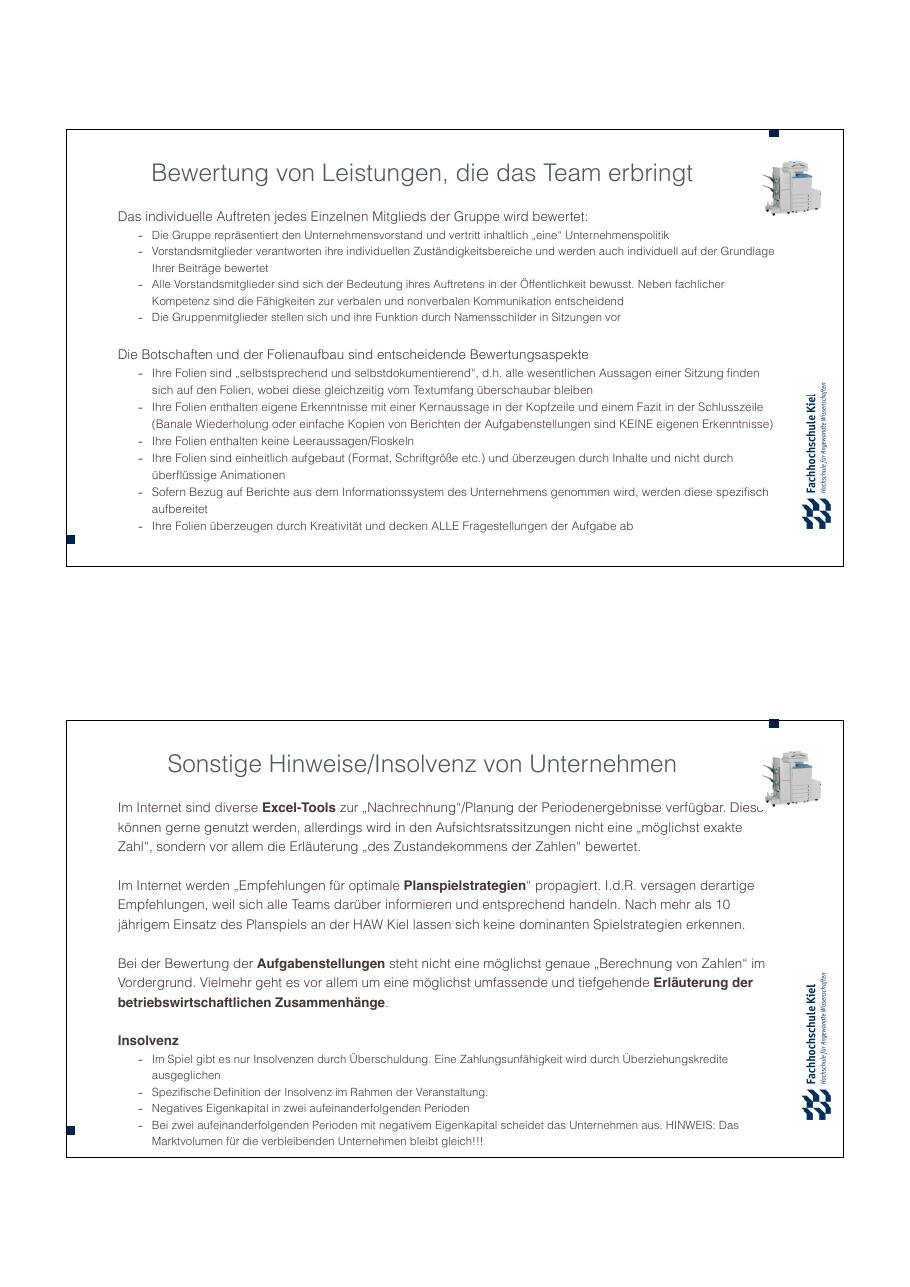
Einführung: Leistungsbewertung, Auftreten, Spielerfolg2 Seiten · 11 Markierungen
Einzelbewertung, Namensschilder, selbstsprechende Folien, Zustandekommen der Zahlen.
Einführung Planspiel (Eingangspräsentation) Seite 8
Leistungsbewertung · Spielerfolg: Einflussgrößen auf den Aktienkurs
Einführung Planspiel (Eingangspräsentation) Seite 9
Bewertung von Leistungen, die das Team erbringt · Sonstige Hinweise/Insolvenz von Unternehmen

Theorie zu dieser Folie

Entscheiden: Was-wäre-wenn, Unsicherheit, Komplexität und Methodik5 Karten

Was-wäre-wenn-Analyse: eine Entscheidung durch die Berichte verfolgen

Eine Was-wäre-wenn-Analyse ändert genau eine Annahme und rechnet durch, was sich in den Berichten verändert; alles andere bleibt gleich (ceteris paribus). Gelesen wird in der Reihenfolge der Wirkungskette: zuerst die Berichte, die die Entscheidung direkt berühren, dann die abgeleiteten. Der Rechenweg wird sichtbar gemacht: Ursache, neuer Wert, Veränderung. Das Modell kennt keine Zufallsgrößen, jede Abweichung lässt sich erklären. Beim Runden gilt: Die Veränderung ist die Differenz der gerundeten Werte, damit die Summen aufgehen. Eckardt bewertet die Erläuterung, wie eine Zahl zustande kommt, nicht eine möglichst exakte Zahl.

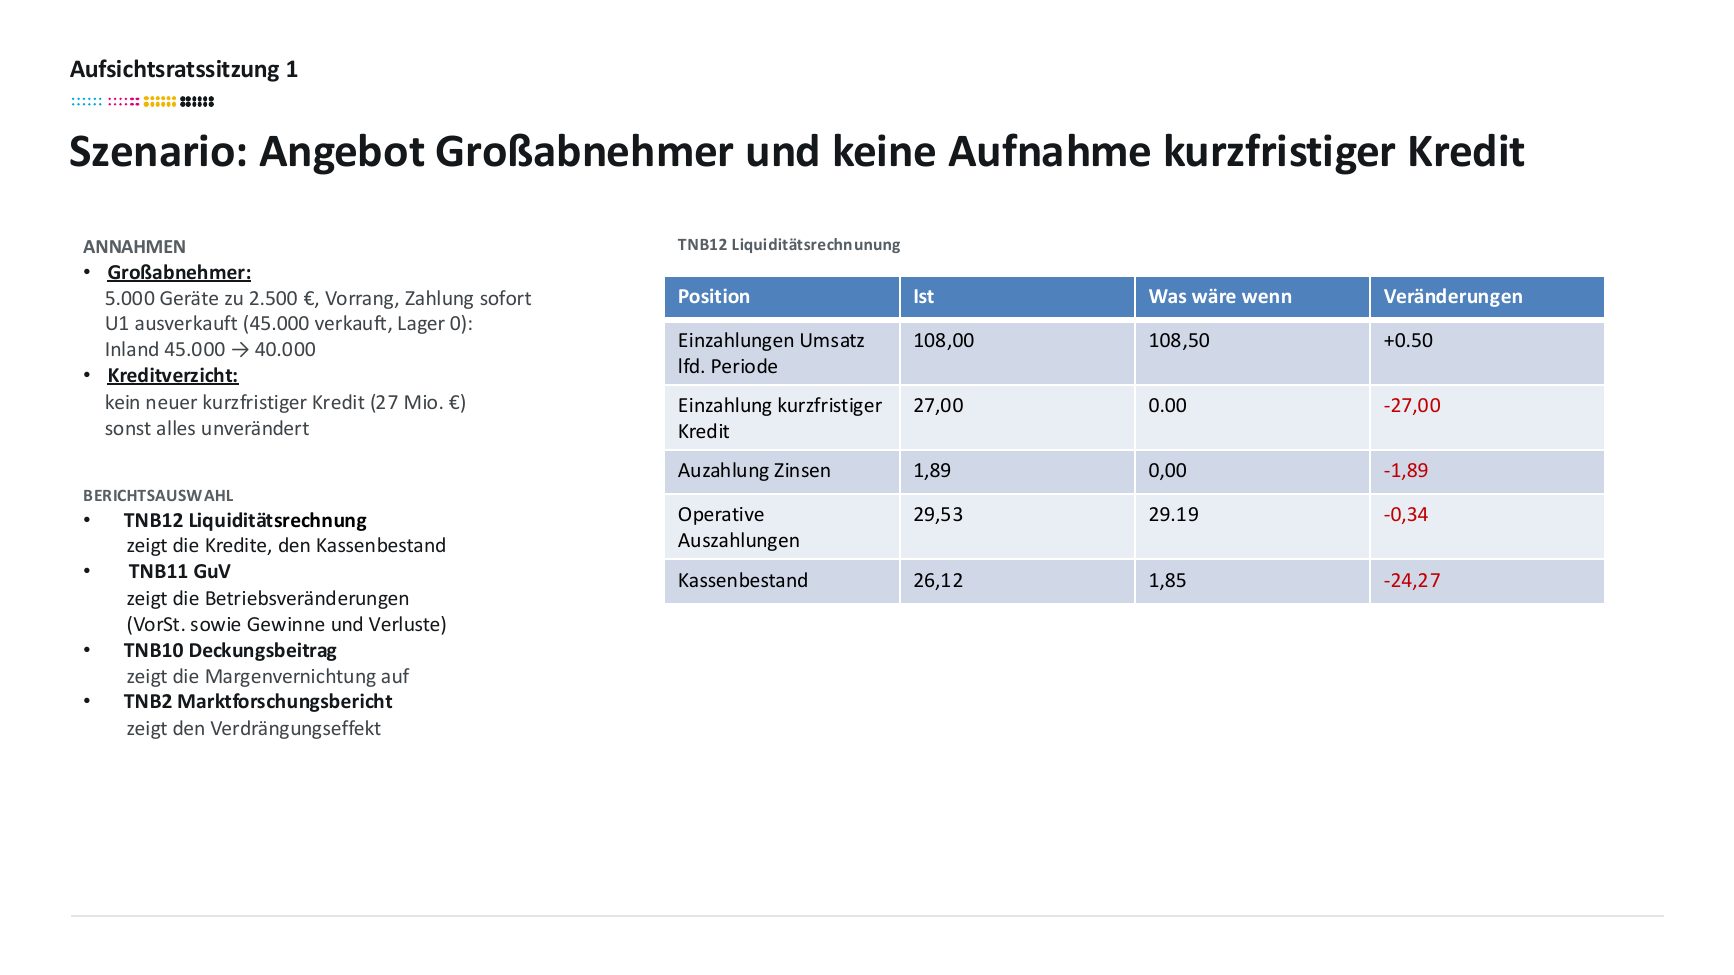
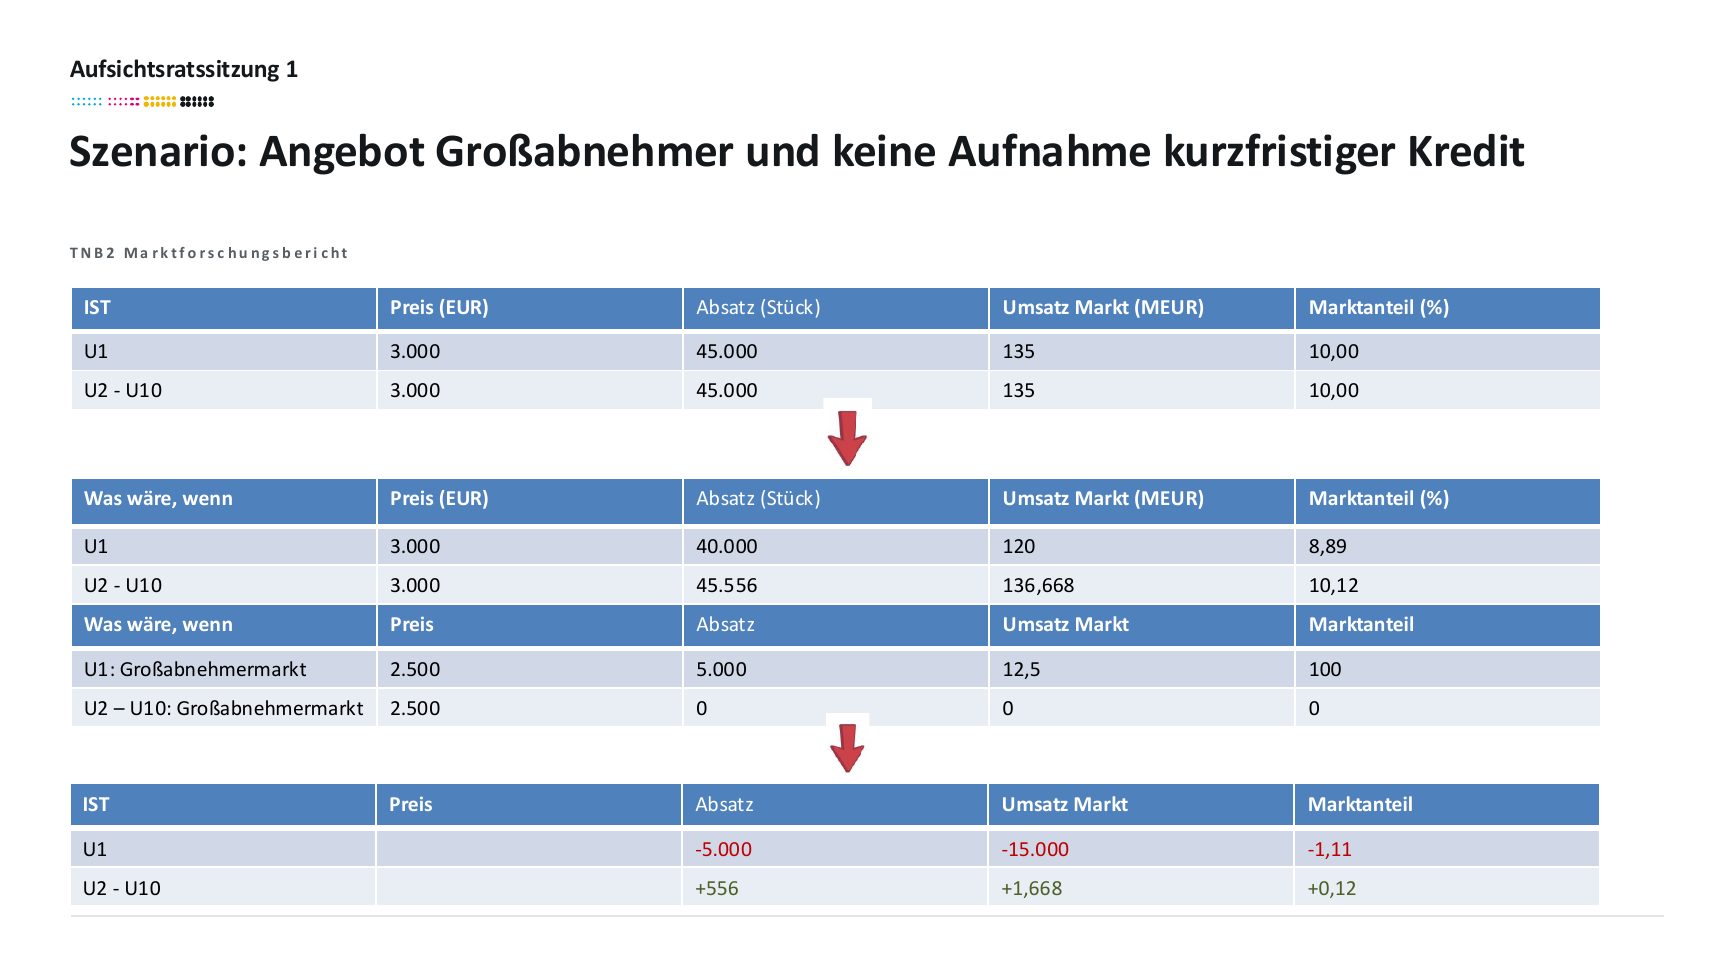
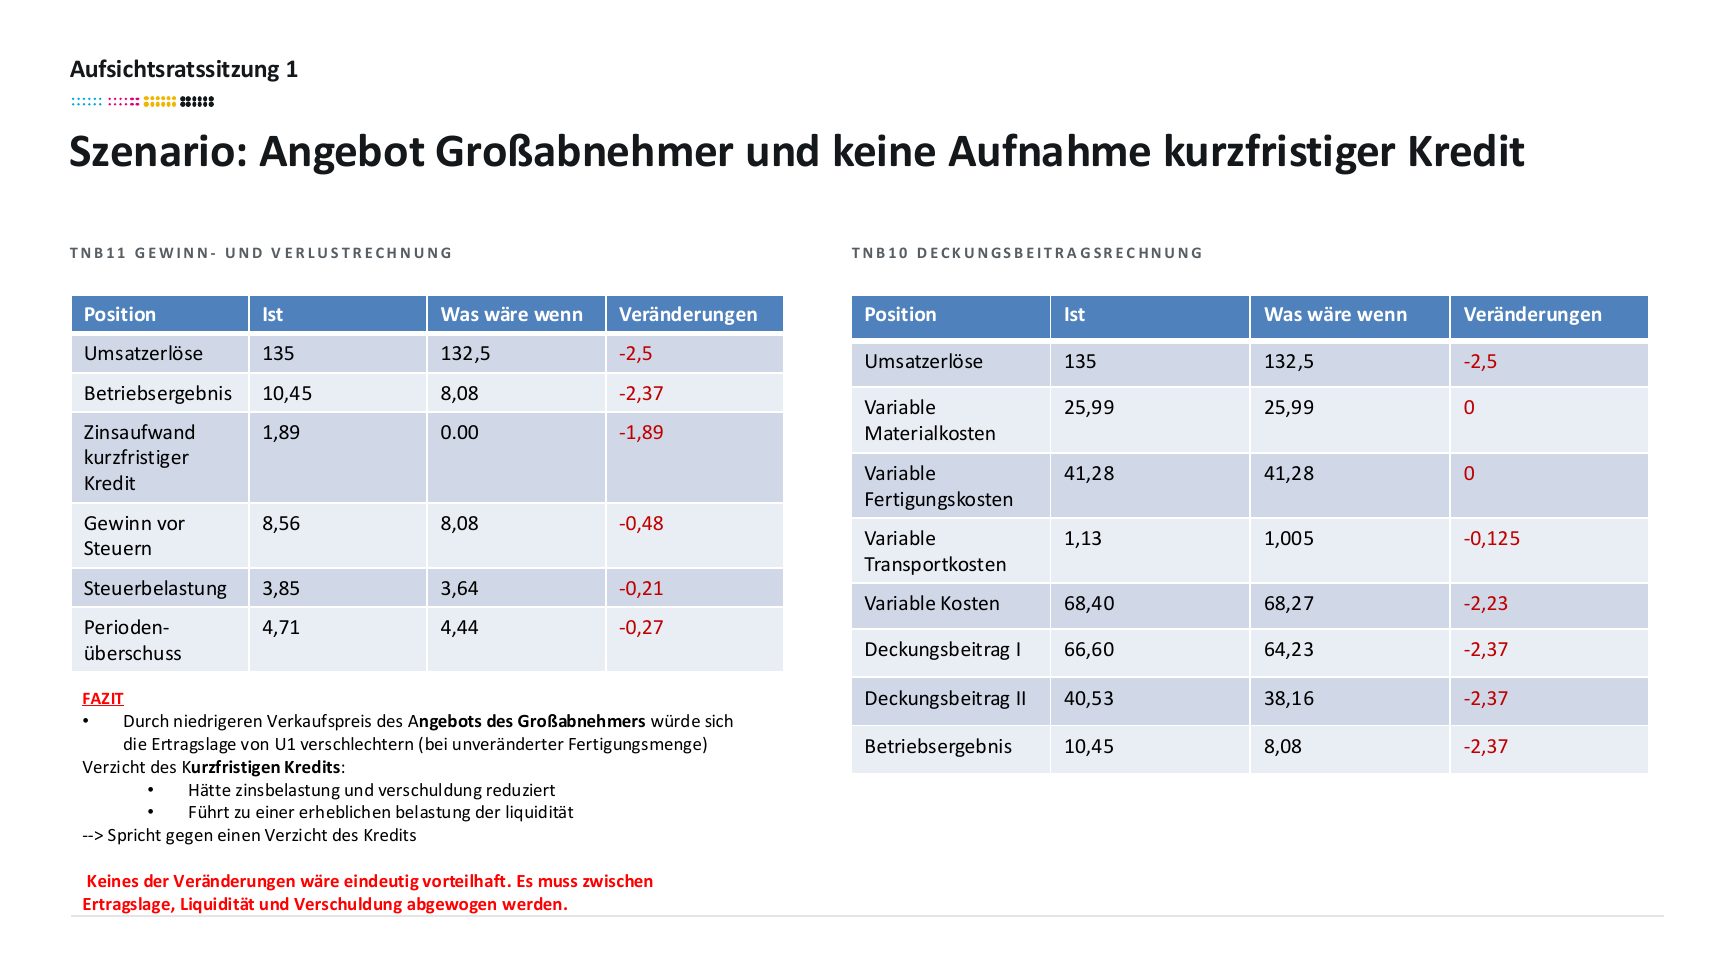
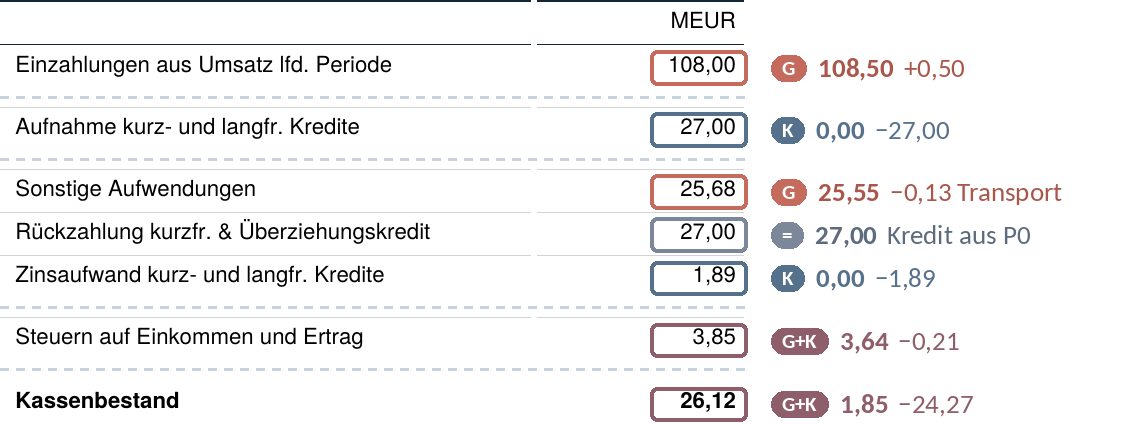
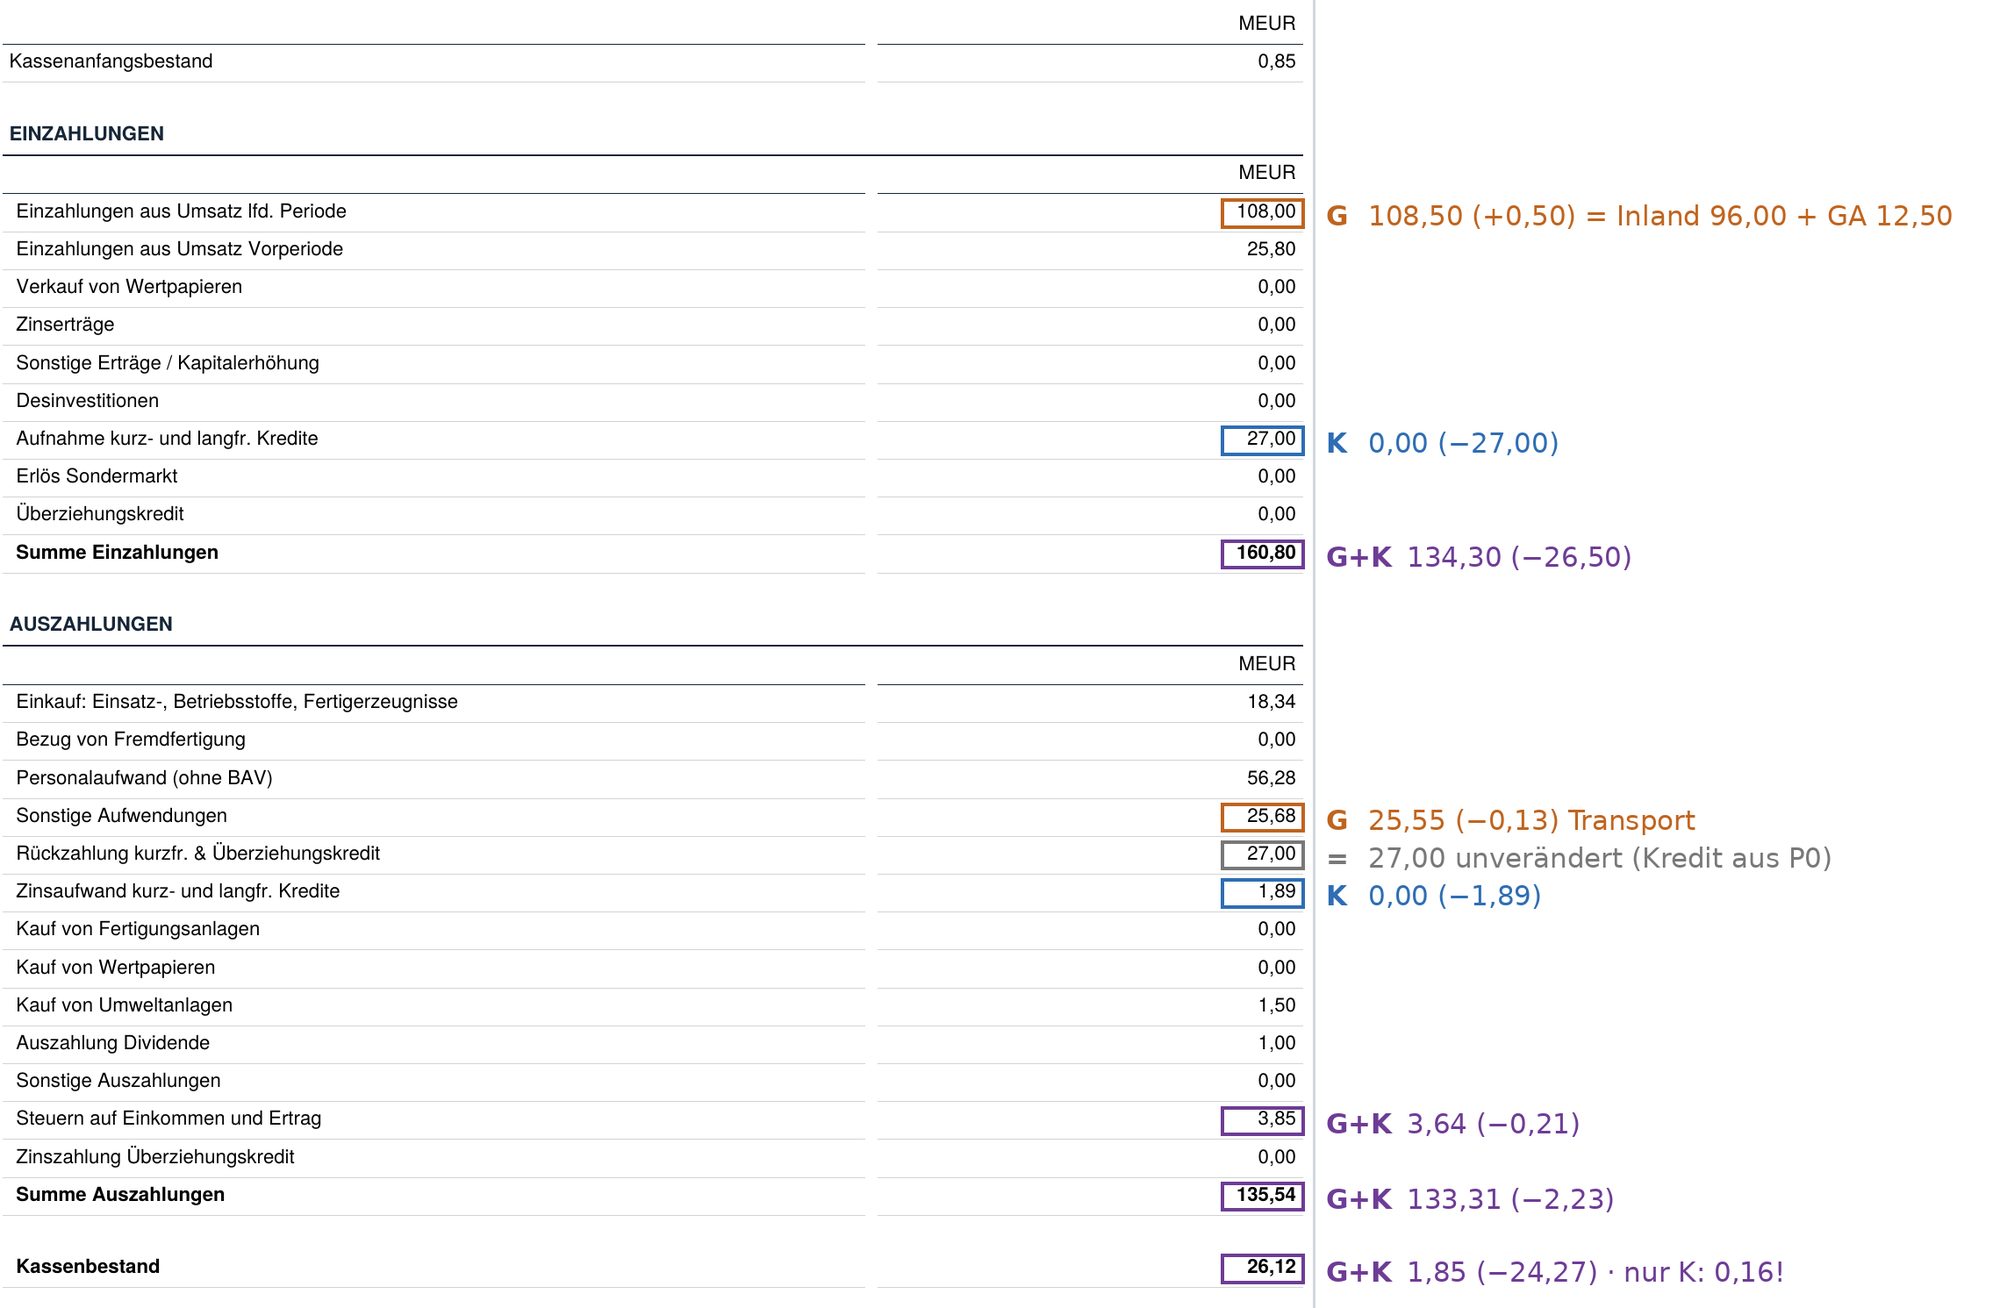
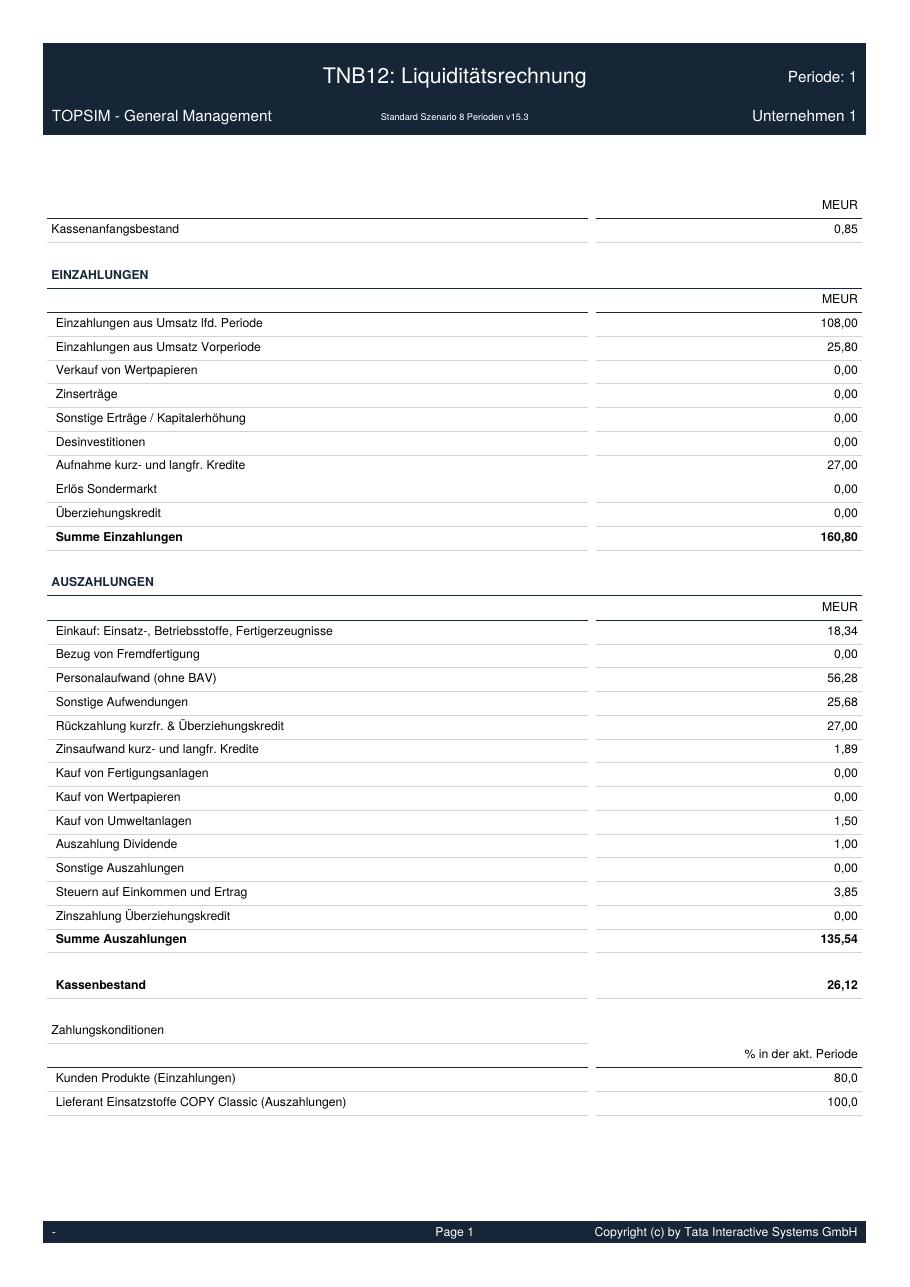
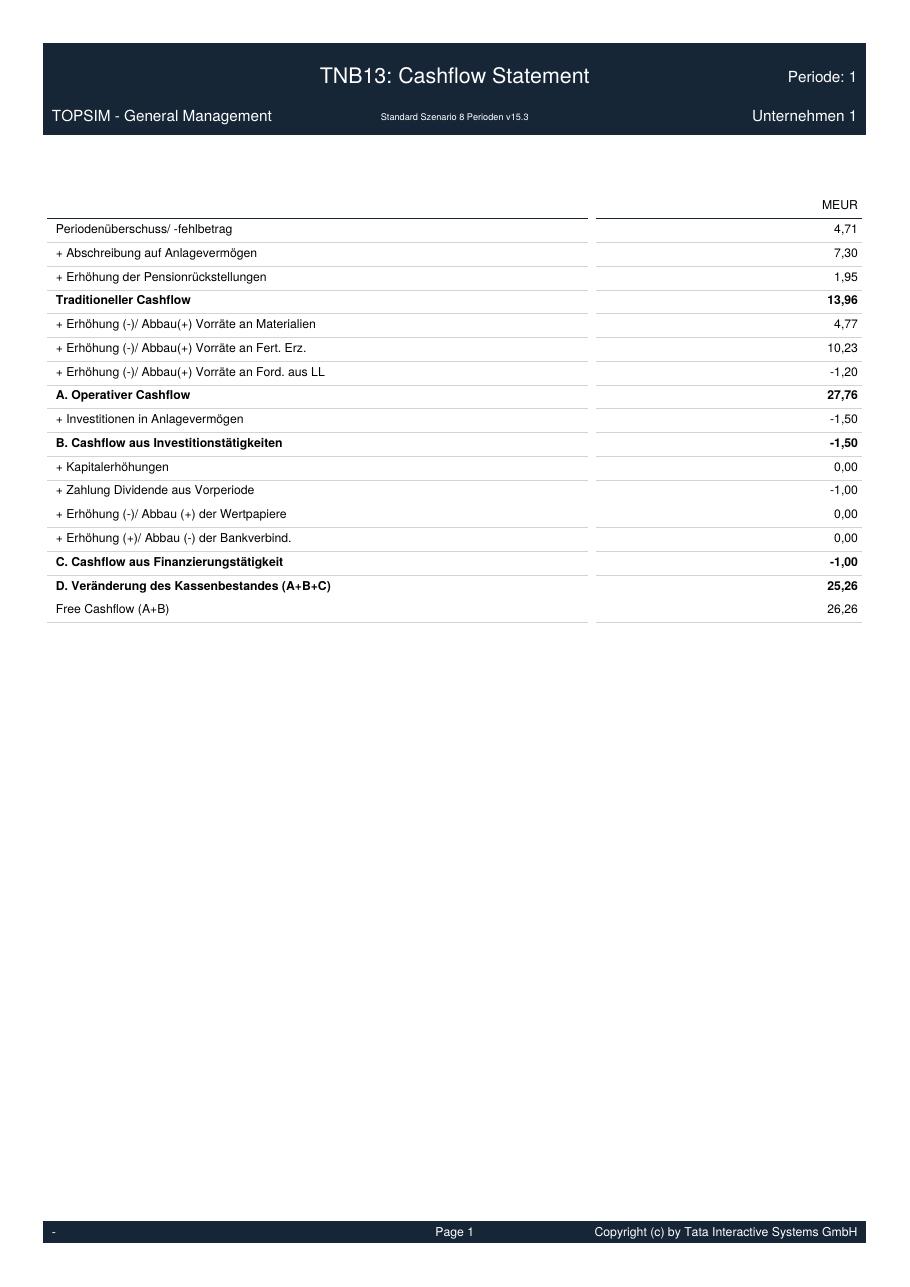
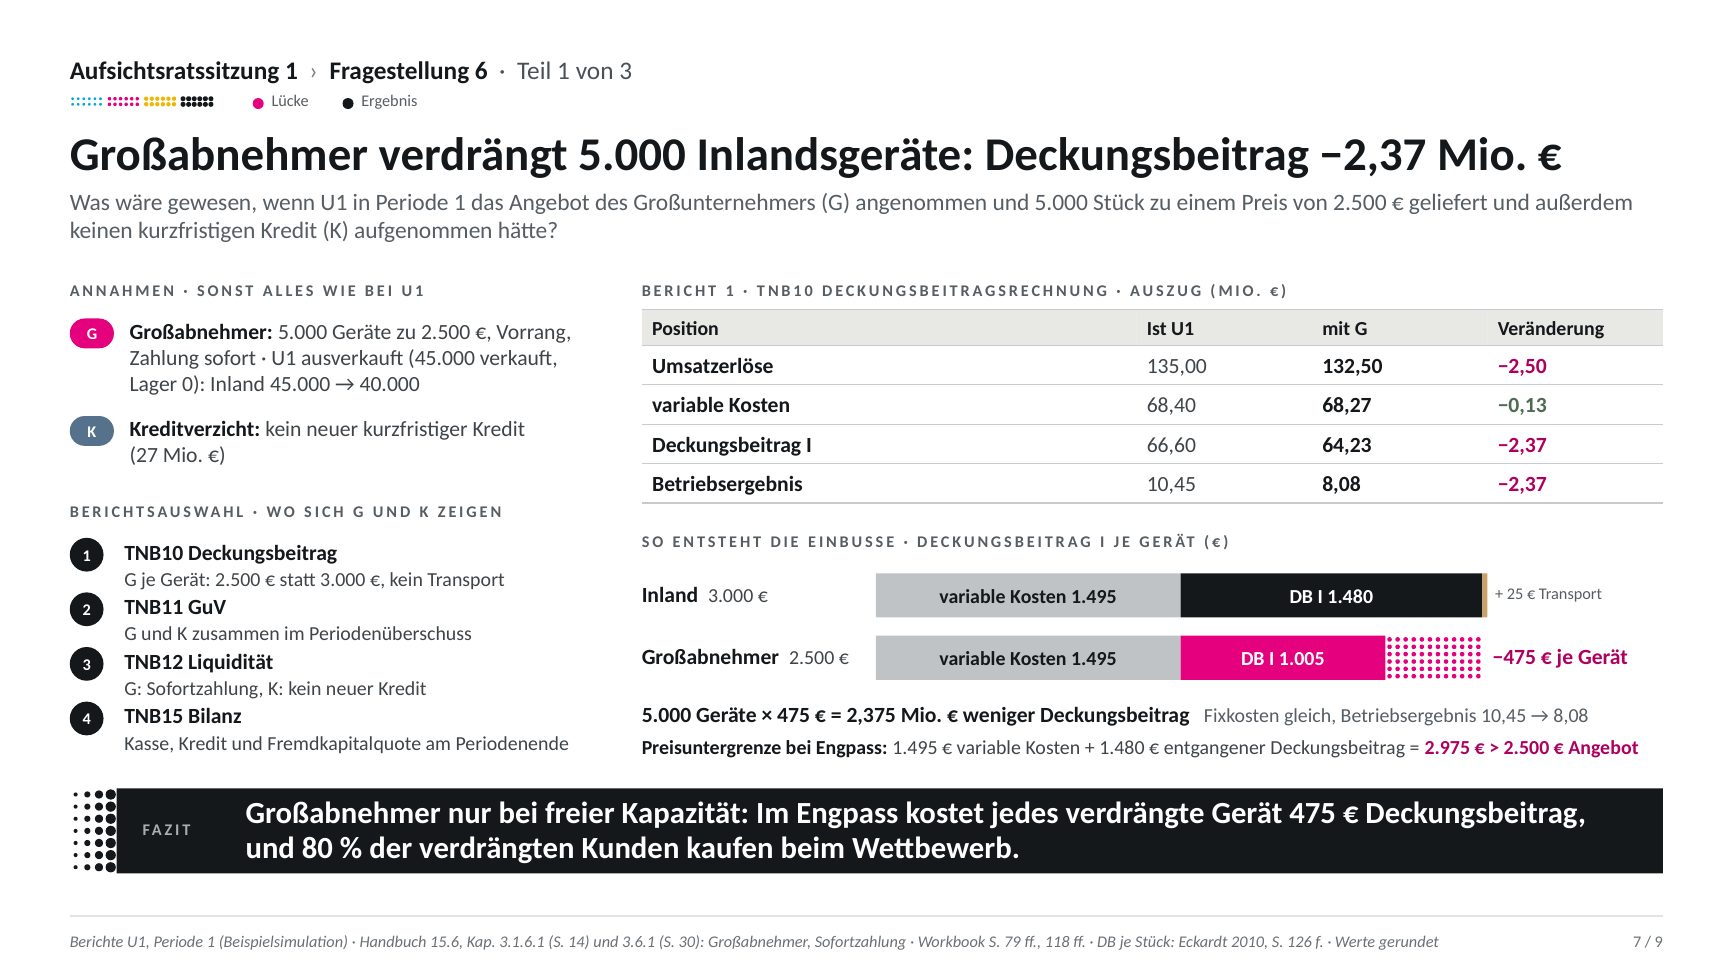
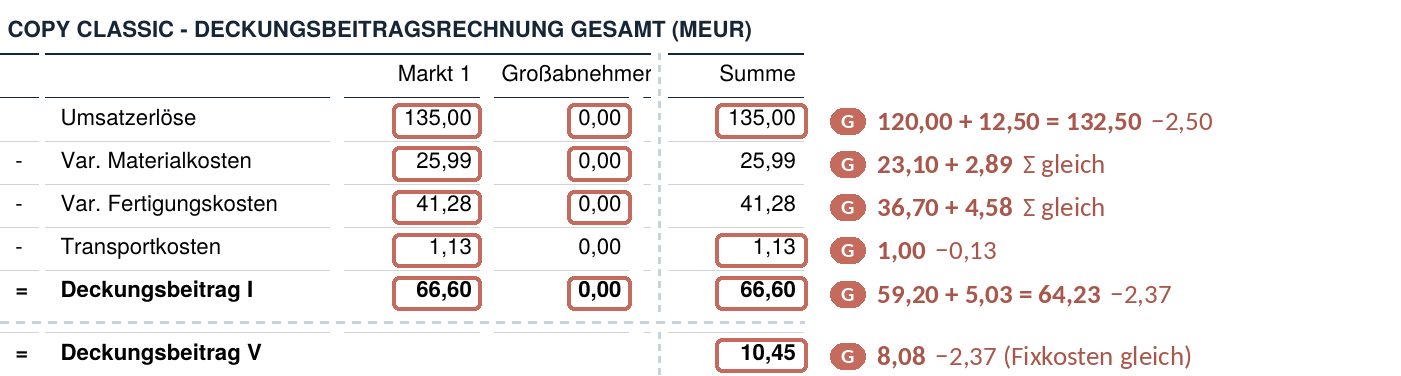
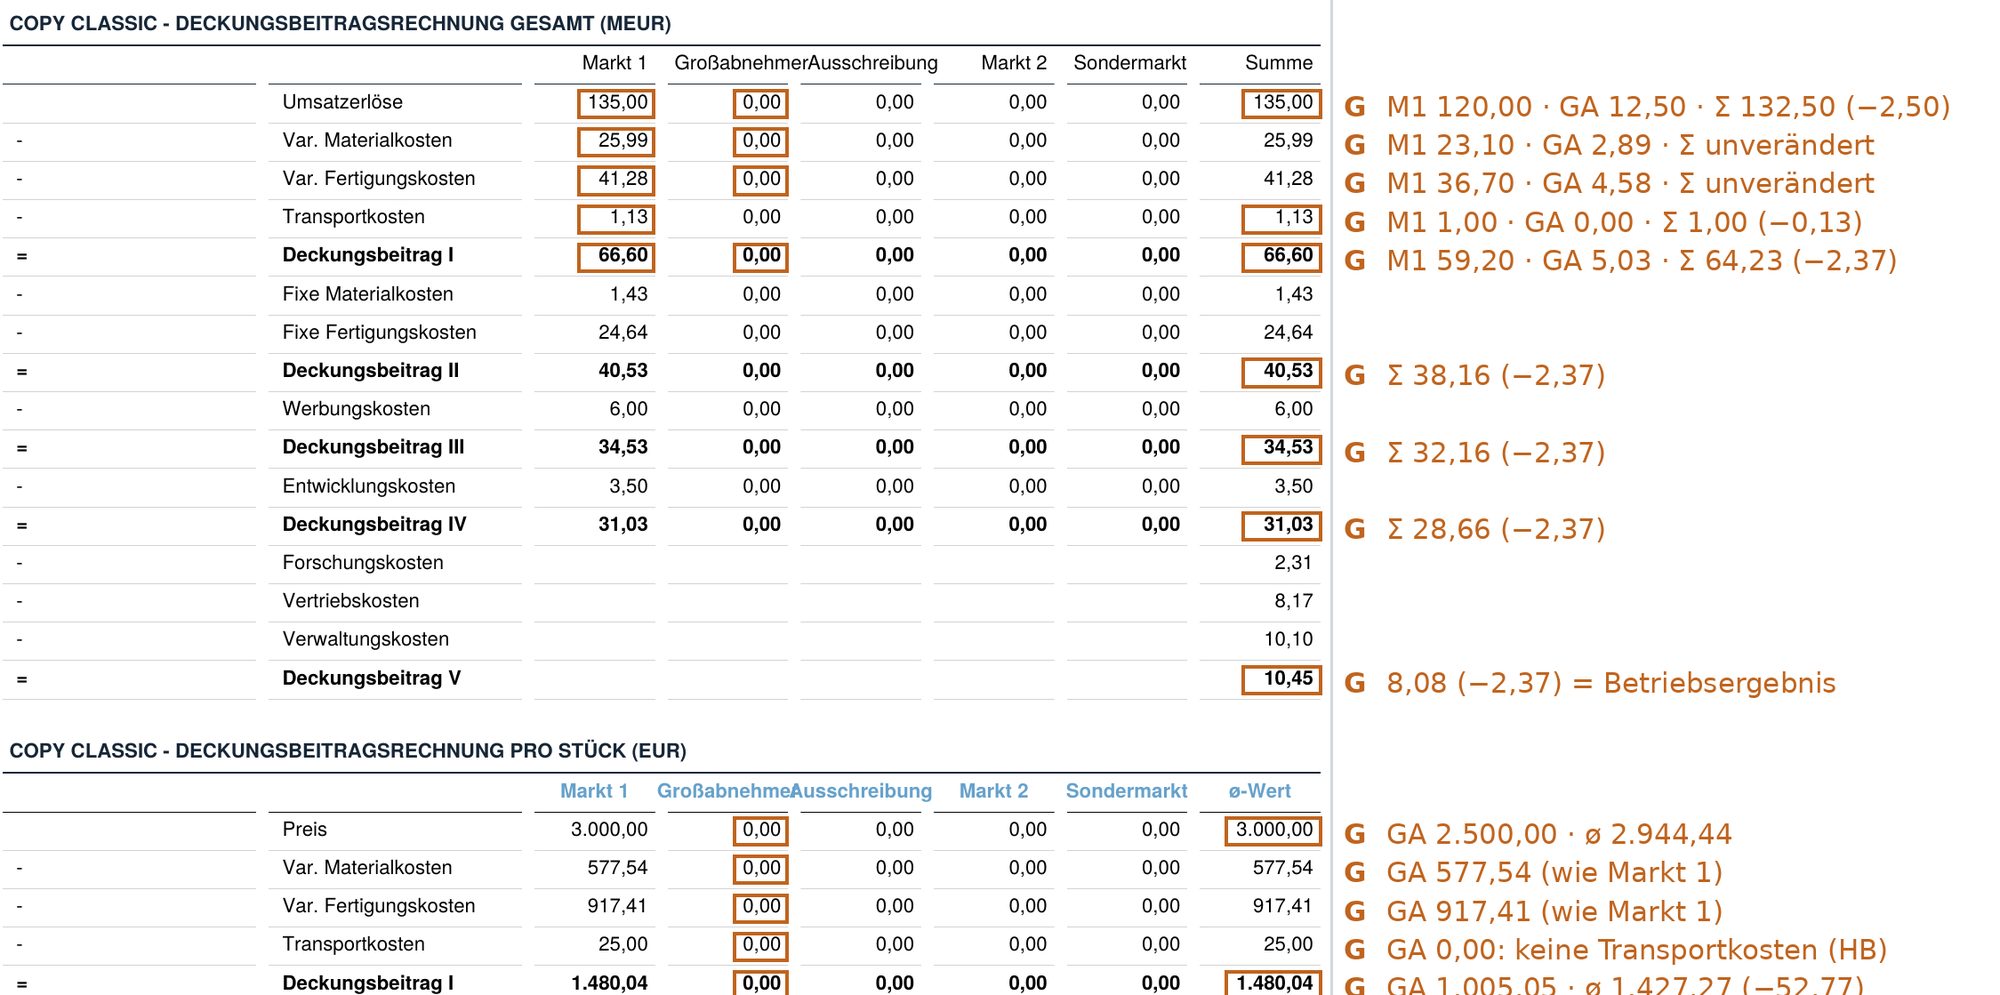
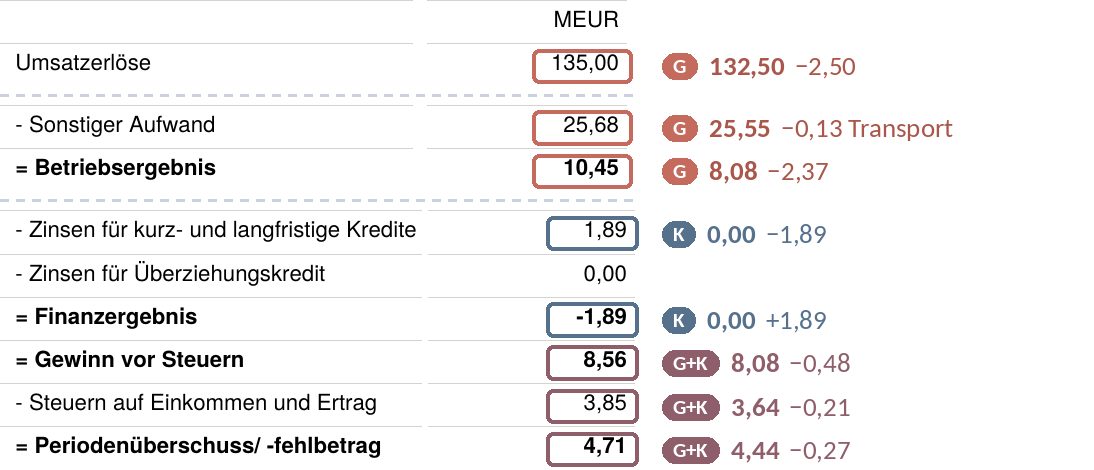
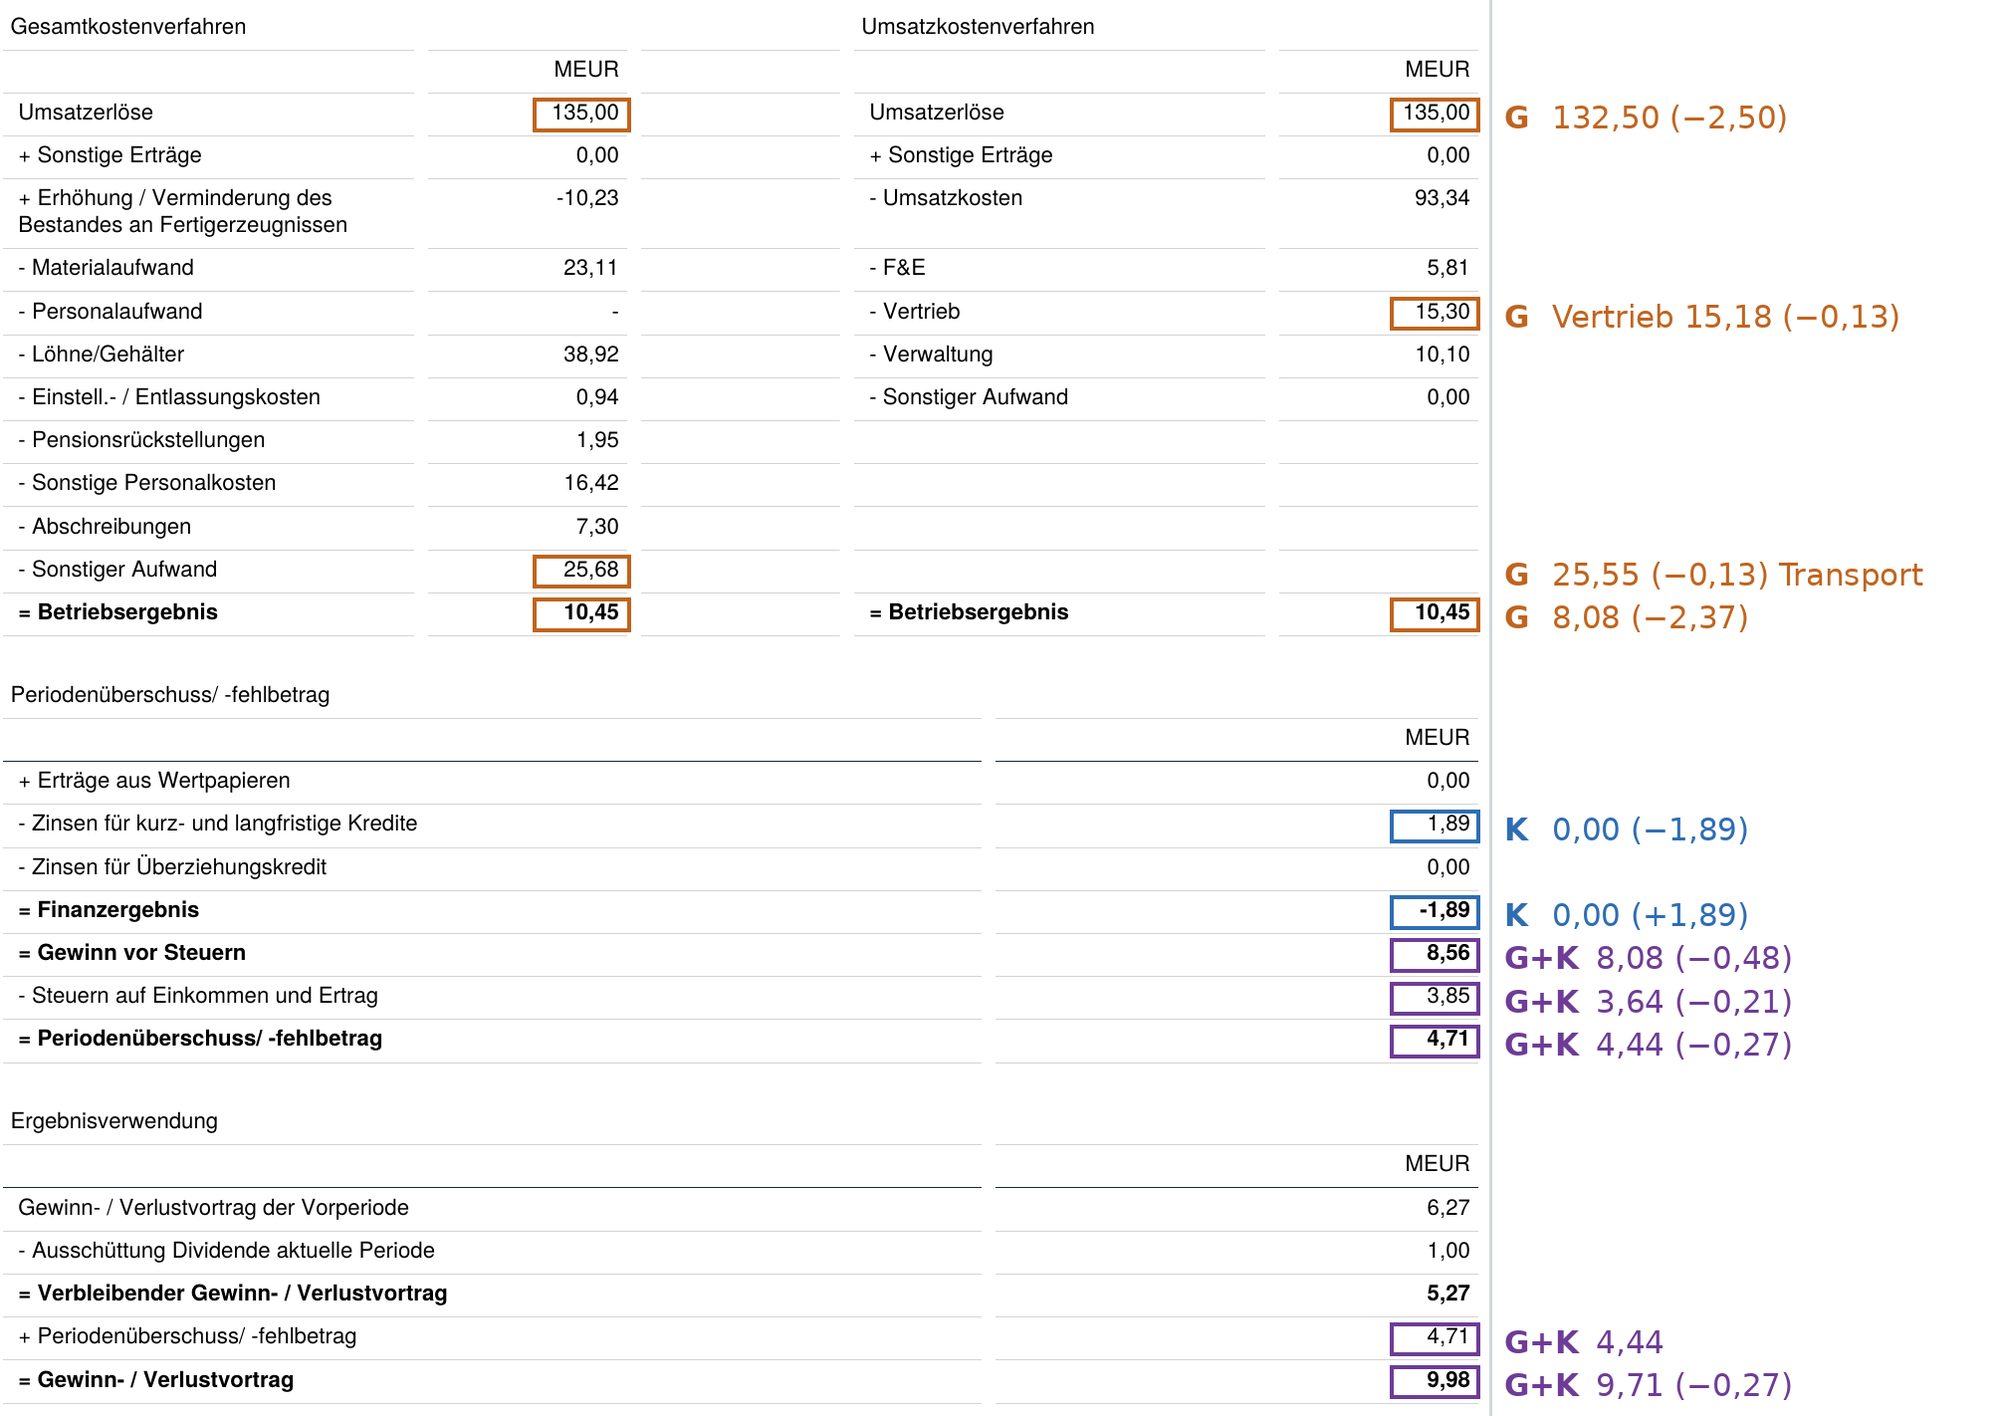
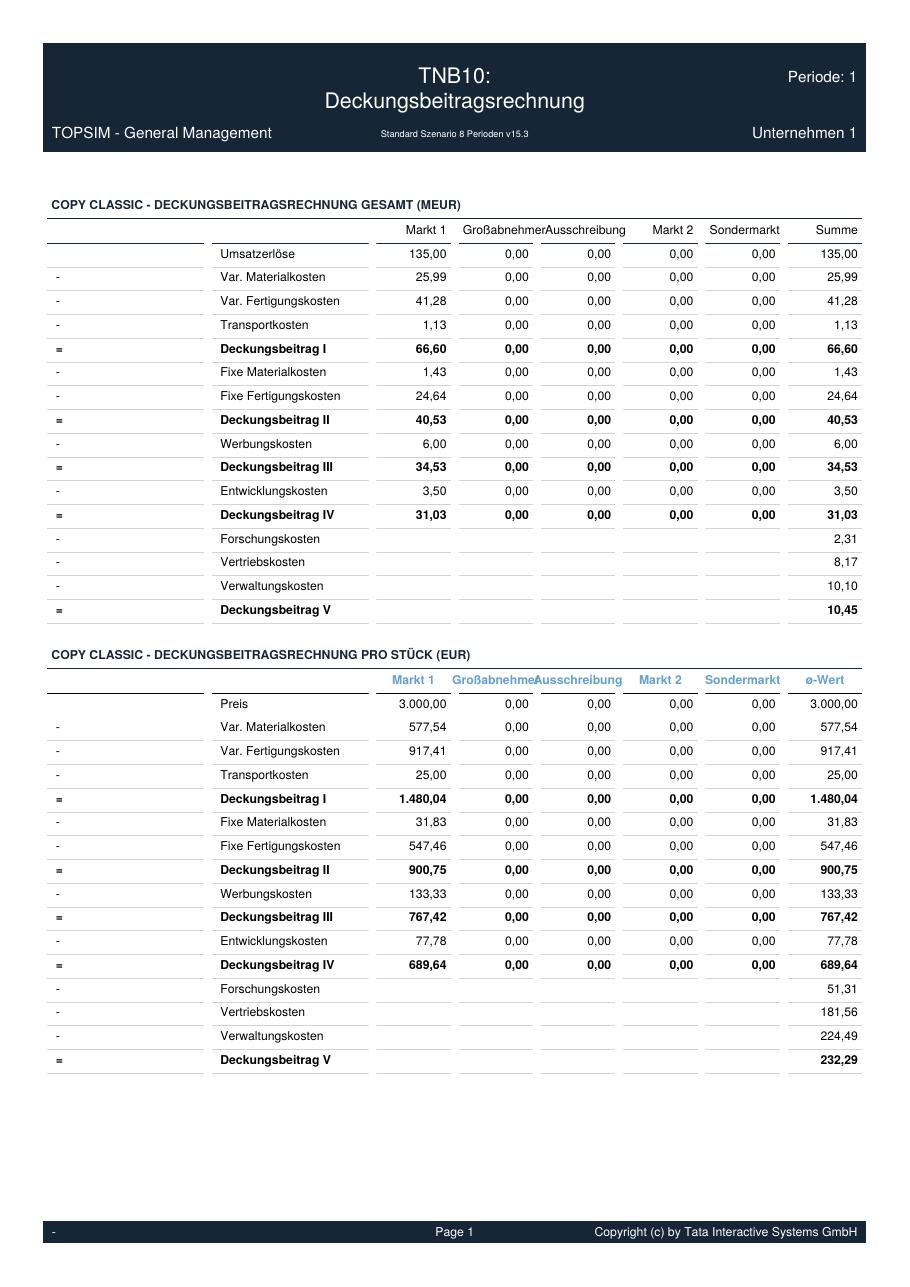
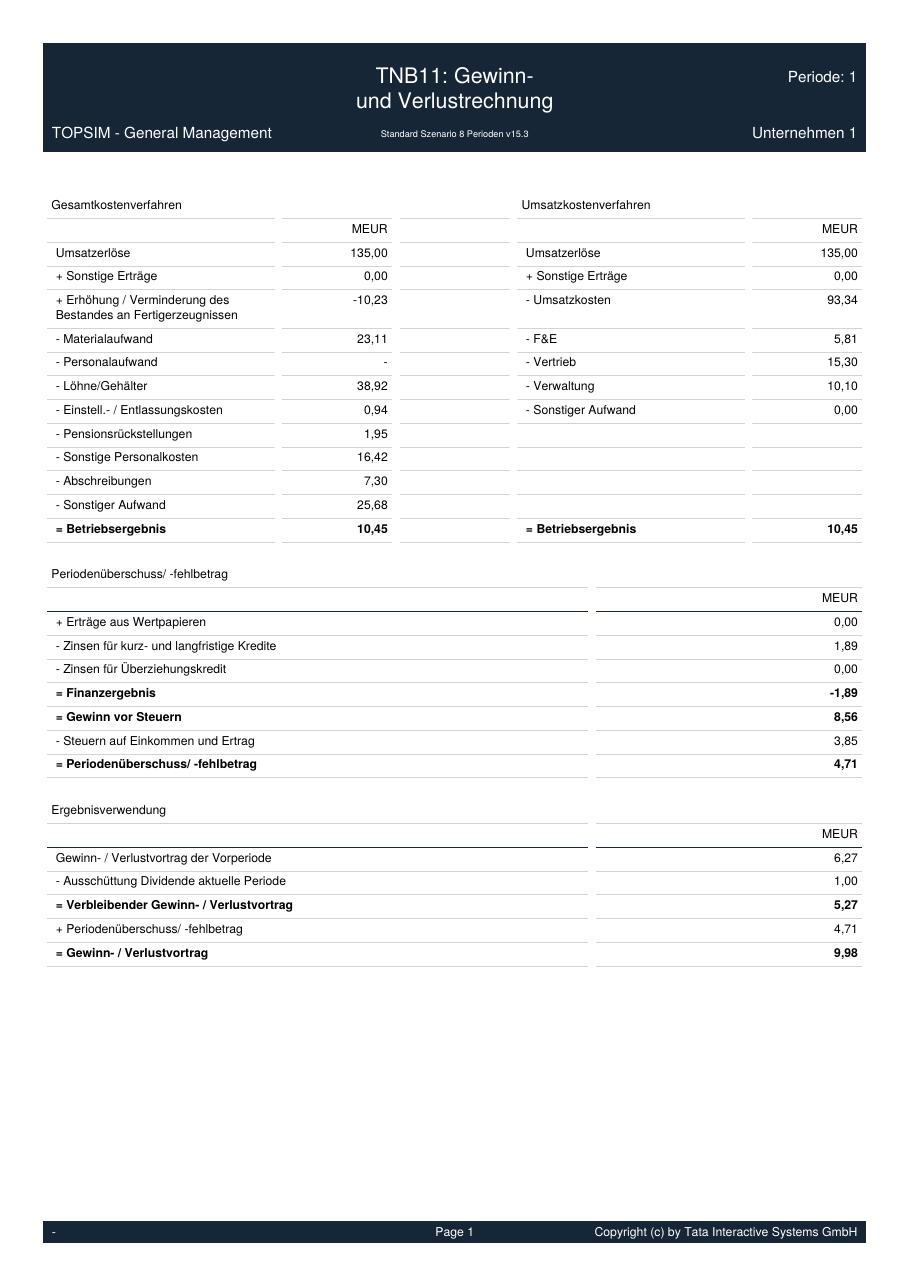
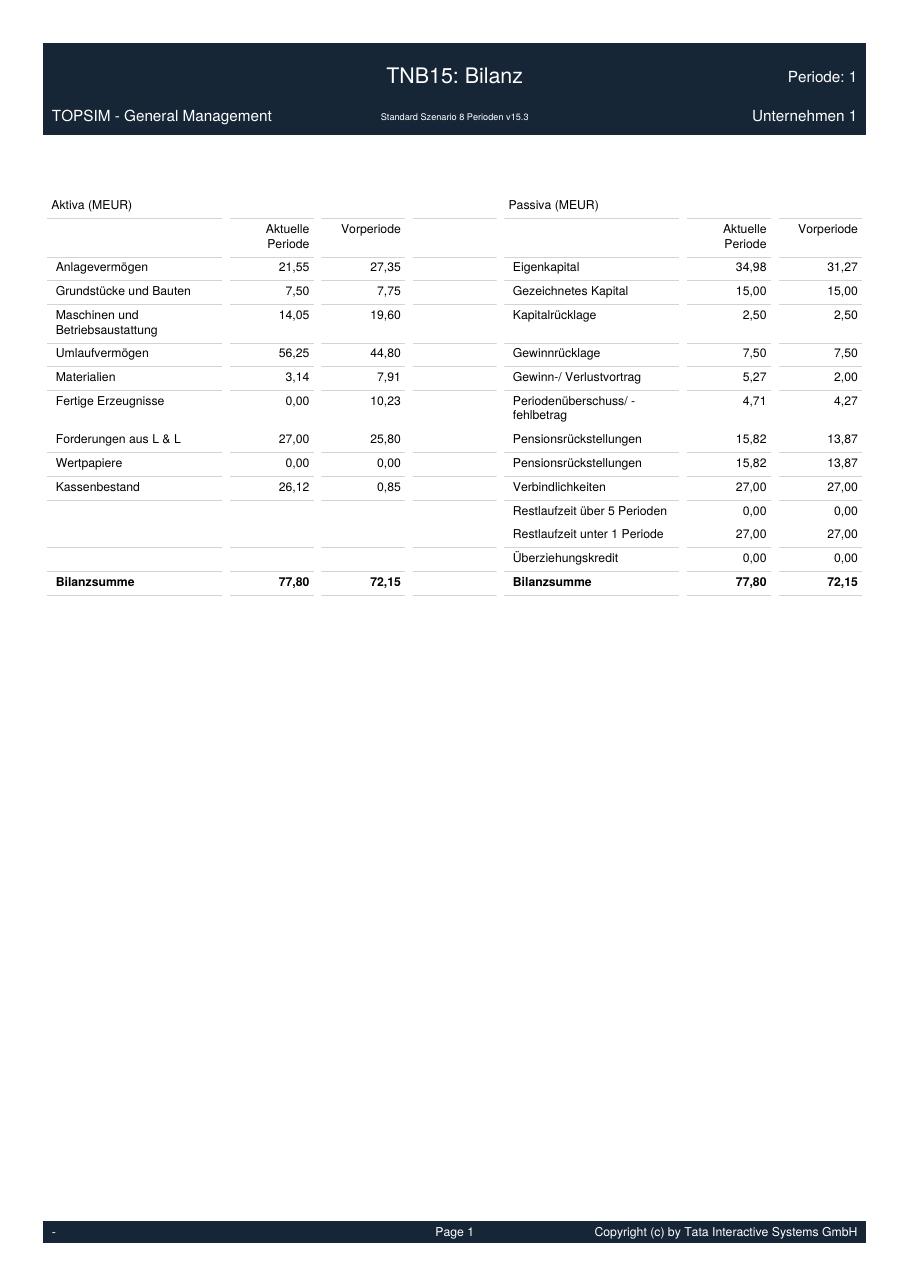
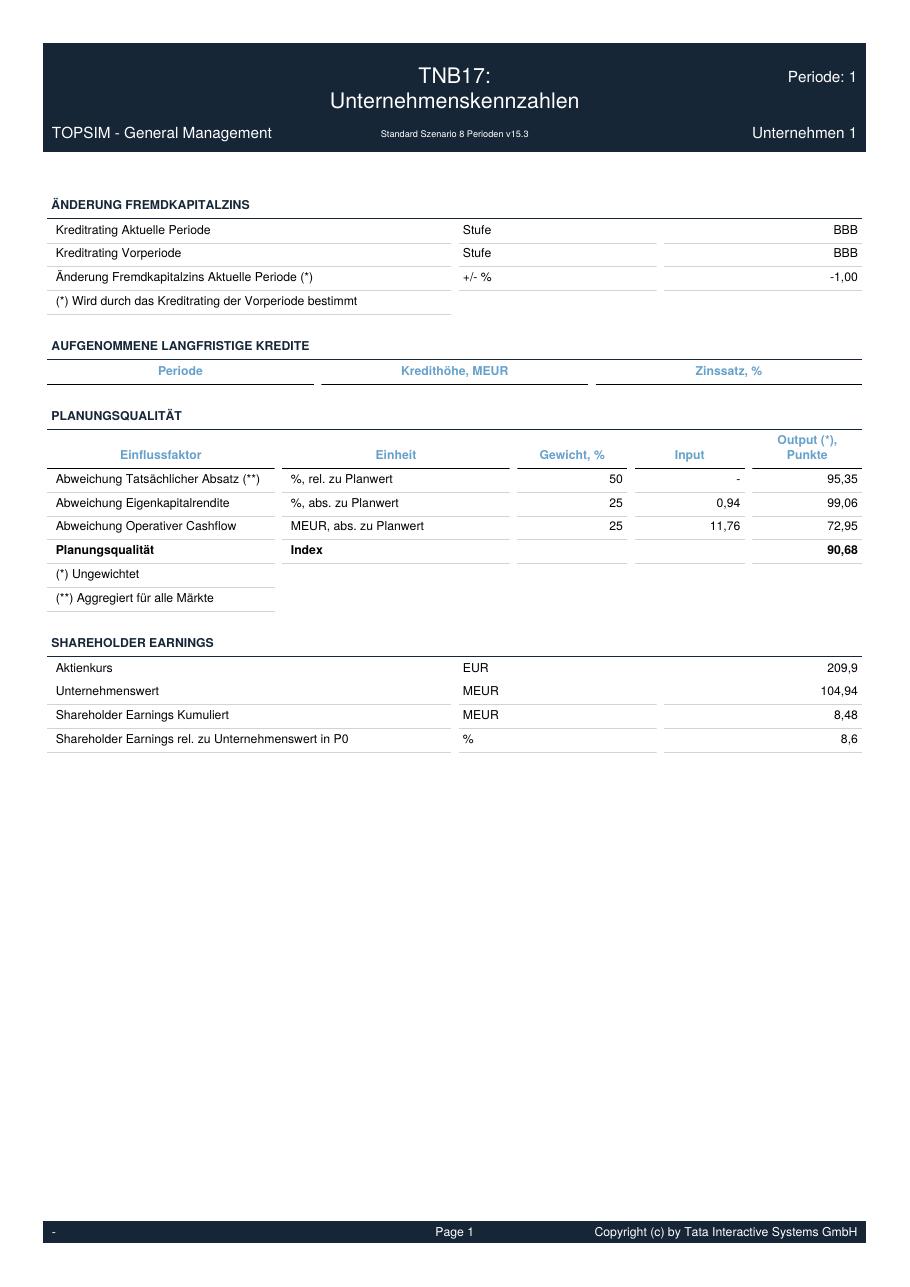
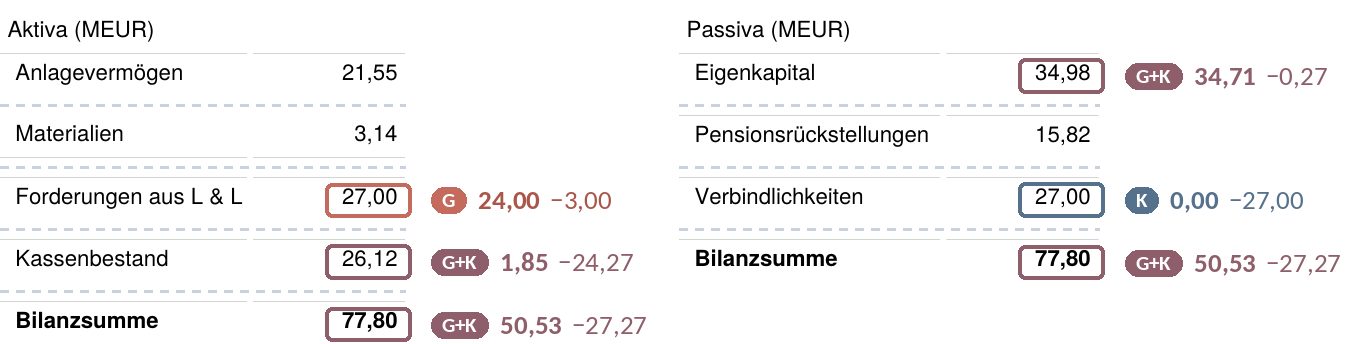
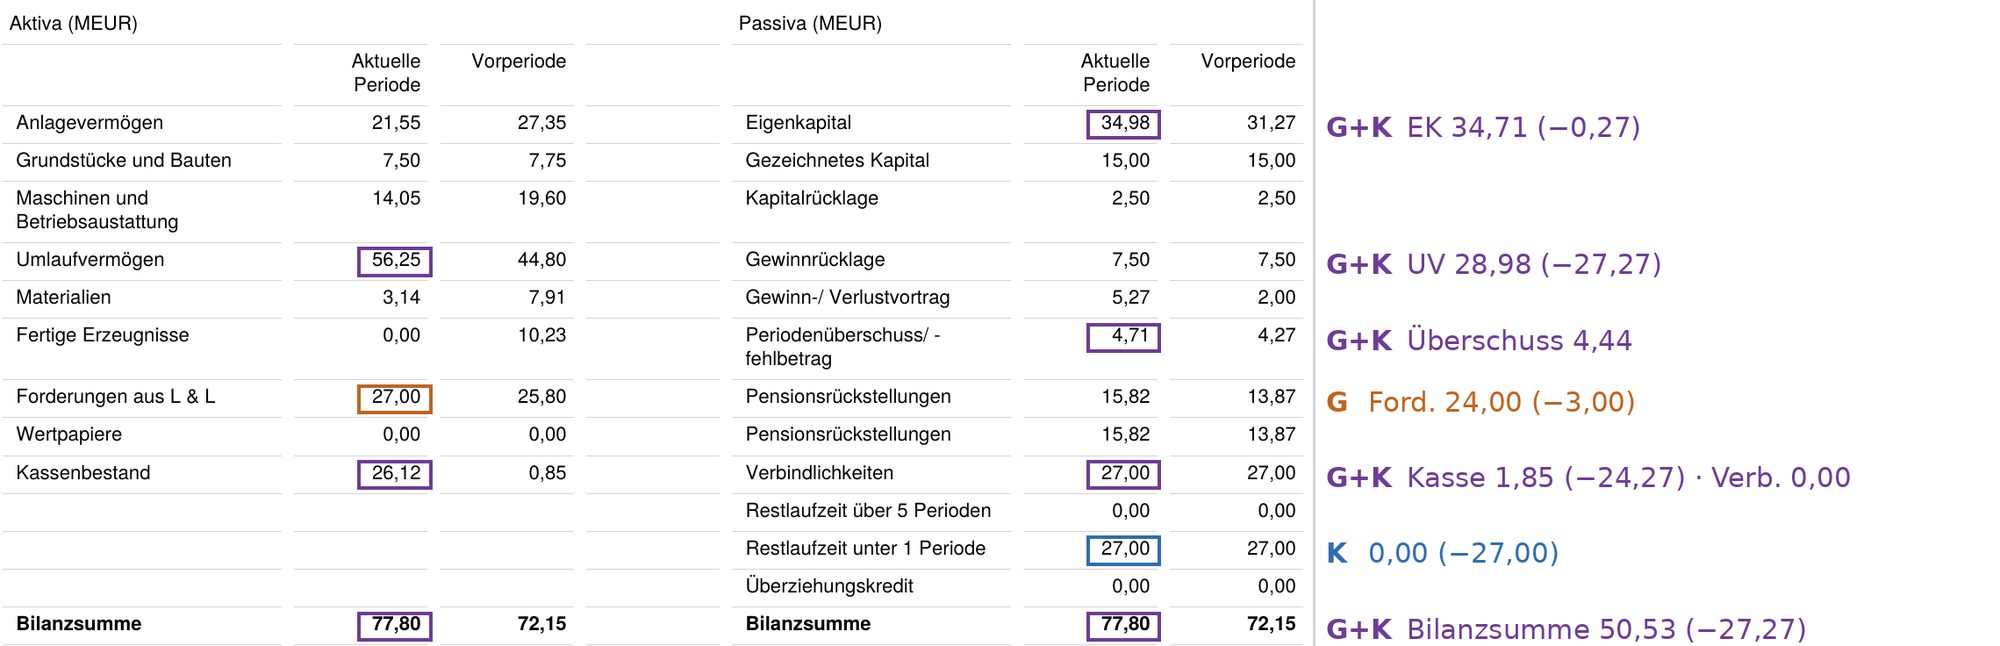
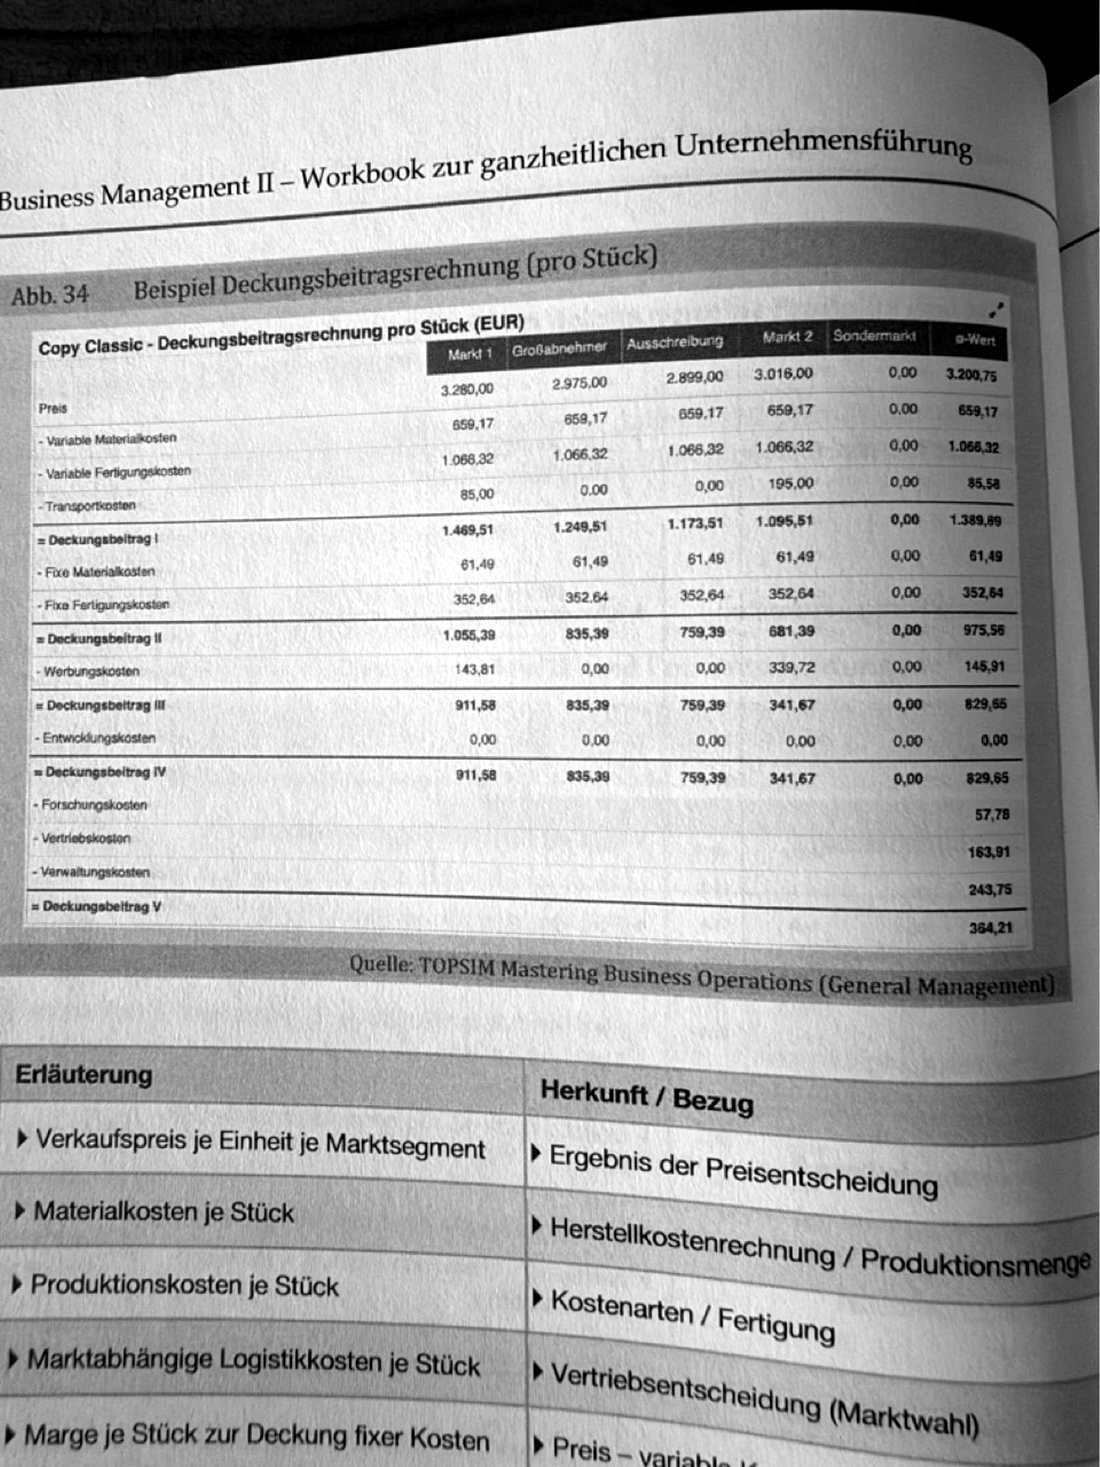
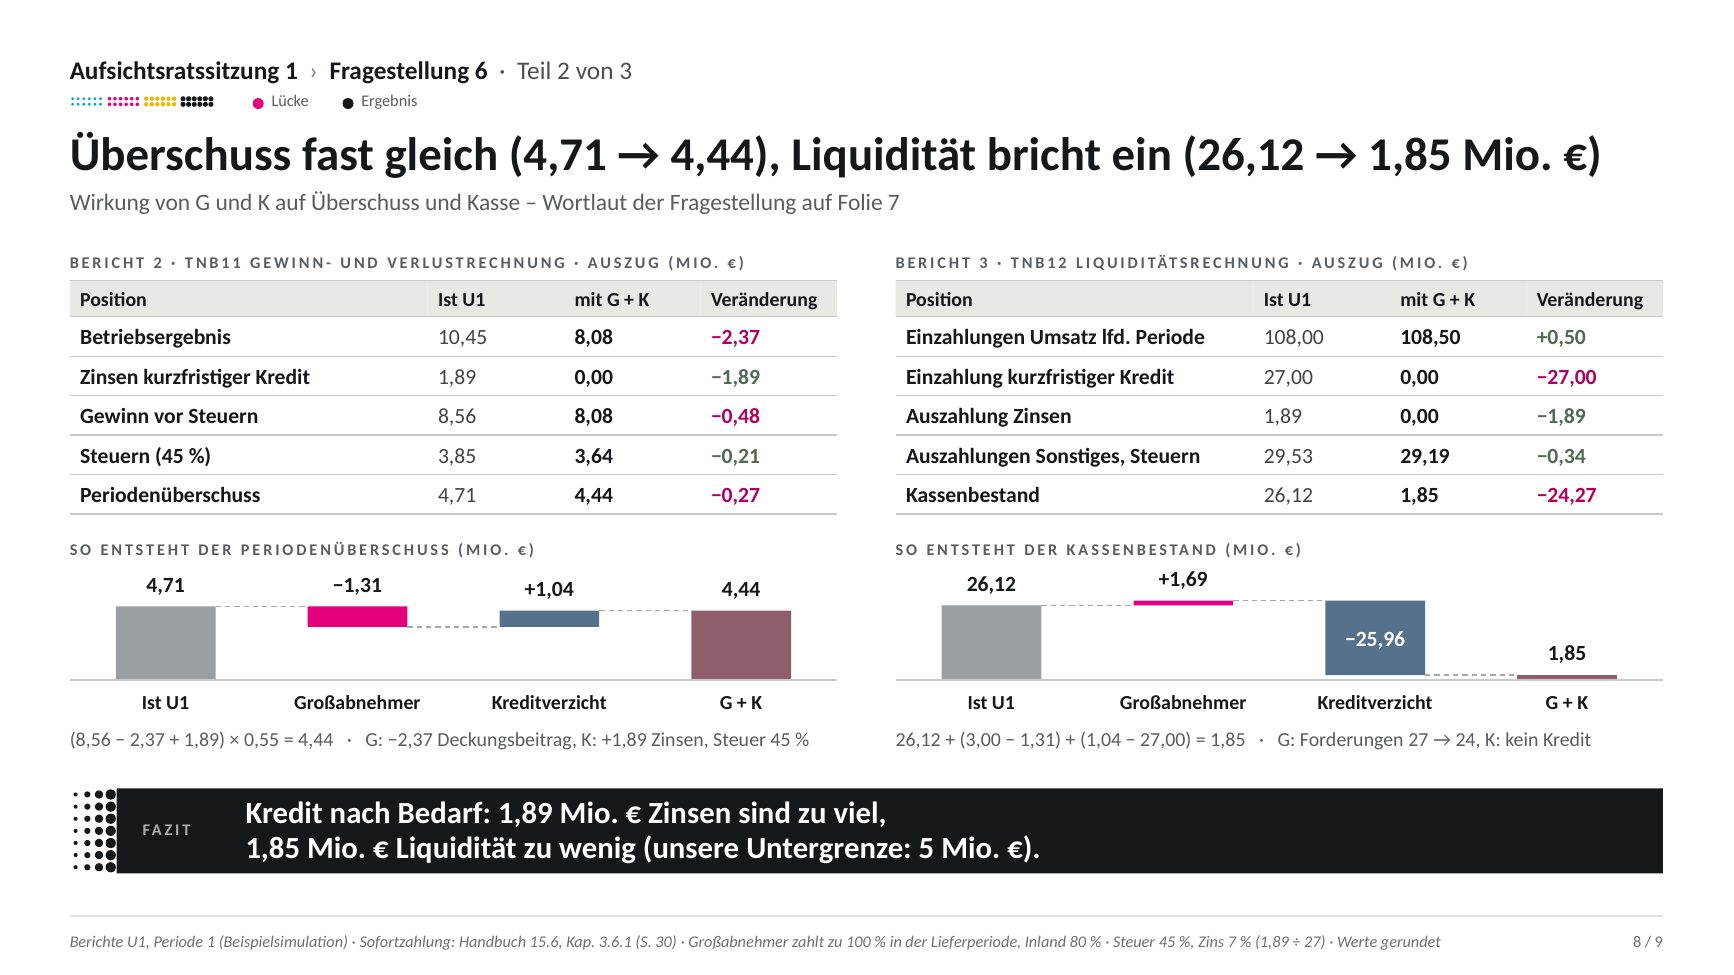
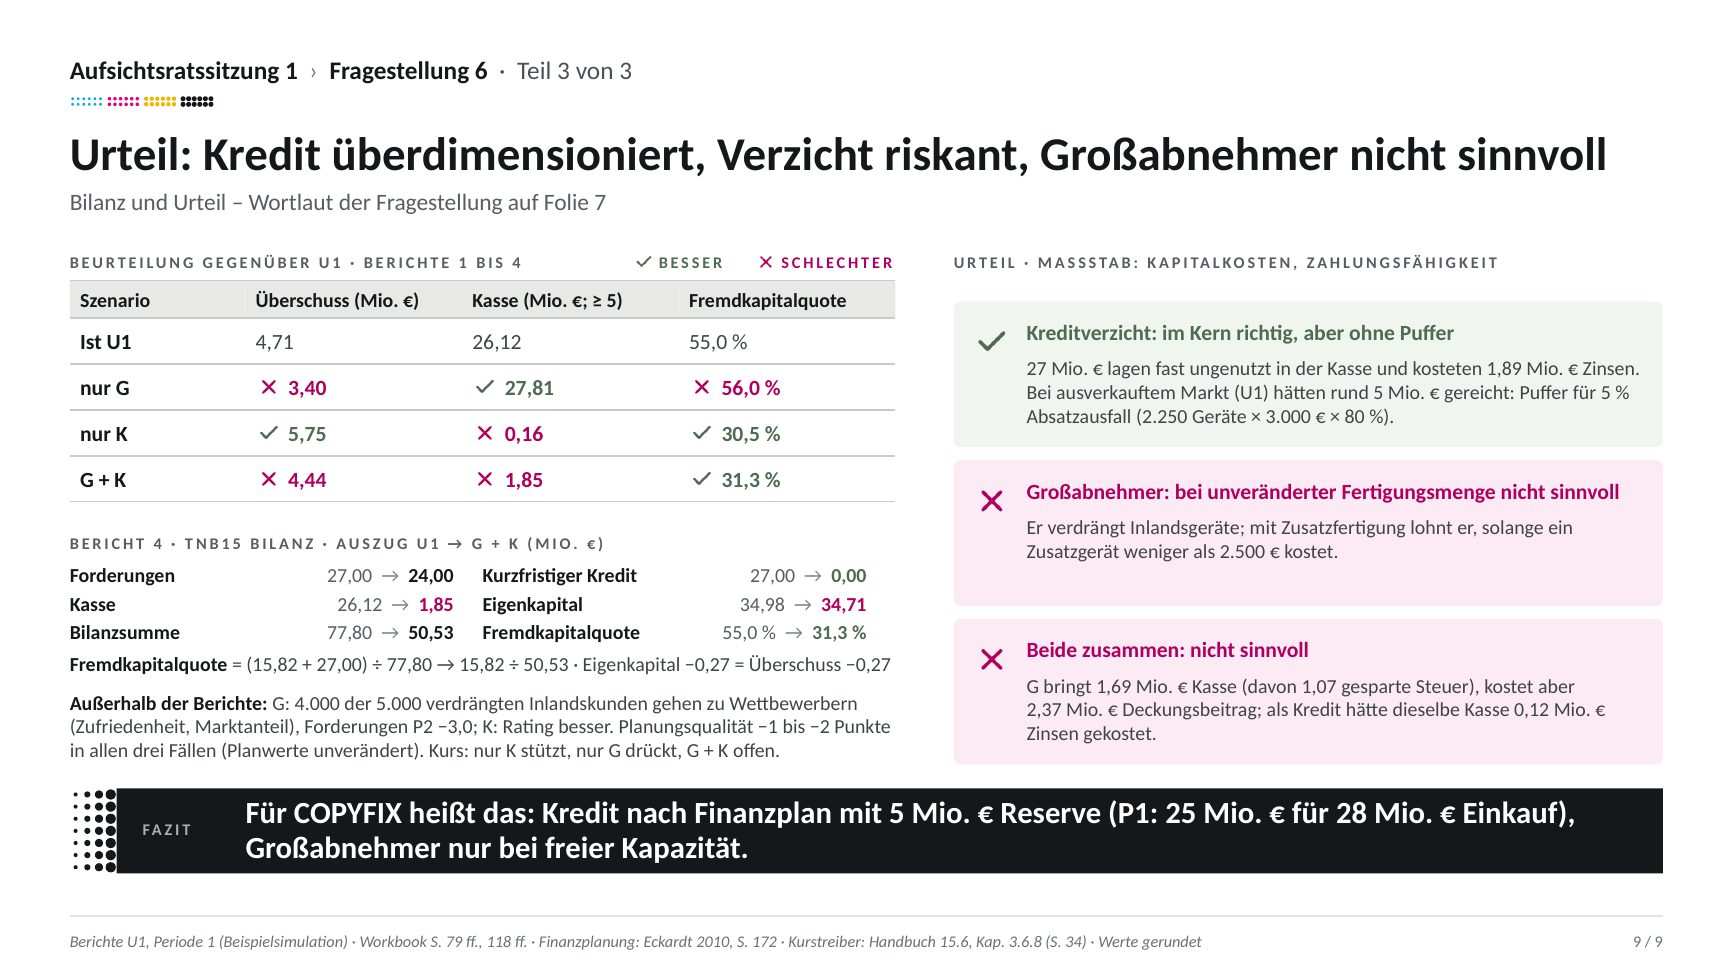
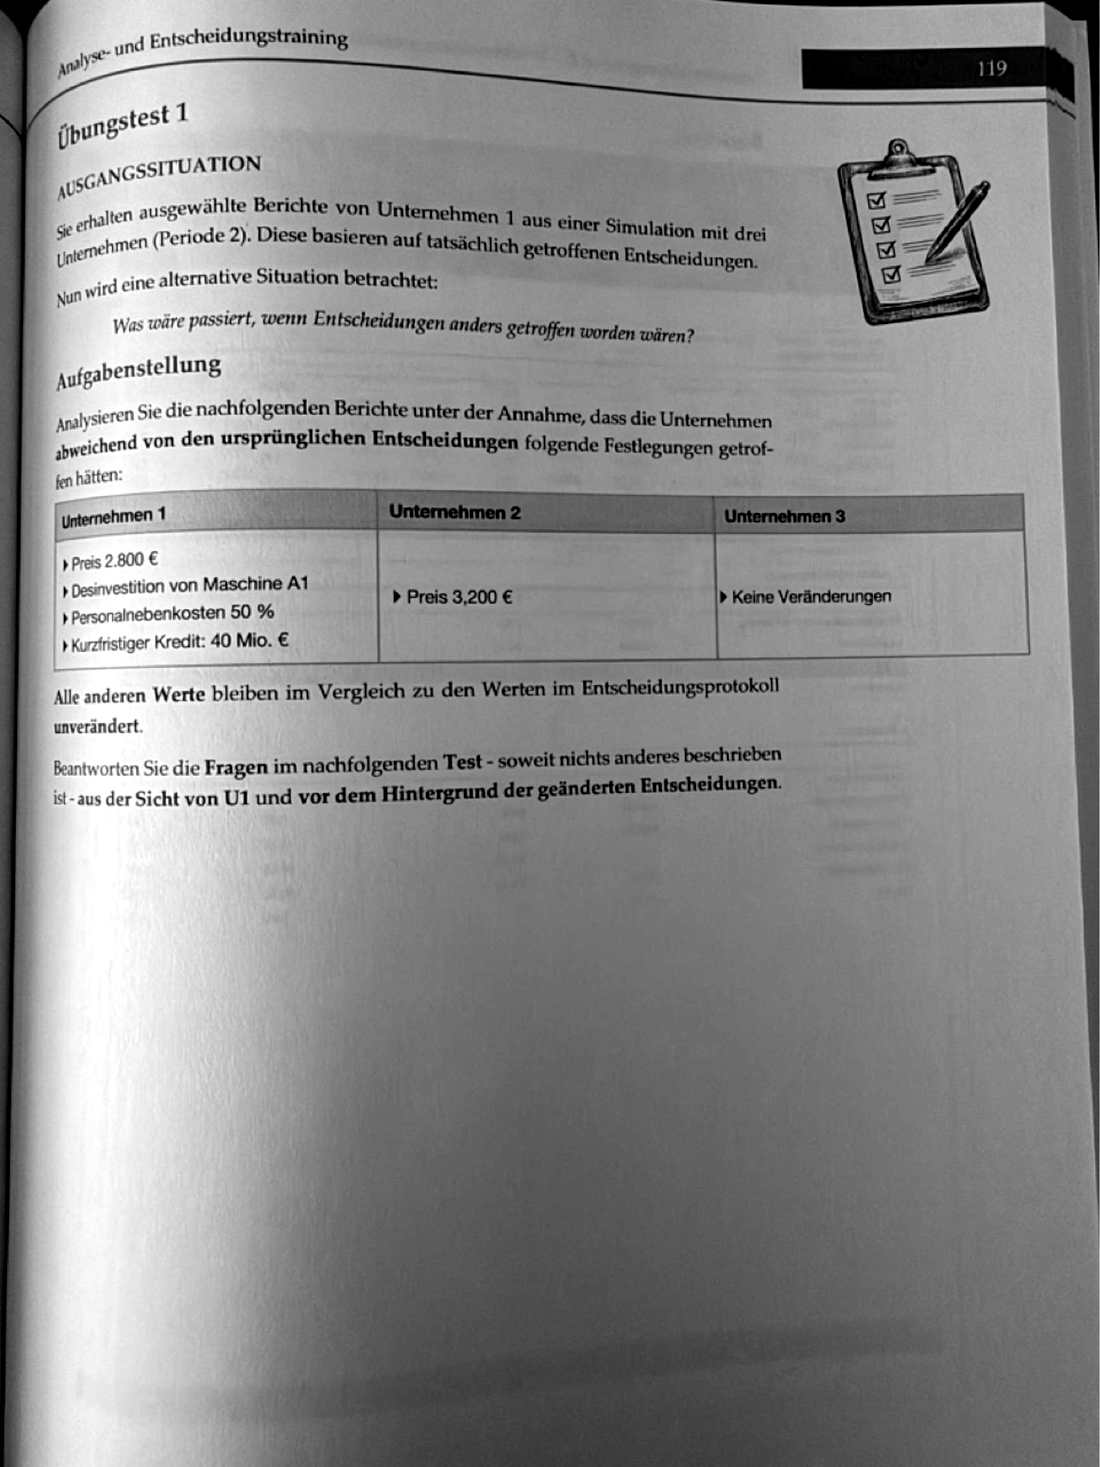
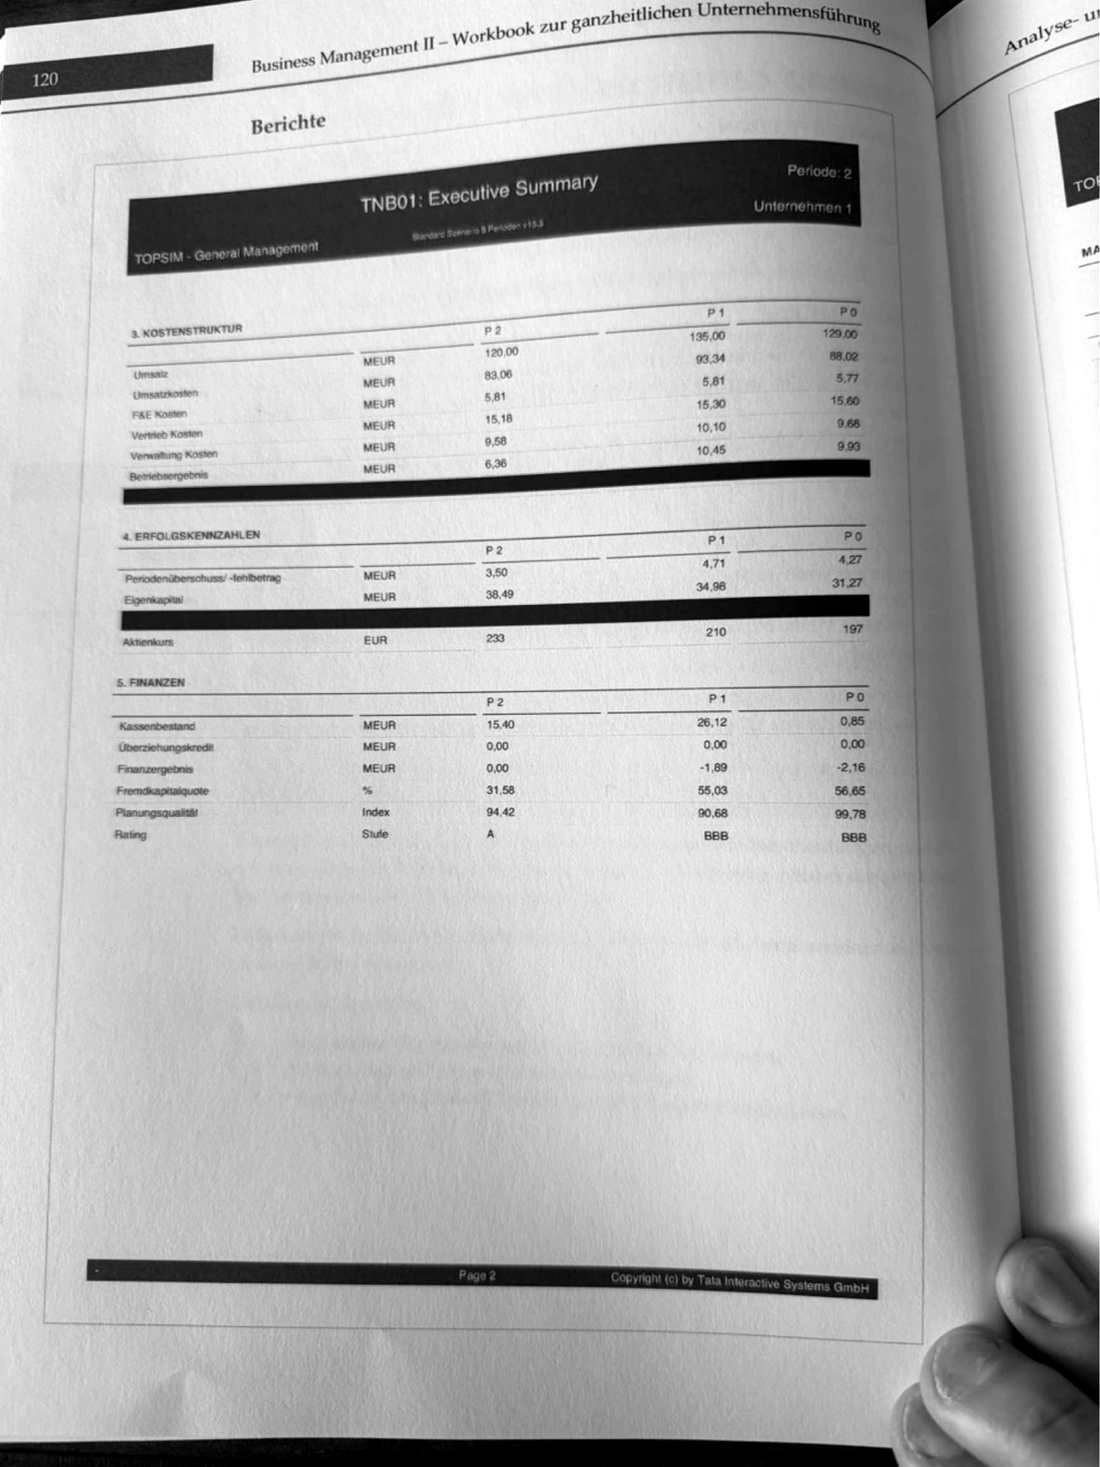
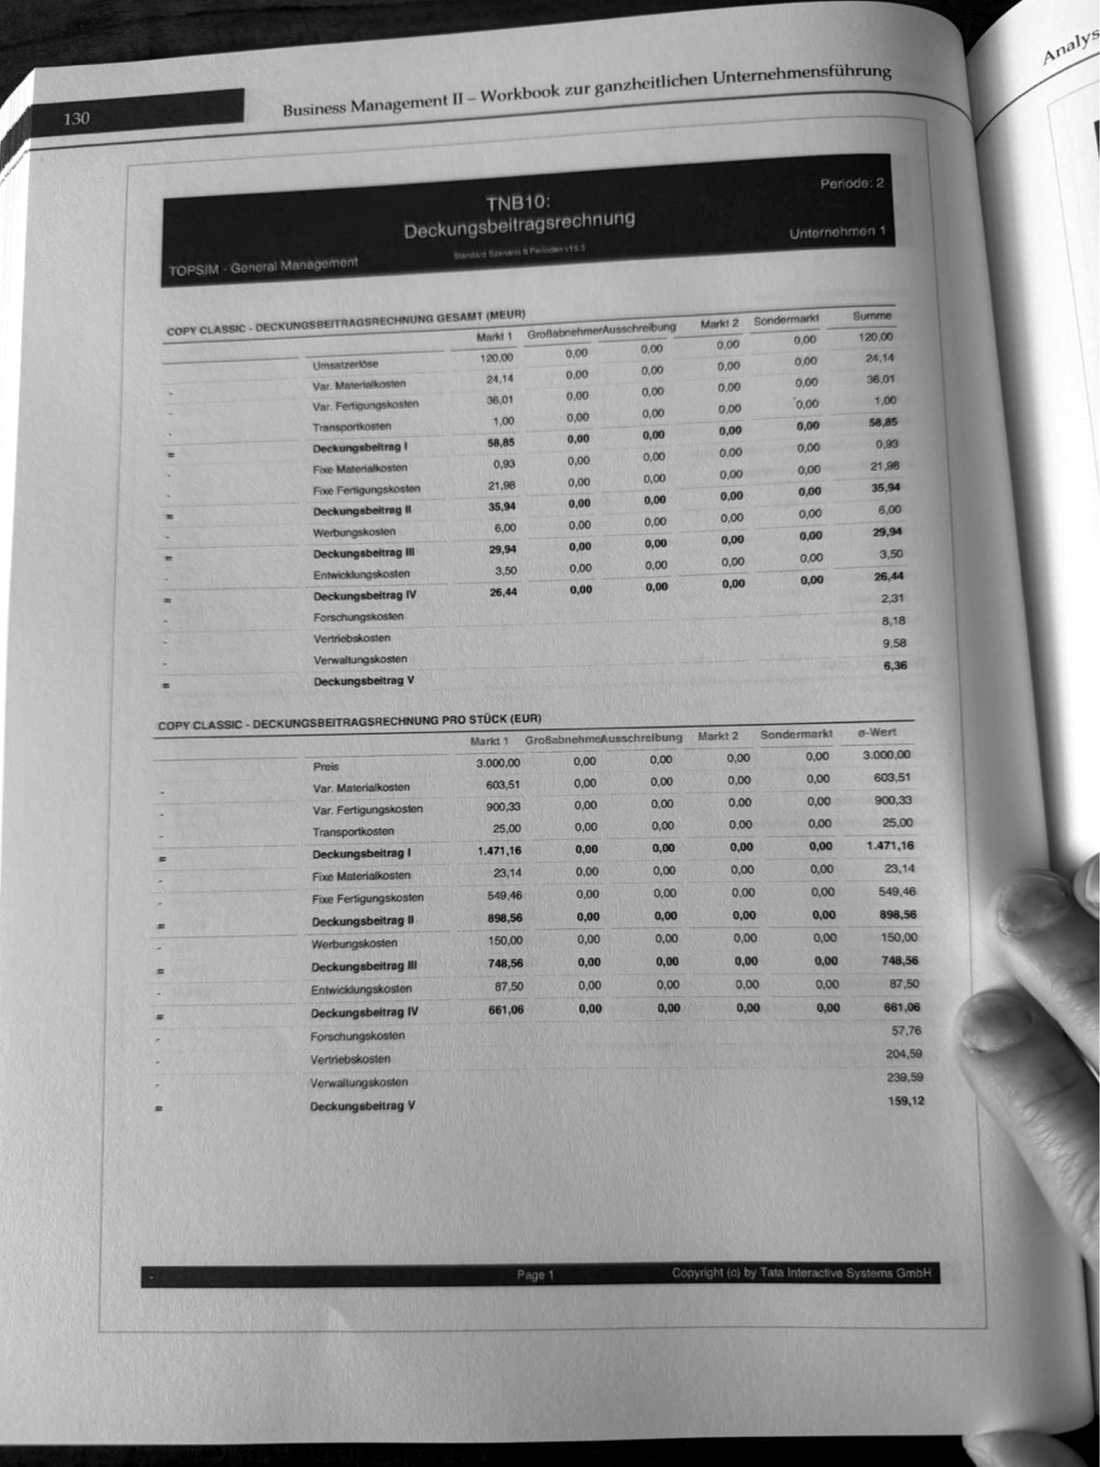
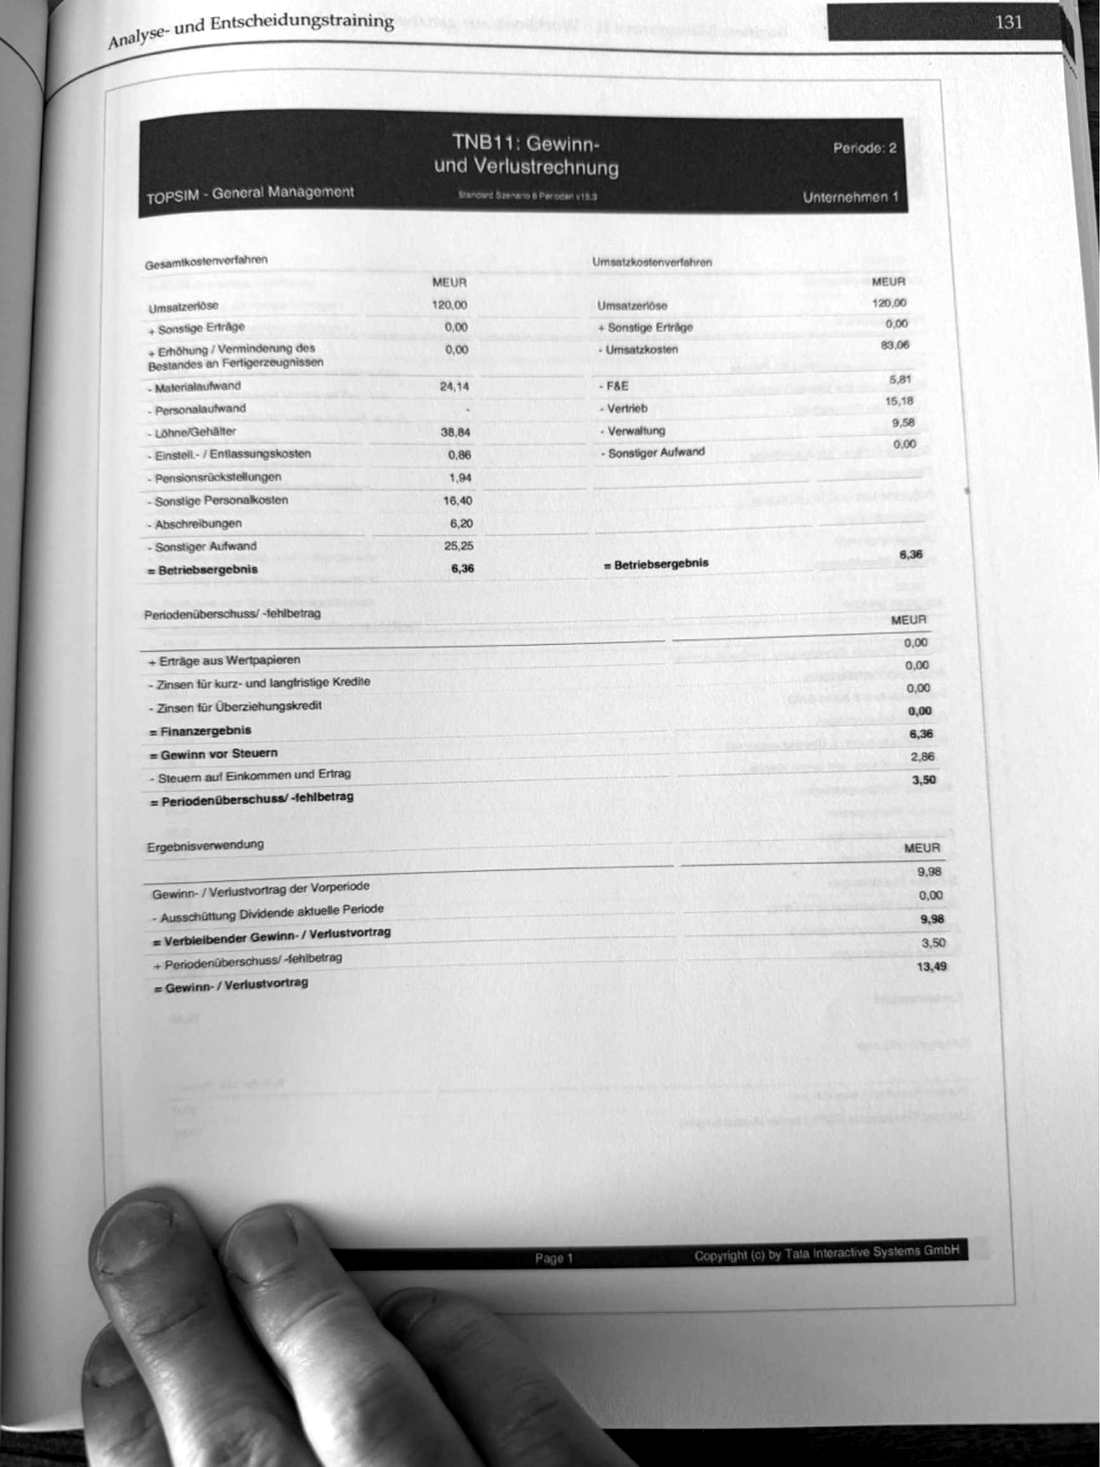
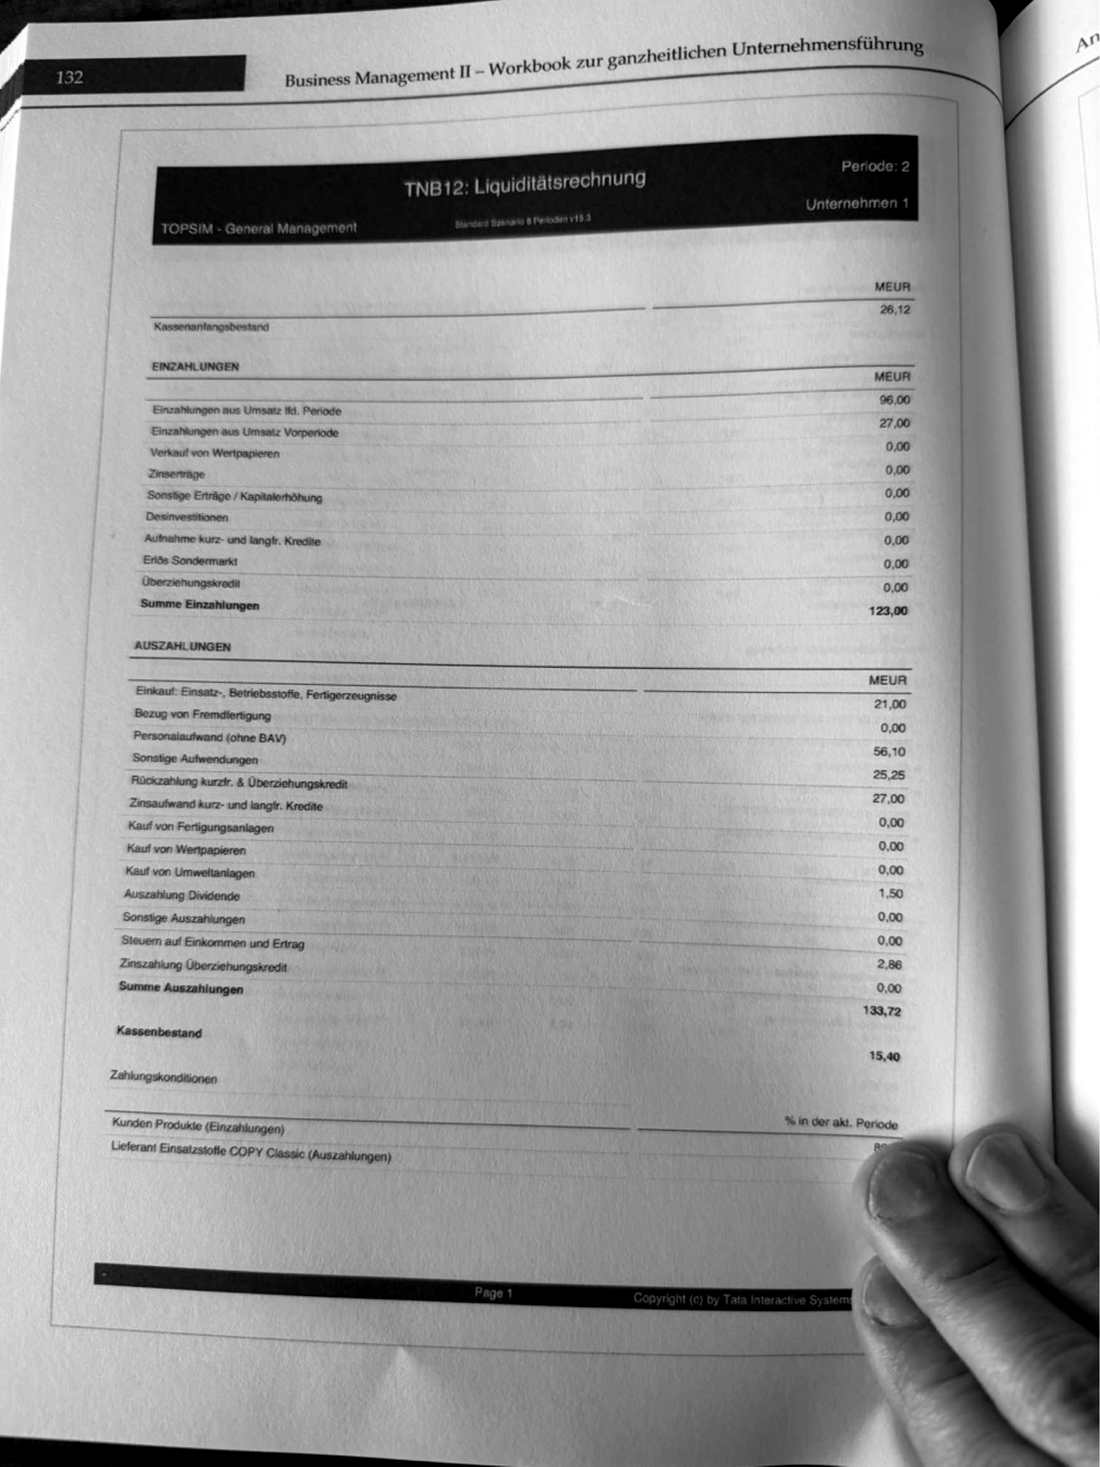
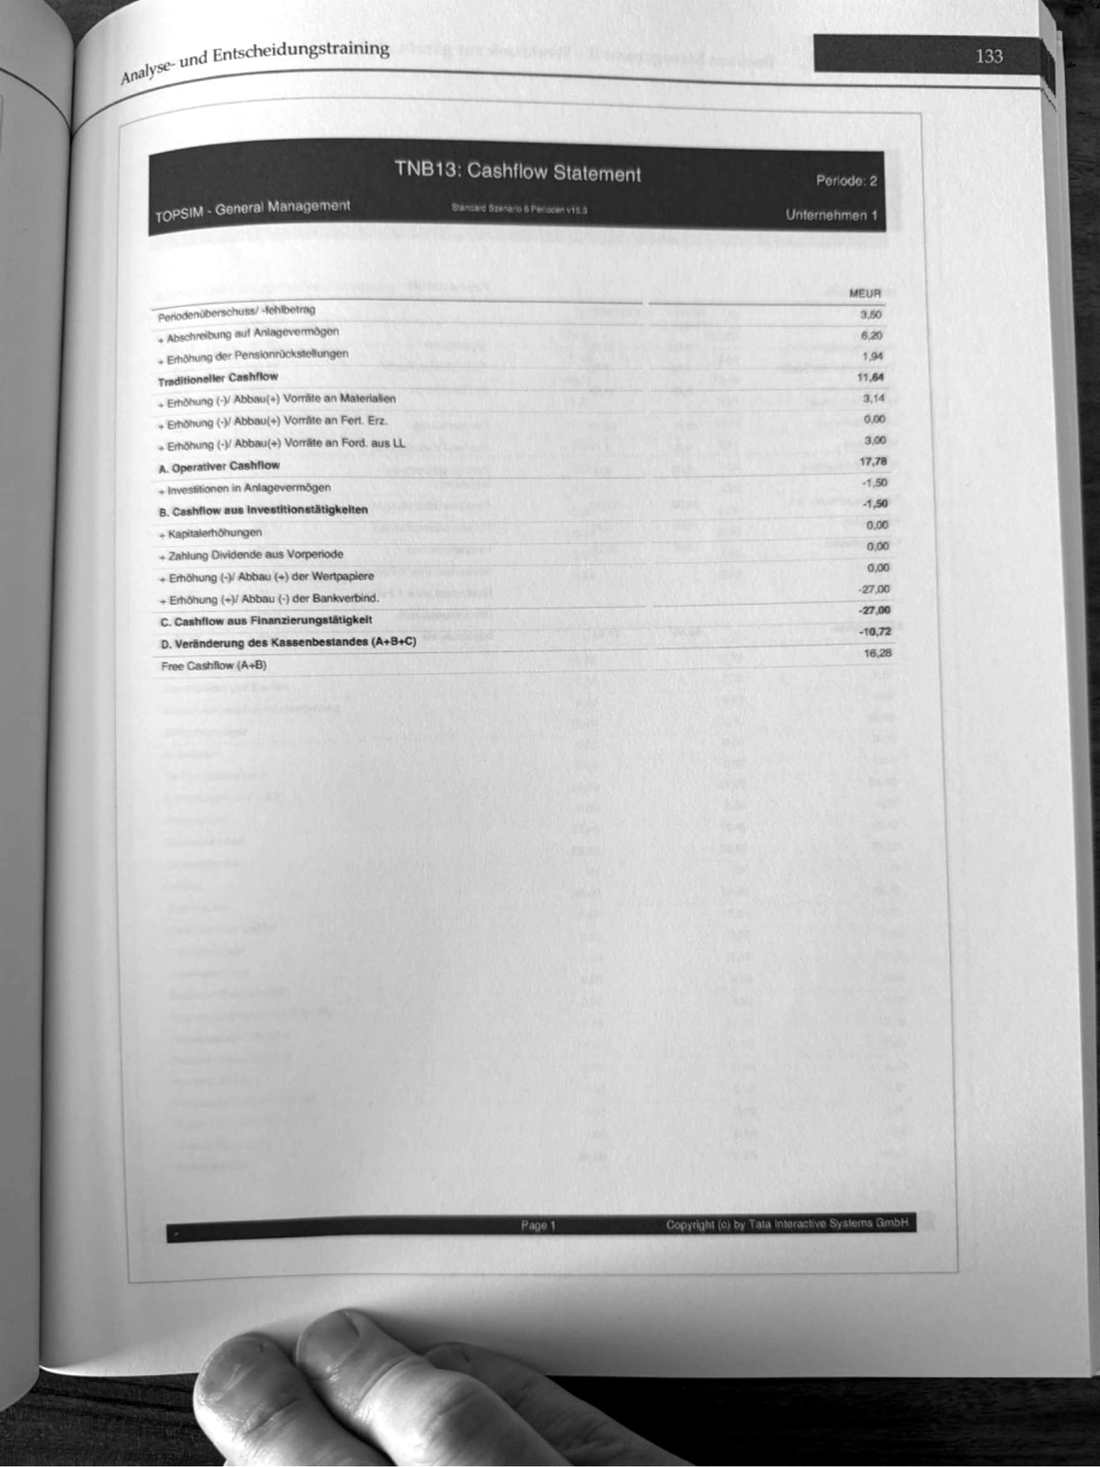
COPYFIX: Frage 6 (U1, Periode 1): G ist ein Großabnehmer mit 5.000 Stück zu 2.500 €, K der Verzicht auf den kurzfristigen Kredit von 27 Mio. €. Weil U1 ausverkauft ist, verdrängt G Inlandsgeräte (45.000 → 40.000); der DB I je Gerät sinkt von 1.480 auf 1.005 €, das Betriebsergebnis von 10,45 auf 8,08. K streicht 1,89 Mio. € Zinsen, die Kasse fällt von 26,12 auf 1,85, der Überschuss von 4,71 auf 4,44 und die Fremdkapitalquote von 55,0 auf 31,3 % (jeweils G + K). Auf der abgegebenen Vorlage zeigen die Folien 6 bis 8 die Berichte TNB12, TNB2, TNB11 und TNB10; die Bilanz TNB15 steht nur im Entwurf v20.
Prüferfrage: Zeigen Sie uns, wie sich Ihre beiden Annahmen durch die Berichte ziehen: Was verändert sich im Betriebsergebnis?

Wir ändern nur die beiden Annahmen und verfolgen sie durch TNB10, 11 und 12. Das Großabnehmerangebot verdrängt bei unveränderter Fertigung 5.000 Inlandsgeräte (45.000 → 40.000), jedes Gerät bringt 1.005 € DB I statt 1.480 €: −475 € mal 5.000 gleich −2,375 Mio. € Betriebsergebnis (10,45 → 8,08). Der Kreditverzicht spart 1,89 Mio. € Zinsen, lässt aber die Kasse von 26,12 auf 1,85 fallen. Zusammen sinkt der Überschuss nur um 0,27 (4,71 → 4,44), die Liquidität bricht ein.

Entscheiden unter Unsicherheit: Laplace, Wald und acht Umfeldszenarien

Eine Entscheidung besteht aus Alternativen (Aktionsraum), Umweltzuständen (Zustandsraum) und Ergebnissen (Ergebnisraum) mit einer Zielfunktion (E10 Abb. 43). Unter Risiko sind Eintrittswahrscheinlichkeiten bekannt (maximaler Erwartungswert), unter Unsicherheit nicht. Für Unsicherheit nennt Eckardt die Laplace-Regel (alle Zustände gleich wahrscheinlich, Durchschnitt), Minimax nach Wald (bestes schlechtestes Ergebnis, pessimistisch), Maximax (bestes bestes Ergebnis, optimistisch), Hurwicz (gewichteter Mix mit Optimismusparameter) und Savage-Niehans (geringstes Bedauern). Die Szenarioanalyse prüft eine Entscheidung gegen mehrere denkbare Umfelder. Wer risikoscheu ist, mischt Durchschnitt und schlechtesten Fall.

COPYFIX: Der Plan wurde nicht für ein Umfeld, sondern gegen acht gerechnet: Basis, Stagnation, Preiskampf, aggressive Konkurrenz, Produktivitätseinbruch, Konjunkturschock, preissensitive Kunden und schwache Nachfrage. Ergebnis: Kurs in P8 zwischen 611 und 704 €, in P4 zwischen 331 und 382 €, in keinem Szenario Überziehung, die Kasse nie unter 7,8 Mio. €. Das Durchspiel bewertete Varianten mit einer Mischregel aus 50 % Durchschnitt (Laplace) und 50 % schlechtestem Szenario (Wald); das Ziel von 400 € liegt mindestens 30 % unter dem Modell.
Prüferfrage: Wie gehen Sie damit um, dass Sie die Zukunft nicht kennen, und woher wissen Sie, dass 400 € realistisch sind?

Niemand kennt die Zukunft, deshalb haben wir den Plan gegen acht Umfeldszenarien geprüft: Der Kurs in P8 liegt im Modell zwischen 611 und 704 €, in P4 zwischen 331 und 382 €, die Kasse nie unter 7,8 Mio. €. Das Ziel von mindestens 400 € setzen wir mit rund 30 % Abschlag auf das Modell. Dazu kommt das relative Ziel Rang 1 von 7, das nicht von der absoluten Höhe abhängt. Ziele passen wir an, aber nur nach Prämissenkontrolle.

Entscheiden unter Komplexität und Zeitverzug: Wirkungsketten statt Linearität

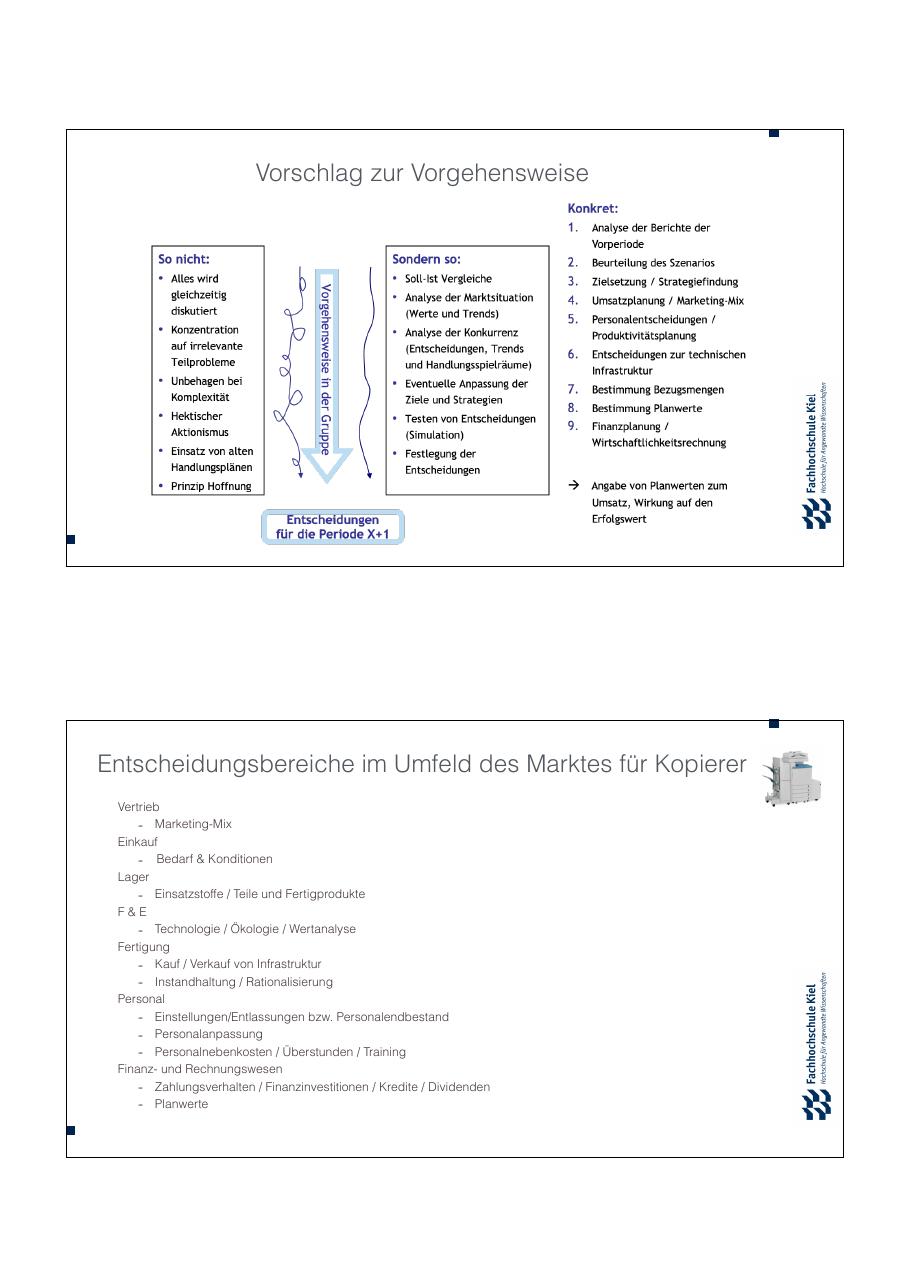
Menschen entscheiden begrenzt rational (Simon). In Systemen mit Rückkopplungen und Verzögerungen unterschätzen sie verzögerte Wirkungen systematisch (Sterman: misperception of feedback), und Dörner beschreibt typische Fehler im Umgang mit komplexen Systemen: Zielunklarheit, fehlende Nebenwirkungsanalyse, lineares statt vernetztes Denken. Im Planspiel wirken Werbung, Motivation, Kundenzufriedenheit, Rating und Lernkurve verzögert. Gegenmittel sind Wirkungsketten, in denen jede Entscheidung bis zur gefragten Größe verfolgt wird, mit dem Zeitpunkt (sofort oder Folgeperiode) je Schritt, und ein Logbuch mit den Annahmen. Eckardts „So nicht“-Liste nennt die Folgen: alles gleichzeitig diskutieren, Aktionismus, alte Handlungspläne, Prinzip Hoffnung.

COPYFIX: Beispiele aus dem Spiel: Lieferunfähigkeit in P2 senkt die Zufriedenheit erst in P3 (Plan: 13.774 ungedeckte Geräte in P2, Zufriedenheit 69,1 in P3). Werbung 7 wirkt über mehrere Perioden (Probe: Bekanntheit 58,72), und das Rating der Vorperiode bestimmt den Zins der Folgeperiode. Die Fallanalyse U1 zeigt den Fehler: Fertigung und Bestellung blieben in P3 unverändert, Überstunden und Nachlieferung kosteten 4,3 Mio. € Betriebsergebnis.
Quelle: WB S. 30, 73; EP S. 5; Simon 1955, Sterman 1989, Dörner 1989 Einführung S. 5: Vorschlag zur Vorgehensweise
Prüferfrage: Wie stellen Sie sicher, dass Sie verzögerte Wirkungen Ihrer Entscheidungen nicht übersehen?

Wir verfolgen jede Entscheidung als Kette bis zur Zielgröße und notieren je Schritt, ob die Wirkung sofort oder erst in der Folgeperiode eintritt. Ein Beispiel: Ungedeckte Nachfrage in P2 (Plan 13.774 Geräte) senkt erst in P3 die Zufriedenheit auf 69,1 und damit Absatz und Kurs. Deshalb bauen wir Personal und Anlagen auf, bevor die Nachfrage sie braucht. Im Logbuch halten wir Annahmen und erwartete Wirkung fest und prüfen sie nach jedem Bericht.

Sunk Costs und entscheidungsrelevante Zahlungen

Sunk Costs sind bereits angefallene, nicht mehr beeinflussbare Auszahlungen oder Kosten. Für eine Entscheidung zählen nur Zahlungen und Erfolge, die von ihr abhängen, also die entscheidungsrelevanten Größen. Gezahlte Kaufpreise, Restbuchwerte und Abschreibungen früherer Anlagen gehören nicht dazu, wohl aber die Opportunitätskosten, also der Nutzen der besten verdrängten Alternative. Der typische Fehlschluss lautet: Weil schon viel investiert wurde, wird weiter investiert.

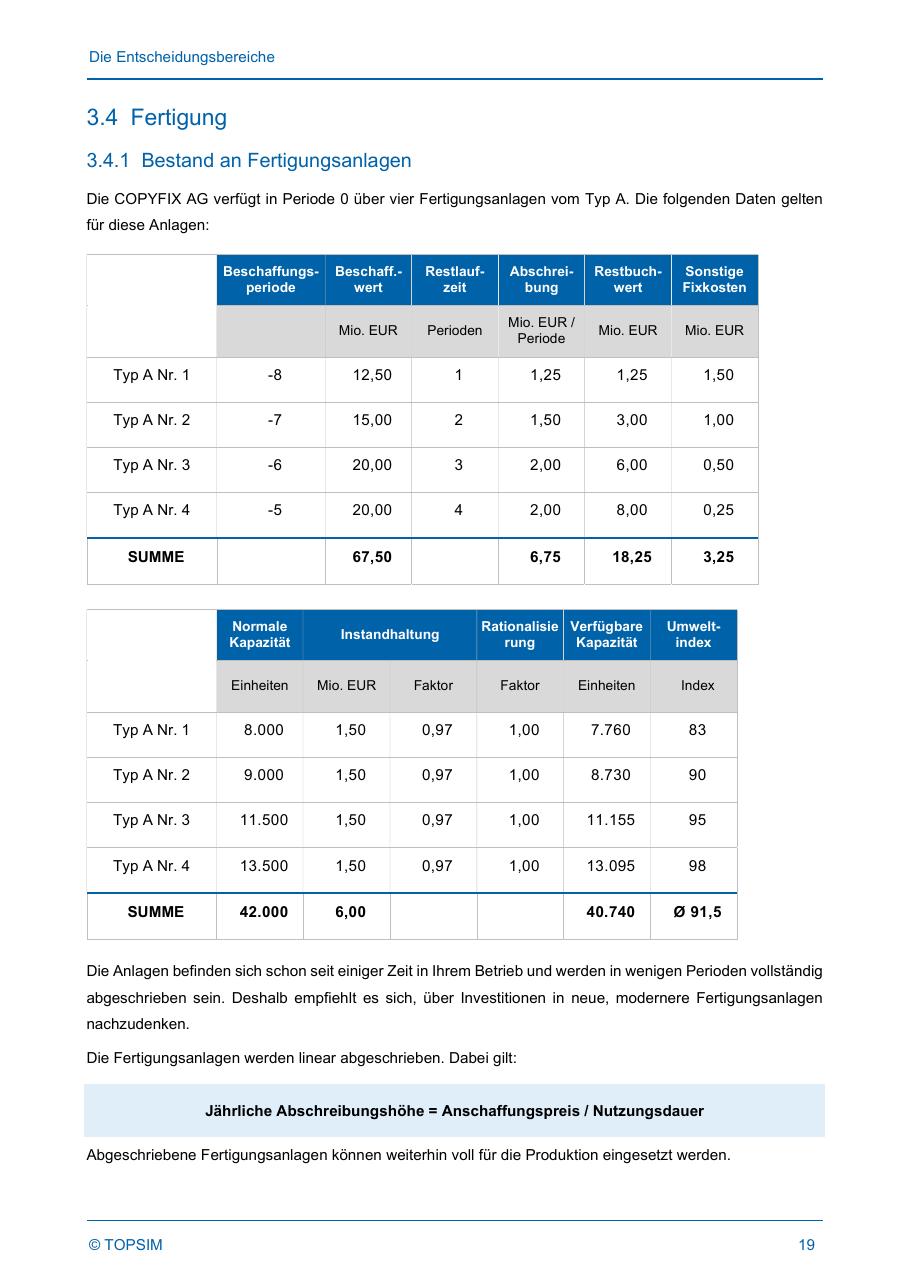
COPYFIX: Anlage 1 ist in P2 abgeschrieben (Restbuchwert 0, Umweltindex 83): Entscheidend sind nur ihre künftigen Kosten, 1,5 Mio. € sonstige Fixkosten, 1,5 Mio. € Instandhaltung, die Umweltabgabe und 7.760 Geräte Kapazität, nicht die früher gezahlten 12,5 Mio. €. Die Herstellkosten der 4.840 Altgeräte der Probe (rund 2.038 €) sind versunken; für den Verkauf zählt der Marktpreis. Bei Typ C zählt, was er künftig einbringt, nicht der Listenpreis von 30 Mio. € gegenüber dem Sonderpreis von 22,5.
Quelle: Allgemeine Entscheidungslehre; als Begriff in WB und E10 nicht belegt, verwandt E10 S. 155 (Opportunitätskosten), 191–199 (Investitionsrechnung) HB S. 19: Anlage 1: 7.760 Stück, Umweltindex 83 (abgeschrieben)
Prüferfrage: Sie haben alte Anlagen und Lagerbestände: Warum sollen die für Ihre Entscheidung keine Rolle spielen?

Weil bereits gezahlte Beträge nichts mehr ändern: Die 12,5 Mio. € für Anlage 1 sind ausgegeben, ihr Restbuchwert ist in P2 null. Entscheidend ist, was künftig kostet und bringt: Anlage 1 verursacht 3,0 Mio. € Fixkosten und Instandhaltung je Periode plus Umweltabgabe, Typ C bringt 22.000 statt 7.760 Geräte mit Umweltindex 110. Genauso zählt bei den Altgeräten der Marktpreis, nicht der Einstand. Wir vergleichen also nur künftige Zahlungen und die entgangene Alternative.

Arbeitsmethodik: So nicht, sondern so, und Gates nach Management by Exception

Eckardts Vorgehensweise stellt sechs Fehler gegen sechs Schritte. Zu den Fehlern gehören alles gleichzeitig diskutieren, Konzentration auf irrelevante Teilprobleme, Unbehagen bei Komplexität, hektischer Aktionismus, alte Handlungspläne und Prinzip Hoffnung. Die Schritte lauten Soll-Ist-Vergleiche, Analyse der Marktsituation, Analyse der Konkurrenz, eventuelle Anpassung von Zielen und Strategien, Testen der Entscheidungen in der Simulation und Festlegung. Konkret sind es neun Schritte von der Analyse der Berichte bis zur Finanzplanung; das Workbook fasst sie als Arbeitsmethodik (S. 33). Management by Exception ergänzt sie: Die Leitung greift nur bei Abweichungen von der Annahme ein, Management by Objectives gibt den Bereichen Ziele vor (E10 S. 46–48).

COPYFIX: Folie 2 der Vorlage zeigt den Ablauf in sechs Schritten je Periode: Soll-Ist-Vergleich durch Finanzen, Marktanalyse, Konkurrenzanalyse, Prüfung von Zielen und Prämissen, Test durch das zuständige Ressort sowie Festlegung und Eingabe; eine Periode dauert eine Woche. Die Gates stehen nicht auf der Vorlage, sondern im Entwurf v20: Kasse unter 5 Mio. € → Kredit anpassen, Indizes in P3 nicht über dem Schnitt → Aufpreis verschieben, Typ-C-Angebot fehlt → P2 neu rechnen. Sie machen den Ausnahmefall vorab entscheidbar.
Prüferfrage: Wie läuft bei Ihnen eine Entscheidungsperiode ab, und was tun Sie, wenn die Wirklichkeit von der Planung abweicht?

Wir folgen Eckardts Reihenfolge: Berichte der Vorperiode lesen und Soll-Ist vergleichen, Markt und Konkurrenz analysieren, Ziele und Prämissen prüfen, Entscheidungen im Rechenmodell testen, dann gemeinsam festlegen; eingegeben wird von einer Person bis Donnerstag 12:00. Bei Abweichung ändern wir zuerst die Maßnahme, das Ziel nur nach Prämissenkontrolle. Gates legen vorab fest, wann wir eingreifen, etwa Kasse unter 5 Mio. € oder Indizes in P3 nicht über dem Schnitt. Die Gates stehen nicht auf der Vorlage, wir nennen sie mündlich.

Die wichtigsten Fragen zu dieser Folie (Priorität A, 4 von 13)

Prio A Stellen Sie uns Ihre Vorlage in einer Minute vor.
Qualitätsführer im Gesamtmarkt, Kurs 197 € auf mindestens 400 € in P8; erst Kapazität, dann Aufpreis; Kredit nach Finanzplan.

Wir führen die COPYFIX AG als Qualitätsführer im Gesamtmarkt (Folie 5) und wollen den Aktienkurs von 197 € auf mindestens 400 € in Periode 8 bringen (Z1, Folie 4). Der Weg beginnt bei der Kapazität: Typ C in P2, Typ A in P4, Fertigungspersonal von 852 auf 1.169 Kräfte bis P4 (Plan V70b). Der Preisaufschlag von höchstens 5 % folgt erst, wenn Technologie- und Ökologieindex über dem Branchenschnitt liegen, frühestens in P3. Zu Frage 6 lautet unser Urteil: Großabnehmer nur bei freier Kapazität, Kredit nach Finanzplan mit Puffer statt pauschal 27 Mio. €. Zur Zustimmung stehen Organisation, Zielsystem und Strategie sowie der Investitionsrahmen, den wir mündlich ergänzen.

Prio A Worüber sollen wir heute beschließen? Auf Ihrer Titelfolie steht kein Antrag.
Der Antrag fehlt in der Vorlage und wird mündlich gestellt: Organisation, Zielsystem, Strategie, 43 Mio. € Anlagen, 20 Mio. € langfristiger Kredit.

Die Titelfolie nennt nur Anlass und Datum; einen Beschlussantrag enthält die abgegebene Vorlage nicht, das ist eine Lücke. Wir tragen ihn mündlich vor: Wir bitten um Zustimmung zu Organisation (Folie 2), Zielsystem (Folie 4) und Wettbewerbsstrategie (Folie 5) sowie zum Investitionsrahmen von 43 Mio. € für Anlagen (Typ C 22,5 plus Typ A 20,0 plus Umwelttechnik 0,5, in P2 und P4) mit 20 Mio. € langfristigem Kredit in P2. Die SWOT (Folie 3) und das Szenario (Folien 6 bis 8) nehmen Sie zur Kenntnis. Der kurzfristige Kredit von 25 Mio. € für P1 steht als Instrumentalziel I8 im Zielsystem und ist damit mitbeschlossen. Fällt das Sonderangebot für Typ C weg, steigt der Rahmen auf 50,5 Mio. €.

Prio A Sie nennen sich Qualitätsführer und verlangen in Periode 1 nur den Marktpreis. Wo bleibt die Qualitätsführerschaft?
Erst messbar besser sein, dann bepreisen: 3.150 € ohne Vorsprung brachten in der Probe nur 39.667 Nachfrage; Aufpreis ab P3 nur bei Indizes über Ø.

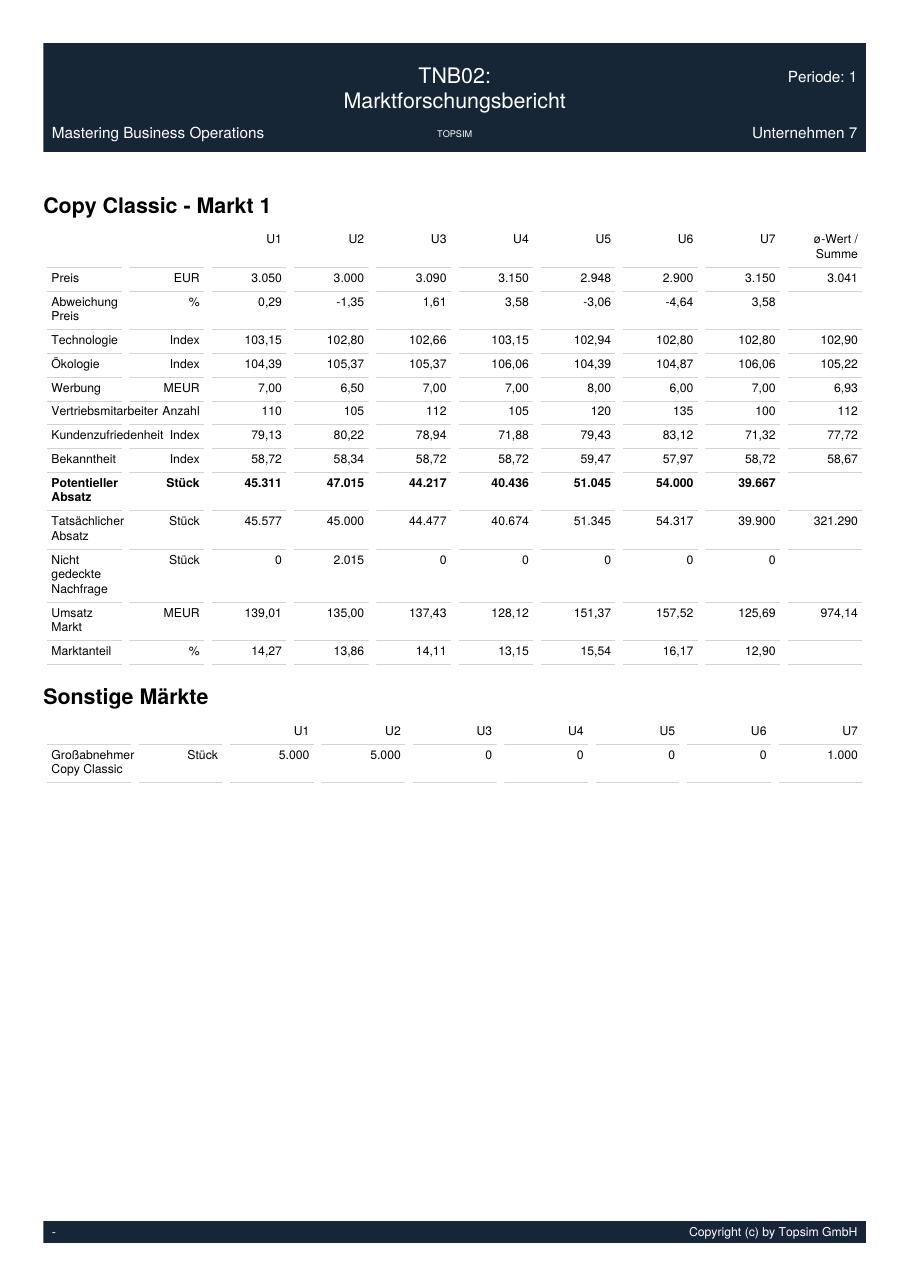
Qualitätsführerschaft heißt, messbar besser zu sein und das dann zu bepreisen; ein Aufpreis davor kostet Nachfrage. Die Probe hat es gezeigt: Bei 3.150 € (3,6 % über dem Branchenschnitt 3.041 €) und Indizes auf Marktniveau (Technologie 102,80 gegen Ø 102,90) fragten die Kunden nur 39.667 Geräte nach, die Zufriedenheit fiel auf 71,32 (Ø 77,72), der Marktanteil auf 12,9 %. Das Handbuch sagt es ebenso: hoher Preis nur mit hoher Qualität (3.1.3). Deshalb zahlt P1 3.050 € (Marktpreis), und der Aufpreis von höchstens 5 % kommt ab P3 nur, wenn beide Indizes über dem Schnitt liegen (M2). Wir verzichten zwei Perioden auf die Prämie, nicht auf die Strategie.

Prio A Wie sind Sie zu diesem Ergebnis gekommen?
Umwelttrends, Stärken und Schwächen relativ zum Ziel, Chancen und Risiken, SO/ST/WO/WT, Zielsystem, Strategie; Zahlen aus Bericht, Probe oder Plan.

Nach der Methode, die Sie am 24.09. vorgegeben haben: erst Umwelttrends, dann Stärken und Schwächen, bewertet relativ zu unserem Ziel Qualitätsführerschaft (alle starten gleich), dann im Zusammenspiel Chancen und Risiken. Daraus leiten wir SO-, ST-, WO- und WT-Strategien ab (Folie 3), dann das Zielsystem bis P8 (Folie 4) und die Wettbewerbsstrategie (Folie 5). Frage 6 prüft, ob wir Berichte rechnen können. Jede Zahl stammt aus dem Bericht P0, der Probe oder dem Planmodell V70b, das wir in acht Umfeldszenarien durchgerechnet haben (Kurs P8 611 bis 704 €). Wo wir etwas nicht wissen, etwa das Typ-C-Angebot in P2, benennen wir es als Annahme.

Eigene Notizen zu Folie 1

F2

Folie 2: Organisation des Vorstandsteams

Fragestellung 1 · 6 Zahlen · 16 Fragen
Folie 2
Antippen öffnet die Folie mit Markierungen im Viewer.
Workbook: Kap. II Organisation, S. 24–34Eckardt 2010: Kap. X Organisation S. 215–232; Kap. II S. 25–27 Managementprozess, S. 50 KontrolleHandbuch: 1.2 Ablauf des Seminars; Planungsrechnung (Anhang)Theorie: Organisation und Managementprozess
Jede Zahl erklärt

Fragestellung 1: Organisation des Vorstandsteams

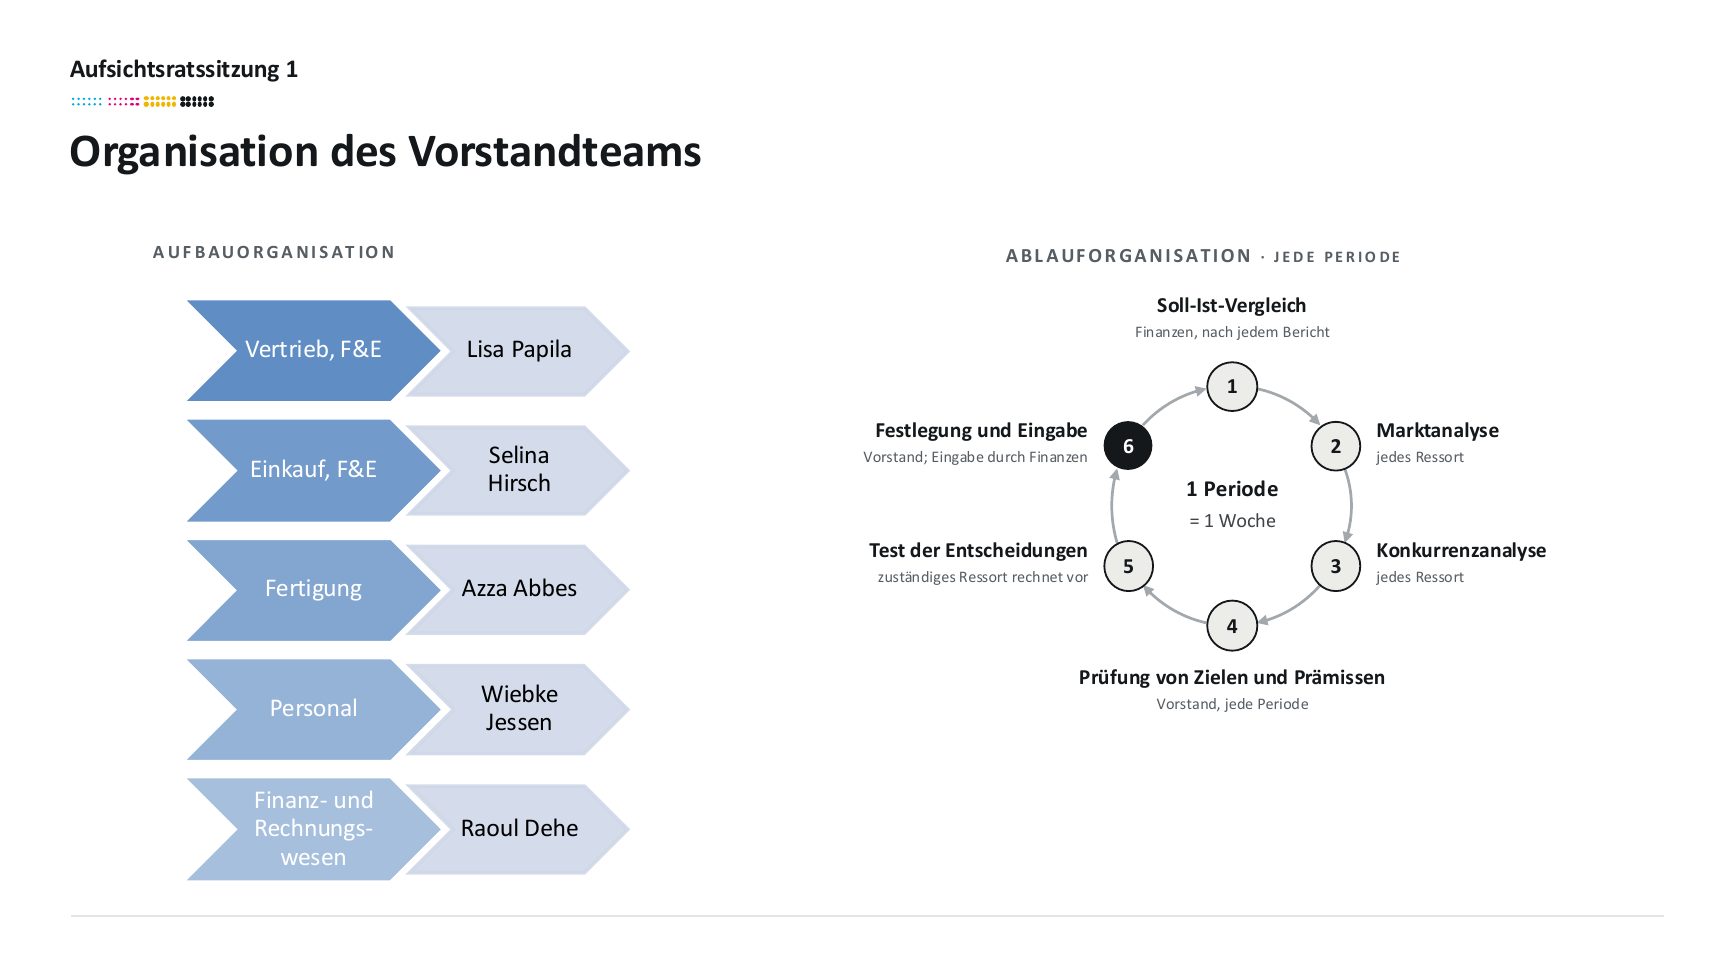
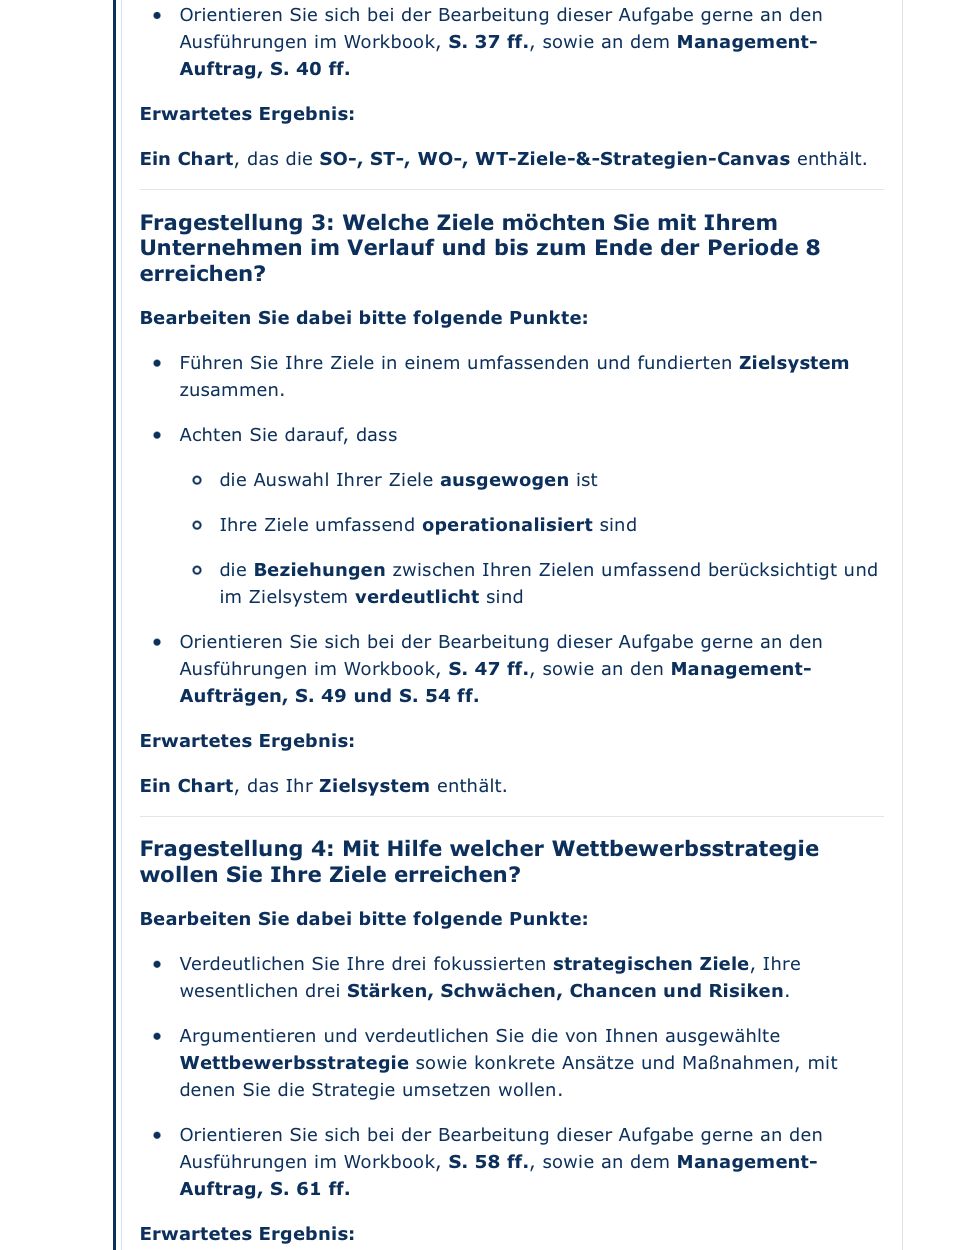
Wie wollen Sie die Aufgaben und Verantwortlichkeiten in Ihrem Vorstandsteam organisieren? Aufbauorganisation (welche Rolle übernimmt wer) und Ablauforganisation (wie wird in jeder Periode systematisch entschieden). Erwartet: ein Chart mit Aufbau- und Ablauforganisation.

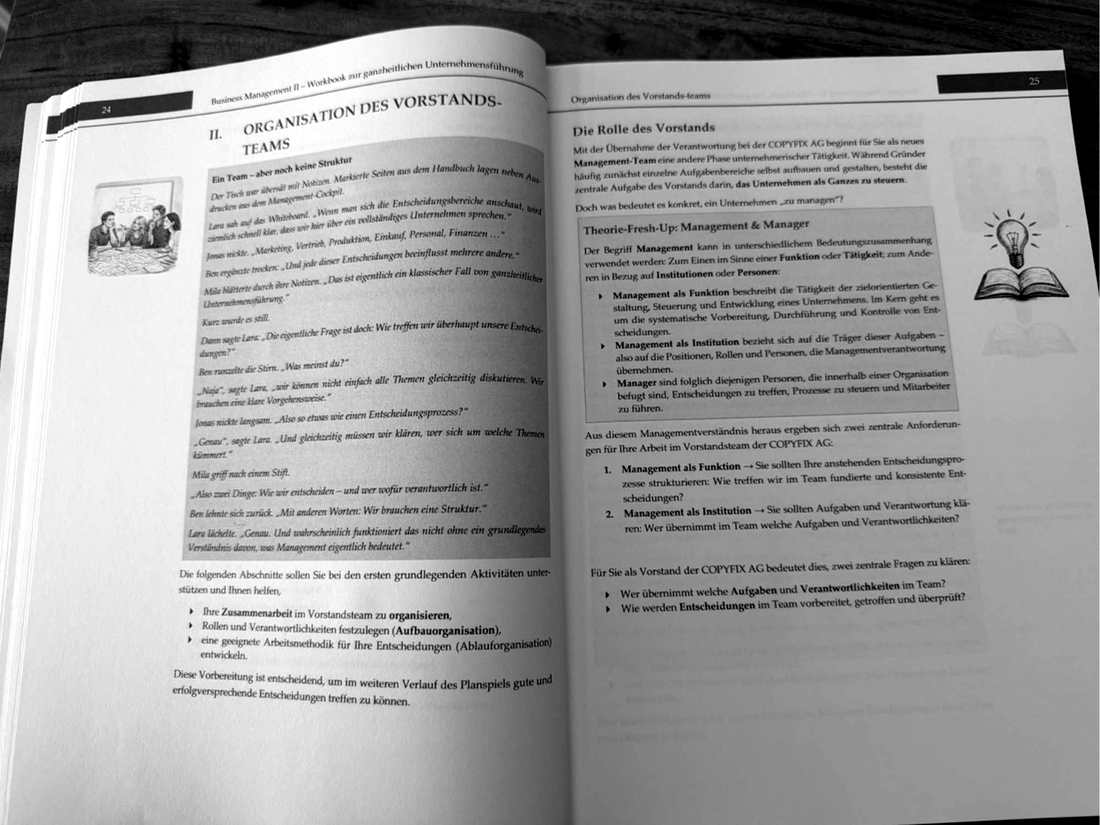
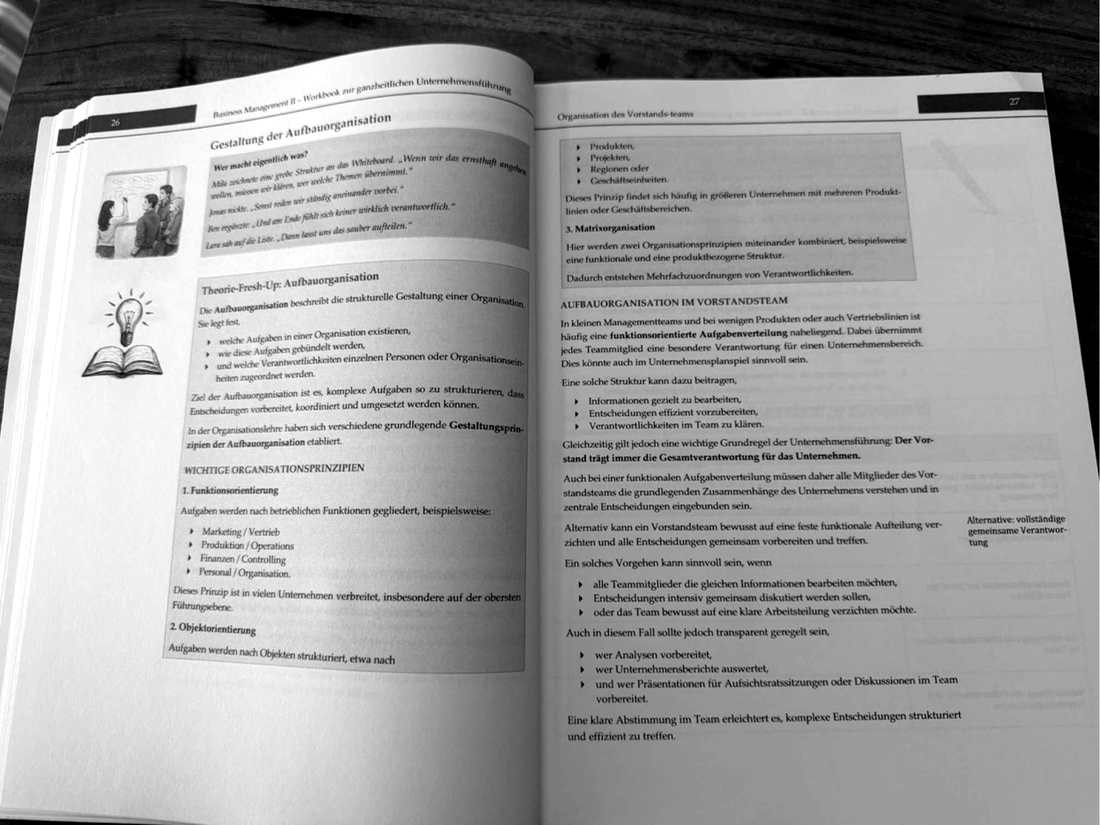
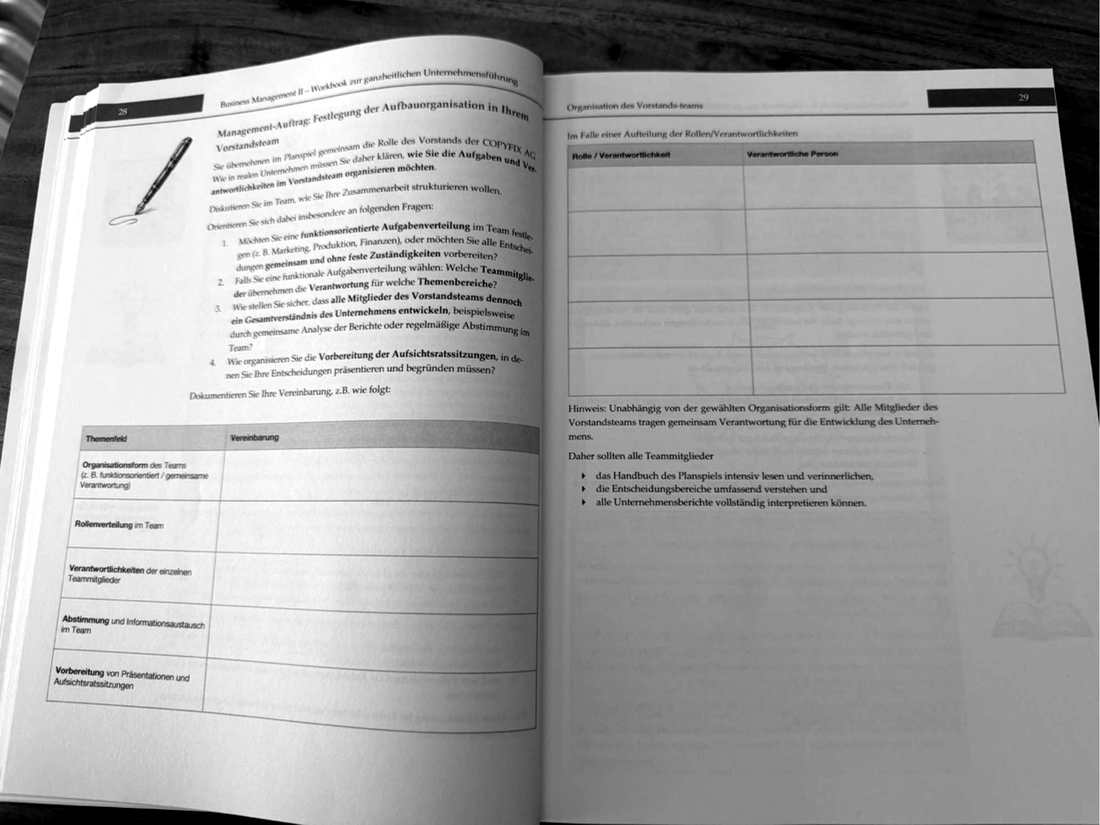
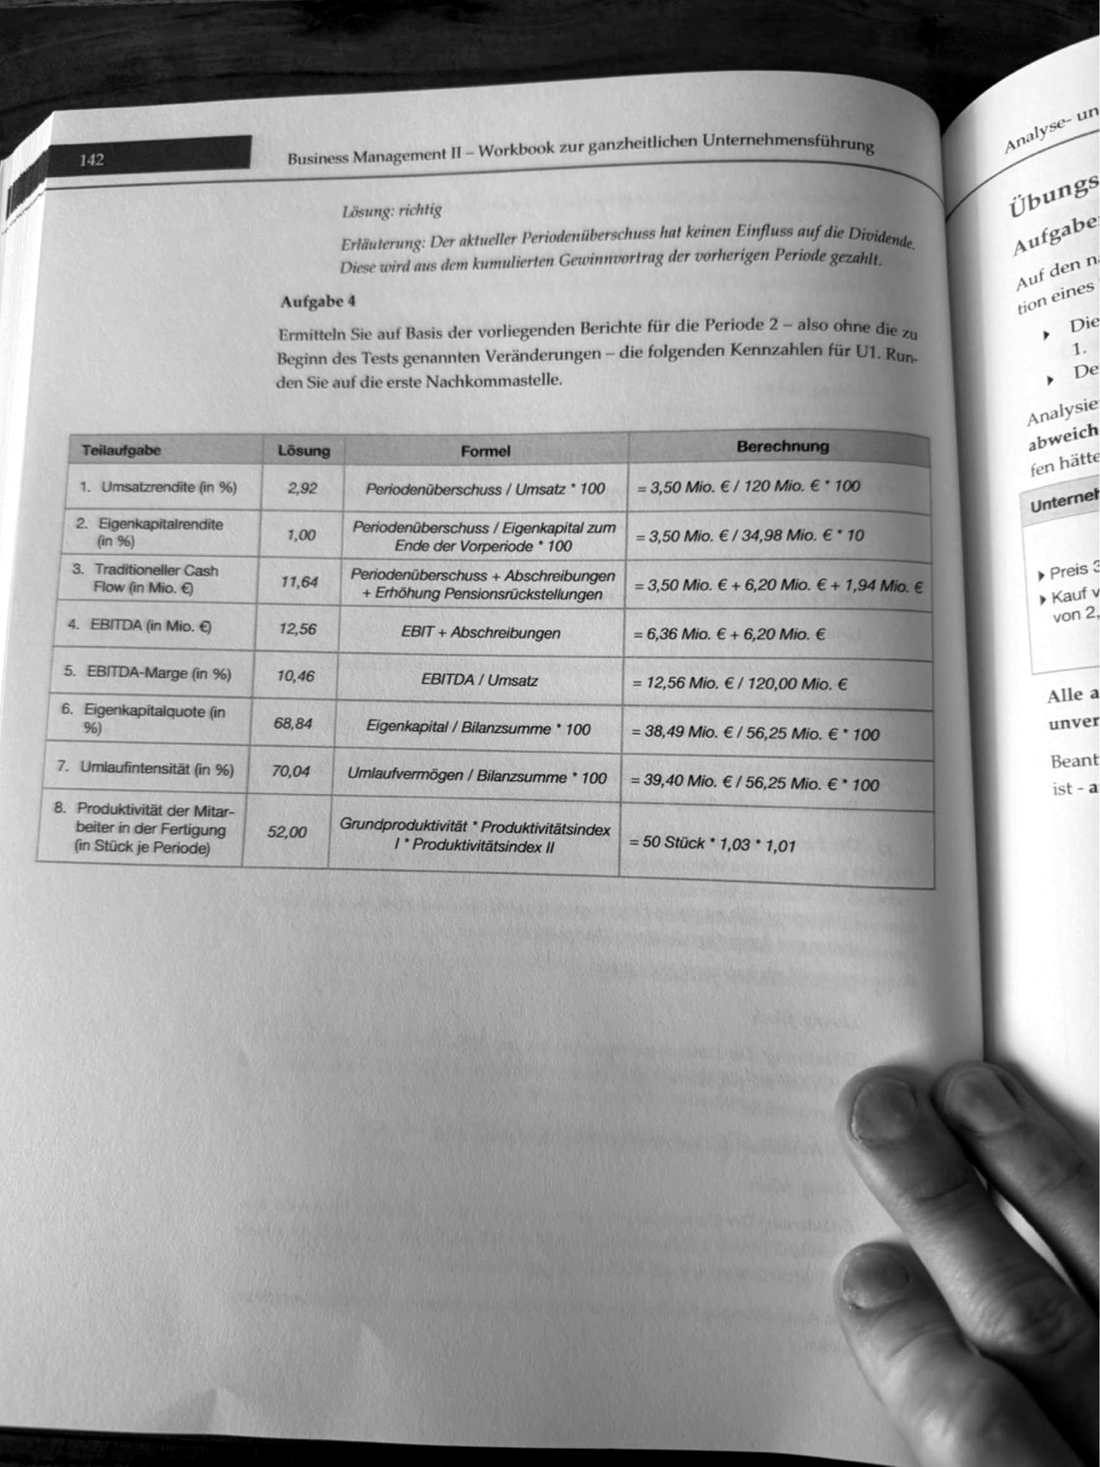
Workbook: S. 24–34: Rolle des Vorstands, Theorie-Fresh-Ups Aufbauorganisation (S. 26–27) und Managementprozess (S. 31–33), Aufträge S. 28–30 und 34. WB S. 17

Was Eckardt hören will: Funktional oder objektorientiert benennen; wie wird strategisch und operativ entschieden; persönliche Treffen statt online; eine Person gibt ein. Die Arbeitsmethodik („So nicht, sondern so“) in sechs bis neun Schritten. Einführung S. 5

Was draufsteht

Links die Aufbauorganisation: fünf Ressorts als Pfeile (Vertrieb und F&E Lisa Papila, Einkauf und F&E Selina Hirsch, Fertigung Azza Abbes, Personal Wiebke Jessen, Finanz- und Rechnungswesen „Raoul Dehe“). Rechts die Ablauforganisation je Periode als Kreis mit sechs Schritten: Soll-Ist-Vergleich (Finanzen) → Marktanalyse → Konkurrenzanalyse → Prüfung von Zielen und Prämissen (Vorstand) → Test der Entscheidungen (Ressort rechnet vor) → Festlegung und Eingabe (Vorstand, Eingabe durch Finanzen).

Was Eckardt prüft

Fragestellung 1 verlangt Aufbau- und Ablauforganisation (Workbook S. 24 ff., Aufträge S. 30 und 34). Eckardt will den Fachbegriff hören (funktionale Gliederung) und wissen, wie strategisch und operativ entschieden wird.

Gut so

  • Beide Teile der Frage sind da: Aufbau und Ablauf.
  • Die sechs Schritte entsprechen der Arbeitsmethodik des Workbooks (S. 32–34) und Eckardts „Sondern so“.

Jede Zahl erklärt 3 auf der Folie · 3 mündlich dazu

Zahl auf der Folie antippen oder einen Chip wählen. Jede Karte sagt: was ist das, woher kommt sie, wie ist sie gerechnet, was sagt sie, was heißt das für uns, warum so – und der Satz, mit dem du sie in der Sitzung sagst. Graue Chips sind Zahlen, die nicht auf der Folie stehen und mündlich dazukommen.

Folie 2
mündlich dazu

Lücken und deine Antwort

Die Entscheidungsregel fehlt.
Mündlich: „Jedes Ressort erarbeitet und rechnet vor; beschlossen wird kollegial, im Konsens, sonst mit Mehrheit – und nur, was das zuständige Ressort vorgerechnet hat. Strategisches (Strategie, Preisposition, Anlagen) legt der Vorstand fest, Operatives schlägt das Ressort vor.“
Warum funktional? steht nicht da.
„Ein Produkt, ein Markt: Es gibt nichts, was man in Sparten teilen könnte. Die Entscheidungsmasken von TOPSIM sind nach Funktionen gegliedert, ein Ressort je Maske heißt eine klare Zuständigkeit je Eingabe.“ Nachteile funktionaler Organisation (Eckardt 2010, S. 224): Bereichsegoismen, Abstimmungsaufwand, überlastete Leitung; Gegenmittel: gemeinsame Entscheidung, feste Reihenfolge, eine Person gibt ein.
F&E ist auf zwei Ressorts verteilt, ohne Begründung.
„Technologie und Ökologie wirken auf Nachfrage und Zufriedenheit, also auf den Markt (Vertrieb); die Wertanalyse senkt den Materialbedarf je Gerät (Einkauf). Jede Funktion liegt dort, wo ihre Wirkung ankommt.“
Kein Funktionendiagramm (wer wirkt wo mit).
Beispiele nennen: Fertigung und Finanzen wirken überall mit, weil jede Entscheidung in einer Fertigungsmenge und einer Zahlung endet; der Preis bestimmt den Absatz und damit die Fertigungsmenge; der Staffeleinkauf bindet 28 Mio. € Kasse.
Name „Raoul Dehe“.
Namenskarte trägt „Raoul Marc Dehe“; in der Vorstellung den vollen Namen sagen.

Warum so: die Begründung des Vorstands

Nicht nur was auf der Folie steht, sondern warum – aus dem Team-Dokument zu dieser Fragestellung. Das ist der Teil, den Eckardt prüft: das Zustandekommen.

Funktional statt Sparten oder Matrix

Ein Produkt, ein Markt – es gibt nichts, was man in Sparten teilen könnte. Die Entscheidungsmasken von TOPSIM sind nach Funktionen gegliedert (Kap. 3.1–3.6); ein Ressort je Maske heißt eine klare Zuständigkeit je Eingabe. Nachteile funktionaler Organisation (Eckardt 2010, S. 224: Bereichsegoismen, Abstimmungsaufwand, überlastete Leitung) fangen wir mit gemeinsamer Entscheidung, fester Reihenfolge und einer eingebenden Person ab.

F&E geteilt

Technologie und Ökologie wirken auf Nachfrage und Zufriedenheit, also auf den Markt (Vertrieb); die Wertanalyse senkt den Materialbedarf je Gerät (Einkauf). Jede Funktion liegt dort, wo ihre Wirkung ankommt.

Fertigung und Finanzen wirken überall mit

Jede Entscheidung endet in einer Fertigungsmenge und in einer Zahlung. Der Preis bestimmt den Absatz und damit die Fertigungsmenge; F&E-Kräfte und Ökologiebudget sind Auszahlungen; der Staffeleinkauf bindet 28 Mio. € Kasse und liefert das Material; Einstellungen erhöhen Personalkapazität und Personalaufwand.

Sechs Schritte, feste Reihenfolge

Soll-Ist (Finanzen, nach jedem Bericht) → Markt → Konkurrenz → Ziele und Prämissen (Vorstand) → Test (Ressort rechnet vor; Reihenfolge Vertrieb → Personal → Fertigung → Einkauf → Finanzen, weil der Preis die Menge, die Menge das Personal und Material, und alles zusammen die Zahlung bestimmt) → Festlegung und Eingabe (Vorstand; Eingabe durch Finanzen).

Zahlen mit Quelle (Kurzliste)

GrößeWertQuelle
Sechs SchritteSoll-Ist → Markt → Konkurrenz → Ziele und Prämissen → Test → Festlegung und EingabeWB S. 17
WorkbookAufbauorganisation S. 26–29, Arbeitsmethodik S. 32–34WB S. 17

Mündlich ergänzen

  • Controlling: Finanzen legt nach jedem Bericht den Soll-Ist-Vergleich vor (Schritt 1).
  • Alle lesen alle Berichte; entschieden wird gemeinsam (Workbook S. 27: Vorstand trägt immer die Gesamtverantwortung).

Angedockt: Aufgabenstellung, Eckardts Zuordnung, Buchseiten, Handbuch, Berichte

Jede Seite antippen öffnet sie im Viewer mit Markierungen; „Groß lesen“ zeigt alle Seiten eines Blocks untereinander.

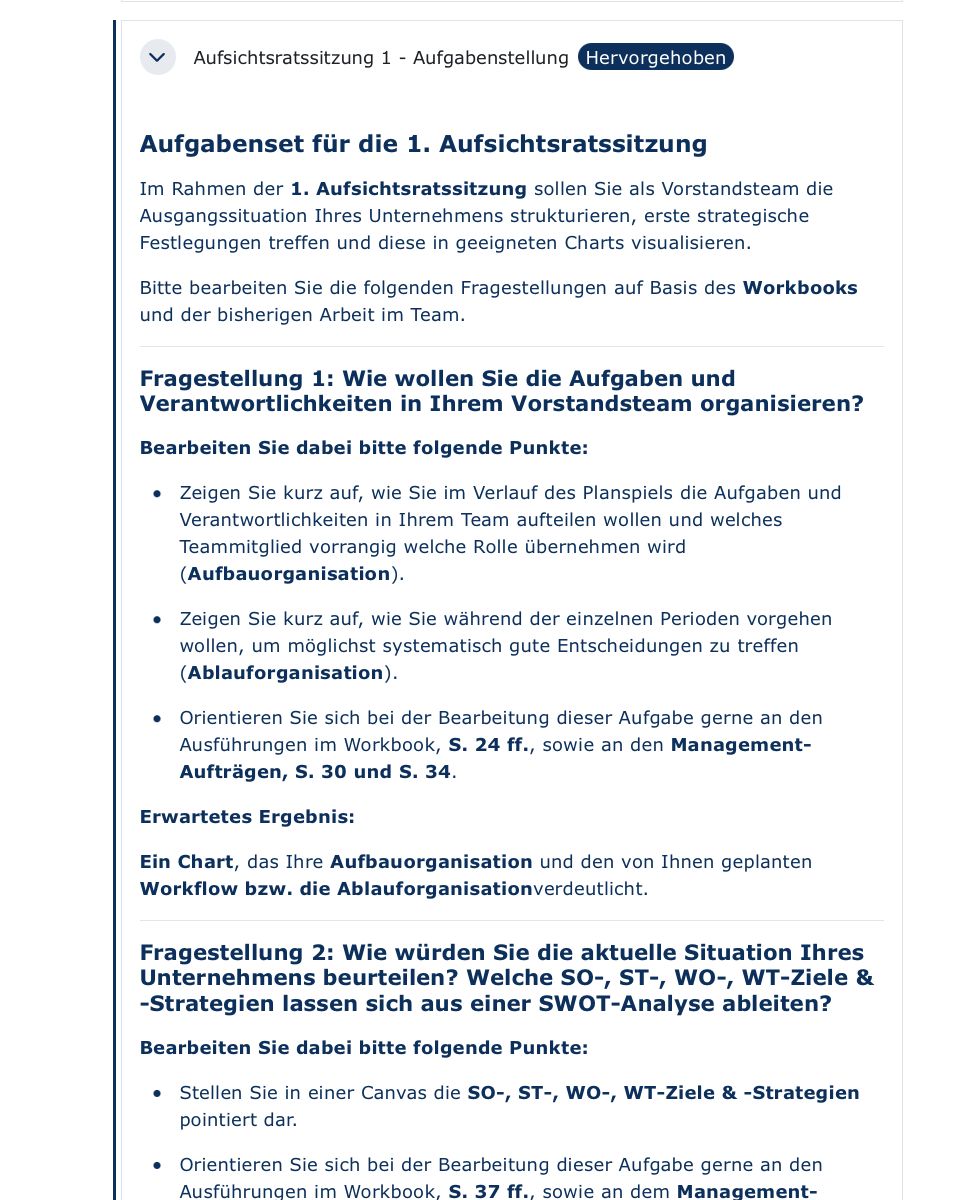
Fragestellung 1 (Moodle)1 Seiten · 1 Markierungen
Aufbau- und Ablauforganisation; erwartet: ein Chart.
Moodle: Aufgabenstellung Seite 1
Aufgabenset, Frage 1–2
Eckardts Zuordnung: Workbook Kap. II2 Seiten · 1 Markierungen
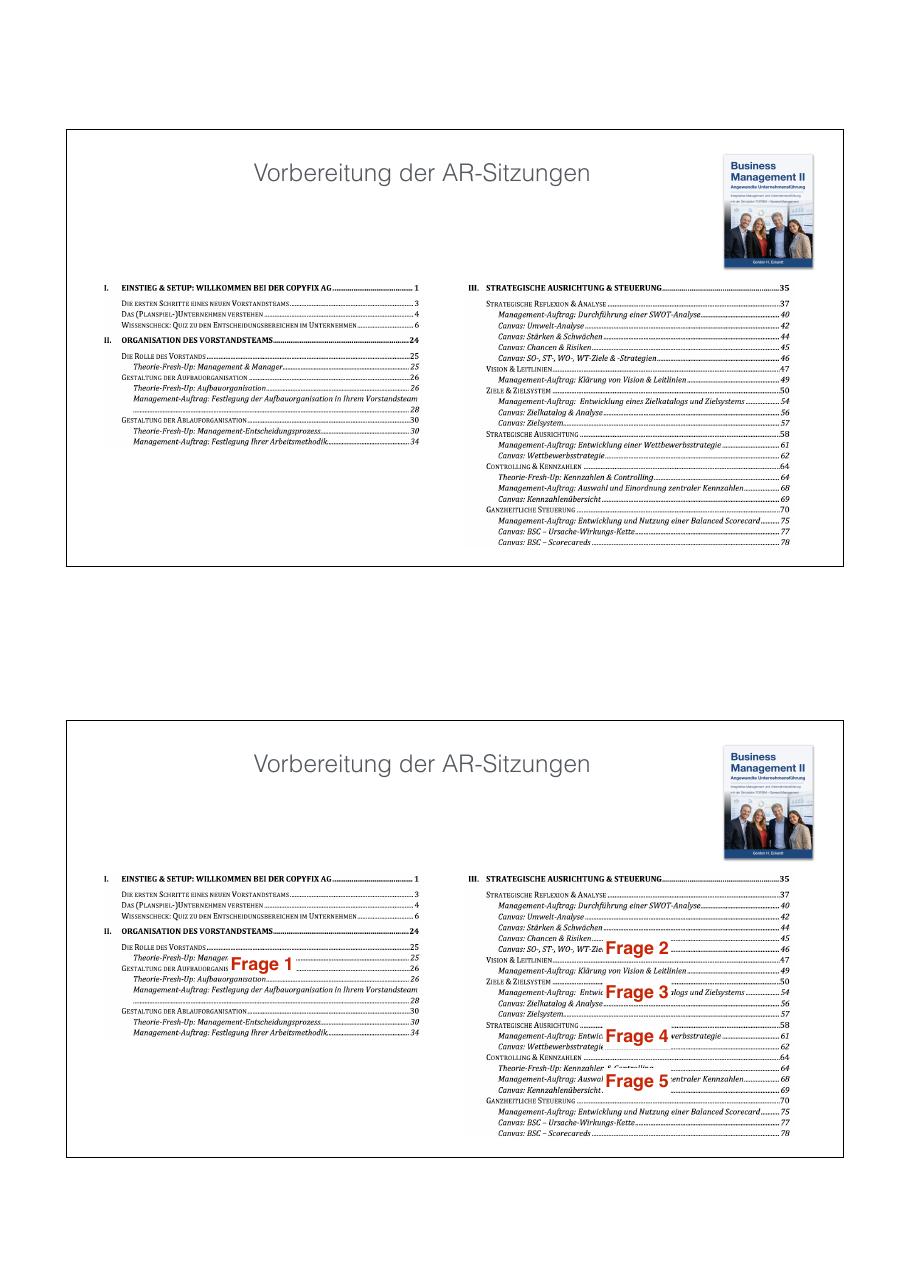
Input S. 3: Inhaltsverzeichnis Kap. I–III mit Zuordnung der Fragen 1–5.
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 2
Folien 3–4: Aufgaben zur Aufsichtsratssitzung 1 (sechs Fragestellungen) · Basisliteratur (Workbook)
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 3
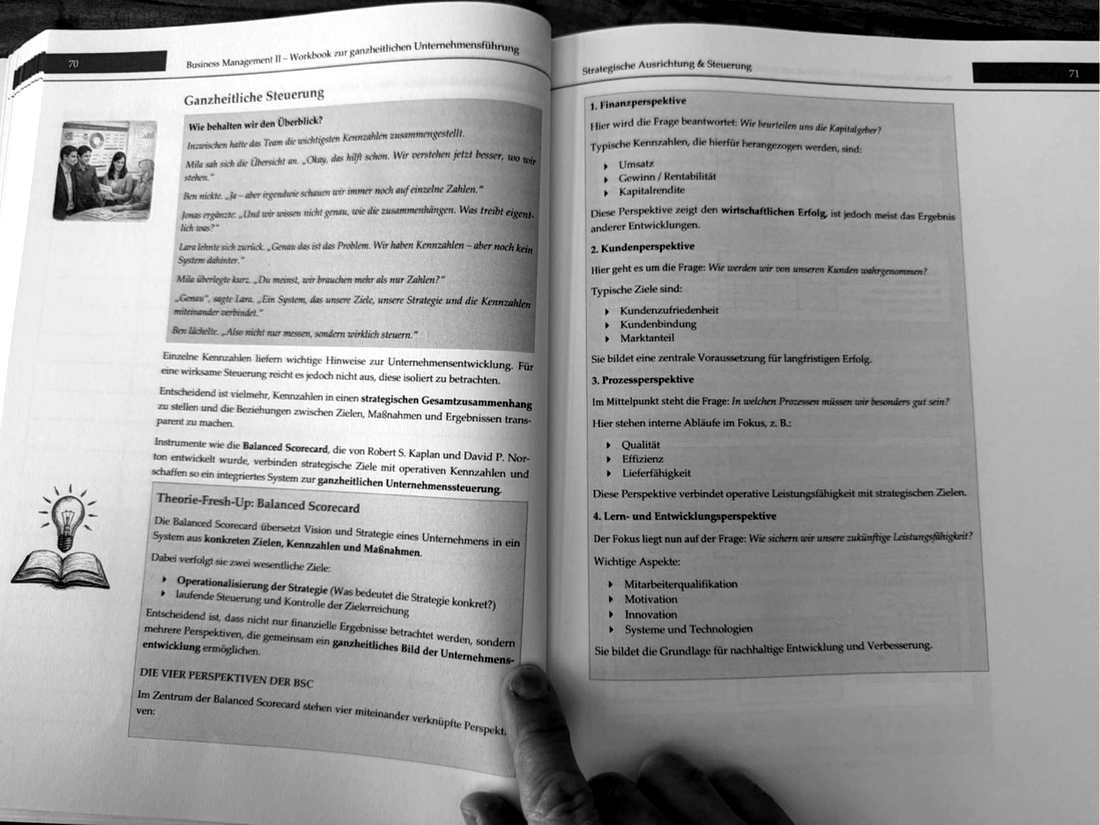
Folien 5–6: Vorbereitung der AR-Sitzungen – Workbook-Inhaltsverzeichnis Kap. I–III, unten mit Zuordnung der Fragen 1–5
Workbook BM II: Kap. II Organisation (S. 24–35)6 Seiten
Rolle des Vorstands, Theorie-Fresh-Ups Aufbauorganisation und Managementprozess, Aufträge S. 28–30 und 34.
Workbook Business Management II (Eckardt 2026) Seite 15
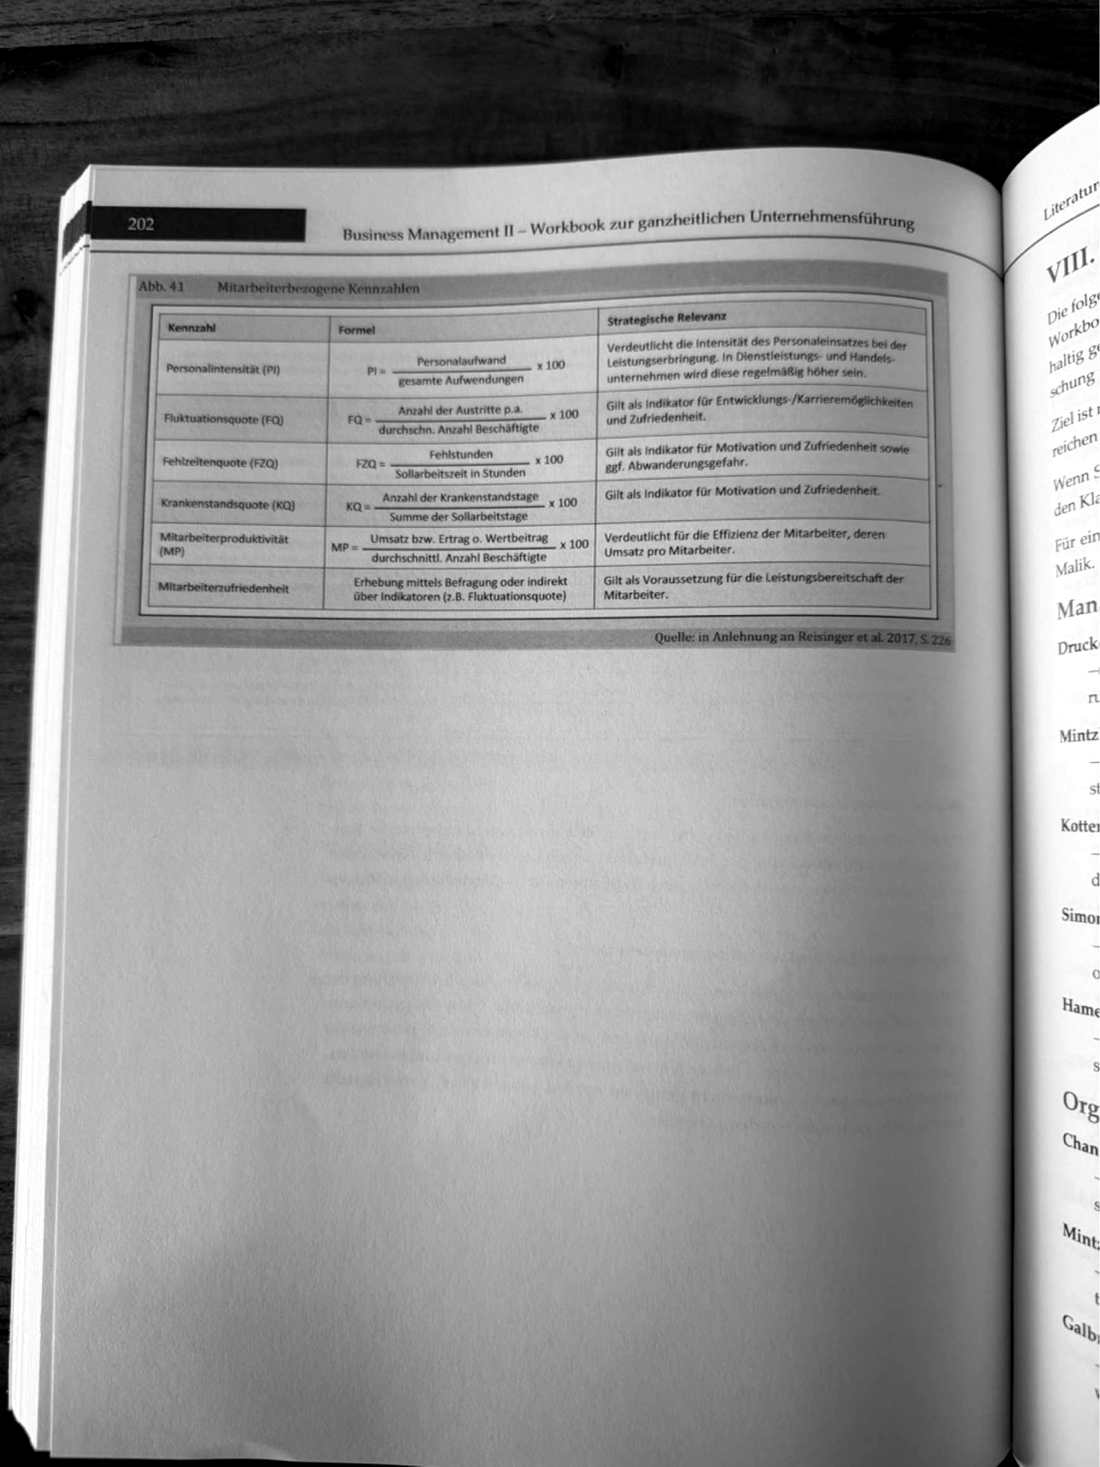
Workbook S. 24–25
Workbook Business Management II (Eckardt 2026) Seite 16
Workbook S. 26–27
Workbook Business Management II (Eckardt 2026) Seite 17
Workbook S. 28–29
Workbook Business Management II (Eckardt 2026) Seite 18
Workbook S. 30–31
Workbook Business Management II (Eckardt 2026) Seite 19
Workbook S. 32–33
Workbook Business Management II (Eckardt 2026) Seite 20
Workbook S. 34–35
Teilnehmerhandbuch: Ablauf und Planungsrechnung5 Seiten
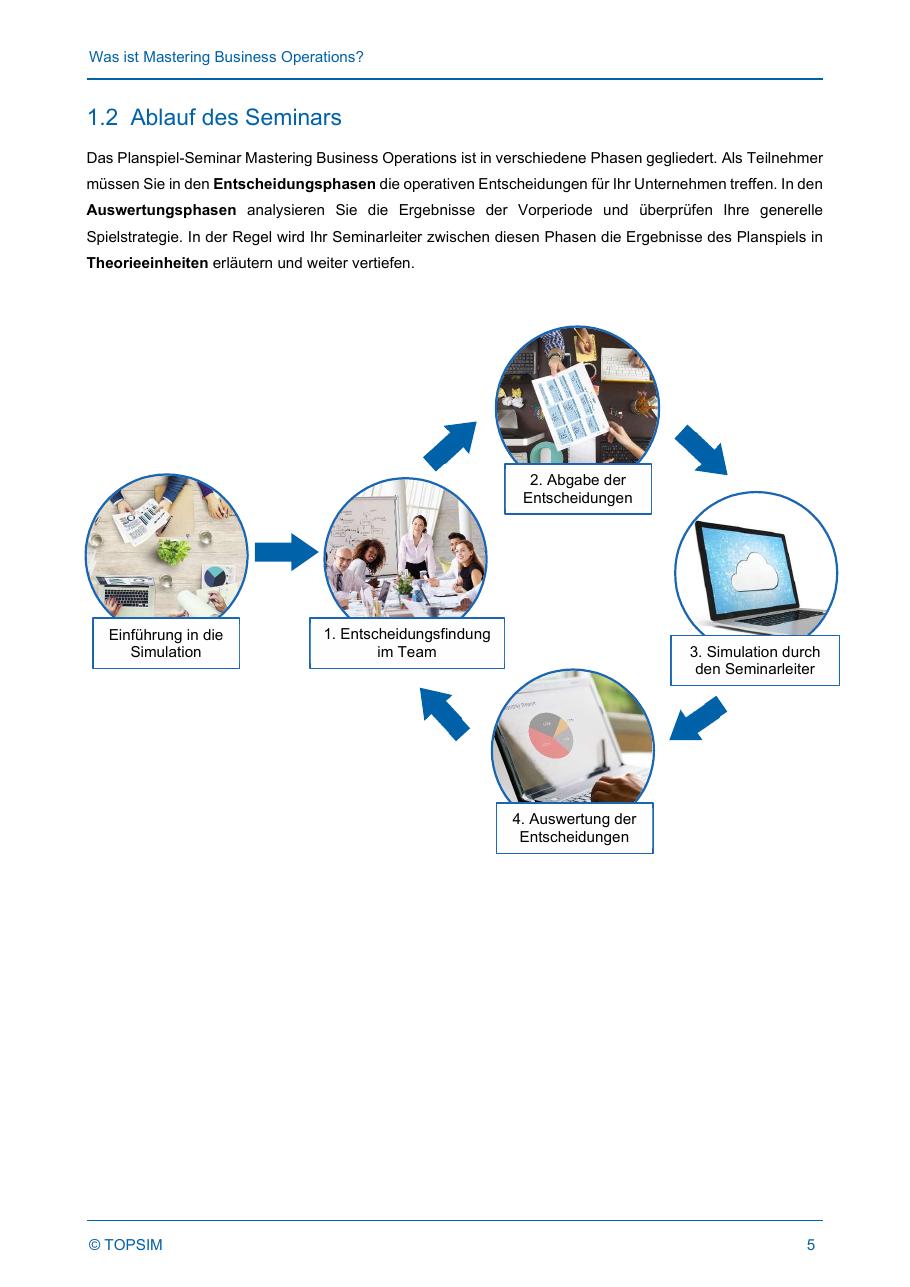
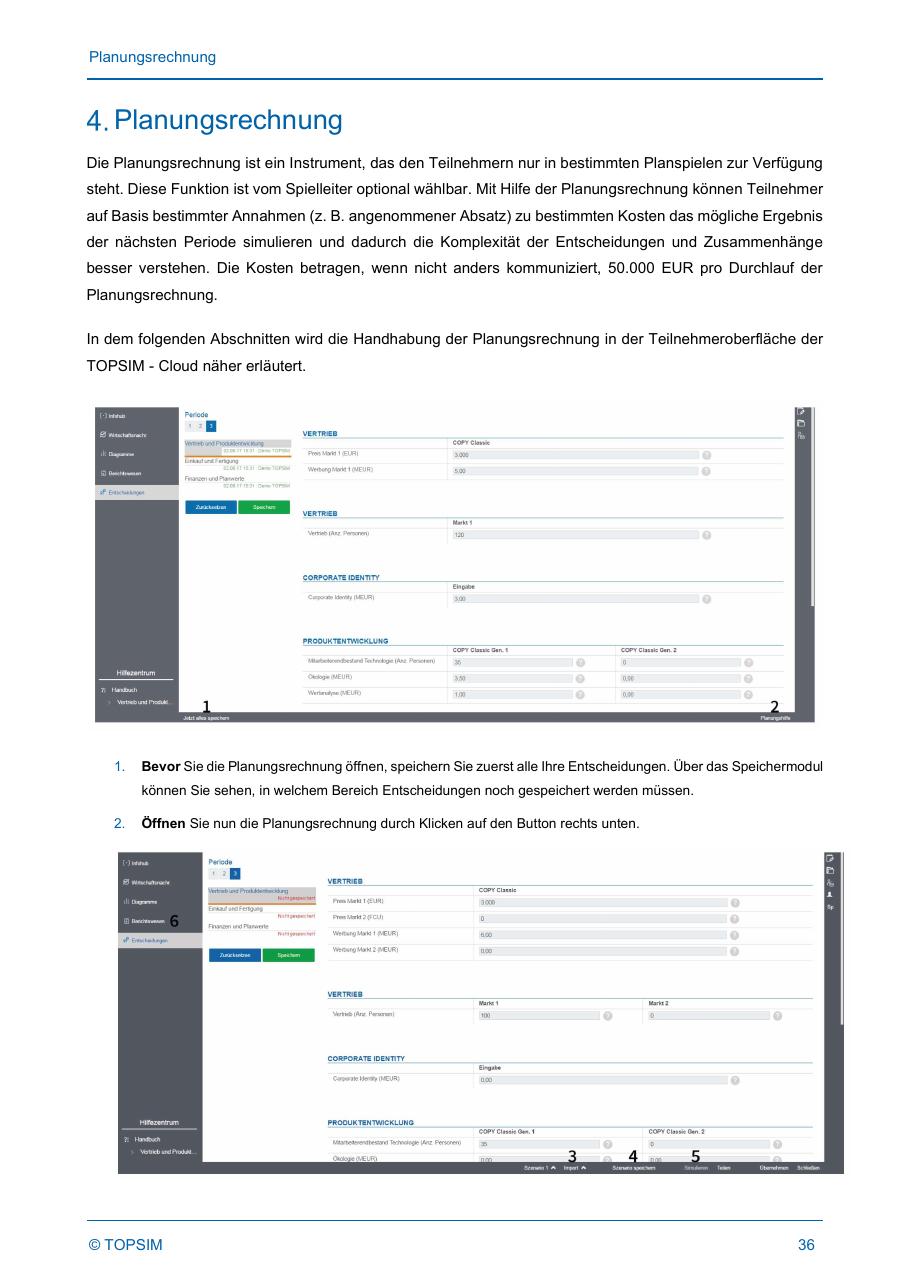
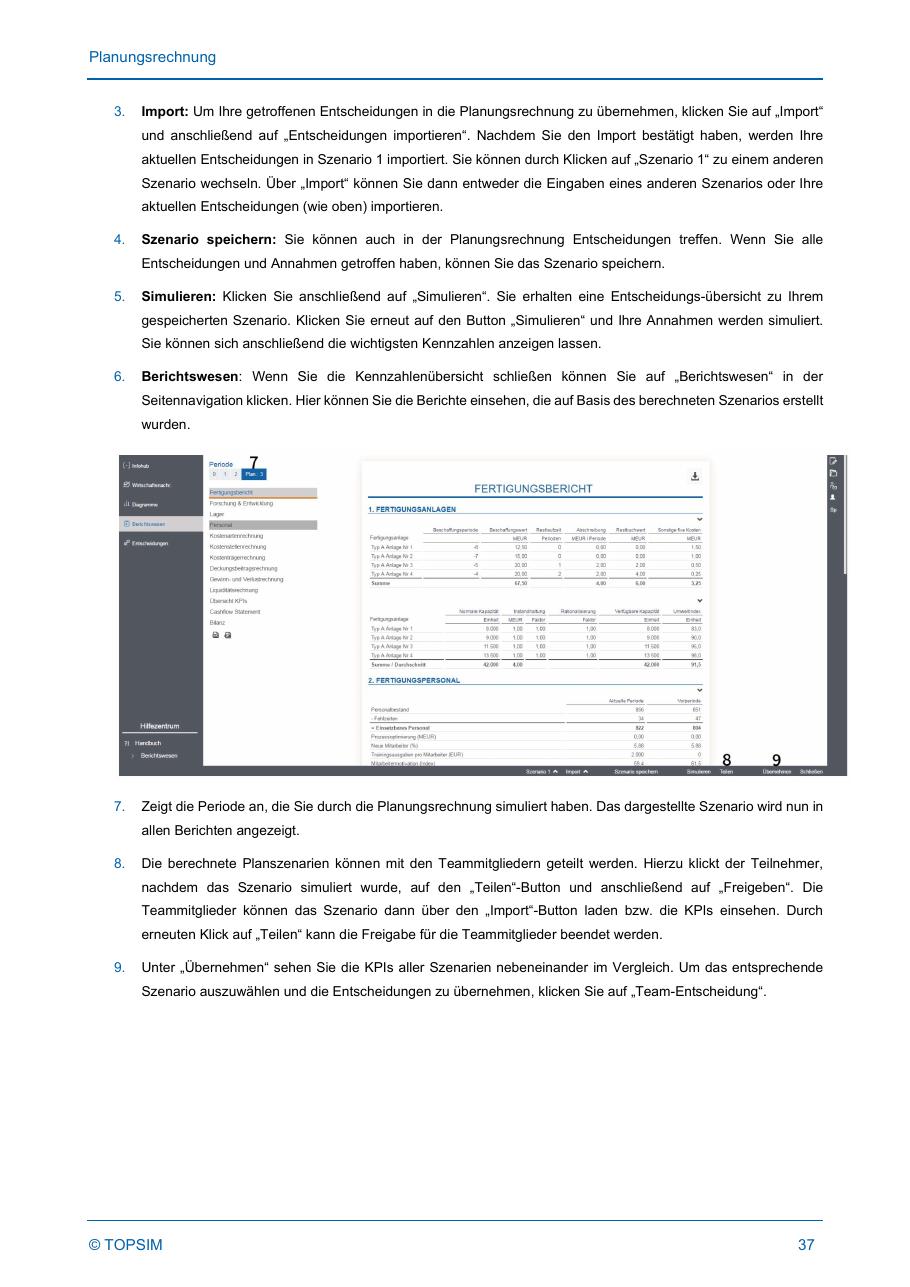
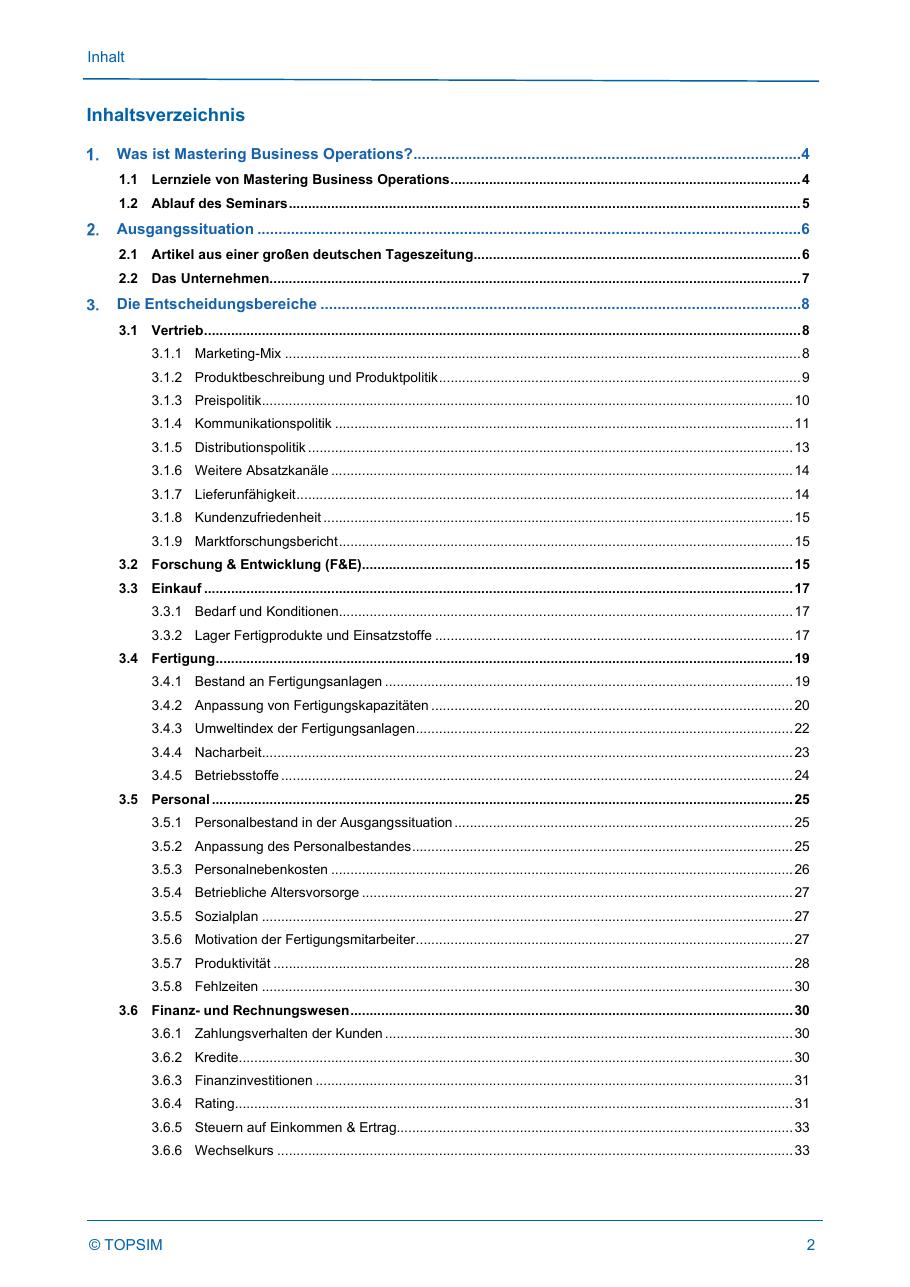
1.2 Ablauf des Seminars; Planungsrechnung als Vorlage für die Schritte 8–9.
Teilnehmerhandbuch 15.6 Seite 4
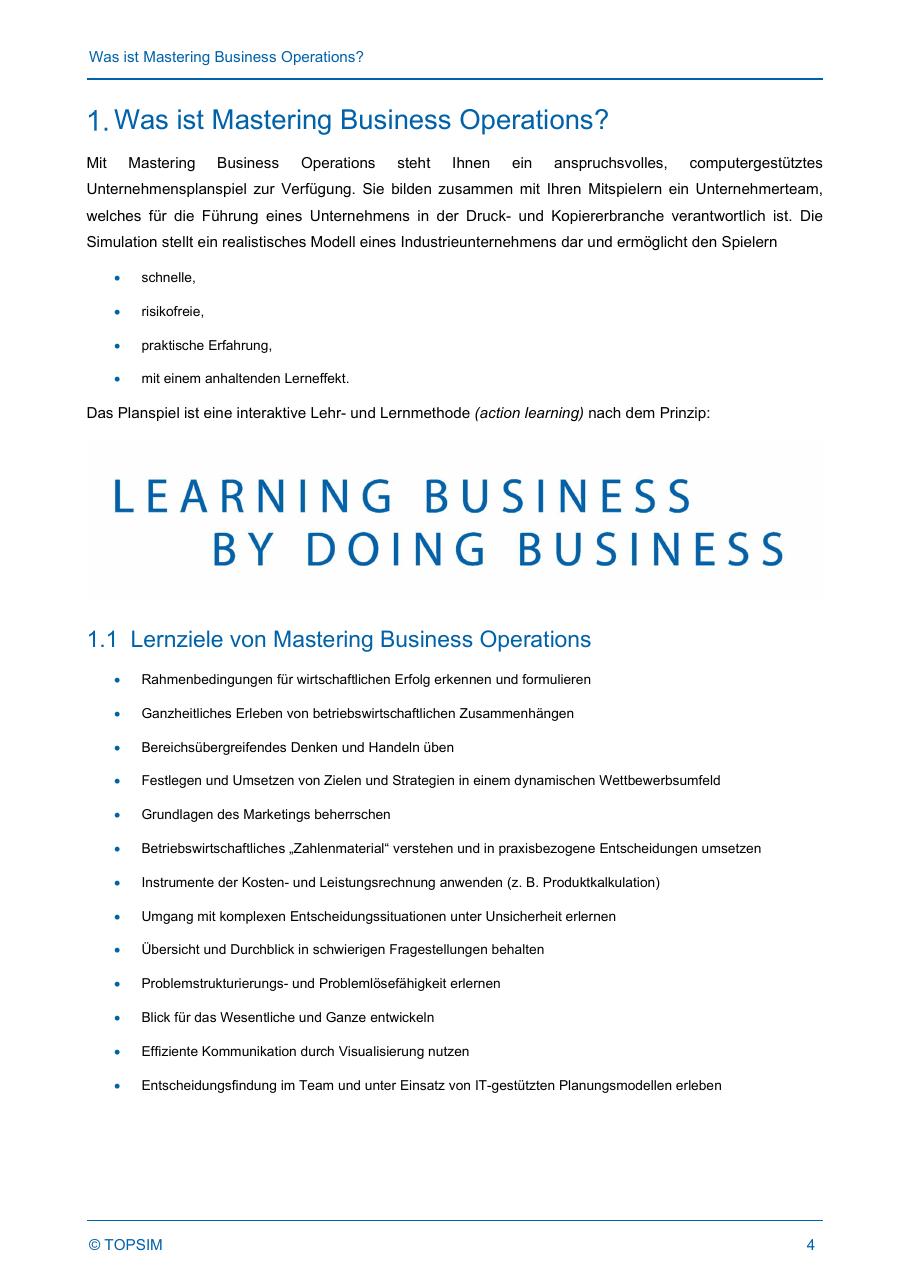
HB: Was ist Mastering Business Operations? · 1.1 Lernziele von Mastering Business Operations
Teilnehmerhandbuch 15.6 Seite 5
HB: 1.2 Ablauf des Seminars
Teilnehmerhandbuch 15.6 Seite 36
HB: Planungsrechnung
Teilnehmerhandbuch 15.6 Seite 37
HB: Planungsrechnung (Forts.)
Teilnehmerhandbuch 15.6 Seite 38
HB: Schlusswort (Planungsrechnung, Forts.)
Einführung: Verfahrensablauf und Vorgehensweise je Periode2 Seiten · 1 Markierungen
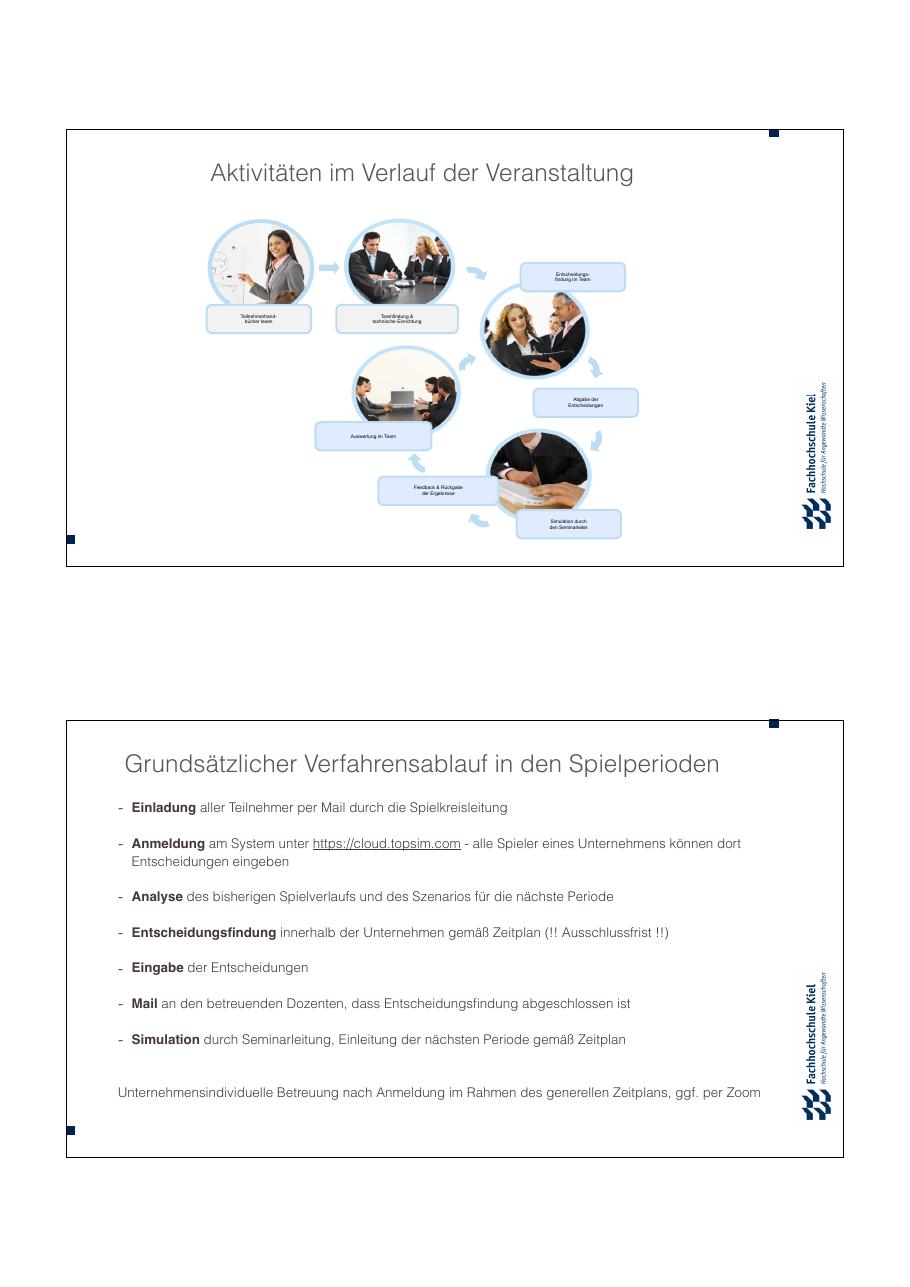
Eckardts Vorschlag zur Vorgehensweise („So nicht – Sondern so“).
Einführung Planspiel (Eingangspräsentation) Seite 4
Aktivitäten im Verlauf der Veranstaltung · Grundsätzlicher Verfahrensablauf in den Spielperioden
Einführung Planspiel (Eingangspräsentation) Seite 5
Vorschlag zur Vorgehensweise · Entscheidungsbereiche im Umfeld des Marktes für Kopierer
Business Management I (Eckardt 2010) angedockt2 Kapitel
Für das erste Buch liegen keine Fotos vor: hier die Kapitelnotizen Seite für Seite (Buchpaginierung), damit du im Buch oder PDF sofort an der richtigen Stelle bist.
Eckardt 2010, Kap. X Organisation S. 215–232Aufbauorganisation (Stellen, Leitungsprinzipien, funktional, Sparten, Matrix), Ablauforganisation
  • Lernziele: Begriffe/Arten der Organisation; Aufbau-/Ablauforganisation; Vorgehen; Stellenbildung (Objekt, Verrichtung, Region); Leitungsprinzipien (Einlinien-, Mehrliniensystem); Entscheidungskompetenzen; Organigramm, Stellenbeschreibung, Funktionendiagramm.
  • S. 215–217: Organisation = planmäßiges Zusammenwirken aller Bereiche zur Zielerreichung; institutional/instrumental/funktional (Abb. 172, Gomez/Zimmermann); formale/informale Strukturen; Organisationsgrundsätze: Wirtschaftlichkeit, Zweckmäßigkeit, Anpassungsfähigkeit, Beständigkeit, Klarheit, Mitarbeiterorientierung, organisatorisches Gleichgewicht; optimaler Organisationsgrad (Unter-/Überorganisation, Abb. 173 nach Kieser). Aufbauorganisation = „hierarchische Ordnung zur dauerhaften Regelung von Rechten und Pflichten von Personen und Abteilungen“; Ablauforganisation = „Regelungen zur zeitlichen, räumlichen und personellen Festlegung von Arbeitsabläufen“ (Wöhe/Döring 2008, S. 115). Drei Wiederholungsfragen, Literatur.
  • S. 219–221: Vorgehen (Abb. 174, Thommen/Achleitner 2009, S. 857): Aufgabenanalyse → Aufgabensynthese (Stelle) → Stellenzusammenfassung (Abteilung) → Gesamtstruktur; Gliederungsmerkmale (Abb. 175: Verrichtung, Objekt, Rang, Phasen, Zweckbeziehung); Stellenarten: ausführende Stellen, Instanzen, Stabsstellen; Abteilung. Strukturierungsprinzipien (Abb. 176): Verrichtungsprinzip → funktionale Struktur, Vorteile: größere Spezialisierung, keine Doppelarbeit, Kostenvorteile, Berücksichtigung individueller Neigungen und Fähigkeiten (Thommen/Achleitner 2009, S. 890) → Selinas „jeder spezialisiert sich auf einen Bereich“; Objektprinzip; Regionalprinzip.
  • S. 221–224 (siehe Hauptnotiz): Einlinien-, Mehrlinien-, Stabliniensystem; Zentralisation/Dezentralisation, Leitungsspanne, Gliederungstiefe; Leitungs-, Kommunikations-, Arbeitssystem; funktionale Organisation (Abb. 180).
  • S. 224–226: Sparten-/Divisionsorganisation (Abb. 181; Vorteile Marktnähe, klare Verantwortung; Nachteile Doppelarbeit, Synergieverluste), Matrixorganisation (Abb. 182; Teamarbeit, aber Kompetenzkonflikte). Abb. 183: funktionale Organisation = Verrichtungsprinzip + Einliniensystem + Zentralisation.
  • S. 227: Begriffe, vier Wiederholungsfragen, Literatur.
  • S. 228–229: Ablauforganisation: Ordnung der Arbeitsprozesse in sachlicher, personeller, zeitlicher, räumlicher Hinsicht; Konflikte zwischen Termineinhaltung, Zeitminimierung, Kapazitätsauslastung; Arbeitsanalyse und -synthese (Arbeitsverteilung, Arbeitsvereinigung, Raumgestaltung); Abb. 184 Zusammenhang Aufbau/Ablauf (Bleicher 1991). Organisationsinstrumente: Aufbau – Organigramm, Stellenbeschreibung, Funktionendiagramm; Ablauf – Ablaufplan, Ablaufkarte, Balkendiagramm, Netzplan; Organisationshandbuch.
  • S. 230–232: Organigramm vertikal/horizontal/Säule (Abb. 185); Stellenbeschreibung (Eingliederung, Funktion, Verantwortlichkeiten, Kompetenzen; Inhalte); Funktionendiagramm = Matrix der Zuordnung von Aufgaben zu Organisationseinheiten → unser Chart 1 (Bereich × Entscheidungen × Berichte) ist ein Funktionendiagramm. Begriffe, zwei Wiederholungsfragen, Literatur und weiterführende Literatur.
Eckardt 2010, Kap. II Unternehmensführung und -planung S. 22–70Managementprozess, Analyse und SWOT, Ziele (S. 38), Strategien (S. 39–41), Planung, Entscheidung, Kontrolle (S. 50)
  • Lernziele: managementorientierte BWL; Aufgaben/Funktionen des Managements; Umsatzprozess und Funktionsbereiche; Managemententscheidungsprozess als iterativer Problemlösungsprozess; konstitutive Entscheidungen (Rechtsform, Standort, Unternehmensverbindungen); Nutzwertanalyse.
  • S. 22: Ballonfahrer-Anekdote (Anforderungen an Führungskräfte). S. 23: Management als Funktion (Hopfenbeck 2002: zielorientierte Gestaltung, Steuerung, Entwicklung des soziotechnischen Systems) vs. als Institution; Manager = Weisungsbefugnis. Umsatzprozess in fünf Phasen (Thommen/Achleitner 2009, S. 46 f.): Kapital beschaffen → Produktionsfaktoren (Potenzial-, Repetierfaktoren, Arbeit, Information) → Transformation → Absatz → Rückzahlung; Abb. 24 güter- und finanzwirtschaftlicher Umsatzprozess.
  • S. 25: Unternehmensführung (Wöhe/Döring 2008, S. 52); Phasen Planung, Entscheidung, Aufgabenübertragung/Ausführung, Kontrolle. Entscheidung = Ziele festlegen, Zielerreichungsentscheidungen, interne Steuerung, Abstimmung überbetrieblich – unter Berücksichtigung von Umwelteinflüssen. Originäre (oberes Management) vs. derivative Entscheidungen. Kontrolle = Soll-Ist-Vergleich.
  • S. 26: allgemeiner Problemlösungsprozess (Abb. 25, Thommen/Achleitner 2009): 1 Analyse der Ausgangslage, 2 Ziele, 3 Maßnahmen, 4 Mittel, 5 Durchführung, 6 Evaluierung – iterativ mit Rücksprüngen. Strategisch (> 5 Jahre, Top-Management) vs. operativ-taktisch (≤ 1 bzw. bis 5 Jahre, mittlere/untere Ebene).
  • S. 27, Abb. 26: iterativer Management-(Entscheidungs-)Prozess: 1 Definition der Geschäftsfelder, 2 strategische Ausrichtung, 3 Analyse, 4 Ziele, 5 Strategien, 6 Maßnahmen/Aktionen, 7 Implementierung/Durchführung, 8 Kontrolle; im Zentrum Information/Kommunikation. → Chart 1 Ablauf.
  • S. 27–29: strategische Geschäftsfelder nach Abell (1980): Kundengruppen (wer), Kundenfunktionen (was), Technologien (wie) – Abb. 27/28; SGE als internes Pendant; Anforderungen an SGE (Godefroid 2003).
  • S. 29–31: Analyse: Informationsbedarf, Unternehmens- und Umweltanalyse = SWOT (Abb. 29 nach Macharzina 1995, S. 256: trifft die Umweltentwicklung auf eine Stärke → Chance, sonst Gefahr). Stärken/Schwächen im Vergleich mit dem stärksten Wettbewerber oder dem Branchendurchschnitt, Polaritätenprofil (Abb. 30, Köhler/Uebele 1983).
  • S. 32, Abb. 31: Ziele aus der SWOT: Stärken ausschöpfen/entwickeln, Schwächen abbauen, Chancen nutzen, Risiken begrenzen. SWOT allein ist eine Auflistung → weitere Instrumente nötig.
  • S. 32–33: Five Forces (Porter 1983, S. 29 ff.; 1999, S. 25 ff.; Abb. 32).
  • S. 33–34: GAP-Analyse (Becker 2009, S. 413; Abb. 33): operative Lücke (Marketinginstrumente) vs. strategische Lücke (neue Geschäfte).
  • S. 34–35: Produktlebenszyklus (Becker 2009, S. 723 ff.; Abb. 34): Einführung, Wachstum, Reife, Sättigung, Degeneration.
  • S. 36–37: Portfolio (Markowitz 1959): BCG-Vier-Felder (Stars, Question Marks, Cash Cows, Poor Dogs) mit Normstrategien (Becker 2009, S. 418 ff., 427); McKinsey-Neun-Felder; Kritik: nur zwei Größen. Anforderungen an Umwelt-/Unternehmensanalyse (Kreilkamp 1987, S. 242 f.).
  • S. 38–41 (im Bild, siehe Hauptnotiz): Ziele (Becker 2009), Zielbeziehungen, Ober-/Zwischen-/Unterziele, Konfliktlösung (Zieldominanz, Zielrestriktion, Zielschisma); Strategien (Porter 1983, Ansoff); Abb. 36 Strategieraster, Abb. 37 Wettbewerbsfaktoren. Abb. 38 (S. 41, Porter 1983): U-Kurve Gewinn über Marktanteil – Differenzierung (eher kleiner Marktanteil) links, Kostenführerschaft (großer Marktanteil) rechts, „Stuck in the Middle“ im Tal; Randnotiz: „Stuck in the Middle“ ist zu vermeiden!
  • S. 41–43: Planung = gedankliche Vorbereitung zielgerichteter Entscheidungen; Abb. 39 strategisch (≥ 5 Jahre, Unsicherheit extrem hoch, qualitativ, Rahmenplanung, Unternehmensleitung), taktisch (2–5 Jahre, Detailplanung, mittlere Ebene), operativ (max. 1 Jahr, Kapazität = Datum, untere Ebene) (Wöhe/Döring 2008). Abb. 40 taktische vs. operative Planung (Kapazitäten optimieren vs. Feinplanung bei gegebener Kapazität: Bestellmengen, Maschinenbelegung). Planungskoordination: retrograd (top-down), progressiv (bottom-up), zirkulär/Gegenstrom (Abb. 41, Vahs/Schäfer-Kunz 2005); rollende Planung (Abb. 42) vs. Blockplanung. → unser Vorgehen: Gegenstrom (Rahmenplan V4 + Vorschläge der Bereiche) und rollende Planung (Nachkalibrieren jede Periode).
  • S. 44–46: Entscheidung: Arten; Elemente (Alternativen, Umweltzustände, Ergebnisse, Zielfunktion); Entscheidungsfeld (Abb. 43: Aktions-, Zustands-, Ergebnisraum); Regeln unter Unsicherheit/Risiko: maximaler Erwartungswert, Laplace, Minimax (Wald), Maximax, Hurwicz (Optimismusparameter λ), Savage-Niehans (Bedauernsmatrix); Beispiel Abb. 44. → Unser Durchspiel bewertet Varianten mit 0,5 × Durchschnitt (Laplace) + 0,5 × schlechtestes Szenario (Wald/Minimax) – eine Mischregel für einen risikoscheuen Entscheider.
  • S. 46–47: Aufgabenübertragung, Autorität (Thommen/Achleitner 2009, S. 968 f.): institutionell/formal, fachlich, persönlich (Abb. 45). Management-by-Konzepte (Wöhe/Döring 2008, S. 131 f.): MbO (Zielvereinbarung, Zielhierarchie; Gefahr Abteilungsegoismus), MbE (Eingreifen nur bei Abweichung/Ausnahmefall; schwach zielorientiert), MbD (Delegation), MbS (Systemsteuerung). → Unsere Gates sind Management by Exception, die Bereichsziele MbO.
  • S. 50: Kontrolle = Soll-Ist-Vergleich; Zielerfüllungsgrad; Abweichungsursachen (Ziele/Strategien, Ausführung, Kontrolle selbst). Abb. 50 Kontrollarten: Realisationskontrolle (Soll–Ist), Betriebs-/Zeitreihenvergleich (Ist–Ist), Prämissenkontrolle (Wird–Ist), Zielkontrolle (Soll–Soll), Fortschrittskontrolle (Soll–Wird). → Logbuch: Soll-Ist je Periode, Prämissenkontrolle der Marktannahmen, Zeitreihenvergleich P1–P5 für Sitzung 2.
  • S. 50–51: Begriffe, fünf Wiederholungsfragen (Phasen des Managementprozesses; Planung strategisch/taktisch/operativ; Entscheidungsregeln; MbO und MbE; Kontrollarten). Literatur u. a. Vahs/Schäfer-Kunz 2005.
  • S. 52–69 Konstitutive Entscheidungen: grundlegend, langfristig, schwer korrigierbar (Rechtsform, Standort, Unternehmensverbindung, Liquidation). Rechtsform-Kriterien: Leitung/Kontrolle, Haftung, Gewinnbeteiligung, Finanzierung, Publizität/Prüfung/Mitbestimmung, Steuern (Abb. 51 privat/öffentlich; Abb. 52 Anzahl Rechtsformen 2,3 Mio. Einzelunternehmer; Handelsregister HRA/HRB §§ 1–3 HGB). Einzelunternehmung; Personengesellschaften GbR, Partnerschaft, stille Gesellschaft, OHG, KG (Abb. 53, Bernecker 2009). Kapitalgesellschaften: Prüfung/Offenlegung nach Größe (Abb. 54, §§ 316, 325 HGB); AG: eigene Rechtspersönlichkeit, Haftung auf Einlage, Hauptversammlung, Dividende, Gewinnverwendung (5 % gesetzliche Rücklage, bis 50 % freie Rücklage, Rest Dividende), Mindestgrundkapital 50.000 €, Organe Vorstand (Geschäftsführung), Aufsichtsrat (bestellt Vorstand, Kontrollgremium), Hauptversammlung (wählt Aufsichtsrat) – das Rollenspiel der Aufsichtsratssitzungen; GmbH (25.000 €), SE (120.000 €, dualistisch/monistisch), Ltd. (Abb. 55); GmbH/AG/Ltd. & Co. KG; KGaA; e. G. Mitbestimmung (Hopfenbeck 2000): BetrVG (Betriebsrat ab 5, Wirtschaftsausschuss ab 100, Aufsichtsrat zu einem Drittel Arbeitnehmer bei 500–2.000), Montan-MitbestG, MitbestG 1976 (> 2.000, paritätisch, Doppelstimme des Vorsitzenden).
  • S. 63–66: Standort: Faktoren (Abb. 56: arbeits-, material-, absatz-, verkehrs-, immobilien-, umwelt-, abgabenbezogen); Vorgehen; Nutzwertanalyse in acht Schritten (Abb. 57), Beispiel (Abb. 58, Thommen/Achleitner 2009, S. 112), Vor- und Nachteile (Abb. 59); geografische Ausbreitung (Abb. 60). → Nutzwertanalyse ließe sich für die Wahl zwischen Anlagevarianten (Typ A/B/C) oder den Rollen im Team nutzen.
  • S. 67–69: Unternehmensverbindungen (Wöhe/Döring 2008, S. 254 ff.): Motive Wachstum, Synergie, Risikostreuung; Koordination, Kooperation, Konzentration; horizontal, vertikal, lateral; Konsortium, Kartell, Joint Venture, Strategische Allianz, Konzern (Abb. 61/62). Begriffe, fünf Wiederholungsfragen.

Theorie zu dieser Folie

Organisation und Managementprozess4 Karten

Funktionale, objektorientierte und Matrixorganisation

Die Aufbauorganisation bündelt Aufgaben zu Stellen und Abteilungen und legt fest, wer wofür verantwortlich ist. Die funktionale Gliederung folgt dem Verrichtungsprinzip und bildet Bereiche wie Einkauf, Produktion, Marketing, Finanzen und Personal. Die objektorientierte Gliederung teilt nach Produkten, Projekten oder Regionen (Sparten) und lohnt sich bei mehreren Produktlinien. Die Matrix kombiniert zwei Prinzipien, etwa Funktion mal Produkt, und schafft damit Mehrfachzuordnung und Kompetenzkonflikte. Funktional passt zu kleinen und mittleren Unternehmen mit überschaubarem Programm in stabiler Umwelt; die Nachteile sind Bereichsegoismus, Abstimmungsaufwand und eine überlastete Leitung.

COPYFIX: Vorlage, Folie 2: fünf Ressorts nach dem Verrichtungsprinzip. Azza Abbes verantwortet die Fertigung, Raoul Marc Dehe Finanz- und Rechnungswesen, Selina Hirsch Einkauf und F&E, Wiebke Jessen Personal, Lisa Papila Vertrieb und F&E. Auf der Folie fehlt im Namen noch das „Marc“. Das Modell passt zu einem Produkt auf einem Markt; die Schnittstelle von Preis, Fertigung und Lager zeigte die Probe, in der die Nachfrage unter der Fertigung lag.
Prüferfrage: Welche Nachteile hat Ihre funktionale Organisation, und wie begegnen Sie ihnen?

Funktionale Gliederung erzeugt Bereichsegoismus und Abstimmungsaufwand, weil jedes Ressort sein eigenes Ziel optimiert (E10 S. 224). Bei uns zeigt es sich an der Schnittstelle von Preis, Fertigung und Lager: In der Probe war die Nachfrage der Engpass, die potenzielle Nachfrage lag bei 39.667 Geräten, gefertigt wurden 40.740, im Lager blieben am Ende 4.840. Deshalb beschließt der Vorstand gemeinsam, das zuständige Ressort rechnet jeden Vorschlag vor, und Finanz- und Rechnungswesen führt Soll-Ist und Eingabe.

Aufbau- und Ablauforganisation, Funktionendiagramm

Die Aufbauorganisation ist die dauerhafte hierarchische Ordnung von Rechten und Pflichten, die Ablauforganisation regelt Arbeitsprozesse nach Sache, Person, Zeit und Raum. Der Aufbau legt Zuständigkeiten fest, der Ablauf bestimmt die Reihenfolge, in der die Zuständigen zusammenarbeiten. Instrumente des Aufbaus sind Organigramm, Stellenbeschreibung und Funktionendiagramm, Instrumente des Ablaufs sind Ablaufplan, Balkendiagramm und Netzplan. Das Funktionendiagramm ist eine Matrix, die Aufgaben den Organisationseinheiten zuordnet und je Feld festhält, wer entscheidet, vorbereitet oder mitwirkt.

COPYFIX: Vorlage, Folie 2: links die fünf Ressorts mit Namen, rechts der Ablauf je Periode in sechs Schritten, nämlich Soll-Ist-Vergleich durch Finanzen, Marktanalyse, Konkurrenzanalyse, Prüfung von Zielen und Prämissen, Test durch das zuständige Ressort sowie Festlegung und Eingabe. Eine Periode dauert eine Woche. Ein Funktionendiagramm mit Entscheiden, Vorbereiten und Mitwirken fehlt auf der Folie und wird mündlich ergänzt.
Prüferfrage: Wer entscheidet im Vorstand, und wie stellen Sie sicher, dass trotz Aufteilung alle das Ganze verstehen?

Wir entscheiden gemeinsam: Das zuständige Ressort rechnet seinen Vorschlag vor, der Vorstand beschließt im Konsens, sonst mit Mehrheit. Finanz- und Rechnungswesen führt den Soll-Ist-Vergleich nach jedem Bericht und gibt die Entscheidungen ein, damit nicht mehrere gleichzeitig ändern. Alle lesen das Handbuch und alle Berichte, wie es das Workbook verlangt. Diese Entscheidungsregel steht nicht auf Folie 2, wir ergänzen sie mündlich.

Managementprozess: Funktion, Institution und Entscheidungszyklus

Management ist als Funktion die Vorbereitung, Durchführung und Kontrolle von Entscheidungen, als Institution die Gruppe der Personen mit Entscheidungs- und Weisungsbefugnis. Der Managementprozess läuft in acht Phasen: Marktanalyse, Abgrenzung der Geschäftsfelder, Analyse der Geschäftsfelder, Ziele, Strategien, Maßnahmen, Durchführung und Kontrolle, danach beginnt der Kreis neu. Strategische Entscheidungen zu Beginn geben die Richtung vor, operative setzen sie in jeder Periode um, und die Reflexion prüft, ob die Strategie noch trägt. Der Prozess ist iterativ, denn jede Periode liefert Informationen für die nächste Analyse.

COPYFIX: COPYFIX durchläuft den Zyklus in P1 bis P8. Strategisch festgelegt sind die Qualitätsführerschaft und der Aktienkurs von mindestens 400 € in P8, operativ entscheidet der Vorstand je Periode über Preis, Einkauf, Personal und Kredit. Die Kontrolle hat schon gewirkt: Die Probe ergab Planungsqualität 86,19 statt mindestens 95, deshalb gelten für P1 neue Planwerte von 46.500 Stück, 16 % und 10 Mio. €.
Quelle: WB S. 25, 30–32 (Abb. 1, 2); E10 S. 23, 25–27 (Abb. 25, 26) Einführung S. 5: Vorschlag zur Vorgehensweise
Prüferfrage: Wie treffen Sie Entscheidungen auf strategischer und wie auf operativer Ebene?

Strategisch entscheiden wir einmal und prüfen periodisch: Zielsystem, Wettbewerbsstrategie und Investitionsrahmen mit 43 Mio. € für Anlagen und 20 Mio. € langfristigem Kredit. Operativ entscheiden wir jede Periode über Preis, Menge, Personal und Kredit im Sechs-Schritte-Ablauf von Folie 2. Die Kontrolle verbindet beides: Die Probe ergab Planungsqualität 86,19, deshalb haben wir die Planwerte für P1 aus dem Modell neu abgeleitet. Ziele ändert nur der Vorstand nach Prämissenkontrolle, zuerst ändern wir die Maßnahme.

Gesamtverantwortung, Delegation und Management by Exception

Der Vorstand führt die Geschäfte in Gesamtverantwortung, auch wenn Ressorts vorbereiten. Nach § 77 Abs. 1 AktG sind mehrere Vorstandsmitglieder grundsätzlich nur gemeinsam zur Geschäftsführung befugt; eine Mehrheitsregel setzt Satzung oder Geschäftsordnung voraus. Management-by-Konzepte beschreiben die Aufgabenübertragung: Bei Management by Objectives vereinbaren Führung und Bereich Ziele, bei Management by Exception greift die Leitung nur bei Abweichungen ein. Autorität beruht auf formaler Stellung, Fachwissen oder Persönlichkeit. In der AG bestellt und kontrolliert der Aufsichtsrat den Vorstand.

COPYFIX: COPYFIX: Fünf Vorstandsmitglieder entscheiden gemeinsam, jedes Ressort wird einzeln bewertet. Die Nebenbedingungen auf Folie 4 (Preis, Kasse, höchstens 200 Einstellungen, Dividende höchstens 60 % des Vorjahresgewinns) sind die Leitplanken, innerhalb derer das Ressort selbst vorschlägt. Intern gilt ab P1 das Ausnahmeprinzip: Kasse unter 5 Mio. € → Kredit anpassen, Indizes in P3 nicht über dem Durchschnitt → Aufpreis verschieben, Nachfrage über Kapazität → Überstunden (nicht auf der Vorlage).
Prüferfrage: Welche Entscheidungsregel gilt bei Ihnen, wenn der Vorstand sich nicht einig ist?

Wir beschließen im Konsens, sonst mit Mehrheit, und nur, was das zuständige Ressort vorgerechnet hat. Ein Vorschlag ist erst beschlussreif, wenn das Ressort seine Wirkung durchgerechnet hat. Rechtlich gilt in der AG die gemeinsame Geschäftsführung, eine Mehrheitsregel braucht Satzung oder Geschäftsordnung; bei uns ist sie eine Teamabsprache. Die Regel steht nicht auf Folie 2, wir nennen sie mündlich. Jedes Mitglied muss auch die Ressorts der anderen erklären können.

Die wichtigsten Fragen zu dieser Folie (Priorität A, 6 von 16)

Prio A Warum haben Sie sich für eine funktionale Organisation entschieden? Auf Ihrer Folie steht keine Begründung.
Ein Produkt, ein Inlandsmarkt und Entscheidungsmasken nach Funktionen; objektorientiert hätte nichts zu trennen, Matrix wäre bei fünf Personen zu aufwendig.

Die Begründung fehlt auf der Folie, wir ergänzen sie mündlich. Funktional heißt: Gliederung nach Verrichtungen, hier Vertrieb, Einkauf, Fertigung, Personal und Finanzen. Gründe: Wir haben ein Produkt (Copy Classic) und einen Inlandsmarkt, und die Entscheidungsmasken der Simulation sind nach genau diesen Funktionen gegliedert (HB 3.1 bis 3.6). Eine objektorientierte Gliederung nach Produkten oder Märkten hätte nichts zu trennen, solange es keinen zweiten Markt gibt; eine Matrix bedeutet bei fünf Personen mehr Abstimmung als Nutzen. Nebenwirkung der funktionalen Form ist Bereichsdenken. Dagegen setzen wir den gemeinsamen Beschluss (Schritt 4 und 6) und das Vorrechnen durch das zuständige Ressort (Schritt 5).

Prio A Erklären Sie die Organisationsprinzipien funktional, objektorientiert und Matrix.
Funktional nach Verrichtungen, objektorientiert nach Produkten, Regionen oder Projekten, Matrix kombiniert beide; wir sind funktional mit fünf Ressorts.

Funktional (Verrichtungsprinzip): Stellen nach Funktionen wie Beschaffung, Produktion, Absatz, Finanzen. Vorteile sind Spezialisierung und klare Zuständigkeit, Nachteile Bereichsegoismen, Abstimmungsaufwand und Belastung der Leitung (E10 S. 224). Objektorientiert: Gliederung nach Produkten, Regionen oder Projekten, jede Einheit führt die Funktionen selbst; sinnvoll bei mehreren Produkten oder Märkten, kostet aber Doppelarbeit. Matrix: beide Prinzipien kombiniert, jede Stelle gehört zu zwei Dimensionen, mit hohem Abstimmungs- und Konfliktaufwand. COPYFIX hat fünf Ressorts, ein Produkt und einen Markt, also funktional; objektorientiert würde erst mit Ausland oder Folgeprodukt relevant (HB 3.6.6: Auslandsmärkte in späteren Perioden). Der Vorstand trägt immer die Gesamtverantwortung.

Prio A Wer entscheidet bei Streit im Vorstand? Auf Ihrer Folie steht keine Entscheidungsregel.
Konsens, sonst Mehrheit der fünf; beschlossen wird nur, was das Ressort vorgerechnet hat; Maßstab ist der Beitrag zum Aktienkurs innerhalb der Nebenbedingungen.

Richtig, die Regel steht nicht auf der Folie. Sie lautet: Beschlossen wird im Konsens, sonst mit Mehrheit der fünf Mitglieder; ein Patt gibt es nicht. Dazu gilt: Beschlossen wird nur, was das zuständige Ressort vorgerechnet hat (Schritt 5), eine Mehrheit ersetzt keine Rechnung. Strategisches wie Ziele, Strategie, Preisposition und Anlagen legt der Vorstand in Schritt 4 fest und prüft es jede Periode, die operativen Werte schlägt das Ressort vor. Maßstab ist der Beitrag zum Aktienkurs innerhalb der Nebenbedingungen (Preis höchstens +5 %, Kasse mindestens 5 Mio. €, Folie 4). Jede Entscheidung trägt der Vorstand gemeinsam.

Prio A Beschreiben Sie Ihren Ablauf in einer Periode.
Sechs Schritte: Soll-Ist (Finanzen), Markt, Konkurrenz, Ziele und Prämissen prüfen (Vorstand), Test (Ressort rechnet vor), Festlegung und Eingabe.

Rechts auf der Folie stehen sechs Schritte (nach WB S. 33): 1 Soll-Ist-Vergleich durch Finanzen nach jedem Bericht, 2 Marktanalyse und 3 Konkurrenzanalyse durch jedes Ressort, 4 Prüfung von Zielen und Prämissen durch den Vorstand in jeder Periode, 5 Test der Entscheidungen, bei dem das zuständige Ressort vorrechnet, 6 Festlegung und Eingabe durch den Vorstand, eingegeben von Finanzen. Eine Periode ist eine Woche: Bericht am Freitag, Eingabe bis Donnerstag 12:00. Der Test vor der Eingabe schützt vor Aktionismus. Die Probe hat gezeigt, was eine ungeprüfte Annahme kostet: Aufpreis ohne Qualitätsvorsprung, nur 39.667 Nachfrage bei 3.150 €. Schritt 4 prüft solche Prämissen jede Periode.

Prio A Auf Ihrer Folie steht F&E bei Vertrieb und bei Einkauf. Wer entscheidet über F&E?
Technologie und Ökologie beim Vertrieb (Qualität, Nachfrage), Wertanalyse beim Einkauf (Materialbedarf); beschlossen wird gemeinsam, weil F&E auch die Kosten trifft.

F&E hat drei Hebel mit verschiedenen Wirkungen. Technologie (Kräfte) und Ökologie (Budget) heben die Qualität und wirken auf Nachfrage und Marktanteil; sie liegen im Vertrieb (Lisa Papila). Die Wertanalyse senkt den Materialbedarf (Bedarf = Menge × 100 ÷ Index, HB 3.3.1) und liegt im Einkauf (Selina Hirsch). Alle drei erhöhen die Nacharbeit (HB 3.4.4), also die Kosten; deshalb beschließt der Vorstand F&E gemeinsam. P1: Technologie 40 Kräfte, Ökologie 3,5 Mio. €, Wertanalyse 2,0 Mio. €. Die Folie nennt diese Teilung nicht und keinen Entscheider, das ergänzen wir. Nebenwirkung: Die Ziele M4 und M5 stehen im Konflikt; die Nacharbeit rechnen wir im Test (Schritt 5) gegen.

Prio A Wie stellen Sie sicher, dass trotz Aufteilung alle das Ganze verstehen?
Alle lesen das Handbuch, Schritte 4 und 6 sind gemeinsam, übergreifende Berichte lesen alle, Finanzen fasst den Soll-Ist-Vergleich zusammen.

Das Workbook verlangt es (S. 27 und 29): Alle verinnerlichen das Handbuch und können alle Berichte lesen. Konkret: Jedes Ressort wertet seine Berichte aus; gemeinsam lesen wir die übergreifenden (Marktforschung, Wirtschaftsnachrichten, GuV, Bilanz, Kennzahlen). Finanzen fasst nach jedem Bericht den Soll-Ist-Vergleich zusammen (Schritt 1), und die Schritte 4 und 6 entscheiden wir gemeinsam. Sechs Entscheidungsbereiche (HB 3.1 bis 3.6) bei fünf Personen heißen: kein Bereich ohne Zweitleser. In der Sitzung antwortet die Ressortverantwortliche zuerst, ergänzen kann jede Person; Fragen gehen an das ganze Team (Fragerunde 24.09.).

Eigene Notizen zu Folie 2

F3

Folie 3: SWOT-Analyse: Situation der COPYFIX AG, Strategien

Fragestellung 2 · 14 Zahlen · 15 Fragen
Folie 3
Antippen öffnet die Folie mit Markierungen im Viewer.
Workbook: Kap. III, S. 37–46Eckardt 2010: Kap. II S. 29–37 Analyse, SWOT (Abb. 29 nach Macharzina), Five Forces, PortfolioHandbuch: 2 Ausgangssituation; 3.1 Vertrieb; 3.4 Fertigung; 3.5 PersonalTheorie: Lage, SWOT, Vision und Leitlinien
Jede Zahl erklärt

Fragestellung 2: Lage und SWOT

Wie würden Sie die aktuelle Situation Ihres Unternehmens beurteilen? Welche SO-, ST-, WO-, WT-Ziele und -Strategien lassen sich aus einer SWOT-Analyse ableiten? Erwartet: ein Chart mit dem SO-ST-WO-WT-Canvas.

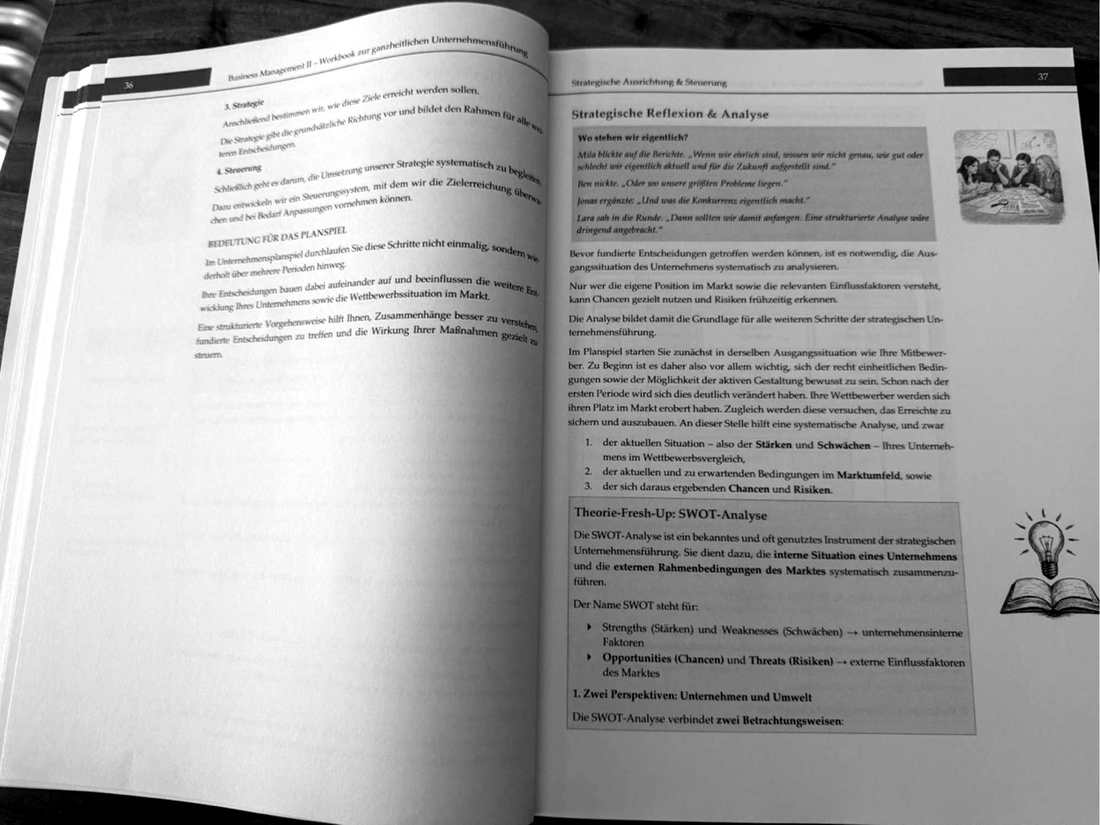
Workbook: S. 37–46: SWOT-Theorie (S. 37–39), Auftrag (S. 40–41), Canvases Umwelt, Stärken und Schwächen, Chancen und Risiken, SO/ST/WO/WT (S. 42–46). WB S. 24

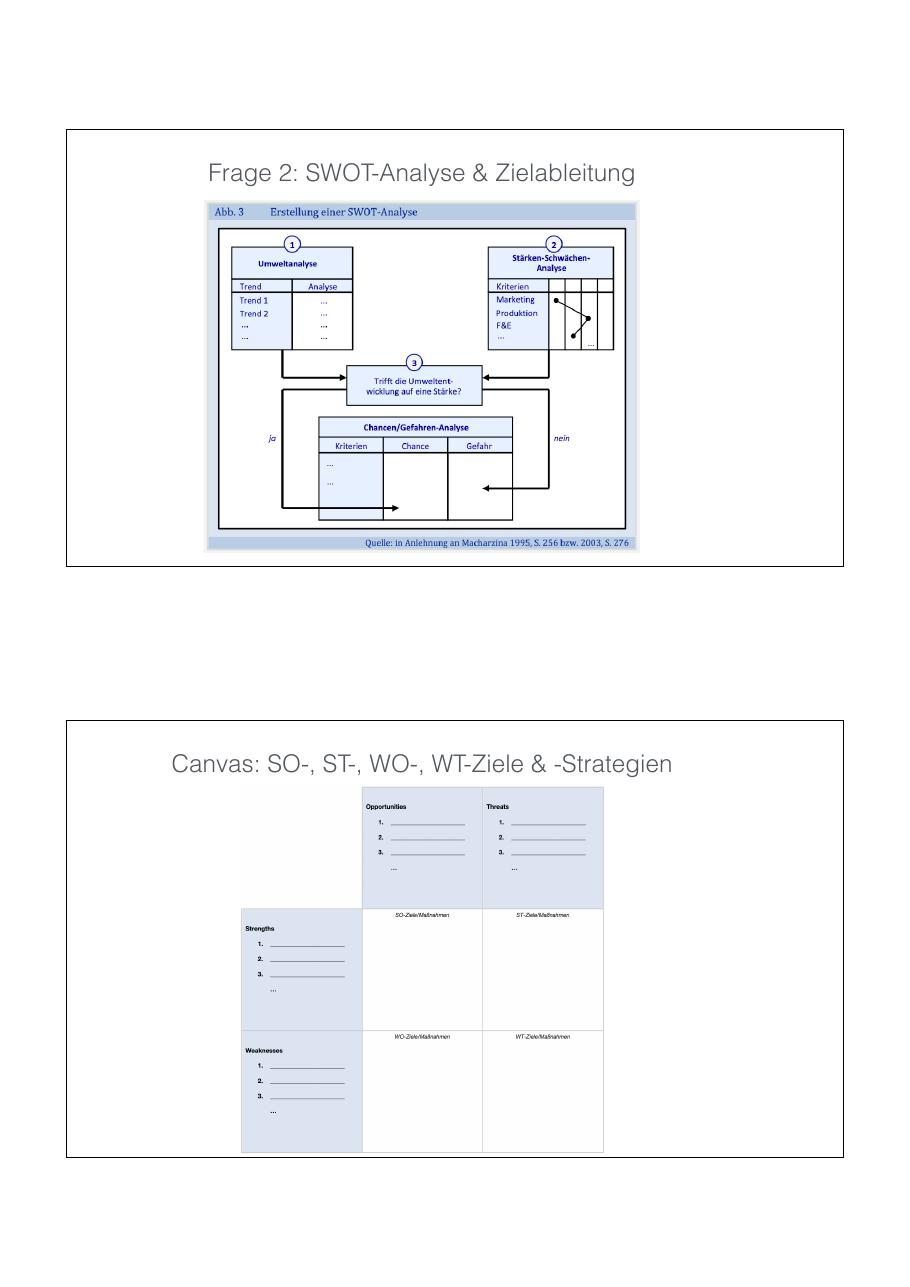
Was Eckardt hören will: Erst Umwelttrends, dann Stärken und Schwächen relativ zur eigenen Strategie, dann Chancen und Risiken; präsentiert wird der übernächste Schritt, die abgeleiteten Ziele und Strategien. Abb. 3 nach Macharzina: Chance nur, wenn der Trend auf eine Stärke trifft. Input S. 4

Was draufsteht

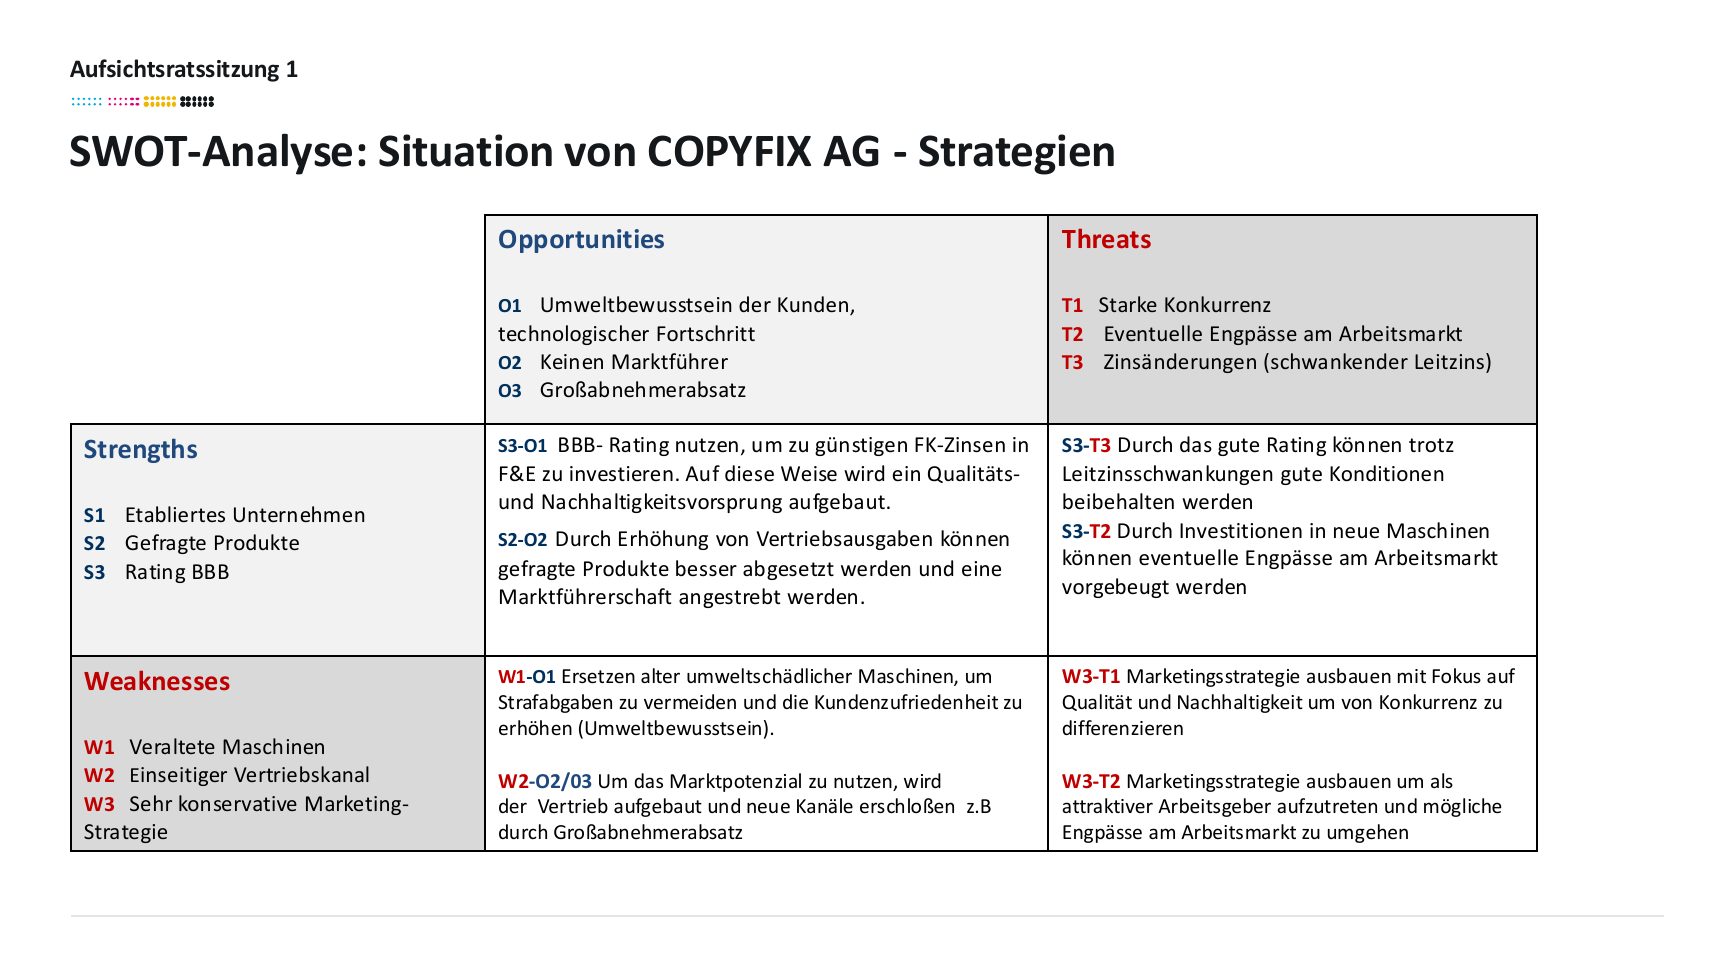
Canvas nach Workbook S. 46: Strengths S1 etabliertes Unternehmen, S2 gefragte Produkte, S3 Rating BBB; Weaknesses W1 veraltete Maschinen, W2 einseitiger Vertriebskanal, W3 sehr konservative Marketing-Strategie; Opportunities O1 Umweltbewusstsein und technologischer Fortschritt, O2 kein Marktführer, O3 Großabnehmerabsatz; Threats T1 starke Konkurrenz, T2 Engpässe am Arbeitsmarkt, T3 Zinsänderungen. Acht Felder mit Strategien (S3-O1, S2-O2, S3-T3, S3-T2, W1-O1, W2-O2/O3, W3-T1, W3-T2).

Was Eckardt prüft

Fragestellung 2: Lage beurteilen und SO-, ST-, WO-, WT-Ziele und -Strategien ableiten (Workbook S. 37 ff., Auftrag S. 40). Eckardt fragt gern: „Wie kann es Stärken und Schwächen geben, wenn alle gleich starten?“ Antwort: relativ zur eigenen Strategie, hier Qualitätsführerschaft.

Gut so

  • Der Canvas ist vollständig ausgefüllt, je drei Punkte, alle vier Felder.
  • W1 und W1-O1 (alte Anlagen, Umweltabgabe) und W3-T1 (Qualität und Nachhaltigkeit als Differenzierung) passen zur Strategie.

Jede Zahl erklärt 1 auf der Folie · 13 mündlich dazu

Zahl auf der Folie antippen oder einen Chip wählen. Jede Karte sagt: was ist das, woher kommt sie, wie ist sie gerechnet, was sagt sie, was heißt das für uns, warum so – und der Satz, mit dem du sie in der Sitzung sagst. Graue Chips sind Zahlen, die nicht auf der Folie stehen und mündlich dazukommen.

Folie 3
mündlich dazu

Lücken und deine Antwort

Nur Strategien, keine Ziele; keine einzige Kennzahl.
Jedes Feld mündlich mit Ziel und Zahl verbinden: S3-O1 → M4 (Technologie ≥ 115, Ökologie ≥ 130 bis P5); S2-O2 → M1 (Absatz ≥ 59.000 ab P4); W1-O1 → M7 (Umweltindex ≥ 100 ab P2, Abgabe 1,35 Mio. € entfällt); W3-T1 → M2/M3 (Aufpreis erst ab P3, Zufriedenheit ≥ 78).
Der Kapazitätsengpass fehlt.
Die wichtigste Zahl der Lage: Nachfrage 43.000 gegen Personalkapazität 40.266 (805 Kräfte × 50,02) und Anlagen 40.740 (42.000 × 97 %); das Lager von 5.000 deckt die Lücke nur in P1. Alle nachfragesteigernden Strategien (Vertrieb, Werbung, Großabnehmer, Marktführerschaft) greifen erst mit neuer Kapazität: Typ C in P2, Typ A in P4.
S3-T2: „Neue Maschinen beugen Engpässen am Arbeitsmarkt vor“ passt nicht zur Spiellogik.
Anlagen liefern Kapazität, ersetzen aber kein Personal (ein Gerät braucht eine Kapazitätseinheit und einen Fertigungsmitarbeiter mit 50 Geräten je Periode). Ehrlich einordnen: „Das Feld ist schief formuliert. Gegen Engpässe am Arbeitsmarkt helfen Training, Personalnebenkosten 40 % und frühes Einstellen (Einarbeitung eine Periode).“
S3-O1: Rating für günstige Kredite in F&E.
Widerspricht Z3 (Fremdkapitalquote ≤ 40 % ab P5). F&E (40 → 46 Kräfte, Ökologie 3,5 Mio. €) zahlen wir aus dem laufenden Geschäft; Kredite nur für den Staffeleinkauf in P1 (25 kurzfristig) und Typ C in P2 (20 langfristig, fristenkongruent).
O3 und W2-O2/O3: Großabnehmer als Chance.
Nur bei freier Kapazität (Frage 6 zeigt die Verdrängung: 475 € weniger Deckungsbeitrag je Gerät). In P1 steht der Großabnehmer auf 0; frühestens mit Typ C in P2.
Umweltabgabe heißt auf der Folie „Strafabgaben“, Bekanntheit fehlt als Schwäche.
Handbuchbegriff ist Umweltabgabe (1,35 Mio. € je Periode bei Indikator 93,3). Bekanntheit 53,75 ist in P0 bei allen gleich, also weder Stärke noch Schwäche.

Warum so: die Begründung des Vorstands

Nicht nur was auf der Folie steht, sondern warum – aus dem Team-Dokument zu dieser Fragestellung. Das ist der Teil, den Eckardt prüft: das Zustandekommen.

Die Kapazität ist das Kernproblem, nicht der Gewinn

Die Nachfrage (43.000) liegt über dem, was wir bauen können (40.266 Personal, 40.740 Anlagen). Laut Handbuch 3.1.7 werden bis zu 80 % der nicht belieferten Nachfrage auf die Wettbewerber verteilt. Jede Lieferlücke kostet dauerhaft Marktanteil und Zufriedenheit.

Die Kasse ist eine Schwäche, kein Zufall

0,85 Mio. € trotz 27 Mio. € Kredit heißt, der Kredit lag im Umlaufvermögen (Forderungen 25,80, Lager); Fremdkapitalquote 56,7 %, 2,16 Mio. € Zinsen (8 %). Deshalb später Z3 und M8.

Die Umweltabgabe gehört zu den Risiken, nicht zu den Chancen

Sie trifft auf unsere Schwäche W1 (Indikator 93,3, Abgabe 1,35 Mio. € je Periode). Das Workbook gibt als Leitfrage der SWOT vor: „Treffen Marktentwicklungen auf unternehmensinterne Stärken – oder auf Schwächen?“ Eine Umfeldentwicklung ist nur dann eine Chance, wenn sie auf eine Stärke trifft (Macharzina, Input Abb. 3).

Chancen mit Zahl

Die Staffel 400 € ab 70.000 Einheiten senkt den Materialpreis gegenüber 450–527 €; Typ C gibt es nur in P2 für 22,5 statt 30 Mio. € – Bestätigung erst am 09.10., deshalb als Annahme gekennzeichnet.

3.050 € statt 3.150 € oder 3.000 €

Bei 3.150 € wurden nur 39.667 Geräte nachgefragt, 4.840 blieben im Lager, Zufriedenheit 71,3 (Ø 77,7), Marktanteil 12,9 % (Platz 7). Bei 3.000 € hätte die Nachfrage über der Kapazität gelegen. 3.050 € ist der Branchenschnitt der Probe (3.041 €) und der Preis, bei dem die geschätzte Nachfrage (46.300–47.300) genau unsere 47.100 lieferbaren Geräte trifft – kein Lager, keine Abwanderung, rund 2,3 Mio. € mehr Umsatz als bei 3.000 €.

Vertrieb 120 statt 100

100 war der kleinste Vertrieb der Branche (Ø 112). Laut Handbuch 3.1.5 bringen 10 Kräfte rund 2.000 Geräte Nachfrage und kosten rund 0,6 Mio. €. Die Aufstockung um 20 kostet rund 1,2 Mio. € und sichert die Nachfrage für 47.100 Geräte.

Fertigung 42.100 und nicht 42.166

Die Kapazität mit Rationalisierung ist 42.165,9; eine Einheit darüber löst automatisch die Überstundenschicht aus (2,5 Mio. € sprungfix, Handbuch 3.4.2.5).

Zahlen mit Quelle (Kurzliste)

GrößeWertQuelle
Nachfrage P043.000 GeräteProbe S. 3
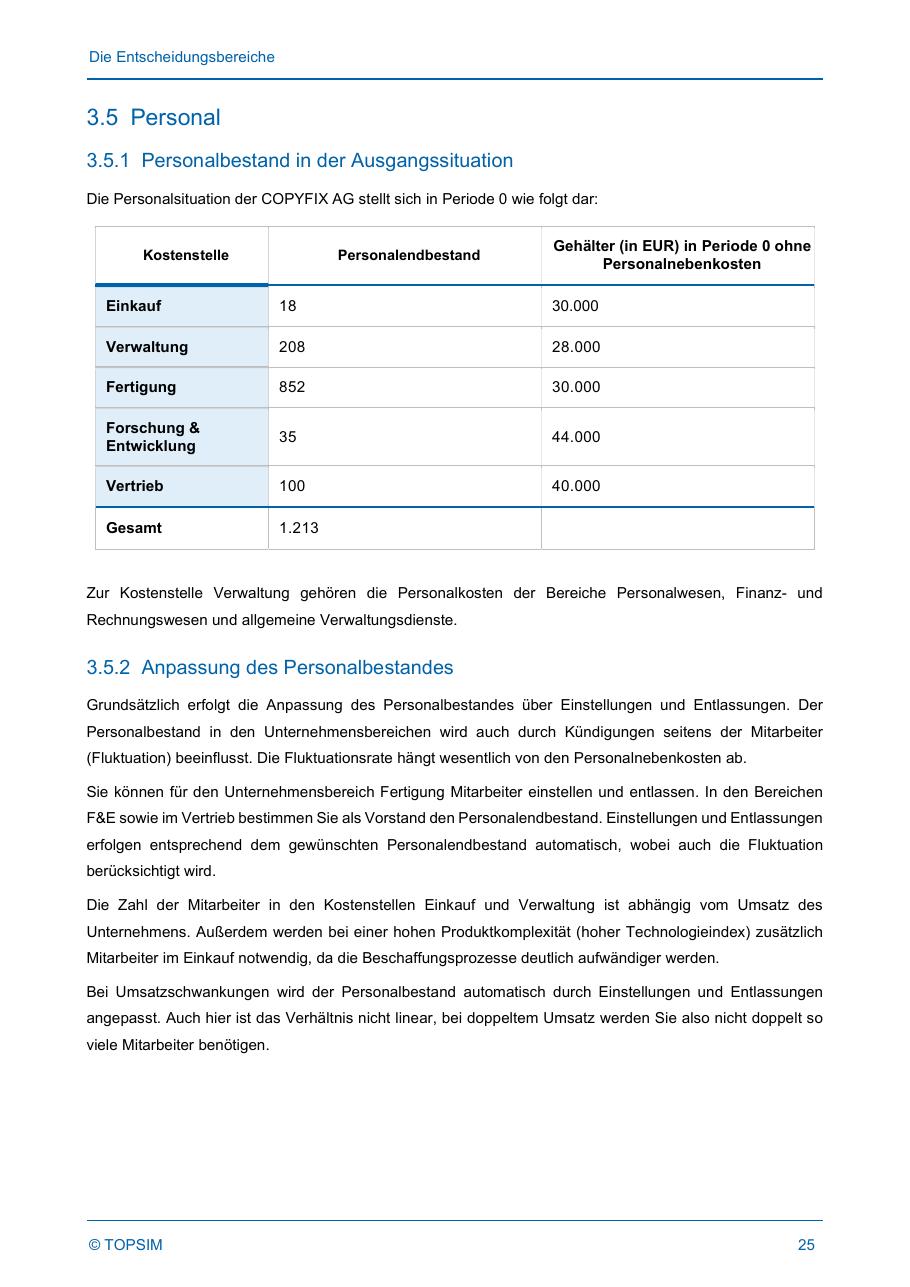
Personalkapazität P0805 × 50,02 = 40.266HB S. 28
Anlagenkapazität P042.000 × 97 % = 40.740HB S. 19
Umweltindikator P093,27 → Abgabe 1,35 Mio. €HB S. 22
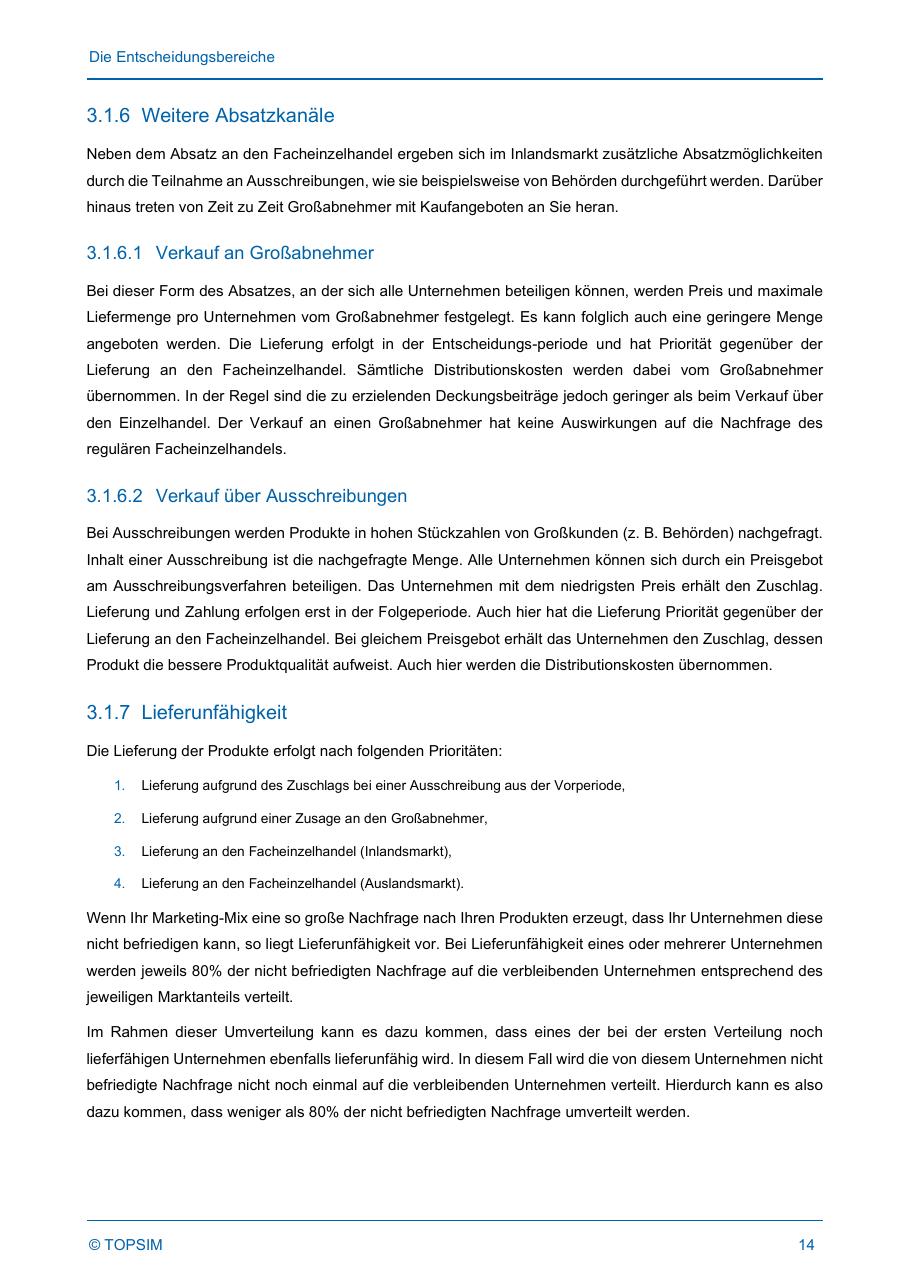
Lieferlückebis zu 80 % der ungedeckten Nachfrage gehen zu den anderenHB S. 14
Probe3.150 €: Nachfrage 39.667, Marktanteil 12,9 %, Zufriedenheit 71,3Probe S. 3

Mündlich ergänzen

  • Vorgehen nach Macharzina (Input Folie 7): Umwelttrends → Stärken-Schwächen-Profil → Chance nur, wenn der Trend auf eine Stärke trifft, sonst Gefahr.
  • Die Probe als Prämissenkontrolle: Aufpreis ohne Qualitätsvorsprung kostet Nachfrage; deshalb P1 zum Marktpreis 3.050 € mit Vertrieb 120.

Angedockt: Aufgabenstellung, Eckardts Zuordnung, Buchseiten, Handbuch, Berichte

Jede Seite antippen öffnet sie im Viewer mit Markierungen; „Groß lesen“ zeigt alle Seiten eines Blocks untereinander.

Fragestellung 2 (Moodle)2 Seiten · 3 Markierungen
SWOT mit SO-, ST-, WO-, WT-Zielen und -Strategien.
Moodle: Aufgabenstellung Seite 1
Aufgabenset, Frage 1–2
Moodle: Aufgabenstellung Seite 2
Frage 2–4
Eckardts Input: SWOT-Ableitung (Abb. 3) und Canvas2 Seiten · 2 Markierungen
Chance nur, wenn der Trend auf eine Stärke trifft.
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 3
Folien 5–6: Vorbereitung der AR-Sitzungen – Workbook-Inhaltsverzeichnis Kap. I–III, unten mit Zuordnung der Fragen 1–5
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 4
Folien 7–8: Frage 2 SWOT-Analyse & Zielableitung (Abb. 3) · Canvas SO-, ST-, WO-, WT-Ziele & -Strategien
Workbook BM II: Kap. III SWOT (S. 36–47)6 Seiten
Theorie S. 37–39, Auftrag S. 40–41, Canvases Umwelt, Stärken/Schwächen, Chancen/Risiken, SO/ST/WO/WT S. 42–46.
Workbook Business Management II (Eckardt 2026) Seite 21
Workbook S. 36–37
Workbook Business Management II (Eckardt 2026) Seite 22
Workbook S. 38–39
Workbook Business Management II (Eckardt 2026) Seite 23
Workbook S. 40–41
Workbook Business Management II (Eckardt 2026) Seite 24
Workbook S. 42–43
Workbook Business Management II (Eckardt 2026) Seite 25
Workbook S. 44–45
Workbook Business Management II (Eckardt 2026) Seite 26
Workbook S. 46–47
Teilnehmerhandbuch: Ausgangslage und Engpässe7 Seiten · 11 Markierungen
Ausgangssituation (alte Anlagen, ein Kanal, konservatives Marketing); Vertrieb; Lieferunfähigkeit 80 %; Anlagen; Personal.
Teilnehmerhandbuch 15.6 Seite 6
HB: Ausgangssituation · 2.1 Artikel aus einer großen deutschen Tageszeitung
Teilnehmerhandbuch 15.6 Seite 7
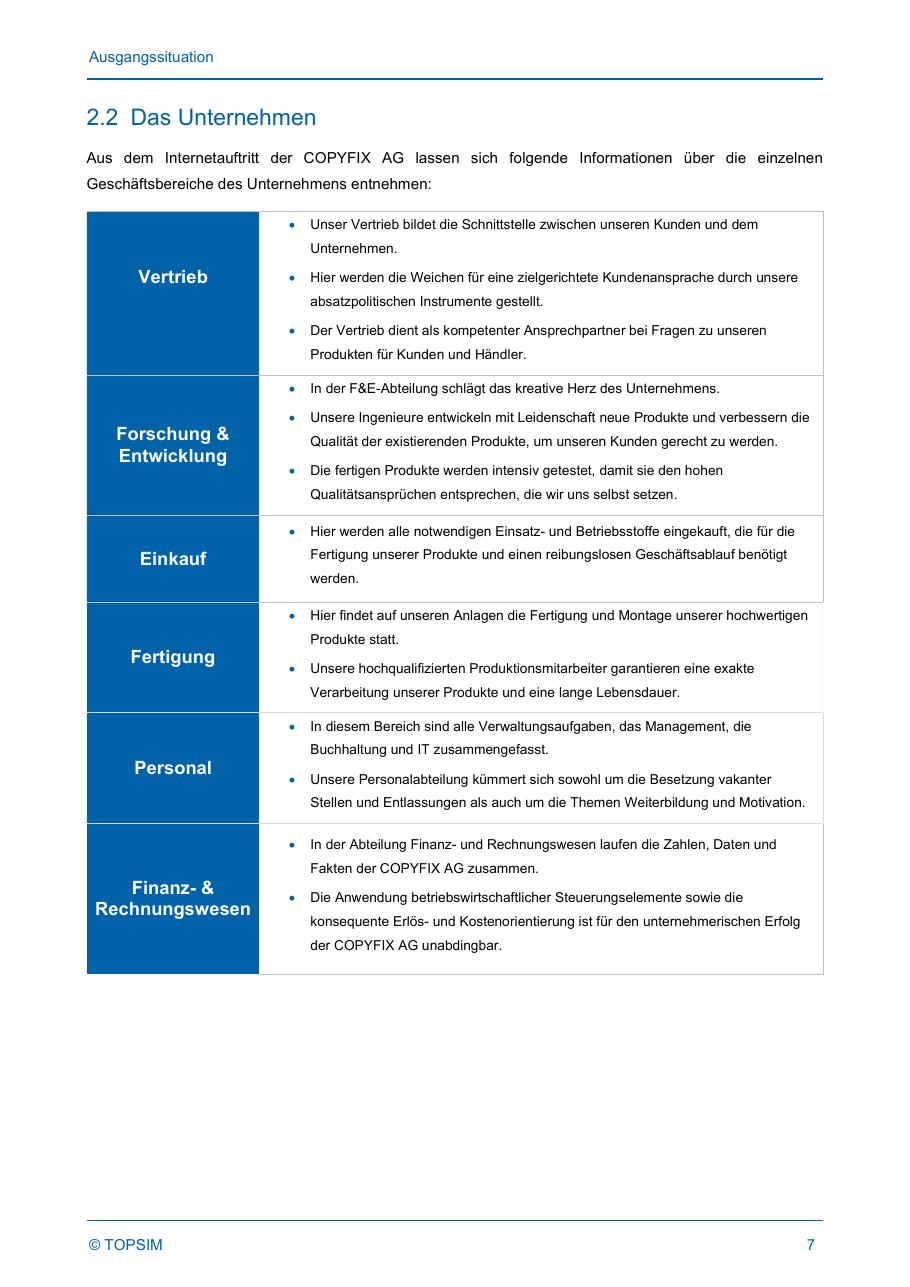
HB: 2.2 Das Unternehmen
Teilnehmerhandbuch 15.6 Seite 8
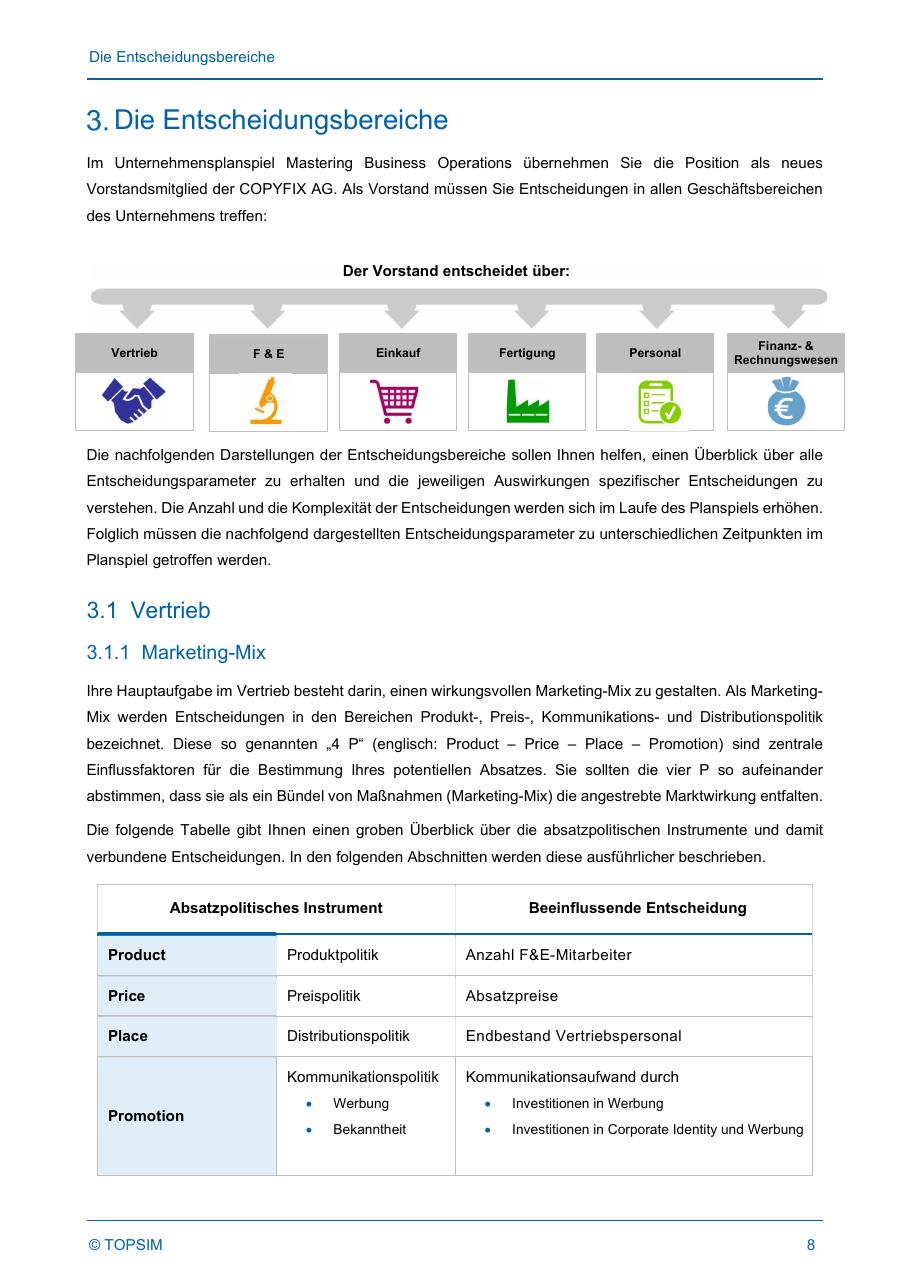
HB: 3.1 Vertrieb · 3.1.1 Marketing-Mix
Teilnehmerhandbuch 15.6 Seite 14
HB: 3.1.6 Weitere Absatzkanäle · 3.1.6.1 Verkauf an Großabnehmer · 3.1.6.2 Verkauf über Ausschreibungen · 3.1.7 Lieferunfähigkeit
Teilnehmerhandbuch 15.6 Seite 19
HB: 3.4 Fertigung · 3.4.1 Bestand an Fertigungsanlagen
Teilnehmerhandbuch 15.6 Seite 20
HB: 3.4.2 Anpassung von Fertigungskapazitäten · 3.4.2.1 Investitionen in neue Fertigungsanlagen
Teilnehmerhandbuch 15.6 Seite 25
HB: 3.5 Personal · 3.5.1 Personalbestand in der Ausgangssituation · 3.5.2 Anpassung des Personalbestandes
Probe und Branche: Marktforschung, Wirtschaftsnachrichten3 Seiten · 7 Markierungen
Probe: 3.150 € → 39.667 Nachfrage, Platz 7; Branche: fünf von sechs investieren.
Sammelbericht U7, Probe Periode 1 Seite 3
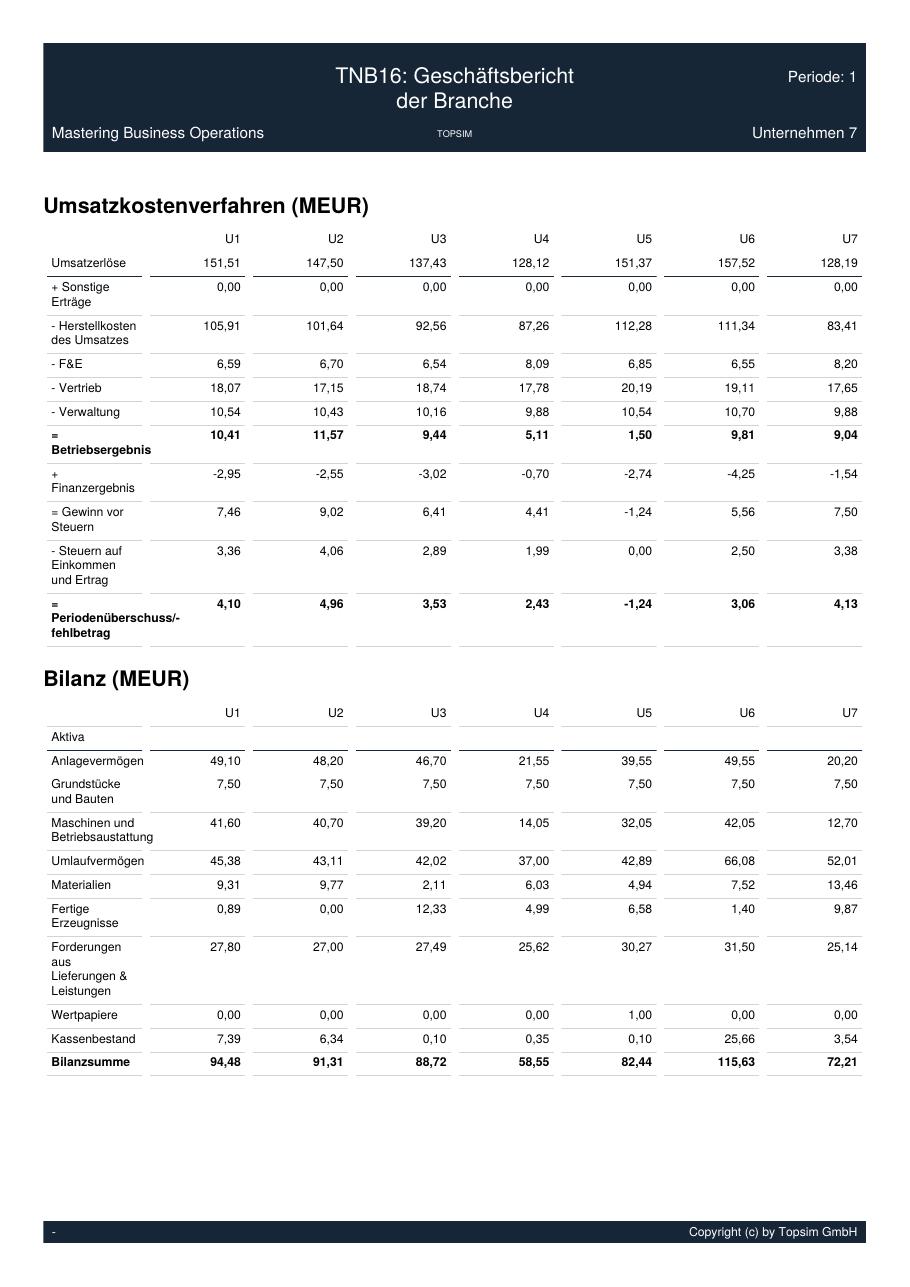
TNB 2 Marktforschungsbericht
Sammelbericht U7, Probe Periode 1 Seite 20
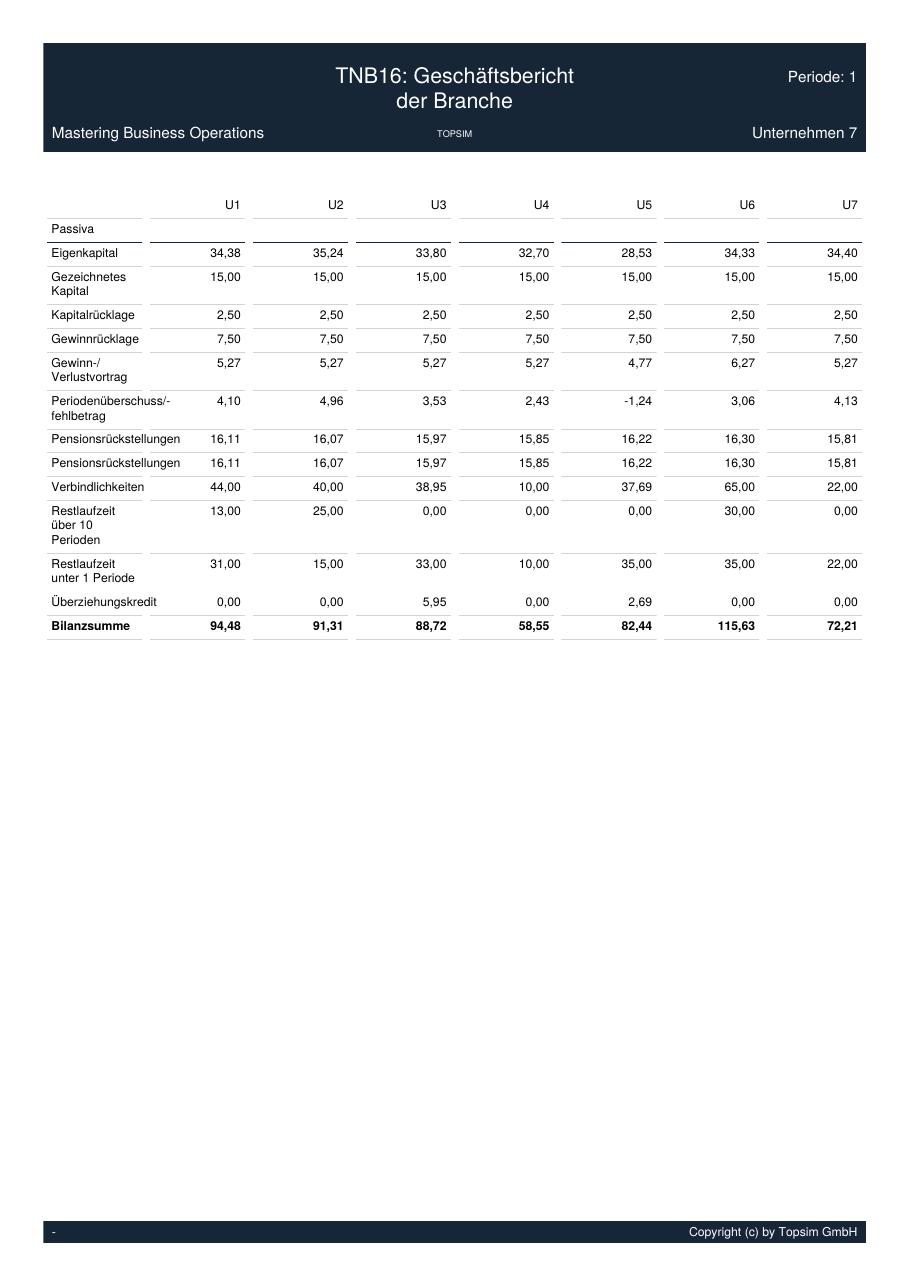
TNB 16 Geschäftsbericht der Branche (1/2)
Sammelbericht U7, Probe Periode 1 Seite 21
TNB 16 Geschäftsbericht der Branche (2/2)
Cloud: Wirtschaftsnachrichten Periode 11 Seiten
Löhne +3 %, Großabnehmer 5.000 zu 2.500 €, Zinsen.
TOPSIM-Cloud (Screenshots 27.09.) Seite 2
Wirtschaftsnachrichten Periode 1
Business Management I (Eckardt 2010) angedockt1 Kapitel
Für das erste Buch liegen keine Fotos vor: hier die Kapitelnotizen Seite für Seite (Buchpaginierung), damit du im Buch oder PDF sofort an der richtigen Stelle bist.
Eckardt 2010, Kap. II Unternehmensführung und -planung S. 22–70Managementprozess, Analyse und SWOT, Ziele (S. 38), Strategien (S. 39–41), Planung, Entscheidung, Kontrolle (S. 50)
  • Lernziele: managementorientierte BWL; Aufgaben/Funktionen des Managements; Umsatzprozess und Funktionsbereiche; Managemententscheidungsprozess als iterativer Problemlösungsprozess; konstitutive Entscheidungen (Rechtsform, Standort, Unternehmensverbindungen); Nutzwertanalyse.
  • S. 22: Ballonfahrer-Anekdote (Anforderungen an Führungskräfte). S. 23: Management als Funktion (Hopfenbeck 2002: zielorientierte Gestaltung, Steuerung, Entwicklung des soziotechnischen Systems) vs. als Institution; Manager = Weisungsbefugnis. Umsatzprozess in fünf Phasen (Thommen/Achleitner 2009, S. 46 f.): Kapital beschaffen → Produktionsfaktoren (Potenzial-, Repetierfaktoren, Arbeit, Information) → Transformation → Absatz → Rückzahlung; Abb. 24 güter- und finanzwirtschaftlicher Umsatzprozess.
  • S. 25: Unternehmensführung (Wöhe/Döring 2008, S. 52); Phasen Planung, Entscheidung, Aufgabenübertragung/Ausführung, Kontrolle. Entscheidung = Ziele festlegen, Zielerreichungsentscheidungen, interne Steuerung, Abstimmung überbetrieblich – unter Berücksichtigung von Umwelteinflüssen. Originäre (oberes Management) vs. derivative Entscheidungen. Kontrolle = Soll-Ist-Vergleich.
  • S. 26: allgemeiner Problemlösungsprozess (Abb. 25, Thommen/Achleitner 2009): 1 Analyse der Ausgangslage, 2 Ziele, 3 Maßnahmen, 4 Mittel, 5 Durchführung, 6 Evaluierung – iterativ mit Rücksprüngen. Strategisch (> 5 Jahre, Top-Management) vs. operativ-taktisch (≤ 1 bzw. bis 5 Jahre, mittlere/untere Ebene).
  • S. 27, Abb. 26: iterativer Management-(Entscheidungs-)Prozess: 1 Definition der Geschäftsfelder, 2 strategische Ausrichtung, 3 Analyse, 4 Ziele, 5 Strategien, 6 Maßnahmen/Aktionen, 7 Implementierung/Durchführung, 8 Kontrolle; im Zentrum Information/Kommunikation. → Chart 1 Ablauf.
  • S. 27–29: strategische Geschäftsfelder nach Abell (1980): Kundengruppen (wer), Kundenfunktionen (was), Technologien (wie) – Abb. 27/28; SGE als internes Pendant; Anforderungen an SGE (Godefroid 2003).
  • S. 29–31: Analyse: Informationsbedarf, Unternehmens- und Umweltanalyse = SWOT (Abb. 29 nach Macharzina 1995, S. 256: trifft die Umweltentwicklung auf eine Stärke → Chance, sonst Gefahr). Stärken/Schwächen im Vergleich mit dem stärksten Wettbewerber oder dem Branchendurchschnitt, Polaritätenprofil (Abb. 30, Köhler/Uebele 1983).
  • S. 32, Abb. 31: Ziele aus der SWOT: Stärken ausschöpfen/entwickeln, Schwächen abbauen, Chancen nutzen, Risiken begrenzen. SWOT allein ist eine Auflistung → weitere Instrumente nötig.
  • S. 32–33: Five Forces (Porter 1983, S. 29 ff.; 1999, S. 25 ff.; Abb. 32).
  • S. 33–34: GAP-Analyse (Becker 2009, S. 413; Abb. 33): operative Lücke (Marketinginstrumente) vs. strategische Lücke (neue Geschäfte).
  • S. 34–35: Produktlebenszyklus (Becker 2009, S. 723 ff.; Abb. 34): Einführung, Wachstum, Reife, Sättigung, Degeneration.
  • S. 36–37: Portfolio (Markowitz 1959): BCG-Vier-Felder (Stars, Question Marks, Cash Cows, Poor Dogs) mit Normstrategien (Becker 2009, S. 418 ff., 427); McKinsey-Neun-Felder; Kritik: nur zwei Größen. Anforderungen an Umwelt-/Unternehmensanalyse (Kreilkamp 1987, S. 242 f.).
  • S. 38–41 (im Bild, siehe Hauptnotiz): Ziele (Becker 2009), Zielbeziehungen, Ober-/Zwischen-/Unterziele, Konfliktlösung (Zieldominanz, Zielrestriktion, Zielschisma); Strategien (Porter 1983, Ansoff); Abb. 36 Strategieraster, Abb. 37 Wettbewerbsfaktoren. Abb. 38 (S. 41, Porter 1983): U-Kurve Gewinn über Marktanteil – Differenzierung (eher kleiner Marktanteil) links, Kostenführerschaft (großer Marktanteil) rechts, „Stuck in the Middle“ im Tal; Randnotiz: „Stuck in the Middle“ ist zu vermeiden!
  • S. 41–43: Planung = gedankliche Vorbereitung zielgerichteter Entscheidungen; Abb. 39 strategisch (≥ 5 Jahre, Unsicherheit extrem hoch, qualitativ, Rahmenplanung, Unternehmensleitung), taktisch (2–5 Jahre, Detailplanung, mittlere Ebene), operativ (max. 1 Jahr, Kapazität = Datum, untere Ebene) (Wöhe/Döring 2008). Abb. 40 taktische vs. operative Planung (Kapazitäten optimieren vs. Feinplanung bei gegebener Kapazität: Bestellmengen, Maschinenbelegung). Planungskoordination: retrograd (top-down), progressiv (bottom-up), zirkulär/Gegenstrom (Abb. 41, Vahs/Schäfer-Kunz 2005); rollende Planung (Abb. 42) vs. Blockplanung. → unser Vorgehen: Gegenstrom (Rahmenplan V4 + Vorschläge der Bereiche) und rollende Planung (Nachkalibrieren jede Periode).
  • S. 44–46: Entscheidung: Arten; Elemente (Alternativen, Umweltzustände, Ergebnisse, Zielfunktion); Entscheidungsfeld (Abb. 43: Aktions-, Zustands-, Ergebnisraum); Regeln unter Unsicherheit/Risiko: maximaler Erwartungswert, Laplace, Minimax (Wald), Maximax, Hurwicz (Optimismusparameter λ), Savage-Niehans (Bedauernsmatrix); Beispiel Abb. 44. → Unser Durchspiel bewertet Varianten mit 0,5 × Durchschnitt (Laplace) + 0,5 × schlechtestes Szenario (Wald/Minimax) – eine Mischregel für einen risikoscheuen Entscheider.
  • S. 46–47: Aufgabenübertragung, Autorität (Thommen/Achleitner 2009, S. 968 f.): institutionell/formal, fachlich, persönlich (Abb. 45). Management-by-Konzepte (Wöhe/Döring 2008, S. 131 f.): MbO (Zielvereinbarung, Zielhierarchie; Gefahr Abteilungsegoismus), MbE (Eingreifen nur bei Abweichung/Ausnahmefall; schwach zielorientiert), MbD (Delegation), MbS (Systemsteuerung). → Unsere Gates sind Management by Exception, die Bereichsziele MbO.
  • S. 50: Kontrolle = Soll-Ist-Vergleich; Zielerfüllungsgrad; Abweichungsursachen (Ziele/Strategien, Ausführung, Kontrolle selbst). Abb. 50 Kontrollarten: Realisationskontrolle (Soll–Ist), Betriebs-/Zeitreihenvergleich (Ist–Ist), Prämissenkontrolle (Wird–Ist), Zielkontrolle (Soll–Soll), Fortschrittskontrolle (Soll–Wird). → Logbuch: Soll-Ist je Periode, Prämissenkontrolle der Marktannahmen, Zeitreihenvergleich P1–P5 für Sitzung 2.
  • S. 50–51: Begriffe, fünf Wiederholungsfragen (Phasen des Managementprozesses; Planung strategisch/taktisch/operativ; Entscheidungsregeln; MbO und MbE; Kontrollarten). Literatur u. a. Vahs/Schäfer-Kunz 2005.
  • S. 52–69 Konstitutive Entscheidungen: grundlegend, langfristig, schwer korrigierbar (Rechtsform, Standort, Unternehmensverbindung, Liquidation). Rechtsform-Kriterien: Leitung/Kontrolle, Haftung, Gewinnbeteiligung, Finanzierung, Publizität/Prüfung/Mitbestimmung, Steuern (Abb. 51 privat/öffentlich; Abb. 52 Anzahl Rechtsformen 2,3 Mio. Einzelunternehmer; Handelsregister HRA/HRB §§ 1–3 HGB). Einzelunternehmung; Personengesellschaften GbR, Partnerschaft, stille Gesellschaft, OHG, KG (Abb. 53, Bernecker 2009). Kapitalgesellschaften: Prüfung/Offenlegung nach Größe (Abb. 54, §§ 316, 325 HGB); AG: eigene Rechtspersönlichkeit, Haftung auf Einlage, Hauptversammlung, Dividende, Gewinnverwendung (5 % gesetzliche Rücklage, bis 50 % freie Rücklage, Rest Dividende), Mindestgrundkapital 50.000 €, Organe Vorstand (Geschäftsführung), Aufsichtsrat (bestellt Vorstand, Kontrollgremium), Hauptversammlung (wählt Aufsichtsrat) – das Rollenspiel der Aufsichtsratssitzungen; GmbH (25.000 €), SE (120.000 €, dualistisch/monistisch), Ltd. (Abb. 55); GmbH/AG/Ltd. & Co. KG; KGaA; e. G. Mitbestimmung (Hopfenbeck 2000): BetrVG (Betriebsrat ab 5, Wirtschaftsausschuss ab 100, Aufsichtsrat zu einem Drittel Arbeitnehmer bei 500–2.000), Montan-MitbestG, MitbestG 1976 (> 2.000, paritätisch, Doppelstimme des Vorsitzenden).
  • S. 63–66: Standort: Faktoren (Abb. 56: arbeits-, material-, absatz-, verkehrs-, immobilien-, umwelt-, abgabenbezogen); Vorgehen; Nutzwertanalyse in acht Schritten (Abb. 57), Beispiel (Abb. 58, Thommen/Achleitner 2009, S. 112), Vor- und Nachteile (Abb. 59); geografische Ausbreitung (Abb. 60). → Nutzwertanalyse ließe sich für die Wahl zwischen Anlagevarianten (Typ A/B/C) oder den Rollen im Team nutzen.
  • S. 67–69: Unternehmensverbindungen (Wöhe/Döring 2008, S. 254 ff.): Motive Wachstum, Synergie, Risikostreuung; Koordination, Kooperation, Konzentration; horizontal, vertikal, lateral; Konsortium, Kartell, Joint Venture, Strategische Allianz, Konzern (Abb. 61/62). Begriffe, fünf Wiederholungsfragen.

Theorie zu dieser Folie

Lage, SWOT, Vision und Leitlinien5 Karten

SWOT nach Macharzina: erst Umwelt, dann Unternehmen, dann Chancen und Risiken

Die SWOT führt interne Stärken und Schwächen mit externen Chancen und Risiken zusammen und ist die Grundlage für Ziele und Strategien. Macharzina ordnet drei Schritte: Erst werden die Trends im Umfeld beschrieben und nach Bedeutung gewichtet, dann Stärken und Schwächen je Kriterium im Vergleich zu Wettbewerbern oder Branchenstandards bewertet, zuletzt wird abgeleitet, ob ein Trend auf eine Stärke trifft (Chance) oder auf eine Schwäche (Risiko). Eine Chance gibt es damit nur dort, wo Trend und Stärke zusammenpassen. Faktoren werden bewertet und eingeordnet, nicht nur gelistet; bei Zukunftstrends spielen subjektive Einschätzungen eine Rolle.

COPYFIX: Vorlage, Folie 3: Stärken S1 Etabliertes Unternehmen, S2 Gefragte Produkte, S3 Rating BBB; Schwächen W1 Veraltete Maschinen, W2 Einseitiger Vertriebskanal, W3 Sehr konservative Marketing-Strategie; dazu Chancen O1 bis O3 und Risiken T1 bis T3. Die Folie nennt keine Kennzahlen. Mündlich ergänzen: Nachfrage 43.000 gegen Fertigung 40.266 Geräte (Kapazitätsengpass beim Marktpreis), Umweltindikator 93,27 unter der Norm 100, Rating BBB.
Quelle: WB S. 37–41 (Abb. 3), 42–45; E10 S. 29–31 (Abb. 29, 30) Input S. 4: Folie 7: Frage 2 – SWOT-Analyse & Zielableitung (Abb. 3 Erst
Prüferfrage: Wie kann es Stärken und Schwächen geben, wenn alle Unternehmen gleich starten?

Wir messen relativ zu unserem Ziel Qualitätsführerschaft, nicht an Wettbewerbern, die gleich starten. Gegen dieses Ziel ist die Kapazität eine Schwäche (40.266 Geräte Personalkapazität gegen 43.000 Nachfrage), die Qualität liegt nur auf Marktniveau (Technologie und Ökologie je 100), die Umweltbelastung ist ein Risiko (Indikator 93,27, Abgabe 1,35 Mio. €). Die Bekanntheit von 53,75 ist Marktdurchschnitt und damit weder Stärke noch Schwäche. Ab P1 liefern Marktforschung und Branchenbericht echte Vergleichswerte.

SO, ST, WO, WT: aus der SWOT werden Ziele und Strategien

Die Stoßrichtungen der Matrix verknüpfen je einen internen mit einem externen Faktor. SO nutzt Stärken, um Chancen zu realisieren; ST setzt Stärken ein, um Risiken zu begegnen; WO baut Schwächen ab, um Chancen zu nutzen; WT minimiert Risiken und sichert Schwächen ab. Eckardt verlangt nicht die Liste der Faktoren, sondern die daraus abgeleiteten Ziele und Strategien je Feld, nur mit den wichtigsten Faktoren. Die Felder bilden die Brücke zum Zielsystem: Aus ihnen entstehen Ziele, die später mit Zahl, Zeit und Beziehung operationalisiert werden.

COPYFIX: Vorlage, Folie 3: acht Strategien in den Feldern, zum Beispiel S3-O1 (Rating BBB für günstige Fremdkapitalzinsen in F&E nutzen), W1-O1 (alte Maschinen ersetzen, Strafabgaben vermeiden) und W2-O2/O3 (Vertrieb aufbauen, Großabnehmer). Die Folie zeigt keine Ziele und keine Kennzahlen. Mündlich ergänzen: W1-O1 heißt Typ C in P2 zum Sonderpreis 22,5 statt 30 Mio. €; der Umweltindikator steigt von 93,27 auf 100,6 im Modell, die Abgabe (P0: 1,35 Mio. €) entfällt ab P2.
Prüferfrage: Wie begründen Sie die Verknüpfungen in den vier Feldern, zum Beispiel S3-T2 (neue Maschinen gegen Engpässe am Arbeitsmarkt)?

Auf der Folie steht S3-T2 so, wir lesen es anders: Neue Anlagen lösen keinen Engpass am Arbeitsmarkt, sie erhöhen den Personalbedarf, denn ein Mitarbeiter fertigt rund 50 Geräte (HB 3.5.7) und Typ C bringt 22.000 Stück Kapazität. Gegen T2 helfen frühe Einstellungen mit Einarbeitung (40 · 120 · 160 · 200 in P1–P4), Training 2.500 € und 40 % Personalnebenkosten. Unser Rating stützt dagegen S3-T3: gute Zinskonditionen trotz schwankendem Leitzins.

Stärken und Schwächen messen: relativ zu Ziel, Wettbewerb und Branchenschnitt

Stärken und Schwächen gibt es nur im Vergleich: mit dem stärksten Wettbewerber, dem Branchendurchschnitt oder, wenn alle gleich starten, mit dem eigenen Ziel. Im Workbook-Canvas wird je Kriterium von −3 bis +3 bewertet, das Ergebnis ist ein Stärken-Schwächen-Profil. Das Polaritätenprofil im Lehrbuch stellt dasselbe grafisch gegen den stärksten Konkurrenten dar. Ab Periode 1 liefern Marktforschung und Branchenbericht die echten Vergleichswerte, vorher helfen nur Ziel und Handbuch-Mechanik. Wettbewerbsverhalten gehört deshalb in die Umweltanalyse und in die Chancen und Risiken.

COPYFIX: Die Probe war der erste echte Vergleich: Technologie 102,80 (Ø 102,90), Ökologie 106,06 (Platz 1 mit U4), Bekanntheit 58,72 (Ø 58,67), Zufriedenheit 71,32 (Ø 77,72), Vertrieb 100 gegen Ø 112. Die Bekanntheit 53,75 aus P0 ist Marktdurchschnitt, also keine Stärke. Folie 5 nennt „Bekanntheitsindex 58,7“ als Stärke; das ist der Probewert und gleich dem Branchenschnitt.
Prüferfrage: Worin ist COPYFIX nach der Probe tatsächlich stärker als der Wettbewerb, und worin schwächer?

Stärker sind wir bei der Ökologie (106,06, Platz 1 mit U4). Gleichauf liegen wir bei Technologie (102,80 gegen Ø 102,90) und Bekanntheit (58,72 gegen Ø 58,67). Schwächer sind wir bei der Zufriedenheit (71,32 gegen Ø 77,72), im Vertrieb (100 Kräfte, Ø 112) und beim Marktanteil (12,9 %, Platz 7). Die Folge: Das Preispremium folgt erst einem messbaren Qualitätsvorsprung, in P1 gilt der Marktpreis von 3.050 €.

Umweltanalyse: vier Märkte und die Anspruchsgruppen

Die Umweltanalyse beschreibt Trends bei Markt, Wettbewerb, Technologie, Kosten und Rahmenbedingungen und gewichtet sie nach Bedeutung. Das Workbook ordnet die Beteiligten vier Märkten zu: Absatz-, Beschaffungs-, Arbeits- und Finanzmarkt. Das Lehrbuch unterscheidet die Makroumwelt (ökonomisch, ökologisch, sozio-kulturell, technologisch, politisch-rechtlich) von der Mikroumwelt aus Märkten, Wettbewerbern, Öffentlichkeit und Staat. Anspruchsgruppen wie Eigentümer, Mitarbeiter, Kunden, Fremdkapitalgeber und Staat haben jeweils eigene Interessen, aus denen Ziele entstehen.

COPYFIX: Absatzmarkt: sechs Wettbewerber, Probepreise von 2.900 € (U6) bis 3.150 € (U4, U7), Ø 3.041 €. Beschaffungsmarkt: Staffel 650 / 550 / 450 / 400 € je Einheit; Arbeitsmarkt: Löhne +3 % in P1; Finanzmarkt: Rating BBB. Für P2 zeigte die Probe (Annahme, dass das Szenario fest ist): Typ C einmalig 22,5 statt 30 Mio. €, Einstellung 14.000 € je Kraft, Zinsen −0,5 Prozentpunkte, Einsatzstoffe +3 %.
Quelle: WB S. 4, 40–43; E10 S. 9–11 (Abb. 11–13), 32–33 (Abb. 32)
Prüferfrage: Welche Märkte haben Sie analysiert, und welche Entwicklung hat Ihre Planung am stärksten verändert?

Wir haben alle vier Märkte betrachtet. Am stärksten verändert hat unsere Planung der Beschaffungsmarkt: Die Staffel liefert ab 70.000 Einheiten 400 € statt 550 €. Wir kaufen deshalb in P1 70.000 Einheiten für 28,0 Mio. €, das deckt P1 und fast P2 und bringt rund 4 Mio. € Nettovorteil. Der Absatzmarkt zeigt Preisdruck: Fünf von sechs Wettbewerbern haben in P1 investiert, die Branchenkapazität übersteigt in P2 die Nachfrage. Deshalb setzen wir in P1 den Marktpreis.

Vision, Leitlinien und Mission nach Collins und Lazier

Eine Vision beschreibt das angestrebte Zukunftsbild, Leitlinien die Grundwerte, an denen sich das Handeln ausrichtet. Collins und Lazier gliedern in Core Values (Prinzipien, die nicht verletzt werden dürfen), Purpose (Daseinszweck, wie ein Leitstern, nie ganz erreicht) und Mission (mutiges Ziel mit Ausmaß und Zeitrahmen, nach Erreichen folgt eine neue). Funktionen sind Richtung, Identifikation und Motivation; zugleich ist die Vision der Ausgangspunkt der Zielpyramide. Das Workbook verlangt keinen ausformulierten Visionssatz, sondern eine gemeinsame Orientierung: wofür stehen, welche Werte, welche Position, welche Zielkonflikte.

COPYFIX: Vorlage, Folie 4: Vision „Technologische Exzellenz, die Ressourcen schont“, Leitlinien „Qualität vor Preis, Ökologie als Effizienztreiber, Exzellenz durch Expertise“. Der Anspruch dahinter ist Qualitätsführerschaft im Gesamtmarkt mit einem Aktienkurs von mindestens 400 € in P8. Konkret heißt „Qualität vor Preis“: Das Preispremium (bis 5 % ab P3) folgt dem messbaren Qualitätsvorsprung, in P1 gilt der Marktpreis 3.050 €.
Quelle: WB S. 47–49 (Abb. 5, 10); E10 S. 27 (Abb. 26), Abb. 13; Collins/Lazier 1992 Vorlage S. 4: Z1 Unternehmenswert: Aktienkurs 197 € → ≥ 400 €
Prüferfrage: Wofür soll Ihr Unternehmen stehen, und wie schlägt sich das in einer Entscheidung nieder?

Wir stehen für Qualitätsführerschaft im Gesamtmarkt: Technologie und Ökologie sollen messbar über dem Branchenschnitt liegen, bevor wir einen Aufpreis nehmen. Konkret zeigt sich das an drei Entscheidungen: Marktpreis 3.050 € in P1, F&E-Personal 40 und ab P2 46 Kräfte, Ökologie 3,5 Mio. €. Die Probe lehrt, warum: Mit 3.150 € ohne Qualitätsvorsprung sank die Zufriedenheit auf 71,32 (Ø 77,72), der Marktanteil auf 12,9 %.

Die wichtigsten Fragen zu dieser Folie (Priorität A, 6 von 15)

Prio A Nach Macharzina ist ein Trend nur dann eine Chance, wenn er auf eine Stärke trifft. Ihr O1 Umweltbewusstsein trifft auf veraltete Anlagen. Ist das eine Chance?
Streng nach Abb. 3 ein Risiko (trifft Schwäche W1); wir nennen es Chance, weil Typ C die Schwäche abbaut.

Streng nach Abb. 3 nein: Der Trend trifft auf die Schwäche W1 (Umweltindikator 93,3 gegen die Norm 100, Abgabe 1,35 Mio. € je Periode) und wäre ein Risiko. Wir führen ihn als Chance, weil er ein Marktpotenzial zeigt, das wir durch den Abbau der Schwäche nutzen: Typ C ersetzt in P2 die Anlage 1, der Indikator steigt im Plan auf rund 100,6, die Abgabe entfällt, und ein hoher Umweltindex wirkt positiv auf die Kundenzufriedenheit (HB 3.1.8). Sauberer wäre die Fassung: O1 als Trend, Stoßrichtung WO W1-O1. Ehrlich gesagt, die Folie ist an dieser Stelle ungenau; die Zuordnung Trend, Stärke oder Schwäche, Chance oder Risiko prüfen wir künftig strenger.

Prio A Wie kann es Stärken und Schwächen geben, wenn alle Teams gleich starten?
Relativ zum eigenen Ziel Qualitätsführerschaft; S1 bis S3 sind Ausgangsbedingungen, kein Alleinstellungsmerkmal; Unterschiede entstehen durch Entscheidungen.

Wir messen relativ zu unserem Ziel Qualitätsführerschaft, so wie Sie es am 24.09. beantwortet haben. Alle sieben starten mit demselben Bericht P0: Kurs 196,91 €, Rating BBB, Bekanntheit 53,75, Technologie und Ökologie je 100. S1 bis S3 sind deshalb keine Alleinstellungsmerkmale, sondern Ausgangsbedingungen, die man nutzt oder nicht: Das Rating BBB senkt den kurzfristigen Zins in P1 von 8 auf 7 %, die Nachfrage 43.000 liegt über der Kapazität 40.740. Schwächen sind relativ zum Ziel die Kapazität (Personal 40.266), der Umweltindikator 93,3 und Qualität nur auf Marktniveau. Echte Unterschiede entstehen erst durch Entscheidungen; ab P1 liefern Branchenbericht und Marktforschung Vergleichswerte.

Prio A Frage 2 verlangt SO-, ST-, WO- und WT-Ziele und Strategien. Auf Ihrer Folie stehen nur Strategien. Wo sind die Ziele?
Nur Strategien, keine Ziele: Wir ordnen mündlich zu: SO M4 und M1, ST Z3 und M6, WO M7 und M1, WT M4 und M6.

Richtig: Die Folie zeigt Strategien ohne Ziel und ohne Kennzahl, das ist eine Lücke. Die Ziele stehen im Zielsystem (Folie 4); mündlich ordnen wir zu: SO (S3-O1, S2-O2) an M4 Qualität und M1 Absatz mindestens 59.000 in P4; ST (S3-T3, S3-T2) an Z3 Kapitalstruktur und M6 Motivation; WO (W1-O1, W2-O2/O3) an M7 Umweltindex mindestens 100 und Kapazität 67.900 in P4 sowie M1; WT (W3-T1, W3-T2) an M4 Technologie mindestens 115 und Ökologie mindestens 130 in P5 und an M6. Konsequenz: In der Disputation führen wir jede Strategie über ihr Ziel zu einer Kennzahl und zu einer Periode zurück.

Prio A Die Kapazität kommt in Ihrer SWOT gar nicht vor. Dabei ist sie Ihr Engpass.
Richtig, sie fehlt; mündlich als Schwäche: Nachfrage 43.000 gegen Anlagen 40.740 und Personal 40.266; alle Absatzhebel wirken erst mit neuer Kapazität.

Richtig, auf der Folie fehlt sie; W1 nennt nur das Alter der Maschinen. Mechanismus: Je Gerät braucht man eine Kapazitätseinheit der Anlage und die Produktivität der Kräfte (HB 3.4.2, 3.5.7.1). Zahlen P0: Nachfrage 43.000 gegen Anlagen 40.740 (42.000 × 97 %) und Personal 40.266 (805 × 50,02); mit Überstunden 44.814 und 44.293. Konsequenz: Alle Absatzstrategien der Folie (S2-O2, W2-O2/O3, Marktführerschaft) laufen erst mit neuer Kapazität. P1: 42.100 Fertigung plus 5.000 Lager gleich 47.100 lieferbar; P2 Typ C 54.320 Anlagen; P4 Typ A 67.900. Wir ergänzen die Kapazität mündlich als Schwäche mit Personal als dem engeren Engpass.

Prio A S3-O1: Rating nutzen, um günstig Fremdkapital für F&E aufzunehmen. Widerspricht das nicht Ihrem Ziel Fremdkapitalquote höchstens 40 %?
Im Wortlaut ja; F&E zahlen wir aus dem laufenden Geschäft, Kredite nur für Einkauf (25 Mio. €) und Typ C (20 Mio. €).

Im Wortlaut ja: mehr Schulden trotz Z3. Tatsächlich finanzieren wir F&E aus dem laufenden Geschäft: Technologie-Personal (40 Kräfte), Ökologie (3,5 Mio. €) und Wertanalyse (2,0 Mio. €) sind Aufwand der Periode, kein Anlagegut, ein Kredit wäre nicht fristenkongruent. Kredit nehmen wir nur dort, wo ein Gegenwert entsteht: 25 Mio. € kurzfristig in P1 für den Einkauf von 28,0 Mio. € und 20 Mio. € langfristig in P2 für Typ C. Das Rating nutzen wir für den Zins: BBB mindert den Basiszins um einen Prozentpunkt (HB 3.6.4); im Plan sinkt die Fremdkapitalquote von 54,6 % in P1 auf 35,7 % in P5. Die Folie sollte lauten: Rating sichert günstige Zinsen für Einkauf und Typ C.

Prio A O3 Großabnehmerabsatz ist bei Ihnen eine Chance. Nach Frage 6 kostet er doch Ertrag.
Als Trend ist er keine Umweltentwicklung, sondern ein Kanal; er lohnt nur bei freier Kapazität, frühestens mit Typ C in P2; P1-Eingabe 0.

Als Trend nach Macharzina ist O3 keine Umweltentwicklung, sondern ein Absatzkanal, also ein Instrument, und nur bedingt eine Chance. Mechanismus: Der Großabnehmer hat Vorrang vor dem Inland (HB 3.1.7); bei voller Kapazität verdrängt jedes Gerät ein Inlandsgerät, in der Beispielsimulation 1.005 € statt 1.480 € Deckungsbeitrag je Gerät. Deshalb nehmen wir ihn nur bei freier Kapazität, frühestens mit Typ C in P2; in P1 geben wir 0 Stück ein, denn 47.100 lieferbare Geräte decken die geschätzte Nachfrage von 46.300 bis 47.300. Konsequenz: W2-O2/O3 gilt als Option für freie Kapazität, nicht als Strategie für P1; die Vorlage sagt das in der SWOT nicht.

Eigene Notizen zu Folie 3

F4

Folie 4: Zielsystem zur Steigerung des Unternehmenswerts

Fragestellung 3 · 23 Zahlen · 33 Fragen
Folie 4
Antippen öffnet die Folie mit Markierungen im Viewer.
Workbook: Kap. III, S. 47–57Eckardt 2010: Kap. II S. 38 Ziele, Zielbeziehungen, Konfliktlösung (Zieldominanz, Zielrestriktion, Zielschisma)Handbuch: 3.6.8 Aktienkurs; 3.6.2 Kredite; 3.6.4 Rating; 3.6.7 Dividende; 3.1.3 PreispolitikTheorie: Ziele und Zielsystem, Finanzierung: Kredite, Rating, Kapitalstruktur, Dividende und Kurs
Jede Zahl erklärt

Fragestellung 3: Zielsystem bis Ende Periode 8

Welche Ziele möchten Sie mit Ihrem Unternehmen im Verlauf und bis zum Ende der Periode 8 erreichen? Zielsystem: ausgewogen, operationalisiert, Beziehungen verdeutlicht. Erwartet: ein Chart mit dem Zielsystem.

Workbook: S. 47–57: Vision und Leitlinien (S. 47–49), Ziele und Zielsystem (S. 50–53), Auftrag (S. 54–55), Canvases Zielkatalog und Zielsystem (S. 56–57). WB S. 29

Was Eckardt hören will: Inhalt, Ausmaß, Zeitbezug; Hierarchie mit verschiedenen Zeitbezügen; komplementäre Ziele untereinander, konkurrierende nebeneinander; relative Ziele (Rang) erlaubt; nur Größen, die es im Spiel gibt. Beispiele mit Stempeln als Warnung. Input S. 6

Was draufsteht

Drei Ebenen nach Eckardt 2018 (Abb. 6): Z1 Aktienkurs 197 € → ≥ 400 €; Z2 Eigenkapitalrendite ≥ 10 % in P1–P2, ≥ 20 % ab P3; Z3 Fremdkapitalquote ≤ 40 % ab P5; Z4 Planungsqualität ≥ 95. Bereichsziele M1–M8 nach Ressorts, Instrumentalziele I1–I8. Rauten für konkurrierende Paare (Z2↔Z3, M1↔M2, M2↔M3, M4↔M5, M7↔M8). Fußzeile: Nebenbedingungen M2 Preis, M8 Kasse, ≤ 200 Einstellungen je Periode, Dividende ≤ 60 % des Vorjahresgewinns, Ausgewogenheit 4/2/2/2 je Perspektive. Vision „Technologische Exzellenz, die Ressourcen schont“, Leitlinien „Qualität vor Preis, Ökologie als Effizienztreiber, Exzellenz durch Expertise“.

Was Eckardt prüft

Fragestellung 3: ausgewogen, operationalisiert (Inhalt, Ausmaß, Zeitbezug), Beziehungen verdeutlicht, als Zielsystem (Workbook S. 47 ff., Aufträge S. 49 und 54 ff.). Die Stempel aus Eckardts Beispielen: Operationalisierung?! Ausgewogenheit?! Beziehungen?! Zielsystem?! Rahmenbedingungen beachtet?!

Gut so

  • Das ist deine Folie: drei Ebenen, jedes Ziel mit Zahl und Periode, Konflikte sichtbar, Nebenbedingungen genannt, jedes Ziel an einen Kurstreiber aus Handbuch 3.6.8 gebunden.
  • Die Zielauswahl folgt dem Spielerfolg: Platz 1 beim Aktienkurs in P8 bringt 6 Punkte.

Jede Zahl erklärt 23 auf der Folie · 0 mündlich dazu

Zahl auf der Folie antippen oder einen Chip wählen. Jede Karte sagt: was ist das, woher kommt sie, wie ist sie gerechnet, was sagt sie, was heißt das für uns, warum so – und der Satz, mit dem du sie in der Sitzung sagst. Graue Chips sind Zahlen, die nicht auf der Folie stehen und mündlich dazukommen.

Folie 4

Lücken und deine Antwort

Z1 ohne Zeitbezug und ohne Rang.
Mündlich: „≥ 400 € in P8, Rang 1 von 7; Zwischenmarke ≥ 250 € in P4.“ Relative Ziele hat Eckardt am 24.09. ausdrücklich empfohlen. Herleitung: Modell 611–704 € in P8, Beschluss höchstens 0,7 × Modell (611 × 0,7 = 428 → 400).
I5 „Mengenrabatt nutzen“ ohne Menge und Periode.
„70.000 Einheiten zu 400 € in P1 (28,0 Mio. €), finanziert mit 25 Mio. € kurzfristig; die 17.000 Mehreinheiten kosten 4,15 Mio. € (244 € je Einheit) und ersetzen den P2-Einkauf zu 464–567 €.“
I6 „852 → 1.130 (P6)“ reicht rechnerisch nicht für M1 ≥ 67.000 ab P6.
1.130 × 52,7 ≈ 59.600 Geräte. Nach Plan: Einstellungen 40 · 120 · 160 · 200 (P1–P4) ergeben netto 844 · 917 · 1.026 · 1.169 (Fluktuation rund 48 je Periode); dazu Training 2.500 € (Produktivität 52,72), Prozessoptimierung ab P4, Überstunden bis +10 % als Puffer. Ehrlich: „Die Zahl auf der Folie ist konservativ; der Plan sieht 1.169 schon in P4 vor.“
I7 nennt nur Typ C (P2) und Umwelttechnik, Typ A in P4 fehlt.
M7 = 67.900 Geräte in P4 setzt beide voraus: (42.000 − 8.000 + 22.000 + 14.000) × 0,97 = 67.900. Investitionsrahmen 43 Mio. € = Typ C 22,5 (Sonderpreis, Annahme aus den Wirtschaftsnachrichten P2) + Typ A 20 + Umwelttechnik 0,5.
„Ausgewogenheit 4/2/2/2“ verweist auf eine Scorecard, die nicht im Deck ist.
Finanzen Z1–Z4; Kunden M1, M3; Prozesse M5, M7; Potenziale M4, M6. M2 und M8 sind Nebenbedingungen, deshalb zehn gesteuerte Ziele.
Z2 nur ≥ 10 % in P1–P2, obwohl das Ist 15,3 % ist.
Aufbauphase: 160 Einstellungen und Training, Vertrieb 100 → 120, F&E 40 → 46, ab P2 Typ C mit Abschreibung, Fixkosten und Zins; kein Aufpreis vor P3. Probe 13,2 %, Überschlag P1 15–19 %, Modell 15,6 %. Ein in P1 verfehltes Ziel wäre in Sitzung 2 der erste Tagesordnungspunkt. Ab P3 ≥ 20 %.
M6↔M7 ist nicht als Konflikt markiert.
Richtig so: Mit höchstens 200 Einstellungen je Periode bleiben Motivation und Kapazität komplementär; die Probe zeigte Motivation 56,5 → 65,6 bei 40 Einstellungen plus Training. Handbuch 3.5.6: schnelles Wachstum senkt die Motivation, deshalb die Grenze.

Warum so: die Begründung des Vorstands

Nicht nur was auf der Folie steht, sondern warum – aus dem Team-Dokument zu dieser Fragestellung. Das ist der Teil, den Eckardt prüft: das Zustandekommen.

Der Aktienkurs ist das Oberziel

Der Spielerfolg wird daran gemessen (Platz 1 = 6 Punkte). Z2 bis Z4 sind keine Wunschliste, sondern die Kurstreiber laut Handbuch 3.6.8. Jedes Ziel zahlt auf dasselbe Oberziel ein – das ist die Ausgewogenheit: Formal- und Sachziele auf allen drei Ebenen, jedes Ressort mit eigenem Ziel, verteilt über vier Perspektiven.

400 € und Rang 1

Das Modell sagt 611–704 € für P8, ist aber an U1 kalibriert und unsicher. Beschlossen wird nur, was auch bei 30 % Fehler hält (611 × 0,7 = 428 → 400; 377 × 0,7 = 264 → 250). Belastbar ist die Rangfolge, deshalb zusätzlich das relative Ziel Rang 1.

Z2 nur ≥ 10 % in P1–P2

In der Aufbauphase drücken Typ C, der 70.000er-Einkauf und der Personalaufbau die Rendite; Probe 13,2 %, Modell P1 rund 15,6 %. Ein Ziel von 20 % in P1 wäre in Sitzung 2 das erste verfehlte Ziel. Ab P3 tragen Kapazität und Aufpreis die 20 %.

Z3 erst ab P5, Z4 ≥ 95

In P2 kommen 20 Mio. € langfristig dazu, die Quote steigt also erst, bevor sie fällt; das Modell erreicht 35,7 % in P5. Die Planungsqualität lag in der Probe bei 86,2, weil 45.740 geplant und 40.900 verkauft wurden; die Planwerte kommen jetzt aus dem Modell, nicht aus dem Wunsch.

Bereichsziele

M1 59.000/67.000 ist die Kapazität nach Typ C und Typ A (67.900) abzüglich Reserve. M4 115/130 heißt „über dem Branchenschnitt“ – die Bedingung für den Aufpreis. M5 ≤ 1.900 € erst ab P4, weil Qualität und Wertanalyse zunächst die Nacharbeit erhöhen. M6 ≥ 60, weil Motivation die Produktivität treibt (Training: 50,02 → 52,72, Motivation 56,5 → 65,6). M7 ≥ 100 spart die Umweltabgabe von 1,35 Mio. €. M8 ≥ 5 Mio. € ist der Puffer für rund 5 % Absatzausfall – und vermeidet den Überziehungskredit (13 %).

Dividende und Preis sind Nebenbedingungen, keine Ziele

Als Ziel würden sie falsche Anreize setzen. Sie begrenzen, sie treiben nicht.

Die Konflikte sind echt

Z2 ↔ Z3 Leverage: Die Gesamtkapitalrendite liegt mit rund 13,8 % (Betriebsergebnis 9,93 auf rund 72 Mio. € Bilanzsumme) über dem Fremdkapitalzins von 7–8 %, weniger Fremdkapital senkt also die Eigenkapitalrendite. M1 ↔ M2: Der Aufpreis dämpft den Absatz. M2 ↔ M3: Der Aufpreis senkt die Zufriedenheit (Handbuch 3.1.8). M4 ↔ M5: Qualität erhöht Nacharbeit und Kosten. M7 ↔ M8: Anlagen binden Liquidität.

Zu M6 und M7 ausdrücklich kein Konflikt

Handbuch 3.5.6 nennt „Auslastung der Mitarbeiter“ und „Personalbewegung“ als Einflussfaktoren der Motivation, lässt die Wirkungsrichtung dort aber offen. Unsere Probe zeigt sie positiv: 40 Einstellungen plus Training haben die Motivation von 56,5 auf 65,6 gehoben. Wir führen M6 → M7 deshalb als komplementär – mit der Nebenbedingung ≤ 200 Einstellungen je Periode.

Zahlen mit Quelle (Kurzliste)

GrößeWertQuelle
KurstreiberÜberschuss, Eigenkapital, Fremdkapitalquote (negativ), Bekanntheit, Produktqualität, Planungsqualität, DividendeHB S. 34
Ist P0EKR 15,27 %, FKQ 56,65 %, PQ 99,78, Zufriedenheit 73,19, Motivation 56,47, HK 2.052 €Probe S. 1
ProbeEKR 13,20 %, PQ 86,19, Kasse 3,54Probe S. 2
NebenbedingungenPreis ≤ +5 %, Kasse ≥ 5 Mio. €, ≤ 200 Einstellungen, Dividende ≤ 60 %Vorlage S. 4
Reaktionsarmer Bereich±5 % um den BranchendurchschnittHB S. 11
Dividendehöchstens Gewinnvortrag der Vorperiode (Spielregel); 60 % ist unsere strengere GrenzeHB S. 33

Mündlich ergänzen

  • Nebenbedingungen erklären (siehe Sprechzettel): Grenzen, die man einhält, nicht maximiert; innerhalb entscheidet der Beitrag zum Aktienkurs.
  • I2 gegen M2: I2 ist das Instrument (Eingabe Marktpreis P1–P2), M2 der Rahmen (höchstens 5 % über Markt, ab P3 bei Indizes über Ø).
  • Probe-Check: Rendite 13,2 % statt Plan 21,9 %, Planungsqualität 86,2, Kasse 3,54 → P1 Planwerte 46.500 / 16 % / 10, Kredit 25.

Angedockt: Aufgabenstellung, Eckardts Zuordnung, Buchseiten, Handbuch, Berichte

Jede Seite antippen öffnet sie im Viewer mit Markierungen; „Groß lesen“ zeigt alle Seiten eines Blocks untereinander.

Fragestellung 3 (Moodle)1 Seiten · 2 Markierungen
Ziele bis Ende P8: ausgewogen, operationalisiert, mit Beziehungen.
Moodle: Aufgabenstellung Seite 2
Frage 2–4
Eckardts Input: Zielsystem (Abb. 6), Negativbeispiele mit Stempel, Canvas3 Seiten · 4 Markierungen
Operationalisierung?! Ausgewogenheit?! Beziehungen?! Zielsystem?! Rahmenbedingungen beachtet?!
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 5
Folien 9–10: Frage 3 Zielsystem (Abb. 6) · Beispiel 1: Lösung Aufgabenstellung „Ziele“
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 6
Folien 11–12: Beispiel 1 mit Stempel „Operationalisierung?! Ausgewogenheit?! Beziehungen?! Zielsystem?!“ · Beispiel 2: Lösung „Ziele“
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 7
Folien 13–14: Beispiel 2 mit Stempel „Rahmenbedingungen beachtet?!“ · Canvas Zielsystem
Input Ziele (alter Foliensatz): Zielpyramide, SMART, Beispiel 34 Seiten
Beispiel 3 ist die Vorlage: Formalziele → Sachziele → Teilbereichsziele.
Input Ziele (alter Foliensatz) Seite 13
Operationalisieren von Zielen · Alternative: S M A R T
Input Ziele (alter Foliensatz) Seite 14
Die Zielpyramide im Unternehmen (zwei Folien: ohne und mit Pfeilen „Zunehmende Anzahl und Konkretisierung“ / „Mittel-Zweck-Beziehung“)
Input Ziele (alter Foliensatz) Seite 15
Zielhierarchie · Beispiel 1: Lösung Aufgabenstellung „Ziele“
Input Ziele (alter Foliensatz) Seite 16
Beispiel 2: Lösung „Ziele“ (Unternehmensziele) · Beispiel 3: Lösung „Ziele“ (Zielsystem mit Formal-, Sach- und Teilbereichszielen)
Workbook BM II: Kap. III Vision und Ziele (S. 48–57)5 Seiten
Vision S. 47–49, Ziele und Zielkonflikte S. 50–53, Auftrag S. 54–55, Canvases S. 56–57.
Workbook Business Management II (Eckardt 2026) Seite 27
Workbook S. 48–49
Workbook Business Management II (Eckardt 2026) Seite 28
Workbook S. 50–51
Workbook Business Management II (Eckardt 2026) Seite 29
Workbook S. 52–53
Workbook Business Management II (Eckardt 2026) Seite 30
Workbook S. 54–55
Workbook Business Management II (Eckardt 2026) Seite 31
Workbook S. 56–57
Teilnehmerhandbuch: Kurstreiber, Kredite, Rating, Dividende, Preis8 Seiten · 26 Markierungen
3.6.8 Aktienkurs und Unternehmenswert; 3.6.2 Kredite; 3.6.4 Rating; 3.6.7 Dividende; 3.1.3 Preispolitik; 3.5 Personal.
Teilnehmerhandbuch 15.6 Seite 34
HB: 3.6.8 Aktienkurs und Unternehmenswert · 3.6.9 Shareholder Earnings · 3.6.10 Geschäftsberichte der Branche
Teilnehmerhandbuch 15.6 Seite 30
HB: 3.5.8 Fehlzeiten · 3.6 Finanz- und Rechnungswesen · 3.6.1 Zahlungsverhalten der Kunden · 3.6.2 Kredite · 3.6.2.1 Kurzfristiger Kredit
Teilnehmerhandbuch 15.6 Seite 31
HB: 3.6.2.2 Langfristiger Kredit · 3.6.2.3 Überziehungskredit · 3.6.3 Finanzinvestitionen · 3.6.4 Rating
Teilnehmerhandbuch 15.6 Seite 32
HB: 3.6.4 Rating (Forts.)
Teilnehmerhandbuch 15.6 Seite 33
HB: 3.6.5 Steuern auf Einkommen & Ertrag · 3.6.6 Wechselkurs · 3.6.7 Dividendenzahlung
Teilnehmerhandbuch 15.6 Seite 10
HB: 3.1.3 Preispolitik
Teilnehmerhandbuch 15.6 Seite 25
HB: 3.5 Personal · 3.5.1 Personalbestand in der Ausgangssituation · 3.5.2 Anpassung des Personalbestandes
Teilnehmerhandbuch 15.6 Seite 27
HB: 3.5.4 Betriebliche Altersvorsorge · 3.5.5 Sozialplan · 3.5.6 Motivation der Fertigungsmitarbeiter
Marcs Entwurf v20: Zielsystem mit Probe-Check und Modellwerten1 Seiten · 3 Markierungen
Herleitung der Zielwerte, Z1-Regel ≤ 0,7 × Modell.
Entwurf Raoul Marc, v20 (02.10., 9 Folien) Seite 4
Folie 4: Aktienkurs ≥ 400 € in P8 – Ertrag, Kapitalstruktur und Planungstreue treiben ihn
Business Management I (Eckardt 2010) angedockt2 Kapitel
Für das erste Buch liegen keine Fotos vor: hier die Kapitelnotizen Seite für Seite (Buchpaginierung), damit du im Buch oder PDF sofort an der richtigen Stelle bist.
Eckardt 2010, Kap. II Unternehmensführung und -planung S. 22–70Managementprozess, Analyse und SWOT, Ziele (S. 38), Strategien (S. 39–41), Planung, Entscheidung, Kontrolle (S. 50)
  • Lernziele: managementorientierte BWL; Aufgaben/Funktionen des Managements; Umsatzprozess und Funktionsbereiche; Managemententscheidungsprozess als iterativer Problemlösungsprozess; konstitutive Entscheidungen (Rechtsform, Standort, Unternehmensverbindungen); Nutzwertanalyse.
  • S. 22: Ballonfahrer-Anekdote (Anforderungen an Führungskräfte). S. 23: Management als Funktion (Hopfenbeck 2002: zielorientierte Gestaltung, Steuerung, Entwicklung des soziotechnischen Systems) vs. als Institution; Manager = Weisungsbefugnis. Umsatzprozess in fünf Phasen (Thommen/Achleitner 2009, S. 46 f.): Kapital beschaffen → Produktionsfaktoren (Potenzial-, Repetierfaktoren, Arbeit, Information) → Transformation → Absatz → Rückzahlung; Abb. 24 güter- und finanzwirtschaftlicher Umsatzprozess.
  • S. 25: Unternehmensführung (Wöhe/Döring 2008, S. 52); Phasen Planung, Entscheidung, Aufgabenübertragung/Ausführung, Kontrolle. Entscheidung = Ziele festlegen, Zielerreichungsentscheidungen, interne Steuerung, Abstimmung überbetrieblich – unter Berücksichtigung von Umwelteinflüssen. Originäre (oberes Management) vs. derivative Entscheidungen. Kontrolle = Soll-Ist-Vergleich.
  • S. 26: allgemeiner Problemlösungsprozess (Abb. 25, Thommen/Achleitner 2009): 1 Analyse der Ausgangslage, 2 Ziele, 3 Maßnahmen, 4 Mittel, 5 Durchführung, 6 Evaluierung – iterativ mit Rücksprüngen. Strategisch (> 5 Jahre, Top-Management) vs. operativ-taktisch (≤ 1 bzw. bis 5 Jahre, mittlere/untere Ebene).
  • S. 27, Abb. 26: iterativer Management-(Entscheidungs-)Prozess: 1 Definition der Geschäftsfelder, 2 strategische Ausrichtung, 3 Analyse, 4 Ziele, 5 Strategien, 6 Maßnahmen/Aktionen, 7 Implementierung/Durchführung, 8 Kontrolle; im Zentrum Information/Kommunikation. → Chart 1 Ablauf.
  • S. 27–29: strategische Geschäftsfelder nach Abell (1980): Kundengruppen (wer), Kundenfunktionen (was), Technologien (wie) – Abb. 27/28; SGE als internes Pendant; Anforderungen an SGE (Godefroid 2003).
  • S. 29–31: Analyse: Informationsbedarf, Unternehmens- und Umweltanalyse = SWOT (Abb. 29 nach Macharzina 1995, S. 256: trifft die Umweltentwicklung auf eine Stärke → Chance, sonst Gefahr). Stärken/Schwächen im Vergleich mit dem stärksten Wettbewerber oder dem Branchendurchschnitt, Polaritätenprofil (Abb. 30, Köhler/Uebele 1983).
  • S. 32, Abb. 31: Ziele aus der SWOT: Stärken ausschöpfen/entwickeln, Schwächen abbauen, Chancen nutzen, Risiken begrenzen. SWOT allein ist eine Auflistung → weitere Instrumente nötig.
  • S. 32–33: Five Forces (Porter 1983, S. 29 ff.; 1999, S. 25 ff.; Abb. 32).
  • S. 33–34: GAP-Analyse (Becker 2009, S. 413; Abb. 33): operative Lücke (Marketinginstrumente) vs. strategische Lücke (neue Geschäfte).
  • S. 34–35: Produktlebenszyklus (Becker 2009, S. 723 ff.; Abb. 34): Einführung, Wachstum, Reife, Sättigung, Degeneration.
  • S. 36–37: Portfolio (Markowitz 1959): BCG-Vier-Felder (Stars, Question Marks, Cash Cows, Poor Dogs) mit Normstrategien (Becker 2009, S. 418 ff., 427); McKinsey-Neun-Felder; Kritik: nur zwei Größen. Anforderungen an Umwelt-/Unternehmensanalyse (Kreilkamp 1987, S. 242 f.).
  • S. 38–41 (im Bild, siehe Hauptnotiz): Ziele (Becker 2009), Zielbeziehungen, Ober-/Zwischen-/Unterziele, Konfliktlösung (Zieldominanz, Zielrestriktion, Zielschisma); Strategien (Porter 1983, Ansoff); Abb. 36 Strategieraster, Abb. 37 Wettbewerbsfaktoren. Abb. 38 (S. 41, Porter 1983): U-Kurve Gewinn über Marktanteil – Differenzierung (eher kleiner Marktanteil) links, Kostenführerschaft (großer Marktanteil) rechts, „Stuck in the Middle“ im Tal; Randnotiz: „Stuck in the Middle“ ist zu vermeiden!
  • S. 41–43: Planung = gedankliche Vorbereitung zielgerichteter Entscheidungen; Abb. 39 strategisch (≥ 5 Jahre, Unsicherheit extrem hoch, qualitativ, Rahmenplanung, Unternehmensleitung), taktisch (2–5 Jahre, Detailplanung, mittlere Ebene), operativ (max. 1 Jahr, Kapazität = Datum, untere Ebene) (Wöhe/Döring 2008). Abb. 40 taktische vs. operative Planung (Kapazitäten optimieren vs. Feinplanung bei gegebener Kapazität: Bestellmengen, Maschinenbelegung). Planungskoordination: retrograd (top-down), progressiv (bottom-up), zirkulär/Gegenstrom (Abb. 41, Vahs/Schäfer-Kunz 2005); rollende Planung (Abb. 42) vs. Blockplanung. → unser Vorgehen: Gegenstrom (Rahmenplan V4 + Vorschläge der Bereiche) und rollende Planung (Nachkalibrieren jede Periode).
  • S. 44–46: Entscheidung: Arten; Elemente (Alternativen, Umweltzustände, Ergebnisse, Zielfunktion); Entscheidungsfeld (Abb. 43: Aktions-, Zustands-, Ergebnisraum); Regeln unter Unsicherheit/Risiko: maximaler Erwartungswert, Laplace, Minimax (Wald), Maximax, Hurwicz (Optimismusparameter λ), Savage-Niehans (Bedauernsmatrix); Beispiel Abb. 44. → Unser Durchspiel bewertet Varianten mit 0,5 × Durchschnitt (Laplace) + 0,5 × schlechtestes Szenario (Wald/Minimax) – eine Mischregel für einen risikoscheuen Entscheider.
  • S. 46–47: Aufgabenübertragung, Autorität (Thommen/Achleitner 2009, S. 968 f.): institutionell/formal, fachlich, persönlich (Abb. 45). Management-by-Konzepte (Wöhe/Döring 2008, S. 131 f.): MbO (Zielvereinbarung, Zielhierarchie; Gefahr Abteilungsegoismus), MbE (Eingreifen nur bei Abweichung/Ausnahmefall; schwach zielorientiert), MbD (Delegation), MbS (Systemsteuerung). → Unsere Gates sind Management by Exception, die Bereichsziele MbO.
  • S. 50: Kontrolle = Soll-Ist-Vergleich; Zielerfüllungsgrad; Abweichungsursachen (Ziele/Strategien, Ausführung, Kontrolle selbst). Abb. 50 Kontrollarten: Realisationskontrolle (Soll–Ist), Betriebs-/Zeitreihenvergleich (Ist–Ist), Prämissenkontrolle (Wird–Ist), Zielkontrolle (Soll–Soll), Fortschrittskontrolle (Soll–Wird). → Logbuch: Soll-Ist je Periode, Prämissenkontrolle der Marktannahmen, Zeitreihenvergleich P1–P5 für Sitzung 2.
  • S. 50–51: Begriffe, fünf Wiederholungsfragen (Phasen des Managementprozesses; Planung strategisch/taktisch/operativ; Entscheidungsregeln; MbO und MbE; Kontrollarten). Literatur u. a. Vahs/Schäfer-Kunz 2005.
  • S. 52–69 Konstitutive Entscheidungen: grundlegend, langfristig, schwer korrigierbar (Rechtsform, Standort, Unternehmensverbindung, Liquidation). Rechtsform-Kriterien: Leitung/Kontrolle, Haftung, Gewinnbeteiligung, Finanzierung, Publizität/Prüfung/Mitbestimmung, Steuern (Abb. 51 privat/öffentlich; Abb. 52 Anzahl Rechtsformen 2,3 Mio. Einzelunternehmer; Handelsregister HRA/HRB §§ 1–3 HGB). Einzelunternehmung; Personengesellschaften GbR, Partnerschaft, stille Gesellschaft, OHG, KG (Abb. 53, Bernecker 2009). Kapitalgesellschaften: Prüfung/Offenlegung nach Größe (Abb. 54, §§ 316, 325 HGB); AG: eigene Rechtspersönlichkeit, Haftung auf Einlage, Hauptversammlung, Dividende, Gewinnverwendung (5 % gesetzliche Rücklage, bis 50 % freie Rücklage, Rest Dividende), Mindestgrundkapital 50.000 €, Organe Vorstand (Geschäftsführung), Aufsichtsrat (bestellt Vorstand, Kontrollgremium), Hauptversammlung (wählt Aufsichtsrat) – das Rollenspiel der Aufsichtsratssitzungen; GmbH (25.000 €), SE (120.000 €, dualistisch/monistisch), Ltd. (Abb. 55); GmbH/AG/Ltd. & Co. KG; KGaA; e. G. Mitbestimmung (Hopfenbeck 2000): BetrVG (Betriebsrat ab 5, Wirtschaftsausschuss ab 100, Aufsichtsrat zu einem Drittel Arbeitnehmer bei 500–2.000), Montan-MitbestG, MitbestG 1976 (> 2.000, paritätisch, Doppelstimme des Vorsitzenden).
  • S. 63–66: Standort: Faktoren (Abb. 56: arbeits-, material-, absatz-, verkehrs-, immobilien-, umwelt-, abgabenbezogen); Vorgehen; Nutzwertanalyse in acht Schritten (Abb. 57), Beispiel (Abb. 58, Thommen/Achleitner 2009, S. 112), Vor- und Nachteile (Abb. 59); geografische Ausbreitung (Abb. 60). → Nutzwertanalyse ließe sich für die Wahl zwischen Anlagevarianten (Typ A/B/C) oder den Rollen im Team nutzen.
  • S. 67–69: Unternehmensverbindungen (Wöhe/Döring 2008, S. 254 ff.): Motive Wachstum, Synergie, Risikostreuung; Koordination, Kooperation, Konzentration; horizontal, vertikal, lateral; Konsortium, Kartell, Joint Venture, Strategische Allianz, Konzern (Abb. 61/62). Begriffe, fünf Wiederholungsfragen.
Eckardt 2010, Kap. VII Finanzierung S. 165–190Kapitalbedarf, Finanzpläne, Liquidität, Finanzkontrolle, Außen- und Innenfinanzierung
  • S. 164: Literatur/weiterführend zu Kap. VI (Küpper, Weber, Horváth, Coenenberg u. a.).
  • S. 165–169 Grundlagen: güter- und finanzwirtschaftlicher Kreislauf (Abb. 134: Finanzierung → Investition → Kapitalrückfluss → Rückzahlung/Desinvestition); finanzielle Mittel; Geldmarkt (Banken-, Unternehmensgeldmarkt; Industrie-, Konzernclearing); Kapital (Eigen- vs. Fremdkapital), Vermögen, Investition (Thommen/Achleitner 2009, S. 568 ff.; Abb. 135); Systematik (Abb. 136: Anlass, Rechtsstellung, Mittelherkunft, Fristigkeit kurz ≤ 1 J./mittel 1–5/lang > 5, Häufigkeit); Quellen (Abb. 137): Außenfinanzierung (Beteiligung, Fremdkapital) und Innenfinanzierung (Selbstfinanzierung aus Gewinnen, Rückstellungen, Abschreibungsrückflüsse, Vermögensumschichtung). Vier Wiederholungsfragen.
  • S. 170–171 Kapitalbedarf (Abb. 138/139 Fristenkongruenz, Abb. 140 Kapitalbindung) – siehe Hauptnotiz.
  • S. 172: Finanzpläne – „Aufgabe der Finanzplanung im Sinne der langfristigen Gewinnmaximierung ist die Kapitalkostenminimierung unter der Nebenbedingung, die Zahlungsfähigkeit zu wahren.“ Langfristiger Finanzplan fasst Teilpläne (Absatz, Produktion, Personal) über mehrere Jahre zusammen, Ausgangspunkt Plan-GuV, Netto-Cashflow; Abb. 141 Beispiel (Mittelzufluss, -verwendung, Überschuss/Bedarf kumuliert). → Genau das leistet das Durchspiel über acht Perioden; Marcs Rolle: Kapitalkosten minimieren unter der Nebenbedingung Zahlungsfähigkeit (Kasse ≥ 5 Mio. €).
  • S. 173–174 kurzfristige Finanzpläne, Cash Management, Abb. 142 Liquiditätsplan (siehe Hauptnotiz); Begriffe, drei Wiederholungsfragen.
  • S. 175–180 Finanzkontrolle: statisch (Zeitpunkt, Bilanz; Abb. 143 horizontale/vertikale Strukturen) – Liquiditätsstufen/-grade (Abb. 144/145), Vermögensstruktur (Abb. 146: Investitionsverhältnis UV/AV, Umlaufintensität, Anlageintensität), Kapitalstruktur (Abb. 147: Verschuldungsgrad FK/EK, Eigenkapitalquote, Fremdkapitalquote, Verschuldungskoeffizient), Anlagendeckungsgrade (Abb. 148), EK-/GK-Rentabilität (Abb. 149), ROI/DuPont (Abb. 150: ROI = Umsatzrendite × Kapitalumschlag, aufgeschlüsselt bis Herstell-, Vertriebs-, Verwaltungsaufwand und Umlauf-/Anlagevermögen); dynamisch: Cashflow aus operativer, Investitions-, Finanzierungstätigkeit; indirekte Ermittlung (Abb. 151: Jahresüberschuss + Abschreibungen ± Bestandsveränderungen ± Rückstellungsveränderungen). Begriffe (inkl. Eigenfinanzierungsgrad, Finanzierungsverhältnis, Anspannungskoeffizient), drei Wiederholungsfragen. → „Verschuldungsgrad“ ist der negative Kurstreiber; Abb. 147 liefert die Definition.
  • S. 182–183 Budgetierung (Thommen/Achleitner 2009, S. 593 f.): Budget = Ressourcen, Verantwortungsbereich, Zeitraum, Aufgaben, verbindliche Vereinbarung; Funktionen: Orientierung/Entscheidung, Integration/Koordination, Motivation, Kontrolle; Nachteile: Ressourcenverschwendung („budget wasting“), mangelnde Flexibilität, Ressortegoismus. Zwei Wiederholungsfragen.
  • S. 184–189 Außenfinanzierung: Kreditfinanzierung kurzfristig (Lieferanten-, Kunden-, Bankkredit: Kontokorrent (Kreditlinie – vergleichbar dem Überziehungskredit in TOPSIM), Lombard, Diskont, Akzept) und langfristig (Bankdarlehen, Gesellschafterdarlehen, Schuldscheindarlehen, Anleihen); Kreditsubstitute Leasing (operate/financial; Vor- und Nachteile) und Factoring (Finanzierungs-, Dienstleistungs-, Delkrederefunktion; Vor- und Nachteile); Beteiligungsfinanzierung: Funktionen des Eigenkapitals – Errichtung, Risikoabsicherung (Verluste auffangen, Sicherheit für Gläubiger), Ertrag, Gewinnverteilung, Repräsentation (Kreditwürdigkeit) → Rating; Eigenkapitalformen je Rechtsform (Abb. 152); Aktien (Nennwert/Stück, Inhaber/Namen, Stamm/Vorzug mit Rechten der Aktionäre: Gewinnanteil, Liquidationserlös, Information in der HV, Stimmrecht, Bezugsrecht); Kapitalerhöhung (ordentlich, bedingt, genehmigt, aus Gesellschaftsmitteln). Innenfinanzierung (vier Wege). Begriffe, fünf Wiederholungsfragen.

Theorie zu dieser Folie

Ziele und Zielsystem5 Karten

Operationalisieren: Inhalt, Ausmaß, Zeitbezug

Ein Ziel ist erst brauchbar, wenn es Inhalt (was), Ausmaß (wie viel) und Zeitbezug (bis wann) nennt; Becker nennt das Operationalisierung, die SMART-Formel meint dasselbe. Formulierungen wie erhöhen, verbessern oder maximal sind nicht messbar, weil schon ein Cent mehr das Ziel erfüllen würde. Zusätzlich kann ein Messinstrument bestimmt werden, im Planspiel ist das der jeweilige TOPSIM-Bericht. Eckardt akzeptiert nur Größen, die es im Modell gibt. Relative Ziele wie Rang 1 im Spielkreis sind erlaubt und messen auch ohne absolute Zahl.

Ziel = Inhalt + Ausmaß + Zeitbezug
COPYFIX: Vorlage, Folie 4: Z1 Aktienkurs 197 € → ≥ 400 € (Termin und Rang nicht genannt, mündlich ergänzen: Ende P8, Rang 1 von 7), Z2 Eigenkapitalrendite ≥ 10 % in P1–P2 und ≥ 20 % ab P3, Z3 Fremdkapitalquote ≤ 40 % ab P5, Z4 Planungsqualität ≥ 95 je Periode. Ausgangswerte P0: 196,91 €, 15,27 %, 56,65 %, 99,78.
Prüferfrage: Wie operationalisieren Sie Ihr oberstes Ziel, und woher kommt der Wert 400 €?

Z1 hat Inhalt (Aktienkurs), Ausmaß (mindestens 400 €, Rang 1 von 7) und Zeitbezug (Ende P8). Der Wert folgt aus dem Planungsmodell: 700 € im Basisszenario, 611 bis 704 € in den acht Umfeldszenarien. Wir setzen das Ziel bewusst mit mindestens 30 % Abschlag auf das Modell, weil das Modell Näherungen enthält. Das relative Ziel Rang 1 von 7 bleibt auch bei einem schwachen Markt messbar, denn es hängt nicht von der absoluten Höhe des Kurses ab.

Zielbeziehungen: komplementär, konkurrierend, indifferent

Komplementäre Ziele unterstützen sich und stehen in einer Mittel-Zweck-Beziehung, in Eckardts Darstellung werden sie untereinander angeordnet. Konkurrierende Ziele behindern sich (Zielkonflikt) und stehen nebeneinander auf derselben Ebene, zum Beispiel Gewinn erhöhen und Kosten senken, wenn weniger Marketing den Umsatz drückt. Indifferente Ziele beeinflussen sich nicht (Zielneutralität). Ein System entsteht erst, wenn diese Beziehungen sichtbar sind; eine bloße Liste von Zielen quittiert Eckardt mit „Beziehungen?! Zielsystem?!“.

COPYFIX: Vorlage, Folie 4 markiert als konkurrierend: Z2 ↔ Z3 (Eigenkapitalrendite gegen Fremdkapitalquote), M1 ↔ M2 (Absatz gegen Aufpreis), M2 ↔ M3 (Aufpreis gegen Zufriedenheit), M4 ↔ M5 (Qualität gegen Kosten), M7 ↔ M8 (Kapazität gegen Kasse). Komplementär sind die Zweck-Mittel-Ketten von I über M zu Z. Der Konflikt M6 ↔ M7 (Personalwachstum gegen Motivation) fehlt auf der Folie und wird mündlich ergänzt.
Quelle: WB S. 50–51; E10 S. 38 (komplementär, konkurrierend, indifferent) Input S. 5: Folie 9: Frage 3 – Zielsystem (Abb. 6) Input S. 7: Folie 14: Canvas Zielsystem
Prüferfrage: Welche Ihrer Ziele konkurrieren, und wie lösen Sie den Konflikt zwischen Eigenkapitalrendite und Fremdkapitalquote?

Z2 und Z3 konkurrieren über den Leverage-Effekt: Das Betriebsergebnis von 9,93 Mio. € auf 72,15 Mio. € Gesamtkapital ergibt 13,8 %, mehr als der Kreditzins von 8 %, also hebt Fremdkapital die Eigenkapitalrendite. Wir akzeptieren deshalb nur ≥ 10 % in P1–P2 und verlangen ≥ 20 % erst ab P3, die Fremdkapitalquote soll ab P5 höchstens 40 % betragen. Der Plan sinkt von 54,6 % (P1) auf 35,7 % (P5), die Eigenkapitalrendite liegt dort bei 36,5 %.

Zielkonflikte lösen: Zieldominanz, Zielrestriktion, Zielschisma

Bei Zielkonflikten nennt Eckardt drei Wege. Zieldominanz gibt einem Ziel Vorrang und vernachlässigt die anderen. Zielrestriktion verfolgt das dominante Ziel unter der Nebenbedingung, dass andere Ziele bestimmte Erreichungsgrade nicht unterschreiten. Zielschisma wechselt je nach Situation, welches Ziel Vorrang hat. Das Workbook nennt die Zielrestriktion Nebenbedingung, etwa Kostenbegrenzung bei Wachstum. Nebenbedingungen werden eingehalten, nicht maximiert; innerhalb der Grenzen entscheidet der Beitrag zum Oberziel.

COPYFIX: COPYFIX arbeitet mit Zielrestriktionen: Preis (Aufpreis höchstens 5 %), Kasse mindestens 5 Mio. € je Periode, höchstens 200 Einstellungen je Periode, Dividende höchstens 60 % des Vorjahresüberschusses. Innerhalb dieser Grenzen entscheidet der Beitrag zum Aktienkurs. Zeitlich begrenzt gilt Wachstumsvorrang: Die Fremdkapitalquote liegt im Plan bei 54,6 % (P1), 49,5 % (P2), 43,8 % (P3) und erst ab P4 unter 40 % (38,6 %), das Ziel Z3 gilt deshalb ab P5.
Prüferfrage: Wie gehen Sie mit dem Konflikt zwischen Wachstum und Verschuldung um?

Wir ordnen das Wachstum zeitlich vor: Bis P4 baut der Plan Anlagen und Personal auf, die Fremdkapitalquote fällt von 54,6 % in P1 auf 38,6 % in P4. Das Ziel Z3 von höchstens 40 % gilt deshalb erst ab P5 (Plan 35,7 %). Gleichzeitig begrenzen Nebenbedingungen das Risiko: Kasse mindestens 5 Mio. €, Dividende höchstens 60 % des Vorjahresüberschusses, langfristiger Kredit nur für Typ C mit 20 Mio. €. Das ist keine Zieldominanz auf Dauer, sondern befristet.

Zielpyramide und Zweck-Mittel-Hierarchie

Die Zielpyramide ordnet von oben nach unten Wertvorstellungen (Vision und Leitlinien), Unternehmenszweck, Unternehmensziele, Geschäftsbereichsziele, Funktionsbereichsziele und Instrumentalziele. Nach unten nehmen Zahl und Konkretisierung der Ziele zu, jede Ebene ist Mittel für die darüberliegende. Das Workbook-Beispiel (Eckardt 2018, S. 127) führt ein Unternehmensziel über Bereichsziele zu Instrumentalzielen und zeigt ein Kostenziel als faktische Nebenbedingung. Im Planspiel entspricht das: Aktienkurs und Eigenkapitalrendite oben, Ressortziele in der Mitte, Entscheidungsgrößen wie Preis, Werbung oder Kredit unten.

COPYFIX: Vorlage, Folie 4 hat drei Ebenen: Unternehmensziele Z1–Z4, Bereichsziele M1–M8 und Instrumentalziele I1–I8. Eine Kette zum Erklären: I8 Kredite (kurzfristig 25 in P1, langfristig 20 in P2) dient M8 Kasse ≥ 5 Mio. €, diese stützt Z2 bis Z4, alle zusammen Z1 Aktienkurs. Die Fußzeile nennt die Ausgewogenheit 4/2/2/2 je Perspektive: Finanzen Z1–Z4, Kunden M1 und M3, Prozesse M5 und M7, Potenziale M4 und M6.
Quelle: WB S. 52–53 (Abb. 6), 57; Eckardt 2018, S. 127; E10 S. 38 (Ober-, Zwischen-, Unterziele) Input S. 5: Folie 9: Frage 3 – Zielsystem (Abb. 6) Input S. 7: Folie 14: Canvas Zielsystem Vorlage S. 4: I6 Personal (Kräfte): 852 → 1.130 (P6)
Prüferfrage: Wie hängen Ihre Instrumentalziele mit dem Aktienkurs zusammen?

Bei uns zahlt jedes Ziel über eine Kette auf den Aktienkurs ein. Beispiel Personal: I6 Einstellungen (40 · 120 · 160 · 200 in P1–P4, Plan 1.169 Fertigungskräfte in P4) und Training 2.500 € stützen M6 Motivation ≥ 60 und M7 Kapazität 67.900 Geräte in P4. Die Kapazität trägt M1 Absatz ≥ 59.000, daraus entstehen Umsatz, Eigenkapitalrendite (Z2) und über Überschuss und Eigenkapital der Kurs (Z1). Der Plan erreicht 377 € in P4 und 700 € in P8.

Zielkatalog und Ausgewogenheit: sieben Kategorien, nur Größen aus dem Modell

Der Zielkatalog sammelt zunächst alle relevanten Ziele, nach den Erwartungen der Anspruchsgruppen oder nach den Perspektiven der Balanced Scorecard. Der Foliensatz ordnet sieben Kategorien: Marktstellung, Rentabilität, Marktleistung, Finanzwirtschaft, Soziales, Macht und Prestige sowie Ökologie. Ausgewogen heißt, dass nicht nur finanzielle Ziele vorkommen; jede Kategorie lässt sich in TOPSIM über eine Berichtsgröße messen. Ziele außerhalb des Modells, etwa Recycling, Onlinemarkt oder Social Media, kritisiert Eckardt ausdrücklich („Rahmenbedingungen beachtet?!“).

COPYFIX: Die Vorlage deckt ab: Marktstellung (M1 Absatz ≥ 59.000 ab P4), Rentabilität (Z2), Marktleistung (M2, M4), Finanzen (Z1, Z3, Z4, M8), Soziales (M6 Motivation ≥ 60) und Ökologie (M7 Umweltindex ≥ 100). Jedes Ziel hat eine Berichtsgröße, etwa Kundenzufriedenheit 73,19 und Umweltindikator 93,27 in P0. Macht und Prestige entsprechen dem Rang beim Aktienkurs. Dividende und Marketing-Mix stehen als Nebenbedingung und als Instrument, nicht als Ziel.
Prüferfrage: Ist Ihr Zielsystem ausgewogen, und wo bleibt das Soziale?

Ja, wir verteilen die Ziele über die vier Perspektiven der Scorecard: Finanzen mit Z1–Z4, Kunden mit M1 und M3, Prozesse mit M5 und M7, Potenziale mit M4 und M6; M2 und M8 sind Nebenbedingungen. Das Soziale steckt in M6: Motivation ≥ 60 (P0: 56,47, Probe: 65,64 bei Training 2.500 €). Jedes Ziel hat Berichtsgröße, Wert und Periode. Die Schwachstelle ist die Ökologie: Der Plan erreicht 129,9 gegen das Ziel ≥ 130 in P5 und verfehlt es knapp.

Finanzierung: Kredite, Rating, Kapitalstruktur, Dividende und Kurs6 Karten

Kredite, Fristenkongruenz und der Maßstab Kapitalkostenminimierung

Fremdkapital wird nach der Frist unterschieden: kurzfristig bis ein Jahr, mittelfristig bis fünf Jahre, langfristig darüber (E10 Abb. 136). Die goldene Bilanzregel verlangt Fristenkongruenz: Anlagevermögen langfristig, Umlaufvermögen kurzfristig finanzieren. TOPSIM kennt drei Kreditarten: den kurzfristigen Kredit (eine Periode, automatische Tilgung, Basiszins 8 %), den langfristigen (zehn Perioden, nicht vorzeitig tilgbar, Zins bei Aufnahme fixiert, Basis 7 %) und den Überziehungskredit (13 %, nur bis zur Mindestkasse von 0,1 Mio. €). Das Rating der Vorperiode verschiebt den Zins neuer Kredite um −4 bis +5 Punkte. Eckardts Maßstab der Finanzplanung lautet: Kapitalkosten minimieren unter der Nebenbedingung, die Zahlungsfähigkeit zu wahren (S. 172).

COPYFIX: Plan: kurzfristiger Kredit 25 Mio. € nur in P1 (Bedarf: Einkauf 28,0), langfristig 20 Mio. € in P2 für Typ C, zehn Perioden, Zins 6 % (1,20 Mio. € je Periode); Typ A in P4 kommt aus der Kasse. P0 zahlte 8 % auf 27 Mio. € (2,16), in P1 gilt 7 % (BBB −1 Punkt). Frage 6 beurteilt U1: Der Kredit von 27 Mio. € wahrte die Zahlungsfähigkeit, minimierte aber nicht die Kapitalkosten (1,89 Mio. € Zins bei 26,12 Mio. € Kasse); der volle Verzicht ließ nur 0,16 Mio. € Kasse, und rund 5 Mio. € hätten gereicht.
Prüferfrage: Brauchen Sie den kurzfristigen Kredit von 25 Mio. €, und warum nicht weniger?

Ja, aus Bedarf: In P1 kaufen wir 70.000 Einheiten Einsatzstoffe für 28,0 Mio. €, die sofort zu zahlen sind. Mit 22 Mio. € Kredit fiele die Kasse auf rund 4,9 Mio. €, unter unsere Untergrenze von 5. Mit 25 liegt sie im Modell bei 8,55 Mio. €; mehr kostete nur Zinsen. Der Kredit ist kurzfristig, weil er Umlaufvermögen (Material) finanziert. Langfristig finanzieren wir nur Anlagen: Typ C mit 20 Mio. € in P2.

Rating und Zinsen: wie Bonität die Kapitalkosten bestimmt

Ein Rating verdichtet das Ausfallrisiko in eine Bonitätsklasse und bestimmt die Kreditkonditionen; im Bankensystem hängen daran auch Eigenkapitalanforderungen (Basel II). In TOPSIM verschiebt das Rating der Vorperiode den Basiszins aller neuen Kredite: AAA −4, AA −3, A −2, BBB −1, BB ±0, B +1, CCC +2, CC +3, C +4, D +5 Prozentpunkte; bestehende langfristige Kredite behalten ihren Satz. Das Handbuch nennt neun Einflussgrößen: Eigenkapital und Eigenkapitalquote, Free Cashflow je Finanzschulden, Kundenzufriedenheit, Periodenüberschuss, Planungsqualität, Produktivität und Produktqualität, dazu wirkt der Überziehungskredit negativ. Ein gutes Rating senkt damit die Zinsen und stützt über den Überschuss den Kurs.

COPYFIX: COPYFIX startet mit BBB, also −1 Punkt: kurzfristig 7 % statt 8 % in P1. Die Probe bestätigte BBB und brachte für P2 erneut −1 Punkt Fremdkapitalzins. Im Plan steigt das Rating auf A in P2, AA in P4 und AAA ab P5 (Modellnäherung); U1 stieg real in P2 von BBB auf A, nachdem es den Kredit von 27 Mio. € getilgt hatte.
Quelle: HB 3.6.4; E10 S. 186 (Repräsentationsfunktion des Eigenkapitals); Modigliani/Miller 1958, Basel Committee 2004 HB S. 31: 3.6.4 Rating HB S. 32: Rating BBB
Prüferfrage: Wie beeinflussen Sie Ihr Rating, und was ist es Ihnen wert?

Wir beeinflussen es über die Faktoren des Handbuchs: kein Überziehungskredit, wachsendes Eigenkapital durch einbehaltene Gewinne, wenig Finanzschulden, hohe Zufriedenheit und Planungsqualität. Wert hat es über den Zins: Jeder Ratingschritt verschiebt den Basiszins um einen Prozentpunkt, bei einem neuen Kredit von 20 Mio. € sind das 0,2 Mio. € je Periode. Der Plan sieht A ab P2 vor; ob BBB hält oder steigt, wissen wir erst nach dem Bericht von P1.

Kapitalstruktur und Leverage-Effekt: Verschuldung hebt die Rendite und schadet dem Kurs

Die Kapitalstruktur zeigt das Verhältnis von Eigen- zu Fremdkapital (Eigenkapitalquote, Fremdkapitalquote, Verschuldungsgrad). Der Leverage-Effekt besagt: Liegt die Gesamtkapitalrendite über dem Fremdkapitalzins, steigert jeder zusätzliche Kredit die Eigenkapitalrendite; liegt sie darunter, sinkt sie. Dem steht das Risiko gegenüber: Je höher die Verschuldung, desto stärker schwanken Eigenkapitalrendite und Zinslast, und Gläubiger verlangen mehr. Modigliani und Miller zeigen, dass die Struktur unter idealen Bedingungen den Unternehmenswert nicht verändert; TOPSIM weicht davon ab, weil die Fremdkapitalquote der einzige negative Kurstreiber ist. Wer Rendite und Kurs zugleich will, nutzt Kredit nur für Investitionen mit Rendite über dem Zins und baut danach Eigenkapital auf.

Leverage: Eigenkapitalrendite = Gesamtkapitalrendite + (Gesamtkapitalrendite − Fremdkapitalzins) × Fremdkapital ÷ Eigenkapital
COPYFIX: P0: Das Betriebsergebnis 9,93 auf Gesamtkapital 72,15 Mio. € ergibt 13,8 % vor Zinsen und Steuern, der Kreditzins liegt bei 8 % (7 % in P1), der Hebel wirkt also positiv; die Eigenkapitalrendite beträgt 15,27 %. Fremdkapitalquote 56,65 %, Verschuldungsgrad 1,31 (40,87 ÷ 31,27). Plan: Die Quote fällt von 54,6 % (P1) auf 38,6 % (P4) und 35,7 % (P5), die Eigenkapitalrendite steigt auf 36,3 % in P3; Ziel Z3 ist ≤ 40 % ab P5.
Quelle: E10 S. 177 (Abb. 147), 178 (Abb. 149); HB 3.6.8; Modigliani/Miller 1958 HB S. 34: Einflussgrößen auf den Aktienkurs
Prüferfrage: Warum wollen Sie die Fremdkapitalquote senken, wenn Fremdkapital die Eigenkapitalrendite hebt?

Der Hebel wirkt, solange die Rendite auf das Gesamtkapital über dem Zins liegt, in P0 13,8 % gegen 8 %. Aber die Fremdkapitalquote ist der einzige negative Kurstreiber, und der Kurs ist unser Spitzenziel. Deshalb nutzen wir Kredit nur dort, wo er Rendite bringt: kurzfristig für den Staffeleinkauf in P1, langfristig 20 Mio. € für Typ C in P2. Danach bauen wir Eigenkapital auf; die Quote soll in P4 auf 38,6 % und ab P5 unter 40 % fallen.

Dividende und Gewinnverwendung: Kurstreiber mit Preis

Die Dividende ist der Teil des Gewinns, der an die Aktionäre geht; der Rest bleibt als Gewinnvortrag im Unternehmen (Selbstfinanzierung, E10 S. 189). Stammaktionäre haben ein Recht auf Gewinnanteil (S. 188). In TOPSIM entscheidet der Vorstand, die Obergrenze ist der kumulierte Gewinnvortrag der Vorperiode. Die Dividende hebt den Aktienkurs (Periodendividende und kumulierte Dividende), senkt aber Eigenkapital und Kasse, die selbst Kurs- und Ratingtreiber sind; fehlt die Liquidität, wird sie über Kredit finanziert und schadet dem Rating. Eine stetige Ausschüttung stützt die kumulierte Dividende, Kürzungen wirken doppelt.

COPYFIX: P0 schüttete 1,0 Mio. € aus; der Gewinnvortrag nach P0 beträgt 6,27 Mio. € (2,00 + 4,27) und ist die TOPSIM-Grenze für P1. Unsere Leitlinie ist strenger: höchstens 60 % des Vorjahresüberschusses (0,6 × 4,27 = 2,56) und nie kreditfinanziert; P1 plant 1,0. Plan: 1,0 · 1,0 · 1,2 · 3,0 · 10,5 · 12,0 · 12,0 · 12,0 Mio. € in P1 bis P8, jeweils unter 60 % des Vorjahresüberschusses.
Prüferfrage: Warum schütten Sie Dividende aus, obwohl Sie Kapital für Investitionen brauchen?

Weil die Dividende den Aktienkurs direkt stützt, in der Periode und kumuliert. Solange wir investieren, halten wir sie klein: 1,0 Mio. € in P1 und P2, 1,2 in P3 und 3,0 in P4, weit unter der Grenze von 60 % des Vorjahresüberschusses. Erst mit den Überschüssen ab P4 (19,77 Mio. € im Plan) steigt sie auf 10,5 in P5 und 12,0 Mio. € ab P6. Ausgeschüttet wird nur, was Kasse und Eigenkapital tragen, nie mit Kredit, weil das Rating leidet.

Aktienkurs, Unternehmenswert und Shareholder Earnings

Der Aktienkurs spiegelt in TOPSIM den Unternehmenswert (500.000 Aktien) und entscheidet über den Spielerfolg: Nach dem Rang in Periode 8 gibt es bis zu 6 von 10 Punkten. Das Handbuch nennt elf Treiber: Eigenkapital, Jahresüberschuss, Dividende der Periode und kumuliert, Umsatzrendite, Bekanntheit, Umsatz, Planungsqualität, Kundenzufriedenheit, Produktqualität gesamt und als einzigen negativen die Fremdkapitalquote. Die Eingangspräsentation nennt zusätzlich unter anderem kumulierte Marketing- und Technologieausgaben, den Umweltindex und die Gesamtproduktivität. Aus Aktionärssicht zählen Dividenden und Kurssteigerung zusammen als Shareholder Earnings. Wertorientierte Führung (Rappaport) misst den Erfolg an der Wertschaffung für Eigentümer; der Market Value Added weist hier den Unternehmenswert über dem Eigenkapital aus.

Unternehmenswert = Kurs × 500.000 Aktien; Shareholder Earnings = gezahlte Dividenden + Kurssteigerung
COPYFIX: P0: Kurs 196,91 € (Unternehmenswert 98,45 Mio. €, Market Value Added 67,18); Probe 202,46 € (+2,8 %), obwohl Zufriedenheit und Planungsqualität sanken. Plan: 210 € in P1, 377 € in P4 und 700 € in P8, in den acht Umfeldszenarien 611–704 € in P8 und 331–382 € in P4. Ziel Z1 ist ≥ 400 € in P8 und Rang 1 von 7, Zwischenmarke ≥ 250 € in P4; der Abschlag auf das Modell beträgt mindestens 30 %.
Prüferfrage: Welche Treiber des Aktienkurses beeinflussen Sie, und welcher wirkt gegen Sie?

Wir beeinflussen fast alle: Überschuss und Eigenkapital über Absatz und Kosten, Dividende über die Finanzplanung, Bekanntheit über Werbung und CI, Zufriedenheit über Preis und Lieferfähigkeit, Planungsqualität über die Planwerte, Produktqualität über F&E. Gegen uns wirkt die Fremdkapitalquote, deshalb Kredit nach Bedarf. Der Plan führt von 196,91 € in P0 über 377 € in P4 auf 700 € in P8, in den acht Szenarien auf 611 bis 704 €; unser Ziel mit Abschlag lautet mindestens 400 €.

Planungsqualität: Planwerte, Abweichung und Prognosegüte

Die Planungsqualität misst, wie genau die eigenen Planwerte getroffen werden: 50 % Absatz, 25 % Eigenkapitalrendite, 25 % operativer Cashflow. Der Absatz geht als relative Abweichung ein, Eigenkapitalrendite und Cashflow als absolute Abweichung in Prozentpunkten bzw. Mio. €; das ist ein gemischter, gewichteter Fehlerindex, dessen Umrechnung in Punkte das Handbuch nicht offenlegt. Jede Abweichung senkt den Index, auch eine positive Überraschung. Die Planungsqualität ist Kurstreiber und Ratingfaktor und kostet nichts. Gute Planwerte entstehen durch Prämissenkontrolle: aus dem Modelllauf ableiten und nach jeder Entscheidungsänderung neu rechnen.

Planungsqualität = 0,5 × Punkte Absatz + 0,25 × Punkte Eigenkapitalrendite + 0,25 × Punkte operativer Cashflow
COPYFIX: P0: 99,78 (Absatz 100,00, Eigenkapitalrendite 99,27, Cashflow 99,85). Probe: 86,19 (Absatz 87,2, Rendite 89,0, Cashflow 81,3), weil alle drei Planwerte zu hoch lagen: Absatz 45.740 statt 40.900, Eigenkapitalrendite 21,94 % statt 13,20 %, Cashflow 18,25 statt 8,69. Für P1 gelten 46.500 Stück, 16 % und 10 Mio. €; Ziel Z4 ist ≥ 95, U1 erreichte in P1 90,68 und in P2 94,42.
Quelle: HB 3.6.4, 3.6.8; Bericht TNB 17; E10 S. 41–43, 50 (Abb. 50); Hyndman/Koehler 2006 Probe S. 22: Planungsqualität 86,19 (TNB 17 Unternehmenskennzahlen) U1 S. 2: Planungsqualität 90,68
Prüferfrage: Wie gut planen Sie, und wie leiten Sie Ihre Planwerte ab?

In der Probe erreichten wir 86,19 statt der geforderten 95, weil alle drei Planwerte zu optimistisch waren. Aus der Prämissenkontrolle folgt: Der Absatz ist die Nachfrage aus der Marktforschung, begrenzt durch die lieferbare Menge; die Eigenkapitalrendite ist der geplante Überschuss durch das Eigenkapital der Vorperiode; der operative Cashflow berücksichtigt Lagerabbau und Materialaufbau. Das ergibt für P1 46.500 Geräte, 16 % und 10 Mio. €. Nach dem Modelllauf ändern wir nichts mehr.

Die wichtigsten Fragen zu dieser Folie (Priorität A, 14 von 33)

Prio A Warum setzen Sie die Eigenkapitalrendite in P1 und P2 nur auf 10 %, obwohl sie heute 15,3 % beträgt?
Aufbauphase: Rationalisierung, Training, Vertrieb, Personal, F&E und Typ C kosten vor dem Aufpreis; 10 % ist die Untergrenze, erwartet sind 15 bis 19 %.

In P1 und P2 zahlen wir den Aufbau vor dem Ertrag: Rationalisierung 1,0 Mio. €, Training, 20 Vertriebskräfte mehr, 40 und 120 Einstellungen, F&E 40 → 46 Kräfte, und in P2 Typ C mit Abschreibung und Fixkosten von 2,5 Mio. € je Periode, bevor der Aufpreis möglich ist. Zahlen: Ist P0 15,27 %, Probe 13,20 % (Plan war 21,94 %); Modell P1 11,9 % bei 3.000 € und 15,6 % bei 3.050 €, P2 17,0 %; unsere Erwartung für P1 liegt bei 15 bis 19 %. Die 10 % sind also die Untergrenze für den ungünstigen Fall, nicht die Erwartung; ehrlich gesagt wirkt ein Ziel unter dem Ist schwach, 15 % wären vertretbar. Ab P3 gilt mindestens 20 % (Modell 36,3 %).

Prio A Z1 „Aktienkurs 197 € → ≥ 400 €“ hat keinen Zeitbezug. Bis wann?
Auf der Folie fehlen P8 und der Rang; gemeint ist Kurs ≥ 400 € am Ende von P8 und Rang 1 von 7 im Spielkreis.

Richtig, auf Folie 4 fehlen Periode und Rang; die Zeit steht nur auf Folie 5 (Aktienkurs mindestens 400 € in P8). Gemeint ist: Aktienkurs mindestens 400 € am Ende von P8 und Rang 1 von 7 im Spielkreis. Operationalisiert nach Ihrem Schema heißt das Inhalt Aktienkurs, Ausmaß mindestens 400 €, Zeit P8; der Rang ist ein relatives Ziel, das ohne absolute Zahl messbar bleibt (Fragerunde 24.09.). Modellwerte: P4 377 €, P8 700 € bei einer Spanne von 611 bis 704 € über acht Szenarien. Wir ergänzen Z1 mündlich zu „mindestens 400 € in P8, Rang 1 von 7“ und tragen es in der nächsten Fassung nach.

Prio A Ist ein Kurs von 400 € realistisch? Woher wissen Sie das?
Acht Umfeldszenarien: Kurs P8 611 bis 704 €; 400 € liegt rund 35 % unter dem ungünstigsten; Modellwerte, nach jedem Bericht neu kalibriert.

Niemand kennt die Zukunft; wir rechnen unseren Plan V70b in acht Umfeldszenarien (Basis, Stagnation, Preiskampf, aggressiv, produktiv, Schock, preissensitiv, schwach). Ergebnis: Kurs P8 zwischen 611 und 704 € (Basis 700 €), Kurs P4 zwischen 331 und 382 €. 400 € liegt rund 35 % unter dem ungünstigsten Szenario (400 ÷ 611), in keinem Szenario kommt es zur Überziehung, die Kasse fällt nie unter 7,8 Mio. €. Das sind Modellwerte, keine Berichtswerte: Belastbar ist eher die Rangfolge als das Niveau; die Probe brachte erst 202,46 € (plus 2,8 %). Deshalb kalibrieren wir nach jedem echten Bericht nach und halten Rang 1 von 7 als zweites, marktunabhängiges Ziel.

Prio A Planungsqualität mindestens 95 in jeder Periode: Ist das realistisch?
PQ besteht aus 50 % Absatz, 25 % EKR, 25 % operativem Cashflow; Probe 86,19, U1 90,68 und 94,42; ambitioniert, Planwerte aus Rechnung.

Planungsqualität misst die Treffgenauigkeit der eigenen Planwerte: 50 % Absatz, 25 % Eigenkapitalrendite, 25 % operativer Cashflow. Ist P0 99,78. Realität: Probe 86,19 (Absatz 87,2, Rendite 89,0, Cashflow 81,3), weil alle Planwerte zu hoch lagen (45.740 / 21,94 % / 18,25 gegen 40.900 / 13,20 % / 8,69). Auch U1 der Beispielsimulation lag mit 90,68 in P1 und 94,42 in P2 unter 95. Mindestens 95 ist also ambitioniert. Gegenmaßnahme: Planwerte aus Rechnung statt Hoffnung, für P1 46.500 / 16 % / 10 Mio. €. Die Planungsqualität ist Kurstreiber und Ratingfaktor (HB 3.6.8, 3.6.4); wir messen nach P1 und passen die Planwerte an, nicht das Ziel.

Prio A I6 nennt 852 → 1.130 Kräfte bis P6. Das trägt rund 59.600 Geräte, M1 verlangt ab P6 67.000.
Die Folie passt nicht zu M1 und M7; maßgeblich ist der Plan: 1.169 Kräfte in P4, 1.273 in P6 (Einstellungen 40, 120, 160, 200).

Richtig gerechnet: 1.130 Kräfte mal 52,7 Geräte je Kraft sind rund 59.600. Damit passt I6 auf der Folie weder zu M1 (67.000 ab P6) noch zu M7 (67.900 Geräte); das ist ein Fehler der Vorlage. Maßgeblich ist der Plan: Einstellungen 40, 120, 160 und 200 in P1 bis P4 ergeben bei einer Fluktuation von rund 48 je Periode 844, 917, 1.026 und 1.169 Fertigungskräfte, P5 1.264, P6 1.273; die Personalkapazität liegt in P6 bei 70.983. Dazu Training 2.500 €, Prozessoptimierung 1,0 ab P4 und Überstunden bis plus 10 %. Wir korrigieren I6 auf 852 → 1.169 (P4). Nebenwirkung: Schnelles Wachstum senkt die Motivation (HB 3.5.6), Einarbeitung die Produktivität (HB 3.5.7.4).

Prio A Warum 25 Mio. € kurzfristig in P1 und 20 Mio. € langfristig in P2 (I8)?
Kurzfristig: Einkauf 28,0 Mio. € sofort, mit 22 fiele die Kasse auf rund 4,9; langfristig: Typ C fristenkongruent, Zins fixiert, nicht tilgbar.

Bedarf in P1 ist der Einkauf: 70.000 Einheiten zu 400 € gleich 28,0 Mio. €, sofort bezahlt. Mit 22 Mio. € Kredit fiele die Kasse auf rund 4,9 Mio. € und damit unter M8; mit 25 Mio. € liegt sie im Modell bei 8,55 Mio. € (Option 27). Zins 7 % (Basis 8 % minus 1 Prozentpunkt für BBB), also rund 1,75 Mio. €. Langfristig 20 Mio. € in P2: Laufzeit zehn Perioden, nicht vorzeitig tilgbar, Satz bei Aufnahme fixiert (HB 3.6.2.2), passend zur Nutzungsdauer von Typ C; Typ A in P4 zahlen wir aus der Kasse. Nebenwirkung: Die Fremdkapitalquote liegt in P2 bei 49,5 %, die Zinsen betragen rund 1,20 Mio. € je Periode; ab P2 nehmen wir keinen kurzfristigen Kredit mehr.

Prio A Was ist eine Nebenbedingung, und warum sind M2 und M8 keine Ziele?
Eine Grenze, die man einhält, nicht maximiert (Zielrestriktion); mehr Aufpreis oder mehr Kasse ist nicht besser, sondern teurer; innerhalb entscheidet der Kursbeitrag.

Eine Nebenbedingung (bei Eckardt 2010 Zielrestriktion, S. 38) ist eine Grenze, die man einhält, aber nicht maximiert: Das dominante Ziel, der Aktienkurs, wird unter Mindest- oder Höchstwerten anderer Größen verfolgt. M2 (Aufpreis höchstens 5 %, nur bei Indizes über dem Schnitt) und M8 (Kasse mindestens 5 Mio. €) sind solche Grenzen: Mehr Aufpreis kostet Nachfrage, mehr Kasse ist totes Kapital. Innerhalb der Grenzen entscheidet der Beitrag zum Aktienkurs. I2 Preis ist das Instrument (Eingabe), M2 der Rahmen; deshalb steht M2 bei den Nebenbedingungen und die Scorecard führt zehn Ziele statt zwölf. Dazu kommen höchstens 200 Einstellungen und Dividende höchstens 60 %.

Prio A Warum muss die Kasse mindestens 5 Mio. € betragen?
Puffer für 5 % Absatzausfall (46.500 × 5 % × 3.050 € × 80 % ≈ 5,7 Mio. €); sonst Überziehung zu 13 %.

Reicht die Kasse nicht, räumt TOPSIM automatisch einen Überziehungskredit ein: 13 % Zins, Mindestkasse 0,1 Mio. € (HB 3.6.2.3), und das Rating leidet (HB 3.6.4). Die 5 Mio. € sind der Puffer für einen Absatzausfall von 5 %: 46.500 mal 5 % mal 3.050 € mal 80 % Sofortzahlung (HB 3.6.1) sind rund 5,7 Mio. €. Zahlen: Probe Kasse 3,54 trotz 22 Mio. € Kredit; P1-Modell 8,55 mit Kredit 25; in keinem der acht Szenarien fällt die Kasse unter 7,8. Konsequenz: eine Untergrenze, kein Ziel; mehr Kasse ist teure Reserve, denn der Kredit kostet 7 %. Die 5 % sind unsere Annahme, kein Handbuchwert.

Prio A Warum Aufpreis höchstens +5 % (M2), und was heißt „Marktpreis“ in P1 und P2 (I2)?
+5 % ist die Kante des reaktionsarmen Bereichs; I2 ist die Eingabe (P1 3.050 €), M2 der Rahmen ab P3 bei Indizes über Ø.

Plus 5 % ist die Obergrenze des reaktionsarmen Bereichs: Er liegt bei etwa plus/minus 5 % um den Branchendurchschnittspreis (HB 3.1.3); darüber reagiert die Nachfrage stark, die Zufriedenheit leidet (HB 3.1.8). I2 ist das Instrument: Marktpreis in P1 und P2, in P1 konkret 3.050 € gleich Branchenschnitt der Probe (3.041 €). Bei 3.050 € trifft die geschätzte Nachfrage 46.300 bis 47.300 die lieferbaren 47.100; bei 3.000 € blieben 1.400 bis 1.900 Geräte unbeliefert. M2 ist der Rahmen: ab P3 höchstens +5 % und nur bei beiden Indizes über dem Schnitt, nach unten nie, denn die Kapazität ist knapp. Die Probe: 3.150 € brachten 39.667 Nachfrage und Platz 7 im Marktanteil (12,9 %).

Prio A Welche Zielbeziehungen kennen Sie, und welche zeigt Ihre Folie?
Komplementär, konkurrierend, indifferent; die Folie zeigt zwei Arten; indifferent (Z4 und M4) und der Konflikt M6 und M7 fehlen und werden mündlich ergänzt.

Es gibt drei: komplementär (Ziele fördern sich, Zweck-Mittel, untereinander angeordnet), konkurrierend (Konflikt, nebeneinander; lösbar über Priorität oder Nebenbedingung) und indifferent (keine Wirkung aufeinander). Die Folie zeigt zwei: konkurrierend (Z2 und Z3, M1 und M2, M2 und M3, M4 und M5, M7 und M8) und komplementär (Linien). Es fehlen die indifferente Beziehung, zum Beispiel Planungstreue Z4 und Qualität M4, und der Konflikt M6 und M7: Schnelles Wachstum senkt die Motivation (HB 3.5.6). Wir ergänzen beides mündlich. Konsequenz: Konflikte entscheiden wir nach dem Beitrag zum Aktienkurs innerhalb der Nebenbedingungen.

Prio A Wie operationalisieren Sie Ziele, und haben Sie auch relative Ziele?
Inhalt, Ausmaß, Zeitbezug; „maximal“ ist nicht messbar; relative Ziele: Rang 1 von 7, Indizes über Ø, Relationen wie Rendite und Quote.

Operationalisieren heißt: Inhalt (was), Ausmaß (wie viel), Zeitbezug (bis wann), zum Beispiel M5 Herstellkosten (Inhalt) höchstens 1.900 € (Ausmaß) ab P4 (Zeit). Wörter wie „maximal“ oder „erhöhen“ sind nicht messbar (Fragerunde 24.09.). Absolute Ziele sind ehrgeizig und werden nach einer Prämissenprüfung angepasst; relative Ziele bleiben ohne absolute Zahl messbar: Rang 1 von 7 beim Aktienkurs (mündlich ergänzt), Indizes über dem Branchenschnitt (M2, M3 ab P5), Eigenkapitalrendite und Fremdkapitalquote als Relationen. Lücken auf der Folie: Z1 ohne Periode, I5 ohne Menge, I1 mit „Min.“. Konsequenz: Jedes Ziel führt zu einer Kennzahl aus den TOPSIM-Berichten.

Prio A Wie sicher ist Ihr Umweltindex von mindestens 100 ab P2?
Knapp: 98,25 plus 1,8 gleich 100,05, mit Umwelttechnik 100,6 im Modell; Anlage 1 muss tatsächlich verschrottet werden.

Knapp. Der Umweltbelastungsindikator ist der Durchschnitt der Anlagenindizes plus Punkte aus Umwelttechnik (HB 3.4.3). P0: (83 + 90 + 95 + 98) ÷ 4 = 91,5 plus 1,8 gleich 93,3. P2 ohne Anlage 1, mit Typ C (Index 110): (90 + 95 + 98 + 110) ÷ 4 = 98,25 plus 1,8 gleich 100,05; mit Umwelttechnik 0,5 Mio. € zeigt das Modell 100,6. Die Abgabe sinkt von 1,35 Mio. € je Periode in P0 auf null ab 100. Risiken: Anlage 1 muss tatsächlich verschrottet werden, sonst fällt der Durchschnitt auf 95,2 plus 1,8 gleich 97,0; fehlt Typ C, bleibt die Abgabe. Rückfall: Umweltanlagen 1,0 Mio. € in P3. Konsequenz: M7 ist nur mit dem Typ-C-Angebot belastbar.

Prio A Erreichen Sie laut Ihrem eigenen Plan alle Ziele?
Fast: verfehlt sind Ökologie in P5 (129,9) und Motivation in P8 (59,3); Umweltindex nur 100,05 bis 100,6; Maßnahme vor Ziel.

Fast alle. Nach Plan V70b erreichen wir Z1 (377 € in P4, 700 € in P8), Z2 (11,9 und 17,0 % in P1 und P2, ab P3 mindestens 20 %), Z3 (35,7 % in P5), M1 (59.920 in P4, 67.900 in P6), M4 Technologie 115,7 in P5 und M5 (1.867 € in P4). Nicht erreicht: Ökologie in P5 mit 129,9 statt 130, M6 in P8 mit 59,3 bei Training 1.000 €; unsicher sind Z4 (Modell 99,7 bis 99,9, Probe 86,2) und der Umweltindex mit nur 100,05 bis 100,6. M3 hat in P3 eine Delle (69,1). Konsequenz nach unserer Regel: erst die Maßnahme prüfen (Training 2.500 € halten, Ökologiebudget, Umweltanlagen), nicht das Ziel; ein Zehntel Abstand in P5 liegt im Modellfehler.

Prio A Warum geben Sie in P1 3.050 € ein und nicht den Marktpreis von 3.000 €, den U2 in der Probe gefahren hat?
Kapazität ist der Engpass: 3.050 € (Ø der Probe 3.041 €) trifft die 47.100 lieferbaren Geräte; bei 3.000 € blieben 1.400 bis 1.900 unbeliefert.

In P1 ist die Kapazität der Engpass, nicht die Nachfrage: Lieferbar sind 47.100 Geräte (42.100 Fertigung plus 5.000 Lager). Bei 3.050 € trifft unsere geschätzte Nachfrage von 46.300 bis 47.300 Geräten diese Menge, und 3.050 € liegen beim Branchenschnitt der Probe (3.041 €), also beim Marktpreis. Bei 3.000 € blieben 1.400 bis 1.900 Geräte unbeliefert, und 80 % der ungedeckten Nachfrage wandern zum Wettbewerb (HB 3.1.7). U2 verlangte in der Probe 3.000 € und konnte 2.015 Geräte nicht liefern. Dazu kosten 50 € weniger bei 47.100 Geräten rund 2,4 Mio. € Umsatz. Konsequenz: Ein niedrigerer Preis kauft uns keinen Absatz, nur Marge. Das ändert sich erst mit der Kapazität von Typ C in P2; den Aufschlag gibt es ab P3 und nur bei beiden Indizes über dem Schnitt (M2).

Eigene Notizen zu Folie 4

F5

Folie 5: Wettbewerbsstrategie: branchenweite Qualitätsführerschaft

Fragestellung 4 · 14 Zahlen · 23 Fragen
Folie 5
Antippen öffnet die Folie mit Markierungen im Viewer.
Workbook: Kap. III, S. 58–63Eckardt 2010: Kap. II S. 39–41 Strategien, Porter, Wettbewerbsfaktoren, U-Kurve; Kap. III Marketing S. 71–103Handbuch: 3.1 Vertrieb (Marketing-Mix); 3.2 F&E; 3.4.2 KapazitätenTheorie: Wettbewerbsstrategie nach Porter, Marketing: Preis, Werbung, Zufriedenheit und Absatzkanäle
Jede Zahl erklärt

Fragestellung 4: Wettbewerbsstrategie

Mit Hilfe welcher Wettbewerbsstrategie wollen Sie Ihre Ziele erreichen? Fokussierte Ziele, Stärken, Schwächen, Chancen, Risiken; gewählte Strategie begründen; konkrete Ansätze. Erwartet: ein Chart mit dem Strategie-Canvas.

Workbook: S. 58–63: Porter (S. 58–60), Auftrag (S. 61), Canvas (S. 62), kritische Reflexion mit Ansoff und Blue Ocean (S. 63). WB S. 35

Was Eckardt hören will: Strategie folgt aus den Zielen; Porter ist alt, aber gereift; konsequent umsetzen, sonst „stuck in the middle“ mit hohem Insolvenzrisiko; Kurswechsel wirken träge. Input S. 8

Was draufsteht

Canvas nach Workbook S. 62: drei fokussierte Ziele (Aktienkurs ≥ 400 € in P8 durch EKR ≥ 20 % ab P3; Marktführerschaft im Gesamtmarkt, Absatz ≥ 59.000 ab P4; Technologie ≥ 115, Ökologie ≥ 130, Umweltstrafen 0 €), Stärken (Bekanntheitsindex 58,7, Copy Classic, Rating BBB), Schwächen, Chancen, Risiken, Grundstrategie (branchenweite Differenzierung, Qualitätsführerschaft im Gesamtmarkt, leichter Preisaufschlag, kein Preiskampf), fünf Ansätze (F&E, Anlagen Typ C, CI und Werbung, Wertanalyse, Vertriebsmannschaft mit Markt 2/Großabnehmer).

Was Eckardt prüft

Fragestellung 4: fokussierte Ziele, Stärken, Schwächen, Chancen, Risiken; Wettbewerbsstrategie nach Porter mit Begründung und konkreten Ansätzen (Workbook S. 58 ff., Auftrag S. 61). Eckardt: Porter funktioniert nur bei konsequenter Umsetzung; „zwischen den Stühlen“ steigt das Insolvenzrisiko.

Gut so

  • Der Canvas ist vollständig, die Grundstrategie mit Porters Begriffen benannt (Differenzierung, Gesamtmarkt), die Logik Qualität zuerst, Aufpreis später steht drin.

Jede Zahl erklärt 12 auf der Folie · 2 mündlich dazu

Zahl auf der Folie antippen oder einen Chip wählen. Jede Karte sagt: was ist das, woher kommt sie, wie ist sie gerechnet, was sagt sie, was heißt das für uns, warum so – und der Satz, mit dem du sie in der Sitzung sagst. Graue Chips sind Zahlen, die nicht auf der Folie stehen und mündlich dazukommen.

Folie 5
mündlich dazu

Lücken und deine Antwort

„Bekanntheitsindex 58,7“ als Stärke.
Das ist der Probewert und genau der Branchenschnitt (58,67); in P0 lagen alle bei 53,75. Keine Stärke, sondern Marktniveau. Mündlich: „Stärken relativ zur Qualitätsführerschaft: Stückdeckungsbeitrag 1.502 €, Eigenkapital 31,3 Mio. €, Lager 5.000 Geräte.“
Ziel 2 „Marktführerschaft, Marktanteil signifikant ausbauen“ ist nicht operationalisiert und steht nicht im Zielsystem.
Umformulieren: „Absatz ≥ 59.000 ab P4, ≥ 67.000 ab P6 (M1); Marktanteil folgt der Kapazität, 14,3 % heute.“ Marktführerschaft ist kein Ziel, sondern eine Folge.
Porter-Grafik, Investitionsrahmen und Nebenwirkung fehlen.
Porter (Input Folie 15): Leistungsvorteil statt Kostenvorteil, Gesamtmarkt statt Teilmarkt → Qualitätsführerschaft. Investition: 43 Mio. € Anlagen (P2, P4), 20 Mio. € langfristig. Nebenwirkung: Technologie, Ökologie und Wertanalyse erhöhen die Nacharbeit, deshalb Herstellkosten ≤ 1.900 € erst ab P4.
Maßnahme 5 nennt Markt 2 und Großabnehmer.
Markt 2 gibt es erst, wenn das Szenario ihn öffnet; Großabnehmer nur bei freier Kapazität. Konsistenzfrage: Keiner der fünf Ansätze darf den Preis senken.
Chancen weichen von Folie 3 ab (wirtschaftliche Erholung statt Großabnehmer).
Einheitlich sprechen: O1 Umwelt- und Technologiebewusstsein, O2 kein dominanter Marktführer, O3 Sonderpreis Typ C in P2 (Annahme) bzw. Staffelpreis 400 € ab 70.000.
Warum nicht Kostenführerschaft?
Alle sieben starten mit denselben Kosten und Indizes; einen Kostenvorteil gäbe es nur über Menge, und die Kapazität ist voll. Ein niedrigerer Preis erzeugt Nachfrage, die wir nicht liefern können; bis zu 80 % davon gehen zum Wettbewerb. Fünf von sechs Wettbewerbern bauen aus (Probe).

Warum so: die Begründung des Vorstands

Nicht nur was auf der Folie steht, sondern warum – aus dem Team-Dokument zu dieser Fragestellung. Das ist der Teil, den Eckardt prüft: das Zustandekommen.

Differenzierung statt Kostenführerschaft

Alle sieben starten mit denselben Kosten und Indizes; einen Kostenvorteil gäbe es nur über Menge, und die Kapazität ist voll. Ein niedrigerer Preis erzeugt Nachfrage, die wir nicht liefern können, und bis zu 80 % davon wandern zum Wettbewerb. Dazu bauen fünf von sechs aus – aus einem Preiskampf hält uns nur ein messbarer Qualitätsvorsprung heraus.

Gesamtmarkt statt Nische

Es gibt nur ein Produkt und einen Inlandsmarkt. Teilmärkte (Großabnehmer, Markt 2) nehmen wir nur bei freier Kapazität.

Aufpreis erst ab P3 und nur bei Indizes über dem Schnitt

Der Vorsprung braucht zwei Perioden (F&E 46 Kräfte ab P2, Ökologie 3,5 Mio. € je Periode) – als Bedingung, nicht als Termin.

Typ C in P2 statt später

Das Sonderangebot gilt nur in P2. Typ C ersetzt die abgeschriebene Anlage 1 (Umweltindex 83) und hebt die Anlagenkapazität auf mindestens 54.320 – genau dann, wenn der Markt um 6–10 % wächst. Kosten in P2 rund 6,7 Mio. € (Abschreibung 1,5, Fixkosten 2,5, Instandhaltung 1,5, Zins 1,2), Ersparnis rund 7,7 (Anlage 1 rund 3,0, Umweltabgabe 1,35, Überstunden 3,3).

Nicht schon in P1

Dort begrenzt das Personal (808 × 52,72 = 42.598), nicht die Anlage – eine zusätzliche Anlage stünde fast still, und das Sonderangebot gilt ohnehin erst in P2.

20 Mio. € langfristig

Zehn Perioden Laufzeit für eine Anlage mit 15 Perioden Nutzungsdauer – fristenkongruent; Zins 7 % statt 8 %, mit Rating BBB noch einen Punkt günstiger. Der kurzfristige Kredit bleibt dem Einkauf vorbehalten. Typ A in P4 kommt aus der Kasse.

70.000 Einsatzstoffe zu 400 € in P1

Die 17.000 Mehreinheiten kosten 4,15 Mio. € (244 € je Einheit) und ersetzen den P2-Einkauf zu 464–567 € – netto rund 4 Mio. € Vorteil über P1–P2. Dafür 25 statt 22 Mio. € kurzfristig.

Zahlen mit Quelle (Kurzliste)

GrößeWertQuelle
BekanntheitP0 53,75 bei allen; Probe 58,72 (Ø 58,67)Probe S. 3
Indizes ProbeTechnologie 102,80 (Ø 102,90), Ökologie 106,06 (Platz 1)Probe S. 3
Aufpreisbis 5 % ab P3, sobald beide Indizes über ØVorlage S. 4
Preis-Absatzrund 44 Geräte je Euro (Schätzung aus der Probe)Probe S. 3
PorterAbb. 7 im Input: Qualitätsführerschaft = Leistungsvorteil im GesamtmarktInput S. 8

Mündlich ergänzen

  • Stuck in the middle? Nein: Alle Ansätze stützen den Aufpreis, Kosten senken wir für die Marge, nicht für den Preis.
  • Ansoff: Marktdurchdringung (ein Produkt, ein Markt); Produkt- oder Marktentwicklung erst, wenn das Szenario sie öffnet. Blue Ocean passt nicht, weil Markt und Kundennutzen im Modell festliegen.
  • Strategiewechsel nur mit Bedacht (Ozeanriese); Gates: Indizes in P3 nicht über Ø → Aufpreis verschieben.

Angedockt: Aufgabenstellung, Eckardts Zuordnung, Buchseiten, Handbuch, Berichte

Jede Seite antippen öffnet sie im Viewer mit Markierungen; „Groß lesen“ zeigt alle Seiten eines Blocks untereinander.

Fragestellung 4 (Moodle)2 Seiten · 5 Markierungen
Wettbewerbsstrategie; erwartet: ein Chart mit der Strategie-Canvas.
Moodle: Aufgabenstellung Seite 2
Frage 2–4
Moodle: Aufgabenstellung Seite 3
Frage 4–6
Eckardts Input: Porter (Abb. 7) und Canvas1 Seiten · 2 Markierungen
Vier Felder: Qualitätsführerschaft, aggressive Kostenführerschaft, selektiv.
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 8
Folien 15–16: Frage 4 Wettbewerbsstrategien nach Porter (Abb. 7) · Canvas Wettbewerbsstrategie
Workbook BM II: Kap. III Wettbewerbsstrategie (S. 58–63)3 Seiten
Porter S. 58–60, Auftrag S. 61, Canvas S. 62, Reflexion S. 63.
Workbook Business Management II (Eckardt 2026) Seite 32
Workbook S. 58–59
Workbook Business Management II (Eckardt 2026) Seite 33
Workbook S. 60–61
Workbook Business Management II (Eckardt 2026) Seite 34
Workbook S. 62–63
Teilnehmerhandbuch: Marketing-Mix, F&E, Kapazitäten11 Seiten · 20 Markierungen
3.1 Produkt, Preis, Kommunikation, Distribution; 3.2 F&E; 3.4.2 Investitionen, Instandhaltung, Rationalisierung.
Teilnehmerhandbuch 15.6 Seite 8
HB: 3.1 Vertrieb · 3.1.1 Marketing-Mix
Teilnehmerhandbuch 15.6 Seite 9
HB: 3.1.2 Produktbeschreibung und Produktpolitik
Teilnehmerhandbuch 15.6 Seite 10
HB: 3.1.3 Preispolitik
Teilnehmerhandbuch 15.6 Seite 11
HB: 3.1.4 Kommunikationspolitik
Teilnehmerhandbuch 15.6 Seite 12
HB: 3.1.4.1 Werbung · 3.1.4.2 Corporate Identity und Bekanntheit
Teilnehmerhandbuch 15.6 Seite 13
HB: 3.1.5 Distributionspolitik
Teilnehmerhandbuch 15.6 Seite 15
HB: 3.1.8 Kundenzufriedenheit · 3.1.9 Marktforschungsbericht · 3.2 Forschung & Entwicklung (F&E)
Teilnehmerhandbuch 15.6 Seite 16
HB: 3.2 Forschung & Entwicklung (F&E) (Forts.)
Teilnehmerhandbuch 15.6 Seite 20
HB: 3.4.2 Anpassung von Fertigungskapazitäten · 3.4.2.1 Investitionen in neue Fertigungsanlagen
Teilnehmerhandbuch 15.6 Seite 21
HB: 3.4.2.2 Desinvestitionen von bestehenden Anlagen · 3.4.2.3 Instandhaltung
Teilnehmerhandbuch 15.6 Seite 22
HB: 3.4.2.4 Rationalisierung · 3.4.2.5 Überstunden in der Nutzung der Fertigungsanlagen · 3.4.3 Umweltindex der Fertigungsanlagen
Marcs Entwurf v20: Porter-Matrix mit Beschluss 43 Mio. €1 Seiten
Investitionsrahmen und Nebenwirkung, die in der Gruppenfassung fehlen.
Entwurf Raoul Marc, v20 (02.10., 9 Folien) Seite 5
Folie 5: Differenzierung im Gesamtmarkt: Qualitätsvorsprung zuerst, Preispremium ab P3
Business Management I (Eckardt 2010) angedockt2 Kapitel
Für das erste Buch liegen keine Fotos vor: hier die Kapitelnotizen Seite für Seite (Buchpaginierung), damit du im Buch oder PDF sofort an der richtigen Stelle bist.
Eckardt 2010, Kap. II Unternehmensführung und -planung S. 22–70Managementprozess, Analyse und SWOT, Ziele (S. 38), Strategien (S. 39–41), Planung, Entscheidung, Kontrolle (S. 50)
  • Lernziele: managementorientierte BWL; Aufgaben/Funktionen des Managements; Umsatzprozess und Funktionsbereiche; Managemententscheidungsprozess als iterativer Problemlösungsprozess; konstitutive Entscheidungen (Rechtsform, Standort, Unternehmensverbindungen); Nutzwertanalyse.
  • S. 22: Ballonfahrer-Anekdote (Anforderungen an Führungskräfte). S. 23: Management als Funktion (Hopfenbeck 2002: zielorientierte Gestaltung, Steuerung, Entwicklung des soziotechnischen Systems) vs. als Institution; Manager = Weisungsbefugnis. Umsatzprozess in fünf Phasen (Thommen/Achleitner 2009, S. 46 f.): Kapital beschaffen → Produktionsfaktoren (Potenzial-, Repetierfaktoren, Arbeit, Information) → Transformation → Absatz → Rückzahlung; Abb. 24 güter- und finanzwirtschaftlicher Umsatzprozess.
  • S. 25: Unternehmensführung (Wöhe/Döring 2008, S. 52); Phasen Planung, Entscheidung, Aufgabenübertragung/Ausführung, Kontrolle. Entscheidung = Ziele festlegen, Zielerreichungsentscheidungen, interne Steuerung, Abstimmung überbetrieblich – unter Berücksichtigung von Umwelteinflüssen. Originäre (oberes Management) vs. derivative Entscheidungen. Kontrolle = Soll-Ist-Vergleich.
  • S. 26: allgemeiner Problemlösungsprozess (Abb. 25, Thommen/Achleitner 2009): 1 Analyse der Ausgangslage, 2 Ziele, 3 Maßnahmen, 4 Mittel, 5 Durchführung, 6 Evaluierung – iterativ mit Rücksprüngen. Strategisch (> 5 Jahre, Top-Management) vs. operativ-taktisch (≤ 1 bzw. bis 5 Jahre, mittlere/untere Ebene).
  • S. 27, Abb. 26: iterativer Management-(Entscheidungs-)Prozess: 1 Definition der Geschäftsfelder, 2 strategische Ausrichtung, 3 Analyse, 4 Ziele, 5 Strategien, 6 Maßnahmen/Aktionen, 7 Implementierung/Durchführung, 8 Kontrolle; im Zentrum Information/Kommunikation. → Chart 1 Ablauf.
  • S. 27–29: strategische Geschäftsfelder nach Abell (1980): Kundengruppen (wer), Kundenfunktionen (was), Technologien (wie) – Abb. 27/28; SGE als internes Pendant; Anforderungen an SGE (Godefroid 2003).
  • S. 29–31: Analyse: Informationsbedarf, Unternehmens- und Umweltanalyse = SWOT (Abb. 29 nach Macharzina 1995, S. 256: trifft die Umweltentwicklung auf eine Stärke → Chance, sonst Gefahr). Stärken/Schwächen im Vergleich mit dem stärksten Wettbewerber oder dem Branchendurchschnitt, Polaritätenprofil (Abb. 30, Köhler/Uebele 1983).
  • S. 32, Abb. 31: Ziele aus der SWOT: Stärken ausschöpfen/entwickeln, Schwächen abbauen, Chancen nutzen, Risiken begrenzen. SWOT allein ist eine Auflistung → weitere Instrumente nötig.
  • S. 32–33: Five Forces (Porter 1983, S. 29 ff.; 1999, S. 25 ff.; Abb. 32).
  • S. 33–34: GAP-Analyse (Becker 2009, S. 413; Abb. 33): operative Lücke (Marketinginstrumente) vs. strategische Lücke (neue Geschäfte).
  • S. 34–35: Produktlebenszyklus (Becker 2009, S. 723 ff.; Abb. 34): Einführung, Wachstum, Reife, Sättigung, Degeneration.
  • S. 36–37: Portfolio (Markowitz 1959): BCG-Vier-Felder (Stars, Question Marks, Cash Cows, Poor Dogs) mit Normstrategien (Becker 2009, S. 418 ff., 427); McKinsey-Neun-Felder; Kritik: nur zwei Größen. Anforderungen an Umwelt-/Unternehmensanalyse (Kreilkamp 1987, S. 242 f.).
  • S. 38–41 (im Bild, siehe Hauptnotiz): Ziele (Becker 2009), Zielbeziehungen, Ober-/Zwischen-/Unterziele, Konfliktlösung (Zieldominanz, Zielrestriktion, Zielschisma); Strategien (Porter 1983, Ansoff); Abb. 36 Strategieraster, Abb. 37 Wettbewerbsfaktoren. Abb. 38 (S. 41, Porter 1983): U-Kurve Gewinn über Marktanteil – Differenzierung (eher kleiner Marktanteil) links, Kostenführerschaft (großer Marktanteil) rechts, „Stuck in the Middle“ im Tal; Randnotiz: „Stuck in the Middle“ ist zu vermeiden!
  • S. 41–43: Planung = gedankliche Vorbereitung zielgerichteter Entscheidungen; Abb. 39 strategisch (≥ 5 Jahre, Unsicherheit extrem hoch, qualitativ, Rahmenplanung, Unternehmensleitung), taktisch (2–5 Jahre, Detailplanung, mittlere Ebene), operativ (max. 1 Jahr, Kapazität = Datum, untere Ebene) (Wöhe/Döring 2008). Abb. 40 taktische vs. operative Planung (Kapazitäten optimieren vs. Feinplanung bei gegebener Kapazität: Bestellmengen, Maschinenbelegung). Planungskoordination: retrograd (top-down), progressiv (bottom-up), zirkulär/Gegenstrom (Abb. 41, Vahs/Schäfer-Kunz 2005); rollende Planung (Abb. 42) vs. Blockplanung. → unser Vorgehen: Gegenstrom (Rahmenplan V4 + Vorschläge der Bereiche) und rollende Planung (Nachkalibrieren jede Periode).
  • S. 44–46: Entscheidung: Arten; Elemente (Alternativen, Umweltzustände, Ergebnisse, Zielfunktion); Entscheidungsfeld (Abb. 43: Aktions-, Zustands-, Ergebnisraum); Regeln unter Unsicherheit/Risiko: maximaler Erwartungswert, Laplace, Minimax (Wald), Maximax, Hurwicz (Optimismusparameter λ), Savage-Niehans (Bedauernsmatrix); Beispiel Abb. 44. → Unser Durchspiel bewertet Varianten mit 0,5 × Durchschnitt (Laplace) + 0,5 × schlechtestes Szenario (Wald/Minimax) – eine Mischregel für einen risikoscheuen Entscheider.
  • S. 46–47: Aufgabenübertragung, Autorität (Thommen/Achleitner 2009, S. 968 f.): institutionell/formal, fachlich, persönlich (Abb. 45). Management-by-Konzepte (Wöhe/Döring 2008, S. 131 f.): MbO (Zielvereinbarung, Zielhierarchie; Gefahr Abteilungsegoismus), MbE (Eingreifen nur bei Abweichung/Ausnahmefall; schwach zielorientiert), MbD (Delegation), MbS (Systemsteuerung). → Unsere Gates sind Management by Exception, die Bereichsziele MbO.
  • S. 50: Kontrolle = Soll-Ist-Vergleich; Zielerfüllungsgrad; Abweichungsursachen (Ziele/Strategien, Ausführung, Kontrolle selbst). Abb. 50 Kontrollarten: Realisationskontrolle (Soll–Ist), Betriebs-/Zeitreihenvergleich (Ist–Ist), Prämissenkontrolle (Wird–Ist), Zielkontrolle (Soll–Soll), Fortschrittskontrolle (Soll–Wird). → Logbuch: Soll-Ist je Periode, Prämissenkontrolle der Marktannahmen, Zeitreihenvergleich P1–P5 für Sitzung 2.
  • S. 50–51: Begriffe, fünf Wiederholungsfragen (Phasen des Managementprozesses; Planung strategisch/taktisch/operativ; Entscheidungsregeln; MbO und MbE; Kontrollarten). Literatur u. a. Vahs/Schäfer-Kunz 2005.
  • S. 52–69 Konstitutive Entscheidungen: grundlegend, langfristig, schwer korrigierbar (Rechtsform, Standort, Unternehmensverbindung, Liquidation). Rechtsform-Kriterien: Leitung/Kontrolle, Haftung, Gewinnbeteiligung, Finanzierung, Publizität/Prüfung/Mitbestimmung, Steuern (Abb. 51 privat/öffentlich; Abb. 52 Anzahl Rechtsformen 2,3 Mio. Einzelunternehmer; Handelsregister HRA/HRB §§ 1–3 HGB). Einzelunternehmung; Personengesellschaften GbR, Partnerschaft, stille Gesellschaft, OHG, KG (Abb. 53, Bernecker 2009). Kapitalgesellschaften: Prüfung/Offenlegung nach Größe (Abb. 54, §§ 316, 325 HGB); AG: eigene Rechtspersönlichkeit, Haftung auf Einlage, Hauptversammlung, Dividende, Gewinnverwendung (5 % gesetzliche Rücklage, bis 50 % freie Rücklage, Rest Dividende), Mindestgrundkapital 50.000 €, Organe Vorstand (Geschäftsführung), Aufsichtsrat (bestellt Vorstand, Kontrollgremium), Hauptversammlung (wählt Aufsichtsrat) – das Rollenspiel der Aufsichtsratssitzungen; GmbH (25.000 €), SE (120.000 €, dualistisch/monistisch), Ltd. (Abb. 55); GmbH/AG/Ltd. & Co. KG; KGaA; e. G. Mitbestimmung (Hopfenbeck 2000): BetrVG (Betriebsrat ab 5, Wirtschaftsausschuss ab 100, Aufsichtsrat zu einem Drittel Arbeitnehmer bei 500–2.000), Montan-MitbestG, MitbestG 1976 (> 2.000, paritätisch, Doppelstimme des Vorsitzenden).
  • S. 63–66: Standort: Faktoren (Abb. 56: arbeits-, material-, absatz-, verkehrs-, immobilien-, umwelt-, abgabenbezogen); Vorgehen; Nutzwertanalyse in acht Schritten (Abb. 57), Beispiel (Abb. 58, Thommen/Achleitner 2009, S. 112), Vor- und Nachteile (Abb. 59); geografische Ausbreitung (Abb. 60). → Nutzwertanalyse ließe sich für die Wahl zwischen Anlagevarianten (Typ A/B/C) oder den Rollen im Team nutzen.
  • S. 67–69: Unternehmensverbindungen (Wöhe/Döring 2008, S. 254 ff.): Motive Wachstum, Synergie, Risikostreuung; Koordination, Kooperation, Konzentration; horizontal, vertikal, lateral; Konsortium, Kartell, Joint Venture, Strategische Allianz, Konzern (Abb. 61/62). Begriffe, fünf Wiederholungsfragen.
Eckardt 2010, Kap. III Marketingmanagement S. 71–103Marktforschung, Marketingstrategien, Marketing-Mix: Produkt, Preis, Distribution, Kommunikation
  • S. 70: weiterführende Literatur zu Kap. II (u. a. Kaplan/Norton 1997 BSC; Macharzina 2005; Müller-Stewens/Lechner 2005; Rüegg-Stürm 2003 St. Galler Modell; Horváth 2006 Controlling).
  • S. 71: Marketing = Planung, Koordination, Realisation, Kontrolle aller auf Märkte ausgerichteten Aktivitäten (Meffert 2000, S. 8); Business-, Non-Profit-, Social-Marketing. Abb. 63 Wandel der Märkte (Produktions- → Verkaufs- → Markt- → Wettbewerbs- → Umweltorientierung → Hyperwettbewerb). Marketingplan: Informationsgewinnung, Zielfindung (ökonomisch, sozial, ökologisch), strategisches Marketing, operatives Marketing (Mix), Kontrolle. Abb. 64 Marketing-Management-Prozess (Eckardt/Hardiman 2010, S. 27). Drei Wiederholungsfragen. Literatur u. a. Eckardt/Funck 2002 (Angewandtes Marketing).
  • S. 75–82: Marktforschung (Scharf/Schubert 2009, S. 344): ökoskopisch/demoskopisch; Absatz-/Beschaffungsseite; Instrumentenforschung. Ansätze explorativ, deskriptiv (Quer-/Längsschnitt), kausalanalytisch (Böhler 2004; Herrmann 2008). Primär- vs. Sekundärforschung (Abb. 65/66, Kamenz 2001: Sekundärinformationen immer zuerst nutzen, immer mit Vorsicht); Befragung (Abb. 67/68), Beobachtung (Abb. 69/70), Experiment (Abb. 71), Panel (Abb. 72); fünf Phasen des Marktforschungsprozesses (Definition, Design, Erhebung, Analyse, Dokumentation; Entscheidung). → In TOPSIM ist der Marktforschungsbericht Sekundärinformation über die Konkurrenz: immer kaufen, immer kritisch lesen.
  • S. 83–85: Marketingstrategien nach Becker (2009, S. 147 f.): Marktfeld-, Marktstimulierungs- (Qualität oder Preis als entscheidender Wettbewerbsparameter), Marktparzellierungs-, Marktarealstrategien + konkurrenzgerichtete Strategie (Abb. 73). Produkt-Markt-Matrix nach Ansoff (Abb. 74): Marktdurchdringung („marketingstrategische Urzelle“, Skaleneffekte), Marktentwicklung, Produktentwicklung, Diversifikation (horizontal, vertikal, lateral). Abb. 75 Segmentierungskriterien (Freter 1983). → COPYFIX: Marktdurchdringung (gegenwärtiges Produkt, gegenwärtiger Markt) mit Präferenzstrategie (Qualität als Wettbewerbsparameter).
  • S. 87: Marketing-Mix: Produkt, Preis/Kontrahierung/Konditionen, Distribution, Kommunikation (Abb. 76).
  • S. 87–91: Produktpolitik: Produkt als Bündel nutzenstiftender Leistungsmerkmale (Scharf/Schubert 2009, S. 227); Produktqualität im engeren Sinne, Produktäußeres, sonstige Faktoren; Innovation (echt, quasi-neu, Me-too), Variation, Elimination; Produktinnovationsprozess (Abb. 77); Marken (Mellerowicz 1963), Markenstrategien (Mono, Company, Range, Mehrmarken; Becker 2009, S. 195 ff.); Verpackungsfunktionen.
  • S. 92–95: Preispolitik (Simon/Fassnacht 2009; Scharf/Schubert 2009, S. 318): Nettonutzen = Nutzen − Preis; Anlässe; kostenorientiert (Voll-/Teilkosten, Deckungsbeitrag, Direct Costing) vs. marktorientiert. Abb. 78 doppelt geknickte Preis-Absatz-Funktion nach Gutenberg: monopolistischer (reaktionsarmer) Bereich zwischen oberer und unterer Preisschwelle, erzeugt durch Präferenzen aus den übrigen Instrumenten, v. a. Marken. Abb. 79 Preiselastizität (gering = unelastisch). Verhaltenswissenschaftlich: Preisinteresse, Preisgünstigkeit, Preiswürdigkeit (Diller 2007). Konkurrenzorientiert: unter, auf oder über Konkurrenzpreisniveau – „über“ bei innovativen Produkten oder prestigeträchtigen Marken mit hoher Präferenzbildung. Break-even-Analyse (Abb. 80: Menge = Fixkosten ÷ (Preis − variable Kosten)). Preislage; Skimming vs. Penetration (Diller 2008, S. 289 ff.). → Beleg für Preis 3.150 € (+5 %): Preis über Konkurrenzniveau innerhalb des monopolistischen Bereichs, getragen von Qualität und Bekanntheit.
  • S. 96–97: Abb. 81 Preisverlauf Skimming vs. Penetration; Preisdifferenzierung (Scharf/Schubert 2009, S. 341 f.): horizontal/vertikal; zeitlich, räumlich, personell, verwendungs-, mengenbezogen; Rabatte (Meffert 2008, S. 545): handelsbezogen (Funktions-, Mengen-, Zeit-, Treuerabatt), verbraucherbezogen (Barzahlungs-, Treuerabatt). Begriffe, fünf Wiederholungsfragen, Literatur (Diller 2007; Simon/Fassnacht 2009).
  • S. 98–100: Distributionspolitik (Meffert 2008, S. 562): Organe und Wege, direkt vs. indirekt (Abb. 82 nach Eckardt/Funck 2002, S. 82); Entscheidungskriterien u. a. Kapazität/Auslastung und Finanzkraft; intensive (Ubiquität), selektive, exklusive Distribution; vertikale Vertriebsbindungen (Alleinvertrieb, Vertragshändler, Franchising); Marketing-Logistik mit dem Ziel Lieferservice = Lieferzeit, Lieferbereitschaft, Liefergenauigkeit, Lieferflexibilität (Ahlert 1996); ECR; E-Commerce B2B/B2C. → In TOPSIM zählt Lieferbereitschaft: ungedeckte Nachfrage senkt die Kundenzufriedenheit.
  • S. 101–103: Kommunikationspolitik (Bruhn 2001, S. 195): Planungsprozess (Abb. 83 nach Eckardt/Funck 2002, S. 85: Situationsanalyse, Kommunikationsziele vorökonomisch/ökonomisch, Strategien, Instrumente, Realisation); Werbung, Verkaufsförderung, Öffentlichkeitsarbeit, Corporate-Identity-Policy (einheitliches Erscheinungsbild nach innen und außen), Sponsoring, Product Placement, persönliche Akquisition. → In TOPSIM: Werbung, CI, Vertriebspersonal. Begriffe, drei Wiederholungsfragen, weiterführende Literatur.

Theorie zu dieser Folie

Wettbewerbsstrategie nach Porter4 Karten

Porters Grundstrategien und das Vierfelder-Raster

Porter leitet Strategien aus zwei Entscheidungen ab: Worauf beruht der Wettbewerbsvorteil (Kosten oder wahrgenommene Einzigartigkeit), und wie breit ist die Marktabdeckung (Gesamtmarkt oder Teilmarkt). Daraus ergeben sich Kostenführerschaft, Differenzierung und Fokussierung auf eine Nische. Das Workbook (Abb. 7, Porter 1999) zeigt vier Felder: Qualitätsführerschaft und aggressive Kostenführerschaft im Gesamtmarkt, selektive Qualitäts- und Kostenführerschaft im Teilmarkt. Eckardts Strategieraster (Abb. 36) nennt dieselben Felder Differenzierungs-, Preis- und Nischenstrategie. Differenzierung im Gesamtmarkt und Qualitätsführerschaft meinen also dasselbe.

COPYFIX: Vorlage, Folie 5: Branchenweite Differenzierungsstrategie (Qualitätsführerschaft) im Gesamtmarkt. COPYFIX bedient den breiten Markt und hebt sich durch Zuverlässigkeit, Technologie und Umweltimage ab, was einen leichten Preisaufschlag trägt. Der Aufschlag ist begrenzt: im Plan bis 5 % ab P3, und nur, wenn beide Qualitätsindizes über dem Branchenschnitt liegen; in P1 und P2 gilt der Marktpreis (Eingabe P1: 3.050 €).
Prüferfrage: Warum Gesamtmarkt und nicht Nische?

Wir haben ein Produkt auf einem Markt, den alle sieben Unternehmen gleich beliefern; das Modell bietet keine abgrenzbaren Teilmärkte. Der Gesamtmarkt trägt unsere Kapazität: Der Absatz wächst im Plan von 45.740 in P1 auf 74.690 in P7 und P8. Differenzierung über Technologie (Ziel ≥ 115) und Ökologie (≥ 130) bis P5 begründet den Aufpreis von höchstens 5 % ab P3, weil Kunden für messbar bessere Geräte mehr zahlen. Davor gilt der Marktpreis.

Stuck in the middle und die U-Kurve

Wer keine klare Position wählt, erreicht weder Kostenvorteile noch überzeugende Differenzierung und steht zwischen den Stühlen. Porters U-Kurve (E10 Abb. 38) trägt den Gewinn über dem Marktanteil ab: Differenzierer mit eher kleinem Marktanteil und Kostenführer mit großem Anteil verdienen gut, die Mitte im Tal verdient am wenigsten. Eckardt nennt die inkonsequente Umsetzung das Gefährlichste an Strategien, das Insolvenzrisiko steige dort immens. Konsistenz heißt, die Wettbewerbsfaktoren Qualität, Flexibilität, Kosten und Zeit entsprechend der gewählten Strategie zu gestalten.

COPYFIX: Die Falle drohte in der Probe: Der Preis von 3.150 € lag über dem Schnitt (Ø 3.041 €), die Qualität aber nur auf Marktniveau (Technologie 102,80 gegen Ø 102,90). Ergebnis: potenzielle Nachfrage nur 39.667, Zufriedenheit 71,32 (Ø 77,72), Marktanteil 12,9 % (Platz 7). Die Konsequenz der Vorlage: Marktpreis 3.050 € in P1, Aufpreis erst, wenn Technologie und Ökologie über dem Schnitt liegen.
Prüferfrage: Sehen Sie die Gefahr einer Stuck-in-the-middle-Situation?

Nein, wir setzen die Wettbewerbsfaktoren konsistent für die Qualitätsführerschaft ein. Qualität: Technologie ≥ 115 und Ökologie ≥ 130 bis P5. Zeit: Lieferfähigkeit durch Personal und Anlagen, in P1 sind 47.100 Geräte lieferbar. Kosten: Staffeleinkauf und Wertanalyse dienen der Marge, nicht dem Preis, das Kostenziel lautet Herstellkosten ≤ 1.900 € ab P4. Der Preis folgt der Qualität: Die Probe mit 3.150 € ohne Vorsprung zeigte den Preis der Inkonsequenz, deshalb Aufpreis erst mit messbarem Vorsprung.

Hebel im Modell: Differenzierung braucht Kosten- und Kapazitätsdisziplin

Jede Grundstrategie hat im Modell konkrete Hebel und eine Nebenwirkung. Differenzierung läuft über F&E-Personal (Technologie), Berater (Ökologie), Umweltindex, Werbung, Corporate Identity und einen Preis im oder über dem reaktionsarmen Bereich. Nebenwirkungen: Höhere Indizes erhöhen die Nacharbeit, ein hoher Technologieindex braucht mehr Einkaufspersonal, Werbung wirkt verzögert mit abnehmendem Grenznutzen, Preiserhöhungen senken die Zufriedenheit. Kostenführerschaft setzt auf Anlagen Typ C, Wertanalyse, Mengenstaffel und Lernkurve. Für den Differenzierer sind Kostenhebel Margenschutz und kein zweiter Wettbewerbsvorteil.

COPYFIX: Die fünf Maßnahmen der Vorlage (F&E in Technologie und Ökologie, Erneuerung der Anlagen mit Typ C, CI und Werbung, Wertanalyse, Ausbau des Vertriebs) folgen dieser Logik. Nebenwirkung im Plan: Technologie, Ökologie und Wertanalyse erhöhen die Nacharbeit, deshalb gilt das Kostenziel Herstellkosten ≤ 1.900 € erst ab P4 (Plan 1.867 €). Der Plan startet mit Herstellkosten von 1.996 € in P1 (P0: 2.052,23 €).
Prüferfrage: Welche Nebenwirkungen haben Ihre Maßnahmen?

Jede unserer Maßnahmen kostet etwas: F&E, Ökologie und Wertanalyse erhöhen die Nacharbeit, deshalb liegt das Kostenziel von 1.900 € je Gerät erst ab P4, nicht schon in P1 (Plan 1.996 €). Typ C bindet 22,5 Mio. € sofort und braucht Personal: Die Fertigungskräfte steigen im Plan von 844 in P1 auf 1.169 in P4. Werbung 7 Mio. € und CI 3 Mio. € wirken verzögert. Der Aufpreis ab P3 senkt die Zufriedenheit, deshalb gilt er nur bei Indizes über dem Schnitt.

Kritische Reflexion: Ansoff, Blue Ocean und Strategiewechsel

Das Workbook verlangt eine kritische Reflexion der Strategie: Ist sie eine logische Antwort auf Ziele und Situation, wo drohen Zielkonflikte oder Inkonsequenz, und wären andere Ansätze hilfreich? Die Produkt-Markt-Matrix nach Ansoff unterscheidet Marktdurchdringung, Marktentwicklung, Produktentwicklung und Diversifikation; Marktdurchdringung gilt als marketingstrategische Urzelle mit Skaleneffekten. Blue Ocean sucht neue Märkte ohne Wettbewerb. Gilbert und Strebel zeigen mit Outpacing, dass ein gestaffelter Wechsel von Kosten- zu Differenzierungsvorteil gelingen kann. Strategiewechsel wirken träge, Eckardt vergleicht sie mit einem Ozeanriesen.

COPYFIX: Nach Ansoff betreibt COPYFIX Marktdurchdringung: ein Produkt, ein Markt, Qualität als Wettbewerbsparameter. Produkt- oder Marktentwicklung kommt erst, wenn das Szenario sie öffnet; Blue Ocean passt nicht, weil Markt und Kundennutzen im Modell festgelegt sind. Die gestaffelte Logik steckt im Plan: erst der Qualitätsvorsprung, dann das Preispremium (bis 5 % ab P3, bedingt durch Indizes über dem Branchenschnitt), dazu Kosten ≤ 1.900 € ab P4.
Quelle: WB S. 61, 63; E10 S. 83–85 (Abb. 73, 74); Gilbert/Strebel 1987 Moodle S. 2: Fragestellung 4: Wettbewerbsstrategie (Teil 1)
Prüferfrage: Hätten Ansoff oder Blue Ocean geholfen?

Nach Ansoff betreiben wir Marktdurchdringung: ein Produkt, ein Markt, Wachstum über Kapazität (Absatz im Plan 45.740 in P1, 59.920 in P4) und Qualität. Produkt- oder Marktentwicklung öffnet das Szenario erst später, etwa über Märkte im Ausland (HB 3.6.6). Blue Ocean passt nicht, weil Markt und Kundennutzen im Modell festgelegt sind; es gibt keinen neuen Markt, den wir schaffen könnten. Eine Strategieänderung prüfen wir nur über die Gates, weil Kurswechsel träge wirken.

Marketing: Preis, Werbung, Zufriedenheit und Absatzkanäle6 Karten

Marketing-Mix: Produkt, Preis, Distribution, Kommunikation

Marketing bedeutet Planung, Koordination, Durchführung und Kontrolle aller Aktivitäten, die auf Märkte ausgerichtet sind (Meffert, nach E10 S. 71). Der Marketing-Mix bündelt vier Instrumentgruppen, die als Paket wirken sollen: Produkt-, Preis-, Distributions- und Kommunikationspolitik, die vier P. TOPSIM ordnet ihnen je eine Entscheidung zu: F&E-Personal und Berater (Produkt), Absatzpreis (Preis), Vertriebspersonal (Distribution) sowie Werbung und Corporate Identity (Kommunikation). Die Instrumente verstärken oder bremsen sich: Die Werbewirkung steigt mit dem Preis-Leistungs-Verhältnis, und Mitbewerber verschieben jede Wirkung. Die Mix-Entscheidung folgt der Strategie: Becker nennt als Marktstimulierung Qualität oder Preis, COPYFIX wählt die Qualität (E10 S. 83–85).

COPYFIX: Folie 4 verteilt den Mix auf Instrumentalziele: I1 Werbung 7 und CI 3 Mio. € je Periode, I2 Marktpreis in P1–P2, I3 F&E mit 40 und ab P2 46 Kräften sowie Ökologie 3,5 Mio. €. Der Vertrieb wächst im Plan von 100 auf 120 Kräfte (P1–P6), diese Zahl steht nicht auf Folie 4. Die Probe zeigte die Lücke: Vertrieb 100 war der kleinste (Ø 112, U6 135), und die Bekanntheit 58,72 lag nur im Branchenschnitt (Ø 58,67).
Quelle: HB 3.1.1, 3.1.4.1; E10 S. 71, 83–85, 87 (Abb. 76) HB S. 12: 3.1.4.1 Werbung HB S. 13: 3.1.5 Distributionspolitik
Prüferfrage: Wie stimmen Sie die vier P aufeinander ab, und wo liegt Ihr Schwerpunkt?

Wir setzen den Schwerpunkt auf Produkt und Kommunikation und halten den Preis am Markt. Produkt: Technologie über 40 und ab P2 46 F&E-Kräfte, Ökologie 3,5 Mio. €. Kommunikation: Werbung 7 und CI 3 Mio. €. Distribution: Vertrieb 120 statt 100 Kräfte, denn die Probe zeigte uns als kleinsten Vertrieb. Preis: in P1 der Marktpreis 3.050 €. Die Instrumente wirken nur gemeinsam, denn Werbung entfaltet bei gutem Preis-Leistungs-Verhältnis mehr Wirkung (HB 3.1.4.1).

Doppelt geknickte Preis-Absatz-Funktion und reaktionsarmer Bereich

Die Preis-Absatz-Funktion beschreibt, wie viel bei welchem Preis nachgefragt wird. Gutenberg zeichnet für Anbieter mit Präferenzen eine doppelt geknickte Kurve: Zwischen einer unteren und einer oberen Preisschwelle liegt der monopolistische, reaktionsarme Bereich, in dem die Nachfrage nur schwach auf Preisänderungen reagiert, außerhalb der Knicke wandern Kunden stark ab oder zu. Der Bereich entsteht durch Präferenzen aus den übrigen Instrumenten, vor allem Qualität und Marke. TOPSIM übernimmt die Form: Der reaktionsarme Bereich liegt bei etwa ±5 % um den gegenwärtigen Branchendurchschnittspreis, der zu Beginn 3.000 € betrug. Ändern die Wettbewerber ihre Preise, wandert der Bereich mit; ein hoher Preis verlangt hohe Qualität, ein niedriger Lieferfähigkeit und niedrige Kosten (HB 3.1.3).

reaktionsarmer Bereich ≈ Branchenschnittspreis ± 5 %
COPYFIX: Der Probepreis 3.150 € lag 3,6 % über dem Branchenschnitt 3.041 € und damit im Bereich, trotzdem sank die potenzielle Nachfrage auf 39.667 (U2 mit 3.000 €: 47.015). Reaktionsarm heißt also nicht reaktionslos: Nach der Schätzung aus den sieben Marktforschungszeilen kostet jeder Euro Aufpreis rund 44 Geräte. Für P1 gilt der Marktpreis 3.050 €, ein Aufpreis bis 5 % folgt ab P3, wenn beide Qualitätsindizes über dem Schnitt liegen.
Prüferfrage: Warum nehmen Sie nicht 3.150 € oder mehr, wenn der reaktionsarme Bereich bis +5 % reicht?

Weil die Probe es gezeigt hat: Bei 3.150 € lag die Nachfrage bei 39.667 statt rund 47.000 beim Marktpreis, die Zufriedenheit fiel auf 71,32 (Ø 77,72), der Marktanteil auf 12,9 %. Der Bereich ist kein Freibrief, sondern die Zone, in der Qualität einen Aufpreis trägt, und diese Qualität haben wir noch nicht belegt. Deshalb gilt in P1 der Marktpreis 3.050 €; ein Aufpreis bis 5 % folgt ab P3, sobald Technologie und Ökologie über dem Schnitt liegen.

Preiselastizität und Engpass: warum eine Preissenkung bei voller Kapazität nur Umsatz kostet

Die Preiselastizität misst, um wie viel Prozent sich die Nachfrage ändert, wenn der Preis um ein Prozent steigt; betragsmäßig über eins reagiert die Nachfrage überproportional, darunter kaum. Im reaktionsarmen Bereich ist sie klein, außerhalb groß. Entscheidend ist, was der Anbieter liefern kann: Ist er ausverkauft, begrenzt die Kapazität den Absatz, eine Preissenkung steigert dann nur die ungedeckte Nachfrage und senkt den Umsatz, eine Erhöhung hebt ihn, solange die Nachfrage über der Kapazität bleibt. Ungedeckte Nachfrage geht zu 80 % an die übrigen Anbieter, und Lieferunfähigkeit senkt die Zufriedenheit der Folgeperiode. Der beste Preis liegt deshalb dort, wo die Nachfrage gerade die lieferbare Menge trifft.

Preiselastizität ε = (ΔAbsatz ÷ Absatz) ÷ (ΔPreis ÷ Preis)
COPYFIX: Bei uns ist zum Marktpreis die Kapazität der Engpass: Plan P1 lieferbar 47.100 (42.100 Fertigung plus 5.000 Lager), Nachfrage bei 3.050 € geschätzt 46.300–47.300, bei 3.000 € blieben 1.400–1.900 Geräte ungedeckt; U2 konnte in der Probe 2.015 Geräte nicht liefern. Als Überschlag aus der Probe: rund 44 Geräte weniger je Euro Aufpreis, bei 3.050 € und etwa 46.800 Geräten eine Elastizität von rund −2,9 (eigene Rechnung aus sieben Datenpunkten; die lineare Anpassung weicht je Team um weniger als 450 Geräte ab). Die Zahl 47.100 steht nicht auf der abgegebenen Folie 3, sie wird mündlich ergänzt.
Prüferfrage: Warum senken Sie nicht einfach den Preis, um mehr abzusetzen?

Weil wir im Engpass verkaufen: Bei 3.050 € trifft die geschätzte Nachfrage von 46.300 bis 47.300 Geräten unsere lieferbaren 47.100. Bei 3.000 € blieben 1.400 bis 1.900 Geräte ungedeckt, 80 % davon gingen an die Wettbewerber, und unsere Zufriedenheit sänke in der Folgeperiode. Ein niedrigerer Preis brächte uns also keinen zusätzlichen Absatz, nur weniger Umsatz je Gerät. Den Preis setzen wir deshalb an den Engpass.

Werbung, Corporate Identity und Bekanntheit: S-Kurve und Nachwirkung

Kommunikationspolitik umfasst nach Eckardt unter anderem Werbung, Verkaufsförderung, Öffentlichkeitsarbeit und Corporate-Identity-Policy, also ein einheitliches Auftreten nach innen und außen. In TOPSIM kombinieren Werbung und CI die Bekanntheit, einen Index, der Marktanteil und Aktienkurs beeinflusst. Werbung wirkt über mehrere Perioden, am stärksten aber in der Periode der Schaltung, und folgt einer S-Kurve: Zu wenig wird nicht wahrgenommen, sehr viel bringt kaum mehr, es herrscht abnehmender Grenznutzen. CI wirkt langfristig und marktübergreifend, und ohne ausreichende Ausgaben sinkt die Bekanntheit mit der Zeit. In der Forschung heißt die Nachwirkung Carry-over: Werbung baut einen Goodwill-Bestand auf, der über Perioden wirkt und zerfällt (Nerlove/Arrow); die Zerfallsrate nennt das Handbuch nicht.

COPYFIX: Start P0: Werbung 6 Mio. €, CI 2 Mio. €, Bekanntheit 53,75 (bei allen sieben Teams gleich). Das Handbuch hält für COPYFIX rund 3 Mio. € CI für angemessen und nennt als Richtwert +1 Mio. € Werbung ≈ +2.000 Geräte; die Vorlage plant Werbung 7 und CI 3 je Periode. In der Probe stieg die Bekanntheit mit diesem Budget auf 58,72 und damit genau auf den Branchenschnitt (Ø 58,67), U5 kam mit Werbung 8 auf 59,47.
Quelle: HB 3.1.4, 3.1.4.1, 3.1.4.2; E10 S. 101–103 (Abb. 83); Nerlove/Arrow 1962, Little 1970 HB S. 12: 3.1.4.1 Werbung HB S. 12: 3.1.4.2 Corporate Identity und Bekanntheit Probe S. 3: Bekanntheit U7: 58,72
Prüferfrage: Was bringt Ihnen mehr Werbung, und warum 7 Mio. € statt mehr?

Werbung wirkt S-förmig und mit abnehmendem Grenznutzen, der Richtwert liegt bei rund 2.000 Geräten je zusätzlicher Million. Das nutzt uns aber nur, wenn Kapazität da ist: In P1 begrenzt unsere Lieferfähigkeit, nicht die Nachfrage. Deshalb bleiben wir bei Werbung 7 und CI 3 Mio. €. Die Probe stützt das: Unsere Bekanntheit von 58,72 entsprach dem Schnitt, und Werbung 8 brachte U5 nur 59,47. Mehr Budget erzeugte im Modell in P1 zusätzliche ungedeckte Nachfrage.

Kundenzufriedenheit, Lieferservice und Vertriebspersonal

Kundenzufriedenheit entsteht nach dem Confirmation/Disconfirmation-Paradigma aus dem Vergleich von Erwartung und wahrgenommener Leistung (Oliver) und wirkt auf Wiederkauf und Marktanteil. TOPSIM misst sie als Index mit vier Treibern: Preisänderungen (Kunden bevorzugen konstante oder fallende Preise), Lieferfähigkeit der Vorperiode, Altgeräte im Lager und Umweltindex der Produktion. Dazu passt Eckardts Lieferservice aus Lieferzeit, Lieferbereitschaft, Liefergenauigkeit und Lieferflexibilität; in TOPSIM zählt vor allem die Lieferbereitschaft. Das Vertriebspersonal ist das Distributionsinstrument: Die Verkaufschancen steigen mit der Kundenpräsenz, zehn zusätzliche Kräfte bringen laut Handbuch rund 2.000 Geräte, mit abnehmendem Zusatznutzen, und ein deutlich höherer Absatz verlangt mehr Beratungskapazität.

COPYFIX: P0: Kundenzufriedenheit 73,19, Vertrieb 100 Kräfte. Probe: 71,32 (Ø 77,72); die beiden Teams mit 3.150 € (U4, U7) hatten die niedrigsten Werte, und Vertrieb 100 war der kleinste (Ø 112, U6 135). Plan: Vertrieb 120 ab P1, Ziel M3 Zufriedenheit ≥ 78 und mindestens Ø ab P5; der Plan zeigt eine Delle auf 69,1 in P3 nach 13.774 ungedeckten Geräten in P2.
Prüferfrage: Was senkt Ihre Kundenzufriedenheit, und was tun Sie dagegen?

Vier Treiber sind belegt: Preiserhöhungen, Lieferunfähigkeit der Vorperiode, Altgeräte im Lager und ein schlechter Umweltindex. Die Probe zeigt den ersten: 3.150 € ergaben 71,32 gegen Ø 77,72. Dagegen setzen wir den Marktpreis 3.050 €, Lieferfähigkeit durch Personal und Anlagen und einen Umweltindikator von mindestens 100 ab P2, heute 93,27. Im Plan dellt unsere Zufriedenheit in P3 auf 69,1, weil in P2 13.774 Geräte ungedeckt sind; das Ziel ≥ 78 gilt deshalb erst ab P5.

Absatzkanäle: Großabnehmer, Ausschreibung und Lieferpriorität

Neben dem Facheinzelhandel gibt es zwei Zusatzkanäle. Beim Großabnehmer legt dieser Preis und Höchstmenge fest, die Lieferung erfolgt in der Periode und hat Vorrang vor dem Facheinzelhandel, er zahlt sofort, trägt die Distributionskosten, und seine Abnahme verändert die Inlandsnachfrage nicht. Bei der Ausschreibung gewinnt das niedrigste Preisgebot (bei Gleichstand die bessere Qualität), geliefert und bezahlt wird erst in der Folgeperiode, ebenfalls mit Vorrang. Die Lieferpriorität lautet: Ausschreibung der Vorperiode, Großabnehmer, Inland, Ausland. Weil der Deckungsbeitrag je Gerät in diesen Kanälen meist niedriger ist, lohnt der Zusatzauftrag nur aus freier Kapazität; bei Vollauslastung verdrängt er margenstärkeren Inlandsabsatz (E10 S. 126: Bei alternativen Aufträgen entscheidet der Deckungsbeitrag je Einheit).

COPYFIX: Probe: 1.000 Stück zu 2.500 € brachten 1.111 € DB I je Gerät (+1,1 Mio. €), weil die Geräte sonst im Lager gelegen hätten. Frage 6 (U1): Die Fertigung bleibt 40.000, 5.000 Großabnehmer-Geräte verdrängen 5.000 Inlandsgeräte, DB I je Gerät 1.005 statt 1.480 €, also −2,375 Mio. €. Im Plan P1 gilt Großabnehmer 0; für P2 nennt die Probe bis 8.000 Stück zu 2.450 € und eine Ausschreibung über 3.000 Stück als Annahme.
Prüferfrage: Wann lohnt ein Großabnehmer, und warum nehmen Sie das Angebot in P1 nicht an?

Er lohnt, wenn die Geräte sonst nicht verkauft würden oder wir zusätzlich fertigen. In P1 ist unsere Kapazität voll: 47.100 lieferbar, Nachfrage zum Marktpreis geschätzt 46.300 bis 47.300. Jedes Gerät beim Großabnehmer verdrängt dann ein Inlandsgerät mit höherem Deckungsbeitrag, bei U1 1.005 statt 1.480 €, bei unserem Preis 3.050 € rund 525 € Unterschied (eigene Rechnung). Zusätzlich blieben Inlandskunden unbedient, was die Zufriedenheit senkt. Deshalb setzen wir Großabnehmer 0 und prüfen ihn in P2 neu.

Die wichtigsten Fragen zu dieser Folie (Priorität A, 10 von 23)

Prio A Warum haben Sie Qualitätsführerschaft gewählt und nicht eine andere Wettbewerbsstrategie?
Nachfrage liegt über der Kapazität, ein niedrigerer Preis brächte nur weniger Marge; Qualität trägt später bis 5 % Aufpreis und hält aus Preiskämpfen heraus.

Die Strategie folgt aus Ziel und Lage (WB S. 61): Die Nachfrage liegt über der Kapazität (43.000 gegen 40.740 in P0), ein niedrigerer Preis brächte nur weniger Marge. Von 3.050 auf 3.000 € kostet bei 47.100 lieferbaren Geräten rund 2,4 Mio. € Umsatz ohne Mehrabsatz. Qualität über Technologie und Ökologie trägt später einen Aufpreis bis 5 % und hält uns aus ruinösen Preiskämpfen heraus: Die Branchenkapazität liegt in P2 bei rund 384.000 gegen eine Nachfrage von 341.000 bis 353.000 (Probe). Das passt zu Vision und Z1. Nebenwirkung: Qualität kostet zuerst Marge (Nacharbeit, F&E, Anlagen), deshalb gilt das Kostenziel M5 erst ab P4.

Prio A Ist das nicht „Stuck in the middle“? Erklären Sie die U-Kurve.
U-Kurve: Rentabilität über Marktanteil, im Tal liegt, wer weder Kosten noch Leistung konsequent verfolgt; alle fünf Maßnahmen zahlen auf Qualität ein, keine senkt den Preis.

Porters U-Kurve (E10 Abb. 38, S. 41) trägt die Rentabilität über dem Marktanteil auf: links der Differenzierer mit kleinem Anteil, rechts der Kostenführer mit großem, im Tal „stuck in the middle“, wer keine der beiden Logiken konsequent verfolgt. Wir stehen links: Alle fünf Maßnahmen zahlen auf Qualität ein, keine senkt den Preis; die Kostenhebel (Wertanalyse, Staffel 400 €, Rationalisierung 1,0 Mio. €) dienen der Marge, nicht dem Preis. Wettbewerbsfaktoren Qualität, Kosten, Zeit und Flexibilität setzen wir konsistent für die Qualitätsführerschaft ein (COPY-Company, E10 S. 270). Risiko wäre ein Aufpreis ohne Vorsprung oder ein Preiskampf ohne Menge; zwischen den Stühlen steigt das Insolvenzrisiko (Fragerunde 24.09.).

Prio A Warum nicht Kostenführer? U6 hat in der Probe 2.900 € verlangt.
Kostenführerschaft braucht Menge; wir sind bei jedem Preis kapazitätsbegrenzt, ein niedrigerer Preis brächte nur Marge-Verlust; alle starten mit gleichen Kosten.

Kostenführerschaft verlangt Menge und Skaleneffekte; uns fehlt die Menge zuerst: Anlagen 40.740 und Personal 40.266 (P0), und zum Marktpreis sind wir ausverkauft. Ein niedrigerer Preis bringt keinen Mehrabsatz, nur weniger Marge (Deckungsbeitrag I je Gerät in P0 1.502 €). U6 verlangte 2.900 €; bei 3.000 € blieben bei uns 1.400 bis 1.900 Geräte unbeliefert. Alle sieben starten mit identischen Kosten (Herstellkosten 2.052,23 €); einen Kostenvorsprung bekäme man nur über Menge. Konsequenz: erst Kapazität (Typ C in P2, Typ A in P4), dann Marktanteil; der Preis geht nie unter Markt. Wertanalyse und Staffel senken unsere Kosten für die Marge, nicht für den Preis.

Prio A Als Stärke nennen Sie den Bekanntheitsindex 58,7. Ist das eine Stärke?
Nein: 58,7 ist der Probewert und liegt genau auf dem Branchenschnitt (58,67); P0 war 53,75 bei allen sieben; keine Stärke.

Nein. Auf der Folie steht 58,7 als Stärke. Richtig ist: 58,7 ist der Wert der Probeperiode (58,72), und er liegt genau auf dem Branchenschnitt (58,67); in P0 betrug die Bekanntheit 53,75 bei allen sieben Unternehmen. Eine Stärke wäre sie nur über dem Schnitt. Mechanismus: Werbung und CI bilden die Bekanntheit (HB 3.1.4); mit Werbung 7,0 und CI 3,0 haben wir in der Probe Parität erreicht, keinen Vorsprung. Konsequenz: Die Stärke „Etablierte Marktposition“ fällt auf Folie 5 weg; in P1 erhöhen wir die Werbung nicht (die Nachfrage trifft ohnehin die Kapazität) und setzen auf Vertrieb 120. Eine echte Stärke ist die Nachfrage über Kapazität.

Prio A Ziel 2: „Marktführerschaft, Marktanteil signifikant ausbauen“. Wie messen Sie das?
„Signifikant“ ist nicht operationalisiert und nicht im Zielsystem; messbar über Absatz M1 und Rang 1 beim Marktanteil, mündlich zu ergänzen.

Auf der Folie nicht ausreichend: „signifikant“ hat weder Ausmaß noch Zeit, und die Marktführerschaft steht nicht im Zielsystem, das nur den Absatz (M1) führt. Wir operationalisieren mündlich: Marktführer ist der höchste Marktanteil im Marktforschungsbericht; der Weg ist Absatz mindestens 59.000 in P4 und 67.000 ab P6 (M1). Ausgangslage: 14,29 % in P0 bei sieben gleichen Unternehmen, in der Probe 12,9 % (Platz 7). Mechanismus: Der Marktanteil folgt Bekanntheit, Qualität, Preis und Lieferfähigkeit; Lieferlücken geben 80 % der ungedeckten Nachfrage an Wettbewerber ab (HB 3.1.7). Konsequenz: Ziel 2 als relatives Ziel „Rang 1 beim Marktanteil, spätestens mit M1 ab P6“ ergänzen.

Prio A Ihre Grundstrategie verspricht einen Preisaufschlag, in P1 und P2 verlangen Sie aber den Marktpreis. Wie passt das zusammen?
Aufschlag ist Bedingung, kein Termin: höchstens 5 %, nur bei beiden Indizes über dem Schnitt; Probe: 3.150 € ohne Vorsprung kostete Nachfrage.

Der Aufschlag ist eine Bedingung, kein Termin: höchstens 5 % und nur, wenn Technologie und Ökologie über dem Branchenschnitt liegen (M2). Probe: 3.150 € (3,6 % über Ø 3.041 €) bei Indizes auf Marktniveau brachten potenzielle Nachfrage 39.667, Zufriedenheit 71,32 (Ø 77,72), Marktanteil 12,9 % (Platz 7) und 4.840 Altgeräte im Lager. Der Überschuss von 4,13 Mio. € (Platz 2) sah harmlos aus, weil unverkaufte Geräte zu Herstellkosten ins Lager gebucht werden; die Rechnung kommt in der Folgeperiode. Plan: Aufpreis auf 3.150 € ab P3, Technologie 109,2 und Ökologie 117,9 in P3. Liegen die Indizes in P3 nicht über dem Schnitt, bleibt es beim Marktpreis, und das Ziel von 20 % Eigenkapitalrendite ist gefährdet.

Prio A Ihre Strategie verlangt Investitionen, aber ein Investitionsrahmen steht nirgends. Woher kommen die 43 Mio. €?
Der Rahmen fehlt in der Vorlage; mündlich: Typ C 22,5 plus Typ A 20,0 plus Umwelttechnik 0,5; ohne Sonderangebot 50,5 Mio. €.

Er fehlt in der Vorlage; mündlich ergänzen wir: 43 Mio. € gleich Typ C 22,5 (Sonderpreis in P2 statt 30) plus Typ A 20,0 (Listenpreis in P4, HB 3.4.2.1) plus Umwelttechnik 0,5 (P2). Finanzierung: Typ C mit 20 Mio. € langfristigem Kredit in P2, fristenkongruent; Typ A aus der Kasse. Ohne Sonderangebot sind es 30 plus 20 plus 0,5 gleich 50,5 Mio. €. Nebenwirkung: Der Ausbau bindet Liquidität (M7 gegen M8) und erhöht Abschreibung und Fixkosten (Typ C 2,5 Mio. € je Periode); die Fremdkapitalquote liegt in P2 bei 49,5 %. Das Sonderangebot ist eine Annahme aus den Wirtschaftsnachrichten der Probe; bestätigt wird es am 09.10.

Prio A Warum kommt Typ C erst in P2, wenn fünf von sechs Wettbewerbern schon in P1 investieren?
P1 reicht die Kapazität (47.100 lieferbar), Engpass ist Personal (42.598), das Sonderangebot gilt nur in P2: 7,5 Mio. € billiger.

In P1 reicht die Kapazität: 42.100 Fertigung plus 5.000 Lager gleich 47.100 für eine geschätzte Nachfrage von 46.300 bis 47.300. Der Engpass ist das Personal (808 × 52,72 gleich 42.598); eine Anlage mit 22.000 Einheiten stünde fast still. Das Sonderangebot für Typ C gilt nur in P2: 22,5 statt 30 Mio. €, also 7,5 Mio. € billiger; es ist eine Annahme aus den Wirtschaftsnachrichten der Probe, bestätigt wird es am 09.10. U2 investierte in der Probe sofort, nahm einen Großabnehmer mit 5.000 Stück und erreichte 15,9 % Eigenkapitalrendite. Wir erreichen die Kapazität eine Periode später für 7,5 Mio. € weniger. Fehlt das Angebot: Typ C in P3 mit Überstundenbrücke, Kurs P8 691 statt 700 €.

Prio A Maßnahme 5 bereitet Markt 2 und Großabnehmer vor. Frage 6 zeigt, dass der Großabnehmer Ertrag kostet. Ein Widerspruch?
Nein: Vertriebsausbau bedient das Inland; Großabnehmer nur bei freier Kapazität, in P1 gleich 0; im Plan ist die Kapazität bis P4 knapp.

Nein, wenn man die Bedingung sieht. Der Vertriebsausbau (100 → 120 Kräfte, etwa +4.000 Geräte Nachfrage, HB 3.1.5) bedient den Inlandsmarkt und bereitet Markt 2 vor; der Großabnehmer ist nur ein Kanal für freie Kapazität. Er hat Vorrang (HB 3.1.7) und verdrängt bei voller Kapazität Inlandsgeräte: in der Beispielsimulation 1.005 € statt 1.480 € Deckungsbeitrag je Gerät, Preisuntergrenze 2.975 € gegen ein Angebot von 2.500 €. In P1 geben wir 0 ein; frühestens mit Typ C in P2. Da der Plan in P2 bis P4 ungedeckte Nachfrage zeigt (13.774, 7.968, 1.577), nehmen wir ihn nur, wenn der Bericht freie Kapazität zeigt.

Prio A Maßnahme 2 verspricht, Lieferunfähigkeit zu vermeiden. Ihr Plan hat in P2 aber 13.774 Geräte ungedeckte Nachfrage.
Stimmt: P2 bis P4 bleiben ungedeckt (13.774, 7.968, 1.577), weil Personal der Engpass ist; „vermeiden“ ist zu stark; ab P5 null.

Stimmt, im Plan V70b (Modellwerte): P2 Absatz 45.128 bei ungedeckter Nachfrage 13.774, P3 7.968, P4 1.577, ab P5 null. Mechanismus: In P2 ist das Personal der Engpass (45.128 gegen Anlagen 54.320), denn Einstellungen brauchen Einarbeitung (HB 3.5.7.4), und der Markt wächst um 6 bis 10 % (Annahme). Folgen: 80 % der ungedeckten Nachfrage wandern zum Wettbewerb (HB 3.1.7), die Zufriedenheit fällt von 76,1 in P2 auf 69,1 in P3. Schneller einstellen haben wir gerechnet und verworfen (Kurs P8 654 bis 681 € statt 700 €). Ehrlich: „vermeiden“ ist auf Folie 5 zu stark; wir vermeiden die Lieferunfähigkeit mittelfristig, nicht in P2 bis P4. Überstunden bis plus 10 % sind die Reserve.

Eigene Notizen zu Folie 5

F6

Folie 6: Szenario Frage 6: Annahmen, Berichtsauswahl, TNB 12 Liquiditätsrechnung

Fragestellung 6 · 13 Zahlen · 16 Fragen
Folie 6
Antippen öffnet die Folie mit Markierungen im Viewer.
Workbook: Kap. IV Berichte, S. 79–117; Wissenscheck S. 6–23Eckardt 2010: Kap. VI Rechnungswesen S. 140–164; Kap. VII Finanzierung S. 165–190Handbuch: 3.1.6.1 Großabnehmer; 3.1.7 Lieferunfähigkeit; 3.6.1 Zahlungsverhalten; 3.6.2 Kredite; 3.6.5 SteuernTheorie: Externes Rechnungswesen: Bilanz, GuV, Liquidität und Cashflow, Finanzierung: Kredite, Rating, Kapitalstruktur, Dividende und Kurs
Jede Zahl erklärt

Fragestellung 6: Was wäre gewesen, wenn …

Beispielsimulation U1, Periode 1: Angenommen, U1 hätte das Großabnehmerangebot (5.000 Stück zu 2.500 €) angenommen und keinen kurzfristigen Kredit aufgenommen. Effekte analysieren, beurteilen, ob eine oder beide Veränderungen sinnvoll waren. Vier Berichte wählen und begründen, Veränderungen präzise schätzen und darstellen, Gründe erläutern. Höchstens drei Charts. Keine weiteren Entscheidungen ändern.

Workbook: S. 79–117: Berichte verstehen (extern S. 81–101, intern S. 102–117); S. 118 ff. Übungstest 1 als Vorbild; Quiz ab S. 6. WB S. 45

Was Eckardt hören will: Keine langen Romane: Bericht ins Chart, markieren, was sich in welche Richtung und welchem Ausmaß ändert; der Effekt ist größer, als man denkt; derselbe Fragetyp kommt im Zwischentest. Input S. 10

Was draufsteht

Annahmen: Großabnehmer 5.000 Geräte zu 2.500 €, Vorrang, Zahlung sofort; U1 ausverkauft (45.000, Lager 0), Inland 45.000 → 40.000. Kreditverzicht: kein neuer kurzfristiger Kredit (27 Mio. €), sonst alles unverändert. Berichtsauswahl TNB 12, 11, 10, 2 mit je einem Satz. Tabelle TNB 12: Einzahlungen Umsatz 108,00 → 108,50 (+0,50), Kredit 27,00 → 0 (−27,00), Zinsen 1,89 → 0 (−1,89), „Operative Auszahlungen“ 29,53 → 29,19 (−0,34), Kassenbestand 26,12 → 1,85 (−24,27).

Was Eckardt prüft

Vier Berichte wählen und die Auswahl begründen; Veränderungen möglichst präzise schätzen und darstellen; betriebswirtschaftliche Gründe erläutern; nur die zwei Entscheidungen ändern. Eckardt am 24.09.: Richtung und Größenordnung zählen mehr als die exakte Rechnung; Bericht ins Chart, Änderungen markieren.

Gut so

  • Annahmen vollständig und richtig (Vorrang, Sofortzahlung, Verdrängung 45.000 → 40.000, sonst nichts geändert).
  • Kassenbestand 1,85 und die Veränderung −24,27 stimmen.
  • Berichtsauswahl ist begründet.

Jede Zahl erklärt 11 auf der Folie · 2 mündlich dazu

Zahl auf der Folie antippen oder einen Chip wählen. Jede Karte sagt: was ist das, woher kommt sie, wie ist sie gerechnet, was sagt sie, was heißt das für uns, warum so – und der Satz, mit dem du sie in der Sitzung sagst. Graue Chips sind Zahlen, die nicht auf der Folie stehen und mündlich dazukommen.

Folie 6
mündlich dazu

Lücken und deine Antwort

Die Spalte „Veränderungen“ geht nicht auf.
+0,50 − 27,00 − 1,89 − 0,34 ergibt −28,73, nicht −24,27. Zinsen und übrige Auszahlungen sinken und erhöhen damit die Kasse: +0,50 − 27,00 + 1,89 + 0,34 = −24,27. Mündlich so vorrechnen; die Vorzeichen der Auszahlungszeilen sind aus Sicht der Kasse zu lesen.
„Operative Auszahlungen 29,53“ sind nicht alle Auszahlungen.
Die Zeile fasst nur sonstige Auszahlungen und Steuern; Einkauf (18,34) und Personal (56,28) fehlen. Die Summe der Auszahlungen liegt bei 135,54. Ehrlich einordnen, falls gefragt.
Die Zinsen tauchen in der Tabelle mit 0,00 auf, obwohl die Steuerwirkung fehlt.
Die 1,89 Mio. € gesparte Zinsen erhöhen den Gewinn vor Steuern; 45 % davon (0,85) gehen als Mehrsteuer wieder ab. Netto bleiben 1,04 Mio. € aus K in der Kasse (siehe Wasserfall).
Keine Bilanz (TNB 15).
Mündlich: Forderungen 27 → 24 (Großabnehmer zahlt sofort, 20 % von 120 statt 135), Kredit 27 → 0, Kasse 26,12 → 1,85, Eigenkapital 34,98 → 34,71, Bilanzsumme 77,80 → 50,53; Fremdkapitalquote 55,0 % → 31,3 %.

Warum so: die Begründung des Vorstands

Nicht nur was auf der Folie steht, sondern warum – aus dem Team-Dokument zu dieser Fragestellung. Das ist der Teil, den Eckardt prüft: das Zustandekommen.

Verdrängung statt Zusatzgeschäft

U1 hatte alles verkauft, und der Großabnehmer wird vorrangig beliefert (Handbuch 3.1.6.1 und 3.1.7). Mit freier Kapazität wäre G ein Zusatzgeschäft mit +1.005 € je Gerät gewesen – deshalb „nur bei freier Kapazität“, nicht „nie“.

Warum diese vier Berichte

TNB 10 zeigt G in Reinform (Preis und Transport), TNB 11 führt G und K im Überschuss zusammen, TNB 12 trennt Erfolg von Zahlung (Sofortzahlung gegen fehlenden Kreditzufluss), TNB 2 zeigt die Verdrängung. Die Bilanz wäre der fünfte: Kasse, Kredit, Fremdkapitalquote am Periodenende.

Die Kasse bricht ein

Weil der Kreditzufluss von 27 Mio. € fehlt und G nur +1,69 bringt (Sofortzahlung, aber niedrigerer Preis; Forderungen 27 → 24, weil Inlandskunden 20 % erst in der Folgeperiode zahlen). Von den 1,69 sind 1,07 gesparte Steuer. Und 1,85 Mio. € liegen ohne Puffer über der Schwelle, ab der TOPSIM automatisch einen Überziehungskredit zu 13 % einräumt.

Welches U1?

Das U1 der Beispielsimulation aus Moodle (zehn Unternehmen, Kasse 26,12, Betriebsergebnis 10,45) – nicht das U1 unserer Branche (Probe: Kasse 7,39, Betriebsergebnis 10,41).

Zahlen mit Quelle (Kurzliste)

GrößeWertQuelle
Kasse Ist U126,12 Mio. €U1 S. 14
Einzahlungen lfd. Periode108,00 = 80 % × 135; mit G 96,0 + 12,5 = 108,50U1 S. 14
Kreditaufnahme27,00 (Zins 1,89 = 7 %)U1 S. 14
ZahlungszielKunden 80 % sofort, 20 % Folgeperiode; Großabnehmer 100 % sofortHB S. 30
Mindestkasse0,1 Mio. €, dann Überziehungskredit zu 13 %HB S. 31
GroßabnehmerVorrang bei der Belieferung, keine DistributionskostenHB S. 14

Mündlich ergänzen

  • Warum diese vier Berichte: TNB 10 zeigt G in Reinform (Preis und Transport), TNB 11 führt G und K im Überschuss zusammen, TNB 12 trennt Erfolg von Zahlung (Sofortzahlung gegen fehlenden Kreditzufluss), TNB 2 zeigt die Verdrängung. Die Bilanz wäre der fünfte: Kasse, Kredit, Fremdkapitalquote am Periodenende.
  • Welches U1? Das U1 der Beispielsimulation aus Moodle (Kasse 26,12, Betriebsergebnis 10,45), nicht das U1 unserer Branche (Probe: 7,39 und 10,41).
Frage 6 mit Rechenweg

Angedockt: Aufgabenstellung, Eckardts Zuordnung, Buchseiten, Handbuch, Berichte

Jede Seite antippen öffnet sie im Viewer mit Markierungen; „Groß lesen“ zeigt alle Seiten eines Blocks untereinander.

Fragestellung 6 (Moodle)2 Seiten · 5 Markierungen
Großabnehmer 5.000 zu 2.500 € und Verzicht auf den kurzfristigen Kredit; vier Berichte; höchstens drei Charts.
Moodle: Aufgabenstellung Seite 3
Frage 4–6
Moodle: Aufgabenstellung Seite 4
Frage 6, Hinweise
Eckardts Input: Frage 6 und Workbook Kap. IV–VI1 Seiten · 1 Markierungen
Zuordnung zu den Berichtskapiteln.
Input Aufsichtsratssitzung 1 (Eckardt, 24.09.) Seite 10
Folien 19–20: Frage 6 „Was wäre gewesen, wenn …“ · Workbook-Inhaltsverzeichnis Kap. IV–VI
Bericht U1: TNB 12 Liquiditätsrechnung (markiert)2 Seiten
Kasse 26,12 → 1,85; Kredit 27 → 0; Zinsen 1,89 → 0; Einzahlungen 108,00 → 108,50.
Frage 6: markierte Berichte (TNB 10, 11, 12, 15) Seite 5
F6 – TNB12 Ausschnitt markiert (Folie)
Frage 6: markierte Berichte (TNB 10, 11, 12, 15) Seite 6
F6 – TNB12 Liquiditätsrechnung markiert
Sammelbericht U1 Periode 1: Liquidität, Cashflow, Entscheidungsprotokoll4 Seiten · 8 Markierungen
Grundlage der Rechnung; Entscheidungsprotokoll zeigt Kredit 27 und Großabnehmer 0.
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 14
TNB 12 Liquiditätsrechnung
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 15
TNB 13 Cashflow Statement
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 21
TNB 19 Entscheidungsprotokoll (1/2)
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 22
TNB 19 Entscheidungsprotokoll (2/2)
Workbook BM II: Liquiditätsrechnung und Cashflow (S. 94–99)10 Seiten
Abb. 24 Liquiditätsrechnung, Abb. 25 Zahlungskonditionen, Abb. 26 Cashflow.
Workbook Business Management II (Eckardt 2026) Seite 58
Workbook S. 94
Workbook Business Management II (Eckardt 2026) Seite 59
Workbook S. 94 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 60
Workbook S. 95
Workbook Business Management II (Eckardt 2026) Seite 61
Workbook S. 96
Workbook Business Management II (Eckardt 2026) Seite 62
Workbook S. 97
Workbook Business Management II (Eckardt 2026) Seite 63
Workbook S. 97 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 64
Workbook S. 97 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 65
Workbook S. 98
Workbook Business Management II (Eckardt 2026) Seite 66
Workbook S. 98 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 67
Workbook S. 99
Teilnehmerhandbuch: Großabnehmer, Zahlungsverhalten, Kredite, Überziehung4 Seiten · 20 Markierungen
3.1.6.1 Großabnehmer; 3.1.7 Lieferunfähigkeit; 3.6.1 Zahlung 80/20; 3.6.2 Kredite; 3.6.2.3 Überziehung 13 %; 3.6.5 Steuern 45 %.
Teilnehmerhandbuch 15.6 Seite 14
HB: 3.1.6 Weitere Absatzkanäle · 3.1.6.1 Verkauf an Großabnehmer · 3.1.6.2 Verkauf über Ausschreibungen · 3.1.7 Lieferunfähigkeit
Teilnehmerhandbuch 15.6 Seite 30
HB: 3.5.8 Fehlzeiten · 3.6 Finanz- und Rechnungswesen · 3.6.1 Zahlungsverhalten der Kunden · 3.6.2 Kredite · 3.6.2.1 Kurzfristiger Kredit
Teilnehmerhandbuch 15.6 Seite 31
HB: 3.6.2.2 Langfristiger Kredit · 3.6.2.3 Überziehungskredit · 3.6.3 Finanzinvestitionen · 3.6.4 Rating
Teilnehmerhandbuch 15.6 Seite 33
HB: 3.6.5 Steuern auf Einkommen & Ertrag · 3.6.6 Wechselkurs · 3.6.7 Dividendenzahlung
Marcs Entwurf v20: Annahmen und Berichtsauswahl1 Seiten · 2 Markierungen
DB-Rechnung mit Preisuntergrenze 2.975 €.
Entwurf Raoul Marc, v20 (02.10., 9 Folien) Seite 7
Folie 7: Großabnehmer verdrängt 5.000 Inlandsgeräte: Deckungsbeitrag −2,37 Mio. €
Business Management I (Eckardt 2010) angedockt2 Kapitel
Für das erste Buch liegen keine Fotos vor: hier die Kapitelnotizen Seite für Seite (Buchpaginierung), damit du im Buch oder PDF sofort an der richtigen Stelle bist.
Eckardt 2010, Kap. VI Rechnungswesen und Controlling S. 140–164Jahresabschluss (Bilanz, GuV, Anhang), Kostenarten-, Kostenstellen-, Kostenträgerrechnung, Kostenrechnungssysteme
  • Lernziele: externes Rechnungswesen (Jahresabschluss: Bilanz, GuV, Anhang, Lagebericht; Konzernabschluss; internationale Rechnungslegung) und internes (Kostenarten-, Kostenstellen-, Kostenträgerrechnung, Kostenrechnungssysteme).
  • S. 140–141: extern (Rechenschaft, Information; HGB, EStG/KStG, IFRS/US-GAAP; Aufwand/Ertrag) vs. intern (Dokumentation, Kontrolle, Steuerung; unternehmensspezifisch; Kosten/Leistungen; KLR, Controlling) – Abb. 115; Finanzbuchhaltung, Bestands- und Erfolgskonten, Kontenplan/-rahmen (Abb. 116).
  • S. 142–143: Auszahlung/Einzahlung (Zahlungsmittel) – Ausgabe/Einnahme (Geldvermögen inkl. Forderungen/Verbindlichkeiten) – Aufwand/Ertrag (Reinvermögen) – Kosten/Erlöse (betriebszweckbezogen); Abb. 117 Fälle (Lieferung mit Zahlungsziel: Einnahme in t1, Einzahlung in t2). → TOPSIM: 80 % der Umsätze werden in der Periode Einzahlung, 20 % bleiben Forderung (Einnahme, aber noch keine Einzahlung).
  • S. 144: Begriffe, vier Wiederholungsfragen.
  • S. 145–147: Jahresabschluss (einfacher § 242 HGB vs. erweiterter § 264 HGB mit Anhang und Lagebericht, Abb. 118); Inventar; Bilanz (Wedell 2006, S. 23), Aufbau nach § 266 HGB (Abb. 119): Aktiva nach Bindungsdauer (Anlage-, Umlaufvermögen, RAP), Passiva nach Fälligkeit (Eigenkapital: gezeichnetes Kapital, Kapital-, Gewinnrücklagen, Gewinn-/Verlustvortrag, Jahresüberschuss; Rückstellungen; Verbindlichkeiten; RAP); Mittelverwendung vs. Mittelherkunft.
  • S. 147–148: GuV (§ 275 HGB, Staffelform): Gesamtkostenverfahren (Umsatz + Bestandsveränderung − Gesamtaufwand) vs. Umsatzkostenverfahren (Umsatz − Umsatzaufwand), Abb. 120. → Der TOPSIM-Bericht zeigt beide nebeneinander.
  • S. 148–149: Anhang und Lagebericht (§§ 264, 284 ff., 289 HGB; Abb. 121); Konzernabschluss (§ 290 HGB), Bestandteile, Konsolidierung (Kapital, Schulden, Zwischenergebnis).
  • S. 150–151: Konsolidierungsarten (Voll-, Quoten-, Equity); internationale Rechnungslegung IAS/IFRS (IASB) und US-GAAP (FASB): angelsächsisch Eigenkapitalgeber-/Investorenschutz vs. deutsches HGB Gläubigerschutz. Begriffe, sechs Wiederholungsfragen, Literatur (Baetge, Coenenberg, Pellens u. a.).
  • S. 152–163 internes Rechnungswesen: KLR = Erfassung, Verteilung, Zurechnung der Kosten; Aufgaben Dokumentation, Planung/Entscheidung (Preisuntergrenze, Verfahren, Programm), Kontrolle (Plan-Ist-, Betriebs-, Zeitvergleich). Kostenarten-, -stellen-, -trägerrechnung (Abb. 122, Thommen/Achleitner 2009, S. 537). Kostenarten-Gliederung (Abb. 123, Wöhe/Döring 2008, S. 935): nach Produktionsfaktoren, Funktionen, Verrechnung (Einzel-/Gemeinkosten), Erfassung (aufwandsgleich/kalkulatorisch: Anders-, Zusatzkosten), Herkunft (primär/sekundär, BAB), Beschäftigung (fix, sprungfix/intervallfix, variabel: proportional, progressiv, degressiv, regressiv); Gesamt-, Stück-, Grenz-, Opportunitätskosten. → sprungfix: die 2,5 Mio. € Überstundenschicht, die Fixkosten je Anlage.
  • Kostenstellenrechnung: Bindeglied; Gliederung räumlich, funktional, organisatorisch; Haupt- und Hilfskostenstellen; Kostenstellenplan (Abb. 124), BAB (Abb. 125).
  • Kostenträgerrechnung (Stück-/Zeitrechnung); Verfahren: Divisionskalkulation einstufig (k = K/x, Abb. 126), zweistufig (k = Herstellkosten ÷ produzierte Menge + Vertriebskosten ÷ abgesetzte Menge, Abb. 127) – das Schema des TOPSIM-Kostenträgerberichts, mehrstufig (Abb. 128); Äquivalenzziffern (Abb. 129); Zuschlagskalkulation (Abb. 130: Material-/Fertigungseinzel- und -gemeinkosten → Herstellkosten + Verwaltungs-/Vertriebsgemeinkosten → Selbstkosten); Kuppelproduktkalkulation (Restwert-, Verteilungsmethode).
  • Kostenrechnungssysteme (Abb. 131/133): Ist-, Normal-, Plankostenrechnung; Voll- vs. Teilkostenrechnung (Vollkosten proportionalisieren Fixkosten → Fehlentscheidungen, z. B. Preiskalkulation); Deckungsbeitrag = Erlös − variable Kosten (Abb. 132, Thommen/Achleitner 2009, S. 558); einstufig (Direct Costing) vs. mehrstufig (Fixkosten stufenweise) – der TOPSIM-Bericht ist eine mehrstufige DB-Rechnung (DB I–V). Begriffe, vier Wiederholungsfragen, Literatur (Horváth 2008).
Eckardt 2010, Kap. VII Finanzierung S. 165–190Kapitalbedarf, Finanzpläne, Liquidität, Finanzkontrolle, Außen- und Innenfinanzierung
  • S. 164: Literatur/weiterführend zu Kap. VI (Küpper, Weber, Horváth, Coenenberg u. a.).
  • S. 165–169 Grundlagen: güter- und finanzwirtschaftlicher Kreislauf (Abb. 134: Finanzierung → Investition → Kapitalrückfluss → Rückzahlung/Desinvestition); finanzielle Mittel; Geldmarkt (Banken-, Unternehmensgeldmarkt; Industrie-, Konzernclearing); Kapital (Eigen- vs. Fremdkapital), Vermögen, Investition (Thommen/Achleitner 2009, S. 568 ff.; Abb. 135); Systematik (Abb. 136: Anlass, Rechtsstellung, Mittelherkunft, Fristigkeit kurz ≤ 1 J./mittel 1–5/lang > 5, Häufigkeit); Quellen (Abb. 137): Außenfinanzierung (Beteiligung, Fremdkapital) und Innenfinanzierung (Selbstfinanzierung aus Gewinnen, Rückstellungen, Abschreibungsrückflüsse, Vermögensumschichtung). Vier Wiederholungsfragen.
  • S. 170–171 Kapitalbedarf (Abb. 138/139 Fristenkongruenz, Abb. 140 Kapitalbindung) – siehe Hauptnotiz.
  • S. 172: Finanzpläne – „Aufgabe der Finanzplanung im Sinne der langfristigen Gewinnmaximierung ist die Kapitalkostenminimierung unter der Nebenbedingung, die Zahlungsfähigkeit zu wahren.“ Langfristiger Finanzplan fasst Teilpläne (Absatz, Produktion, Personal) über mehrere Jahre zusammen, Ausgangspunkt Plan-GuV, Netto-Cashflow; Abb. 141 Beispiel (Mittelzufluss, -verwendung, Überschuss/Bedarf kumuliert). → Genau das leistet das Durchspiel über acht Perioden; Marcs Rolle: Kapitalkosten minimieren unter der Nebenbedingung Zahlungsfähigkeit (Kasse ≥ 5 Mio. €).
  • S. 173–174 kurzfristige Finanzpläne, Cash Management, Abb. 142 Liquiditätsplan (siehe Hauptnotiz); Begriffe, drei Wiederholungsfragen.
  • S. 175–180 Finanzkontrolle: statisch (Zeitpunkt, Bilanz; Abb. 143 horizontale/vertikale Strukturen) – Liquiditätsstufen/-grade (Abb. 144/145), Vermögensstruktur (Abb. 146: Investitionsverhältnis UV/AV, Umlaufintensität, Anlageintensität), Kapitalstruktur (Abb. 147: Verschuldungsgrad FK/EK, Eigenkapitalquote, Fremdkapitalquote, Verschuldungskoeffizient), Anlagendeckungsgrade (Abb. 148), EK-/GK-Rentabilität (Abb. 149), ROI/DuPont (Abb. 150: ROI = Umsatzrendite × Kapitalumschlag, aufgeschlüsselt bis Herstell-, Vertriebs-, Verwaltungsaufwand und Umlauf-/Anlagevermögen); dynamisch: Cashflow aus operativer, Investitions-, Finanzierungstätigkeit; indirekte Ermittlung (Abb. 151: Jahresüberschuss + Abschreibungen ± Bestandsveränderungen ± Rückstellungsveränderungen). Begriffe (inkl. Eigenfinanzierungsgrad, Finanzierungsverhältnis, Anspannungskoeffizient), drei Wiederholungsfragen. → „Verschuldungsgrad“ ist der negative Kurstreiber; Abb. 147 liefert die Definition.
  • S. 182–183 Budgetierung (Thommen/Achleitner 2009, S. 593 f.): Budget = Ressourcen, Verantwortungsbereich, Zeitraum, Aufgaben, verbindliche Vereinbarung; Funktionen: Orientierung/Entscheidung, Integration/Koordination, Motivation, Kontrolle; Nachteile: Ressourcenverschwendung („budget wasting“), mangelnde Flexibilität, Ressortegoismus. Zwei Wiederholungsfragen.
  • S. 184–189 Außenfinanzierung: Kreditfinanzierung kurzfristig (Lieferanten-, Kunden-, Bankkredit: Kontokorrent (Kreditlinie – vergleichbar dem Überziehungskredit in TOPSIM), Lombard, Diskont, Akzept) und langfristig (Bankdarlehen, Gesellschafterdarlehen, Schuldscheindarlehen, Anleihen); Kreditsubstitute Leasing (operate/financial; Vor- und Nachteile) und Factoring (Finanzierungs-, Dienstleistungs-, Delkrederefunktion; Vor- und Nachteile); Beteiligungsfinanzierung: Funktionen des Eigenkapitals – Errichtung, Risikoabsicherung (Verluste auffangen, Sicherheit für Gläubiger), Ertrag, Gewinnverteilung, Repräsentation (Kreditwürdigkeit) → Rating; Eigenkapitalformen je Rechtsform (Abb. 152); Aktien (Nennwert/Stück, Inhaber/Namen, Stamm/Vorzug mit Rechten der Aktionäre: Gewinnanteil, Liquidationserlös, Information in der HV, Stimmrecht, Bezugsrecht); Kapitalerhöhung (ordentlich, bedingt, genehmigt, aus Gesellschaftsmitteln). Innenfinanzierung (vier Wege). Begriffe, fünf Wiederholungsfragen.

Theorie zu dieser Folie

Externes Rechnungswesen: Bilanz, GuV, Liquidität und Cashflow5 Karten

Einzahlung, Einnahme, Ertrag, Erlös: vier Begriffspaare

Das Rechnungswesen unterscheidet vier Paare, die jeweils eine andere Größe messen. Auszahlung und Einzahlung verändern den Zahlungsmittelbestand, Ausgabe und Einnahme das Geldvermögen (also auch Forderungen und Verbindlichkeiten), Aufwand und Ertrag das Reinvermögen und damit den Erfolg, Kosten und Erlöse den betriebsbezogenen Werteverzehr und -zuwachs für die interne Steuerung. Eine Lieferung auf Ziel zeigt den Unterschied: Einnahme und Ertrag entstehen mit der Lieferung, die Einzahlung erst bei Zahlung. Das externe Rechnungswesen arbeitet mit Aufwand und Ertrag nach HGB, das interne mit Kosten und Leistungen.

COPYFIX: In TOPSIM erzeugt die Zahlungsregel genau diesen Unterschied: 80 % des Umsatzes sind Einzahlung der Periode, 20 % bleiben Forderung. P0: Umsatz 129,00 Mio. €, davon 103,20 eingezahlt, Forderung 25,80, dazu 17,84 aus der Vorperiode. Abschreibungen (7,15) und Zuführung zu den Pensionsrückstellungen (1,87) sind Aufwand ohne Auszahlung, deshalb weichen Gewinn und Kasse voneinander ab.
Prüferfrage: Warum ist Ihr Überschuss nicht gleich der Veränderung Ihrer Kasse?

Weil der Überschuss Erfolg misst und die Kasse Zahlungen. In P0 steht dem Überschuss von 4,27 Mio. € nur eine Kassenveränderung von +0,35 gegenüber (0,50 auf 0,85). Abschreibungen (7,15) und Pensionszuführung (1,87) sind Aufwand ohne Auszahlung; dagegen fließen die Nettotilgung von 13,00, die Dividende von 1,00 und 1,50 für Umweltanlagen ab, ohne den Überschuss zu mindern. Außerdem kommen 20 % des Umsatzes erst in der Folgeperiode. Deshalb steuern wir die Liquidität über die Liquiditätsrechnung, nicht über die GuV.

Bilanz: Mittelverwendung, Mittelherkunft und Fremdkapitalquote

Die Bilanz ist eine Momentaufnahme zum Periodenende. Die Aktivseite zeigt die Mittelverwendung nach Bindungsdauer (Anlage- und Umlaufvermögen), die Passivseite die Mittelherkunft nach Fälligkeit (Eigenkapital, Rückstellungen, Verbindlichkeiten); beide Seiten sind gleich groß. Das Eigenkapital besteht aus gezeichnetem Kapital, Rücklagen, Gewinnvortrag und Jahresüberschuss. Pensionsrückstellungen wachsen jede Periode um 5 % der Lohnsumme ohne Auszahlung und zählen zum Fremdkapital. TOPSIM definiert die Fremdkapitalquote als Pensionsrückstellungen plus Verbindlichkeiten geteilt durch die Bilanzsumme; die Berichtszeile „Fremdkapital“ zeigt nur die Kredite.

Fremdkapitalquote = (Pensionsrückstellungen + Verbindlichkeiten) ÷ Bilanzsumme × 100
COPYFIX: P0: Bilanzsumme 72,15 Mio. €. Aktiva: Anlagevermögen 27,35, Umlaufvermögen 44,80 (Material 7,91, Fertigerzeugnisse 10,23, Forderungen 25,80, Kasse 0,85). Passiva: Eigenkapital 31,27, Pensionsrückstellungen 13,87, Verbindlichkeiten 27,00, also Fremdkapitalquote 40,87 ÷ 72,15 = 56,65 %. Im Plan sinkt sie auf 54,6 % in P1 und 38,6 % in P4; Ziel Z3 ist ≤ 40 % ab P5 (Plan 35,7 %).
Quelle: WB S. 82–88 (Abb. 16, 19); E10 S. 145–147 (Abb. 119), 177 (Abb. 147); HGB § 266 Probe S. 2: Fremdkapitalquote 52,36 % U1 S. 16: Bilanzsumme 77,80 Mio. €
Prüferfrage: Welche Positionen der Bilanz treiben Ihre Fremdkapitalquote, und was ändern Sie?

Zwei Posten: die kurzfristigen Kredite (27,00 Mio. € in P0) und die Pensionsrückstellungen (13,87), die jede Periode von selbst wachsen. In P0 ergibt das 40,87 ÷ 72,15 = 56,65 %. Wir senken die Quote über Eigenkapitalaufbau durch einbehaltene Gewinne und über Kredit nur nach Bedarf: kurzfristig 25 in P1, langfristig 20 in P2 für Typ C. Der Plan erreicht 38,6 % in P4 und 35,7 % in P5, deshalb gilt Z3 ab P5.

GuV nach Gesamt- und Umsatzkostenverfahren, Ergebnisverwendung

Die GuV zeigt den Periodenerfolg als Erträge minus Aufwendungen. Das Gesamtkostenverfahren (§ 275 Abs. 2 HGB) beginnt mit dem Umsatz, korrigiert um die Bestandsveränderung der Fertigerzeugnisse, und zieht alle Aufwandsarten ab; es zeigt, welche Kosten entstanden sind. Das Umsatzkostenverfahren (Abs. 3) zieht von den Umsatzerlösen die Herstellkosten des Umsatzes sowie Forschung, Vertrieb und Verwaltung ab und zeigt, wofür die Kosten entstanden sind. Beide führen zum selben Betriebsergebnis. Eine Bestandsminderung senkt den Gewinn im Gesamtkostenverfahren, eine Bestandserhöhung hebt ihn (das Workbook erklärt das auf S. 90 falsch herum). Die Ergebnisverwendung rechnet den Gewinnvortrag fort: Vortrag der Vorperiode minus Dividende plus Überschuss.

Betriebsergebnis = Umsatz − Herstellkosten des Umsatzes − F&E − Vertrieb − Verwaltung
COPYFIX: P0 im Gesamtkostenverfahren: Umsatz 129,00 − Bestandsminderung 5,93 − Material 23,09 − Personal 56,15 − Abschreibungen 7,15 − sonstiger Aufwand 26,75 = Betriebsergebnis 9,93; im Umsatzkostenverfahren 129,00 − 88,02 − 5,77 − 15,60 − 9,68 = 9,93. Dann ergeben Zinsen von 2,16 (8 % auf 27) einen Gewinn vor Steuern von 7,77, Steuern 3,50 (45 %) und den Überschuss 4,27. Ergebnisverwendung P0: Vortrag 3,00 − Dividende 1,00 + Überschuss 4,27 = 6,27, zugleich die Dividendengrenze für P1.
Quelle: WB S. 82–84, 89–93 (Abb. 17, 20–23); E10 S. 147–148 (Abb. 120); HGB § 275 Probe S. 15: Betriebsergebnis 9,04 Mio. € Probe S. 15: Periodenüberschuss 4,13 Mio. €
Prüferfrage: Warum hat Ihre GuV in P0 eine Bestandsminderung, und wie wirkt sie auf das Ergebnis?

Wir haben in P0 mehr verkauft (43.000) als gefertigt (40.000), das Lager sank von 8.000 auf 5.000 Geräte. Der Wert der abgebauten Geräte, 5,93 Mio. €, steht als Bestandsminderung in der GuV und senkt im Gesamtkostenverfahren den Gewinn, weil die verkauften Geräte Kosten früherer Fertigung tragen. Im Umsatzkostenverfahren steckt derselbe Effekt in den Herstellkosten des Umsatzes. Beide Verfahren ergeben für uns 9,93 Mio. € Betriebsergebnis.

Liquiditätsrechnung: Einzahlungen, Auszahlungen und Mindestkasse

Die Liquiditätsrechnung folgt dem Geld: Kassenanfang plus Einzahlungen minus Auszahlungen ergibt den Kassenendbestand, der in der Bilanz steht. Einzahlungen stammen aus dem Umsatz der Periode (80 %) und der Vorperiode (20 %), aus Krediten, Wertpapieren und Desinvestitionen; Großabnehmer und Ausschreibung zahlen zu 100 % in der Lieferperiode. Auszahlungen sind der Einkauf (sofort zu 100 %), Personal ohne Pensionsrückstellungen, sonstige Aufwendungen, Kredittilgung, Zinsen, Anlagenkauf, Dividende und Steuern. Fällt die Kasse unter 0,1 Mio. €, gleicht ein Überziehungskredit zu 13 % automatisch aus. Zahlungsunfähigkeit führt in TOPSIM nicht zur Insolvenz, kostet aber über Zins und Rating.

Kassenende = Kassenanfang + Einzahlungen − Auszahlungen
COPYFIX: P0: Anfang 0,50 + Einzahlungen 148,04 (darunter Kredit 27,00) − Auszahlungen 147,69 (Einkauf 18,50, Personal 54,28, sonstige 26,75, Tilgung 40,00, Zinsen 2,16, Steuern 3,50 u. a.) = Kasse 0,85. Probe: Kasse nur 3,54 trotz Kredit 22, weil 4.840 Geräte unverkauft blieben und das Materiallager 5,55 band. Plan P1: Kredit 25 für den Einkauf von 28,0 Mio. €, Kasse im Modell 8,55 (Ziel M8 ≥ 5).
Prüferfrage: Wie stellen Sie sicher, dass die Kasse nie unter Ihre Untergrenze fällt?

Wir rechnen die Liquiditätsrechnung vor der Eingabe durch. In P1 braucht der Einkauf von 70.000 Einheiten 28,0 Mio. € sofort; mit Kredit 22 fiele die Kasse auf rund 4,9, mit 25 liegt sie im Modell bei 8,55 Mio. €. So bleibt der Puffer über unserer Untergrenze von 5 Mio. €, und der Überziehungskredit zu 13 % springt nicht ein. Aus der Probe wissen wir außerdem: Unverkaufte Geräte binden Kasse, deshalb planen wir den Kredit nicht knapper.

Cashflow: traditionell, operativ und Free Cashflow

Das Cashflow Statement führt vom Überschuss zur Kassenveränderung in drei Blöcken. Der traditionelle Cashflow ist Überschuss plus Abschreibungen plus Zuführung zu den Pensionsrückstellungen, also der Überschuss ohne nicht zahlungswirksamen Aufwand. Der operative Cashflow berücksichtigt zusätzlich die Veränderung von Material, Fertigerzeugnissen und Forderungen: Ein Abbau erhöht ihn, ein Aufbau senkt ihn. Der Free Cashflow ist operativer Cashflow plus Investitionen (negativ) und enthält keine Finanzierungsvorgänge; Kredite, Wertpapiere und Dividende stehen im Finanzierungsblock. Der operative Cashflow geht mit 25 % in die Planungsqualität ein, der Free Cashflow je Finanzschulden ins Rating.

operativer Cashflow = Überschuss + Abschreibungen + Pensionszuführung ± Veränderung von Material, Fertigerzeugnissen und Forderungen
COPYFIX: P0: 4,27 + 7,15 + 1,87 = 13,30 traditionell; dazu Abbau Material 4,59 und Fertigerzeugnisse 5,93 sowie Aufbau Forderungen −7,96 ergeben 15,85 operativ; Investitionen −1,50 führen zu Free Cashflow 14,35, Finanzierung −14,00 zur Kassenveränderung +0,35. Probe: operativer Cashflow nur 8,69 gegen Plan 18,25, weil das Materiallager 5,55 band und Geräte liegen blieben. Das Cashflow Statement trägt im Probe-Sammelbericht die Nummer TNB 14, im U1-Sammelbericht TNB 13.
Prüferfrage: Warum liegt Ihr operativer Cashflow in der Probe bei 8,69 statt bei den geplanten 18,25 Mio. €?

Der Plan unterstellte, dass alle 45.740 Geräte verkauft werden und das Lager abgebaut wird. Tatsächlich blieb die Nachfrage mit 39.667 unter unserer Fertigung, 4.840 Geräte lagen im Lager, und der Einkauf von 53.000 Einheiten ließ das Materiallager wachsen (−5,55 Mio. € im Cashflow). Lageraufbau senkt den operativen Cashflow, Lagerabbau erhöht ihn. Für P1 setzen wir den Planwert deshalb auf 10 Mio. €, mit Abbau der 5.000 Altgeräte und Materialaufbau durch 70.000 Einheiten.

Finanzierung: Kredite, Rating, Kapitalstruktur, Dividende und Kurs6 Karten

Kredite, Fristenkongruenz und der Maßstab Kapitalkostenminimierung

Fremdkapital wird nach der Frist unterschieden: kurzfristig bis ein Jahr, mittelfristig bis fünf Jahre, langfristig darüber (E10 Abb. 136). Die goldene Bilanzregel verlangt Fristenkongruenz: Anlagevermögen langfristig, Umlaufvermögen kurzfristig finanzieren. TOPSIM kennt drei Kreditarten: den kurzfristigen Kredit (eine Periode, automatische Tilgung, Basiszins 8 %), den langfristigen (zehn Perioden, nicht vorzeitig tilgbar, Zins bei Aufnahme fixiert, Basis 7 %) und den Überziehungskredit (13 %, nur bis zur Mindestkasse von 0,1 Mio. €). Das Rating der Vorperiode verschiebt den Zins neuer Kredite um −4 bis +5 Punkte. Eckardts Maßstab der Finanzplanung lautet: Kapitalkosten minimieren unter der Nebenbedingung, die Zahlungsfähigkeit zu wahren (S. 172).

COPYFIX: Plan: kurzfristiger Kredit 25 Mio. € nur in P1 (Bedarf: Einkauf 28,0), langfristig 20 Mio. € in P2 für Typ C, zehn Perioden, Zins 6 % (1,20 Mio. € je Periode); Typ A in P4 kommt aus der Kasse. P0 zahlte 8 % auf 27 Mio. € (2,16), in P1 gilt 7 % (BBB −1 Punkt). Frage 6 beurteilt U1: Der Kredit von 27 Mio. € wahrte die Zahlungsfähigkeit, minimierte aber nicht die Kapitalkosten (1,89 Mio. € Zins bei 26,12 Mio. € Kasse); der volle Verzicht ließ nur 0,16 Mio. € Kasse, und rund 5 Mio. € hätten gereicht.
Prüferfrage: Brauchen Sie den kurzfristigen Kredit von 25 Mio. €, und warum nicht weniger?

Ja, aus Bedarf: In P1 kaufen wir 70.000 Einheiten Einsatzstoffe für 28,0 Mio. €, die sofort zu zahlen sind. Mit 22 Mio. € Kredit fiele die Kasse auf rund 4,9 Mio. €, unter unsere Untergrenze von 5. Mit 25 liegt sie im Modell bei 8,55 Mio. €; mehr kostete nur Zinsen. Der Kredit ist kurzfristig, weil er Umlaufvermögen (Material) finanziert. Langfristig finanzieren wir nur Anlagen: Typ C mit 20 Mio. € in P2.

Rating und Zinsen: wie Bonität die Kapitalkosten bestimmt

Ein Rating verdichtet das Ausfallrisiko in eine Bonitätsklasse und bestimmt die Kreditkonditionen; im Bankensystem hängen daran auch Eigenkapitalanforderungen (Basel II). In TOPSIM verschiebt das Rating der Vorperiode den Basiszins aller neuen Kredite: AAA −4, AA −3, A −2, BBB −1, BB ±0, B +1, CCC +2, CC +3, C +4, D +5 Prozentpunkte; bestehende langfristige Kredite behalten ihren Satz. Das Handbuch nennt neun Einflussgrößen: Eigenkapital und Eigenkapitalquote, Free Cashflow je Finanzschulden, Kundenzufriedenheit, Periodenüberschuss, Planungsqualität, Produktivität und Produktqualität, dazu wirkt der Überziehungskredit negativ. Ein gutes Rating senkt damit die Zinsen und stützt über den Überschuss den Kurs.

COPYFIX: COPYFIX startet mit BBB, also −1 Punkt: kurzfristig 7 % statt 8 % in P1. Die Probe bestätigte BBB und brachte für P2 erneut −1 Punkt Fremdkapitalzins. Im Plan steigt das Rating auf A in P2, AA in P4 und AAA ab P5 (Modellnäherung); U1 stieg real in P2 von BBB auf A, nachdem es den Kredit von 27 Mio. € getilgt hatte.
Quelle: HB 3.6.4; E10 S. 186 (Repräsentationsfunktion des Eigenkapitals); Modigliani/Miller 1958, Basel Committee 2004 HB S. 31: 3.6.4 Rating HB S. 32: Rating BBB
Prüferfrage: Wie beeinflussen Sie Ihr Rating, und was ist es Ihnen wert?

Wir beeinflussen es über die Faktoren des Handbuchs: kein Überziehungskredit, wachsendes Eigenkapital durch einbehaltene Gewinne, wenig Finanzschulden, hohe Zufriedenheit und Planungsqualität. Wert hat es über den Zins: Jeder Ratingschritt verschiebt den Basiszins um einen Prozentpunkt, bei einem neuen Kredit von 20 Mio. € sind das 0,2 Mio. € je Periode. Der Plan sieht A ab P2 vor; ob BBB hält oder steigt, wissen wir erst nach dem Bericht von P1.

Kapitalstruktur und Leverage-Effekt: Verschuldung hebt die Rendite und schadet dem Kurs

Die Kapitalstruktur zeigt das Verhältnis von Eigen- zu Fremdkapital (Eigenkapitalquote, Fremdkapitalquote, Verschuldungsgrad). Der Leverage-Effekt besagt: Liegt die Gesamtkapitalrendite über dem Fremdkapitalzins, steigert jeder zusätzliche Kredit die Eigenkapitalrendite; liegt sie darunter, sinkt sie. Dem steht das Risiko gegenüber: Je höher die Verschuldung, desto stärker schwanken Eigenkapitalrendite und Zinslast, und Gläubiger verlangen mehr. Modigliani und Miller zeigen, dass die Struktur unter idealen Bedingungen den Unternehmenswert nicht verändert; TOPSIM weicht davon ab, weil die Fremdkapitalquote der einzige negative Kurstreiber ist. Wer Rendite und Kurs zugleich will, nutzt Kredit nur für Investitionen mit Rendite über dem Zins und baut danach Eigenkapital auf.

Leverage: Eigenkapitalrendite = Gesamtkapitalrendite + (Gesamtkapitalrendite − Fremdkapitalzins) × Fremdkapital ÷ Eigenkapital
COPYFIX: P0: Das Betriebsergebnis 9,93 auf Gesamtkapital 72,15 Mio. € ergibt 13,8 % vor Zinsen und Steuern, der Kreditzins liegt bei 8 % (7 % in P1), der Hebel wirkt also positiv; die Eigenkapitalrendite beträgt 15,27 %. Fremdkapitalquote 56,65 %, Verschuldungsgrad 1,31 (40,87 ÷ 31,27). Plan: Die Quote fällt von 54,6 % (P1) auf 38,6 % (P4) und 35,7 % (P5), die Eigenkapitalrendite steigt auf 36,3 % in P3; Ziel Z3 ist ≤ 40 % ab P5.
Quelle: E10 S. 177 (Abb. 147), 178 (Abb. 149); HB 3.6.8; Modigliani/Miller 1958 HB S. 34: Einflussgrößen auf den Aktienkurs
Prüferfrage: Warum wollen Sie die Fremdkapitalquote senken, wenn Fremdkapital die Eigenkapitalrendite hebt?

Der Hebel wirkt, solange die Rendite auf das Gesamtkapital über dem Zins liegt, in P0 13,8 % gegen 8 %. Aber die Fremdkapitalquote ist der einzige negative Kurstreiber, und der Kurs ist unser Spitzenziel. Deshalb nutzen wir Kredit nur dort, wo er Rendite bringt: kurzfristig für den Staffeleinkauf in P1, langfristig 20 Mio. € für Typ C in P2. Danach bauen wir Eigenkapital auf; die Quote soll in P4 auf 38,6 % und ab P5 unter 40 % fallen.

Dividende und Gewinnverwendung: Kurstreiber mit Preis

Die Dividende ist der Teil des Gewinns, der an die Aktionäre geht; der Rest bleibt als Gewinnvortrag im Unternehmen (Selbstfinanzierung, E10 S. 189). Stammaktionäre haben ein Recht auf Gewinnanteil (S. 188). In TOPSIM entscheidet der Vorstand, die Obergrenze ist der kumulierte Gewinnvortrag der Vorperiode. Die Dividende hebt den Aktienkurs (Periodendividende und kumulierte Dividende), senkt aber Eigenkapital und Kasse, die selbst Kurs- und Ratingtreiber sind; fehlt die Liquidität, wird sie über Kredit finanziert und schadet dem Rating. Eine stetige Ausschüttung stützt die kumulierte Dividende, Kürzungen wirken doppelt.

COPYFIX: P0 schüttete 1,0 Mio. € aus; der Gewinnvortrag nach P0 beträgt 6,27 Mio. € (2,00 + 4,27) und ist die TOPSIM-Grenze für P1. Unsere Leitlinie ist strenger: höchstens 60 % des Vorjahresüberschusses (0,6 × 4,27 = 2,56) und nie kreditfinanziert; P1 plant 1,0. Plan: 1,0 · 1,0 · 1,2 · 3,0 · 10,5 · 12,0 · 12,0 · 12,0 Mio. € in P1 bis P8, jeweils unter 60 % des Vorjahresüberschusses.
Prüferfrage: Warum schütten Sie Dividende aus, obwohl Sie Kapital für Investitionen brauchen?

Weil die Dividende den Aktienkurs direkt stützt, in der Periode und kumuliert. Solange wir investieren, halten wir sie klein: 1,0 Mio. € in P1 und P2, 1,2 in P3 und 3,0 in P4, weit unter der Grenze von 60 % des Vorjahresüberschusses. Erst mit den Überschüssen ab P4 (19,77 Mio. € im Plan) steigt sie auf 10,5 in P5 und 12,0 Mio. € ab P6. Ausgeschüttet wird nur, was Kasse und Eigenkapital tragen, nie mit Kredit, weil das Rating leidet.

Aktienkurs, Unternehmenswert und Shareholder Earnings

Der Aktienkurs spiegelt in TOPSIM den Unternehmenswert (500.000 Aktien) und entscheidet über den Spielerfolg: Nach dem Rang in Periode 8 gibt es bis zu 6 von 10 Punkten. Das Handbuch nennt elf Treiber: Eigenkapital, Jahresüberschuss, Dividende der Periode und kumuliert, Umsatzrendite, Bekanntheit, Umsatz, Planungsqualität, Kundenzufriedenheit, Produktqualität gesamt und als einzigen negativen die Fremdkapitalquote. Die Eingangspräsentation nennt zusätzlich unter anderem kumulierte Marketing- und Technologieausgaben, den Umweltindex und die Gesamtproduktivität. Aus Aktionärssicht zählen Dividenden und Kurssteigerung zusammen als Shareholder Earnings. Wertorientierte Führung (Rappaport) misst den Erfolg an der Wertschaffung für Eigentümer; der Market Value Added weist hier den Unternehmenswert über dem Eigenkapital aus.

Unternehmenswert = Kurs × 500.000 Aktien; Shareholder Earnings = gezahlte Dividenden + Kurssteigerung
COPYFIX: P0: Kurs 196,91 € (Unternehmenswert 98,45 Mio. €, Market Value Added 67,18); Probe 202,46 € (+2,8 %), obwohl Zufriedenheit und Planungsqualität sanken. Plan: 210 € in P1, 377 € in P4 und 700 € in P8, in den acht Umfeldszenarien 611–704 € in P8 und 331–382 € in P4. Ziel Z1 ist ≥ 400 € in P8 und Rang 1 von 7, Zwischenmarke ≥ 250 € in P4; der Abschlag auf das Modell beträgt mindestens 30 %.
Prüferfrage: Welche Treiber des Aktienkurses beeinflussen Sie, und welcher wirkt gegen Sie?

Wir beeinflussen fast alle: Überschuss und Eigenkapital über Absatz und Kosten, Dividende über die Finanzplanung, Bekanntheit über Werbung und CI, Zufriedenheit über Preis und Lieferfähigkeit, Planungsqualität über die Planwerte, Produktqualität über F&E. Gegen uns wirkt die Fremdkapitalquote, deshalb Kredit nach Bedarf. Der Plan führt von 196,91 € in P0 über 377 € in P4 auf 700 € in P8, in den acht Szenarien auf 611 bis 704 €; unser Ziel mit Abschlag lautet mindestens 400 €.

Planungsqualität: Planwerte, Abweichung und Prognosegüte

Die Planungsqualität misst, wie genau die eigenen Planwerte getroffen werden: 50 % Absatz, 25 % Eigenkapitalrendite, 25 % operativer Cashflow. Der Absatz geht als relative Abweichung ein, Eigenkapitalrendite und Cashflow als absolute Abweichung in Prozentpunkten bzw. Mio. €; das ist ein gemischter, gewichteter Fehlerindex, dessen Umrechnung in Punkte das Handbuch nicht offenlegt. Jede Abweichung senkt den Index, auch eine positive Überraschung. Die Planungsqualität ist Kurstreiber und Ratingfaktor und kostet nichts. Gute Planwerte entstehen durch Prämissenkontrolle: aus dem Modelllauf ableiten und nach jeder Entscheidungsänderung neu rechnen.

Planungsqualität = 0,5 × Punkte Absatz + 0,25 × Punkte Eigenkapitalrendite + 0,25 × Punkte operativer Cashflow
COPYFIX: P0: 99,78 (Absatz 100,00, Eigenkapitalrendite 99,27, Cashflow 99,85). Probe: 86,19 (Absatz 87,2, Rendite 89,0, Cashflow 81,3), weil alle drei Planwerte zu hoch lagen: Absatz 45.740 statt 40.900, Eigenkapitalrendite 21,94 % statt 13,20 %, Cashflow 18,25 statt 8,69. Für P1 gelten 46.500 Stück, 16 % und 10 Mio. €; Ziel Z4 ist ≥ 95, U1 erreichte in P1 90,68 und in P2 94,42.
Quelle: HB 3.6.4, 3.6.8; Bericht TNB 17; E10 S. 41–43, 50 (Abb. 50); Hyndman/Koehler 2006 Probe S. 22: Planungsqualität 86,19 (TNB 17 Unternehmenskennzahlen) U1 S. 2: Planungsqualität 90,68
Prüferfrage: Wie gut planen Sie, und wie leiten Sie Ihre Planwerte ab?

In der Probe erreichten wir 86,19 statt der geforderten 95, weil alle drei Planwerte zu optimistisch waren. Aus der Prämissenkontrolle folgt: Der Absatz ist die Nachfrage aus der Marktforschung, begrenzt durch die lieferbare Menge; die Eigenkapitalrendite ist der geplante Überschuss durch das Eigenkapital der Vorperiode; der operative Cashflow berücksichtigt Lagerabbau und Materialaufbau. Das ergibt für P1 46.500 Geräte, 16 % und 10 Mio. €. Nach dem Modelllauf ändern wir nichts mehr.

Die wichtigsten Fragen zu dieser Folie (Priorität A, 7 von 16)

Prio A Ihre Spalte „Veränderungen“ rechnet nicht auf: +0,50 − 27,00 − 1,89 − 0,34 ergibt −28,73, nicht −24,27.
Auf der Folie stehen die Veränderungen der Positionen; sinkende Auszahlungen erhöhen die Kasse: +0,50 − 27,00 + 1,89 + 0,34 = −24,27.

Auf der Folie stehen die Veränderungen der Positionen mit ihrem eigenen Vorzeichen: Zinsen −1,89 und operative Auszahlungen −0,34 sind sinkende Auszahlungen. Für die Kasse wirken sie positiv, denn wer weniger auszahlt, behält mehr. Richtig ist: +0,50 − 27,00 + 1,89 + 0,34 = −24,27, also Kasse 26,12 − 24,27 = 1,85. Die Folie vermischt zwei Vorzeichenlogiken; summiert man die Spalte wörtlich, ergibt sich −28,73 und eine negative Kasse von −2,61, die es nicht gibt. Wir erklären das mündlich und beschriften die Spalte künftig getrennt als Veränderung der Position und Wirkung auf die Kasse.

Prio A Was steckt in „Operative Auszahlungen 29,53“, und warum lässt sich die Kasse aus Ihrer Tabelle nicht nachrechnen?
Nur sonstige Aufwendungen (25,68) plus Steuern (3,85); Material und Personal stehen in eigenen Zeilen und fehlen; die Tabelle zeigt nur sich ändernde Zeilen.

In TNB12 sind das nur die sonstigen Aufwendungen plus die Steuern: 29,53 minus Steuern 3,85 (Folie 8) gleich 25,68. Die Bezeichnung „operative“ ist zu weit: Einkauf und Personal stehen im Bericht in eigenen Zeilen und fehlen auf der Folie, ebenso die Rückzahlung des Altkredits von 27,00, Umweltanlagen, Dividende und die Einzahlungen der Vorperiode. Die Tabelle zeigt nur Positionen, die sich ändern, deshalb lässt sich die Kasse daraus nicht nachrechnen. Mit G und K: sonstige Aufwendungen 25,55 (Transport 0,125 entfällt) plus Steuern 3,64 gleich 29,19, Veränderung −0,34 (Transport −0,125 und Steuern −0,215). Die Kasse folgt aus dem vollständigen Bericht, nicht aus fünf Zeilen.

Prio A Zerlegen Sie die Kassenveränderung in Großabnehmer (G) und Kreditverzicht (K).
Kasse 26,12 + 1,69 (G) − 25,96 (K) = 1,85; G: +0,50, +0,125, +1,07 Steuer; K: −27,00, +1,89, −0,85 Steuer.

Kasse 26,12 plus 1,69 (G) minus 25,96 (K) gleich 1,85. G: +0,50 höhere Einzahlung, weil der Großabnehmer sofort zahlt (HB 3.6.1), +0,125 weniger Transport (5.000 × 25 €) und +1,07 gesparte Steuer (2,375 × 45 %): zusammen 1,69. K: −27,00 fehlende Krediteinzahlung, +1,89 gesparte Zinsen, −0,85 Mehrsteuer auf den höheren Gewinn (1,89 × 45 %): zusammen −25,96. Die Rückzahlung des Altkredits bleibt (HB 3.6.2.1). Einzeln: nur G 27,81, nur K 0,16. Nebenwirkung: G hilft der Kasse nur scheinbar, denn 1,07 sind Steuerersparnis aus weniger Gewinn; K hilft der Verschuldung, kostet aber den Puffer.

Prio A Warum sinkt die Kasse um 24,27 Mio. € und nicht um die 27 Mio. € Kredit?
Gegenposten 2,73: +0,50 Einzahlung, +1,89 Zinsen, +0,34 Transport und Steuern; 27,00 − 2,73 = 24,27.

Weil Gegenposten von 2,73 Mio. € wirken: +0,50 höhere Einzahlung (Großabnehmer zahlt sofort), +1,89 gesparte Zinsen und +0,34 weniger Auszahlungen für Transport (0,125) und Steuern (netto 0,215). 27,00 minus 2,73 gleich 24,27; Kasse also 26,12 − 24,27 = 1,85. Der Kreditverzicht streicht nur die Neuaufnahme von 27,00; die fällige Rückzahlung des Altkredits ändert sich nicht. Die Gegenposten mischen echte Ersparnis (Zinsen 1,89, Transport 0,125), Steuereffekte (K erhöht die Steuer um 1,89 × 45 %, G senkt sie) und einen Zeiteffekt: Der Großabnehmer zahlt sofort. Konsequenz: Die Kasse bricht fast um den vollen Kredit ein.

Prio A Warum bekommt das Inland nur 40.000 Stück, und woher wissen Sie, dass U1 ausverkauft war?
Lieferpriorität: Großabnehmer vor Inland; U1 hatte 40.000 Fertigung plus 5.000 Lager gleich 45.000 und verkaufte alle, Lager 0.

Die Lieferung folgt Prioritäten: erstens Ausschreibung aus der Vorperiode, zweitens Großabnehmer, drittens Facheinzelhandel Inland (HB 3.1.7). U1 hatte 45.000 Geräte (Fertigung 40.000 plus Lager 5.000) und verkaufte alle: Lagerendbestand 0 (TNB5). Der Großabnehmer wirkt nicht auf die Nachfrage des Facheinzelhandels (HB 3.1.6.1), nimmt aber 5.000 vorab; das Inland bekommt den Rest, 40.000. Die Nachfrage von 45.000 bleibt, 5.000 sind unbefriedigt. Konsequenz: Jedes Großabnehmer-Gerät ersetzt ein Inlandsgerät. Wäre Lager übrig geblieben, hätte der Großabnehmer daraus zusätzlich beliefert werden können, und die Rechnung sähe anders aus.

Prio A Warum haben Sie nicht einfach mehr produziert, statt Inlandskunden zu verdrängen?
Die Aufgabe erlaubt nur zwei Änderungen; mehr Fertigung wäre eine dritte und bräuchte Kapazität (Überstunden bis +10 %, 2,5 Mio. € sprungfix).

Die Aufgabe erlaubt, nur die zwei genannten Entscheidungen zu ändern; mehr Fertigung wäre eine dritte. Außerdem war U1 ausgelastet: Mehr Fertigung braucht Anlagen- und Personalkapazität, darüber hinaus Überstunden bis plus 10 % (HB 3.4.2.5): 2,5 Mio. € sprungfix plus 25 % Lohnzuschlag. Mit Zusatzfertigung würde sich der Großabnehmer lohnen, solange ein Zusatzgerät weniger als 2.500 € kostet; das ist unser Urteil, ohne es in der Aufgabe zu rechnen. Ohne diese Option verdrängt der Großabnehmer zwingend Inlandsabsatz. Konsequenz für COPYFIX: Vor jedem Zusatzauftrag prüft die Fertigung, ob Kapazität frei ist.

Prio A Warum rechnen Sie mit 7 % Zinsen? Das Handbuch nennt 8 %.
Basissatz 8 % in P0, BBB senkt ihn um 1 Punkt: U1 zahlt 1,89 auf 27 (7 %), COPYFIX zahlte in P0 8 %.

8,0 % ist der Basissatz des kurzfristigen Kredits in P0 bis zur Höhe des Eigenkapitals (HB 3.6.2.1); das Rating der Vorperiode verändert ihn in der Folgeperiode, BBB um minus einen Prozentpunkt (HB 3.6.4). U1 zahlt in P1 1,89 auf 27 Mio. €, also 7 %; COPYFIX zahlte in P0 2,16 auf 27, also 8 %. Für die Rechnung gilt der gezahlte Betrag. Die Zinsersparnis bei K ist 27,00 × 7 % gleich 1,89. Für COPYFIX in P1 rechnen wir ebenfalls mit 7 %: 25 Mio. € ergeben 1,75 Mio. € Zinsen; der langfristige Kredit hat 7 % Basis, bei Aufnahme fixiert, im Plan 1,20 Mio. € je Periode ab P2.

Eigene Notizen zu Folie 6

F7

Folie 7: Szenario Frage 6: TNB 2 Marktforschungsbericht

Fragestellung 6 · 9 Zahlen · 13 Fragen
Folie 7
Antippen öffnet die Folie mit Markierungen im Viewer.
Workbook: Kap. IV Berichte, S. 79–117; Wissenscheck S. 6–23Eckardt 2010: Kap. VI Rechnungswesen S. 140–164; Kap. VII Finanzierung S. 165–190Handbuch: 3.1.6.1 Großabnehmer; 3.1.7 Lieferunfähigkeit; 3.6.1 Zahlungsverhalten; 3.6.2 Kredite; 3.6.5 SteuernTheorie: Marketing: Preis, Werbung, Zufriedenheit und Absatzkanäle
Jede Zahl erklärt

Fragestellung 6: Was wäre gewesen, wenn …

Beispielsimulation U1, Periode 1: Angenommen, U1 hätte das Großabnehmerangebot (5.000 Stück zu 2.500 €) angenommen und keinen kurzfristigen Kredit aufgenommen. Effekte analysieren, beurteilen, ob eine oder beide Veränderungen sinnvoll waren. Vier Berichte wählen und begründen, Veränderungen präzise schätzen und darstellen, Gründe erläutern. Höchstens drei Charts. Keine weiteren Entscheidungen ändern.

Workbook: S. 79–117: Berichte verstehen (extern S. 81–101, intern S. 102–117); S. 118 ff. Übungstest 1 als Vorbild; Quiz ab S. 6. WB S. 45

Was Eckardt hören will: Keine langen Romane: Bericht ins Chart, markieren, was sich in welche Richtung und welchem Ausmaß ändert; der Effekt ist größer, als man denkt; derselbe Fragetyp kommt im Zwischentest. Input S. 10

Was draufsteht

Drei Tabellen: Ist (U1 45.000 Geräte, 135 Mio. €, 10 %), Was-wäre-wenn (U1 40.000, 120 Mio. €, 8,89 %; U2–U10 45.556, 136,668, 10,12 %; Großabnehmermarkt U1 5.000 zu 2.500 € = 12,5 Mio. €), Veränderung (U1 −5.000, „−15.000“, −1,11; U2–U10 +556, +1,668, +0,12).

Was Eckardt prüft

Zeigt der Bericht die Veränderung, die die Gruppe behauptet? Eckardt kennt Handbuch 3.1.7 und die Beispielsimulation mit zehn Unternehmen.

Gut so

  • Der Verdrängungseffekt ist der richtige Gedanke: Der Großabnehmer nimmt Inlandsgeräte weg, die an die Konkurrenz gehen.

Jede Zahl erklärt 8 auf der Folie · 1 mündlich dazu

Zahl auf der Folie antippen oder einen Chip wählen. Jede Karte sagt: was ist das, woher kommt sie, wie ist sie gerechnet, was sagt sie, was heißt das für uns, warum so – und der Satz, mit dem du sie in der Sitzung sagst. Graue Chips sind Zahlen, die nicht auf der Folie stehen und mündlich dazukommen.

Folie 7
mündlich dazu

Lücken und deine Antwort

Die 80 %-Regel ist nicht angewandt.
Handbuch 3.1.7: Bei Lieferunfähigkeit werden 80 % der nicht befriedigten Nachfrage auf die verbleibenden Unternehmen verteilt, nach Marktanteil. 5.000 × 80 % = 4.000 Geräte, also rund 444 je Wettbewerber, nicht 556; und nur, wenn die anderen liefern können (sie sind ebenfalls ausverkauft, dann bleibt die Nachfrage ungedeckt). Mündlich: „bis zu 4.000“.
„−15.000“ in der Spalte Mio. €.
Richtig −15 Mio. € (5.000 × 3.000 €); die 12,5 Mio. € des Großabnehmers kommen hinzu, Umsatz gesamt 132,5.
Die untere Tabelle heißt „IST“.
Gemeint ist die Veränderung Ist → Was-wäre-wenn.
Die Wirkung in P2 fehlt.
Die 4.000 abgewanderten Kunden kaufen in der Folgeperiode beim Wettbewerb; Lieferunfähigkeit senkt die Zufriedenheit der Folgeperiode (HB 3.1.8). Das steht in keiner der vier Tabellen.

Warum so: die Begründung des Vorstands

Nicht nur was auf der Folie steht, sondern warum – aus dem Team-Dokument zu dieser Fragestellung. Das ist der Teil, den Eckardt prüft: das Zustandekommen.

Außerhalb der Berichte

Bis zu 80 % der 5.000 verdrängten Kunden kaufen in P2 beim Wettbewerb (Handbuch 3.1.7; weniger, wenn ein aufnehmendes Unternehmen selbst lieferunfähig wird). Das kostet Marktanteil und Zufriedenheit, die in keiner der vier Tabellen stehen.

Nachfrage und Lieferung trennen

Die potenzielle Nachfrage von U1 bleibt 45.000; nur der tatsächliche Inlandsabsatz sinkt auf 40.000 (Lieferunfähigkeit 5.000). Der Großabnehmer verändert die Inlandsnachfrage nicht – er nimmt der Lieferung Geräte weg.

Zahlen mit Quelle (Kurzliste)

GrößeWertQuelle
U1 IstPreis 3.000 €, Absatz 45.000, Marktanteil 10 %U1 S. 3
80 %-RegelHandbuch 3.1.7HB S. 14
Großabnehmerkeine Wirkung auf die Inlandsnachfrage, VorrangHB S. 14

Mündlich ergänzen

  • Die potenzielle Nachfrage von U1 bleibt 45.000; nur der tatsächliche Inlandsabsatz sinkt auf 40.000 (Lieferunfähigkeit 5.000).
Frage 6 mit Rechenweg

Angedockt: Aufgabenstellung, Eckardts Zuordnung, Buchseiten, Handbuch, Berichte

Jede Seite antippen öffnet sie im Viewer mit Markierungen; „Groß lesen“ zeigt alle Seiten eines Blocks untereinander.

Bericht U1: TNB 2 Marktforschungsbericht1 Seiten · 3 Markierungen
Ist: U1 45.000 Absatz; die Was-wäre-wenn-Tabelle der Folie verteilt 5.000 statt 4.000 um.
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 3
TNB 2 Marktforschungsbericht
Teilnehmerhandbuch: Lieferunfähigkeit (80 %) und Marktforschungsbericht2 Seiten · 6 Markierungen
3.1.7: bis zu 80 % der ungedeckten Nachfrage gehen an die übrigen; 3.1.9 Marktforschungsbericht.
Teilnehmerhandbuch 15.6 Seite 14
HB: 3.1.6 Weitere Absatzkanäle · 3.1.6.1 Verkauf an Großabnehmer · 3.1.6.2 Verkauf über Ausschreibungen · 3.1.7 Lieferunfähigkeit
Teilnehmerhandbuch 15.6 Seite 15
HB: 3.1.8 Kundenzufriedenheit · 3.1.9 Marktforschungsbericht · 3.2 Forschung & Entwicklung (F&E)
Probe: unser Marktforschungsbericht1 Seiten · 7 Markierungen
Zum Vergleich: Probe-Nachfrage 39.667 bei 3.150 €.
Sammelbericht U7, Probe Periode 1 Seite 3
TNB 2 Marktforschungsbericht
Workbook BM II: Berichte verstehen (S. 79–81)2 Seiten
Leitfragen: Herkunft, Aussage, Zusammenhang, Einfluss der Entscheidungen.
Workbook Business Management II (Eckardt 2026) Seite 42
Workbook S. 78–79
Workbook Business Management II (Eckardt 2026) Seite 43
Workbook S. 80–81
Business Management I (Eckardt 2010) angedockt1 Kapitel
Für das erste Buch liegen keine Fotos vor: hier die Kapitelnotizen Seite für Seite (Buchpaginierung), damit du im Buch oder PDF sofort an der richtigen Stelle bist.
Eckardt 2010, Kap. III Marketingmanagement S. 71–103Marktforschung, Marketingstrategien, Marketing-Mix: Produkt, Preis, Distribution, Kommunikation
  • S. 70: weiterführende Literatur zu Kap. II (u. a. Kaplan/Norton 1997 BSC; Macharzina 2005; Müller-Stewens/Lechner 2005; Rüegg-Stürm 2003 St. Galler Modell; Horváth 2006 Controlling).
  • S. 71: Marketing = Planung, Koordination, Realisation, Kontrolle aller auf Märkte ausgerichteten Aktivitäten (Meffert 2000, S. 8); Business-, Non-Profit-, Social-Marketing. Abb. 63 Wandel der Märkte (Produktions- → Verkaufs- → Markt- → Wettbewerbs- → Umweltorientierung → Hyperwettbewerb). Marketingplan: Informationsgewinnung, Zielfindung (ökonomisch, sozial, ökologisch), strategisches Marketing, operatives Marketing (Mix), Kontrolle. Abb. 64 Marketing-Management-Prozess (Eckardt/Hardiman 2010, S. 27). Drei Wiederholungsfragen. Literatur u. a. Eckardt/Funck 2002 (Angewandtes Marketing).
  • S. 75–82: Marktforschung (Scharf/Schubert 2009, S. 344): ökoskopisch/demoskopisch; Absatz-/Beschaffungsseite; Instrumentenforschung. Ansätze explorativ, deskriptiv (Quer-/Längsschnitt), kausalanalytisch (Böhler 2004; Herrmann 2008). Primär- vs. Sekundärforschung (Abb. 65/66, Kamenz 2001: Sekundärinformationen immer zuerst nutzen, immer mit Vorsicht); Befragung (Abb. 67/68), Beobachtung (Abb. 69/70), Experiment (Abb. 71), Panel (Abb. 72); fünf Phasen des Marktforschungsprozesses (Definition, Design, Erhebung, Analyse, Dokumentation; Entscheidung). → In TOPSIM ist der Marktforschungsbericht Sekundärinformation über die Konkurrenz: immer kaufen, immer kritisch lesen.
  • S. 83–85: Marketingstrategien nach Becker (2009, S. 147 f.): Marktfeld-, Marktstimulierungs- (Qualität oder Preis als entscheidender Wettbewerbsparameter), Marktparzellierungs-, Marktarealstrategien + konkurrenzgerichtete Strategie (Abb. 73). Produkt-Markt-Matrix nach Ansoff (Abb. 74): Marktdurchdringung („marketingstrategische Urzelle“, Skaleneffekte), Marktentwicklung, Produktentwicklung, Diversifikation (horizontal, vertikal, lateral). Abb. 75 Segmentierungskriterien (Freter 1983). → COPYFIX: Marktdurchdringung (gegenwärtiges Produkt, gegenwärtiger Markt) mit Präferenzstrategie (Qualität als Wettbewerbsparameter).
  • S. 87: Marketing-Mix: Produkt, Preis/Kontrahierung/Konditionen, Distribution, Kommunikation (Abb. 76).
  • S. 87–91: Produktpolitik: Produkt als Bündel nutzenstiftender Leistungsmerkmale (Scharf/Schubert 2009, S. 227); Produktqualität im engeren Sinne, Produktäußeres, sonstige Faktoren; Innovation (echt, quasi-neu, Me-too), Variation, Elimination; Produktinnovationsprozess (Abb. 77); Marken (Mellerowicz 1963), Markenstrategien (Mono, Company, Range, Mehrmarken; Becker 2009, S. 195 ff.); Verpackungsfunktionen.
  • S. 92–95: Preispolitik (Simon/Fassnacht 2009; Scharf/Schubert 2009, S. 318): Nettonutzen = Nutzen − Preis; Anlässe; kostenorientiert (Voll-/Teilkosten, Deckungsbeitrag, Direct Costing) vs. marktorientiert. Abb. 78 doppelt geknickte Preis-Absatz-Funktion nach Gutenberg: monopolistischer (reaktionsarmer) Bereich zwischen oberer und unterer Preisschwelle, erzeugt durch Präferenzen aus den übrigen Instrumenten, v. a. Marken. Abb. 79 Preiselastizität (gering = unelastisch). Verhaltenswissenschaftlich: Preisinteresse, Preisgünstigkeit, Preiswürdigkeit (Diller 2007). Konkurrenzorientiert: unter, auf oder über Konkurrenzpreisniveau – „über“ bei innovativen Produkten oder prestigeträchtigen Marken mit hoher Präferenzbildung. Break-even-Analyse (Abb. 80: Menge = Fixkosten ÷ (Preis − variable Kosten)). Preislage; Skimming vs. Penetration (Diller 2008, S. 289 ff.). → Beleg für Preis 3.150 € (+5 %): Preis über Konkurrenzniveau innerhalb des monopolistischen Bereichs, getragen von Qualität und Bekanntheit.
  • S. 96–97: Abb. 81 Preisverlauf Skimming vs. Penetration; Preisdifferenzierung (Scharf/Schubert 2009, S. 341 f.): horizontal/vertikal; zeitlich, räumlich, personell, verwendungs-, mengenbezogen; Rabatte (Meffert 2008, S. 545): handelsbezogen (Funktions-, Mengen-, Zeit-, Treuerabatt), verbraucherbezogen (Barzahlungs-, Treuerabatt). Begriffe, fünf Wiederholungsfragen, Literatur (Diller 2007; Simon/Fassnacht 2009).
  • S. 98–100: Distributionspolitik (Meffert 2008, S. 562): Organe und Wege, direkt vs. indirekt (Abb. 82 nach Eckardt/Funck 2002, S. 82); Entscheidungskriterien u. a. Kapazität/Auslastung und Finanzkraft; intensive (Ubiquität), selektive, exklusive Distribution; vertikale Vertriebsbindungen (Alleinvertrieb, Vertragshändler, Franchising); Marketing-Logistik mit dem Ziel Lieferservice = Lieferzeit, Lieferbereitschaft, Liefergenauigkeit, Lieferflexibilität (Ahlert 1996); ECR; E-Commerce B2B/B2C. → In TOPSIM zählt Lieferbereitschaft: ungedeckte Nachfrage senkt die Kundenzufriedenheit.
  • S. 101–103: Kommunikationspolitik (Bruhn 2001, S. 195): Planungsprozess (Abb. 83 nach Eckardt/Funck 2002, S. 85: Situationsanalyse, Kommunikationsziele vorökonomisch/ökonomisch, Strategien, Instrumente, Realisation); Werbung, Verkaufsförderung, Öffentlichkeitsarbeit, Corporate-Identity-Policy (einheitliches Erscheinungsbild nach innen und außen), Sponsoring, Product Placement, persönliche Akquisition. → In TOPSIM: Werbung, CI, Vertriebspersonal. Begriffe, drei Wiederholungsfragen, weiterführende Literatur.

Theorie zu dieser Folie

Marketing: Preis, Werbung, Zufriedenheit und Absatzkanäle6 Karten

Marketing-Mix: Produkt, Preis, Distribution, Kommunikation

Marketing bedeutet Planung, Koordination, Durchführung und Kontrolle aller Aktivitäten, die auf Märkte ausgerichtet sind (Meffert, nach E10 S. 71). Der Marketing-Mix bündelt vier Instrumentgruppen, die als Paket wirken sollen: Produkt-, Preis-, Distributions- und Kommunikationspolitik, die vier P. TOPSIM ordnet ihnen je eine Entscheidung zu: F&E-Personal und Berater (Produkt), Absatzpreis (Preis), Vertriebspersonal (Distribution) sowie Werbung und Corporate Identity (Kommunikation). Die Instrumente verstärken oder bremsen sich: Die Werbewirkung steigt mit dem Preis-Leistungs-Verhältnis, und Mitbewerber verschieben jede Wirkung. Die Mix-Entscheidung folgt der Strategie: Becker nennt als Marktstimulierung Qualität oder Preis, COPYFIX wählt die Qualität (E10 S. 83–85).

COPYFIX: Folie 4 verteilt den Mix auf Instrumentalziele: I1 Werbung 7 und CI 3 Mio. € je Periode, I2 Marktpreis in P1–P2, I3 F&E mit 40 und ab P2 46 Kräften sowie Ökologie 3,5 Mio. €. Der Vertrieb wächst im Plan von 100 auf 120 Kräfte (P1–P6), diese Zahl steht nicht auf Folie 4. Die Probe zeigte die Lücke: Vertrieb 100 war der kleinste (Ø 112, U6 135), und die Bekanntheit 58,72 lag nur im Branchenschnitt (Ø 58,67).
Quelle: HB 3.1.1, 3.1.4.1; E10 S. 71, 83–85, 87 (Abb. 76) HB S. 12: 3.1.4.1 Werbung HB S. 13: 3.1.5 Distributionspolitik
Prüferfrage: Wie stimmen Sie die vier P aufeinander ab, und wo liegt Ihr Schwerpunkt?

Wir setzen den Schwerpunkt auf Produkt und Kommunikation und halten den Preis am Markt. Produkt: Technologie über 40 und ab P2 46 F&E-Kräfte, Ökologie 3,5 Mio. €. Kommunikation: Werbung 7 und CI 3 Mio. €. Distribution: Vertrieb 120 statt 100 Kräfte, denn die Probe zeigte uns als kleinsten Vertrieb. Preis: in P1 der Marktpreis 3.050 €. Die Instrumente wirken nur gemeinsam, denn Werbung entfaltet bei gutem Preis-Leistungs-Verhältnis mehr Wirkung (HB 3.1.4.1).

Doppelt geknickte Preis-Absatz-Funktion und reaktionsarmer Bereich

Die Preis-Absatz-Funktion beschreibt, wie viel bei welchem Preis nachgefragt wird. Gutenberg zeichnet für Anbieter mit Präferenzen eine doppelt geknickte Kurve: Zwischen einer unteren und einer oberen Preisschwelle liegt der monopolistische, reaktionsarme Bereich, in dem die Nachfrage nur schwach auf Preisänderungen reagiert, außerhalb der Knicke wandern Kunden stark ab oder zu. Der Bereich entsteht durch Präferenzen aus den übrigen Instrumenten, vor allem Qualität und Marke. TOPSIM übernimmt die Form: Der reaktionsarme Bereich liegt bei etwa ±5 % um den gegenwärtigen Branchendurchschnittspreis, der zu Beginn 3.000 € betrug. Ändern die Wettbewerber ihre Preise, wandert der Bereich mit; ein hoher Preis verlangt hohe Qualität, ein niedriger Lieferfähigkeit und niedrige Kosten (HB 3.1.3).

reaktionsarmer Bereich ≈ Branchenschnittspreis ± 5 %
COPYFIX: Der Probepreis 3.150 € lag 3,6 % über dem Branchenschnitt 3.041 € und damit im Bereich, trotzdem sank die potenzielle Nachfrage auf 39.667 (U2 mit 3.000 €: 47.015). Reaktionsarm heißt also nicht reaktionslos: Nach der Schätzung aus den sieben Marktforschungszeilen kostet jeder Euro Aufpreis rund 44 Geräte. Für P1 gilt der Marktpreis 3.050 €, ein Aufpreis bis 5 % folgt ab P3, wenn beide Qualitätsindizes über dem Schnitt liegen.
Prüferfrage: Warum nehmen Sie nicht 3.150 € oder mehr, wenn der reaktionsarme Bereich bis +5 % reicht?

Weil die Probe es gezeigt hat: Bei 3.150 € lag die Nachfrage bei 39.667 statt rund 47.000 beim Marktpreis, die Zufriedenheit fiel auf 71,32 (Ø 77,72), der Marktanteil auf 12,9 %. Der Bereich ist kein Freibrief, sondern die Zone, in der Qualität einen Aufpreis trägt, und diese Qualität haben wir noch nicht belegt. Deshalb gilt in P1 der Marktpreis 3.050 €; ein Aufpreis bis 5 % folgt ab P3, sobald Technologie und Ökologie über dem Schnitt liegen.

Preiselastizität und Engpass: warum eine Preissenkung bei voller Kapazität nur Umsatz kostet

Die Preiselastizität misst, um wie viel Prozent sich die Nachfrage ändert, wenn der Preis um ein Prozent steigt; betragsmäßig über eins reagiert die Nachfrage überproportional, darunter kaum. Im reaktionsarmen Bereich ist sie klein, außerhalb groß. Entscheidend ist, was der Anbieter liefern kann: Ist er ausverkauft, begrenzt die Kapazität den Absatz, eine Preissenkung steigert dann nur die ungedeckte Nachfrage und senkt den Umsatz, eine Erhöhung hebt ihn, solange die Nachfrage über der Kapazität bleibt. Ungedeckte Nachfrage geht zu 80 % an die übrigen Anbieter, und Lieferunfähigkeit senkt die Zufriedenheit der Folgeperiode. Der beste Preis liegt deshalb dort, wo die Nachfrage gerade die lieferbare Menge trifft.

Preiselastizität ε = (ΔAbsatz ÷ Absatz) ÷ (ΔPreis ÷ Preis)
COPYFIX: Bei uns ist zum Marktpreis die Kapazität der Engpass: Plan P1 lieferbar 47.100 (42.100 Fertigung plus 5.000 Lager), Nachfrage bei 3.050 € geschätzt 46.300–47.300, bei 3.000 € blieben 1.400–1.900 Geräte ungedeckt; U2 konnte in der Probe 2.015 Geräte nicht liefern. Als Überschlag aus der Probe: rund 44 Geräte weniger je Euro Aufpreis, bei 3.050 € und etwa 46.800 Geräten eine Elastizität von rund −2,9 (eigene Rechnung aus sieben Datenpunkten; die lineare Anpassung weicht je Team um weniger als 450 Geräte ab). Die Zahl 47.100 steht nicht auf der abgegebenen Folie 3, sie wird mündlich ergänzt.
Prüferfrage: Warum senken Sie nicht einfach den Preis, um mehr abzusetzen?

Weil wir im Engpass verkaufen: Bei 3.050 € trifft die geschätzte Nachfrage von 46.300 bis 47.300 Geräten unsere lieferbaren 47.100. Bei 3.000 € blieben 1.400 bis 1.900 Geräte ungedeckt, 80 % davon gingen an die Wettbewerber, und unsere Zufriedenheit sänke in der Folgeperiode. Ein niedrigerer Preis brächte uns also keinen zusätzlichen Absatz, nur weniger Umsatz je Gerät. Den Preis setzen wir deshalb an den Engpass.

Werbung, Corporate Identity und Bekanntheit: S-Kurve und Nachwirkung

Kommunikationspolitik umfasst nach Eckardt unter anderem Werbung, Verkaufsförderung, Öffentlichkeitsarbeit und Corporate-Identity-Policy, also ein einheitliches Auftreten nach innen und außen. In TOPSIM kombinieren Werbung und CI die Bekanntheit, einen Index, der Marktanteil und Aktienkurs beeinflusst. Werbung wirkt über mehrere Perioden, am stärksten aber in der Periode der Schaltung, und folgt einer S-Kurve: Zu wenig wird nicht wahrgenommen, sehr viel bringt kaum mehr, es herrscht abnehmender Grenznutzen. CI wirkt langfristig und marktübergreifend, und ohne ausreichende Ausgaben sinkt die Bekanntheit mit der Zeit. In der Forschung heißt die Nachwirkung Carry-over: Werbung baut einen Goodwill-Bestand auf, der über Perioden wirkt und zerfällt (Nerlove/Arrow); die Zerfallsrate nennt das Handbuch nicht.

COPYFIX: Start P0: Werbung 6 Mio. €, CI 2 Mio. €, Bekanntheit 53,75 (bei allen sieben Teams gleich). Das Handbuch hält für COPYFIX rund 3 Mio. € CI für angemessen und nennt als Richtwert +1 Mio. € Werbung ≈ +2.000 Geräte; die Vorlage plant Werbung 7 und CI 3 je Periode. In der Probe stieg die Bekanntheit mit diesem Budget auf 58,72 und damit genau auf den Branchenschnitt (Ø 58,67), U5 kam mit Werbung 8 auf 59,47.
Quelle: HB 3.1.4, 3.1.4.1, 3.1.4.2; E10 S. 101–103 (Abb. 83); Nerlove/Arrow 1962, Little 1970 HB S. 12: 3.1.4.1 Werbung HB S. 12: 3.1.4.2 Corporate Identity und Bekanntheit Probe S. 3: Bekanntheit U7: 58,72
Prüferfrage: Was bringt Ihnen mehr Werbung, und warum 7 Mio. € statt mehr?

Werbung wirkt S-förmig und mit abnehmendem Grenznutzen, der Richtwert liegt bei rund 2.000 Geräten je zusätzlicher Million. Das nutzt uns aber nur, wenn Kapazität da ist: In P1 begrenzt unsere Lieferfähigkeit, nicht die Nachfrage. Deshalb bleiben wir bei Werbung 7 und CI 3 Mio. €. Die Probe stützt das: Unsere Bekanntheit von 58,72 entsprach dem Schnitt, und Werbung 8 brachte U5 nur 59,47. Mehr Budget erzeugte im Modell in P1 zusätzliche ungedeckte Nachfrage.

Kundenzufriedenheit, Lieferservice und Vertriebspersonal

Kundenzufriedenheit entsteht nach dem Confirmation/Disconfirmation-Paradigma aus dem Vergleich von Erwartung und wahrgenommener Leistung (Oliver) und wirkt auf Wiederkauf und Marktanteil. TOPSIM misst sie als Index mit vier Treibern: Preisänderungen (Kunden bevorzugen konstante oder fallende Preise), Lieferfähigkeit der Vorperiode, Altgeräte im Lager und Umweltindex der Produktion. Dazu passt Eckardts Lieferservice aus Lieferzeit, Lieferbereitschaft, Liefergenauigkeit und Lieferflexibilität; in TOPSIM zählt vor allem die Lieferbereitschaft. Das Vertriebspersonal ist das Distributionsinstrument: Die Verkaufschancen steigen mit der Kundenpräsenz, zehn zusätzliche Kräfte bringen laut Handbuch rund 2.000 Geräte, mit abnehmendem Zusatznutzen, und ein deutlich höherer Absatz verlangt mehr Beratungskapazität.

COPYFIX: P0: Kundenzufriedenheit 73,19, Vertrieb 100 Kräfte. Probe: 71,32 (Ø 77,72); die beiden Teams mit 3.150 € (U4, U7) hatten die niedrigsten Werte, und Vertrieb 100 war der kleinste (Ø 112, U6 135). Plan: Vertrieb 120 ab P1, Ziel M3 Zufriedenheit ≥ 78 und mindestens Ø ab P5; der Plan zeigt eine Delle auf 69,1 in P3 nach 13.774 ungedeckten Geräten in P2.
Prüferfrage: Was senkt Ihre Kundenzufriedenheit, und was tun Sie dagegen?

Vier Treiber sind belegt: Preiserhöhungen, Lieferunfähigkeit der Vorperiode, Altgeräte im Lager und ein schlechter Umweltindex. Die Probe zeigt den ersten: 3.150 € ergaben 71,32 gegen Ø 77,72. Dagegen setzen wir den Marktpreis 3.050 €, Lieferfähigkeit durch Personal und Anlagen und einen Umweltindikator von mindestens 100 ab P2, heute 93,27. Im Plan dellt unsere Zufriedenheit in P3 auf 69,1, weil in P2 13.774 Geräte ungedeckt sind; das Ziel ≥ 78 gilt deshalb erst ab P5.

Absatzkanäle: Großabnehmer, Ausschreibung und Lieferpriorität

Neben dem Facheinzelhandel gibt es zwei Zusatzkanäle. Beim Großabnehmer legt dieser Preis und Höchstmenge fest, die Lieferung erfolgt in der Periode und hat Vorrang vor dem Facheinzelhandel, er zahlt sofort, trägt die Distributionskosten, und seine Abnahme verändert die Inlandsnachfrage nicht. Bei der Ausschreibung gewinnt das niedrigste Preisgebot (bei Gleichstand die bessere Qualität), geliefert und bezahlt wird erst in der Folgeperiode, ebenfalls mit Vorrang. Die Lieferpriorität lautet: Ausschreibung der Vorperiode, Großabnehmer, Inland, Ausland. Weil der Deckungsbeitrag je Gerät in diesen Kanälen meist niedriger ist, lohnt der Zusatzauftrag nur aus freier Kapazität; bei Vollauslastung verdrängt er margenstärkeren Inlandsabsatz (E10 S. 126: Bei alternativen Aufträgen entscheidet der Deckungsbeitrag je Einheit).

COPYFIX: Probe: 1.000 Stück zu 2.500 € brachten 1.111 € DB I je Gerät (+1,1 Mio. €), weil die Geräte sonst im Lager gelegen hätten. Frage 6 (U1): Die Fertigung bleibt 40.000, 5.000 Großabnehmer-Geräte verdrängen 5.000 Inlandsgeräte, DB I je Gerät 1.005 statt 1.480 €, also −2,375 Mio. €. Im Plan P1 gilt Großabnehmer 0; für P2 nennt die Probe bis 8.000 Stück zu 2.450 € und eine Ausschreibung über 3.000 Stück als Annahme.
Prüferfrage: Wann lohnt ein Großabnehmer, und warum nehmen Sie das Angebot in P1 nicht an?

Er lohnt, wenn die Geräte sonst nicht verkauft würden oder wir zusätzlich fertigen. In P1 ist unsere Kapazität voll: 47.100 lieferbar, Nachfrage zum Marktpreis geschätzt 46.300 bis 47.300. Jedes Gerät beim Großabnehmer verdrängt dann ein Inlandsgerät mit höherem Deckungsbeitrag, bei U1 1.005 statt 1.480 €, bei unserem Preis 3.050 € rund 525 € Unterschied (eigene Rechnung). Zusätzlich blieben Inlandskunden unbedient, was die Zufriedenheit senkt. Deshalb setzen wir Großabnehmer 0 und prüfen ihn in P2 neu.

Die wichtigsten Fragen zu dieser Folie (Priorität A, 4 von 13)

Prio A In Ihrer Marktforschungstabelle gewinnen U2 bis U10 genau die 5.000 verdrängten Geräte (+556 je Unternehmen). Stimmt das?
Nein: Nur 80 % der ungedeckten Nachfrage werden umverteilt (HB 3.1.7), also 4.000, je Unternehmen rund +444, und nur wenn die anderen liefern können.

Nein. Auf der Folie steht +556 je Unternehmen, also 5.000 geteilt durch neun vollständig. Nach Handbuch 3.1.7 werden aber nur 80 % der nicht befriedigten Nachfrage nach Marktanteil auf die übrigen Unternehmen verteilt: 4.000 Geräte, je Unternehmen rund +444, also 45.444 statt 45.556; Umsatz 136,33 statt 136,668 Mio. €, Marktanteil von U1 8,91 statt 8,89 %. Und das gilt nur, wenn die anderen liefern können; sonst wird weniger umverteilt, denn eine Nachfrage, die ein aufnehmendes Unternehmen nicht bedienen kann, wird nicht erneut verteilt. Konsequenz: 1.000 Kunden gehen verloren, die Tabelle überschätzt die Wettbewerber. Unsere Aussage im Fazit, bis zu 80 % der verdrängten Kunden kaufen beim Wettbewerb, bleibt richtig.

Prio A Beim Umsatz von U1 steht „−15.000“. Sind das 15 Milliarden Euro?
Nein, die Einheit ist falsch: richtig −15 Mio. € (135 → 120); der Gesamtumsatz von U1 sinkt nur um 2,5 Mio. €.

Nein, die Einheit auf der Folie ist falsch. Die Spalte „Umsatz Markt“ ist in Mio. € beschriftet, wörtlich wären −15.000 also 15 Milliarden Euro. Gemeint sind −15 Mio. € (135 → 120: 5.000 verdrängte Inlandsgeräte mal 3.000 €); die Zahl −15.000 passt nur als Tausend Euro. Entsprechend sind die +1,668 bei U2 bis U10 Mio. €, mit der 80 %-Regel +1,33 Mio. €. Der Gesamtumsatz von U1 sinkt nicht um 15, sondern um 2,5 Mio. €: −15 Mio. € Inland plus 12,5 Mio. € Großabnehmer (5.000 mal 2.500 €), das steht auch in TNB10 und TNB11 (135 → 132,5). Wir korrigieren die Einheit.

Prio A Der Großabnehmer verändert die Inlandsnachfrage nicht. Warum verliert U1 dann Inlandsabsatz?
Nachfrage und Lieferung sind getrennt: Der Großabnehmer hat Lieferpriorität; bei 45.000 verfügbaren Geräten bleiben dem Inland 40.000; 5.000 sind unbefriedigt.

Nachfrage und Lieferung sind zwei Dinge. Der Großabnehmer wirkt nicht auf die Nachfrage des Facheinzelhandels (HB 3.1.6.1), hat aber Lieferpriorität (HB 3.1.7). Bei Vollauslastung, hier 45.000 verfügbare Geräte, bleiben dem Inland 40.000: Nachfrage 45.000, Lieferung 40.000, 5.000 ungedeckt, dafür kauft der Großabnehmer ein. Folge: Lieferunfähigkeit; bis zu 80 % der ungedeckten Nachfrage gehen an die übrigen Unternehmen, und die Kundenzufriedenheit der Folgeperiode sinkt (HB 3.1.8). Wäre Kapazität frei gewesen, gäbe es keine Verdrängung. Das ist die Kernaussage von Frage 6: Der Großabnehmer ist kein Zusatzgeschäft, sondern ein Tausch gegen das bessere Inlandsgeschäft.

Prio A Wohin gehen die 5.000 verdrängten Inlandskunden, und was bedeutet das in Umsatz?
Bis zu 4.000 gehen zu den übrigen neun (rund 12 Mio. € Umsatz), 1.000 gehen verloren; U1 verliert 15 und gewinnt 12,5 Mio. €.

Bis zu 80 %, also 4.000, verteilen sich nach Marktanteil auf die übrigen neun Unternehmen (HB 3.1.7), je rund 444; 20 %, also 1.000, gehen verloren, weil sie nirgends bedient werden. Liefert ein aufnehmendes Unternehmen selbst nicht, wird nichts erneut verteilt, dann sind es weniger als 80 %. Umsatzbilanz: U1 verliert 15 Mio. € Inlandsumsatz (5.000 mal 3.000 €) und gewinnt 12,5 Mio. € vom Großabnehmer, Saldo −2,5; die Wettbewerber gewinnen bis zu 12 Mio. € (4.000 mal 3.000 €). Wir finanzieren dem Wettbewerb also einen Marktanteilsgewinn und verkaufen 5.000 Geräte um 500 € billiger. Der Schaden wirkt in P2 über Zufriedenheit und Marktanteil und steht in keinem der vier Berichte.

Eigene Notizen zu Folie 7

F8

Folie 8: Szenario Frage 6: TNB 11 GuV, TNB 10 Deckungsbeitrag, Fazit

Fragestellung 6 · 18 Zahlen · 25 Fragen
Folie 8
Antippen öffnet die Folie mit Markierungen im Viewer.
Workbook: Kap. IV Berichte, S. 79–117; Wissenscheck S. 6–23Eckardt 2010: Kap. VI Rechnungswesen S. 140–164; Kap. VII Finanzierung S. 165–190Handbuch: 3.1.6.1 Großabnehmer; 3.1.7 Lieferunfähigkeit; 3.6.1 Zahlungsverhalten; 3.6.2 Kredite; 3.6.5 SteuernTheorie: Externes Rechnungswesen: Bilanz, GuV, Liquidität und Cashflow, Internes Rechnungswesen: Kosten, Kalkulation und Deckungsbeitrag
Jede Zahl erklärt

Fragestellung 6: Was wäre gewesen, wenn …

Beispielsimulation U1, Periode 1: Angenommen, U1 hätte das Großabnehmerangebot (5.000 Stück zu 2.500 €) angenommen und keinen kurzfristigen Kredit aufgenommen. Effekte analysieren, beurteilen, ob eine oder beide Veränderungen sinnvoll waren. Vier Berichte wählen und begründen, Veränderungen präzise schätzen und darstellen, Gründe erläutern. Höchstens drei Charts. Keine weiteren Entscheidungen ändern.

Workbook: S. 79–117: Berichte verstehen (extern S. 81–101, intern S. 102–117); S. 118 ff. Übungstest 1 als Vorbild; Quiz ab S. 6. WB S. 45

Was Eckardt hören will: Keine langen Romane: Bericht ins Chart, markieren, was sich in welche Richtung und welchem Ausmaß ändert; der Effekt ist größer, als man denkt; derselbe Fragetyp kommt im Zwischentest. Input S. 10

Was draufsteht

GuV: Umsatz 135 → 132,5; Betriebsergebnis 10,45 → 8,08; Zinsen 1,89 → 0; Gewinn vor Steuern 8,56 → 8,08; Steuern 3,85 → 3,64; Periodenüberschuss 4,71 → 4,44. Deckungsbeitrag: variable Material- und Fertigungskosten unverändert (25,99; 41,28), Transport 1,13 → 1,005, „Variable Kosten 68,40 → 68,27 (−2,23)“, DB I 66,60 → 64,23, DB II 40,53 → 38,16, Betriebsergebnis 10,45 → 8,08. Fazit: Großabnehmer verschlechtert die Ertragslage; Kreditverzicht senkt Zinsen und Verschuldung, belastet die Liquidität erheblich, spricht gegen Verzicht; „Keines der Veränderungen wäre eindeutig vorteilhaft, es muss zwischen Ertragslage, Liquidität und Verschuldung abgewogen werden.“

Was Eckardt prüft

Urteil: Waren eine oder beide Veränderungen sinnvoll? Dazu Gründe. Eckardt wird die Zahlen durchrechnen lassen: Woher kommen −2,37, warum bleibt der Überschuss fast gleich, was ist die Preisuntergrenze?

Gut so

  • GuV und Deckungsbeitrag sind bis auf eine Zelle richtig; die Kette Umsatz −2,50, Transport −0,13, DB −2,37, Zinsen +1,89, Steuern −0,21, Überschuss −0,27 ist belegbar.
  • Das Fazit trennt die beiden Entscheidungen.

Jede Zahl erklärt 12 auf der Folie · 6 mündlich dazu

Zahl auf der Folie antippen oder einen Chip wählen. Jede Karte sagt: was ist das, woher kommt sie, wie ist sie gerechnet, was sagt sie, was heißt das für uns, warum so – und der Satz, mit dem du sie in der Sitzung sagst. Graue Chips sind Zahlen, die nicht auf der Folie stehen und mündlich dazukommen.

Folie 8
mündlich dazu

Lücken und deine Antwort

„Variable Kosten −2,23“ ist falsch.
Richtig −0,13: Es wird dieselbe Menge gefertigt, nur anders verkauft; weg fällt allein der Transport (5.000 × 25 € = 0,125). Die Einbuße im Deckungsbeitrag ist 2,50 − 0,13 = 2,37. Ehrlich: „Die Zelle ist ein Übertragungsfehler, die Folgewerte stimmen.“
Das Fazit widerspricht sich.
Schärfer urteilen: Großabnehmer bei voller Kapazität nein, Preisuntergrenze im Engpass 1.495 € variable Kosten + 1.480 € entgangener Deckungsbeitrag = 2.975 € > 2.500 €. Kredit: Der völlige Verzicht war falsch, aber 27 Mio. € waren zu viel: 26,12 Mio. € lagen ungenutzt in der Kasse und kosteten 1,89 Mio. € Zinsen; rund 5 Mio. € hätten gereicht (unsere M8). Beide zusammen: nicht sinnvoll, Kasse 1,85 ohne Puffer.
„Verschuldung reduziert“ ohne Zahl.
Fremdkapitalquote 55,0 % → 31,3 % (Bilanzsumme 77,80 → 50,53, Fremdkapital 42,82 → 15,82 Pensionsrückstellungen).
Die vier Szenarien fehlen.
Überschuss / Kasse / FKQ: Ist 4,71 / 26,12 / 55,0 %; nur G 3,40 / 27,81 / 56,0 %; nur K 5,75 / 0,16 / 30,5 %; G + K 4,44 / 1,85 / 31,3 %. Nur K liegt 0,06 über der Mindestkasse, also direkt an der Überziehung zu 13 %.
Die Lehre für COPYFIX fehlt.
Kredit nach Finanzplan mit 5 Mio. € Reserve (P1: 25 Mio. € für 28 Mio. € Einkauf); Großabnehmer nur bei freier Kapazität (P1: 0).

Warum so: die Begründung des Vorstands

Nicht nur was auf der Folie steht, sondern warum – aus dem Team-Dokument zu dieser Fragestellung. Das ist der Teil, den Eckardt prüft: das Zustandekommen.

Preisuntergrenze 2.975 €

Im Engpass sind die Kosten eines Auftrags nicht nur die variablen Kosten (1.495 €), sondern auch der im Inland entgehende Deckungsbeitrag (1.480 €). 2.500 € liegen darunter – der Auftrag vernichtet Wert.

Nur 0,13 Mio. € weniger variable Kosten

Es wird dieselbe Menge gefertigt, nur anders verkauft. Weg fällt allein der Transport von 25 € je Gerät; die Fixkosten bleiben gleich, deshalb sinkt das Betriebsergebnis exakt um die Deckungsbeitragseinbuße.

Überschuss fast gleich, obwohl viel passiert

G kostet 2,37 Mio. € Deckungsbeitrag, K spart 1,89 Mio. € Zinsen – U1 zahlt ausweislich des Berichts 7 % (1,89 auf 27 Mio. €); der Listensatz für kurzfristige Kredite liegt laut Handbuch 3.6.2.1 bei 8 % und ändert sich über das Rating. Nach 45 % Steuer bleiben netto −0,27. Die GuV allein würde das Problem verstecken.

Kreditverzicht trotzdem „im Kern richtig“

Die 27 Mio. € lagen fast ungenutzt in der Kasse (26,12) und kosteten 1,89 Mio. € Zinsen – Kasse auf Vorrat. Daraus folgt unsere Regel „Kredit nach Finanzplan plus 5 Mio. € Reserve“.

Für uns konkret

In P1 ist die Kapazität voll (47.100 lieferbar gegen 46.300–47.300 Nachfrage), jeder Großabnehmer-Auftrag würde Inlandsgeräte verdrängen. Deshalb Großabnehmer 0 und Kredit 25.

Zahlen mit Quelle (Kurzliste)

GrößeWertQuelle
DB I je Gerät Inland3.000 − 1.495 − 25 = 1.480 €U1 S. 12
DB I Großabnehmer2.500 − 1.495 = 1.005 € → −475 € je GerätEntwurf S. 7
Überschuss(8,56 − 2,37 + 1,89) × 0,55 = 4,44U1 S. 13
Steuer45 % auf den Gewinn vor SteuernHB S. 33
Zins U11,89 / 27 = 7 % (COPYFIX P0: 2,16 / 27 = 8 %)U1 S. 13
Preisuntergrenze2.975 € bei EngpassEntwurf S. 7

Mündlich ergänzen

  • Warum bleibt der Überschuss fast gleich, obwohl viel passiert? G kostet 2,37 Deckungsbeitrag, K spart 1,89 Zinsen; nach 45 % Steuer netto −0,27. Die GuV allein würde das Problem verstecken, erst die Liquiditätsrechnung zeigt den Einbruch.
  • Mit freier Kapazität wäre G ein Zusatzgeschäft mit +1.005 € je Gerät; deshalb „nur bei freier Kapazität“, nicht „nie“.
Frage 6 mit Rechenweg

Angedockt: Aufgabenstellung, Eckardts Zuordnung, Buchseiten, Handbuch, Berichte

Jede Seite antippen öffnet sie im Viewer mit Markierungen; „Groß lesen“ zeigt alle Seiten eines Blocks untereinander.

Bericht U1: TNB 10 Deckungsbeitragsrechnung und TNB 11 GuV (markiert)4 Seiten
DB I 66,60 → 64,23; variable Kosten −0,13 (Folie: −2,23); Überschuss 4,71 → 4,44.
Frage 6: markierte Berichte (TNB 10, 11, 12, 15) Seite 1
F6 – TNB10 Ausschnitt markiert (Folie)
Frage 6: markierte Berichte (TNB 10, 11, 12, 15) Seite 2
F6 – TNB10 Deckungsbeitragsrechnung markiert
Frage 6: markierte Berichte (TNB 10, 11, 12, 15) Seite 3
F6 – TNB11 Ausschnitt markiert (Folie)
Frage 6: markierte Berichte (TNB 10, 11, 12, 15) Seite 4
F6 – TNB11 GuV markiert
Sammelbericht U1: TNB 10, TNB 11, TNB 15 Bilanz, TNB 17 Kennzahlen4 Seiten · 17 Markierungen
Bilanz und Kennzahlen fehlen in der Gruppenfassung; mündlich: Bilanzsumme 77,80 → 50,53, Fremdkapitalquote 55,0 → 31,3 %.
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 12
TNB 10 Deckungsbeitragsrechnung
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 13
TNB 11 Gewinn- und Verlustrechnung
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 16
TNB 15 Bilanz
Sammelbericht U1, Periode 1 (Beispielsimulation) Seite 19
TNB 17 Unternehmenskennzahlen
Bericht U1: TNB 15 Bilanz (markiert)2 Seiten
Forderungen 27 → 24, Kredit 27 → 0, Kasse 26,12 → 1,85.
Frage 6: markierte Berichte (TNB 10, 11, 12, 15) Seite 7
F6 – TNB15 Ausschnitt markiert (Folie)
Frage 6: markierte Berichte (TNB 10, 11, 12, 15) Seite 8
F6 – TNB15 Bilanz markiert
Workbook BM II: GuV, Ergebnisverwendung, Deckungsbeitragsrechnung (S. 89–93, 114–117)15 Seiten
Abb. 20–23 GuV nach Gesamt- und Umsatzkostenverfahren, vom EBIT zum Überschuss, Ergebnisverwendung; Abb. 33–34 Deckungsbeitragsrechnung.
Workbook Business Management II (Eckardt 2026) Seite 49
Workbook S. 89
Workbook Business Management II (Eckardt 2026) Seite 50
Workbook S. 89 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 51
Workbook S. 90
Workbook Business Management II (Eckardt 2026) Seite 52
Workbook S. 91
Workbook Business Management II (Eckardt 2026) Seite 53
Workbook S. 91 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 54
Workbook S. 92
Workbook Business Management II (Eckardt 2026) Seite 55
Workbook S. 92 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 56
Workbook S. 93
Workbook Business Management II (Eckardt 2026) Seite 57
Workbook S. 93 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 86
Workbook S. 114
Workbook Business Management II (Eckardt 2026) Seite 87
Workbook S. 114 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 88
Workbook S. 115
Workbook Business Management II (Eckardt 2026) Seite 89
Workbook S. 116
Workbook Business Management II (Eckardt 2026) Seite 90
Workbook S. 116 (Detail)
Workbook Business Management II (Eckardt 2026) Seite 91
Workbook S. 117
Teilnehmerhandbuch: Kredite, Steuern, Rechnungswesen4 Seiten · 17 Markierungen
3.6.2 Kredite (8 % kurzfristig, 7 % langfristig); 3.6.5 Steuern 45 %; 3.6.11 Rechnungswesen.
Teilnehmerhandbuch 15.6 Seite 30
HB: 3.5.8 Fehlzeiten · 3.6 Finanz- und Rechnungswesen · 3.6.1 Zahlungsverhalten der Kunden · 3.6.2 Kredite · 3.6.2.1 Kurzfristiger Kredit
Teilnehmerhandbuch 15.6 Seite 31
HB: 3.6.2.2 Langfristiger Kredit · 3.6.2.3 Überziehungskredit · 3.6.3 Finanzinvestitionen · 3.6.4 Rating
Teilnehmerhandbuch 15.6 Seite 33
HB: 3.6.5 Steuern auf Einkommen & Ertrag · 3.6.6 Wechselkurs · 3.6.7 Dividendenzahlung
Teilnehmerhandbuch 15.6 Seite 35
HB: 3.6.11 Rechnungswesen · 3.6.11.1 Abschreibung für Gebäude · 3.6.11.2 Instandhaltung und Kosten in der Verwaltung
Marcs Entwurf v20: GuV, Liquidität, Bilanz, Szenarien, Urteil2 Seiten · 4 Markierungen
Was mündlich kommen muss: vier Szenarien, Bilanz, Lehre für COPYFIX.
Entwurf Raoul Marc, v20 (02.10., 9 Folien) Seite 8
Folie 8: Überschuss fast gleich (4,71 → 4,44), Liquidität bricht ein (26,12 → 1,85 Mio. €)
Entwurf Raoul Marc, v20 (02.10., 9 Folien) Seite 9
Folie 9: Urteil: Kredit überdimensioniert, Verzicht riskant, Großabnehmer nicht sinnvoll
Business Management I (Eckardt 2010) angedockt1 Kapitel
Für das erste Buch liegen keine Fotos vor: hier die Kapitelnotizen Seite für Seite (Buchpaginierung), damit du im Buch oder PDF sofort an der richtigen Stelle bist.
Eckardt 2010, Kap. VI Rechnungswesen und Controlling S. 140–164Jahresabschluss (Bilanz, GuV, Anhang), Kostenarten-, Kostenstellen-, Kostenträgerrechnung, Kostenrechnungssysteme
  • Lernziele: externes Rechnungswesen (Jahresabschluss: Bilanz, GuV, Anhang, Lagebericht; Konzernabschluss; internationale Rechnungslegung) und internes (Kostenarten-, Kostenstellen-, Kostenträgerrechnung, Kostenrechnungssysteme).
  • S. 140–141: extern (Rechenschaft, Information; HGB, EStG/KStG, IFRS/US-GAAP; Aufwand/Ertrag) vs. intern (Dokumentation, Kontrolle, Steuerung; unternehmensspezifisch; Kosten/Leistungen; KLR, Controlling) – Abb. 115; Finanzbuchhaltung, Bestands- und Erfolgskonten, Kontenplan/-rahmen (Abb. 116).
  • S. 142–143: Auszahlung/Einzahlung (Zahlungsmittel) – Ausgabe/Einnahme (Geldvermögen inkl. Forderungen/Verbindlichkeiten) – Aufwand/Ertrag (Reinvermögen) – Kosten/Erlöse (betriebszweckbezogen); Abb. 117 Fälle (Lieferung mit Zahlungsziel: Einnahme in t1, Einzahlung in t2). → TOPSIM: 80 % der Umsätze werden in der Periode Einzahlung, 20 % bleiben Forderung (Einnahme, aber noch keine Einzahlung).
  • S. 144: Begriffe, vier Wiederholungsfragen.
  • S. 145–147: Jahresabschluss (einfacher § 242 HGB vs. erweiterter § 264 HGB mit Anhang und Lagebericht, Abb. 118); Inventar; Bilanz (Wedell 2006, S. 23), Aufbau nach § 266 HGB (Abb. 119): Aktiva nach Bindungsdauer (Anlage-, Umlaufvermögen, RAP), Passiva nach Fälligkeit (Eigenkapital: gezeichnetes Kapital, Kapital-, Gewinnrücklagen, Gewinn-/Verlustvortrag, Jahresüberschuss; Rückstellungen; Verbindlichkeiten; RAP); Mittelverwendung vs. Mittelherkunft.
  • S. 147–148: GuV (§ 275 HGB, Staffelform): Gesamtkostenverfahren (Umsatz + Bestandsveränderung − Gesamtaufwand) vs. Umsatzkostenverfahren (Umsatz − Umsatzaufwand), Abb. 120. → Der TOPSIM-Bericht zeigt beide nebeneinander.
  • S. 148–149: Anhang und Lagebericht (§§ 264, 284 ff., 289 HGB; Abb. 121); Konzernabschluss (§ 290 HGB), Bestandteile, Konsolidierung (Kapital, Schulden, Zwischenergebnis).
  • S. 150–151: Konsolidierungsarten (Voll-, Quoten-, Equity); internationale Rechnungslegung IAS/IFRS (IASB) und US-GAAP (FASB): angelsächsisch Eigenkapitalgeber-/Investorenschutz vs. deutsches HGB Gläubigerschutz. Begriffe, sechs Wiederholungsfragen, Literatur (Baetge, Coenenberg, Pellens u. a.).
  • S. 152–163 internes Rechnungswesen: KLR = Erfassung, Verteilung, Zurechnung der Kosten; Aufgaben Dokumentation, Planung/Entscheidung (Preisuntergrenze, Verfahren, Programm), Kontrolle (Plan-Ist-, Betriebs-, Zeitvergleich). Kostenarten-, -stellen-, -trägerrechnung (Abb. 122, Thommen/Achleitner 2009, S. 537). Kostenarten-Gliederung (Abb. 123, Wöhe/Döring 2008, S. 935): nach Produktionsfaktoren, Funktionen, Verrechnung (Einzel-/Gemeinkosten), Erfassung (aufwandsgleich/kalkulatorisch: Anders-, Zusatzkosten), Herkunft (primär/sekundär, BAB), Beschäftigung (fix, sprungfix/intervallfix, variabel: proportional, progressiv, degressiv, regressiv); Gesamt-, Stück-, Grenz-, Opportunitätskosten. → sprungfix: die 2,5 Mio. € Überstundenschicht, die Fixkosten je Anlage.
  • Kostenstellenrechnung: Bindeglied; Gliederung räumlich, funktional, organisatorisch; Haupt- und Hilfskostenstellen; Kostenstellenplan (Abb. 124), BAB (Abb. 125).
  • Kostenträgerrechnung (Stück-/Zeitrechnung); Verfahren: Divisionskalkulation einstufig (k = K/x, Abb. 126), zweistufig (k = Herstellkosten ÷ produzierte Menge + Vertriebskosten ÷ abgesetzte Menge, Abb. 127) – das Schema des TOPSIM-Kostenträgerberichts, mehrstufig (Abb. 128); Äquivalenzziffern (Abb. 129); Zuschlagskalkulation (Abb. 130: Material-/Fertigungseinzel- und -gemeinkosten → Herstellkosten + Verwaltungs-/Vertriebsgemeinkosten → Selbstkosten); Kuppelproduktkalkulation (Restwert-, Verteilungsmethode).
  • Kostenrechnungssysteme (Abb. 131/133): Ist-, Normal-, Plankostenrechnung; Voll- vs. Teilkostenrechnung (Vollkosten proportionalisieren Fixkosten → Fehlentscheidungen, z. B. Preiskalkulation); Deckungsbeitrag = Erlös − variable Kosten (Abb. 132, Thommen/Achleitner 2009, S. 558); einstufig (Direct Costing) vs. mehrstufig (Fixkosten stufenweise) – der TOPSIM-Bericht ist eine mehrstufige DB-Rechnung (DB I–V). Begriffe, vier Wiederholungsfragen, Literatur (Horváth 2008).

Theorie zu dieser Folie

Externes Rechnungswesen: Bilanz, GuV, Liquidität und Cashflow5 Karten

Einzahlung, Einnahme, Ertrag, Erlös: vier Begriffspaare

Das Rechnungswesen unterscheidet vier Paare, die jeweils eine andere Größe messen. Auszahlung und Einzahlung verändern den Zahlungsmittelbestand, Ausgabe und Einnahme das Geldvermögen (also auch Forderungen und Verbindlichkeiten), Aufwand und Ertrag das Reinvermögen und damit den Erfolg, Kosten und Erlöse den betriebsbezogenen Werteverzehr und -zuwachs für die interne Steuerung. Eine Lieferung auf Ziel zeigt den Unterschied: Einnahme und Ertrag entstehen mit der Lieferung, die Einzahlung erst bei Zahlung. Das externe Rechnungswesen arbeitet mit Aufwand und Ertrag nach HGB, das interne mit Kosten und Leistungen.

COPYFIX: In TOPSIM erzeugt die Zahlungsregel genau diesen Unterschied: 80 % des Umsatzes sind Einzahlung der Periode, 20 % bleiben Forderung. P0: Umsatz 129,00 Mio. €, davon 103,20 eingezahlt, Forderung 25,80, dazu 17,84 aus der Vorperiode. Abschreibungen (7,15) und Zuführung zu den Pensionsrückstellungen (1,87) sind Aufwand ohne Auszahlung, deshalb weichen Gewinn und Kasse voneinander ab.
Prüferfrage: Warum ist Ihr Überschuss nicht gleich der Veränderung Ihrer Kasse?

Weil der Überschuss Erfolg misst und die Kasse Zahlungen. In P0 steht dem Überschuss von 4,27 Mio. € nur eine Kassenveränderung von +0,35 gegenüber (0,50 auf 0,85). Abschreibungen (7,15) und Pensionszuführung (1,87) sind Aufwand ohne Auszahlung; dagegen fließen die Nettotilgung von 13,00, die Dividende von 1,00 und 1,50 für Umweltanlagen ab, ohne den Überschuss zu mindern. Außerdem kommen 20 % des Umsatzes erst in der Folgeperiode. Deshalb steuern wir die Liquidität über die Liquiditätsrechnung, nicht über die GuV.

Bilanz: Mittelverwendung, Mittelherkunft und Fremdkapitalquote

Die Bilanz ist eine Momentaufnahme zum Periodenende. Die Aktivseite zeigt die Mittelverwendung nach Bindungsdauer (Anlage- und Umlaufvermögen), die Passivseite die Mittelherkunft nach Fälligkeit (Eigenkapital, Rückstellungen, Verbindlichkeiten); beide Seiten sind gleich groß. Das Eigenkapital besteht aus gezeichnetem Kapital, Rücklagen, Gewinnvortrag und Jahresüberschuss. Pensionsrückstellungen wachsen jede Periode um 5 % der Lohnsumme ohne Auszahlung und zählen zum Fremdkapital. TOPSIM definiert die Fremdkapitalquote als Pensionsrückstellungen plus Verbindlichkeiten geteilt durch die Bilanzsumme; die Berichtszeile „Fremdkapital“ zeigt nur die Kredite.

Fremdkapitalquote = (Pensionsrückstellungen + Verbindlichkeiten) ÷ Bilanzsumme × 100
COPYFIX: P0: Bilanzsumme 72,15 Mio. €. Aktiva: Anlagevermögen 27,35, Umlaufvermögen 44,80 (Material 7,91, Fertigerzeugnisse 10,23, Forderungen 25,80, Kasse 0,85). Passiva: Eigenkapital 31,27, Pensionsrückstellungen 13,87, Verbindlichkeiten 27,00, also Fremdkapitalquote 40,87 ÷ 72,15 = 56,65 %. Im Plan sinkt sie auf 54,6 % in P1 und 38,6 % in P4; Ziel Z3 ist ≤ 40 % ab P5 (Plan 35,7 %).
Quelle: WB S. 82–88 (Abb. 16, 19); E10 S. 145–147 (Abb. 119), 177 (Abb. 147); HGB § 266 Probe S. 2: Fremdkapitalquote 52,36 % U1 S. 16: Bilanzsumme 77,80 Mio. €
Prüferfrage: Welche Positionen der Bilanz treiben Ihre Fremdkapitalquote, und was ändern Sie?

Zwei Posten: die kurzfristigen Kredite (27,00 Mio. € in P0) und die Pensionsrückstellungen (13,87), die jede Periode von selbst wachsen. In P0 ergibt das 40,87 ÷ 72,15 = 56,65 %. Wir senken die Quote über Eigenkapitalaufbau durch einbehaltene Gewinne und über Kredit nur nach Bedarf: kurzfristig 25 in P1, langfristig 20 in P2 für Typ C. Der Plan erreicht 38,6 % in P4 und 35,7 % in P5, deshalb gilt Z3 ab P5.

GuV nach Gesamt- und Umsatzkostenverfahren, Ergebnisverwendung

Die GuV zeigt den Periodenerfolg als Erträge minus Aufwendungen. Das Gesamtkostenverfahren (§ 275 Abs. 2 HGB) beginnt mit dem Umsatz, korrigiert um die Bestandsveränderung der Fertigerzeugnisse, und zieht alle Aufwandsarten ab; es zeigt, welche Kosten entstanden sind. Das Umsatzkostenverfahren (Abs. 3) zieht von den Umsatzerlösen die Herstellkosten des Umsatzes sowie Forschung, Vertrieb und Verwaltung ab und zeigt, wofür die Kosten entstanden sind. Beide führen zum selben Betriebsergebnis. Eine Bestandsminderung senkt den Gewinn im Gesamtkostenverfahren, eine Bestandserhöhung hebt ihn (das Workbook erklärt das auf S. 90 falsch herum). Die Ergebnisverwendung rechnet den Gewinnvortrag fort: Vortrag der Vorperiode minus Dividende plus Überschuss.

Betriebsergebnis = Umsatz − Herstellkosten des Umsatzes − F&E − Vertrieb − Verwaltung
COPYFIX: P0 im Gesamtkostenverfahren: Umsatz 129,00 − Bestandsminderung 5,93 − Material 23,09 − Personal 56,15 − Abschreibungen 7,15 − sonstiger Aufwand 26,75 = Betriebsergebnis 9,93; im Umsatzkostenverfahren 129,00 − 88,02 − 5,77 − 15,60 − 9,68 = 9,93. Dann ergeben Zinsen von 2,16 (8 % auf 27) einen Gewinn vor Steuern von 7,77, Steuern 3,50 (45 %) und den Überschuss 4,27. Ergebnisverwendung P0: Vortrag 3,00 − Dividende 1,00 + Überschuss 4,27 = 6,27, zugleich die Dividendengrenze für P1.
Quelle: WB S. 82–84, 89–93 (Abb. 17, 20–23); E10 S. 147–148 (Abb. 120); HGB § 275 Probe S. 15: Betriebsergebnis 9,04 Mio. € Probe S. 15: Periodenüberschuss 4,13 Mio. €
Prüferfrage: Warum hat Ihre GuV in P0 eine Bestandsminderung, und wie wirkt sie auf das Ergebnis?

Wir haben in P0 mehr verkauft (43.000) als gefertigt (40.000), das Lager sank von 8.000 auf 5.000 Geräte. Der Wert der abgebauten Geräte, 5,93 Mio. €, steht als Bestandsminderung in der GuV und senkt im Gesamtkostenverfahren den Gewinn, weil die verkauften Geräte Kosten früherer Fertigung tragen. Im Umsatzkostenverfahren steckt derselbe Effekt in den Herstellkosten des Umsatzes. Beide Verfahren ergeben für uns 9,93 Mio. € Betriebsergebnis.

Liquiditätsrechnung: Einzahlungen, Auszahlungen und Mindestkasse

Die Liquiditätsrechnung folgt dem Geld: Kassenanfang plus Einzahlungen minus Auszahlungen ergibt den Kassenendbestand, der in der Bilanz steht. Einzahlungen stammen aus dem Umsatz der Periode (80 %) und der Vorperiode (20 %), aus Krediten, Wertpapieren und Desinvestitionen; Großabnehmer und Ausschreibung zahlen zu 100 % in der Lieferperiode. Auszahlungen sind der Einkauf (sofort zu 100 %), Personal ohne Pensionsrückstellungen, sonstige Aufwendungen, Kredittilgung, Zinsen, Anlagenkauf, Dividende und Steuern. Fällt die Kasse unter 0,1 Mio. €, gleicht ein Überziehungskredit zu 13 % automatisch aus. Zahlungsunfähigkeit führt in TOPSIM nicht zur Insolvenz, kostet aber über Zins und Rating.

Kassenende = Kassenanfang + Einzahlungen − Auszahlungen
COPYFIX: P0: Anfang 0,50 + Einzahlungen 148,04 (darunter Kredit 27,00) − Auszahlungen 147,69 (Einkauf 18,50, Personal 54,28, sonstige 26,75, Tilgung 40,00, Zinsen 2,16, Steuern 3,50 u. a.) = Kasse 0,85. Probe: Kasse nur 3,54 trotz Kredit 22, weil 4.840 Geräte unverkauft blieben und das Materiallager 5,55 band. Plan P1: Kredit 25 für den Einkauf von 28,0 Mio. €, Kasse im Modell 8,55 (Ziel M8 ≥ 5).
Prüferfrage: Wie stellen Sie sicher, dass die Kasse nie unter Ihre Untergrenze fällt?

Wir rechnen die Liquiditätsrechnung vor der Eingabe durch. In P1 braucht der Einkauf von 70.000 Einheiten 28,0 Mio. € sofort; mit Kredit 22 fiele die Kasse auf rund 4,9, mit 25 liegt sie im Modell bei 8,55 Mio. €. So bleibt der Puffer über unserer Untergrenze von 5 Mio. €, und der Überziehungskredit zu 13 % springt nicht ein. Aus der Probe wissen wir außerdem: Unverkaufte Geräte binden Kasse, deshalb planen wir den Kredit nicht knapper.

Cashflow: traditionell, operativ und Free Cashflow

Das Cashflow Statement führt vom Überschuss zur Kassenveränderung in drei Blöcken. Der traditionelle Cashflow ist Überschuss plus Abschreibungen plus Zuführung zu den Pensionsrückstellungen, also der Überschuss ohne nicht zahlungswirksamen Aufwand. Der operative Cashflow berücksichtigt zusätzlich die Veränderung von Material, Fertigerzeugnissen und Forderungen: Ein Abbau erhöht ihn, ein Aufbau senkt ihn. Der Free Cashflow ist operativer Cashflow plus Investitionen (negativ) und enthält keine Finanzierungsvorgänge; Kredite, Wertpapiere und Dividende stehen im Finanzierungsblock. Der operative Cashflow geht mit 25 % in die Planungsqualität ein, der Free Cashflow je Finanzschulden ins Rating.

operativer Cashflow = Überschuss + Abschreibungen + Pensionszuführung ± Veränderung von Material, Fertigerzeugnissen und Forderungen
COPYFIX: P0: 4,27 + 7,15 + 1,87 = 13,30 traditionell; dazu Abbau Material 4,59 und Fertigerzeugnisse 5,93 sowie Aufbau Forderungen −7,96 ergeben 15,85 operativ; Investitionen −1,50 führen zu Free Cashflow 14,35, Finanzierung −14,00 zur Kassenveränderung +0,35. Probe: operativer Cashflow nur 8,69 gegen Plan 18,25, weil das Materiallager 5,55 band und Geräte liegen blieben. Das Cashflow Statement trägt im Probe-Sammelbericht die Nummer TNB 14, im U1-Sammelbericht TNB 13.
Prüferfrage: Warum liegt Ihr operativer Cashflow in der Probe bei 8,69 statt bei den geplanten 18,25 Mio. €?

Der Plan unterstellte, dass alle 45.740 Geräte verkauft werden und das Lager abgebaut wird. Tatsächlich blieb die Nachfrage mit 39.667 unter unserer Fertigung, 4.840 Geräte lagen im Lager, und der Einkauf von 53.000 Einheiten ließ das Materiallager wachsen (−5,55 Mio. € im Cashflow). Lageraufbau senkt den operativen Cashflow, Lagerabbau erhöht ihn. Für P1 setzen wir den Planwert deshalb auf 10 Mio. €, mit Abbau der 5.000 Altgeräte und Materialaufbau durch 70.000 Einheiten.

Internes Rechnungswesen: Kosten, Kalkulation und Deckungsbeitrag5 Karten

Kostenarten-, Kostenstellen- und Kostenträgerrechnung: was, wo, wofür

Die Kosten- und Leistungsrechnung erfasst, verteilt und rechnet Kosten den Produkten zu; sie ist gesetzlich nicht vorgeschrieben und dient Dokumentation, Planung, Entscheidung und Kontrolle. Die Kostenartenrechnung fragt, welche Kosten entstanden sind (Löhne, Material, Abschreibungen), und trennt Einzelkosten, die einem Produkt direkt zurechenbar sind, von Gemeinkosten. Die Kostenstellenrechnung zeigt, wo die Gemeinkosten anfallen (Einkauf, Fertigung, F&E, Vertrieb, Verwaltung), die Kostenträgerrechnung, wofür: Sie belastet das Produkt und ergibt Herstellkosten und Selbstkosten. Alle drei Rechnungen beziehen ihre Daten direkt aus der Finanzbuchhaltung, nicht aus Bilanz und GuV. Bei mehreren Produkten verteilt TOPSIM Gemeinkosten über Schlüssel, etwa die Verwaltung nach Umsatzanteil (HB 3.6.11.2).

COPYFIX: P0 Kostenartenrechnung: Summe 113,14 Mio. €, davon Gemeinkosten 43,46 und Einzelkosten 69,68. Die Gemeinkosten verteilen sich auf Einkauf 1,56, Fertigung 21,43, F&E 2,27, Vertrieb 8,53 und Verwaltung 9,68. Fertigungslöhne zählen je nach Auslastung als Einzel- oder Gemeinkosten; bei sinkender Menge steigen deshalb die Gemeinkosten.
Quelle: WB S. 102–113 (Abb. 27–32); E10 S. 152–157 (Abb. 122–125); HB 3.6.11
Prüferfrage: Welche Kosten sind bei Ihnen Einzelkosten, welche Gemeinkosten, und warum ist das für die Entscheidung wichtig?

Einzelkosten tragen wir dem Gerät direkt zu: Einsatzstoffe, Betriebsstoffe, Fertigungslöhne bei voller Auslastung, Nacharbeit und Werbung. Gemeinkosten entstehen in den Kostenstellen und werden verteilt: In P0 sind es 43,46 von 113,14 Mio. €. Wichtig ist das für die Stückkosten: Sinkt die Menge stärker als die Kosten, steigen die Gemeinkosten je Gerät, und bei sinkender Auslastung wandern sogar Fertigungslöhne in die Gemeinkosten. Deshalb planen wir Menge und Kapazität gemeinsam.

Kalkulation: Herstellkosten, Herstellkosten des Umsatzes und Selbstkosten

Die Kostenträgerrechnung kalkuliert stufenweise nach dem Schema der Zuschlagskalkulation: Einkauf und Fertigung (jeweils Einzel- plus Gemeinkosten) ergeben die Herstellkosten, bezogen auf die produzierte Menge. Eine Bestandsveränderung der Fertigerzeugnisse führt zu den Herstellkosten des Umsatzes, bezogen auf die verkaufte Menge. Dazu kommen Forschung und Entwicklung, Vertrieb und Verwaltung, und es ergeben sich die Selbstkosten je abgesetztes Gerät. Eckardt zeigt das Schema als zweistufige Divisionskalkulation: Herstellkosten durch produzierte Menge plus Vertriebskosten durch abgesetzte Menge. Als Prüfsumme gilt: Selbstkosten gleich Summe der Kostenarten plus Bestandsminderung.

Selbstkosten je Stück = Selbstkosten ÷ abgesetzte Menge; Herstellkosten je Stück = Herstellkosten ÷ produzierte Menge
COPYFIX: P0: Herstellkosten 82,09 Mio. € = 2.052,23 € je Gerät (40.000 gefertigt), Herstellkosten des Umsatzes 88,02 Mio. € = 2.046,86 € (43.000 verkauft, Bestandsminderung 5,93), Selbstkosten 119,07 Mio. € = 2.769,02 €. Prüfsumme: 113,14 + 5,93 = 119,07. Probe: Herstellkosten 2.038 € (Staffel und Wertanalyse senken das Material), Selbstkosten 2.913 €, weil die Fixkosten auf weniger verkaufte Geräte entfallen; Plan P1 Herstellkosten 1.996 €, Ziel M5 ≤ 1.900 € ab P4.
Quelle: WB S. 110–113 (Abb. 31, 32); E10 S. 157–160 (Abb. 127, 130) Probe S. 1: Lagerendbestand Copy Classic U7: 4.840 Stück (Vorperiode 5.0
Prüferfrage: Warum liegen Ihre Selbstkosten in der Probe mit 2.913 € über den 2.769 € aus P0, obwohl die Herstellkosten gesunken sind?

Weil Herstellkosten und Selbstkosten verschiedene Mengen als Bezug haben. Die Herstellkosten sanken auf 2.038 €, denn die Staffel (450 statt 550 €) und die Wertanalyse senkten das Material. Die Selbstkosten verteilen die Fixkosten aber auf nur 40.900 verkaufte Geräte, und 4.840 Geräte gingen zu Herstellkosten ins Lager. Die Stückkosten steigen also, wenn der Absatz hinter der Fertigung zurückbleibt. Für uns heißt das: Fertigung und Absatz müssen zusammenpassen.

Deckungsbeitragsrechnung: Teilkosten, fünf Stufen, DB V gleich Betriebsergebnis

Teilkostenrechnungen trennen variable und fixe Kosten; der Deckungsbeitrag ist Erlös minus variable Kosten und zeigt, was ein Gerät zur Deckung der Fixkosten beiträgt. Die TOPSIM-Rechnung ist eine mehrstufige Fixkostendeckungsrechnung: DB I nach variablem Material, variabler Fertigung und Transport, DB II nach fixem Material und fixer Fertigung, DB III nach Werbung, DB IV nach Entwicklung, DB V nach Forschung, Vertrieb und Verwaltung. Bei einem Produkt entspricht DB V dem Betriebsergebnis, bei mehreren Produkten gilt das nur für die Summe. Das Workbook nennt den DB V je Stück die Grundlage für Preis- und Sortimentsentscheidungen (S. 117). Die Teilkostenlogik der Lehrbücher nutzt für Zusatzaufträge den DB I.

DB I = Preis − variable Materialkosten − variable Fertigungskosten − Transport
COPYFIX: P0 je Gerät: Preis 3.000 − Material 575,56 − Fertigung 897,81 − Transport 25 = DB I 1.501,63 €; insgesamt 64,57 Mio. €. Nach fixem Material und fixer Fertigung 24,66, Werbung 6,00, Entwicklung 3,50 sowie Forschung 2,27, Vertrieb 8,53 und Verwaltung 9,68 bleibt DB V = Betriebsergebnis 9,93 Mio. € (230,98 € je Gerät). Die Fixkostenblöcke unter DB I summieren sich damit auf 54,64 Mio. €.
Quelle: WB S. 114–117 (Abb. 33, 34); E10 S. 161–163 (Abb. 131–133); Agthe 1959 U1 S. 12: Deckungsbeitrag I 66,60 Mio. €
Prüferfrage: Welche Aussage macht Ihr Deckungsbeitrag I, und welche nicht?

Der DB I je Gerät zeigt die Marge, die nach den variablen Kosten zur Deckung der Fixkosten bleibt: in P0 1.501,63 € bei einem Preis von 3.000 €. Er sagt nichts darüber, ob wir insgesamt Gewinn machen. Dafür müssen die Fixkosten von 54,64 Mio. € gedeckt sein, und erst DB V entspricht dem Betriebsergebnis von 9,93 Mio. €. Für Zusatzaufträge bei freier Kapazität zählt der DB I, für Preis- und Sortimentsentscheidungen nennt das Workbook den DB V je Stück; wir nennen beide Sichtweisen.

Preisuntergrenzen und Opportunitätskosten: Zusatzauftrag im Engpass

Die kurzfristige Preisuntergrenze liegt bei den variablen Stückkosten: Solange ein Auftrag mehr als diese deckt und Kapazität frei ist, steigt der Gesamtgewinn. Die langfristige Preisuntergrenze sind die Vollkosten, also die Selbstkosten, weil auf Dauer alle Kosten gedeckt sein müssen. Ist die Kapazität ausgelastet, kommen Opportunitätskosten hinzu, das ist der Deckungsbeitrag des verdrängten Geschäfts; die Untergrenze steigt auf variable Stückkosten plus entgangenen Deckungsbeitrag. Bei mehreren alternativen Aufträgen entscheidet nach Eckardt der Deckungsbeitrag je Einheit; weil ein Gerät genau eine Kapazitätseinheit braucht, ist er zugleich der Wert je Engpasseinheit. Das Workbook formuliert diese Regel nicht, sie ist Lehrbuchlogik.

Preisuntergrenze im Engpass = variable Stückkosten + entgangener DB I je Gerät
COPYFIX: Frage 6 (U1): Das Angebot 2.500 € steht gegen variable Stückkosten von 1.495 € (Material 577,54 plus Fertigung 917,41, kein Transport) und einen entgangenen Inland-DB I von 1.480 €. Die Preisuntergrenze im Engpass liegt damit bei 2.975 €, das Angebot 475 € darunter, bei 5.000 Geräten −2,375 Mio. €. Die Untergrenze steht nur im Entwurf v20, nicht auf der abgegebenen Vorlage, und wird mündlich ergänzt.
Prüferfrage: Welche Preisuntergrenze gilt für ein Angebot, wenn Ihre Kapazität ausgelastet ist?

Im Engpass reichen die variablen Kosten nicht. Wir rechnen variable Stückkosten plus entgangenen Deckungsbeitrag: bei U1 in Frage 6 1.495 € plus 1.480 € gleich 2.975 €. Das Angebot von 2.500 € liegt 475 € darunter; bei 5.000 verdrängten Geräten sind das 2,375 Mio. € weniger Betriebsergebnis. Bei freier Kapazität wäre die Untergrenze nur 1.495 €, dann lohnt das Angebot. Deshalb nehmen wir Zusatzaufträge nur aus freier Kapazität.

Kostenverhalten: sprungfixe Kosten, Fixkostendegression und Break-even

Kosten verhalten sich bei Beschäftigungsänderungen unterschiedlich: Variable Kosten wachsen mit der Menge, fixe bleiben gleich, sprungfixe springen bei Überschreiten einer Schwelle. Weil Fixkosten gleich bleiben, sinken die Stückkosten mit steigender Menge (Fixkostendegression); umgekehrt steigen sie, wenn die Menge hinter den Kosten zurückbleibt. Die Break-even-Menge ist die Menge, ab der der Deckungsbeitrag die Fixkosten deckt. Im Planspiel sind sprungfix etwa die Überstundenschicht (2,5 Mio. €) und die Fixkosten je Anlage, und Einkaufs- und Verwaltungspersonal wachsen mit dem Umsatz, aber unterproportional; Mehrumsatz kann so die Gemeinkosten je Gerät erhöhen.

Break-even-Menge = Fixkosten ÷ (Preis − variable Stückkosten) = Fixkosten ÷ DB I je Stück
COPYFIX: Eigene Rechnung mit den P0-Berichtswerten: Fixkosten unter DB I 54,64 Mio. € geteilt durch DB I 1.501,63 € je Gerät ergeben rund 36.400 Geräte, etwa 85 % des Absatzes von 43.000. Die Überstundenschicht kostet 2,5 Mio. €, sobald die Fertigung die verfügbare Kapazität überschreitet; deshalb fertigt der Plan in P1 42.100 statt 42.166. Typ C bringt laut Handbuch je Periode Abschreibung, 2,5 Mio. € sonstige Fixkosten und 1,5 Mio. € Instandhaltung; die Degression greift erst mit der Menge: Absatz im Plan 45.128 in P2 und 59.920 in P4.
Quelle: E10 S. 94 (Abb. 80), 154 (Abb. 123), 197; WB S. 105–109, 114–117; HB 3.4.2.5, 3.5.2 HB S. 22: 3.4.2.5 Überstunden in der Nutzung der Fertigungsanlagen
Prüferfrage: Ab welcher Menge deckt Ihr Deckungsbeitrag die Fixkosten, und was heißt das für Ihre Auslastung?

Nach den P0-Berichtswerten liegt die Break-even-Menge bei rund 36.400 Geräten: 54,64 Mio. € Fixkosten geteilt durch 1.501,63 € DB I je Gerät. Mit 43.000 verkauften Geräten lagen wir rund 6.600 darüber, daher das Betriebsergebnis von 9,93 Mio. €. Die Rechnung ist eine Näherung, weil Löhne je nach Auslastung zwischen Einzel- und Gemeinkosten wandern. Wichtig für uns: Die Fixkosten steigen mit Typ C und Typ A, also muss der Absatz mit der Kapazität wachsen.

Die wichtigsten Fragen zu dieser Folie (Priorität A, 14 von 25)

Prio A In TNB10 stehen „Variable Kosten −2,23“. Die Teilzeilen ergeben aber nur −0,125.
Auf der Folie steht −2,23, richtig ist −0,13: Material und Fertigung bleiben gleich, nur der Transport entfällt (5.000 × 25 € = 0,125).

Auf der Folie steht −2,23; richtig ist −0,13. Weil dieselbe Menge gefertigt wird, bleiben variable Material- und Fertigungskosten unverändert (0 und 0); es entfällt nur der Transport für 5.000 Geräte, 5.000 mal 25 € gleich 0,125 Mio. € (1,13 → 1,005), denn der Großabnehmer trägt die Distributionskosten (HB 3.1.6.1). Variable Kosten also 68,40 → 68,27, Veränderung −0,13. Plausibilitätsprobe: Der Deckungsbeitrag I sinkt um 2,50 Umsatz minus 0,13 Kosten gleich −2,37; mit −2,23 käme −0,27 heraus, und die Zeile Deckungsbeitrag I (−2,37) passte nicht. Der Fehler liegt in einer einzelnen Zeile; die Deckungsbeitragszeilen darunter sind richtig.

Prio A Rechnen Sie den Deckungsbeitrag je Gerät vor: Inland gegen Großabnehmer.
Inland 3.000 − 1.495 − 25 = 1.480 €; Großabnehmer 2.500 − 1.495 = 1.005 €; Differenz 475 € × 5.000 = 2,375 Mio. €.

Variable Herstellkosten 1.495 € je Gerät. Inland: 3.000 − 1.495 − 25 € Transport = 1.480 €. Großabnehmer: 2.500 − 1.495 = 1.005 €; es gibt keinen Transport, den trägt der Großabnehmer (HB 3.1.6.1). Differenz 475 € je Gerät mal 5.000 Geräte gleich 2,375 Mio. €, in TNB10 Deckungsbeitrag I 66,60 → 64,23. Weil die Fixkosten unverändert bleiben, sinkt das Betriebsergebnis um dieselben 2,37 (10,45 → 8,08). Konsequenz: Jedes verdrängte Inlandsgerät kostet uns 475 € Deckungsbeitrag; das Angebot von 2.500 € liegt zu tief, solange die Kapazität voll ist.

Prio A Ihr Fazit widerspricht sich: „spricht gegen einen Verzicht des Kredits“ und „keines der Veränderungen wäre eindeutig vorteilhaft“.
Unscharf: Großabnehmer nein (2.975 € Untergrenze); Kredit: Verzicht ganz falsch, 27 Mio. € zu viel, rund 5 Mio. € richtig; Verschuldung 55,0 → 31,3 %.

Richtig, so steht es auf der Folie, und es ist unscharf. Schärfer gesagt: Großabnehmer nein, denn die Preisuntergrenze bei voller Kapazität liegt bei 1.495 plus 1.480 gleich 2.975 € gegen ein Angebot von 2.500 €. Kredit: Der vollständige Verzicht war falsch (Kasse nur 0,16 bei Mindestkasse 0,1), aber 27 Mio. € waren zu viel: 26,12 lagen ungenutzt in der Kasse und kosteten 1,89 Mio. € Zinsen; rund 5 Mio. € hätten gereicht. „Verschuldung reduziert“ heißt in Zahlen: Fremdkapitalquote 55,0 → 31,3 %. Beides zusammen ist nicht sinnvoll: Überschuss 4,44 statt 4,71, Kasse 1,85. Unser Fazit lautet: Beim Kredit stimmt die Richtung, das Ausmaß nicht.

Prio A Was ist die Preisuntergrenze bei Engpass, und wie kommen Sie auf 2.975 €?
Variable Kosten 1.495 € plus entgangener Deckungsbeitrag des verdrängten Inlandsgeräts 1.480 € = 2.975 €; das Angebot liegt 475 € darunter.

Die kurzfristige Preisuntergrenze eines Zusatzauftrags sind die variablen Kosten: bei freier Kapazität 1.495 €. Bei Engpass kommen die Opportunitätskosten hinzu, der entgangene Deckungsbeitrag des verdrängten Inlandsgeräts von 1.480 €: 1.495 plus 1.480 gleich 2.975 €, das ist der Inlandspreis 3.000 € minus 25 € Transport. Das Angebot von 2.500 € liegt 475 € darunter; erst über 2.975 € verdiente U1 am Großabnehmer mehr als am verdrängten Inlandsgerät. Das entspricht Ihrer Regel für alternative Aufträge: Bei knapper Kapazität entscheidet der Deckungsbeitrag je Einheit (E10 S. 126 f.). Konsequenz für COPYFIX: Der Großabnehmer wird gegen diese Untergrenze geprüft, in P1 bei voller Kapazität heißt das nein.

Prio A Was sind Opportunitätskosten, und wo tauchen sie in Frage 6 auf?
Der Nutzen der besten nicht gewählten Alternative; hier 1.480 € entgangener Deckungsbeitrag je verdrängtem Gerät; beim Kredit der Puffer gegen Zinsen.

Opportunitätskosten sind der entgangene Nutzen der besten nicht gewählten Alternative. Sie stehen in keiner Buchhaltung, weil keine Auszahlung entsteht, gehören aber in die Entscheidung (E10 S. 152 bis 163, Kostenbegriffe). In Frage 6: erstens beim Großabnehmer bei Vollauslastung; jedes Gerät verdrängt ein Inlandsgerät mit 1.480 € Deckungsbeitrag, das sind die Opportunitätskosten von 1.480 € je Gerät, und sie begründen die Untergrenze von 2.975 €. Zweitens beim Kredit: 26,12 Mio. € ungenutzte Kasse kosteten 1,89 Mio. € Zinsen; der volle Verzicht spart sie, opfert aber den Puffer (Kasse 0,16). Konsequenz: Entschieden wird mit den vollen Kosten der Alternative, nicht mit den Buchwerten.

Prio A Wann würde sich ein Großabnehmer grundsätzlich lohnen?
Bei freier Kapazität (zusätzlich 1.005 € Deckungsbeitrag je Gerät) oder mit Zusatzfertigung, solange ein Zusatzgerät weniger als 2.500 € kostet.

Bei freier Kapazität: Dann verdrängt er nichts, und jedes Gerät bringt zusätzlich 1.005 € Deckungsbeitrag; in unserer Probe brachten 1.000 Stück rund 1,1 Mio. € Deckungsbeitrag, weil die Geräte sonst im Lager gelegen hätten (4.840 Altgeräte). Bei Vollauslastung nur mit Zusatzfertigung, solange ein Zusatzgerät weniger als 2.500 € kostet. Überstunden kosten 2,5 Mio. € sprungfix plus 25 % Lohnzuschlag (HB 3.4.2.5, 3.5.7.1); die Sprungkosten allein sind erst bei rund 2.500 Geräten à 1.005 € gedeckt. Sein einziger Vorteil, 100 % Sofortzahlung, ist ein Zeiteffekt. Für COPYFIX in P1: 47.100 lieferbar gegen eine geschätzte Nachfrage von 46.300 bis 47.300, also Eingabe 0.

Prio A Rechnen Sie den Periodenüberschuss von 4,44 Mio. € vor.
(8,56 − 2,37 + 1,89) × 0,55 = 4,44; G −1,31, K +1,04; Verlust und Zinsersparnis heben sich fast auf, der Fiskus trägt 45 %.

Betriebsergebnis 10,45 minus 2,37 (G) gleich 8,08; die Zinsen entfallen (K): Gewinn vor Steuern 8,56 − 2,37 + 1,89 = 8,08; Steuer 45 % gleich 3,64 (Ist 3,85); Überschuss 4,44. Kontrolle in einer Zeile: (8,56 − 2,37 + 1,89) × 0,55 = 4,44. Wasserfall: G −2,375 × 0,55 = −1,31, K +1,89 × 0,55 = +1,04, also 4,71 − 1,31 + 1,04 = 4,44. Der Überschuss sinkt nur um 0,27, obwohl der Deckungsbeitrag um 2,37 einbricht: Die Zinsersparnis von 1,89 gleicht fast alles aus (−0,48 vor Steuern), und der Fiskus trägt 45 % davon. Konsequenz: Am Überschuss sieht die Entscheidung harmlos aus; erst die Liquidität zeigt den Preis.

Prio A Der Überschuss sinkt nur um 0,27, die Kasse um 24,27. Welche Messlatte gilt?
Erfolg und Zahlung sind verschiedene Größen; der Überschuss ist die falsche Messlatte; wir messen Ertrag, Liquidität (Kasse ≥ 5 Mio. €) und Verschuldung nebeneinander.

Erfolg und Zahlung sind verschiedene Größen. Der Überschuss zeigt Erträge minus Aufwände: Der Kreditverzicht spart Zinsen (+1,04 nach Steuern) und gleicht den Großabnehmer fast aus (−1,31). Die Kasse zeigt Zahlungen: Die Neuaufnahme von 27,00 ist kein Ertrag, fehlt aber als Einzahlung. Ergebnis: Überschuss 4,44 gegen 4,71, Kasse 1,85 gegen 26,12. Deshalb ist der Überschuss die falsche Messlatte; wir messen Ertrag, Liquidität (Kasse mindestens 5 Mio. €, M8) und Verschuldung nebeneinander. Zwei Fehler, ein zu niedriger Preis und ein zu hoher Kredit, heben sich im Überschuss nur zufällig auf. Das erklärt unser Fazit: Es muss zwischen Ertragslage, Liquidität und Verschuldung abgewogen werden.

Prio A Ist der Kreditverzicht nun sinnvoll oder nicht?
Richtung richtig, Ausmaß falsch: 27 Mio. € lagen ungenutzt (26,12), kosteten 1,89; ganz ohne Kredit nur 0,16 Kasse; richtig wären rund 5 Mio. €.

Die Richtung stimmt, das Ausmaß nicht. Dafür: 27 Mio. € lagen fast ungenutzt in der Kasse (26,12) und kosteten bei 7 % 1,89 Mio. € Zinsen; der Verzicht verbessert den Überschuss (+1,04) und die Fremdkapitalquote (55,0 → 30,5 %). Dagegen: Ganz ohne Kredit bleiben 0,16 Mio. € Kasse, nur 0,06 über der Mindestkasse von 0,1 (13 % Überziehung, Rating); schon 25 Geräte weniger Absatz hätten den Überziehungskredit ausgelöst. Richtig wäre ein Kredit nach Bedarf mit Puffer, rund 5 Mio. €, mit etwa 0,35 statt 1,89 Mio. € Zinsen. Auf der Folie steht „spricht gegen einen Verzicht“; mündlich präzisieren wir: gegen den vollständigen Verzicht, nicht gegen weniger Kredit.

Prio A Rechnen Sie vor, wie Sie auf rund 5 Mio. € Kredit kommen.
5 % Ausfall: 45.000 × 5 % × 3.000 € × 80 % = 5,4 Mio. €; bei 7 % Zinsen rund 0,35 Mio. €.

Der Puffer soll einen Absatzausfall von 5 % abfangen, sonst springt der Überziehungskredit an: 45.000 mal 5 % gleich 2.250 Geräte, mal 3.000 € mal 80 % Sofortzahlung (HB 3.6.1) gleich 5,4 Mio. €, also rund 5 Mio. €. Zinsen bei 7 % rund 0,35 Mio. € statt 1,89 Mio. €. Das ist unsere Regel M8: Kasse mindestens 5 Mio. € je Periode. Für COPYFIX in P1: 46.500 mal 5 % mal 3.050 € mal 80 % gleich rund 5,7 Mio. €. Vorbehalt: Die 5 % sind unsere Annahme, kein Handbuchwert; sie sind der Preis für Sicherheit gegen einen Zinssatz von 13 % und einen Ratingschaden. Konsequenz: Kredit nach Finanzplan, weder 27 Mio. € „zur Sicherheit“ noch null.

Prio A Sie sagen, der Kreditverzicht reduziert die Verschuldung. Wie viel?
Fremdkapitalquote 55,0 % → 31,3 %: (15,82 + 27,00) ÷ 77,80 gegen 15,82 ÷ 50,53; nur G 56,0 %, nur K 30,5 %.

Die Fremdkapitalquote ist (Pensionsrückstellungen plus Verbindlichkeiten) geteilt durch die Bilanzsumme. Ist: (15,82 + 27,00) ÷ 77,80 gleich 55,0 %; G und K: 15,82 ÷ 50,53 gleich 31,3 %. Einzeln: nur G 56,0 % (Fremdkapital gleich, aber Bilanzsumme kleiner, 76,49), nur K 30,5 % (Bilanzsumme 51,84). Die Quote ist der einzige negative Kurstreiber und ein Ratingfaktor (HB 3.6.8, 3.6.4); die Eigenkapitalquote steigt von 45,0 auf 68,7 %. Nebenwirkung: Wenig Verschuldung heißt auch ungenutzter Hebel, die Eigenkapitalrendite sinkt von 15,06 auf 14,20 %. Deshalb war der Kredit nicht überflüssig, sondern zu hoch.

Prio A Zeigen Sie die vier Szenarien: Ist, nur G, nur K und beide.
Überschuss, Kasse, Quote: Ist 4,71, 26,12, 55,0 %; nur G 3,40, 27,81, 56,0 %; nur K 5,75, 0,16, 30,5 %; beide 4,44, 1,85, 31,3 %.

Überschuss, Kasse, Fremdkapitalquote: Ist 4,71 / 26,12 / 55,0 %; nur G 3,40 / 27,81 / 56,0 %; nur K 5,75 / 0,16 / 30,5 %; G und K 4,44 / 1,85 / 31,3 %. Lesart: G kostet 1,31 Überschuss nach Steuern und bringt 1,69 Kasse; K bringt 1,04 Überschuss und kostet 25,96 Kasse. G allein verschlechtert die Quote, weil die Bilanzsumme schrumpft, K allein verbessert sie. Urteil: K mit Puffer ist sinnvoll, G nicht; beide zusammen heben sich im Überschuss nur zufällig auf und lassen 1,85 Kasse. Diese vier Zeilen stehen auf keiner Folie, sie sind unsere Rechnung aus TNB10 bis TNB15 des U1 in P1 und sollten mündlich bereitliegen.

Prio A Sind beide Änderungen zusammen sinnvoll?
Nein: G kostet 1,31 Überschuss, K spart 1,04; 1,69 Kasse kosteten als Kredit nur 0,12 Zinsen; besser K mit Puffer ohne G.

Nein, als Paket nicht. Der Großabnehmer kostet 1,31 Mio. € Überschuss nach Steuern, der Kreditverzicht spart 1,04; Saldo −0,27, also 4,44 statt 4,71, und die Kasse sinkt auf 1,85. G „kauft“ 1,69 Mio. € Kasse (davon 1,07 Steuer, 0,50 Sofortzahlung) für 2,37 Mio. € Deckungsbeitrag; dieselbe Kasse als Kredit kostete 1,69 × 7 % gleich 0,12 Mio. € Zinsen. Sinnvoll wäre der Kreditverzicht mit Puffer von rund 5 Mio. € ohne Großabnehmer, oder der Großabnehmer nur mit Zusatzfertigung. Die Überschusszahl täuscht, weil sich zwei Fehler im Ergebnis aufheben; Liquidität und Verschuldung zeigen, dass die Kombination zu knapp ist.

Prio A Was heißt das für Ihr eigenes Unternehmen? Sie kritisieren U1 und nehmen selbst 25 Mio. € Kredit auf.
Kredit nach Finanzplan mit 5 Mio. € Puffer (P1: 25 Mio. € für 28,0 Mio. € Einkauf, Kasse 8,55), Großabnehmer nur bei freier Kapazität.

Zwei Regeln: Kredit nach Finanzplan mit Puffer und Großabnehmer nur bei freier Kapazität. In P1 nehmen wir 25 Mio. € kurzfristig für den Einkauf von 28,0 Mio. € (70.000 mal 400 €); die Kasse liegt im Modell bei 8,55 Mio. €, über der Untergrenze M8 von 5 Mio. €; mit 22 Mio. € ergäben sich rund 4,9. Der Unterschied zu U1: U1 hielt 26,12 Mio. € ungenutzt in der Kasse und zahlte 1,89 Mio. € Zinsen, wir planen mit Bedarf und Puffer. Großabnehmer: 0 in P1, weil 47.100 lieferbar und die Nachfrage bei 46.300 bis 47.300 liegt. Der Puffer entspricht einem Absatzausfall von 5 % gleich rund 5,7 Mio. €. Konsequenz: Wir wenden das Urteil von Frage 6 auf die eigene Eingabe an.

Eigene Notizen zu Folie 8

3

Frage 6 im Detail

Ein Drittel der Sitzungszeit, dein Ressort. Hier jede Zahl mit Rechenweg, die vier Berichte, die Kasse als Wasserfall, die vier Szenarien und das Urteil, das du mündlich schärfer ziehst als die Folie.

Annahmen

G: Großabnehmer

5.000 Geräte zu 2.500 €, Vorrang bei der Belieferung, Zahlung 100 % sofort, keine Transportkosten. U1 war ausverkauft (45.000 verkauft, Lager 0), also verdrängt jedes Großabnehmergerät ein Inlandsgerät: Inland 45.000 → 40.000. HB S. 14

K: Kreditverzicht

Kein neuer kurzfristiger Kredit über 27 Mio. €. Der alte Kredit wird trotzdem getilgt (27), die Zinsen von 1,89 Mio. € (7 %) entfallen. U1 S. 14

Sonst: unverändert

Fertigung, Einkauf, Personal, Werbung bleiben. Ausdrücklich: kein langfristiger Kredit statt des kurzfristigen. Input S. 10

Die Kasse: von 26,12 auf 1,85 Mio. €

0 5 10 15 20 25 30 M8: Kasse ≥ 5 Mio. € Mindestkasse 0,1 (dann Überziehung 13 %) 26,12 Kasse Ist U1 +1,69 Großabnehmer (G) −25,96 Kreditverzicht (K) 1,85 Kasse mit G + K G: +0,50 Einzahlung, +0,13 Transport, +1,07 gesparte Steuer · K: −27,00 Kredit, +1,89 Zinsen, −0,85 Mehrsteuer (= −25,96)
Wasserfall des Kassenbestands U1, Periode 1. TNB 12 U1 Folie 6

Die vier Berichte, Zeile für Zeile

TNB 10 Deckungsbeitragsrechnung Bericht

PositionIst U1mit G + KVeränderungRechenweg
Umsatzerlöse135,00132,50−2,5040.000 × 3.000 + 5.000 × 2.500
variable Kosten68,4068,27−0,13nur Transport 5.000 × 25 € entfällt (Folie: −2,23 ist falsch)
Deckungsbeitrag I66,6064,23−2,372,50 − 0,13
Betriebsergebnis10,458,08−2,37Fixkosten unverändert
DB I je Gerät1.480 € Inland1.005 € Großabnehmer−475 €3.000 − 1.495 − 25 gegen 2.500 − 1.495

TNB 11 GuV Bericht

PositionIst U1mit G + KVeränderungRechenweg
Betriebsergebnis10,458,08−2,37aus TNB 10
Zinsen kurzfristig1,890,00−1,897 % auf 27 Mio. €
Gewinn vor Steuern8,568,08−0,48−2,37 + 1,89
Steuern 45 %3,853,64−0,210,45 × 8,08
Periodenüberschuss4,714,44−0,27(8,56 − 2,37 + 1,89) × 0,55

TNB 12 Liquiditätsrechnung Bericht

PositionIst U1mit G + KVeränderungRechenweg
Einzahlungen Umsatz lfd. Periode108,00108,50+0,500,8 × 120 + 1,0 × 12,5
Aufnahme Kredit27,000,00−27,00entfällt
Zinsauszahlung1,890,00+1,89 für die Kasseentfällt
Steuern und übrige Auszahlungen−−+0,34 für die Kasse0,21 weniger Steuern + 0,13 weniger Transport
Kassenbestand26,121,85−24,27+0,50 − 27,00 + 1,89 + 0,34

TNB 15 Bilanz (nicht auf den Folien) Bericht

PositionIst U1mit G + KVeränderungRechenweg
Forderungen27,0024,00−3,0020 % von 120 statt 135
Kasse26,121,85−24,27aus TNB 12
Eigenkapital34,9834,71−0,27Überschuss −0,27
Verbindlichkeiten unter 1 Periode27,000,00−27,00kein Kredit
Bilanzsumme77,8050,53−27,27Kasse −24,27, Forderungen −3,00
Fremdkapitalquote55,0 %31,3 %−23,7 Punkte15,82 / 50,53 (nur noch Pensionsrückstellungen)

Vier Szenarien

SzenarioÜberschussKasseFK-QuoteWas dahinter steckt
Ist U14,7126,1255,0 %Kredit lag fast ungenutzt in der Kasse: 1,89 Mio. € Zinsen für 26,12 Mio. € Kasse
nur G3,4027,8156,0 %Deckungsbeitrag −2,37, Steuer −1,07; Kasse +1,69 (davon 1,07 gesparte Steuer)
nur K5,750,1630,5 %Zinsen +1,89, Steuer +0,85; Kasse 0,06 über der Mindestkasse von 0,10
G + K4,441,8531,3 %Überschuss fast gleich, Liquidität bricht ein; kein Puffer

Urteil

Großabnehmer: Nicht sinnvoll bei voller Kapazität.

Preisuntergrenze im Engpass = variable Kosten 1.495 € + entgangener Deckungsbeitrag 1.480 € = 2.975 € > 2.500 €. Dazu wandern bis zu 4.000 der verdrängten Kunden ab (HB 3.1.7), und die Zufriedenheit der Folgeperiode sinkt. Mit freier Kapazität wäre er ein Zusatzgeschäft mit +1.005 € je Gerät.

Kreditverzicht: Im Kern richtig, in der Höhe falsch.

27 Mio. € waren zu viel: 26,12 Mio. € Kasse zum Periodenende, 1,89 Mio. € Zinsen (7 %). Ganz ohne Kredit bleiben 0,16 Mio. € (nur K), 0,06 über der Mindestkasse, ab der TOPSIM automatisch den Überziehungskredit zu 13 % einräumt. Ein Kredit nach Finanzplan von rund 5 Mio. € hätte gereicht und fast den ganzen Zinsvorteil erhalten (Eckardt 2010, S. 172: Kapitalkosten minimieren unter der Nebenbedingung Zahlungsfähigkeit).

Beide zusammen: Nicht sinnvoll.

Kasse 1,85 Mio. € ohne Puffer, Überschuss −0,27, und in P2 fehlen 3 Mio. € Forderungen und 4.000 Kunden. Die GuV verdeckt das Problem, die Liquiditätsrechnung zeigt es.

Für COPYFIX: Kredit nach Finanzplan, Großabnehmer nur bei freier Kapazität.

P1: 25 Mio. € kurzfristig für 28 Mio. € Staffeleinkauf, Kasse Ende P1 im Modell rund 8–9 Mio. €, Untergrenze 5 Mio. € (M8). Großabnehmer in P1: 0.

Sitzung

Sitzungsmodus: das iPad in der Hand am Donnerstag

Eine Karte je Folie: was du sagst, die Kernzahlen mit Herkunft, was du mündlich ergänzt, die wahrscheinlichsten Fragen und die Sätze, mit denen du Fehler einordnest.

Großschrift, kein Scrollen über die Karte hinaus, Wischen oder Pfeiltasten blättern. Jede Zahl ist antippbar und zeigt Herkunft, Rechenweg und den Satz dazu. Der Spickzettel ist immer eine Berührung entfernt. Zahlen darfst du ablesen – die Herleitung musst du frei können.

So nutzt du ihn in der Sitzung

  • Vor der Sitzung: Karte 1 (Eröffnung) laut sprechen, bis der Beschlussantrag sitzt.
  • In der Sitzung: iPad hochkant, Karte der Folie, über die gerade gesprochen wird; kurzer Blick nach unten, dann frei reden.
  • Bei einer Nachfrage: Kernzahl antippen – Herkunft, Rechenweg, Satz. Bei einer Fehlerstelle: den vorbereiteten Satz sagen, nicht verteidigen.
  • Zwischendurch: Spickzettel (oben rechts) – die 16 Zahlen, die im Kopf sein sollten.

Die Karten

Spickzettel: Zahlen im Kopf

Theorie

Das Studium zusammengeführt

Welches Fach wo andockt: die Modulbeschreibung verlangt, das BWL-Wissen aus Allgemeiner BWL, Rechnungswesen, Strategischem Management und Marketing zu vernetzen und anzuwenden.

StudienfachThemen im CockpitFolienQuellen
Allgemeine BetriebswirtschaftslehreOrganisation und Managementprozess · Ziele und Zielsystem · Entscheiden unter Unsicherheit · Beschaffung · Produktion · PersonalFolien 2, 4; QuerschnittEckardt 2010 Kap. I, II, IV, V, IX, X; Workbook Kap. II
Strategisches ManagementLage, SWOT, Vision und Leitlinien · Wettbewerbsstrategie nach PorterFolien 3, 5Eckardt 2010 Kap. II S. 29–41; Workbook Kap. III S. 37–63
MarketingMarketing-Mix, Preis-Absatz-Funktion, Werbung und Carry-over, Bekanntheit, Zufriedenheit, Vertrieb, GroßabnehmerFolien 3, 5, 7; Frage 6Eckardt 2010 Kap. III; Handbuch 3.1
Rechnungswesen (extern)Bilanz, GuV (Gesamt- und Umsatzkostenverfahren), Liquiditätsrechnung, Cashflow, ErgebnisverwendungFolien 6, 8; Frage 6Eckardt 2010 Kap. VI; Workbook Kap. IV S. 82–101; Handbuch 3.6
Kostenrechnung (intern)Kostenarten, -stellen, -träger, Zuschlagskalkulation, Deckungsbeitragsrechnung, Preisuntergrenzen, OpportunitätskostenFolie 8; Frage 6Eckardt 2010 Kap. VI; Workbook Kap. IV S. 102–117
Finanzierung und InvestitionKredite, Fristenkongruenz, Rating, Leverage, Kapitalstruktur, Dividende, Aktienkurs-Treiber, InvestitionsrechnungFolie 4 (Z2–Z4, I8); Frage 6 (Kredit)Eckardt 2010 Kap. VII, VIII; Handbuch 3.6
ControllingKennzahlen und Kennzahlensysteme, Balanced Scorecard, Soll-Ist-Vergleich, PlanungsqualitätFolie 2 (Schritt 1), Folie 4 (Z4), Frage 5Workbook Kap. III S. 64–78; Eckardt 2010 Kap. II S. 50
Produktion und BeschaffungKapazität Anlagen und Personal, Produktivität, Lernkurve, Überstunden, Rationalisierung, Staffelpreise, Bestellmenge, LagerkostenFolien 3, 4 (M7, I5, I7), 5Eckardt 2010 Kap. IV, V; Handbuch 3.3, 3.4
PersonalEinstellungen, Einarbeitung, Fluktuation, Fehlzeiten, Motivation, Training, NebenkostenFolie 4 (M6, I6), Nebenbedingung 200Eckardt 2010 Kap. IX; Handbuch 3.5
Entscheidungslehre und ArbeitsmethodikSzenario-Analyse, Entscheiden unter Unsicherheit (Laplace, Minimax), Sunk Costs, Zielkonflikte, „So nicht – Sondern so“Folie 2 (Ablauf), Frage 6Eckardt 2010 Kap. II S. 41–47; Einführung S. 5
6

BWL-Grundlagen, auf das Spiel bezogen

Das Studium zusammengeführt: 13 Module, jede Karte mit Kern, Formel, Quelle, der Anwendung auf COPYFIX und einer Prüferfrage.

Organisation und Managementprozess4 Karten · Fragestellung 1

Funktionale, objektorientierte und Matrixorganisation

Die Aufbauorganisation bündelt Aufgaben zu Stellen und Abteilungen und legt fest, wer wofür verantwortlich ist. Die funktionale Gliederung folgt dem Verrichtungsprinzip und bildet Bereiche wie Einkauf, Produktion, Marketing, Finanzen und Personal. Die objektorientierte Gliederung teilt nach Produkten, Projekten oder Regionen (Sparten) und lohnt sich bei mehreren Produktlinien. Die Matrix kombiniert zwei Prinzipien, etwa Funktion mal Produkt, und schafft damit Mehrfachzuordnung und Kompetenzkonflikte. Funktional passt zu kleinen und mittleren Unternehmen mit überschaubarem Programm in stabiler Umwelt; die Nachteile sind Bereichsegoismus, Abstimmungsaufwand und eine überlastete Leitung.

COPYFIX: Vorlage, Folie 2: fünf Ressorts nach dem Verrichtungsprinzip. Azza Abbes verantwortet die Fertigung, Raoul Marc Dehe Finanz- und Rechnungswesen, Selina Hirsch Einkauf und F&E, Wiebke Jessen Personal, Lisa Papila Vertrieb und F&E. Auf der Folie fehlt im Namen noch das „Marc“. Das Modell passt zu einem Produkt auf einem Markt; die Schnittstelle von Preis, Fertigung und Lager zeigte die Probe, in der die Nachfrage unter der Fertigung lag.
Prüferfrage: Welche Nachteile hat Ihre funktionale Organisation, und wie begegnen Sie ihnen?

Funktionale Gliederung erzeugt Bereichsegoismus und Abstimmungsaufwand, weil jedes Ressort sein eigenes Ziel optimiert (E10 S. 224). Bei uns zeigt es sich an der Schnittstelle von Preis, Fertigung und Lager: In der Probe war die Nachfrage der Engpass, die potenzielle Nachfrage lag bei 39.667 Geräten, gefertigt wurden 40.740, im Lager blieben am Ende 4.840. Deshalb beschließt der Vorstand gemeinsam, das zuständige Ressort rechnet jeden Vorschlag vor, und Finanz- und Rechnungswesen führt Soll-Ist und Eingabe.

Aufbau- und Ablauforganisation, Funktionendiagramm

Die Aufbauorganisation ist die dauerhafte hierarchische Ordnung von Rechten und Pflichten, die Ablauforganisation regelt Arbeitsprozesse nach Sache, Person, Zeit und Raum. Der Aufbau legt Zuständigkeiten fest, der Ablauf bestimmt die Reihenfolge, in der die Zuständigen zusammenarbeiten. Instrumente des Aufbaus sind Organigramm, Stellenbeschreibung und Funktionendiagramm, Instrumente des Ablaufs sind Ablaufplan, Balkendiagramm und Netzplan. Das Funktionendiagramm ist eine Matrix, die Aufgaben den Organisationseinheiten zuordnet und je Feld festhält, wer entscheidet, vorbereitet oder mitwirkt.

COPYFIX: Vorlage, Folie 2: links die fünf Ressorts mit Namen, rechts der Ablauf je Periode in sechs Schritten, nämlich Soll-Ist-Vergleich durch Finanzen, Marktanalyse, Konkurrenzanalyse, Prüfung von Zielen und Prämissen, Test durch das zuständige Ressort sowie Festlegung und Eingabe. Eine Periode dauert eine Woche. Ein Funktionendiagramm mit Entscheiden, Vorbereiten und Mitwirken fehlt auf der Folie und wird mündlich ergänzt.
Prüferfrage: Wer entscheidet im Vorstand, und wie stellen Sie sicher, dass trotz Aufteilung alle das Ganze verstehen?

Wir entscheiden gemeinsam: Das zuständige Ressort rechnet seinen Vorschlag vor, der Vorstand beschließt im Konsens, sonst mit Mehrheit. Finanz- und Rechnungswesen führt den Soll-Ist-Vergleich nach jedem Bericht und gibt die Entscheidungen ein, damit nicht mehrere gleichzeitig ändern. Alle lesen das Handbuch und alle Berichte, wie es das Workbook verlangt. Diese Entscheidungsregel steht nicht auf Folie 2, wir ergänzen sie mündlich.

Managementprozess: Funktion, Institution und Entscheidungszyklus

Management ist als Funktion die Vorbereitung, Durchführung und Kontrolle von Entscheidungen, als Institution die Gruppe der Personen mit Entscheidungs- und Weisungsbefugnis. Der Managementprozess läuft in acht Phasen: Marktanalyse, Abgrenzung der Geschäftsfelder, Analyse der Geschäftsfelder, Ziele, Strategien, Maßnahmen, Durchführung und Kontrolle, danach beginnt der Kreis neu. Strategische Entscheidungen zu Beginn geben die Richtung vor, operative setzen sie in jeder Periode um, und die Reflexion prüft, ob die Strategie noch trägt. Der Prozess ist iterativ, denn jede Periode liefert Informationen für die nächste Analyse.

COPYFIX: COPYFIX durchläuft den Zyklus in P1 bis P8. Strategisch festgelegt sind die Qualitätsführerschaft und der Aktienkurs von mindestens 400 € in P8, operativ entscheidet der Vorstand je Periode über Preis, Einkauf, Personal und Kredit. Die Kontrolle hat schon gewirkt: Die Probe ergab Planungsqualität 86,19 statt mindestens 95, deshalb gelten für P1 neue Planwerte von 46.500 Stück, 16 % und 10 Mio. €.
Quelle: WB S. 25, 30–32 (Abb. 1, 2); E10 S. 23, 25–27 (Abb. 25, 26) Einführung S. 5: Vorschlag zur Vorgehensweise
Prüferfrage: Wie treffen Sie Entscheidungen auf strategischer und wie auf operativer Ebene?

Strategisch entscheiden wir einmal und prüfen periodisch: Zielsystem, Wettbewerbsstrategie und Investitionsrahmen mit 43 Mio. € für Anlagen und 20 Mio. € langfristigem Kredit. Operativ entscheiden wir jede Periode über Preis, Menge, Personal und Kredit im Sechs-Schritte-Ablauf von Folie 2. Die Kontrolle verbindet beides: Die Probe ergab Planungsqualität 86,19, deshalb haben wir die Planwerte für P1 aus dem Modell neu abgeleitet. Ziele ändert nur der Vorstand nach Prämissenkontrolle, zuerst ändern wir die Maßnahme.

Gesamtverantwortung, Delegation und Management by Exception

Der Vorstand führt die Geschäfte in Gesamtverantwortung, auch wenn Ressorts vorbereiten. Nach § 77 Abs. 1 AktG sind mehrere Vorstandsmitglieder grundsätzlich nur gemeinsam zur Geschäftsführung befugt; eine Mehrheitsregel setzt Satzung oder Geschäftsordnung voraus. Management-by-Konzepte beschreiben die Aufgabenübertragung: Bei Management by Objectives vereinbaren Führung und Bereich Ziele, bei Management by Exception greift die Leitung nur bei Abweichungen ein. Autorität beruht auf formaler Stellung, Fachwissen oder Persönlichkeit. In der AG bestellt und kontrolliert der Aufsichtsrat den Vorstand.

COPYFIX: COPYFIX: Fünf Vorstandsmitglieder entscheiden gemeinsam, jedes Ressort wird einzeln bewertet. Die Nebenbedingungen auf Folie 4 (Preis, Kasse, höchstens 200 Einstellungen, Dividende höchstens 60 % des Vorjahresgewinns) sind die Leitplanken, innerhalb derer das Ressort selbst vorschlägt. Intern gilt ab P1 das Ausnahmeprinzip: Kasse unter 5 Mio. € → Kredit anpassen, Indizes in P3 nicht über dem Durchschnitt → Aufpreis verschieben, Nachfrage über Kapazität → Überstunden (nicht auf der Vorlage).
Prüferfrage: Welche Entscheidungsregel gilt bei Ihnen, wenn der Vorstand sich nicht einig ist?

Wir beschließen im Konsens, sonst mit Mehrheit, und nur, was das zuständige Ressort vorgerechnet hat. Ein Vorschlag ist erst beschlussreif, wenn das Ressort seine Wirkung durchgerechnet hat. Rechtlich gilt in der AG die gemeinsame Geschäftsführung, eine Mehrheitsregel braucht Satzung oder Geschäftsordnung; bei uns ist sie eine Teamabsprache. Die Regel steht nicht auf Folie 2, wir nennen sie mündlich. Jedes Mitglied muss auch die Ressorts der anderen erklären können.

Lage, SWOT, Vision und Leitlinien5 Karten · Fragestellung 2

SWOT nach Macharzina: erst Umwelt, dann Unternehmen, dann Chancen und Risiken

Die SWOT führt interne Stärken und Schwächen mit externen Chancen und Risiken zusammen und ist die Grundlage für Ziele und Strategien. Macharzina ordnet drei Schritte: Erst werden die Trends im Umfeld beschrieben und nach Bedeutung gewichtet, dann Stärken und Schwächen je Kriterium im Vergleich zu Wettbewerbern oder Branchenstandards bewertet, zuletzt wird abgeleitet, ob ein Trend auf eine Stärke trifft (Chance) oder auf eine Schwäche (Risiko). Eine Chance gibt es damit nur dort, wo Trend und Stärke zusammenpassen. Faktoren werden bewertet und eingeordnet, nicht nur gelistet; bei Zukunftstrends spielen subjektive Einschätzungen eine Rolle.

COPYFIX: Vorlage, Folie 3: Stärken S1 Etabliertes Unternehmen, S2 Gefragte Produkte, S3 Rating BBB; Schwächen W1 Veraltete Maschinen, W2 Einseitiger Vertriebskanal, W3 Sehr konservative Marketing-Strategie; dazu Chancen O1 bis O3 und Risiken T1 bis T3. Die Folie nennt keine Kennzahlen. Mündlich ergänzen: Nachfrage 43.000 gegen Fertigung 40.266 Geräte (Kapazitätsengpass beim Marktpreis), Umweltindikator 93,27 unter der Norm 100, Rating BBB.
Quelle: WB S. 37–41 (Abb. 3), 42–45; E10 S. 29–31 (Abb. 29, 30) Input S. 4: Folie 7: Frage 2 – SWOT-Analyse & Zielableitung (Abb. 3 Erst
Prüferfrage: Wie kann es Stärken und Schwächen geben, wenn alle Unternehmen gleich starten?

Wir messen relativ zu unserem Ziel Qualitätsführerschaft, nicht an Wettbewerbern, die gleich starten. Gegen dieses Ziel ist die Kapazität eine Schwäche (40.266 Geräte Personalkapazität gegen 43.000 Nachfrage), die Qualität liegt nur auf Marktniveau (Technologie und Ökologie je 100), die Umweltbelastung ist ein Risiko (Indikator 93,27, Abgabe 1,35 Mio. €). Die Bekanntheit von 53,75 ist Marktdurchschnitt und damit weder Stärke noch Schwäche. Ab P1 liefern Marktforschung und Branchenbericht echte Vergleichswerte.

SO, ST, WO, WT: aus der SWOT werden Ziele und Strategien

Die Stoßrichtungen der Matrix verknüpfen je einen internen mit einem externen Faktor. SO nutzt Stärken, um Chancen zu realisieren; ST setzt Stärken ein, um Risiken zu begegnen; WO baut Schwächen ab, um Chancen zu nutzen; WT minimiert Risiken und sichert Schwächen ab. Eckardt verlangt nicht die Liste der Faktoren, sondern die daraus abgeleiteten Ziele und Strategien je Feld, nur mit den wichtigsten Faktoren. Die Felder bilden die Brücke zum Zielsystem: Aus ihnen entstehen Ziele, die später mit Zahl, Zeit und Beziehung operationalisiert werden.

COPYFIX: Vorlage, Folie 3: acht Strategien in den Feldern, zum Beispiel S3-O1 (Rating BBB für günstige Fremdkapitalzinsen in F&E nutzen), W1-O1 (alte Maschinen ersetzen, Strafabgaben vermeiden) und W2-O2/O3 (Vertrieb aufbauen, Großabnehmer). Die Folie zeigt keine Ziele und keine Kennzahlen. Mündlich ergänzen: W1-O1 heißt Typ C in P2 zum Sonderpreis 22,5 statt 30 Mio. €; der Umweltindikator steigt von 93,27 auf 100,6 im Modell, die Abgabe (P0: 1,35 Mio. €) entfällt ab P2.
Prüferfrage: Wie begründen Sie die Verknüpfungen in den vier Feldern, zum Beispiel S3-T2 (neue Maschinen gegen Engpässe am Arbeitsmarkt)?

Auf der Folie steht S3-T2 so, wir lesen es anders: Neue Anlagen lösen keinen Engpass am Arbeitsmarkt, sie erhöhen den Personalbedarf, denn ein Mitarbeiter fertigt rund 50 Geräte (HB 3.5.7) und Typ C bringt 22.000 Stück Kapazität. Gegen T2 helfen frühe Einstellungen mit Einarbeitung (40 · 120 · 160 · 200 in P1–P4), Training 2.500 € und 40 % Personalnebenkosten. Unser Rating stützt dagegen S3-T3: gute Zinskonditionen trotz schwankendem Leitzins.

Stärken und Schwächen messen: relativ zu Ziel, Wettbewerb und Branchenschnitt

Stärken und Schwächen gibt es nur im Vergleich: mit dem stärksten Wettbewerber, dem Branchendurchschnitt oder, wenn alle gleich starten, mit dem eigenen Ziel. Im Workbook-Canvas wird je Kriterium von −3 bis +3 bewertet, das Ergebnis ist ein Stärken-Schwächen-Profil. Das Polaritätenprofil im Lehrbuch stellt dasselbe grafisch gegen den stärksten Konkurrenten dar. Ab Periode 1 liefern Marktforschung und Branchenbericht die echten Vergleichswerte, vorher helfen nur Ziel und Handbuch-Mechanik. Wettbewerbsverhalten gehört deshalb in die Umweltanalyse und in die Chancen und Risiken.

COPYFIX: Die Probe war der erste echte Vergleich: Technologie 102,80 (Ø 102,90), Ökologie 106,06 (Platz 1 mit U4), Bekanntheit 58,72 (Ø 58,67), Zufriedenheit 71,32 (Ø 77,72), Vertrieb 100 gegen Ø 112. Die Bekanntheit 53,75 aus P0 ist Marktdurchschnitt, also keine Stärke. Folie 5 nennt „Bekanntheitsindex 58,7“ als Stärke; das ist der Probewert und gleich dem Branchenschnitt.
Prüferfrage: Worin ist COPYFIX nach der Probe tatsächlich stärker als der Wettbewerb, und worin schwächer?

Stärker sind wir bei der Ökologie (106,06, Platz 1 mit U4). Gleichauf liegen wir bei Technologie (102,80 gegen Ø 102,90) und Bekanntheit (58,72 gegen Ø 58,67). Schwächer sind wir bei der Zufriedenheit (71,32 gegen Ø 77,72), im Vertrieb (100 Kräfte, Ø 112) und beim Marktanteil (12,9 %, Platz 7). Die Folge: Das Preispremium folgt erst einem messbaren Qualitätsvorsprung, in P1 gilt der Marktpreis von 3.050 €.

Umweltanalyse: vier Märkte und die Anspruchsgruppen

Die Umweltanalyse beschreibt Trends bei Markt, Wettbewerb, Technologie, Kosten und Rahmenbedingungen und gewichtet sie nach Bedeutung. Das Workbook ordnet die Beteiligten vier Märkten zu: Absatz-, Beschaffungs-, Arbeits- und Finanzmarkt. Das Lehrbuch unterscheidet die Makroumwelt (ökonomisch, ökologisch, sozio-kulturell, technologisch, politisch-rechtlich) von der Mikroumwelt aus Märkten, Wettbewerbern, Öffentlichkeit und Staat. Anspruchsgruppen wie Eigentümer, Mitarbeiter, Kunden, Fremdkapitalgeber und Staat haben jeweils eigene Interessen, aus denen Ziele entstehen.

COPYFIX: Absatzmarkt: sechs Wettbewerber, Probepreise von 2.900 € (U6) bis 3.150 € (U4, U7), Ø 3.041 €. Beschaffungsmarkt: Staffel 650 / 550 / 450 / 400 € je Einheit; Arbeitsmarkt: Löhne +3 % in P1; Finanzmarkt: Rating BBB. Für P2 zeigte die Probe (Annahme, dass das Szenario fest ist): Typ C einmalig 22,5 statt 30 Mio. €, Einstellung 14.000 € je Kraft, Zinsen −0,5 Prozentpunkte, Einsatzstoffe +3 %.
Quelle: WB S. 4, 40–43; E10 S. 9–11 (Abb. 11–13), 32–33 (Abb. 32)
Prüferfrage: Welche Märkte haben Sie analysiert, und welche Entwicklung hat Ihre Planung am stärksten verändert?

Wir haben alle vier Märkte betrachtet. Am stärksten verändert hat unsere Planung der Beschaffungsmarkt: Die Staffel liefert ab 70.000 Einheiten 400 € statt 550 €. Wir kaufen deshalb in P1 70.000 Einheiten für 28,0 Mio. €, das deckt P1 und fast P2 und bringt rund 4 Mio. € Nettovorteil. Der Absatzmarkt zeigt Preisdruck: Fünf von sechs Wettbewerbern haben in P1 investiert, die Branchenkapazität übersteigt in P2 die Nachfrage. Deshalb setzen wir in P1 den Marktpreis.

Vision, Leitlinien und Mission nach Collins und Lazier

Eine Vision beschreibt das angestrebte Zukunftsbild, Leitlinien die Grundwerte, an denen sich das Handeln ausrichtet. Collins und Lazier gliedern in Core Values (Prinzipien, die nicht verletzt werden dürfen), Purpose (Daseinszweck, wie ein Leitstern, nie ganz erreicht) und Mission (mutiges Ziel mit Ausmaß und Zeitrahmen, nach Erreichen folgt eine neue). Funktionen sind Richtung, Identifikation und Motivation; zugleich ist die Vision der Ausgangspunkt der Zielpyramide. Das Workbook verlangt keinen ausformulierten Visionssatz, sondern eine gemeinsame Orientierung: wofür stehen, welche Werte, welche Position, welche Zielkonflikte.

COPYFIX: Vorlage, Folie 4: Vision „Technologische Exzellenz, die Ressourcen schont“, Leitlinien „Qualität vor Preis, Ökologie als Effizienztreiber, Exzellenz durch Expertise“. Der Anspruch dahinter ist Qualitätsführerschaft im Gesamtmarkt mit einem Aktienkurs von mindestens 400 € in P8. Konkret heißt „Qualität vor Preis“: Das Preispremium (bis 5 % ab P3) folgt dem messbaren Qualitätsvorsprung, in P1 gilt der Marktpreis 3.050 €.
Quelle: WB S. 47–49 (Abb. 5, 10); E10 S. 27 (Abb. 26), Abb. 13; Collins/Lazier 1992 Vorlage S. 4: Z1 Unternehmenswert: Aktienkurs 197 € → ≥ 400 €
Prüferfrage: Wofür soll Ihr Unternehmen stehen, und wie schlägt sich das in einer Entscheidung nieder?

Wir stehen für Qualitätsführerschaft im Gesamtmarkt: Technologie und Ökologie sollen messbar über dem Branchenschnitt liegen, bevor wir einen Aufpreis nehmen. Konkret zeigt sich das an drei Entscheidungen: Marktpreis 3.050 € in P1, F&E-Personal 40 und ab P2 46 Kräfte, Ökologie 3,5 Mio. €. Die Probe lehrt, warum: Mit 3.150 € ohne Qualitätsvorsprung sank die Zufriedenheit auf 71,32 (Ø 77,72), der Marktanteil auf 12,9 %.

Ziele und Zielsystem5 Karten · Fragestellung 3

Operationalisieren: Inhalt, Ausmaß, Zeitbezug

Ein Ziel ist erst brauchbar, wenn es Inhalt (was), Ausmaß (wie viel) und Zeitbezug (bis wann) nennt; Becker nennt das Operationalisierung, die SMART-Formel meint dasselbe. Formulierungen wie erhöhen, verbessern oder maximal sind nicht messbar, weil schon ein Cent mehr das Ziel erfüllen würde. Zusätzlich kann ein Messinstrument bestimmt werden, im Planspiel ist das der jeweilige TOPSIM-Bericht. Eckardt akzeptiert nur Größen, die es im Modell gibt. Relative Ziele wie Rang 1 im Spielkreis sind erlaubt und messen auch ohne absolute Zahl.

Ziel = Inhalt + Ausmaß + Zeitbezug
COPYFIX: Vorlage, Folie 4: Z1 Aktienkurs 197 € → ≥ 400 € (Termin und Rang nicht genannt, mündlich ergänzen: Ende P8, Rang 1 von 7), Z2 Eigenkapitalrendite ≥ 10 % in P1–P2 und ≥ 20 % ab P3, Z3 Fremdkapitalquote ≤ 40 % ab P5, Z4 Planungsqualität ≥ 95 je Periode. Ausgangswerte P0: 196,91 €, 15,27 %, 56,65 %, 99,78.
Prüferfrage: Wie operationalisieren Sie Ihr oberstes Ziel, und woher kommt der Wert 400 €?

Z1 hat Inhalt (Aktienkurs), Ausmaß (mindestens 400 €, Rang 1 von 7) und Zeitbezug (Ende P8). Der Wert folgt aus dem Planungsmodell: 700 € im Basisszenario, 611 bis 704 € in den acht Umfeldszenarien. Wir setzen das Ziel bewusst mit mindestens 30 % Abschlag auf das Modell, weil das Modell Näherungen enthält. Das relative Ziel Rang 1 von 7 bleibt auch bei einem schwachen Markt messbar, denn es hängt nicht von der absoluten Höhe des Kurses ab.

Zielbeziehungen: komplementär, konkurrierend, indifferent

Komplementäre Ziele unterstützen sich und stehen in einer Mittel-Zweck-Beziehung, in Eckardts Darstellung werden sie untereinander angeordnet. Konkurrierende Ziele behindern sich (Zielkonflikt) und stehen nebeneinander auf derselben Ebene, zum Beispiel Gewinn erhöhen und Kosten senken, wenn weniger Marketing den Umsatz drückt. Indifferente Ziele beeinflussen sich nicht (Zielneutralität). Ein System entsteht erst, wenn diese Beziehungen sichtbar sind; eine bloße Liste von Zielen quittiert Eckardt mit „Beziehungen?! Zielsystem?!“.

COPYFIX: Vorlage, Folie 4 markiert als konkurrierend: Z2 ↔ Z3 (Eigenkapitalrendite gegen Fremdkapitalquote), M1 ↔ M2 (Absatz gegen Aufpreis), M2 ↔ M3 (Aufpreis gegen Zufriedenheit), M4 ↔ M5 (Qualität gegen Kosten), M7 ↔ M8 (Kapazität gegen Kasse). Komplementär sind die Zweck-Mittel-Ketten von I über M zu Z. Der Konflikt M6 ↔ M7 (Personalwachstum gegen Motivation) fehlt auf der Folie und wird mündlich ergänzt.
Quelle: WB S. 50–51; E10 S. 38 (komplementär, konkurrierend, indifferent) Input S. 5: Folie 9: Frage 3 – Zielsystem (Abb. 6) Input S. 7: Folie 14: Canvas Zielsystem
Prüferfrage: Welche Ihrer Ziele konkurrieren, und wie lösen Sie den Konflikt zwischen Eigenkapitalrendite und Fremdkapitalquote?

Z2 und Z3 konkurrieren über den Leverage-Effekt: Das Betriebsergebnis von 9,93 Mio. € auf 72,15 Mio. € Gesamtkapital ergibt 13,8 %, mehr als der Kreditzins von 8 %, also hebt Fremdkapital die Eigenkapitalrendite. Wir akzeptieren deshalb nur ≥ 10 % in P1–P2 und verlangen ≥ 20 % erst ab P3, die Fremdkapitalquote soll ab P5 höchstens 40 % betragen. Der Plan sinkt von 54,6 % (P1) auf 35,7 % (P5), die Eigenkapitalrendite liegt dort bei 36,5 %.

Zielkonflikte lösen: Zieldominanz, Zielrestriktion, Zielschisma

Bei Zielkonflikten nennt Eckardt drei Wege. Zieldominanz gibt einem Ziel Vorrang und vernachlässigt die anderen. Zielrestriktion verfolgt das dominante Ziel unter der Nebenbedingung, dass andere Ziele bestimmte Erreichungsgrade nicht unterschreiten. Zielschisma wechselt je nach Situation, welches Ziel Vorrang hat. Das Workbook nennt die Zielrestriktion Nebenbedingung, etwa Kostenbegrenzung bei Wachstum. Nebenbedingungen werden eingehalten, nicht maximiert; innerhalb der Grenzen entscheidet der Beitrag zum Oberziel.

COPYFIX: COPYFIX arbeitet mit Zielrestriktionen: Preis (Aufpreis höchstens 5 %), Kasse mindestens 5 Mio. € je Periode, höchstens 200 Einstellungen je Periode, Dividende höchstens 60 % des Vorjahresüberschusses. Innerhalb dieser Grenzen entscheidet der Beitrag zum Aktienkurs. Zeitlich begrenzt gilt Wachstumsvorrang: Die Fremdkapitalquote liegt im Plan bei 54,6 % (P1), 49,5 % (P2), 43,8 % (P3) und erst ab P4 unter 40 % (38,6 %), das Ziel Z3 gilt deshalb ab P5.
Prüferfrage: Wie gehen Sie mit dem Konflikt zwischen Wachstum und Verschuldung um?

Wir ordnen das Wachstum zeitlich vor: Bis P4 baut der Plan Anlagen und Personal auf, die Fremdkapitalquote fällt von 54,6 % in P1 auf 38,6 % in P4. Das Ziel Z3 von höchstens 40 % gilt deshalb erst ab P5 (Plan 35,7 %). Gleichzeitig begrenzen Nebenbedingungen das Risiko: Kasse mindestens 5 Mio. €, Dividende höchstens 60 % des Vorjahresüberschusses, langfristiger Kredit nur für Typ C mit 20 Mio. €. Das ist keine Zieldominanz auf Dauer, sondern befristet.

Zielpyramide und Zweck-Mittel-Hierarchie

Die Zielpyramide ordnet von oben nach unten Wertvorstellungen (Vision und Leitlinien), Unternehmenszweck, Unternehmensziele, Geschäftsbereichsziele, Funktionsbereichsziele und Instrumentalziele. Nach unten nehmen Zahl und Konkretisierung der Ziele zu, jede Ebene ist Mittel für die darüberliegende. Das Workbook-Beispiel (Eckardt 2018, S. 127) führt ein Unternehmensziel über Bereichsziele zu Instrumentalzielen und zeigt ein Kostenziel als faktische Nebenbedingung. Im Planspiel entspricht das: Aktienkurs und Eigenkapitalrendite oben, Ressortziele in der Mitte, Entscheidungsgrößen wie Preis, Werbung oder Kredit unten.

COPYFIX: Vorlage, Folie 4 hat drei Ebenen: Unternehmensziele Z1–Z4, Bereichsziele M1–M8 und Instrumentalziele I1–I8. Eine Kette zum Erklären: I8 Kredite (kurzfristig 25 in P1, langfristig 20 in P2) dient M8 Kasse ≥ 5 Mio. €, diese stützt Z2 bis Z4, alle zusammen Z1 Aktienkurs. Die Fußzeile nennt die Ausgewogenheit 4/2/2/2 je Perspektive: Finanzen Z1–Z4, Kunden M1 und M3, Prozesse M5 und M7, Potenziale M4 und M6.
Quelle: WB S. 52–53 (Abb. 6), 57; Eckardt 2018, S. 127; E10 S. 38 (Ober-, Zwischen-, Unterziele) Input S. 5: Folie 9: Frage 3 – Zielsystem (Abb. 6) Input S. 7: Folie 14: Canvas Zielsystem Vorlage S. 4: I6 Personal (Kräfte): 852 → 1.130 (P6)
Prüferfrage: Wie hängen Ihre Instrumentalziele mit dem Aktienkurs zusammen?

Bei uns zahlt jedes Ziel über eine Kette auf den Aktienkurs ein. Beispiel Personal: I6 Einstellungen (40 · 120 · 160 · 200 in P1–P4, Plan 1.169 Fertigungskräfte in P4) und Training 2.500 € stützen M6 Motivation ≥ 60 und M7 Kapazität 67.900 Geräte in P4. Die Kapazität trägt M1 Absatz ≥ 59.000, daraus entstehen Umsatz, Eigenkapitalrendite (Z2) und über Überschuss und Eigenkapital der Kurs (Z1). Der Plan erreicht 377 € in P4 und 700 € in P8.

Zielkatalog und Ausgewogenheit: sieben Kategorien, nur Größen aus dem Modell

Der Zielkatalog sammelt zunächst alle relevanten Ziele, nach den Erwartungen der Anspruchsgruppen oder nach den Perspektiven der Balanced Scorecard. Der Foliensatz ordnet sieben Kategorien: Marktstellung, Rentabilität, Marktleistung, Finanzwirtschaft, Soziales, Macht und Prestige sowie Ökologie. Ausgewogen heißt, dass nicht nur finanzielle Ziele vorkommen; jede Kategorie lässt sich in TOPSIM über eine Berichtsgröße messen. Ziele außerhalb des Modells, etwa Recycling, Onlinemarkt oder Social Media, kritisiert Eckardt ausdrücklich („Rahmenbedingungen beachtet?!“).

COPYFIX: Die Vorlage deckt ab: Marktstellung (M1 Absatz ≥ 59.000 ab P4), Rentabilität (Z2), Marktleistung (M2, M4), Finanzen (Z1, Z3, Z4, M8), Soziales (M6 Motivation ≥ 60) und Ökologie (M7 Umweltindex ≥ 100). Jedes Ziel hat eine Berichtsgröße, etwa Kundenzufriedenheit 73,19 und Umweltindikator 93,27 in P0. Macht und Prestige entsprechen dem Rang beim Aktienkurs. Dividende und Marketing-Mix stehen als Nebenbedingung und als Instrument, nicht als Ziel.
Prüferfrage: Ist Ihr Zielsystem ausgewogen, und wo bleibt das Soziale?

Ja, wir verteilen die Ziele über die vier Perspektiven der Scorecard: Finanzen mit Z1–Z4, Kunden mit M1 und M3, Prozesse mit M5 und M7, Potenziale mit M4 und M6; M2 und M8 sind Nebenbedingungen. Das Soziale steckt in M6: Motivation ≥ 60 (P0: 56,47, Probe: 65,64 bei Training 2.500 €). Jedes Ziel hat Berichtsgröße, Wert und Periode. Die Schwachstelle ist die Ökologie: Der Plan erreicht 129,9 gegen das Ziel ≥ 130 in P5 und verfehlt es knapp.

Wettbewerbsstrategie nach Porter4 Karten · Fragestellung 4

Porters Grundstrategien und das Vierfelder-Raster

Porter leitet Strategien aus zwei Entscheidungen ab: Worauf beruht der Wettbewerbsvorteil (Kosten oder wahrgenommene Einzigartigkeit), und wie breit ist die Marktabdeckung (Gesamtmarkt oder Teilmarkt). Daraus ergeben sich Kostenführerschaft, Differenzierung und Fokussierung auf eine Nische. Das Workbook (Abb. 7, Porter 1999) zeigt vier Felder: Qualitätsführerschaft und aggressive Kostenführerschaft im Gesamtmarkt, selektive Qualitäts- und Kostenführerschaft im Teilmarkt. Eckardts Strategieraster (Abb. 36) nennt dieselben Felder Differenzierungs-, Preis- und Nischenstrategie. Differenzierung im Gesamtmarkt und Qualitätsführerschaft meinen also dasselbe.

COPYFIX: Vorlage, Folie 5: Branchenweite Differenzierungsstrategie (Qualitätsführerschaft) im Gesamtmarkt. COPYFIX bedient den breiten Markt und hebt sich durch Zuverlässigkeit, Technologie und Umweltimage ab, was einen leichten Preisaufschlag trägt. Der Aufschlag ist begrenzt: im Plan bis 5 % ab P3, und nur, wenn beide Qualitätsindizes über dem Branchenschnitt liegen; in P1 und P2 gilt der Marktpreis (Eingabe P1: 3.050 €).
Prüferfrage: Warum Gesamtmarkt und nicht Nische?

Wir haben ein Produkt auf einem Markt, den alle sieben Unternehmen gleich beliefern; das Modell bietet keine abgrenzbaren Teilmärkte. Der Gesamtmarkt trägt unsere Kapazität: Der Absatz wächst im Plan von 45.740 in P1 auf 74.690 in P7 und P8. Differenzierung über Technologie (Ziel ≥ 115) und Ökologie (≥ 130) bis P5 begründet den Aufpreis von höchstens 5 % ab P3, weil Kunden für messbar bessere Geräte mehr zahlen. Davor gilt der Marktpreis.

Stuck in the middle und die U-Kurve

Wer keine klare Position wählt, erreicht weder Kostenvorteile noch überzeugende Differenzierung und steht zwischen den Stühlen. Porters U-Kurve (E10 Abb. 38) trägt den Gewinn über dem Marktanteil ab: Differenzierer mit eher kleinem Marktanteil und Kostenführer mit großem Anteil verdienen gut, die Mitte im Tal verdient am wenigsten. Eckardt nennt die inkonsequente Umsetzung das Gefährlichste an Strategien, das Insolvenzrisiko steige dort immens. Konsistenz heißt, die Wettbewerbsfaktoren Qualität, Flexibilität, Kosten und Zeit entsprechend der gewählten Strategie zu gestalten.

COPYFIX: Die Falle drohte in der Probe: Der Preis von 3.150 € lag über dem Schnitt (Ø 3.041 €), die Qualität aber nur auf Marktniveau (Technologie 102,80 gegen Ø 102,90). Ergebnis: potenzielle Nachfrage nur 39.667, Zufriedenheit 71,32 (Ø 77,72), Marktanteil 12,9 % (Platz 7). Die Konsequenz der Vorlage: Marktpreis 3.050 € in P1, Aufpreis erst, wenn Technologie und Ökologie über dem Schnitt liegen.
Prüferfrage: Sehen Sie die Gefahr einer Stuck-in-the-middle-Situation?

Nein, wir setzen die Wettbewerbsfaktoren konsistent für die Qualitätsführerschaft ein. Qualität: Technologie ≥ 115 und Ökologie ≥ 130 bis P5. Zeit: Lieferfähigkeit durch Personal und Anlagen, in P1 sind 47.100 Geräte lieferbar. Kosten: Staffeleinkauf und Wertanalyse dienen der Marge, nicht dem Preis, das Kostenziel lautet Herstellkosten ≤ 1.900 € ab P4. Der Preis folgt der Qualität: Die Probe mit 3.150 € ohne Vorsprung zeigte den Preis der Inkonsequenz, deshalb Aufpreis erst mit messbarem Vorsprung.

Hebel im Modell: Differenzierung braucht Kosten- und Kapazitätsdisziplin

Jede Grundstrategie hat im Modell konkrete Hebel und eine Nebenwirkung. Differenzierung läuft über F&E-Personal (Technologie), Berater (Ökologie), Umweltindex, Werbung, Corporate Identity und einen Preis im oder über dem reaktionsarmen Bereich. Nebenwirkungen: Höhere Indizes erhöhen die Nacharbeit, ein hoher Technologieindex braucht mehr Einkaufspersonal, Werbung wirkt verzögert mit abnehmendem Grenznutzen, Preiserhöhungen senken die Zufriedenheit. Kostenführerschaft setzt auf Anlagen Typ C, Wertanalyse, Mengenstaffel und Lernkurve. Für den Differenzierer sind Kostenhebel Margenschutz und kein zweiter Wettbewerbsvorteil.

COPYFIX: Die fünf Maßnahmen der Vorlage (F&E in Technologie und Ökologie, Erneuerung der Anlagen mit Typ C, CI und Werbung, Wertanalyse, Ausbau des Vertriebs) folgen dieser Logik. Nebenwirkung im Plan: Technologie, Ökologie und Wertanalyse erhöhen die Nacharbeit, deshalb gilt das Kostenziel Herstellkosten ≤ 1.900 € erst ab P4 (Plan 1.867 €). Der Plan startet mit Herstellkosten von 1.996 € in P1 (P0: 2.052,23 €).
Prüferfrage: Welche Nebenwirkungen haben Ihre Maßnahmen?

Jede unserer Maßnahmen kostet etwas: F&E, Ökologie und Wertanalyse erhöhen die Nacharbeit, deshalb liegt das Kostenziel von 1.900 € je Gerät erst ab P4, nicht schon in P1 (Plan 1.996 €). Typ C bindet 22,5 Mio. € sofort und braucht Personal: Die Fertigungskräfte steigen im Plan von 844 in P1 auf 1.169 in P4. Werbung 7 Mio. € und CI 3 Mio. € wirken verzögert. Der Aufpreis ab P3 senkt die Zufriedenheit, deshalb gilt er nur bei Indizes über dem Schnitt.

Kritische Reflexion: Ansoff, Blue Ocean und Strategiewechsel

Das Workbook verlangt eine kritische Reflexion der Strategie: Ist sie eine logische Antwort auf Ziele und Situation, wo drohen Zielkonflikte oder Inkonsequenz, und wären andere Ansätze hilfreich? Die Produkt-Markt-Matrix nach Ansoff unterscheidet Marktdurchdringung, Marktentwicklung, Produktentwicklung und Diversifikation; Marktdurchdringung gilt als marketingstrategische Urzelle mit Skaleneffekten. Blue Ocean sucht neue Märkte ohne Wettbewerb. Gilbert und Strebel zeigen mit Outpacing, dass ein gestaffelter Wechsel von Kosten- zu Differenzierungsvorteil gelingen kann. Strategiewechsel wirken träge, Eckardt vergleicht sie mit einem Ozeanriesen.

COPYFIX: Nach Ansoff betreibt COPYFIX Marktdurchdringung: ein Produkt, ein Markt, Qualität als Wettbewerbsparameter. Produkt- oder Marktentwicklung kommt erst, wenn das Szenario sie öffnet; Blue Ocean passt nicht, weil Markt und Kundennutzen im Modell festgelegt sind. Die gestaffelte Logik steckt im Plan: erst der Qualitätsvorsprung, dann das Preispremium (bis 5 % ab P3, bedingt durch Indizes über dem Branchenschnitt), dazu Kosten ≤ 1.900 € ab P4.
Quelle: WB S. 61, 63; E10 S. 83–85 (Abb. 73, 74); Gilbert/Strebel 1987 Moodle S. 2: Fragestellung 4: Wettbewerbsstrategie (Teil 1)
Prüferfrage: Hätten Ansoff oder Blue Ocean geholfen?

Nach Ansoff betreiben wir Marktdurchdringung: ein Produkt, ein Markt, Wachstum über Kapazität (Absatz im Plan 45.740 in P1, 59.920 in P4) und Qualität. Produkt- oder Marktentwicklung öffnet das Szenario erst später, etwa über Märkte im Ausland (HB 3.6.6). Blue Ocean passt nicht, weil Markt und Kundennutzen im Modell festgelegt sind; es gibt keinen neuen Markt, den wir schaffen könnten. Eine Strategieänderung prüfen wir nur über die Gates, weil Kurswechsel träge wirken.

Controlling: Kennzahlen und Balanced Scorecard5 Karten · Fragestellung 5

Kennzahlen: Formen, Gruppen und die Kunst der Auswahl

Kennzahlen machen betriebswirtschaftliche Sachverhalte messbar. Absolute Kennzahlen sind Einzelwerte, Summen, Differenzen und Durchschnitte, relative sind Gliederungszahlen (Teil zu Ganzem), Beziehungszahlen (verschiedene Größen, etwa Rentabilität) und Indexzahlen (Zeitvergleich). Das Workbook gruppiert in sieben Kategorien: Erfolg, Rentabilität, Liquidität, Kapitalstruktur, Prozess, Mitarbeiter sowie Markt und Kunde. Schwierig ist nicht das Rechnen, sondern Auswahl, Deutung und Verknüpfung; verlangt sind je Kategorie zwei bis drei im Spiel verfügbare Kennzahlen.

COPYFIX: P0 je Kategorie: Erfolg Betriebsergebnis 9,93 Mio. €; Rentabilität Eigenkapitalrendite 15,27 %; Liquidität Kasse 0,85 Mio. € (Liquidität 1. Grades 3,1 %); Kapitalstruktur Fremdkapitalquote 56,65 %; Prozess Anlagenauslastung 98,18 %; Mitarbeiter Motivation 56,47; Markt und Kunde Marktanteil 14,29 %, Kundenzufriedenheit 73,19.
Quelle: WB S. 64–69, 197–202; E10 S. 175–180 (Abb. 144–151)
Prüferfrage: Welche Kennzahlen steuern Ihr Unternehmen, und warum gerade diese?

Wir steuern mit wenigen Kennzahlen, die direkt aus den Berichten stammen und in einer Kette zusammenhängen: Die Kapazität bestimmt den Absatz, der Absatz das Betriebsergebnis, daraus folgen Eigenkapitalrendite und Kurs. Dazu kommen Kasse, Fremdkapitalquote als einziger negativer Kurstreiber sowie Zufriedenheit und Motivation als Vorlaufindikatoren. Ausgangswerte in P0: Eigenkapitalrendite 15,27 %, Fremdkapitalquote 56,65 %, Zufriedenheit 73,19, Motivation 56,47.

Kennzahlensysteme: DuPont, Werttreiber und Balanced Scorecard

Kennzahlensysteme verknüpfen Kennzahlen direkt (Kosten → Gewinn) oder indirekt (Mitarbeiterzufriedenheit → Produktivität → Kundenzufriedenheit → Erfolg). Das DuPont-System zerlegt den ROI in Umsatzrendite mal Kapitalumschlag und führt beide bis zu Aufwands- und Vermögensposten hinunter. Werttreiberhierarchien wie der EVA-Baum messen, ob das Unternehmen seine Kapitalkosten verdient. Das Workbook ordnet die Systeme nach Ausgewogenheit und Zusammenhang; Balanced Scorecard und EVA-Baum erreichen beides in hohem Maß.

ROI = Umsatzrendite × Kapitalumschlag; EVA = NOPAT − WACC × Net Capital Employed
COPYFIX: P0: Umsatz 129,00 Mio. € auf Gesamtkapital 72,15 Mio. € ergibt 1,79 Umschläge. Umsatzrendite 3,31 %, Eigenkapitalrendite 15,27 %, EVA 0,66 Mio. €. Im Plan steigt die Eigenkapitalrendite auf 36,3 % in P3 und liegt in P8 bei 24,0 %.
Quelle: WB S. 64–67 (Abb. 8), 100–101; E10 S. 178 (Abb. 150)
Prüferfrage: Was sagt Ihnen der EVA von 0,66 Mio. € in P0?

Der EVA zeigt, ob der operative Gewinn nach Steuern die Kapitalkosten deckt. In P0 beträgt der NOPAT 5,46 Mio. € (Betriebsergebnis 9,93 mal 0,55), die Kapitalkosten liegen bei 6,73 % auf 71,29 Mio. € Net Capital Employed, also bei rund 4,80 Mio. €, der EVA ist 0,66 Mio. €. Wir verdienen unsere Kapitalkosten knapp. Hebel sind mehr Betriebsergebnis bei gleichem Kapital: Menge aus vorhandener Kapazität, Kosten je Gerät, Auslastung. Der Bericht rechnet mit Net Capital Employed, der Anhang mit Net Operating Assets; wir nennen die Berichtsdefinition.

Balanced Scorecard: vier Perspektiven und Ursache-Wirkung

Die Balanced Scorecard von Kaplan und Norton übersetzt Vision und Strategie in Ziele, Kennzahlen und Maßnahmen und betrachtet vier Perspektiven: Finanzen, Kunden, Prozesse sowie Lernen und Entwicklung (im Workbook auch Potenziale oder Mitarbeiter genannt). Die Ursache-Wirkungs-Kette verbindet sie als Wenn-dann-Aussagen: Besseres Fachwissen verbessert die Prozessqualität, diese die pünktliche Lieferung, diese die Kundentreue, und diese den Return on Investment. Entwickelt wird sie in sieben Schritten von der Vision bis zur Scorecard je Perspektive. Jede Kennzahl braucht Istwert, Sollwert und Maßnahme. Die BSC ist ein laufendes Steuerungsinstrument, kein einmaliges Dokument.

COPYFIX: Die abgegebene Vorlage lässt Frage 5 aus; das ist zulässig, denn sie ist optional und in Sitzung 1 nicht bewertet, in Sitzung 2 ist die BSC Pflicht. Die Fußzeile von Folie 4 nennt die Ausgewogenheit 4/2/2/2: Finanzen Z1–Z4, Kunden M1 und M3, Prozesse M5 und M7, Potenziale M4 und M6. Die Kette lautet Potenziale (Personal, Qualität) → Prozesse (Kosten, Kapazität) → Kunden (Zufriedenheit, Absatz) → Finanzen (Eigenkapitalrendite, Kurs).
Prüferfrage: Wer pflegt die Scorecard, und was tun Sie bei einer Abweichung vom Sollwert?

Finanz- und Rechnungswesen pflegt die Scorecard und legt nach jedem Bericht den Soll-Ist-Vergleich vor, Abweichungen erklärt das zuständige Ressort. Zuerst ändern wir die Maßnahme, das Ziel ändert nur der Vorstand nach Prämissenkontrolle. Beispiele aus der Probe: Planungsqualität 86,19 statt mindestens 95 führte zu neuen Planwerten, Kasse 3,54 statt mindestens 5 Mio. € zu Kredit 25 statt 22 in P1, Eigenkapitalrendite 13,20 % statt Plan 21,94 % zum Planwert 16 %.

Soll-Ist-Vergleich und Kontrollarten

Kontrolle ist der Soll-Ist-Vergleich mit Abweichungsanalyse. Eckardt unterscheidet fünf Kontrollarten: Realisationskontrolle (Soll gegen Ist), Betriebs- oder Zeitreihenvergleich (Ist gegen Ist), Prämissenkontrolle (Wird gegen Ist), Zielkontrolle (Soll gegen Soll) und Fortschrittskontrolle (Soll gegen Wird). Abweichungsursachen liegen in den Zielen und Strategien, in der Ausführung oder in der Kontrolle selbst. Besonders wichtig ist die Prämissenkontrolle, denn Planwerte beruhen auf Annahmen über Markt und Konkurrenz.

COPYFIX: Die Probe war eine Realisationskontrolle: Plan 45.740 Stück, 21,94 % Eigenkapitalrendite und 18,25 Mio. € Cashflow gegen Ist 40.900 Absatz, 13,20 % und 8,69 Mio. €. Die Prämisse war falsch: Beim Preis von 3.150 € betrug die potenzielle Nachfrage nur 39.667, außerdem baute sich Material auf (−5,55 Mio. € im Cashflow). Für P1 gelten der Marktpreis und die Planwerte 46.500 / 16 % / 10 Mio. €.
Prüferfrage: Wie kontrollieren Sie Ihre Planung, und was haben Sie aus der Probe gelernt?

Wir vergleichen nach jedem Bericht Soll und Ist (Realisationskontrolle) und prüfen die Annahmen dahinter (Prämissenkontrolle). Die Probe zeigt den Nutzen: Geplant waren 45.740 Stück und 21,94 % Eigenkapitalrendite, erreicht wurden 40.900 und 13,20 %, weil die Nachfrage beim Preis 3.150 € nur 39.667 betrug. Die Lehre: Preisprämisse prüfen, Einkauf bedarfsgerecht planen, Planwerte vorsichtiger setzen. Für P1 lauten sie 46.500, 16 % und 10 Mio. €.

Kennzahlendefinitionen: Berichtswert vor Lehrbuchformel

Manche Kennzahlen sind im Bericht anders definiert als im Workbook-Anhang. Die Eigenkapitalrendite rechnet der TOPSIM-Bericht mit dem Periodenüberschuss und dem Eigenkapital der Vorperiode, der Anhang nimmt den EBIT ohne Vorperiodenbezug, was methodisch fragwürdig ist, weil der EBIT Zinsen und Steuern enthält. Das Working Capital ist im Anhang Umlaufvermögen minus kurzfristige Verbindlichkeiten, im Bericht Vorräte plus Forderungen. Beim Net Capital Employed ist die Abgrenzung im Bericht nicht eindeutig. Für Planwerte, Tests und Charts gilt die ausgewiesene Berichtsgröße; die Lehrbuchformel nennt man zusätzlich.

Eigenkapitalrendite (TOPSIM) = Periodenüberschuss ÷ Eigenkapital der Vorperiode × 100
COPYFIX: P0: Eigenkapitalrendite 15,27 % (Überschuss 4,27 ÷ Eigenkapital der Vorperiode 28,00); mit der Anhangformel (EBIT 9,93 ÷ 31,27) käme man auf 31,8 %. Working Capital im Bericht 43,94 (Vorräte 18,14 plus Forderungen 25,80), nach der Anhangdefinition 17,80 (Umlaufvermögen 44,80 minus kurzfristige Verbindlichkeiten 27,00).
Quelle: WB S. 100–101, 197–202 (Abb. 36, 37); E10 S. 178 (Abb. 149) Probe S. 2: Eigenkapitalrendite 13,20 %
Prüferfrage: Warum rechnen Sie die Eigenkapitalrendite anders als das Lehrbuch?

Weil der Planwert an der Berichtsformel gemessen wird. Der TOPSIM-Bericht teilt den Periodenüberschuss durch das Eigenkapital der Vorperiode: 4,27 ÷ 28,00 entspricht dem Berichtswert 15,27 % in P0. Der Anhang des Workbooks nimmt den EBIT, der Zinsen und Steuern enthält, die nicht den Eigentümern zustehen, und käme auf 31,8 %. Das Lehrbuch setzt das durchschnittliche Eigenkapital in den Nenner (E10 Abb. 149). Wir nennen die Berichtsformel und erwähnen die Abweichung.

Marketing: Preis, Werbung, Zufriedenheit und Absatzkanäle6 Karten · übergreifend

Marketing-Mix: Produkt, Preis, Distribution, Kommunikation

Marketing bedeutet Planung, Koordination, Durchführung und Kontrolle aller Aktivitäten, die auf Märkte ausgerichtet sind (Meffert, nach E10 S. 71). Der Marketing-Mix bündelt vier Instrumentgruppen, die als Paket wirken sollen: Produkt-, Preis-, Distributions- und Kommunikationspolitik, die vier P. TOPSIM ordnet ihnen je eine Entscheidung zu: F&E-Personal und Berater (Produkt), Absatzpreis (Preis), Vertriebspersonal (Distribution) sowie Werbung und Corporate Identity (Kommunikation). Die Instrumente verstärken oder bremsen sich: Die Werbewirkung steigt mit dem Preis-Leistungs-Verhältnis, und Mitbewerber verschieben jede Wirkung. Die Mix-Entscheidung folgt der Strategie: Becker nennt als Marktstimulierung Qualität oder Preis, COPYFIX wählt die Qualität (E10 S. 83–85).

COPYFIX: Folie 4 verteilt den Mix auf Instrumentalziele: I1 Werbung 7 und CI 3 Mio. € je Periode, I2 Marktpreis in P1–P2, I3 F&E mit 40 und ab P2 46 Kräften sowie Ökologie 3,5 Mio. €. Der Vertrieb wächst im Plan von 100 auf 120 Kräfte (P1–P6), diese Zahl steht nicht auf Folie 4. Die Probe zeigte die Lücke: Vertrieb 100 war der kleinste (Ø 112, U6 135), und die Bekanntheit 58,72 lag nur im Branchenschnitt (Ø 58,67).
Quelle: HB 3.1.1, 3.1.4.1; E10 S. 71, 83–85, 87 (Abb. 76) HB S. 12: 3.1.4.1 Werbung HB S. 13: 3.1.5 Distributionspolitik
Prüferfrage: Wie stimmen Sie die vier P aufeinander ab, und wo liegt Ihr Schwerpunkt?

Wir setzen den Schwerpunkt auf Produkt und Kommunikation und halten den Preis am Markt. Produkt: Technologie über 40 und ab P2 46 F&E-Kräfte, Ökologie 3,5 Mio. €. Kommunikation: Werbung 7 und CI 3 Mio. €. Distribution: Vertrieb 120 statt 100 Kräfte, denn die Probe zeigte uns als kleinsten Vertrieb. Preis: in P1 der Marktpreis 3.050 €. Die Instrumente wirken nur gemeinsam, denn Werbung entfaltet bei gutem Preis-Leistungs-Verhältnis mehr Wirkung (HB 3.1.4.1).

Doppelt geknickte Preis-Absatz-Funktion und reaktionsarmer Bereich

Die Preis-Absatz-Funktion beschreibt, wie viel bei welchem Preis nachgefragt wird. Gutenberg zeichnet für Anbieter mit Präferenzen eine doppelt geknickte Kurve: Zwischen einer unteren und einer oberen Preisschwelle liegt der monopolistische, reaktionsarme Bereich, in dem die Nachfrage nur schwach auf Preisänderungen reagiert, außerhalb der Knicke wandern Kunden stark ab oder zu. Der Bereich entsteht durch Präferenzen aus den übrigen Instrumenten, vor allem Qualität und Marke. TOPSIM übernimmt die Form: Der reaktionsarme Bereich liegt bei etwa ±5 % um den gegenwärtigen Branchendurchschnittspreis, der zu Beginn 3.000 € betrug. Ändern die Wettbewerber ihre Preise, wandert der Bereich mit; ein hoher Preis verlangt hohe Qualität, ein niedriger Lieferfähigkeit und niedrige Kosten (HB 3.1.3).

reaktionsarmer Bereich ≈ Branchenschnittspreis ± 5 %
COPYFIX: Der Probepreis 3.150 € lag 3,6 % über dem Branchenschnitt 3.041 € und damit im Bereich, trotzdem sank die potenzielle Nachfrage auf 39.667 (U2 mit 3.000 €: 47.015). Reaktionsarm heißt also nicht reaktionslos: Nach der Schätzung aus den sieben Marktforschungszeilen kostet jeder Euro Aufpreis rund 44 Geräte. Für P1 gilt der Marktpreis 3.050 €, ein Aufpreis bis 5 % folgt ab P3, wenn beide Qualitätsindizes über dem Schnitt liegen.
Prüferfrage: Warum nehmen Sie nicht 3.150 € oder mehr, wenn der reaktionsarme Bereich bis +5 % reicht?

Weil die Probe es gezeigt hat: Bei 3.150 € lag die Nachfrage bei 39.667 statt rund 47.000 beim Marktpreis, die Zufriedenheit fiel auf 71,32 (Ø 77,72), der Marktanteil auf 12,9 %. Der Bereich ist kein Freibrief, sondern die Zone, in der Qualität einen Aufpreis trägt, und diese Qualität haben wir noch nicht belegt. Deshalb gilt in P1 der Marktpreis 3.050 €; ein Aufpreis bis 5 % folgt ab P3, sobald Technologie und Ökologie über dem Schnitt liegen.

Preiselastizität und Engpass: warum eine Preissenkung bei voller Kapazität nur Umsatz kostet

Die Preiselastizität misst, um wie viel Prozent sich die Nachfrage ändert, wenn der Preis um ein Prozent steigt; betragsmäßig über eins reagiert die Nachfrage überproportional, darunter kaum. Im reaktionsarmen Bereich ist sie klein, außerhalb groß. Entscheidend ist, was der Anbieter liefern kann: Ist er ausverkauft, begrenzt die Kapazität den Absatz, eine Preissenkung steigert dann nur die ungedeckte Nachfrage und senkt den Umsatz, eine Erhöhung hebt ihn, solange die Nachfrage über der Kapazität bleibt. Ungedeckte Nachfrage geht zu 80 % an die übrigen Anbieter, und Lieferunfähigkeit senkt die Zufriedenheit der Folgeperiode. Der beste Preis liegt deshalb dort, wo die Nachfrage gerade die lieferbare Menge trifft.

Preiselastizität ε = (ΔAbsatz ÷ Absatz) ÷ (ΔPreis ÷ Preis)
COPYFIX: Bei uns ist zum Marktpreis die Kapazität der Engpass: Plan P1 lieferbar 47.100 (42.100 Fertigung plus 5.000 Lager), Nachfrage bei 3.050 € geschätzt 46.300–47.300, bei 3.000 € blieben 1.400–1.900 Geräte ungedeckt; U2 konnte in der Probe 2.015 Geräte nicht liefern. Als Überschlag aus der Probe: rund 44 Geräte weniger je Euro Aufpreis, bei 3.050 € und etwa 46.800 Geräten eine Elastizität von rund −2,9 (eigene Rechnung aus sieben Datenpunkten; die lineare Anpassung weicht je Team um weniger als 450 Geräte ab). Die Zahl 47.100 steht nicht auf der abgegebenen Folie 3, sie wird mündlich ergänzt.
Prüferfrage: Warum senken Sie nicht einfach den Preis, um mehr abzusetzen?

Weil wir im Engpass verkaufen: Bei 3.050 € trifft die geschätzte Nachfrage von 46.300 bis 47.300 Geräten unsere lieferbaren 47.100. Bei 3.000 € blieben 1.400 bis 1.900 Geräte ungedeckt, 80 % davon gingen an die Wettbewerber, und unsere Zufriedenheit sänke in der Folgeperiode. Ein niedrigerer Preis brächte uns also keinen zusätzlichen Absatz, nur weniger Umsatz je Gerät. Den Preis setzen wir deshalb an den Engpass.

Werbung, Corporate Identity und Bekanntheit: S-Kurve und Nachwirkung

Kommunikationspolitik umfasst nach Eckardt unter anderem Werbung, Verkaufsförderung, Öffentlichkeitsarbeit und Corporate-Identity-Policy, also ein einheitliches Auftreten nach innen und außen. In TOPSIM kombinieren Werbung und CI die Bekanntheit, einen Index, der Marktanteil und Aktienkurs beeinflusst. Werbung wirkt über mehrere Perioden, am stärksten aber in der Periode der Schaltung, und folgt einer S-Kurve: Zu wenig wird nicht wahrgenommen, sehr viel bringt kaum mehr, es herrscht abnehmender Grenznutzen. CI wirkt langfristig und marktübergreifend, und ohne ausreichende Ausgaben sinkt die Bekanntheit mit der Zeit. In der Forschung heißt die Nachwirkung Carry-over: Werbung baut einen Goodwill-Bestand auf, der über Perioden wirkt und zerfällt (Nerlove/Arrow); die Zerfallsrate nennt das Handbuch nicht.

COPYFIX: Start P0: Werbung 6 Mio. €, CI 2 Mio. €, Bekanntheit 53,75 (bei allen sieben Teams gleich). Das Handbuch hält für COPYFIX rund 3 Mio. € CI für angemessen und nennt als Richtwert +1 Mio. € Werbung ≈ +2.000 Geräte; die Vorlage plant Werbung 7 und CI 3 je Periode. In der Probe stieg die Bekanntheit mit diesem Budget auf 58,72 und damit genau auf den Branchenschnitt (Ø 58,67), U5 kam mit Werbung 8 auf 59,47.
Quelle: HB 3.1.4, 3.1.4.1, 3.1.4.2; E10 S. 101–103 (Abb. 83); Nerlove/Arrow 1962, Little 1970 HB S. 12: 3.1.4.1 Werbung HB S. 12: 3.1.4.2 Corporate Identity und Bekanntheit Probe S. 3: Bekanntheit U7: 58,72
Prüferfrage: Was bringt Ihnen mehr Werbung, und warum 7 Mio. € statt mehr?

Werbung wirkt S-förmig und mit abnehmendem Grenznutzen, der Richtwert liegt bei rund 2.000 Geräten je zusätzlicher Million. Das nutzt uns aber nur, wenn Kapazität da ist: In P1 begrenzt unsere Lieferfähigkeit, nicht die Nachfrage. Deshalb bleiben wir bei Werbung 7 und CI 3 Mio. €. Die Probe stützt das: Unsere Bekanntheit von 58,72 entsprach dem Schnitt, und Werbung 8 brachte U5 nur 59,47. Mehr Budget erzeugte im Modell in P1 zusätzliche ungedeckte Nachfrage.

Kundenzufriedenheit, Lieferservice und Vertriebspersonal

Kundenzufriedenheit entsteht nach dem Confirmation/Disconfirmation-Paradigma aus dem Vergleich von Erwartung und wahrgenommener Leistung (Oliver) und wirkt auf Wiederkauf und Marktanteil. TOPSIM misst sie als Index mit vier Treibern: Preisänderungen (Kunden bevorzugen konstante oder fallende Preise), Lieferfähigkeit der Vorperiode, Altgeräte im Lager und Umweltindex der Produktion. Dazu passt Eckardts Lieferservice aus Lieferzeit, Lieferbereitschaft, Liefergenauigkeit und Lieferflexibilität; in TOPSIM zählt vor allem die Lieferbereitschaft. Das Vertriebspersonal ist das Distributionsinstrument: Die Verkaufschancen steigen mit der Kundenpräsenz, zehn zusätzliche Kräfte bringen laut Handbuch rund 2.000 Geräte, mit abnehmendem Zusatznutzen, und ein deutlich höherer Absatz verlangt mehr Beratungskapazität.

COPYFIX: P0: Kundenzufriedenheit 73,19, Vertrieb 100 Kräfte. Probe: 71,32 (Ø 77,72); die beiden Teams mit 3.150 € (U4, U7) hatten die niedrigsten Werte, und Vertrieb 100 war der kleinste (Ø 112, U6 135). Plan: Vertrieb 120 ab P1, Ziel M3 Zufriedenheit ≥ 78 und mindestens Ø ab P5; der Plan zeigt eine Delle auf 69,1 in P3 nach 13.774 ungedeckten Geräten in P2.
Prüferfrage: Was senkt Ihre Kundenzufriedenheit, und was tun Sie dagegen?

Vier Treiber sind belegt: Preiserhöhungen, Lieferunfähigkeit der Vorperiode, Altgeräte im Lager und ein schlechter Umweltindex. Die Probe zeigt den ersten: 3.150 € ergaben 71,32 gegen Ø 77,72. Dagegen setzen wir den Marktpreis 3.050 €, Lieferfähigkeit durch Personal und Anlagen und einen Umweltindikator von mindestens 100 ab P2, heute 93,27. Im Plan dellt unsere Zufriedenheit in P3 auf 69,1, weil in P2 13.774 Geräte ungedeckt sind; das Ziel ≥ 78 gilt deshalb erst ab P5.

Absatzkanäle: Großabnehmer, Ausschreibung und Lieferpriorität

Neben dem Facheinzelhandel gibt es zwei Zusatzkanäle. Beim Großabnehmer legt dieser Preis und Höchstmenge fest, die Lieferung erfolgt in der Periode und hat Vorrang vor dem Facheinzelhandel, er zahlt sofort, trägt die Distributionskosten, und seine Abnahme verändert die Inlandsnachfrage nicht. Bei der Ausschreibung gewinnt das niedrigste Preisgebot (bei Gleichstand die bessere Qualität), geliefert und bezahlt wird erst in der Folgeperiode, ebenfalls mit Vorrang. Die Lieferpriorität lautet: Ausschreibung der Vorperiode, Großabnehmer, Inland, Ausland. Weil der Deckungsbeitrag je Gerät in diesen Kanälen meist niedriger ist, lohnt der Zusatzauftrag nur aus freier Kapazität; bei Vollauslastung verdrängt er margenstärkeren Inlandsabsatz (E10 S. 126: Bei alternativen Aufträgen entscheidet der Deckungsbeitrag je Einheit).

COPYFIX: Probe: 1.000 Stück zu 2.500 € brachten 1.111 € DB I je Gerät (+1,1 Mio. €), weil die Geräte sonst im Lager gelegen hätten. Frage 6 (U1): Die Fertigung bleibt 40.000, 5.000 Großabnehmer-Geräte verdrängen 5.000 Inlandsgeräte, DB I je Gerät 1.005 statt 1.480 €, also −2,375 Mio. €. Im Plan P1 gilt Großabnehmer 0; für P2 nennt die Probe bis 8.000 Stück zu 2.450 € und eine Ausschreibung über 3.000 Stück als Annahme.
Prüferfrage: Wann lohnt ein Großabnehmer, und warum nehmen Sie das Angebot in P1 nicht an?

Er lohnt, wenn die Geräte sonst nicht verkauft würden oder wir zusätzlich fertigen. In P1 ist unsere Kapazität voll: 47.100 lieferbar, Nachfrage zum Marktpreis geschätzt 46.300 bis 47.300. Jedes Gerät beim Großabnehmer verdrängt dann ein Inlandsgerät mit höherem Deckungsbeitrag, bei U1 1.005 statt 1.480 €, bei unserem Preis 3.050 € rund 525 € Unterschied (eigene Rechnung). Zusätzlich blieben Inlandskunden unbedient, was die Zufriedenheit senkt. Deshalb setzen wir Großabnehmer 0 und prüfen ihn in P2 neu.

Externes Rechnungswesen: Bilanz, GuV, Liquidität und Cashflow5 Karten · Fragestellung 6

Einzahlung, Einnahme, Ertrag, Erlös: vier Begriffspaare

Das Rechnungswesen unterscheidet vier Paare, die jeweils eine andere Größe messen. Auszahlung und Einzahlung verändern den Zahlungsmittelbestand, Ausgabe und Einnahme das Geldvermögen (also auch Forderungen und Verbindlichkeiten), Aufwand und Ertrag das Reinvermögen und damit den Erfolg, Kosten und Erlöse den betriebsbezogenen Werteverzehr und -zuwachs für die interne Steuerung. Eine Lieferung auf Ziel zeigt den Unterschied: Einnahme und Ertrag entstehen mit der Lieferung, die Einzahlung erst bei Zahlung. Das externe Rechnungswesen arbeitet mit Aufwand und Ertrag nach HGB, das interne mit Kosten und Leistungen.

COPYFIX: In TOPSIM erzeugt die Zahlungsregel genau diesen Unterschied: 80 % des Umsatzes sind Einzahlung der Periode, 20 % bleiben Forderung. P0: Umsatz 129,00 Mio. €, davon 103,20 eingezahlt, Forderung 25,80, dazu 17,84 aus der Vorperiode. Abschreibungen (7,15) und Zuführung zu den Pensionsrückstellungen (1,87) sind Aufwand ohne Auszahlung, deshalb weichen Gewinn und Kasse voneinander ab.
Prüferfrage: Warum ist Ihr Überschuss nicht gleich der Veränderung Ihrer Kasse?

Weil der Überschuss Erfolg misst und die Kasse Zahlungen. In P0 steht dem Überschuss von 4,27 Mio. € nur eine Kassenveränderung von +0,35 gegenüber (0,50 auf 0,85). Abschreibungen (7,15) und Pensionszuführung (1,87) sind Aufwand ohne Auszahlung; dagegen fließen die Nettotilgung von 13,00, die Dividende von 1,00 und 1,50 für Umweltanlagen ab, ohne den Überschuss zu mindern. Außerdem kommen 20 % des Umsatzes erst in der Folgeperiode. Deshalb steuern wir die Liquidität über die Liquiditätsrechnung, nicht über die GuV.

Bilanz: Mittelverwendung, Mittelherkunft und Fremdkapitalquote

Die Bilanz ist eine Momentaufnahme zum Periodenende. Die Aktivseite zeigt die Mittelverwendung nach Bindungsdauer (Anlage- und Umlaufvermögen), die Passivseite die Mittelherkunft nach Fälligkeit (Eigenkapital, Rückstellungen, Verbindlichkeiten); beide Seiten sind gleich groß. Das Eigenkapital besteht aus gezeichnetem Kapital, Rücklagen, Gewinnvortrag und Jahresüberschuss. Pensionsrückstellungen wachsen jede Periode um 5 % der Lohnsumme ohne Auszahlung und zählen zum Fremdkapital. TOPSIM definiert die Fremdkapitalquote als Pensionsrückstellungen plus Verbindlichkeiten geteilt durch die Bilanzsumme; die Berichtszeile „Fremdkapital“ zeigt nur die Kredite.

Fremdkapitalquote = (Pensionsrückstellungen + Verbindlichkeiten) ÷ Bilanzsumme × 100
COPYFIX: P0: Bilanzsumme 72,15 Mio. €. Aktiva: Anlagevermögen 27,35, Umlaufvermögen 44,80 (Material 7,91, Fertigerzeugnisse 10,23, Forderungen 25,80, Kasse 0,85). Passiva: Eigenkapital 31,27, Pensionsrückstellungen 13,87, Verbindlichkeiten 27,00, also Fremdkapitalquote 40,87 ÷ 72,15 = 56,65 %. Im Plan sinkt sie auf 54,6 % in P1 und 38,6 % in P4; Ziel Z3 ist ≤ 40 % ab P5 (Plan 35,7 %).
Quelle: WB S. 82–88 (Abb. 16, 19); E10 S. 145–147 (Abb. 119), 177 (Abb. 147); HGB § 266 Probe S. 2: Fremdkapitalquote 52,36 % U1 S. 16: Bilanzsumme 77,80 Mio. €
Prüferfrage: Welche Positionen der Bilanz treiben Ihre Fremdkapitalquote, und was ändern Sie?

Zwei Posten: die kurzfristigen Kredite (27,00 Mio. € in P0) und die Pensionsrückstellungen (13,87), die jede Periode von selbst wachsen. In P0 ergibt das 40,87 ÷ 72,15 = 56,65 %. Wir senken die Quote über Eigenkapitalaufbau durch einbehaltene Gewinne und über Kredit nur nach Bedarf: kurzfristig 25 in P1, langfristig 20 in P2 für Typ C. Der Plan erreicht 38,6 % in P4 und 35,7 % in P5, deshalb gilt Z3 ab P5.

GuV nach Gesamt- und Umsatzkostenverfahren, Ergebnisverwendung

Die GuV zeigt den Periodenerfolg als Erträge minus Aufwendungen. Das Gesamtkostenverfahren (§ 275 Abs. 2 HGB) beginnt mit dem Umsatz, korrigiert um die Bestandsveränderung der Fertigerzeugnisse, und zieht alle Aufwandsarten ab; es zeigt, welche Kosten entstanden sind. Das Umsatzkostenverfahren (Abs. 3) zieht von den Umsatzerlösen die Herstellkosten des Umsatzes sowie Forschung, Vertrieb und Verwaltung ab und zeigt, wofür die Kosten entstanden sind. Beide führen zum selben Betriebsergebnis. Eine Bestandsminderung senkt den Gewinn im Gesamtkostenverfahren, eine Bestandserhöhung hebt ihn (das Workbook erklärt das auf S. 90 falsch herum). Die Ergebnisverwendung rechnet den Gewinnvortrag fort: Vortrag der Vorperiode minus Dividende plus Überschuss.

Betriebsergebnis = Umsatz − Herstellkosten des Umsatzes − F&E − Vertrieb − Verwaltung
COPYFIX: P0 im Gesamtkostenverfahren: Umsatz 129,00 − Bestandsminderung 5,93 − Material 23,09 − Personal 56,15 − Abschreibungen 7,15 − sonstiger Aufwand 26,75 = Betriebsergebnis 9,93; im Umsatzkostenverfahren 129,00 − 88,02 − 5,77 − 15,60 − 9,68 = 9,93. Dann ergeben Zinsen von 2,16 (8 % auf 27) einen Gewinn vor Steuern von 7,77, Steuern 3,50 (45 %) und den Überschuss 4,27. Ergebnisverwendung P0: Vortrag 3,00 − Dividende 1,00 + Überschuss 4,27 = 6,27, zugleich die Dividendengrenze für P1.
Quelle: WB S. 82–84, 89–93 (Abb. 17, 20–23); E10 S. 147–148 (Abb. 120); HGB § 275 Probe S. 15: Betriebsergebnis 9,04 Mio. € Probe S. 15: Periodenüberschuss 4,13 Mio. €
Prüferfrage: Warum hat Ihre GuV in P0 eine Bestandsminderung, und wie wirkt sie auf das Ergebnis?

Wir haben in P0 mehr verkauft (43.000) als gefertigt (40.000), das Lager sank von 8.000 auf 5.000 Geräte. Der Wert der abgebauten Geräte, 5,93 Mio. €, steht als Bestandsminderung in der GuV und senkt im Gesamtkostenverfahren den Gewinn, weil die verkauften Geräte Kosten früherer Fertigung tragen. Im Umsatzkostenverfahren steckt derselbe Effekt in den Herstellkosten des Umsatzes. Beide Verfahren ergeben für uns 9,93 Mio. € Betriebsergebnis.

Liquiditätsrechnung: Einzahlungen, Auszahlungen und Mindestkasse

Die Liquiditätsrechnung folgt dem Geld: Kassenanfang plus Einzahlungen minus Auszahlungen ergibt den Kassenendbestand, der in der Bilanz steht. Einzahlungen stammen aus dem Umsatz der Periode (80 %) und der Vorperiode (20 %), aus Krediten, Wertpapieren und Desinvestitionen; Großabnehmer und Ausschreibung zahlen zu 100 % in der Lieferperiode. Auszahlungen sind der Einkauf (sofort zu 100 %), Personal ohne Pensionsrückstellungen, sonstige Aufwendungen, Kredittilgung, Zinsen, Anlagenkauf, Dividende und Steuern. Fällt die Kasse unter 0,1 Mio. €, gleicht ein Überziehungskredit zu 13 % automatisch aus. Zahlungsunfähigkeit führt in TOPSIM nicht zur Insolvenz, kostet aber über Zins und Rating.

Kassenende = Kassenanfang + Einzahlungen − Auszahlungen
COPYFIX: P0: Anfang 0,50 + Einzahlungen 148,04 (darunter Kredit 27,00) − Auszahlungen 147,69 (Einkauf 18,50, Personal 54,28, sonstige 26,75, Tilgung 40,00, Zinsen 2,16, Steuern 3,50 u. a.) = Kasse 0,85. Probe: Kasse nur 3,54 trotz Kredit 22, weil 4.840 Geräte unverkauft blieben und das Materiallager 5,55 band. Plan P1: Kredit 25 für den Einkauf von 28,0 Mio. €, Kasse im Modell 8,55 (Ziel M8 ≥ 5).
Prüferfrage: Wie stellen Sie sicher, dass die Kasse nie unter Ihre Untergrenze fällt?

Wir rechnen die Liquiditätsrechnung vor der Eingabe durch. In P1 braucht der Einkauf von 70.000 Einheiten 28,0 Mio. € sofort; mit Kredit 22 fiele die Kasse auf rund 4,9, mit 25 liegt sie im Modell bei 8,55 Mio. €. So bleibt der Puffer über unserer Untergrenze von 5 Mio. €, und der Überziehungskredit zu 13 % springt nicht ein. Aus der Probe wissen wir außerdem: Unverkaufte Geräte binden Kasse, deshalb planen wir den Kredit nicht knapper.

Cashflow: traditionell, operativ und Free Cashflow

Das Cashflow Statement führt vom Überschuss zur Kassenveränderung in drei Blöcken. Der traditionelle Cashflow ist Überschuss plus Abschreibungen plus Zuführung zu den Pensionsrückstellungen, also der Überschuss ohne nicht zahlungswirksamen Aufwand. Der operative Cashflow berücksichtigt zusätzlich die Veränderung von Material, Fertigerzeugnissen und Forderungen: Ein Abbau erhöht ihn, ein Aufbau senkt ihn. Der Free Cashflow ist operativer Cashflow plus Investitionen (negativ) und enthält keine Finanzierungsvorgänge; Kredite, Wertpapiere und Dividende stehen im Finanzierungsblock. Der operative Cashflow geht mit 25 % in die Planungsqualität ein, der Free Cashflow je Finanzschulden ins Rating.

operativer Cashflow = Überschuss + Abschreibungen + Pensionszuführung ± Veränderung von Material, Fertigerzeugnissen und Forderungen
COPYFIX: P0: 4,27 + 7,15 + 1,87 = 13,30 traditionell; dazu Abbau Material 4,59 und Fertigerzeugnisse 5,93 sowie Aufbau Forderungen −7,96 ergeben 15,85 operativ; Investitionen −1,50 führen zu Free Cashflow 14,35, Finanzierung −14,00 zur Kassenveränderung +0,35. Probe: operativer Cashflow nur 8,69 gegen Plan 18,25, weil das Materiallager 5,55 band und Geräte liegen blieben. Das Cashflow Statement trägt im Probe-Sammelbericht die Nummer TNB 14, im U1-Sammelbericht TNB 13.
Prüferfrage: Warum liegt Ihr operativer Cashflow in der Probe bei 8,69 statt bei den geplanten 18,25 Mio. €?

Der Plan unterstellte, dass alle 45.740 Geräte verkauft werden und das Lager abgebaut wird. Tatsächlich blieb die Nachfrage mit 39.667 unter unserer Fertigung, 4.840 Geräte lagen im Lager, und der Einkauf von 53.000 Einheiten ließ das Materiallager wachsen (−5,55 Mio. € im Cashflow). Lageraufbau senkt den operativen Cashflow, Lagerabbau erhöht ihn. Für P1 setzen wir den Planwert deshalb auf 10 Mio. €, mit Abbau der 5.000 Altgeräte und Materialaufbau durch 70.000 Einheiten.

Internes Rechnungswesen: Kosten, Kalkulation und Deckungsbeitrag5 Karten · Fragestellung 6

Kostenarten-, Kostenstellen- und Kostenträgerrechnung: was, wo, wofür

Die Kosten- und Leistungsrechnung erfasst, verteilt und rechnet Kosten den Produkten zu; sie ist gesetzlich nicht vorgeschrieben und dient Dokumentation, Planung, Entscheidung und Kontrolle. Die Kostenartenrechnung fragt, welche Kosten entstanden sind (Löhne, Material, Abschreibungen), und trennt Einzelkosten, die einem Produkt direkt zurechenbar sind, von Gemeinkosten. Die Kostenstellenrechnung zeigt, wo die Gemeinkosten anfallen (Einkauf, Fertigung, F&E, Vertrieb, Verwaltung), die Kostenträgerrechnung, wofür: Sie belastet das Produkt und ergibt Herstellkosten und Selbstkosten. Alle drei Rechnungen beziehen ihre Daten direkt aus der Finanzbuchhaltung, nicht aus Bilanz und GuV. Bei mehreren Produkten verteilt TOPSIM Gemeinkosten über Schlüssel, etwa die Verwaltung nach Umsatzanteil (HB 3.6.11.2).

COPYFIX: P0 Kostenartenrechnung: Summe 113,14 Mio. €, davon Gemeinkosten 43,46 und Einzelkosten 69,68. Die Gemeinkosten verteilen sich auf Einkauf 1,56, Fertigung 21,43, F&E 2,27, Vertrieb 8,53 und Verwaltung 9,68. Fertigungslöhne zählen je nach Auslastung als Einzel- oder Gemeinkosten; bei sinkender Menge steigen deshalb die Gemeinkosten.
Quelle: WB S. 102–113 (Abb. 27–32); E10 S. 152–157 (Abb. 122–125); HB 3.6.11
Prüferfrage: Welche Kosten sind bei Ihnen Einzelkosten, welche Gemeinkosten, und warum ist das für die Entscheidung wichtig?

Einzelkosten tragen wir dem Gerät direkt zu: Einsatzstoffe, Betriebsstoffe, Fertigungslöhne bei voller Auslastung, Nacharbeit und Werbung. Gemeinkosten entstehen in den Kostenstellen und werden verteilt: In P0 sind es 43,46 von 113,14 Mio. €. Wichtig ist das für die Stückkosten: Sinkt die Menge stärker als die Kosten, steigen die Gemeinkosten je Gerät, und bei sinkender Auslastung wandern sogar Fertigungslöhne in die Gemeinkosten. Deshalb planen wir Menge und Kapazität gemeinsam.

Kalkulation: Herstellkosten, Herstellkosten des Umsatzes und Selbstkosten

Die Kostenträgerrechnung kalkuliert stufenweise nach dem Schema der Zuschlagskalkulation: Einkauf und Fertigung (jeweils Einzel- plus Gemeinkosten) ergeben die Herstellkosten, bezogen auf die produzierte Menge. Eine Bestandsveränderung der Fertigerzeugnisse führt zu den Herstellkosten des Umsatzes, bezogen auf die verkaufte Menge. Dazu kommen Forschung und Entwicklung, Vertrieb und Verwaltung, und es ergeben sich die Selbstkosten je abgesetztes Gerät. Eckardt zeigt das Schema als zweistufige Divisionskalkulation: Herstellkosten durch produzierte Menge plus Vertriebskosten durch abgesetzte Menge. Als Prüfsumme gilt: Selbstkosten gleich Summe der Kostenarten plus Bestandsminderung.

Selbstkosten je Stück = Selbstkosten ÷ abgesetzte Menge; Herstellkosten je Stück = Herstellkosten ÷ produzierte Menge
COPYFIX: P0: Herstellkosten 82,09 Mio. € = 2.052,23 € je Gerät (40.000 gefertigt), Herstellkosten des Umsatzes 88,02 Mio. € = 2.046,86 € (43.000 verkauft, Bestandsminderung 5,93), Selbstkosten 119,07 Mio. € = 2.769,02 €. Prüfsumme: 113,14 + 5,93 = 119,07. Probe: Herstellkosten 2.038 € (Staffel und Wertanalyse senken das Material), Selbstkosten 2.913 €, weil die Fixkosten auf weniger verkaufte Geräte entfallen; Plan P1 Herstellkosten 1.996 €, Ziel M5 ≤ 1.900 € ab P4.
Quelle: WB S. 110–113 (Abb. 31, 32); E10 S. 157–160 (Abb. 127, 130) Probe S. 1: Lagerendbestand Copy Classic U7: 4.840 Stück (Vorperiode 5.0
Prüferfrage: Warum liegen Ihre Selbstkosten in der Probe mit 2.913 € über den 2.769 € aus P0, obwohl die Herstellkosten gesunken sind?

Weil Herstellkosten und Selbstkosten verschiedene Mengen als Bezug haben. Die Herstellkosten sanken auf 2.038 €, denn die Staffel (450 statt 550 €) und die Wertanalyse senkten das Material. Die Selbstkosten verteilen die Fixkosten aber auf nur 40.900 verkaufte Geräte, und 4.840 Geräte gingen zu Herstellkosten ins Lager. Die Stückkosten steigen also, wenn der Absatz hinter der Fertigung zurückbleibt. Für uns heißt das: Fertigung und Absatz müssen zusammenpassen.

Deckungsbeitragsrechnung: Teilkosten, fünf Stufen, DB V gleich Betriebsergebnis

Teilkostenrechnungen trennen variable und fixe Kosten; der Deckungsbeitrag ist Erlös minus variable Kosten und zeigt, was ein Gerät zur Deckung der Fixkosten beiträgt. Die TOPSIM-Rechnung ist eine mehrstufige Fixkostendeckungsrechnung: DB I nach variablem Material, variabler Fertigung und Transport, DB II nach fixem Material und fixer Fertigung, DB III nach Werbung, DB IV nach Entwicklung, DB V nach Forschung, Vertrieb und Verwaltung. Bei einem Produkt entspricht DB V dem Betriebsergebnis, bei mehreren Produkten gilt das nur für die Summe. Das Workbook nennt den DB V je Stück die Grundlage für Preis- und Sortimentsentscheidungen (S. 117). Die Teilkostenlogik der Lehrbücher nutzt für Zusatzaufträge den DB I.

DB I = Preis − variable Materialkosten − variable Fertigungskosten − Transport
COPYFIX: P0 je Gerät: Preis 3.000 − Material 575,56 − Fertigung 897,81 − Transport 25 = DB I 1.501,63 €; insgesamt 64,57 Mio. €. Nach fixem Material und fixer Fertigung 24,66, Werbung 6,00, Entwicklung 3,50 sowie Forschung 2,27, Vertrieb 8,53 und Verwaltung 9,68 bleibt DB V = Betriebsergebnis 9,93 Mio. € (230,98 € je Gerät). Die Fixkostenblöcke unter DB I summieren sich damit auf 54,64 Mio. €.
Quelle: WB S. 114–117 (Abb. 33, 34); E10 S. 161–163 (Abb. 131–133); Agthe 1959 U1 S. 12: Deckungsbeitrag I 66,60 Mio. €
Prüferfrage: Welche Aussage macht Ihr Deckungsbeitrag I, und welche nicht?

Der DB I je Gerät zeigt die Marge, die nach den variablen Kosten zur Deckung der Fixkosten bleibt: in P0 1.501,63 € bei einem Preis von 3.000 €. Er sagt nichts darüber, ob wir insgesamt Gewinn machen. Dafür müssen die Fixkosten von 54,64 Mio. € gedeckt sein, und erst DB V entspricht dem Betriebsergebnis von 9,93 Mio. €. Für Zusatzaufträge bei freier Kapazität zählt der DB I, für Preis- und Sortimentsentscheidungen nennt das Workbook den DB V je Stück; wir nennen beide Sichtweisen.

Preisuntergrenzen und Opportunitätskosten: Zusatzauftrag im Engpass

Die kurzfristige Preisuntergrenze liegt bei den variablen Stückkosten: Solange ein Auftrag mehr als diese deckt und Kapazität frei ist, steigt der Gesamtgewinn. Die langfristige Preisuntergrenze sind die Vollkosten, also die Selbstkosten, weil auf Dauer alle Kosten gedeckt sein müssen. Ist die Kapazität ausgelastet, kommen Opportunitätskosten hinzu, das ist der Deckungsbeitrag des verdrängten Geschäfts; die Untergrenze steigt auf variable Stückkosten plus entgangenen Deckungsbeitrag. Bei mehreren alternativen Aufträgen entscheidet nach Eckardt der Deckungsbeitrag je Einheit; weil ein Gerät genau eine Kapazitätseinheit braucht, ist er zugleich der Wert je Engpasseinheit. Das Workbook formuliert diese Regel nicht, sie ist Lehrbuchlogik.

Preisuntergrenze im Engpass = variable Stückkosten + entgangener DB I je Gerät
COPYFIX: Frage 6 (U1): Das Angebot 2.500 € steht gegen variable Stückkosten von 1.495 € (Material 577,54 plus Fertigung 917,41, kein Transport) und einen entgangenen Inland-DB I von 1.480 €. Die Preisuntergrenze im Engpass liegt damit bei 2.975 €, das Angebot 475 € darunter, bei 5.000 Geräten −2,375 Mio. €. Die Untergrenze steht nur im Entwurf v20, nicht auf der abgegebenen Vorlage, und wird mündlich ergänzt.
Prüferfrage: Welche Preisuntergrenze gilt für ein Angebot, wenn Ihre Kapazität ausgelastet ist?

Im Engpass reichen die variablen Kosten nicht. Wir rechnen variable Stückkosten plus entgangenen Deckungsbeitrag: bei U1 in Frage 6 1.495 € plus 1.480 € gleich 2.975 €. Das Angebot von 2.500 € liegt 475 € darunter; bei 5.000 verdrängten Geräten sind das 2,375 Mio. € weniger Betriebsergebnis. Bei freier Kapazität wäre die Untergrenze nur 1.495 €, dann lohnt das Angebot. Deshalb nehmen wir Zusatzaufträge nur aus freier Kapazität.

Kostenverhalten: sprungfixe Kosten, Fixkostendegression und Break-even

Kosten verhalten sich bei Beschäftigungsänderungen unterschiedlich: Variable Kosten wachsen mit der Menge, fixe bleiben gleich, sprungfixe springen bei Überschreiten einer Schwelle. Weil Fixkosten gleich bleiben, sinken die Stückkosten mit steigender Menge (Fixkostendegression); umgekehrt steigen sie, wenn die Menge hinter den Kosten zurückbleibt. Die Break-even-Menge ist die Menge, ab der der Deckungsbeitrag die Fixkosten deckt. Im Planspiel sind sprungfix etwa die Überstundenschicht (2,5 Mio. €) und die Fixkosten je Anlage, und Einkaufs- und Verwaltungspersonal wachsen mit dem Umsatz, aber unterproportional; Mehrumsatz kann so die Gemeinkosten je Gerät erhöhen.

Break-even-Menge = Fixkosten ÷ (Preis − variable Stückkosten) = Fixkosten ÷ DB I je Stück
COPYFIX: Eigene Rechnung mit den P0-Berichtswerten: Fixkosten unter DB I 54,64 Mio. € geteilt durch DB I 1.501,63 € je Gerät ergeben rund 36.400 Geräte, etwa 85 % des Absatzes von 43.000. Die Überstundenschicht kostet 2,5 Mio. €, sobald die Fertigung die verfügbare Kapazität überschreitet; deshalb fertigt der Plan in P1 42.100 statt 42.166. Typ C bringt laut Handbuch je Periode Abschreibung, 2,5 Mio. € sonstige Fixkosten und 1,5 Mio. € Instandhaltung; die Degression greift erst mit der Menge: Absatz im Plan 45.128 in P2 und 59.920 in P4.
Quelle: E10 S. 94 (Abb. 80), 154 (Abb. 123), 197; WB S. 105–109, 114–117; HB 3.4.2.5, 3.5.2 HB S. 22: 3.4.2.5 Überstunden in der Nutzung der Fertigungsanlagen
Prüferfrage: Ab welcher Menge deckt Ihr Deckungsbeitrag die Fixkosten, und was heißt das für Ihre Auslastung?

Nach den P0-Berichtswerten liegt die Break-even-Menge bei rund 36.400 Geräten: 54,64 Mio. € Fixkosten geteilt durch 1.501,63 € DB I je Gerät. Mit 43.000 verkauften Geräten lagen wir rund 6.600 darüber, daher das Betriebsergebnis von 9,93 Mio. €. Die Rechnung ist eine Näherung, weil Löhne je nach Auslastung zwischen Einzel- und Gemeinkosten wandern. Wichtig für uns: Die Fixkosten steigen mit Typ C und Typ A, also muss der Absatz mit der Kapazität wachsen.

Finanzierung: Kredite, Rating, Kapitalstruktur, Dividende und Kurs6 Karten · Fragestellung 6

Kredite, Fristenkongruenz und der Maßstab Kapitalkostenminimierung

Fremdkapital wird nach der Frist unterschieden: kurzfristig bis ein Jahr, mittelfristig bis fünf Jahre, langfristig darüber (E10 Abb. 136). Die goldene Bilanzregel verlangt Fristenkongruenz: Anlagevermögen langfristig, Umlaufvermögen kurzfristig finanzieren. TOPSIM kennt drei Kreditarten: den kurzfristigen Kredit (eine Periode, automatische Tilgung, Basiszins 8 %), den langfristigen (zehn Perioden, nicht vorzeitig tilgbar, Zins bei Aufnahme fixiert, Basis 7 %) und den Überziehungskredit (13 %, nur bis zur Mindestkasse von 0,1 Mio. €). Das Rating der Vorperiode verschiebt den Zins neuer Kredite um −4 bis +5 Punkte. Eckardts Maßstab der Finanzplanung lautet: Kapitalkosten minimieren unter der Nebenbedingung, die Zahlungsfähigkeit zu wahren (S. 172).

COPYFIX: Plan: kurzfristiger Kredit 25 Mio. € nur in P1 (Bedarf: Einkauf 28,0), langfristig 20 Mio. € in P2 für Typ C, zehn Perioden, Zins 6 % (1,20 Mio. € je Periode); Typ A in P4 kommt aus der Kasse. P0 zahlte 8 % auf 27 Mio. € (2,16), in P1 gilt 7 % (BBB −1 Punkt). Frage 6 beurteilt U1: Der Kredit von 27 Mio. € wahrte die Zahlungsfähigkeit, minimierte aber nicht die Kapitalkosten (1,89 Mio. € Zins bei 26,12 Mio. € Kasse); der volle Verzicht ließ nur 0,16 Mio. € Kasse, und rund 5 Mio. € hätten gereicht.
Prüferfrage: Brauchen Sie den kurzfristigen Kredit von 25 Mio. €, und warum nicht weniger?

Ja, aus Bedarf: In P1 kaufen wir 70.000 Einheiten Einsatzstoffe für 28,0 Mio. €, die sofort zu zahlen sind. Mit 22 Mio. € Kredit fiele die Kasse auf rund 4,9 Mio. €, unter unsere Untergrenze von 5. Mit 25 liegt sie im Modell bei 8,55 Mio. €; mehr kostete nur Zinsen. Der Kredit ist kurzfristig, weil er Umlaufvermögen (Material) finanziert. Langfristig finanzieren wir nur Anlagen: Typ C mit 20 Mio. € in P2.

Rating und Zinsen: wie Bonität die Kapitalkosten bestimmt

Ein Rating verdichtet das Ausfallrisiko in eine Bonitätsklasse und bestimmt die Kreditkonditionen; im Bankensystem hängen daran auch Eigenkapitalanforderungen (Basel II). In TOPSIM verschiebt das Rating der Vorperiode den Basiszins aller neuen Kredite: AAA −4, AA −3, A −2, BBB −1, BB ±0, B +1, CCC +2, CC +3, C +4, D +5 Prozentpunkte; bestehende langfristige Kredite behalten ihren Satz. Das Handbuch nennt neun Einflussgrößen: Eigenkapital und Eigenkapitalquote, Free Cashflow je Finanzschulden, Kundenzufriedenheit, Periodenüberschuss, Planungsqualität, Produktivität und Produktqualität, dazu wirkt der Überziehungskredit negativ. Ein gutes Rating senkt damit die Zinsen und stützt über den Überschuss den Kurs.

COPYFIX: COPYFIX startet mit BBB, also −1 Punkt: kurzfristig 7 % statt 8 % in P1. Die Probe bestätigte BBB und brachte für P2 erneut −1 Punkt Fremdkapitalzins. Im Plan steigt das Rating auf A in P2, AA in P4 und AAA ab P5 (Modellnäherung); U1 stieg real in P2 von BBB auf A, nachdem es den Kredit von 27 Mio. € getilgt hatte.
Quelle: HB 3.6.4; E10 S. 186 (Repräsentationsfunktion des Eigenkapitals); Modigliani/Miller 1958, Basel Committee 2004 HB S. 31: 3.6.4 Rating HB S. 32: Rating BBB
Prüferfrage: Wie beeinflussen Sie Ihr Rating, und was ist es Ihnen wert?

Wir beeinflussen es über die Faktoren des Handbuchs: kein Überziehungskredit, wachsendes Eigenkapital durch einbehaltene Gewinne, wenig Finanzschulden, hohe Zufriedenheit und Planungsqualität. Wert hat es über den Zins: Jeder Ratingschritt verschiebt den Basiszins um einen Prozentpunkt, bei einem neuen Kredit von 20 Mio. € sind das 0,2 Mio. € je Periode. Der Plan sieht A ab P2 vor; ob BBB hält oder steigt, wissen wir erst nach dem Bericht von P1.

Kapitalstruktur und Leverage-Effekt: Verschuldung hebt die Rendite und schadet dem Kurs

Die Kapitalstruktur zeigt das Verhältnis von Eigen- zu Fremdkapital (Eigenkapitalquote, Fremdkapitalquote, Verschuldungsgrad). Der Leverage-Effekt besagt: Liegt die Gesamtkapitalrendite über dem Fremdkapitalzins, steigert jeder zusätzliche Kredit die Eigenkapitalrendite; liegt sie darunter, sinkt sie. Dem steht das Risiko gegenüber: Je höher die Verschuldung, desto stärker schwanken Eigenkapitalrendite und Zinslast, und Gläubiger verlangen mehr. Modigliani und Miller zeigen, dass die Struktur unter idealen Bedingungen den Unternehmenswert nicht verändert; TOPSIM weicht davon ab, weil die Fremdkapitalquote der einzige negative Kurstreiber ist. Wer Rendite und Kurs zugleich will, nutzt Kredit nur für Investitionen mit Rendite über dem Zins und baut danach Eigenkapital auf.

Leverage: Eigenkapitalrendite = Gesamtkapitalrendite + (Gesamtkapitalrendite − Fremdkapitalzins) × Fremdkapital ÷ Eigenkapital
COPYFIX: P0: Das Betriebsergebnis 9,93 auf Gesamtkapital 72,15 Mio. € ergibt 13,8 % vor Zinsen und Steuern, der Kreditzins liegt bei 8 % (7 % in P1), der Hebel wirkt also positiv; die Eigenkapitalrendite beträgt 15,27 %. Fremdkapitalquote 56,65 %, Verschuldungsgrad 1,31 (40,87 ÷ 31,27). Plan: Die Quote fällt von 54,6 % (P1) auf 38,6 % (P4) und 35,7 % (P5), die Eigenkapitalrendite steigt auf 36,3 % in P3; Ziel Z3 ist ≤ 40 % ab P5.
Quelle: E10 S. 177 (Abb. 147), 178 (Abb. 149); HB 3.6.8; Modigliani/Miller 1958 HB S. 34: Einflussgrößen auf den Aktienkurs
Prüferfrage: Warum wollen Sie die Fremdkapitalquote senken, wenn Fremdkapital die Eigenkapitalrendite hebt?

Der Hebel wirkt, solange die Rendite auf das Gesamtkapital über dem Zins liegt, in P0 13,8 % gegen 8 %. Aber die Fremdkapitalquote ist der einzige negative Kurstreiber, und der Kurs ist unser Spitzenziel. Deshalb nutzen wir Kredit nur dort, wo er Rendite bringt: kurzfristig für den Staffeleinkauf in P1, langfristig 20 Mio. € für Typ C in P2. Danach bauen wir Eigenkapital auf; die Quote soll in P4 auf 38,6 % und ab P5 unter 40 % fallen.

Dividende und Gewinnverwendung: Kurstreiber mit Preis

Die Dividende ist der Teil des Gewinns, der an die Aktionäre geht; der Rest bleibt als Gewinnvortrag im Unternehmen (Selbstfinanzierung, E10 S. 189). Stammaktionäre haben ein Recht auf Gewinnanteil (S. 188). In TOPSIM entscheidet der Vorstand, die Obergrenze ist der kumulierte Gewinnvortrag der Vorperiode. Die Dividende hebt den Aktienkurs (Periodendividende und kumulierte Dividende), senkt aber Eigenkapital und Kasse, die selbst Kurs- und Ratingtreiber sind; fehlt die Liquidität, wird sie über Kredit finanziert und schadet dem Rating. Eine stetige Ausschüttung stützt die kumulierte Dividende, Kürzungen wirken doppelt.

COPYFIX: P0 schüttete 1,0 Mio. € aus; der Gewinnvortrag nach P0 beträgt 6,27 Mio. € (2,00 + 4,27) und ist die TOPSIM-Grenze für P1. Unsere Leitlinie ist strenger: höchstens 60 % des Vorjahresüberschusses (0,6 × 4,27 = 2,56) und nie kreditfinanziert; P1 plant 1,0. Plan: 1,0 · 1,0 · 1,2 · 3,0 · 10,5 · 12,0 · 12,0 · 12,0 Mio. € in P1 bis P8, jeweils unter 60 % des Vorjahresüberschusses.
Prüferfrage: Warum schütten Sie Dividende aus, obwohl Sie Kapital für Investitionen brauchen?

Weil die Dividende den Aktienkurs direkt stützt, in der Periode und kumuliert. Solange wir investieren, halten wir sie klein: 1,0 Mio. € in P1 und P2, 1,2 in P3 und 3,0 in P4, weit unter der Grenze von 60 % des Vorjahresüberschusses. Erst mit den Überschüssen ab P4 (19,77 Mio. € im Plan) steigt sie auf 10,5 in P5 und 12,0 Mio. € ab P6. Ausgeschüttet wird nur, was Kasse und Eigenkapital tragen, nie mit Kredit, weil das Rating leidet.

Aktienkurs, Unternehmenswert und Shareholder Earnings

Der Aktienkurs spiegelt in TOPSIM den Unternehmenswert (500.000 Aktien) und entscheidet über den Spielerfolg: Nach dem Rang in Periode 8 gibt es bis zu 6 von 10 Punkten. Das Handbuch nennt elf Treiber: Eigenkapital, Jahresüberschuss, Dividende der Periode und kumuliert, Umsatzrendite, Bekanntheit, Umsatz, Planungsqualität, Kundenzufriedenheit, Produktqualität gesamt und als einzigen negativen die Fremdkapitalquote. Die Eingangspräsentation nennt zusätzlich unter anderem kumulierte Marketing- und Technologieausgaben, den Umweltindex und die Gesamtproduktivität. Aus Aktionärssicht zählen Dividenden und Kurssteigerung zusammen als Shareholder Earnings. Wertorientierte Führung (Rappaport) misst den Erfolg an der Wertschaffung für Eigentümer; der Market Value Added weist hier den Unternehmenswert über dem Eigenkapital aus.

Unternehmenswert = Kurs × 500.000 Aktien; Shareholder Earnings = gezahlte Dividenden + Kurssteigerung
COPYFIX: P0: Kurs 196,91 € (Unternehmenswert 98,45 Mio. €, Market Value Added 67,18); Probe 202,46 € (+2,8 %), obwohl Zufriedenheit und Planungsqualität sanken. Plan: 210 € in P1, 377 € in P4 und 700 € in P8, in den acht Umfeldszenarien 611–704 € in P8 und 331–382 € in P4. Ziel Z1 ist ≥ 400 € in P8 und Rang 1 von 7, Zwischenmarke ≥ 250 € in P4; der Abschlag auf das Modell beträgt mindestens 30 %.
Prüferfrage: Welche Treiber des Aktienkurses beeinflussen Sie, und welcher wirkt gegen Sie?

Wir beeinflussen fast alle: Überschuss und Eigenkapital über Absatz und Kosten, Dividende über die Finanzplanung, Bekanntheit über Werbung und CI, Zufriedenheit über Preis und Lieferfähigkeit, Planungsqualität über die Planwerte, Produktqualität über F&E. Gegen uns wirkt die Fremdkapitalquote, deshalb Kredit nach Bedarf. Der Plan führt von 196,91 € in P0 über 377 € in P4 auf 700 € in P8, in den acht Szenarien auf 611 bis 704 €; unser Ziel mit Abschlag lautet mindestens 400 €.

Planungsqualität: Planwerte, Abweichung und Prognosegüte

Die Planungsqualität misst, wie genau die eigenen Planwerte getroffen werden: 50 % Absatz, 25 % Eigenkapitalrendite, 25 % operativer Cashflow. Der Absatz geht als relative Abweichung ein, Eigenkapitalrendite und Cashflow als absolute Abweichung in Prozentpunkten bzw. Mio. €; das ist ein gemischter, gewichteter Fehlerindex, dessen Umrechnung in Punkte das Handbuch nicht offenlegt. Jede Abweichung senkt den Index, auch eine positive Überraschung. Die Planungsqualität ist Kurstreiber und Ratingfaktor und kostet nichts. Gute Planwerte entstehen durch Prämissenkontrolle: aus dem Modelllauf ableiten und nach jeder Entscheidungsänderung neu rechnen.

Planungsqualität = 0,5 × Punkte Absatz + 0,25 × Punkte Eigenkapitalrendite + 0,25 × Punkte operativer Cashflow
COPYFIX: P0: 99,78 (Absatz 100,00, Eigenkapitalrendite 99,27, Cashflow 99,85). Probe: 86,19 (Absatz 87,2, Rendite 89,0, Cashflow 81,3), weil alle drei Planwerte zu hoch lagen: Absatz 45.740 statt 40.900, Eigenkapitalrendite 21,94 % statt 13,20 %, Cashflow 18,25 statt 8,69. Für P1 gelten 46.500 Stück, 16 % und 10 Mio. €; Ziel Z4 ist ≥ 95, U1 erreichte in P1 90,68 und in P2 94,42.
Quelle: HB 3.6.4, 3.6.8; Bericht TNB 17; E10 S. 41–43, 50 (Abb. 50); Hyndman/Koehler 2006 Probe S. 22: Planungsqualität 86,19 (TNB 17 Unternehmenskennzahlen) U1 S. 2: Planungsqualität 90,68
Prüferfrage: Wie gut planen Sie, und wie leiten Sie Ihre Planwerte ab?

In der Probe erreichten wir 86,19 statt der geforderten 95, weil alle drei Planwerte zu optimistisch waren. Aus der Prämissenkontrolle folgt: Der Absatz ist die Nachfrage aus der Marktforschung, begrenzt durch die lieferbare Menge; die Eigenkapitalrendite ist der geplante Überschuss durch das Eigenkapital der Vorperiode; der operative Cashflow berücksichtigt Lagerabbau und Materialaufbau. Das ergibt für P1 46.500 Geräte, 16 % und 10 Mio. €. Nach dem Modelllauf ändern wir nichts mehr.

Produktion: Kapazität, Anlagen, Produktivität und Umwelt6 Karten · übergreifend

Kapazität: Anlagen und Personal, der Engpass ist das Minimum

Produktionsplanung steht im Zielkonflikt zwischen guter Auslastung, geringen Lagerkosten und dem Vermeiden von Fehlmengen; Fehlmengen kosten Gewinn, Image und Marktanteile (E10 S. 126). In TOPSIM ist die mögliche Fertigungsmenge das Minimum aus Anlagen- und Personalkapazität. Die Anlagenkapazität ist normale Kapazität mal Verfügbarkeit (Instandhaltung) mal Rationalisierungsfaktor, mit Überstunden mal 1,1; die Personalkapazität ist einsetzbares Personal mal Produktivität. Bei einem Engpass nennt Eckardt vier Wege: Fremdvergabe, Sonderschichten, Terminverschiebung oder Ausbau der Anlagen (S. 135); neue Kräfte brauchen Vorlauf, weil externe Beschaffung verzögert verfügbar ist und Einarbeitung kostet. Welche Seite der Engpass ist, entscheidet über die Maßnahme: Eine neue Anlage nützt nichts, wenn das Personal fehlt.

Kapazität = min(Anlagenkapazität; Personalkapazität); Anlagen: normale Kapazität × Verfügbarkeit × Rationalisierungsfaktor; Personal: einsetzbares Personal × Produktivität
COPYFIX: P0: Anlagen 42.000 × 97 % = 40.740 (mit Überstunden 44.814), Personal 805 einsetzbare Kräfte × 50,02 = 40.266; die Nachfrage von 43.000 liegt darüber, der Engpass ist also die Kapazität und nicht der Markt. Plan P1: Fertigung 42.100 plus Lager 5.000 = 47.100 lieferbar; die Zahl steht nicht auf der abgegebenen Folie 3. Danach wächst die Kapazität: Anlagen 54.320 in P2 und 67.900 in P4, Fertigungspersonal 844 · 917 · 1.026 · 1.169 in P1–P4.
Prüferfrage: Welche Seite ist bei Ihnen der Engpass, Anlagen oder Personal, und was folgt daraus?

In P0 war es das Personal: 805 einsetzbare Kräfte × 50,02 = 40.266 Geräte gegen 40.740 aus den Anlagen und 43.000 Nachfrage. In P1 heben Rationalisierung und Training beide Seiten auf rund 42.200 bis 42.600, wir fertigen 42.100. Mit Typ C in P2 steigen die Anlagen auf 54.320, das Personal bleibt bei etwa 45.100 und wird wieder zum Engpass. Deshalb stellen wir früh ein, 40 · 120 · 160 · 200 in P1–P4, denn neue Kräfte müssen eingearbeitet sein, wenn die Anlage kommt.

Instandhaltung und Rationalisierung: Verfügbarkeit und Faktor

Anlagen verschleißen, und Instandhaltung verhindert den Kapazitätsverlust. Das Handbuch ordnet jedem Instandhaltungsbudget je Anlage einen Verfügbarkeitsgrad zu: 0,1 Mio. € = 50 %, 0,5 = 70 %, 0,7 = 80 %, 1,0 = 95 %, 1,5 = 97 %, 3,0 = 99 %, 4,0 = 100 %. Der Grenznutzen sinkt stark: Von 1,5 auf 3,0 Mio. € je Anlage gibt es nur zwei Prozentpunkte mehr. Rationalisierung hebt die verfügbare Kapazität über einen Faktor, gilt einmal durchgeführt dauerhaft für alle Anlagen des Typs, auch künftig gekaufte, und wird in der Periode voll als Kosten gebucht. Die Kapazitätsstufen lauten: normale Kapazität mal Verfügbarkeit gleich I, mal Rationalisierungsfaktor gleich II, mal Überstundenfaktor gleich III.

Kapazität I = normale Kapazität × Verfügbarkeit; II = I × Rationalisierungsfaktor; III = II × Überstundenfaktor (höchstens 1,1)
COPYFIX: Instandhaltung 1,5 Mio. € je Anlage ergibt 97 %: 4 × 1,5 = 6,0 Mio. € für 40.740 statt 42.000 Geräte. In der Probe hob Rationalisierung Typ A mit 1,0 Mio. € den Faktor auf 1,035 (im Bericht gerundet 1,04): Anlagenkapazität 42.165,9 statt 40.740, also 1.426 Geräte mehr je Periode, dauerhaft und auch für das Typ A in P4. Bei rund 1.590 € DB I je Gerät sind das etwa 2,3 Mio. € je Periode für einmalig 1,0 Mio. € (Probe-Auswertung); der Plan gibt in P1 wieder 1,0 ein.
Prüferfrage: Warum investieren Sie 1,0 Mio. € in Rationalisierung, und gilt sie auch für neue Anlagen?

Weil es die billigste Kapazität im Spiel ist: 1,0 Mio. € hoben in der Probe den Faktor auf 1,035, die Anlagenkapazität stieg von 40.740 auf 42.166, also 1.426 Geräte je Periode. Nach Handbuch 3.4.2.4 gilt die Rationalisierung dauerhaft für alle Anlagen des Typs, auch für das Typ A, das wir in P4 kaufen. Unser Personal trägt die Menge (42.598), und die Nachfrage nimmt sie bei 3.050 € auf. Die Kosten buchen wir in der Periode voll.

Überstunden und Nacharbeit: die Kosten der Zusatzschicht

Überstunden erhöhen die Kapazität um höchstens 10 % und werden automatisch angesetzt, sobald die benötigte Menge die verfügbare Kapazität übersteigt. Sie lösen sprungfixe Kosten von 2,5 Mio. € für Aufsicht und Betrieb aus, einmal je Periode und gleich, ob Personal, Anlagen oder beides betroffen sind, dazu 25 % Zuschlag auf die Überstundenlöhne. Sprungfixe Kosten springen bei Überschreiten einer Schwelle: Schon eine einzelne Einheit über der Kapazität kostet die ganze Stufe. Außerdem steigt bei Auslastung über 100 % die Nacharbeit (Ausschuss), die auch mit Technologie, Ökologie und Wertanalyse wächst und mit Personalnebenkosten und Motivation sinkt. Die Zusatzschicht lohnt nur, wenn der Deckungsbeitrag der Mehrmenge Stufe und Zuschlag deckt; Eckardt nennt Sonderschichten als Weg aus dem Engpass.

Überstunden lohnen, wenn Mehrmenge × DB I je Gerät > 2,5 Mio. € + Lohnzuschlag + Mehr-Nacharbeit
COPYFIX: Der Plan fertigt in P1 42.100 und nicht 42.166, weil schon eine Einheit über der verfügbaren Kapazität (42.165,9) die Überstundenschicht von 2,5 Mio. € auslöst. Überstunden sind erst für P7 und P8 geplant (Kapazität 74.690) und als Steuerungsregel im Entwurf v20 vorgesehen (Nachfrage über Kapazität → Überstunden), nicht auf der abgegebenen Vorlage. Bei rund 1.590 € DB I je Gerät braucht die Stufe allein etwa 1.570 Mehrgeräte (2,5 Mio. € ÷ 1.590 €, eigene Rechnung, ohne Zuschlag und Nacharbeit).
Prüferfrage: Warum Überstunden, und ab wann lohnen sie sich?

Überstunden sind für uns ein Puffer, kein Dauerzustand. Sie kosten 2,5 Mio. € sprungfix plus 25 % Lohnzuschlag und erhöhen die Nacharbeit. Bei rund 1.590 € Deckungsbeitrag je Gerät brauchen wir allein für die Stufe etwa 1.570 zusätzliche verkaufte Geräte. Deshalb fertigen wir in P1 bewusst 42.100 statt 42.166 und planen Überstunden erst für P7 und P8, wenn die Nachfrage die Kapazität von 67.900 übersteigt (Plan 74.690 mit Überstunden).

Produktivität und Lernkurve: 50 mal Index I mal Index II

Produktivität ist das Verhältnis von Output zu Input; in TOPSIM sind es die Geräte je Fertigungsmitarbeiter und Periode: Grundproduktivität 50 mal Produktivitätsindex I mal Produktivitätsindex II. Index I ist das Produkt aus Prozessoptimierung, Einarbeitung, Qualifikation (Training) und Motivation: Einarbeitung neuer Kräfte senkt ihn, Training und Motivation heben ihn, Prozessoptimierung hebt ihn, belastet aber Motivation und Fehlzeiten. Index II ist die Lernkurve: Mit der kumulierten Menge sinkt der Aufwand je Stück (Wright, BCG-Erfahrungskurve); Entscheidungen der laufenden Periode ändern ihn nicht. Die Wirkung ist im Modell flach, aber messbar (U1: 1,00 → 1,01 → 1,025). Die Lernkurve spricht für Mengenwachstum, wirkt im Modell aber nur auf die Arbeitsproduktivität und nicht auf alle Wertschöpfungskosten.

Produktivität = 50 × Produktivitätsindex I × Produktivitätsindex II
COPYFIX: P0: Produktivität 50,02 (alle Indizes je 1,000, Motivation 56,47). Probe: 52,72 (Index 1,054), weil Training 2.500 € die Motivation auf 65,64 hob und die Fehlzeiten von 47 auf 36 senkte; das sind rund 5,4 % oder 2.200 Geräte Personalkapazität. Plan: 50,9 in P1, 53,3 in P4, 57,9 in P6 und 60,5 in P7; Prozessoptimierung 1,0 Mio. € ab P4.
Prüferfrage: Wie erhöhen Sie die Produktivität Ihrer Fertigungsmitarbeiter, und welche Nebenwirkung hat das?

Über Training und Motivation, nicht über Druck: Training 2.500 € hob in der Probe die Motivation auf 65,64 und die Produktivität auf 52,72 Geräte je Kraft, plus 5,4 %. Nebenwirkungen: Neueinstellungen senken den Index durch Einarbeitung, Prozessoptimierung senkt die Motivation und erhöht die Fehlzeiten. Deshalb starten wir Prozessoptimierung erst ab P4 und mit 1,0 Mio. €. Die Lernkurve (Index II) wächst mit unserer kumulierten Menge; in der laufenden Periode lässt sie sich nicht beeinflussen.

Anlageninvestition: Typ A, B, C im Kostenvergleich und Fristenkongruenz

Eine Investition ist die Verwendung finanzieller Mittel zur Beschaffung von Gütern; Eckardt unterscheidet unter anderem Ersatz-, Rationalisierungs- und Erweiterungsinvestitionen (S. 191–193). TOPSIM bietet drei Anlagentypen: A kostet 20 Mio. € für 14.000 Stück (Umweltindex 100, zehn Perioden, 0,3 Mio. € Fixkosten), B 25 Mio. € für 18.000 (105, zehn Perioden, 2,0), C 30 Mio. € für 22.000 (110, 15 Perioden, 2,5). Neue Anlagen sind sofort voll verfügbar und sofort voll zu bezahlen, höchstens neun je Typ. Welcher Typ günstiger ist, hängt von der Ausbringungsmenge ab (Kostenvergleich nach Eckardt, Abb. 158): Je Stück Kapazität belasten Abschreibung und Fixkosten bei A rund 164 €, bei B 250 € und bei C 205 € (ohne Instandhaltung, eigene Rechnung). Das Anlagevermögen finanziert man fristenkongruent langfristig.

Kosten je Stück Kapazität = (Anschaffungspreis ÷ Nutzungsdauer + sonstige Fixkosten) ÷ normale Kapazität
COPYFIX: Plan: Typ C in P2 zum Sonderpreis 22,5 statt 30 Mio. € (ersetzt die abgeschriebene Anlage 1 mit Umweltindex 83), Typ A in P4 für 20 Mio. € aus der Kasse; Investitionsrahmen 43 Mio. € (Typ C 22,5 + Typ A 20 + Umwelttechnik 0,5), ohne Sonderangebot 50,5. Kapazität: 54.320 in P2 (40.740 − 7.760 + 21.340) und 67.900 in P4. Die Probe zeigte, warum früh: Fünf von sechs Wettbewerbern bauten in P1 aus (vier Typ C, einer Typ A), und die Branchenkapazität liegt in P2 rund 10 % über der Nachfrage. Das Sonderangebot ist eine Annahme bis zum 09.10.
Prüferfrage: Warum Typ C zuerst und dann Typ A, und wie finanzieren Sie das?

Typ C ersetzt in P2 die abgeschriebene Anlage 1 (7.760 Geräte, Umweltindex 83) durch 22.000 Geräte mit Umweltindex 110 und hebt den Indikator über 100; das Sonderangebot von 22,5 statt 30 Mio. € macht es günstig. Typ A mit 14.000 Geräten folgt in P4, wenn die Nachfrage die Kapazität trägt. Wir finanzieren Typ C fristenkongruent mit 20 Mio. € langfristigem Kredit und Typ A aus der Kasse. Unser Rahmen besteht aus 43 Mio. € für Anlagen: Typ C 22,5, Typ A 20 und Umwelttechnik 0,5.

Umweltindikator, Umweltabgabe und Umwelttechnik

Der Umweltbelastungsindikator ist eine gesetzliche Norm und entspricht dem Durchschnitt der Umweltindizes der eingesetzten Anlagen plus den Punkten aus Umwelttechnik (End-of-Pipe-Investitionen wie Filter und Kläranlagen, über zehn Jahre abgeschrieben). Erreicht ein Unternehmen die Norm 100 nicht, zahlt es eine Abgabe an die Umweltbehörde nach einer Tabelle: 85 → 5,0 Mio. €, 90 → 2,5, 92,5 → 1,5, 95 → 1,0, 98 → 0,5, ab 100 → 0, dazwischen linear. Der Indikator wirkt direkt auf Abgabe, Kundenzufriedenheit und Fehlzeiten. Anlagenindizes verbessern sich nur durch den Kauf neuer oder die Verschrottung alter Anlagen. Umwelt ist das Interesse der Anspruchsgruppe Staat und Gesellschaft (E10 Abb. 13).

Umweltindikator = Ø Umweltindex der Anlagen + Punkte aus Umwelttechnik
COPYFIX: P0: Anlagen 83 · 90 · 95 · 98, Mittel 91,5, plus 1,8 Punkte Umwelttechnik = 93,27, Abgabe 1,35 Mio. € je Periode. Plan: Typ C (Index 110) ersetzt in P2 die Anlage 1: (90 + 95 + 98 + 110) ÷ 4 = 98,25 + 1,8 = 100,05, mit 0,5 Mio. € Umwelttechnik im Modell 100,6, die Abgabe entfällt ab P2. Das ist dünn; der Rückfall ist Umweltanlagen 1,0 in P3, Ziel M7 ist Umweltindex ≥ 100 ab P2.
Quelle: HB 3.4.3; E10 S. 9–11 (Abb. 12, 13) HB S. 22: 3.4.3 Umweltindex der Fertigungsanlagen
Prüferfrage: Wie senken Sie die Umweltabgabe, und reicht Typ C dafür?

Wir heben den Indikator von 93,27 über die Norm 100: Typ C mit Index 110 ersetzt in P2 die Anlage 1 mit Index 83, das ergibt 98,25 plus 1,8 Punkte aus bestehender Umwelttechnik, also 100,05; mit 0,5 Mio. € Umwelttechnik in P2 liegt er im Modell bei 100,6. Die Abgabe von 1,35 Mio. € entfällt dann. Der Puffer ist dünn, deshalb prüfen wir den Indikator im Bericht von P2 und investieren bei Bedarf in P3 1,0 Mio. € in Umweltanlagen.

Personal: Bedarf, Fluktuation, Motivation, Nebenkosten und Abbau5 Karten · übergreifend

Personalbedarf und Einstellungen: Nettopersonalbedarf und Einarbeitung

Der Nettopersonalbedarf ergibt sich aus dem Soll-Bestand der Zielperiode minus Ist-Bestand plus Abgängen (feststehenden und statistisch erwarteten) minus feststehenden Zugängen. Die Beschaffung kann intern erfolgen (Mehrarbeit, Versetzung: schnell, geringe Einarbeitungskosten) oder extern (Neueinstellung: Such- und Einarbeitungskosten, verzögerte Verfügbarkeit, Fehlgriffrisiko). In TOPSIM kostet eine Einstellung 12.500 €, neue Kräfte senken über die Einarbeitung den Produktivitätsindex I, und die mögliche Zahl kann durch den Arbeitsmarkt begrenzt sein. Schnelles Wachstum senkt zudem die Motivation. Einstellungen müssen also früh genug erfolgen, damit die Kräfte eingearbeitet sind, wenn die Anlage kommt, aber nicht so schnell, dass Motivation und Produktivität leiden.

Nettopersonalbedarf = Soll-Bestand − Ist-Bestand + erwartete Abgänge − feststehende Zugänge
COPYFIX: Plan: Einstellungen 40 · 120 · 160 · 200 · 160 · 80 · 50 · 0 in P1–P8 führen bei rund 5,6 % Fluktuation zu 844 · 917 · 1.026 · 1.169 · 1.264 · 1.273 · 1.252 · 1.182 Fertigungskräften. Die Probe zeigt die Rechnung: 40 Einstellungen, 48 Abgänge (5,6 %), Bestand 844 statt 852, netto −8. Die Obergrenze von 200 je Periode ist unsere Nebenbedingung, keine TOPSIM-Regel (HB 3.5.2 nennt Engpässe am Arbeitsmarkt); in P2 kostet eine Einstellung 14.000 € (Annahme aus den Nachrichten der Probe).
Prüferfrage: Warum stellen Sie so früh ein, und wie viele Mitarbeiter brauchen Sie?

Weil neue Kräfte Vorlauf brauchen: Externe Beschaffung ist verzögert, die Einarbeitung senkt die Produktivität, das Handbuch und Eckardt (Abb. 168) sagen es gleich. Typ C kommt in P2, dann braucht unsere Fertigung rund 45.100 Geräte Personalkapazität; deshalb 120 Einstellungen in P2, 160 in P3 und 200 in P4. Wegen etwa 5,6 % Fluktuation steigt der Bestand netto von 844 in P1 auf 1.169 in P4. So halten wir das Wachstumstempo überschaubar, denn schnelles Wachstum senkt die Motivation.

Fluktuation und Fehlzeiten: vom Bestand zum einsetzbaren Personal

Fluktuation sind freiwillige Abgänge; die Fluktuationsrate ist Austritte durch durchschnittliche Beschäftigte. Fehlzeiten (Krankheit, Urlaub, Weiterbildung) mindern das einsetzbare Personal: einsetzbares Personal gleich Bestand minus Fehlzeiten. In TOPSIM hängt die Fluktuationsrate wesentlich von den Personalnebenkosten ab; die Fehlzeiten sinken mit Motivation, Personalnebenkosten, Training und gutem Umweltindikator, sie steigen mit Prozessoptimierung, und je nach Höhe wirken Personalaufbau und -abbau. Beide Größen sind in Eckardts Personalbedarfsrechnung die Unsicherheiten der quantitativen Ermittlung. Wer Kapazität plant, rechnet deshalb mit dem einsetzbaren, nicht mit dem vorhandenen Personal.

einsetzbares Personal = Personalbestand − Fehlzeiten; Fluktuationsrate = Austritte ÷ Ø Beschäftigte × 100
COPYFIX: P0: Bestand 852 − Fehlzeiten 47 = 805 einsetzbar. Probe: Fehlzeiten 36, einsetzbar 808 bei Bestand 844, Fluktuation 48 (5,6 %). Training 2.500 € und die höhere Motivation (65,64) senkten die Fehlzeiten um elf Kräfte; Prozessoptimierung wirkt in die andere Richtung und startet im Plan erst in P4.
Prüferfrage: Mit wie vielen einsetzbaren Mitarbeitern rechnen Sie, und was treibt die Differenz zum Bestand?

Mit dem einsetzbaren, nicht dem vorhandenen Personal. In P0 sind das 805 von 852 Kräften, die Differenz sind 47 Fehlzeiten. In der Probe sank sie durch Training und höhere Motivation auf 36, einsetzbar waren 808 von 844. Zusätzlich verlieren wir rund 5,6 % des Bestands durch Fluktuation, bei 844 Kräften waren es 48; die rechnen wir in die Einstellungen ein. Personalnebenkosten von 40 % halten Fluktuation und Fehlzeiten niedrig.

Motivation und Anreize: monetär, nicht-monetär und die Wirkung im Modell

Inhaltstheorien erklären Motivation über Bedürfnisse (Maslow, Herzberg), Prozesstheorien über Erwartung, Instrumentalität und Valenz (Vroom). Eckardt gliedert Anreize in monetäre (Arbeitsentgelt, betriebliche Sozialleistungen, Erfolgsbeteiligung) und nicht-monetäre (Weiterbildung, Arbeitszeit, Arbeitsplatz, Betriebsklima, Führungsstil). In TOPSIM ist die Motivation ein Index mit verzögerter Wirkung auf Produktivität und Fehlzeiten; sie steigt mit Kundenzufriedenheit, Personalnebenkosten, Training und Produktqualität und sinkt mit Prozessoptimierung. Eine Auslastung um 98 % und ein überschaubares Wachstumstempo gelten als förderlich, schnelles Wachstum und Personalabbau senken die Motivation. Die Effizienzlohntheorie begründet, warum höhere Löhne die Produktivität heben und die Fluktuation senken können.

COPYFIX: P0: Motivation 56,47. Probe: 65,64 mit Training 2.500 € und Personalnebenkosten 40 %; das Ziel M6 Motivation ≥ 60 ab P1 ist damit erreicht. Der Plan hält 62,9 in P1, 61,8 in P4 und 67,1 in P6, in P8 fällt er auf 59,3, wenn das Training im Modell auf 1.000 € sinkt. Offener Punkt: Training 2.500 € halten, sonst liegt M6 unter 60.
Quelle: HB 3.5.6; E10 S. 210–211 (Abb. 169, 170); Herzberg 1959, Vroom 1964, Akerlof 1982 HB S. 27: 3.5.6 Motivation der Fertigungsmitarbeiter HB S. 28: Schnelles Wachstum senkt die Motivation Probe S. 5: Mitarbeitermotivation 65,64
Prüferfrage: Womit halten Sie die Motivation hoch, und wo liegt die Schwachstelle Ihres Plans?

Mit Training (2.500 € je Kraft), Personalnebenkosten von 40 % und einem Wachstumstempo, das die Belegschaft verkraftet; die Probe brachte 65,64 gegenüber 56,47 in P0. Die Schwachstelle ist P8: Im Modell sinkt die Motivation auf 59,3, wenn wir das Training auf 1.000 € kürzen, und unterschreitet M6 (≥ 60). Wir halten das Training deshalb bei 2.500 €. Zugleich zeigt der Plan 160 bis 200 Einstellungen je Periode in P3 bis P5, die die Motivation dämpfen können.

Personalnebenkosten und Training: Effizienzlohn in der Praxis

Personalnebenkosten sind ein Prozentsatz auf die Gehälter; der Mindestsatz von 37 % entspricht gesetzlichen Pflichten wie dem Arbeitgeberanteil zur Sozialversicherung, der Start liegt bei 40 %. Höhere Sätze senken Fluktuation, Fehlzeiten und Nacharbeit und heben die Motivation, kosten aber auf allen Gehältern. Training erhöht die Qualifikation und damit den Produktivitätsindex I, hebt die Motivation und senkt Fehlzeiten; ein Trainingstag kostet rund 800 € je Mitarbeiter, üblich sind zwei bis sechs Tage im Jahr, und eine hohe Qualifikation sinkt schnell, wenn das Training wegfällt. Nach der Effizienzlohntheorie (Akerlof, Shapiro/Stiglitz) kann sich ein Lohn über dem Markt durch Produktivität und weniger Fluktuation lohnen. Ob es sich rechnet, hängt vom Engpass ab: Hilft die zusätzliche Kapazität, trägt der Deckungsbeitrag der Mehrmenge die Kosten.

COPYFIX: COPYFIX startet mit 40 % Personalnebenkosten und gibt in P1 40 % ein; das Training steigt von 1.000 € (P0) auf 2.500 € je Fertigungskraft, rund 2,11 Mio. € bei 844 Kräften. Der Ertrag zeigte sich in der Probe: Motivation 56,47 → 65,64, Produktivität 50,02 → 52,72, Fehlzeiten 47 → 36. In Übungstest 1 hob ein Satz von 50 % das einsetzbare Personal von 830 auf 858; die Kosten steigen mit, der Hebel lohnt nur, wenn Personal der Engpass ist.
Quelle: HB 3.5.3, 3.5.7.3, 3.4.4; E10 S. 211 f. (Abb. 170); Akerlof 1982, Shapiro/Stiglitz 1984 HB S. 26: 3.5.3 Personalnebenkosten HB S. 29: 3.5.7.3 Training für Fertigungsmitarbeiter HB S. 26: Personalnebenkosten mindestens 37 %
Prüferfrage: Warum höhere Personalnebenkosten oder Training, wenn das Geld kostet?

Weil Personal ab P2, wenn Typ C die Anlagenkapazität auf 54.320 hebt, unser Engpass ist. Training für 2,11 Mio. € hob in der Probe die Produktivität um 5,4 %, das sind rund 2.200 Geräte Personalkapazität, und senkte die Fehlzeiten von 47 auf 36. Ein Gerät bringt über 1.500 € Deckungsbeitrag, die Mehrmenge deckt die Kosten also deutlich. Die Nebenkosten lassen wir bei 40 %: Eine Senkung auf 37 % spart Kosten, kostet uns aber Motivation und einsetzbares Personal.

Personalabbau: Entlassung, Sozialplan und natürliche Abgänge

Personalfreisetzung kann bestehende Verhältnisse ändern (Versetzung, Kurzarbeit, Teilzeit) oder beenden (natürliche Abgänge, freiwilliges Ausscheiden, Entlassung). In TOPSIM kostet eine Entlassung einmalig 10.000 €. Entlässt eine Abteilung mehr als 10 % ihres Anfangsbestands (Fluktuation zählt nicht mit), kommen Sozialplankosten je weitere Entlassung hinzu: 15.000 € bei 10 bis 19,99 %, 20.000 € bei 20 bis 39,99 %, 25.000 € ab 40 %. Personalabbau senkt zudem die Motivation. Die günstigste Freisetzung ist deshalb die natürliche Fluktuation: Wer ohne Einstellungen plant, lässt Abgänge auslaufen.

COPYFIX: Der Plan baut nirgends ab: In P8 gibt es 0 Einstellungen, der Bestand sinkt über die Fluktuation von 1.252 (P7) auf 1.182 (P8), also um 70 Kräfte oder 5,6 %. Das vermeidet Entlassungskosten und Sozialplan. Die Grenze ist klar: Bei 1.252 Kräften wären 10 % bereits 125 Entlassungen.
Prüferfrage: Was kostet Personalabbau, und wie vermeiden Sie ihn?

Jede Entlassung kostet 10.000 €; entlassen wir in einer Abteilung mehr als 10 % des Anfangsbestands, fällt für jede weitere Entlassung ein Sozialplan von 15.000 bis 25.000 € an, und die Motivation sinkt. Deshalb entlassen wir nicht. Im Plan läuft P8 ohne Einstellungen: Die Fluktuation von rund 5,6 % senkt den Bestand von 1.252 auf 1.182 Kräfte, ohne Kosten für Abfindungen. Damit nutzen wir das, was Eckardt natürliche Abgänge nennt.

Beschaffung: Bestellmenge, Staffel, Lager und Fehlmengen4 Karten · übergreifend

Materialbedarf und Bestellmenge: vom Fertigungsplan zur Bestellung

Die Materialwirtschaft soll die richtigen Materialien in der richtigen Menge und Qualität zur richtigen Zeit am richtigen Ort bereitstellen; sie steht im Zielkonflikt zwischen Lagerkosten und Lieferbereitschaft. Die Bestellmenge folgt aus dem Fertigungsplan: Bruttobedarf aus der Fertigungsmenge (inklusive Ausschuss) plus oder minus Lagerveränderung minus offene Bestellungen. In TOPSIM braucht ein Gerät eine Einheit Einsatzstoffe, Wertanalyse senkt den Bedarf, und bestellte Ware ist sofort verfügbar. Der Bedarf ist die Fertigungsmenge geteilt durch den Wertanalyseindex, die Bestellung der Bedarf minus Anfangsbestand, gegebenenfalls aufgerundet auf eine Staffelgrenze. Die Wertanalyse lohnt nach der ABC-Analyse vor allem bei A-Gütern, also beim wertmäßig wichtigsten Einkauf.

Bedarf = Fertigungsmenge ÷ Wertanalyseindex; Bestellmenge = Bedarf − Anfangsbestand
COPYFIX: Plan P1: Fertigung 42.100, Wertanalyse 2,0 Mio. €; Bedarf rund 40.500 Einheiten (Index 1,04 wie in der Probe), Anfangsbestand 15.000. Bestellt werden 70.000 zu 400 € (28,0 Mio. €); der Vorrat deckt P1 und fast P2 (Bedarf zusammen rund 85.100, Bestand danach rund 44.500). P0: Bedarf 40.000 für 40.000 Geräte (Index 1,00), Bestellung 30.000, Endbestand 15.000.
Prüferfrage: Wie bestimmen Sie die Bestellmenge?

Aus dem Fertigungsplan: Bedarf gleich Fertigungsmenge geteilt durch Wertanalyseindex, minus Anfangsbestand. In P1 fertigen wir 42.100 Geräte, bei Index 1,04 sind das rund 40.500 Einheiten; der Anfangsbestand beträgt 15.000. Wir bestellen trotzdem 70.000, weil die Staffel ab 70.000 nur 400 € je Einheit kostet und der Vorrat P1 und fast P2 deckt. Den Bedarf in P2 (rund 44.600) deckt das Lager fast vollständig (rund 44.500); den kleinen Rest bestellen wir in P2, Nachlieferungen zum Strafpreis vermeiden wir.

Staffelpreise: der Einkauf von 70.000 Einheiten zu 400 €

Mengenstaffeln senken den Preis je Einheit bei größerer Bestellmenge; dem stehen höhere Kapitalbindung und Lagerkosten gegenüber (Eckardt: Beschaffungs-, Lager- und Fehlmengenkosten, optimale Bestellmenge). TOPSIM zahlt 650 € je Einheit bis unter 30.000, 550 € bis unter 50.000, 450 € bis unter 70.000 und 400 € ab 70.000. Entscheidend ist der Nettovorteil: Preisvorteil gegenüber dem Einkauf der nächsten Periode minus Lagerkosten (50 € je Einheit und Periode) und Zinsen auf die gebundene Kasse. Weil bestellte Ware sofort bezahlt wird, braucht ein großer Einkauf Liquidität und kann Kredit erforderlich machen. Ein Vorratskauf vor einer erwarteten Preiserhöhung ist spekulative Lagerhaltung.

COPYFIX: Probe: 53.000 Einheiten zu 450 € senkten die Herstellkosten um 14 € je Gerät (Material 467 € statt 527 € je Einheit). Plan P1: 70.000 zu 400 €, 28,0 Mio. €; die 17.000 Einheiten mehr als 53.000 kosten 4,15 Mio. € (244 € je Einheit) und ersetzen den P2-Einkauf zu 464–567 €, der Nettovorteil beträgt rund 4 Mio. € nach rund 0,85 Lagerkosten und 0,3 Zins. Die Folge sind der Kredit 25 und der Planwert operativer Cashflow 10, denn der Materialaufbau kostet rund 11 Mio. €.
Prüferfrage: Warum kaufen Sie 70.000 Einheiten, wenn Sie nur 40.500 brauchen?

Weil die Staffel es belohnt: 400 € je Einheit ab 70.000 statt 450 € bei 53.000. Die 17.000 Mehreinheiten kosten 4,15 Mio. € (244 € je Einheit) und ersetzen den Einkauf in P2, der dort mit 464 bis 567 € teurer wäre. Nach Abzug von rund 0,85 Mio. € Lagerkosten und 0,3 Mio. € Zinsen bleibt uns ein Nettovorteil von rund 4 Mio. €. Der Preis dafür ist Liquidität: 28,0 Mio. € zahlen wir sofort, deshalb ist der Kredit von 25 Mio. € in P1 nötig.

Lagerhaltung: Kosten, Kapitalbindung und Bewertung zum gleitenden Durchschnitt

Lagerhaltung hat Motive (Sicherheitsbestand, Preisschwankungen, Mengenrabatt) und Kosten (Lagerkosten, Kapitalbindung, Schwund). Die Kapitalbindung entsteht in der Zeit zwischen der Auszahlung für das Material und der Einzahlung vom Kunden: Lagerzeit Material, Fertigung, Lagerzeit Fertigerzeugnisse und Zahlungsziel der Kunden, abzüglich des Zahlungsziels der Lieferanten (E10 Abb. 140). TOPSIM berechnet Lagerkosten mit 50 € je Einheit Einsatzstoffe und 100 € je Fertigprodukt und Periode und bewertet Lagerbestände zum gleitenden Durchschnitt. Unverkaufte Geräte werden zu Herstellkosten ins Lager gebucht, der Gewinn ist dann nur geparkt, Kasse und Zufriedenheit leiden aber, denn Altgeräte im Lager machen Kunden unzufrieden.

Lagerwert je Stück = (Anfangswert + Zugangswert) ÷ (Anfangsmenge + Zugangsmenge)
COPYFIX: P0: 15.000 Einheiten Einsatzstoffe (7,91 Mio. €, 527,27 € je Einheit) und 5.000 Geräte (10,23 Mio. €, 2.046,86 €), Lagerkosten 1,25 Mio. €. Probe: Materiallager 28.827 Einheiten (13,46 Mio. €), 4.840 unverkaufte Geräte und Kasse 3,54; der Staffeleinkauf kostete nur 0,7 Mio. € mehr Lagerkosten. Plan P1: Die 5.000 Altgeräte werden abgebaut (47.100 lieferbar), Material wird auf Vorrat für P1 und P2 gekauft.
Prüferfrage: Welche Kosten verursacht Ihr Lager, und warum nehmen Sie sie in Kauf?

Das Lager kostet 50 € je Einheit Einsatzstoffe und 100 € je Gerät und Periode, dazu bindet es Kasse. In der Probe zahlten wir für den Staffeleinkauf nur 0,7 Mio. € mehr Lagerkosten, sparten aber 14 € Herstellkosten je Gerät. Anders die Fertiggeräte: 4.840 unverkaufte Altgeräte binden Kasse und verärgern Kunden, deshalb fertigen wir nur, was wir verkaufen, und bauen die 5.000 Altgeräte in P1 ab. Material auf Vorrat lohnt sich für uns, Geräte auf Vorrat nicht.

Fehlmengen: Nachlieferung zum Strafpreis und Wertanalyse

Fehlmengenkosten sind die dritte Kostenart der Bestellplanung neben Beschaffungs- und Lagerkosten: Preisdifferenz einer Notlieferung, Konventionalstrafen, Auftragsverluste, Imageschaden, Stillstand. In TOPSIM gleicht das Modell fehlende Einsatzstoffe automatisch durch Sondermaßnahmen aus; der Preis ist der Preis der untersten Staffelstufe plus 20 % (P0: 650 × 1,2 = 780 €), gegenüber einem bezahlten Staffelpreis von 550 € also +41,8 %. Der Bedarf sinkt mit dem Wertanalyseindex, der aber den Aufwand für Nacharbeit erhöht. Gegenmittel ist die Bestellmenge: jede Periode aus Fertigung, Wertanalyseindex und Anfangsbestand rechnen. Wer die 20 % auf den Bestellpreis bezieht (550 × 1,2 = 660 €), unterschätzt die Kosten.

Nachlieferung = Bedarf − Anfangsbestand − Bestellung; Preis = Preis der Basisstufe × 1,2
COPYFIX: P0: Bestellung 30.000 bei 25.000 Anfangsbestand, keine Nachlieferung (Preis wäre 780 €). Annahme für P2: Die Staffel steigt um 3 % (670 / 567 / 464 / 412 €), die Nachlieferung kostete dann 804 € statt 567 €, rund +42 %. Im Plan tritt sie nicht auf: 70.000 Einheiten in P1 decken den Bedarf von P1 und fast P2, danach rechnen wir die Bestellung jede Periode aus Fertigung, Index und Bestand.
Prüferfrage: Was kostet es, wenn Sie zu wenig Material bestellen?

Fehlmengen gleicht TOPSIM automatisch aus, mit dem Preis der untersten Staffelstufe plus 20 %: in P0 780 € statt 550 €, also rund 42 % mehr als unser Bestellpreis, nicht nur 20 %. Bei 1.000 Einheiten sind das 230.000 € Mehrkosten. Dazu steigt der Materialpreis je Gerät und senkt den Deckungsbeitrag. Wir vermeiden das: Der Einkauf von 70.000 Einheiten in P1 deckt den Bedarf, und ab P2 rechnen wir ihn jede Woche aus Fertigung, Wertanalyseindex und Bestand.

Entscheiden: Was-wäre-wenn, Unsicherheit, Komplexität und Methodik5 Karten · übergreifend

Was-wäre-wenn-Analyse: eine Entscheidung durch die Berichte verfolgen

Eine Was-wäre-wenn-Analyse ändert genau eine Annahme und rechnet durch, was sich in den Berichten verändert; alles andere bleibt gleich (ceteris paribus). Gelesen wird in der Reihenfolge der Wirkungskette: zuerst die Berichte, die die Entscheidung direkt berühren, dann die abgeleiteten. Der Rechenweg wird sichtbar gemacht: Ursache, neuer Wert, Veränderung. Das Modell kennt keine Zufallsgrößen, jede Abweichung lässt sich erklären. Beim Runden gilt: Die Veränderung ist die Differenz der gerundeten Werte, damit die Summen aufgehen. Eckardt bewertet die Erläuterung, wie eine Zahl zustande kommt, nicht eine möglichst exakte Zahl.

COPYFIX: Frage 6 (U1, Periode 1): G ist ein Großabnehmer mit 5.000 Stück zu 2.500 €, K der Verzicht auf den kurzfristigen Kredit von 27 Mio. €. Weil U1 ausverkauft ist, verdrängt G Inlandsgeräte (45.000 → 40.000); der DB I je Gerät sinkt von 1.480 auf 1.005 €, das Betriebsergebnis von 10,45 auf 8,08. K streicht 1,89 Mio. € Zinsen, die Kasse fällt von 26,12 auf 1,85, der Überschuss von 4,71 auf 4,44 und die Fremdkapitalquote von 55,0 auf 31,3 % (jeweils G + K). Auf der abgegebenen Vorlage zeigen die Folien 6 bis 8 die Berichte TNB12, TNB2, TNB11 und TNB10; die Bilanz TNB15 steht nur im Entwurf v20.
Prüferfrage: Zeigen Sie uns, wie sich Ihre beiden Annahmen durch die Berichte ziehen: Was verändert sich im Betriebsergebnis?

Wir ändern nur die beiden Annahmen und verfolgen sie durch TNB10, 11 und 12. Das Großabnehmerangebot verdrängt bei unveränderter Fertigung 5.000 Inlandsgeräte (45.000 → 40.000), jedes Gerät bringt 1.005 € DB I statt 1.480 €: −475 € mal 5.000 gleich −2,375 Mio. € Betriebsergebnis (10,45 → 8,08). Der Kreditverzicht spart 1,89 Mio. € Zinsen, lässt aber die Kasse von 26,12 auf 1,85 fallen. Zusammen sinkt der Überschuss nur um 0,27 (4,71 → 4,44), die Liquidität bricht ein.

Entscheiden unter Unsicherheit: Laplace, Wald und acht Umfeldszenarien

Eine Entscheidung besteht aus Alternativen (Aktionsraum), Umweltzuständen (Zustandsraum) und Ergebnissen (Ergebnisraum) mit einer Zielfunktion (E10 Abb. 43). Unter Risiko sind Eintrittswahrscheinlichkeiten bekannt (maximaler Erwartungswert), unter Unsicherheit nicht. Für Unsicherheit nennt Eckardt die Laplace-Regel (alle Zustände gleich wahrscheinlich, Durchschnitt), Minimax nach Wald (bestes schlechtestes Ergebnis, pessimistisch), Maximax (bestes bestes Ergebnis, optimistisch), Hurwicz (gewichteter Mix mit Optimismusparameter) und Savage-Niehans (geringstes Bedauern). Die Szenarioanalyse prüft eine Entscheidung gegen mehrere denkbare Umfelder. Wer risikoscheu ist, mischt Durchschnitt und schlechtesten Fall.

COPYFIX: Der Plan wurde nicht für ein Umfeld, sondern gegen acht gerechnet: Basis, Stagnation, Preiskampf, aggressive Konkurrenz, Produktivitätseinbruch, Konjunkturschock, preissensitive Kunden und schwache Nachfrage. Ergebnis: Kurs in P8 zwischen 611 und 704 €, in P4 zwischen 331 und 382 €, in keinem Szenario Überziehung, die Kasse nie unter 7,8 Mio. €. Das Durchspiel bewertete Varianten mit einer Mischregel aus 50 % Durchschnitt (Laplace) und 50 % schlechtestem Szenario (Wald); das Ziel von 400 € liegt mindestens 30 % unter dem Modell.
Prüferfrage: Wie gehen Sie damit um, dass Sie die Zukunft nicht kennen, und woher wissen Sie, dass 400 € realistisch sind?

Niemand kennt die Zukunft, deshalb haben wir den Plan gegen acht Umfeldszenarien geprüft: Der Kurs in P8 liegt im Modell zwischen 611 und 704 €, in P4 zwischen 331 und 382 €, die Kasse nie unter 7,8 Mio. €. Das Ziel von mindestens 400 € setzen wir mit rund 30 % Abschlag auf das Modell. Dazu kommt das relative Ziel Rang 1 von 7, das nicht von der absoluten Höhe abhängt. Ziele passen wir an, aber nur nach Prämissenkontrolle.

Entscheiden unter Komplexität und Zeitverzug: Wirkungsketten statt Linearität

Menschen entscheiden begrenzt rational (Simon). In Systemen mit Rückkopplungen und Verzögerungen unterschätzen sie verzögerte Wirkungen systematisch (Sterman: misperception of feedback), und Dörner beschreibt typische Fehler im Umgang mit komplexen Systemen: Zielunklarheit, fehlende Nebenwirkungsanalyse, lineares statt vernetztes Denken. Im Planspiel wirken Werbung, Motivation, Kundenzufriedenheit, Rating und Lernkurve verzögert. Gegenmittel sind Wirkungsketten, in denen jede Entscheidung bis zur gefragten Größe verfolgt wird, mit dem Zeitpunkt (sofort oder Folgeperiode) je Schritt, und ein Logbuch mit den Annahmen. Eckardts „So nicht“-Liste nennt die Folgen: alles gleichzeitig diskutieren, Aktionismus, alte Handlungspläne, Prinzip Hoffnung.

COPYFIX: Beispiele aus dem Spiel: Lieferunfähigkeit in P2 senkt die Zufriedenheit erst in P3 (Plan: 13.774 ungedeckte Geräte in P2, Zufriedenheit 69,1 in P3). Werbung 7 wirkt über mehrere Perioden (Probe: Bekanntheit 58,72), und das Rating der Vorperiode bestimmt den Zins der Folgeperiode. Die Fallanalyse U1 zeigt den Fehler: Fertigung und Bestellung blieben in P3 unverändert, Überstunden und Nachlieferung kosteten 4,3 Mio. € Betriebsergebnis.
Quelle: WB S. 30, 73; EP S. 5; Simon 1955, Sterman 1989, Dörner 1989 Einführung S. 5: Vorschlag zur Vorgehensweise
Prüferfrage: Wie stellen Sie sicher, dass Sie verzögerte Wirkungen Ihrer Entscheidungen nicht übersehen?

Wir verfolgen jede Entscheidung als Kette bis zur Zielgröße und notieren je Schritt, ob die Wirkung sofort oder erst in der Folgeperiode eintritt. Ein Beispiel: Ungedeckte Nachfrage in P2 (Plan 13.774 Geräte) senkt erst in P3 die Zufriedenheit auf 69,1 und damit Absatz und Kurs. Deshalb bauen wir Personal und Anlagen auf, bevor die Nachfrage sie braucht. Im Logbuch halten wir Annahmen und erwartete Wirkung fest und prüfen sie nach jedem Bericht.

Sunk Costs und entscheidungsrelevante Zahlungen

Sunk Costs sind bereits angefallene, nicht mehr beeinflussbare Auszahlungen oder Kosten. Für eine Entscheidung zählen nur Zahlungen und Erfolge, die von ihr abhängen, also die entscheidungsrelevanten Größen. Gezahlte Kaufpreise, Restbuchwerte und Abschreibungen früherer Anlagen gehören nicht dazu, wohl aber die Opportunitätskosten, also der Nutzen der besten verdrängten Alternative. Der typische Fehlschluss lautet: Weil schon viel investiert wurde, wird weiter investiert.

COPYFIX: Anlage 1 ist in P2 abgeschrieben (Restbuchwert 0, Umweltindex 83): Entscheidend sind nur ihre künftigen Kosten, 1,5 Mio. € sonstige Fixkosten, 1,5 Mio. € Instandhaltung, die Umweltabgabe und 7.760 Geräte Kapazität, nicht die früher gezahlten 12,5 Mio. €. Die Herstellkosten der 4.840 Altgeräte der Probe (rund 2.038 €) sind versunken; für den Verkauf zählt der Marktpreis. Bei Typ C zählt, was er künftig einbringt, nicht der Listenpreis von 30 Mio. € gegenüber dem Sonderpreis von 22,5.
Quelle: Allgemeine Entscheidungslehre; als Begriff in WB und E10 nicht belegt, verwandt E10 S. 155 (Opportunitätskosten), 191–199 (Investitionsrechnung) HB S. 19: Anlage 1: 7.760 Stück, Umweltindex 83 (abgeschrieben)
Prüferfrage: Sie haben alte Anlagen und Lagerbestände: Warum sollen die für Ihre Entscheidung keine Rolle spielen?

Weil bereits gezahlte Beträge nichts mehr ändern: Die 12,5 Mio. € für Anlage 1 sind ausgegeben, ihr Restbuchwert ist in P2 null. Entscheidend ist, was künftig kostet und bringt: Anlage 1 verursacht 3,0 Mio. € Fixkosten und Instandhaltung je Periode plus Umweltabgabe, Typ C bringt 22.000 statt 7.760 Geräte mit Umweltindex 110. Genauso zählt bei den Altgeräten der Marktpreis, nicht der Einstand. Wir vergleichen also nur künftige Zahlungen und die entgangene Alternative.

Arbeitsmethodik: So nicht, sondern so, und Gates nach Management by Exception

Eckardts Vorgehensweise stellt sechs Fehler gegen sechs Schritte. Zu den Fehlern gehören alles gleichzeitig diskutieren, Konzentration auf irrelevante Teilprobleme, Unbehagen bei Komplexität, hektischer Aktionismus, alte Handlungspläne und Prinzip Hoffnung. Die Schritte lauten Soll-Ist-Vergleiche, Analyse der Marktsituation, Analyse der Konkurrenz, eventuelle Anpassung von Zielen und Strategien, Testen der Entscheidungen in der Simulation und Festlegung. Konkret sind es neun Schritte von der Analyse der Berichte bis zur Finanzplanung; das Workbook fasst sie als Arbeitsmethodik (S. 33). Management by Exception ergänzt sie: Die Leitung greift nur bei Abweichungen von der Annahme ein, Management by Objectives gibt den Bereichen Ziele vor (E10 S. 46–48).

COPYFIX: Folie 2 der Vorlage zeigt den Ablauf in sechs Schritten je Periode: Soll-Ist-Vergleich durch Finanzen, Marktanalyse, Konkurrenzanalyse, Prüfung von Zielen und Prämissen, Test durch das zuständige Ressort sowie Festlegung und Eingabe; eine Periode dauert eine Woche. Die Gates stehen nicht auf der Vorlage, sondern im Entwurf v20: Kasse unter 5 Mio. € → Kredit anpassen, Indizes in P3 nicht über dem Schnitt → Aufpreis verschieben, Typ-C-Angebot fehlt → P2 neu rechnen. Sie machen den Ausnahmefall vorab entscheidbar.
Prüferfrage: Wie läuft bei Ihnen eine Entscheidungsperiode ab, und was tun Sie, wenn die Wirklichkeit von der Planung abweicht?

Wir folgen Eckardts Reihenfolge: Berichte der Vorperiode lesen und Soll-Ist vergleichen, Markt und Konkurrenz analysieren, Ziele und Prämissen prüfen, Entscheidungen im Rechenmodell testen, dann gemeinsam festlegen; eingegeben wird von einer Person bis Donnerstag 12:00. Bei Abweichung ändern wir zuerst die Maßnahme, das Ziel nur nach Prämissenkontrolle. Gates legen vorab fest, wann wir eingreifen, etwa Kasse unter 5 Mio. € oder Indizes in P3 nicht über dem Schnitt. Die Gates stehen nicht auf der Vorlage, wir nennen sie mündlich.

8

Fragen-Trainer

171 Fragen, wie der Aufsichtsrat sie stellen kann, mit Musterantwort. Frage anklicken zeigt die Antwort; die Selbsteinschätzung bleibt in diesem Browser gespeichert.

·
q001Folie 1allePrio AVerständnis
Stellen Sie uns Ihre Vorlage in einer Minute vor.
Qualitätsführer im Gesamtmarkt, Kurs 197 € auf mindestens 400 € in P8; erst Kapazität, dann Aufpreis; Kredit nach Finanzplan.

Wir führen die COPYFIX AG als Qualitätsführer im Gesamtmarkt (Folie 5) und wollen den Aktienkurs von 197 € auf mindestens 400 € in Periode 8 bringen (Z1, Folie 4). Der Weg beginnt bei der Kapazität: Typ C in P2, Typ A in P4, Fertigungspersonal von 852 auf 1.169 Kräfte bis P4 (Plan V70b). Der Preisaufschlag von höchstens 5 % folgt erst, wenn Technologie- und Ökologieindex über dem Branchenschnitt liegen, frühestens in P3. Zu Frage 6 lautet unser Urteil: Großabnehmer nur bei freier Kapazität, Kredit nach Finanzplan mit Puffer statt pauschal 27 Mio. €. Zur Zustimmung stehen Organisation, Zielsystem und Strategie sowie der Investitionsrahmen, den wir mündlich ergänzen.

Quellen: Vorlage F4, F5, Faktenblatt 03.10. §5, Plan V70b
Selbsteinschätzung:
q002Folie 1Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
Worüber sollen wir heute beschließen? Auf Ihrer Titelfolie steht kein Antrag.
Der Antrag fehlt in der Vorlage und wird mündlich gestellt: Organisation, Zielsystem, Strategie, 43 Mio. € Anlagen, 20 Mio. € langfristiger Kredit.

Die Titelfolie nennt nur Anlass und Datum; einen Beschlussantrag enthält die abgegebene Vorlage nicht, das ist eine Lücke. Wir tragen ihn mündlich vor: Wir bitten um Zustimmung zu Organisation (Folie 2), Zielsystem (Folie 4) und Wettbewerbsstrategie (Folie 5) sowie zum Investitionsrahmen von 43 Mio. € für Anlagen (Typ C 22,5 plus Typ A 20,0 plus Umwelttechnik 0,5, in P2 und P4) mit 20 Mio. € langfristigem Kredit in P2. Die SWOT (Folie 3) und das Szenario (Folien 6 bis 8) nehmen Sie zur Kenntnis. Der kurzfristige Kredit von 25 Mio. € für P1 steht als Instrumentalziel I8 im Zielsystem und ist damit mitbeschlossen. Fällt das Sonderangebot für Typ C weg, steigt der Rahmen auf 50,5 Mio. €.

Quellen: Faktenblatt 03.10. §5 (Investitionsrahmen), Vorlage F1, F4
Selbsteinschätzung:
q003Folie 1Frage 3Finanz- und RechnungswesenPrio BZahl
Woran sollen wir Sie messen?
Am Anspruch Qualitätsführer und Aktienkurs ≥ 400 € in P8 (Rang 1 von 7), unterwegs an Z2 bis Z4 und M1 bis M8.

Am Anspruch auf dem Zielsystem: Qualitätsführer im Gesamtmarkt (Folie 5) und Aktienkurs von mindestens 400 € in P8 bei Rang 1 von 7 (Z1). Auf Folie 4 steht nur 197 € → ≥ 400 €; die Periode P8 und den relativen Rang ergänzen wir mündlich. Ausgangswert ist 196,91 € in P0, bei allen sieben Unternehmen gleich. Unterwegs messen Sie uns an Z2 bis Z4 und M1 bis M8; das Finanzressort legt nach jedem Bericht den Soll-Ist-Vergleich vor (Schritt 1, Folie 2). Unser Modell zeigt für P4 einen Kurs von 377 € und für P8 700 €, als Modellwerte und nicht als Zusage. Weicht ein Wert ab, ändern wir zuerst die Maßnahme, nicht das Ziel.

Quellen: Vorlage F2, F4, Plan V70b, Faktenblatt 03.10. §2
Selbsteinschätzung:
q004Folie 1Finanz- und RechnungswesenPrio BZahl
Wo stehen Sie heute? Nennen Sie die Eckdaten aus Periode 0.
Umsatz 129,0 Mio. €, Überschuss 4,27, EKR 15,27 %, FKQ 56,65 %, Kasse 0,85 bei 27 Mio. € Kredit, Kapazität 40.740 gegen 43.000 Nachfrage.

Periode 0 ist für alle sieben Unternehmen gleich (Bericht P0). Bei uns: Umsatz 129,0 Mio. € (43.000 Geräte zu 3.000 €), Betriebsergebnis 9,93, Überschuss 4,27, Eigenkapital 31,27, Eigenkapitalrendite 15,27 %, Fremdkapitalquote 56,65 %, Kasse 0,85 bei 27 Mio. € kurzfristigem Kredit (Zinsen 2,16, also 8 %), Rating BBB, Kurs 196,91 €. Kapazität: Anlagen 40.740, Personal 40.266 gegen 43.000 Nachfrage; der Umweltindikator liegt bei 93,3 und kostet 1,35 Mio. € Abgabe je Periode. Das Bild: profitabel, aber ohne Kapazität, ohne Kassenpuffer und mit alten Anlagen. Daraus folgt die Reihenfolge der Vorlage: erst Engpässe lösen, dann wachsen.

Quellen: Bericht P0, Faktenblatt 03.10. §2
Selbsteinschätzung:
q005Folie 1Frage 1allePrio BVerständnis
Stellen Sie sich und Ihre Rollen kurz vor.
Fünf Ressorts: Abbes Fertigung, Dehe Finanz- und Rechnungswesen, Hirsch Einkauf, Jessen Personal, Papila Vertrieb; F&E geteilt.

Wir sind fünf und bilden die sechs Entscheidungsbereiche des Handbuchs (3.1 bis 3.6) ab: Azza Abbes verantwortet die Fertigung, Raoul Marc Dehe das Finanz- und Rechnungswesen (Soll-Ist-Vergleich, Planwerte, Kredit, Dividende, Eingabe), Selina Hirsch den Einkauf mit der Wertanalyse, Wiebke Jessen das Personal und Lisa Papila den Vertrieb mit Technologie und Ökologie. F&E liegt damit bei zwei Ressorts und wird gemeinsam beschlossen. Jede Person bereitet ihren Bereich vor und rechnet ihn im Test vor (Schritt 5, Folie 2); beantworten können wir alle jede Frage. Die Sitzung ist für uns eine Disputation, jede Person wird einzeln für ihren Bereich bewertet.

Quellen: Vorlage F2, HB 3.1 bis 3.6, Moodle Hinweise
Selbsteinschätzung:
q006Folie 1allePrio BFehlerstelleStolperfrage
Wo ist die Erfahrung aus der Probeperiode in Ihrer Vorlage?
Fast nicht enthalten, nur die Bekanntheit 58,7 stammt aus der Probe. Mündlich: 3.150 € brachten nur 39.667 Nachfrage, deshalb 3.050 €.

Die Vorlage stützt sich auf den Bericht P0 und den Plan; die Probe wird am 05.10. zurückgesetzt und ist Erfahrung, keine Ausgangslage. Das einzige Probe-Datum auf den Folien ist der Bekanntheitsindex 58,7 (Folie 5), und der steht dort fälschlich als Stärke, denn er liegt auf dem Branchenschnitt (58,67). Mündlich ergänzen wir: Bei 3.150 € fragten die Kunden nur 39.667 Geräte nach, der Marktanteil lag bei 12,9 % (Platz 7), die Zufriedenheit bei 71,32 (Ø 77,72), 4.840 Geräte blieben liegen; Planungsqualität 86,19, Kasse 3,54. Konsequenz für die echte P1: Preis 3.050 €, Vertrieb 120, Großabnehmer 0, Einsatzstoffe 70.000 zu 400 €, Kredit 25, Planwerte 46.500 / 16 % / 10 Mio. €.

Quellen: Probe (Bericht 02.10.), Faktenblatt 03.10. §3, §4, Vorlage F5
Selbsteinschätzung:
q007Folie 1allePrio BVerständnis
Was geben Sie für Periode 1 ein?
Preis 3.050 €, Vertrieb 120, Großabnehmer 0, Einkauf 70.000 zu 400 €, Fertigung 42.100, Kredit 25, Planwerte 46.500 / 16 % / 10.

Preis 3.050 € (Branchenschnitt der Probe 3.041 €), Werbung 7,0 und CI 3,0, Vertrieb 120, Großabnehmer 0. F&E: Technologie 40 Kräfte, Ökologie 3,5 Mio. €, Wertanalyse 2,0 Mio. €. Einkauf 70.000 Einheiten zu 400 € (28,0 Mio. €), Fertigung 42.100 mit Rationalisierung Typ A 1,0 Mio. €, Instandhaltung 1,5, keine Anlageninvestition. Personal: 40 Einstellungen, Training 2.500 €, Nebenkosten 40 %. Finanzen: kurzfristiger Kredit 25 Mio. €, Dividende 1,0, Planwerte 46.500 Geräte, 16 % Eigenkapitalrendite und 10 Mio. € operativer Cashflow. Erwartung: Absatz 46.300 bis 47.100, Eigenkapitalrendite 15 bis 19 % (Modell 15,6 %), Kasse rund 8 bis 9 Mio. €, Fremdkapitalquote rund 55 %.

Quellen: Faktenblatt 03.10. §4
Selbsteinschätzung:
q008Folie 1Frage 4VertriebPrio ABegründung
Sie nennen sich Qualitätsführer und verlangen in Periode 1 nur den Marktpreis. Wo bleibt die Qualitätsführerschaft?
Erst messbar besser sein, dann bepreisen: 3.150 € ohne Vorsprung brachten in der Probe nur 39.667 Nachfrage; Aufpreis ab P3 nur bei Indizes über Ø.

Qualitätsführerschaft heißt, messbar besser zu sein und das dann zu bepreisen; ein Aufpreis davor kostet Nachfrage. Die Probe hat es gezeigt: Bei 3.150 € (3,6 % über dem Branchenschnitt 3.041 €) und Indizes auf Marktniveau (Technologie 102,80 gegen Ø 102,90) fragten die Kunden nur 39.667 Geräte nach, die Zufriedenheit fiel auf 71,32 (Ø 77,72), der Marktanteil auf 12,9 %. Das Handbuch sagt es ebenso: hoher Preis nur mit hoher Qualität (3.1.3). Deshalb zahlt P1 3.050 € (Marktpreis), und der Aufpreis von höchstens 5 % kommt ab P3 nur, wenn beide Indizes über dem Schnitt liegen (M2). Wir verzichten zwei Perioden auf die Prämie, nicht auf die Strategie.

Quellen: Probe (Bericht 02.10.), HB 3.1.3, HB 3.1.8, Vorlage F4 (M2)
Selbsteinschätzung:
q009Folie 1allePrio BVerständnis
Was ändern Sie nach der Probe, und was bleibt?
Maßnahmen ja, Strategie und Ziele nein: Preis 3.050 statt 3.150, Vertrieb 120, Großabnehmer 0, 70.000 Einsatzstoffe, Kredit 25, realistische Planwerte.

Wir ändern Maßnahmen, nicht Strategie und Ziele: Schritt 4 prüft die Prämissen, Ziele ändert nur der Vorstand nach Abweichung, Strategiewechsel wirken träge (Fragerunde 24.09.). Gegenüber der Probe: Preis 3.050 statt 3.150 €, Vertrieb 120 statt 100, Großabnehmer 0 statt 1.000, Einsatzstoffe 70.000 zu 400 € statt 53.000 zu 450 €, Fertigung 42.100 statt 40.740, Kredit 25 statt 22 Mio. €, Planwerte 46.500 / 16 % / 10 Mio. € statt 45.740 / 21,94 % / 18,25. Der teuerste Fehler war der Preis, der lehrreichste die Planwerte: Planungsqualität nur 86,19. Z2 haben wir für die Aufbauphase auf mindestens 10 % in P1 und P2 gesetzt; alle übrigen Ziele bleiben.

Quellen: Faktenblatt 03.10. §3, §4, Fragerunde 24.09.
Selbsteinschätzung:
q010Folie 1allePrio AVerständnis
Wie sind Sie zu diesem Ergebnis gekommen?
Umwelttrends, Stärken und Schwächen relativ zum Ziel, Chancen und Risiken, SO/ST/WO/WT, Zielsystem, Strategie; Zahlen aus Bericht, Probe oder Plan.

Nach der Methode, die Sie am 24.09. vorgegeben haben: erst Umwelttrends, dann Stärken und Schwächen, bewertet relativ zu unserem Ziel Qualitätsführerschaft (alle starten gleich), dann im Zusammenspiel Chancen und Risiken. Daraus leiten wir SO-, ST-, WO- und WT-Strategien ab (Folie 3), dann das Zielsystem bis P8 (Folie 4) und die Wettbewerbsstrategie (Folie 5). Frage 6 prüft, ob wir Berichte rechnen können. Jede Zahl stammt aus dem Bericht P0, der Probe oder dem Planmodell V70b, das wir in acht Umfeldszenarien durchgerechnet haben (Kurs P8 611 bis 704 €). Wo wir etwas nicht wissen, etwa das Typ-C-Angebot in P2, benennen wir es als Annahme.

Quellen: Fragerunde 24.09., WB S. 37 bis 46, 58 bis 63, Plan V70b
Selbsteinschätzung:
q011Folie 1Frage 5Finanz- und RechnungswesenPrio CFehlerstelleStolperfrage
Warum fehlt die Balanced Scorecard in Ihrer Vorlage?
Frage 5 ist optional und in Sitzung 1 nicht bewertet; Controlling läuft über den Soll-Ist-Vergleich, die Perspektiven stehen als 4/2/2/2 im Zielsystem.

Frage 5 ist optional und wird in Sitzung 1 nicht bewertet, in Sitzung 2 ist die Scorecard Pflicht. Sie sagten selbst: nur sinnvoll, wenn man sie ernsthaft nutzt, und sie kann bei einer Person liegen (Fragerunde 24.09.). Wir nutzen sie schon: Finanz- und Rechnungswesen führt nach jedem Bericht den Soll-Ist-Vergleich (Schritt 1, Folie 2). Die Perspektiven stecken im Zielsystem: Finanzen Z1 bis Z4, Kunden M1 und M3, Prozesse M5 und M7, Potenziale M4 und M6, das sind die 4/2/2/2 der Fußzeile von Folie 4. Die Scorecard selbst mit Ist-Soll-Werten und Ursache-Wirkungs-Kette legen wir zu Sitzung 2 vor.

Quellen: Moodle Aufgabenstellung (Frage 5), Fragerunde 24.09., WB S. 70 bis 78
Selbsteinschätzung:
q012Folie 1allePrio BFangfrage
Was ist Ihr größtes Risiko?
Das Typ-C-Sonderangebot in P2 (Annahme, 22,5 statt 30 Mio. €) und die Reaktion der Wettbewerber auf dieselbe Probe.

Erstens das Sonderangebot für Typ C: 22,5 statt 30 Mio. € nur in P2 steht in den Wirtschaftsnachrichten der Probe, im echten Spiel sehen wir es erst am 09.10. Daran hängen der Investitionsrahmen (43 statt 50,5 Mio. €), die Kapazität 54.320 in P2 und der Umweltindex über 100. Rückfall: Typ C in P3 mit Überstundenbrücke, im Modell Kurs P8 691 statt 700 € und P4 361 statt 377 €. Zweitens die Konkurrenz: Alle Teams können ihre Eingabe nach der Probe ändern, fünf von sechs investierten schon in P1; unsere Nachfrageschätzung von 46.300 bis 47.300 bei 3.050 € hängt am Preisabstand zum Branchenschnitt. Deshalb rechnen wir Szenarien und kalibrieren nach jedem Bericht nach.

Quellen: Faktenblatt 03.10. §3, §6, HB 3.4.2.1
Selbsteinschätzung:
q013Folie 1allePrio CVerständnis
Wer von Ihnen vertritt welche Folie?
Vorschlag, im Team zu bestätigen: Dehe Einstieg, Zielsystem und Berichte zu Frage 6, Jessen Organisation, Hirsch SWOT mit Abbes, Papila Strategie.

Federführend nach unserer Verteilung: Raoul Marc Dehe den Einstieg, das Zielsystem (Folie 4) und die Berichte zu Frage 6 (Folien 6 bis 8), Wiebke Jessen die Organisation (Folie 2), Selina Hirsch die SWOT (Folie 3) mit Azza Abbes für die Kapazität, Lisa Papila die Strategie (Folie 5) und den Deckungsbeitrag zu Frage 6. Fragen gehen aber an das ganze Team, und Schweigen einzelner kommt schlecht an (Fragerunde 24.09.); jede Person kann jede Folie erklären und ergänzt die Ressortverantwortliche. Auf Folie 2 steht die Regel: Jedes Ressort rechnet seinen Bereich vor, der Vorstand beschließt gemeinsam. Notizen sind erlaubt, abgelesen wird nicht.

Quellen: Faktenblatt 03.10. §9 (Vorschlag), Fragerunde 24.09., Moodle Hinweise
Selbsteinschätzung:
q014Folie 2Frage 1PersonalPrio AFehlerstelleStolperfrage
Warum haben Sie sich für eine funktionale Organisation entschieden? Auf Ihrer Folie steht keine Begründung.
Ein Produkt, ein Inlandsmarkt und Entscheidungsmasken nach Funktionen; objektorientiert hätte nichts zu trennen, Matrix wäre bei fünf Personen zu aufwendig.

Die Begründung fehlt auf der Folie, wir ergänzen sie mündlich. Funktional heißt: Gliederung nach Verrichtungen, hier Vertrieb, Einkauf, Fertigung, Personal und Finanzen. Gründe: Wir haben ein Produkt (Copy Classic) und einen Inlandsmarkt, und die Entscheidungsmasken der Simulation sind nach genau diesen Funktionen gegliedert (HB 3.1 bis 3.6). Eine objektorientierte Gliederung nach Produkten oder Märkten hätte nichts zu trennen, solange es keinen zweiten Markt gibt; eine Matrix bedeutet bei fünf Personen mehr Abstimmung als Nutzen. Nebenwirkung der funktionalen Form ist Bereichsdenken. Dagegen setzen wir den gemeinsamen Beschluss (Schritt 4 und 6) und das Vorrechnen durch das zuständige Ressort (Schritt 5).

Quellen: WB S. 26 bis 29, E10 S. 224, HB 3.1 bis 3.6, Vorlage F2
Selbsteinschätzung:
q015Folie 2Frage 1PersonalPrio ATheorie
Erklären Sie die Organisationsprinzipien funktional, objektorientiert und Matrix.
Funktional nach Verrichtungen, objektorientiert nach Produkten, Regionen oder Projekten, Matrix kombiniert beide; wir sind funktional mit fünf Ressorts.

Funktional (Verrichtungsprinzip): Stellen nach Funktionen wie Beschaffung, Produktion, Absatz, Finanzen. Vorteile sind Spezialisierung und klare Zuständigkeit, Nachteile Bereichsegoismen, Abstimmungsaufwand und Belastung der Leitung (E10 S. 224). Objektorientiert: Gliederung nach Produkten, Regionen oder Projekten, jede Einheit führt die Funktionen selbst; sinnvoll bei mehreren Produkten oder Märkten, kostet aber Doppelarbeit. Matrix: beide Prinzipien kombiniert, jede Stelle gehört zu zwei Dimensionen, mit hohem Abstimmungs- und Konfliktaufwand. COPYFIX hat fünf Ressorts, ein Produkt und einen Markt, also funktional; objektorientiert würde erst mit Ausland oder Folgeprodukt relevant (HB 3.6.6: Auslandsmärkte in späteren Perioden). Der Vorstand trägt immer die Gesamtverantwortung.

Quellen: WB S. 26 bis 29, E10 S. 224, Abb. 180, 183, HB 3.6.6
Selbsteinschätzung:
q016Folie 2Frage 1PersonalPrio AFehlerstelleStolperfrage
Wer entscheidet bei Streit im Vorstand? Auf Ihrer Folie steht keine Entscheidungsregel.
Konsens, sonst Mehrheit der fünf; beschlossen wird nur, was das Ressort vorgerechnet hat; Maßstab ist der Beitrag zum Aktienkurs innerhalb der Nebenbedingungen.

Richtig, die Regel steht nicht auf der Folie. Sie lautet: Beschlossen wird im Konsens, sonst mit Mehrheit der fünf Mitglieder; ein Patt gibt es nicht. Dazu gilt: Beschlossen wird nur, was das zuständige Ressort vorgerechnet hat (Schritt 5), eine Mehrheit ersetzt keine Rechnung. Strategisches wie Ziele, Strategie, Preisposition und Anlagen legt der Vorstand in Schritt 4 fest und prüft es jede Periode, die operativen Werte schlägt das Ressort vor. Maßstab ist der Beitrag zum Aktienkurs innerhalb der Nebenbedingungen (Preis höchstens +5 %, Kasse mindestens 5 Mio. €, Folie 4). Jede Entscheidung trägt der Vorstand gemeinsam.

Quellen: Vorlage F2, F4, WB S. 26 bis 29
Selbsteinschätzung:
q017Folie 2Frage 1PersonalPrio BTheorieStolperfrage
Was ist ein Funktionendiagramm, und warum fehlt es auf Ihrer Folie?
Matrix aus Aufgaben und Stellen mit abgestuften Rechten (erarbeitet, wirkt mit, beschließt); fehlt in der Vorlage, mündlich ergänzt.

Ein Funktionendiagramm ist eine Matrix, die Aufgaben den Stellen zuordnet, mit abgestuften Rechten: erarbeitet und schlägt vor, wirkt mit, beschließt (E10 S. 230 bis 232, Organisationsinstrument der Aufbauorganisation). Die abgegebene Folie zeigt Zuständigkeiten, aber keine Mitwirkung; das Diagramm fehlt, das ist eine Lücke. Mündlich gilt: Je Entscheidungsbereich erarbeitet ein Ressort, andere wirken mit, der Vorstand beschließt gemeinsam. Beispiele: Finanzen wirkt beim Einkauf mit, weil 70.000 Einheiten zu 400 € die Kasse mit 28,0 Mio. € binden; Fertigung wirkt beim Vertrieb mit, weil ein Großabnehmer bei voller Kapazität Inlandsgeräte verdrängt und 475 € Deckungsbeitrag je Gerät kostet. Fertigung und Finanzen sind Querschnitt: Jede Entscheidung endet in einer Menge und in einer Zahlung.

Quellen: E10 S. 230 bis 232, WB S. 28 bis 29, Vorlage F2
Selbsteinschätzung:
q018Folie 2Frage 1allePrio AVerständnis
Beschreiben Sie Ihren Ablauf in einer Periode.
Sechs Schritte: Soll-Ist (Finanzen), Markt, Konkurrenz, Ziele und Prämissen prüfen (Vorstand), Test (Ressort rechnet vor), Festlegung und Eingabe.

Rechts auf der Folie stehen sechs Schritte (nach WB S. 33): 1 Soll-Ist-Vergleich durch Finanzen nach jedem Bericht, 2 Marktanalyse und 3 Konkurrenzanalyse durch jedes Ressort, 4 Prüfung von Zielen und Prämissen durch den Vorstand in jeder Periode, 5 Test der Entscheidungen, bei dem das zuständige Ressort vorrechnet, 6 Festlegung und Eingabe durch den Vorstand, eingegeben von Finanzen. Eine Periode ist eine Woche: Bericht am Freitag, Eingabe bis Donnerstag 12:00. Der Test vor der Eingabe schützt vor Aktionismus. Die Probe hat gezeigt, was eine ungeprüfte Annahme kostet: Aufpreis ohne Qualitätsvorsprung, nur 39.667 Nachfrage bei 3.150 €. Schritt 4 prüft solche Prämissen jede Periode.

Quellen: Vorlage F2, WB S. 33, Probe (Bericht 02.10.)
Selbsteinschätzung:
q019Folie 2Frage 1PersonalPrio CBegründung
Warum diese Reihenfolge der Schritte?
Erst Rückschau, dann Außenwelt, dann Prämissen, dann Rechnen, zuletzt Festlegen; im Test von Absatz über Personal, Fertigung, Einkauf zu Finanzen.

Die Reihenfolge folgt der Logik der Entscheidung: erst Rückschau (1), dann Außenwelt (2 und 3), dann die Prämissen (4), dann Rechnen (5), zuletzt Festlegen (6). Sie verhindert die Fehler aus Ihrer Grafik „So nicht“: alles gleichzeitig diskutieren, Aktionismus, alte Handlungspläne, Prinzip Hoffnung. Im Test rechnen wir entlang der Kausalkette: Vertrieb (Absatz), Personal, Fertigung, Einkauf, Finanzen, denn der Absatz bestimmt die Menge, die Menge Personal und Material, alles zusammen den Finanzbedarf. In P1: Absatzplan 46.500 Geräte, Fertigung 42.100 plus 5.000 aus dem Lager, Einkauf 70.000 mal 400 € gleich 28,0 Mio. €, daraus Kredit 25 Mio. €. Wer beim Kredit anfängt, plant nach dem Prinzip Hoffnung.

Quellen: WB S. 30 bis 34, Faktenblatt 03.10. §4, §7, Vorlage F2
Selbsteinschätzung:
q020Folie 2Frage 1VertriebPrio AFehlerstelleStolperfrage
Auf Ihrer Folie steht F&E bei Vertrieb und bei Einkauf. Wer entscheidet über F&E?
Technologie und Ökologie beim Vertrieb (Qualität, Nachfrage), Wertanalyse beim Einkauf (Materialbedarf); beschlossen wird gemeinsam, weil F&E auch die Kosten trifft.

F&E hat drei Hebel mit verschiedenen Wirkungen. Technologie (Kräfte) und Ökologie (Budget) heben die Qualität und wirken auf Nachfrage und Marktanteil; sie liegen im Vertrieb (Lisa Papila). Die Wertanalyse senkt den Materialbedarf (Bedarf = Menge × 100 ÷ Index, HB 3.3.1) und liegt im Einkauf (Selina Hirsch). Alle drei erhöhen die Nacharbeit (HB 3.4.4), also die Kosten; deshalb beschließt der Vorstand F&E gemeinsam. P1: Technologie 40 Kräfte, Ökologie 3,5 Mio. €, Wertanalyse 2,0 Mio. €. Die Folie nennt diese Teilung nicht und keinen Entscheider, das ergänzen wir. Nebenwirkung: Die Ziele M4 und M5 stehen im Konflikt; die Nacharbeit rechnen wir im Test (Schritt 5) gegen.

Quellen: HB 3.2, 3.3.1, 3.4.4, Vorlage F2, Faktenblatt 03.10. §4
Selbsteinschätzung:
q021Folie 2Frage 1PersonalPrio BTheorie
Welche Nachteile hat die funktionale Organisation, und wie begegnen Sie ihnen?
Bereichsegoismen, Abstimmungsaufwand, Leitungsüberlastung; Gegenmittel: gemeinsamer Beschluss, Vorrechnen, Soll-Ist-Vergleich, Entscheidungsprotokoll.

Typische Nachteile sind Bereichsegoismen, hoher Abstimmungsaufwand und Überlastung der Leitung (E10 S. 224, Abb. 180). Bei uns zeigen sie sich an drei Schnittstellen: Einkauf und Fertigung (Bestellmenge: Staffel 70.000 Einheiten gegen Lagerkosten von 50 € je Einheit und Kasse), Vertrieb und Fertigung (Kapazität vor jedem Zusatzauftrag), Finanzen und alle (jede Entscheidung bindet Kasse). Gegenmittel: gemeinsamer Beschluss, Vorrechnen durch das zuständige Ressort (Schritt 5), Soll-Ist-Vergleich durch Finanzen nach jedem Bericht und das Entscheidungsprotokoll (TNB19) mit unseren Annahmen. Restrisiko ist Bereichsdenken bei knappen Mitteln; dort entscheidet der Beitrag zum Aktienkurs.

Quellen: E10 S. 224, Abb. 180, HB 3.3.2, Vorlage F2
Selbsteinschätzung:
q022Folie 2Frage 1allePrio AVerständnis
Wie stellen Sie sicher, dass trotz Aufteilung alle das Ganze verstehen?
Alle lesen das Handbuch, Schritte 4 und 6 sind gemeinsam, übergreifende Berichte lesen alle, Finanzen fasst den Soll-Ist-Vergleich zusammen.

Das Workbook verlangt es (S. 27 und 29): Alle verinnerlichen das Handbuch und können alle Berichte lesen. Konkret: Jedes Ressort wertet seine Berichte aus; gemeinsam lesen wir die übergreifenden (Marktforschung, Wirtschaftsnachrichten, GuV, Bilanz, Kennzahlen). Finanzen fasst nach jedem Bericht den Soll-Ist-Vergleich zusammen (Schritt 1), und die Schritte 4 und 6 entscheiden wir gemeinsam. Sechs Entscheidungsbereiche (HB 3.1 bis 3.6) bei fünf Personen heißen: kein Bereich ohne Zweitleser. In der Sitzung antwortet die Ressortverantwortliche zuerst, ergänzen kann jede Person; Fragen gehen an das ganze Team (Fragerunde 24.09.).

Quellen: WB S. 27 bis 29, Fragerunde 24.09., Vorlage F2
Selbsteinschätzung:
q023Folie 2Frage 1Finanz- und RechnungswesenPrio BBegründung
Warum steht Finanz- und Rechnungswesen bei Schritt 1 und Schritt 6? Ist das nicht zu viel Gewicht für ein Ressort?
Dort laufen die Zahlen zusammen; eine Person gibt ein, damit nichts gleichzeitig geändert wird; die Entscheidung bleibt beim Vorstand.

Im Finanzressort laufen die Zahlen zusammen: Soll-Ist-Vergleich (Z1 bis Z4 aus dem Bericht), Planwerte (P1: 46.500 / 16 % / 10 Mio. €), Kredit und Kasse (M8, mindestens 5 Mio. €). Die Eingabe macht eine Person, damit nicht gleichzeitig geändert wird und Fehleingaben entstehen (Fragerunde 24.09.), und zwar nach dem gemeinsamen Beschluss; eine zweite Person liest gegen, danach prüfen wir das Entscheidungsprotokoll (TNB19) gegen den Beschluss. Entscheidungsmacht entsteht dadurch nicht: Der Vorstand beschließt (Schritt 6), Finanzen führt aus und liefert den Vergleich. Nebenwirkung: Das Ressort ist ein Engpass; deshalb haben alle fünf vollen Zugriff.

Quellen: Fragerunde 24.09., Vorlage F2, Faktenblatt 03.10. §4
Selbsteinschätzung:
q024Folie 2Frage 1Finanz- und RechnungswesenPrio CFehlerstelleStolperfrage
Auf Ihrer Folie steht „Raoul Dehe“. Wer ist das?
Schreibfehler der Vorlage: richtig ist Raoul Marc Dehe, Ressort Finanz- und Rechnungswesen; inhaltlich ohne Folgen.

Auf der Folie steht „Raoul Dehe“; richtig ist Raoul Marc Dehe. Das ist ein Schreibfehler der Vorlage und kein inhaltlicher Unterschied: Ressort und Verantwortung sind davon nicht berührt. Raoul Marc Dehe verantwortet das Finanz- und Rechnungswesen: Soll-Ist-Vergleich (Schritt 1), Planwerte, Kredit, Dividende und die Eingabe (Schritt 6). Wir sagen den Fehler hier ausdrücklich, damit Vorlage und Namenskarte nicht widersprüchlich wirken, und korrigieren ihn in der nächsten Fassung.

Quellen: Vorlage F2
Selbsteinschätzung:
q025Folie 2Frage 1PersonalPrio CVerständnis
Was heißt „1 Periode = 1 Woche“ für Ihre Arbeit?
Bericht am Freitag, Analyse am Wochenende, Test in der Wochenmitte, Eingabe Donnerstag 12:00; real P1: Eingabe 08.10., Ergebnis 09.10.

Der Takt ist vorgegeben: Das Ergebnis liegt freitags vor, die Eingabe ist donnerstags bis 12:00 fällig, acht Perioden von P1 bis P8. Bei uns: Am Wochenende laufen die Schritte 1 bis 3, zu Wochenbeginn kommen die Vorschläge der Ressorts, in der Wochenmitte der Test (Schritt 5), donnerstags der Beschluss und die Eingabe. Konkret in P1: Eingabe Do 08.10. um 12:00, Aufsichtsratssitzung am selben Tag um 16:00, Ergebnis am Freitag 09.10. Konsequenz: wenig Zeit, deshalb feste Reihenfolge. Wenn die Zeit knapp wird, kürzen wir die Konkurrenzanalyse, nie den Test der Entscheidungen.

Quellen: Zeitplan WS 26/27, Faktenblatt 03.10. §1, Vorlage F2
Selbsteinschätzung:
q026Folie 2Frage 1allePrio BFangfrage
Wer trägt die Verantwortung, wenn Ihre Eingabe falsch ist?
Der Vorstand gemeinsam; Finanzen gibt ein und prüft das Entscheidungsprotokoll gegen den Beschluss, eine zweite Person liest gegen.

Der Vorstand gemeinsam: Er trägt immer die Gesamtverantwortung (WB S. 27), auch wenn ein Ressort vorbereitet und Finanzen eingibt. Damit Fehler auffallen, gibt Finanzen erst nach dem gemeinsamen Beschluss ein, eine zweite Person liest gegen, und nach jedem Bericht prüfen wir im Entscheidungsprotokoll (TNB19), ob die Eingabe dem Beschluss entspricht; Tippfehler oder ein ungespeicherter Reiter fallen so auf. Die Probe wird zurückgesetzt, die echte Periode 1 nicht: Mit dem Bericht am 09.10. müssen wir leben (Fragerunde 24.09.). Nebenwirkung: Zweitkontrolle kostet Zeit am Donnerstagvormittag, vor der Frist um 12:00.

Quellen: WB S. 27, Fragerunde 24.09., Vorlage F2
Selbsteinschätzung:
q027Folie 2Frage 1PersonalPrio BTheorie
Ordnen Sie Ihre sechs Schritte in den Managementprozess ein.
Managementprozess als Kreislauf: Analyse, Ziele, Strategie, Maßnahmen, Umsetzung, Kontrolle; Schritte 2 und 3 Analyse, 4 Reflexion, 5 Planung, 6 Umsetzung, 1 Kontrolle.

Der Managementprozess (WB Abb. 1, E10 Abb. 25 und 26) ist ein Kreislauf mit Rückkopplung: Analyse von Markt und Geschäftsfeldern, Ziele, Strategie, Planung der Maßnahmen, Umsetzung, Kontrolle, zurück zur Analyse. Strategisch sind Analyse, Ziele und Strategie (Folien 3 bis 5), operativ die Maßnahmen jeder Periode. Unsere Schritte: 2 und 3 sind Analyse, 4 ist die Reflexion von Zielen und Strategie, 5 die Planung der Maßnahmen, 6 die Umsetzung, 1 die Kontrolle. Eine Periode dauert eine Woche, es gibt acht Perioden. Konsequenz: Die Strategie wird einmal gesetzt und nur bei Abweichung neu beschlossen; die Maßnahmen laufen jede Periode durch den Kreislauf.

Quellen: WB S. 25, 30 bis 33, Abb. 1 und 2, E10 S. 22 bis 51
Selbsteinschätzung:
q028Folie 2Frage 1allePrio BBegründung
Ändern Sie Ziele und Strategie in jeder Periode neu?
Nein: Schritt 4 prüft nur; zuerst wird die Maßnahme geändert, das Ziel ändert der Vorstand nur nach Prämissenkontrolle.

Nein. Schritt 4 prüft Ziele und Prämissen, er beschließt nicht jede Periode neu. Strategiewechsel wirken träge, wie ein Ozeanriese (Fragerunde 24.09.); deshalb ändern wir zuerst die Maßnahme, nicht das Ziel, und das Ziel ändert nur der Vorstand nach einer Prämissenkontrolle. Beispiel: Zeigen die Wirtschaftsnachrichten am 09.10. kein Typ-C-Angebot zu 22,5 statt 30 Mio. €, rechnen wir P2 neu: Typ C in P3 mit Überstundenbrücke, im Modell Kurs P8 691 statt 700 €. Die Strategie bleibt, nur der Investitionszeitpunkt ändert sich. Konsequenz: stabile Ziele, flexible Maßnahmen; ein Strategiewechsel nach einer einzelnen Periode wäre Aktionismus.

Quellen: Fragerunde 24.09., Faktenblatt 03.10. §6, Vorlage F2
Selbsteinschätzung:
q029Folie 2Frage 1PersonalPrio CVerständnis
Was passiert, wenn am Donnerstag jemand ausfällt?
Alle fünf haben vollen Zugriff; die Eingaben stehen mit Wert und Begründung im Team-Dokument, eine andere Person gibt nach Beschluss ein.

Alle fünf Mitglieder haben vollen Zugriff auf Cockpit, Berichte und Eingabe (Fragerunde 24.09.). Final gibt immer nur eine Person ein, damit nicht gleichzeitig geändert wird; fällt sie aus, übernimmt eine andere Person. Möglich ist das, weil unsere Eingaben je Feld mit Wert und Begründung im gemeinsamen Team-Dokument stehen und der Beschluss vor dem Donnerstag liegt. Die Frist ist Donnerstag 12:00 und gilt ohne Ausnahme. Nebenwirkung: Die Vertretung kennt die Begründung nur aus dem Dokument; deshalb halten wir sie dort vollständig und lesen vor der Eingabe gegen.

Quellen: Fragerunde 24.09., Faktenblatt 03.10. §1
Selbsteinschätzung:
q030Folie 3Frage 2Einkauf und LagerPrio BVerständnis
Mit welchem Vorgehen haben Sie die Faktoren Ihrer SWOT gewonnen, und woher stammen sie?
Nach Ihrem Vorgehen: Umwelttrends, Stärken und Schwächen relativ zum Ziel, Chancen und Risiken, dann SO, ST, WO und WT; Folie zeigt die abgeleiteten Strategien.

Wir sind Ihrem Vorgehen gefolgt (Fragerunde 24.09., WB S. 37 bis 46, Abb. 3 nach Macharzina): erst Umwelttrends, dann Stärken und Schwächen, dann im Zusammenspiel Chancen und Risiken, danach die Ableitung der vier Stoßrichtungen SO, ST, WO und WT (Abb. 4, E18 S. 84). Die Folie zeigt, wie von Ihnen verlangt, nicht die Listen, sondern die abgeleiteten Strategien; jede nennt ihre Herkunft, etwa S3-O1 oder W1-O1, so bleibt der Weg nachvollziehbar. Die Faktoren stammen aus Handbuch und Bericht P0: alte Anlagen mit 1,35 Mio. € Umweltabgabe je Periode, ein Vertriebskanal, konservatives Marketing, Rating BBB, Nachfrage 43.000 gegen Kapazität 40.740.

Quellen: WB S. 37 bis 46, E18 S. 84, Fragerunde 24.09., Bericht P0
Selbsteinschätzung:
q031Folie 3Frage 2Einkauf und LagerPrio BTheorie
Erklären Sie die vier Felder SO, ST, WO und WT mit je einem Beispiel aus Ihrer Folie.
SO Stärken nutzen für Chancen, ST Stärken gegen Risiken, WO Schwächen abbauen für Chancen, WT Risiken minimieren und Schwächen absichern.

Die SWOT führt interne Faktoren (Stärken, Schwächen) und externe (Chancen, Risiken) zusammen. SO: Stärken nutzen, um Chancen zu realisieren, etwa S2-O2, gefragte Produkte mit mehr Vertrieb absetzen. ST: Stärken einsetzen, um Risiken zu begegnen, etwa S3-T3, das Rating BBB senkt den kurzfristigen Zins in P1 von 8 auf 7 %. WO: Schwächen abbauen, um Chancen zu nutzen, etwa W1-O1, alte Anlagen ersetzen und die Abgabe von 1,35 Mio. € je Periode vermeiden. WT: Risiken minimieren und Schwächen absichern, etwa W3-T1, Marketing auf Qualität ausrichten. Die Felder geben Stoßrichtungen, keine fertigen Maßnahmen; sie brauchen Ziele (Folie 4) und Kapazität.

Quellen: WB S. 37 bis 46, Abb. 4, E18 S. 84, HB 3.6.4, Faktenblatt 03.10. §8
Selbsteinschätzung:
q032Folie 3Frage 2Einkauf und LagerPrio ATheorieStolperfrage
Nach Macharzina ist ein Trend nur dann eine Chance, wenn er auf eine Stärke trifft. Ihr O1 Umweltbewusstsein trifft auf veraltete Anlagen. Ist das eine Chance?
Streng nach Abb. 3 ein Risiko (trifft Schwäche W1); wir nennen es Chance, weil Typ C die Schwäche abbaut.

Streng nach Abb. 3 nein: Der Trend trifft auf die Schwäche W1 (Umweltindikator 93,3 gegen die Norm 100, Abgabe 1,35 Mio. € je Periode) und wäre ein Risiko. Wir führen ihn als Chance, weil er ein Marktpotenzial zeigt, das wir durch den Abbau der Schwäche nutzen: Typ C ersetzt in P2 die Anlage 1, der Indikator steigt im Plan auf rund 100,6, die Abgabe entfällt, und ein hoher Umweltindex wirkt positiv auf die Kundenzufriedenheit (HB 3.1.8). Sauberer wäre die Fassung: O1 als Trend, Stoßrichtung WO W1-O1. Ehrlich gesagt, die Folie ist an dieser Stelle ungenau; die Zuordnung Trend, Stärke oder Schwäche, Chance oder Risiko prüfen wir künftig strenger.

Quellen: WB S. 37 bis 46, Abb. 3, HB 3.4.3, HB 3.1.8, Plan V70b
Selbsteinschätzung:
q033Folie 3Frage 2Einkauf und LagerPrio ABegründung
Wie kann es Stärken und Schwächen geben, wenn alle Teams gleich starten?
Relativ zum eigenen Ziel Qualitätsführerschaft; S1 bis S3 sind Ausgangsbedingungen, kein Alleinstellungsmerkmal; Unterschiede entstehen durch Entscheidungen.

Wir messen relativ zu unserem Ziel Qualitätsführerschaft, so wie Sie es am 24.09. beantwortet haben. Alle sieben starten mit demselben Bericht P0: Kurs 196,91 €, Rating BBB, Bekanntheit 53,75, Technologie und Ökologie je 100. S1 bis S3 sind deshalb keine Alleinstellungsmerkmale, sondern Ausgangsbedingungen, die man nutzt oder nicht: Das Rating BBB senkt den kurzfristigen Zins in P1 von 8 auf 7 %, die Nachfrage 43.000 liegt über der Kapazität 40.740. Schwächen sind relativ zum Ziel die Kapazität (Personal 40.266), der Umweltindikator 93,3 und Qualität nur auf Marktniveau. Echte Unterschiede entstehen erst durch Entscheidungen; ab P1 liefern Branchenbericht und Marktforschung Vergleichswerte.

Quellen: Fragerunde 24.09., Bericht P0, HB 3.6.4, WB S. 37, 38, 44
Selbsteinschätzung:
q034Folie 3Frage 2Einkauf und LagerPrio AFehlerstelleStolperfrage
Frage 2 verlangt SO-, ST-, WO- und WT-Ziele und Strategien. Auf Ihrer Folie stehen nur Strategien. Wo sind die Ziele?
Nur Strategien, keine Ziele: Wir ordnen mündlich zu: SO M4 und M1, ST Z3 und M6, WO M7 und M1, WT M4 und M6.

Richtig: Die Folie zeigt Strategien ohne Ziel und ohne Kennzahl, das ist eine Lücke. Die Ziele stehen im Zielsystem (Folie 4); mündlich ordnen wir zu: SO (S3-O1, S2-O2) an M4 Qualität und M1 Absatz mindestens 59.000 in P4; ST (S3-T3, S3-T2) an Z3 Kapitalstruktur und M6 Motivation; WO (W1-O1, W2-O2/O3) an M7 Umweltindex mindestens 100 und Kapazität 67.900 in P4 sowie M1; WT (W3-T1, W3-T2) an M4 Technologie mindestens 115 und Ökologie mindestens 130 in P5 und an M6. Konsequenz: In der Disputation führen wir jede Strategie über ihr Ziel zu einer Kennzahl und zu einer Periode zurück.

Quellen: Vorlage F3, F4, Moodle Aufgabenstellung (Frage 2), WB S. 46
Selbsteinschätzung:
q035Folie 3Frage 2FertigungPrio AFehlerstelleStolperfrage
Die Kapazität kommt in Ihrer SWOT gar nicht vor. Dabei ist sie Ihr Engpass.
Richtig, sie fehlt; mündlich als Schwäche: Nachfrage 43.000 gegen Anlagen 40.740 und Personal 40.266; alle Absatzhebel wirken erst mit neuer Kapazität.

Richtig, auf der Folie fehlt sie; W1 nennt nur das Alter der Maschinen. Mechanismus: Je Gerät braucht man eine Kapazitätseinheit der Anlage und die Produktivität der Kräfte (HB 3.4.2, 3.5.7.1). Zahlen P0: Nachfrage 43.000 gegen Anlagen 40.740 (42.000 × 97 %) und Personal 40.266 (805 × 50,02); mit Überstunden 44.814 und 44.293. Konsequenz: Alle Absatzstrategien der Folie (S2-O2, W2-O2/O3, Marktführerschaft) laufen erst mit neuer Kapazität. P1: 42.100 Fertigung plus 5.000 Lager gleich 47.100 lieferbar; P2 Typ C 54.320 Anlagen; P4 Typ A 67.900. Wir ergänzen die Kapazität mündlich als Schwäche mit Personal als dem engeren Engpass.

Quellen: Bericht P0, HB 3.4.2, 3.5.7.1, Faktenblatt 03.10. §2, §5
Selbsteinschätzung:
q036Folie 3Frage 2FertigungPrio BFehlerstelleStolperfrage
S3-T2: „Durch Investitionen in neue Maschinen können Engpässe am Arbeitsmarkt vorgebeugt werden.“ Ersetzt eine Maschine Personal?
Nein, das ist auf der Folie falsch: Anlagen ersetzen kein Personal; richtig wäre Personal früh aufbauen, Training und Prozessoptimierung.

Nein, auf der Folie steht es falsch. Je Gerät brauchen wir eine Kapazitätseinheit der Anlage und Arbeitskraft (HB 3.4.2, 3.5.7.1: 50 Geräte je Kraft). In P0 ist das Personal der engere Engpass: 40.266 gegen Anlagen 40.740. Typ C bringt 22.000 Einheiten Anlagenkapazität, aber keine Kraft; im Plan liegt die Personalkapazität in P2 bei 45.128 gegen Anlagen 54.320. Gegen T2 (HB 3.5.2: Neueinstellungen können durch Engpässe begrenzt sein) helfen früh einstellen (40, 120, 160, 200), Training zu 2.500 € (Probe: Produktivität 50,02 → 52,72, Fehlzeiten 47 → 36) und Prozessoptimierung ab P4. S3-T2 müsste lauten: Personal früh aufbauen und die Produktivität heben.

Quellen: HB 3.4.2, 3.5.2, 3.5.7, Probe (Bericht 02.10.), Plan V70b
Selbsteinschätzung:
q037Folie 3Frage 2Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
S3-O1: Rating nutzen, um günstig Fremdkapital für F&E aufzunehmen. Widerspricht das nicht Ihrem Ziel Fremdkapitalquote höchstens 40 %?
Im Wortlaut ja; F&E zahlen wir aus dem laufenden Geschäft, Kredite nur für Einkauf (25 Mio. €) und Typ C (20 Mio. €).

Im Wortlaut ja: mehr Schulden trotz Z3. Tatsächlich finanzieren wir F&E aus dem laufenden Geschäft: Technologie-Personal (40 Kräfte), Ökologie (3,5 Mio. €) und Wertanalyse (2,0 Mio. €) sind Aufwand der Periode, kein Anlagegut, ein Kredit wäre nicht fristenkongruent. Kredit nehmen wir nur dort, wo ein Gegenwert entsteht: 25 Mio. € kurzfristig in P1 für den Einkauf von 28,0 Mio. € und 20 Mio. € langfristig in P2 für Typ C. Das Rating nutzen wir für den Zins: BBB mindert den Basiszins um einen Prozentpunkt (HB 3.6.4); im Plan sinkt die Fremdkapitalquote von 54,6 % in P1 auf 35,7 % in P5. Die Folie sollte lauten: Rating sichert günstige Zinsen für Einkauf und Typ C.

Quellen: HB 3.6.2, 3.6.4, Plan V70b, Faktenblatt 03.10. §4, §5, E10 S. 170 bis 172 (Fristenkongruenz)
Selbsteinschätzung:
q038Folie 3Frage 2VertriebPrio AFangfrageStolperfrage
O3 Großabnehmerabsatz ist bei Ihnen eine Chance. Nach Frage 6 kostet er doch Ertrag.
Als Trend ist er keine Umweltentwicklung, sondern ein Kanal; er lohnt nur bei freier Kapazität, frühestens mit Typ C in P2; P1-Eingabe 0.

Als Trend nach Macharzina ist O3 keine Umweltentwicklung, sondern ein Absatzkanal, also ein Instrument, und nur bedingt eine Chance. Mechanismus: Der Großabnehmer hat Vorrang vor dem Inland (HB 3.1.7); bei voller Kapazität verdrängt jedes Gerät ein Inlandsgerät, in der Beispielsimulation 1.005 € statt 1.480 € Deckungsbeitrag je Gerät. Deshalb nehmen wir ihn nur bei freier Kapazität, frühestens mit Typ C in P2; in P1 geben wir 0 Stück ein, denn 47.100 lieferbare Geräte decken die geschätzte Nachfrage von 46.300 bis 47.300. Konsequenz: W2-O2/O3 gilt als Option für freie Kapazität, nicht als Strategie für P1; die Vorlage sagt das in der SWOT nicht.

Quellen: HB 3.1.6.1, 3.1.7, Faktenblatt 03.10. §4, §7, WB Abb. 3
Selbsteinschätzung:
q039Folie 3Frage 2VertriebPrio CBegründung
S2-O2: Sie erhöhen die Vertriebsausgaben, obwohl Sie schon jetzt nicht alles liefern können. Wozu?
Vertrieb hebt die Nachfrage; er wirkt nur zusammen mit Preis und Kapazität: P1 Vertrieb 120 und 3.050 €, damit die Nachfrage die lieferbaren 47.100 trifft.

Mehr Vertrieb erhöht die Nachfrage (HB 3.1.5: 10 Kräfte etwa +2.000 Geräte). Fehlt die Kapazität, wächst nur die ungedeckte Nachfrage, und 80 % davon wandern zum Wettbewerb (HB 3.1.7). Deshalb setzen wir Vertrieb zusammen mit dem Preis ein: In P1 Vertrieb 120 statt 100 (etwa +4.000 Geräte) und Preis 3.050 €, sodass die geschätzte Nachfrage von 46.300 bis 47.300 die lieferbaren 47.100 trifft; bei 3.000 € blieben 1.400 bis 1.900 Geräte unbeliefert. Kosten: 20 Kräfte mit 40.000 € Gehalt plus 40 % Nebenkosten sind rund 1,1 Mio. € je Periode (HB 3.5.1, 3.5.3). Der Hebel zahlt sich voll erst aus, wenn Typ C in P2 die Kapazität liefert.

Quellen: HB 3.1.5, 3.1.7, 3.5.1, 3.5.3, Faktenblatt 03.10. §4
Selbsteinschätzung:
q040Folie 3Frage 2Finanz- und RechnungswesenPrio CZahl
S3-T3: Wie schützt das Rating Sie vor Zinsänderungen?
Das Rating verschiebt den Zins gegenüber dem Basiszins: BBB minus 1 Prozentpunkt, A minus 2; nicht gegen den Basiszins selbst; langfristige Kredite fixieren den Satz.

Das Rating verschiebt den Zins gegenüber dem Basiszins der Periode: AAA minus 4, AA minus 3, A minus 2, BBB minus 1 Prozentpunkt, BB plus/minus 0 (HB 3.6.4); es gilt für alle Kredite außer bestehenden langfristigen und wirkt erst in der Folgeperiode. Zahl: kurzfristiger Basiszins in P0 8 %, in P1 7 % mit BBB; im Plan steigt das Rating von BBB (P1) auf A (P2), AA (P4) und AAA (P5), das sind Modellwerte. Grenze: Den Basiszins selbst steuern wir nicht; ein Leitzinsanstieg trifft alle, das Rating federt nur den Abschlag ab. Schutz vor späteren Erhöhungen bietet der langfristige Kredit: Sein Satz wird bei Aufnahme fixiert (HB 3.6.2.2), deshalb 20 Mio. € langfristig in P2.

Quellen: HB 3.6.2, 3.6.4, Plan V70b, Faktenblatt 03.10. §3, §6, §8
Selbsteinschätzung:
q041Folie 3Frage 2PersonalPrio CFehlerstelleStolperfrage
W3-T2: Marketing, um als attraktiver Arbeitgeber aufzutreten. Wo ist dieser Hebel im Spiel?
Das Modell kennt ihn nicht; den Arbeitsmarkt stützen Personalnebenkosten, Training, Motivation und ein überschaubares Wachstumstempo.

Ehrlich: Das Spielmodell kennt keinen Hebel für Arbeitgebermarketing; Werbung und CI wirken auf Bekanntheit und Absatz (HB 3.1.4). Den Arbeitsmarkt stützen im Modell Personalnebenkosten (Start 40 %, Mindestsatz 37 %; sie senken Fluktuation und Fehlzeiten, HB 3.5.3), Training (Probe: Motivation 56,47 → 65,64, Fehlzeiten 47 → 36) und ein überschaubares Wachstumstempo (HB 3.5.6). Deshalb stellen wir gestaffelt ein, 40, 120, 160 und 200, bei einer Fluktuation von rund 48 Kräften je Periode (5,6 %). W3-T2 sollte daher gestrichen oder durch diese Personalhebel ersetzt werden; verantwortlich ist das Ressort Personal.

Quellen: HB 3.1.4, 3.5.3, 3.5.6, Probe (Bericht 02.10.), Faktenblatt 03.10. §3
Selbsteinschätzung:
q042Folie 3Frage 2VertriebPrio CZahl
Woran machen Sie „starke Konkurrenz“ (T1) fest?
An der Probe: fünf von sechs investierten in P1, Branchenkapazität P2 rund 384.000 gegen Nachfrage 341.000 bis 353.000; Hinweis, keine Garantie.

Aus der Probe, die wir als solche kennzeichnen, weil sie zurückgesetzt wird und die Konkurrenz ihre Eingabe ändern kann: Fünf von sechs Wettbewerbern investierten in P1 (vier Typ C, U5 Typ A); die Branchenkapazität in P2 liegt bei rund 384.000 Geräten gegen eine Nachfrage von 341.000 bis 353.000, das bedeutet Preisdruck. U2 war Branchenbester mit Marktpreis, Typ C sofort, Großabnehmer 5.000 und 15,9 % Eigenkapitalrendite; die Preise lagen zwischen 2.900 und 3.150 €, im Schnitt 3.041 €. Konsequenz: Wir senken den Preis nicht (Kapazität, Marge) und halten Abstand durch Qualität; die Marktforschung (100.000 € je Periode, HB 3.1.9) prüfen wir jede Periode.

Quellen: Probe (Branchenbericht 02.10.), HB 3.1.9, Faktenblatt 03.10. §3
Selbsteinschätzung:
q043Folie 3Frage 2VertriebPrio BFehlerstelleStolperfrage
Ihre Chancen auf Folie 3 und Folie 5 sind nicht identisch.
Nur O3 weicht ab: Folie 3 Großabnehmerabsatz, Folie 5 wirtschaftliche Erholung; richtig ist Marktwachstum als Chance, der Großabnehmer ist ein Kanal.

Stimmt. Folie 3 nennt O1 Umweltbewusstsein und technologischen Fortschritt, O2 keinen Marktführer und O3 Großabnehmerabsatz; Folie 5 statt O3 die wirtschaftliche Erholung, die allgemeines Marktwachstum verspricht. Richtig ist die Fassung von Folie 5: Die Umweltentwicklung ist das Marktwachstum (Wirtschaftsnachrichten, in der Probe zu sehen: Markt plus 6 bis 10 % in P2, als Annahme), der Großabnehmer ist ein Absatzkanal und damit eine Maßnahme. Bei den Stärken weicht Folie 5 nur durch den Bekanntheitsindex ab, den wir dort zu Unrecht als Stärke führen; Schwächen und Risiken stimmen überein. Wir vereinheitlichen mündlich: O3 ist Marktwachstum.

Quellen: Vorlage F3, F5, Faktenblatt 03.10. §3 (Wirtschaftsnachrichten P2)
Selbsteinschätzung:
q044Folie 3Frage 2FertigungPrio BZahl
Warum fertigen Sie in P1 42.100 Geräte und nicht die vollen 42.166 der Kapazität?
Eine Einheit über der verfügbaren Kapazität löst die Überstundenschicht aus (2,5 Mio. € sprungfix); 66 Geräte bringen rund 0,1 Mio. € Deckungsbeitrag.

Weil eine einzige Einheit über der verfügbaren Kapazität automatisch Überstunden auslöst und mit ihnen eine zusätzliche Schicht für 2,5 Mio. € sprungfix (HB 3.4.2.5), dazu 25 % Lohnzuschlag. Die verfügbare Kapazität ist 42.165,9 (40.740 mal Rationalisierungsfaktor 1,035). 66 Geräte mehr brächten bei einem Deckungsbeitrag von rund 1.500 € nur etwa 0,1 Mio. €. Deshalb fertigen wir 42.100 und lassen 66 Einheiten Reserve liegen. Lieferbar sind damit 42.100 plus 5.000 aus dem Lager gleich 47.100, geplanter Absatz 46.500. Nebenwirkung: Wächst die Nachfrage über 47.100, bleibt sie ungedeckt; Überstunden bis zu 10 % sind erst dann eine Option, wenn die Menge die Sprungkosten trägt.

Quellen: HB 3.4.2.4, 3.4.2.5, Faktenblatt 03.10. §4, §8, Probe (Bericht 02.10.)
Selbsteinschätzung:
q045Folie 4Frage 3Finanz- und RechnungswesenPrio ABegründung
Warum setzen Sie die Eigenkapitalrendite in P1 und P2 nur auf 10 %, obwohl sie heute 15,3 % beträgt?
Aufbauphase: Rationalisierung, Training, Vertrieb, Personal, F&E und Typ C kosten vor dem Aufpreis; 10 % ist die Untergrenze, erwartet sind 15 bis 19 %.

In P1 und P2 zahlen wir den Aufbau vor dem Ertrag: Rationalisierung 1,0 Mio. €, Training, 20 Vertriebskräfte mehr, 40 und 120 Einstellungen, F&E 40 → 46 Kräfte, und in P2 Typ C mit Abschreibung und Fixkosten von 2,5 Mio. € je Periode, bevor der Aufpreis möglich ist. Zahlen: Ist P0 15,27 %, Probe 13,20 % (Plan war 21,94 %); Modell P1 11,9 % bei 3.000 € und 15,6 % bei 3.050 €, P2 17,0 %; unsere Erwartung für P1 liegt bei 15 bis 19 %. Die 10 % sind also die Untergrenze für den ungünstigen Fall, nicht die Erwartung; ehrlich gesagt wirkt ein Ziel unter dem Ist schwach, 15 % wären vertretbar. Ab P3 gilt mindestens 20 % (Modell 36,3 %).

Quellen: Bericht P0, Probe (Bericht 02.10.), Plan V70b, Faktenblatt 03.10. §2, §4, §6, HB 3.4.2.1
Selbsteinschätzung:
q046Folie 4Frage 3Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
Z1 „Aktienkurs 197 € → ≥ 400 €“ hat keinen Zeitbezug. Bis wann?
Auf der Folie fehlen P8 und der Rang; gemeint ist Kurs ≥ 400 € am Ende von P8 und Rang 1 von 7 im Spielkreis.

Richtig, auf Folie 4 fehlen Periode und Rang; die Zeit steht nur auf Folie 5 (Aktienkurs mindestens 400 € in P8). Gemeint ist: Aktienkurs mindestens 400 € am Ende von P8 und Rang 1 von 7 im Spielkreis. Operationalisiert nach Ihrem Schema heißt das Inhalt Aktienkurs, Ausmaß mindestens 400 €, Zeit P8; der Rang ist ein relatives Ziel, das ohne absolute Zahl messbar bleibt (Fragerunde 24.09.). Modellwerte: P4 377 €, P8 700 € bei einer Spanne von 611 bis 704 € über acht Szenarien. Wir ergänzen Z1 mündlich zu „mindestens 400 € in P8, Rang 1 von 7“ und tragen es in der nächsten Fassung nach.

Quellen: Vorlage F4, F5, Fragerunde 24.09., Plan V70b
Selbsteinschätzung:
q047Folie 4Frage 3Finanz- und RechnungswesenPrio AZahl
Ist ein Kurs von 400 € realistisch? Woher wissen Sie das?
Acht Umfeldszenarien: Kurs P8 611 bis 704 €; 400 € liegt rund 35 % unter dem ungünstigsten; Modellwerte, nach jedem Bericht neu kalibriert.

Niemand kennt die Zukunft; wir rechnen unseren Plan V70b in acht Umfeldszenarien (Basis, Stagnation, Preiskampf, aggressiv, produktiv, Schock, preissensitiv, schwach). Ergebnis: Kurs P8 zwischen 611 und 704 € (Basis 700 €), Kurs P4 zwischen 331 und 382 €. 400 € liegt rund 35 % unter dem ungünstigsten Szenario (400 ÷ 611), in keinem Szenario kommt es zur Überziehung, die Kasse fällt nie unter 7,8 Mio. €. Das sind Modellwerte, keine Berichtswerte: Belastbar ist eher die Rangfolge als das Niveau; die Probe brachte erst 202,46 € (plus 2,8 %). Deshalb kalibrieren wir nach jedem echten Bericht nach und halten Rang 1 von 7 als zweites, marktunabhängiges Ziel.

Quellen: Plan V70b, Faktenblatt 03.10. §6, Probe (Bericht 02.10.)
Selbsteinschätzung:
q048Folie 4Frage 3Finanz- und RechnungswesenPrio BBegründung
Warum steht der Aktienkurs über Z2 bis Z4?
Der Spielerfolg misst den Kurs in P8; Z2 bis Z4 sind selbst Kurstreiber (HB 3.6.8) und stehen als Zweck-Mittel darunter.

Der Spielerfolg wird am Aktienkurs gemessen (Einführung, Einflussgrößen auf den Aktienkurs); deshalb ist Z1 das oberste Ziel. Z2 bis Z4 sind selbst Kurstreiber nach HB 3.6.8: Jahresüberschuss und Eigenkapitalrendite, Fremdkapitalquote als einziger negativer Treiber und Planungsqualität. Sie stehen darunter als Zweck-Mittel-Beziehung (komplementär): Z2 bis Z4 dienen Z1, die M-Ziele den Z-Zielen, die I-Ziele den M-Zielen (E18 S. 127, WB Abb. 6). Die übrigen Treiber (Bekanntheit, Kundenzufriedenheit, Umsatz, Produktqualität) stecken in M1 bis M4. Konsequenz: Jede Eingabe führt zu Z1 zurück, und Zielkonflikte entscheidet der Beitrag zum Kurs innerhalb der Nebenbedingungen.

Quellen: HB 3.6.8, E18 S. 127, WB Abb. 6, Einführung (Spielerfolg)
Selbsteinschätzung:
q049Folie 4Frage 3Finanz- und RechnungswesenPrio BZahl
Warum Fremdkapitalquote höchstens 40 % erst ab P5, und wie steht es heute?
Ist 56,65 %, Plan 54,6 (P1), 49,5 (P2), 43,8 (P3), 38,6 (P4), 35,7 (P5); der Ausbau in P2 und P4 geht befristet vor.

Die Fremdkapitalquote ist (Pensionsrückstellungen plus Verbindlichkeiten) geteilt durch die Bilanzsumme und der einzige negative Kurstreiber (HB 3.6.8). Ist P0: 56,65 %. Plan: 54,6 % in P1, 49,5 in P2, 43,8 in P3, 38,6 in P4, 35,7 in P5. In P2 und P4 bauen wir aus: 20 Mio. € langfristiger Kredit (zehn Perioden, nicht tilgbar, HB 3.6.2.2) und Typ A aus der Kasse; die Pensionsrückstellungen wachsen jede Periode mit (HB 3.5.4). Der Ausbau geht befristet vor Z3 (Zielkonflikt Z2 und Z3); P5 ist die erste Periode, in der Quote und Ausbau zusammenpassen, das Modell lässt 4,3 Punkte Reserve gegenüber 40 %.

Quellen: HB 3.6.2.2, 3.6.8, 3.5.4, Bericht P0, Plan V70b
Selbsteinschätzung:
q050Folie 4Frage 3Finanz- und RechnungswesenPrio BTheorie
Z2 und Z3 stehen im Konflikt. Erklären Sie den Leverage-Effekt.
Liegt die Gesamtkapitalrendite über dem Fremdkapitalzins, hebt mehr Fremdkapital die EKR, senkt aber die Quote; P0: GKR rund 8,9 % gegen 8 % Zins.

Die Eigenkapitalrendite ist Überschuss geteilt durch Eigenkapital der Vorperiode. Liegt die Gesamtkapitalrendite über dem Fremdkapitalzins, hebt zusätzliches Fremdkapital die Eigenkapitalrendite (Leverage), erhöht aber die Verschuldung und senkt die Quote (Z3). P0: Bilanzsumme rund 72 Mio. € (31,27 ÷ 43,35 % Eigenkapitalquote), Gesamtkapitalrendite (4,27 + 2,16) ÷ 72 etwa 8,9 % gegen 8 % kurzfristigen Zins, Verschuldungsgrad rund 1,31 (56,65 ÷ 43,35). Der Abstand zum Zins ist mit rund 0,9 Punkten klein, der Hebel also schwach; Schulden lohnen sich nur mit Gegenwert: Staffeleinkauf (Nettovorteil rund 4 Mio. €) und Typ C. Konsequenz: Z3 erst ab P5, der Ausbau geht davor.

Quellen: E10 S. 175 bis 180 (Abb. 147, 149), Bericht P0, Faktenblatt 03.10. §2, §4
Selbsteinschätzung:
q051Folie 4Frage 3Finanz- und RechnungswesenPrio AZahl
Planungsqualität mindestens 95 in jeder Periode: Ist das realistisch?
PQ besteht aus 50 % Absatz, 25 % EKR, 25 % operativem Cashflow; Probe 86,19, U1 90,68 und 94,42; ambitioniert, Planwerte aus Rechnung.

Planungsqualität misst die Treffgenauigkeit der eigenen Planwerte: 50 % Absatz, 25 % Eigenkapitalrendite, 25 % operativer Cashflow. Ist P0 99,78. Realität: Probe 86,19 (Absatz 87,2, Rendite 89,0, Cashflow 81,3), weil alle Planwerte zu hoch lagen (45.740 / 21,94 % / 18,25 gegen 40.900 / 13,20 % / 8,69). Auch U1 der Beispielsimulation lag mit 90,68 in P1 und 94,42 in P2 unter 95. Mindestens 95 ist also ambitioniert. Gegenmaßnahme: Planwerte aus Rechnung statt Hoffnung, für P1 46.500 / 16 % / 10 Mio. €. Die Planungsqualität ist Kurstreiber und Ratingfaktor (HB 3.6.8, 3.6.4); wir messen nach P1 und passen die Planwerte an, nicht das Ziel.

Quellen: Faktenblatt 03.10. §3, §6, §8, HB 3.6.4, 3.6.8
Selbsteinschätzung:
q052Folie 4Frage 3Finanz- und RechnungswesenPrio BZahl
Woher kommen Ihre Planwerte für P1: 46.500 Geräte, 16 % und 10 Mio. €?
Absatz Mitte der Nachfrageschätzung (gedeckelt durch 47.100 lieferbar), EKR unterer Rand des Überschlags, Cashflow Modell 9,99 mit Vorratseffekten.

Absatz 46.500: die Mitte der geschätzten Nachfrage bei 3.050 € (46.300 bis 47.300), gedeckelt durch 47.100 lieferbare Geräte; er wiegt 50 % der Planungsqualität. Eigenkapitalrendite 16 %: Erwartung 15 bis 19 %, Modell 15,6 %; wir nehmen den unteren Rand statt der Probehoffnung von 21,94 %. Operativer Cashflow 10 Mio. €: Modell 9,99. Er enthält die Vorratsveränderungen, und genau dort lag die Probe daneben: Der Materialaufbau von minus 5,55 erklärte, warum 8,69 statt 18,25 herauskamen. In P1 baut der Einkauf von 70.000 Einheiten Material auf, der Abbau der 5.000 Altgeräte wirkt gegenläufig. Jede Abweichung senkt die Planungsqualität; deshalb keine Wunschwerte.

Quellen: Faktenblatt 03.10. §3, §4, §6, HB 3.6.4
Selbsteinschätzung:
q053Folie 4Frage 3VertriebPrio BZahl
M1 verlangt ab P6 mindestens 67.000 Absatz, M7 bietet 67.900 Geräte. Wo ist die Reserve?
Rechnerisch 98,7 % Auslastung; Reserve liegt in Rationalisierung (Faktor 1,035, bislang nicht gerechnet) und Überstunden bis +10 %.

Rechnerisch ist das eine Auslastung von 98,7 % (67.000 ÷ 67.900). Reserven: Die Rationalisierung für Typ A (Faktor 1,035) gilt dauerhaft auch für später gekaufte Anlagen (HB 3.4.2.4) und hebt die Anlagen auf rund 69.530; sie ist im Plan nicht gerechnet, also konservativ. Überstunden bis plus 10 % (HB 3.4.2.5, 2,5 Mio. € sprungfix plus 25 % Zuschlag) heben die Kapazität im Plan in P7 und P8 auf 74.690. Der Plan V70b zeigt für P6 Absatz 67.900, Personalkapazität 70.983 und ungedeckte Nachfrage 1.979. Nebenwirkung: Überstunden belasten Motivation und Nacharbeit; wächst der Markt um 6 bis 10 %, bleibt trotzdem eine Lücke.

Quellen: Plan V70b, HB 3.4.2.4, 3.4.2.5, Faktenblatt 03.10. §5, §6
Selbsteinschätzung:
q054Folie 4Frage 3PersonalPrio AFehlerstelleStolperfrage
I6 nennt 852 → 1.130 Kräfte bis P6. Das trägt rund 59.600 Geräte, M1 verlangt ab P6 67.000.
Die Folie passt nicht zu M1 und M7; maßgeblich ist der Plan: 1.169 Kräfte in P4, 1.273 in P6 (Einstellungen 40, 120, 160, 200).

Richtig gerechnet: 1.130 Kräfte mal 52,7 Geräte je Kraft sind rund 59.600. Damit passt I6 auf der Folie weder zu M1 (67.000 ab P6) noch zu M7 (67.900 Geräte); das ist ein Fehler der Vorlage. Maßgeblich ist der Plan: Einstellungen 40, 120, 160 und 200 in P1 bis P4 ergeben bei einer Fluktuation von rund 48 je Periode 844, 917, 1.026 und 1.169 Fertigungskräfte, P5 1.264, P6 1.273; die Personalkapazität liegt in P6 bei 70.983. Dazu Training 2.500 €, Prozessoptimierung 1,0 ab P4 und Überstunden bis plus 10 %. Wir korrigieren I6 auf 852 → 1.169 (P4). Nebenwirkung: Schnelles Wachstum senkt die Motivation (HB 3.5.6), Einarbeitung die Produktivität (HB 3.5.7.4).

Quellen: Vorlage F4, Plan V70b, Faktenblatt 03.10. §5, §6, HB 3.5.6, 3.5.7.4
Selbsteinschätzung:
q055Folie 4Frage 3Einkauf und LagerPrio BFehlerstelleStolperfrage
I5 sagt nur „Mengenrabatt nutzen“. Welche Menge, wann, und was kostet das?
Gemeint: 70.000 Einheiten zu 400 € in P1 (28,0 Mio. €), Nettovorteil rund 4 Mio. €; Lagerkosten 50 € je Einheit; Folie nennt keine Menge.

Gemeint sind 70.000 Einheiten zu 400 € in P1, zusammen 28,0 Mio. €; die Folie nennt weder Menge noch Periode, das ist eine Lücke. Mechanismus: Die Staffel fällt von 650 über 550 und 450 auf 400 € ab 70.000 Einheiten (HB 3.3.1); Bedarf ist Fertigung geteilt durch den Wertanalyseindex. Gegenüber dem Probe-Einkauf (53.000 zu 450 €) mit späterem Nachkauf bleibt ein Nettovorteil von rund 4 Mio. €; der Vorrat deckt P1 und fast P2. Kosten: Lagerkosten 50 € je Einheit und Periode (HB 3.3.2) und Kapital, denn 28,0 Mio. € sind sofort zu bezahlen, daher der Kredit von 25 Mio. € (I8). Fehlmengen kosten 20 % Aufschlag (HB 3.3.1), Überbestand kostet nur Lager und Zins.

Quellen: HB 3.3.1, 3.3.2, Faktenblatt 03.10. §4, §8, Vorlage F4
Selbsteinschätzung:
q056Folie 4Frage 3FertigungPrio BFehlerstelleStolperfrage
I7 nennt Typ C und Umwelttechnik in P2, aber M7 verlangt 67.900 Geräte in P4. Woher kommt die Kapazität?
Aus Typ A in P4, der in I7 fehlt: (34.000 + 22.000 + 14.000) × 97 % = 67.900; P2 54.320; Rationalisierung kommt hinzu.

Aus Typ A in P4; er fehlt in I7 auf der Folie. Rechnung: Normalkapazität P4 gleich 42.000 minus 8.000 (Anlage 1 entfällt) plus 22.000 (Typ C) plus 14.000 (Typ A) gleich 70.000, mal 97 % Verfügbarkeit gleich 67.900; in P2 sind es 56.000 mal 0,97 gleich 54.320. Typ A kostet 20 Mio. € (Listenpreis, HB 3.4.2.1) und wird aus der Kasse bezahlt, nicht mit Kredit. Die Rationalisierung von Typ A (Faktor 1,035) kommt dazu, rund 69.530, ist im Plan aber bewusst nicht gerechnet. Konsequenz: I7 muss lauten Typ C (P2), Typ A (P4), Umwelttechnik (P2); Investitionsrahmen 43 Mio. €.

Quellen: HB 3.4.2.1, Faktenblatt 03.10. §5, Vorlage F4
Selbsteinschätzung:
q057Folie 4Frage 3Finanz- und RechnungswesenPrio ABegründung
Warum 25 Mio. € kurzfristig in P1 und 20 Mio. € langfristig in P2 (I8)?
Kurzfristig: Einkauf 28,0 Mio. € sofort, mit 22 fiele die Kasse auf rund 4,9; langfristig: Typ C fristenkongruent, Zins fixiert, nicht tilgbar.

Bedarf in P1 ist der Einkauf: 70.000 Einheiten zu 400 € gleich 28,0 Mio. €, sofort bezahlt. Mit 22 Mio. € Kredit fiele die Kasse auf rund 4,9 Mio. € und damit unter M8; mit 25 Mio. € liegt sie im Modell bei 8,55 Mio. € (Option 27). Zins 7 % (Basis 8 % minus 1 Prozentpunkt für BBB), also rund 1,75 Mio. €. Langfristig 20 Mio. € in P2: Laufzeit zehn Perioden, nicht vorzeitig tilgbar, Satz bei Aufnahme fixiert (HB 3.6.2.2), passend zur Nutzungsdauer von Typ C; Typ A in P4 zahlen wir aus der Kasse. Nebenwirkung: Die Fremdkapitalquote liegt in P2 bei 49,5 %, die Zinsen betragen rund 1,20 Mio. € je Periode; ab P2 nehmen wir keinen kurzfristigen Kredit mehr.

Quellen: HB 3.6.2.1, 3.6.2.2, Faktenblatt 03.10. §4, §5, §6, E10 S. 170 bis 172
Selbsteinschätzung:
q058Folie 4Frage 3Finanz- und RechnungswesenPrio ATheorie
Was ist eine Nebenbedingung, und warum sind M2 und M8 keine Ziele?
Eine Grenze, die man einhält, nicht maximiert (Zielrestriktion); mehr Aufpreis oder mehr Kasse ist nicht besser, sondern teurer; innerhalb entscheidet der Kursbeitrag.

Eine Nebenbedingung (bei Eckardt 2010 Zielrestriktion, S. 38) ist eine Grenze, die man einhält, aber nicht maximiert: Das dominante Ziel, der Aktienkurs, wird unter Mindest- oder Höchstwerten anderer Größen verfolgt. M2 (Aufpreis höchstens 5 %, nur bei Indizes über dem Schnitt) und M8 (Kasse mindestens 5 Mio. €) sind solche Grenzen: Mehr Aufpreis kostet Nachfrage, mehr Kasse ist totes Kapital. Innerhalb der Grenzen entscheidet der Beitrag zum Aktienkurs. I2 Preis ist das Instrument (Eingabe), M2 der Rahmen; deshalb steht M2 bei den Nebenbedingungen und die Scorecard führt zehn Ziele statt zwölf. Dazu kommen höchstens 200 Einstellungen und Dividende höchstens 60 %.

Quellen: E10 S. 38, WB S. 50 bis 57, Vorlage F4
Selbsteinschätzung:
q059Folie 4Frage 3Finanz- und RechnungswesenPrio AZahl
Warum muss die Kasse mindestens 5 Mio. € betragen?
Puffer für 5 % Absatzausfall (46.500 × 5 % × 3.050 € × 80 % ≈ 5,7 Mio. €); sonst Überziehung zu 13 %.

Reicht die Kasse nicht, räumt TOPSIM automatisch einen Überziehungskredit ein: 13 % Zins, Mindestkasse 0,1 Mio. € (HB 3.6.2.3), und das Rating leidet (HB 3.6.4). Die 5 Mio. € sind der Puffer für einen Absatzausfall von 5 %: 46.500 mal 5 % mal 3.050 € mal 80 % Sofortzahlung (HB 3.6.1) sind rund 5,7 Mio. €. Zahlen: Probe Kasse 3,54 trotz 22 Mio. € Kredit; P1-Modell 8,55 mit Kredit 25; in keinem der acht Szenarien fällt die Kasse unter 7,8. Konsequenz: eine Untergrenze, kein Ziel; mehr Kasse ist teure Reserve, denn der Kredit kostet 7 %. Die 5 % sind unsere Annahme, kein Handbuchwert.

Quellen: HB 3.6.1, 3.6.2.3, 3.6.4, Faktenblatt 03.10. §3, §6, Probe (Bericht 02.10.)
Selbsteinschätzung:
q060Folie 4Frage 3PersonalPrio BBegründung
Warum höchstens 200 Einstellungen je Periode? Das Handbuch nennt keine solche Grenze.
Stimmt, eigene Grenze: schnelles Wachstum senkt die Motivation, Einarbeitung die Produktivität; 200 erreichen wir nur in P4.

Stimmt, das ist unsere eigene Grenze und keine Spielregel; das Handbuch sagt nur, dass Neueinstellungen durch Engpässe am Arbeitsmarkt begrenzt sein können (HB 3.5.2). Mechanismus: Schnelles Wachstum senkt die Motivation (HB 3.5.6), und Einarbeitung senkt die Produktivität (HB 3.5.7.4); eine Einstellung kostet 12.500 € (in P2 14.000 €). Plan: 40, 120, 160, 200, 160, 80, 50, 0; die 200 erreichen wir nur in P4, das sind 2,5 Mio. € Einstellungskosten. Mehr Einstellungen in P1 oder 200 in P2 und P3 haben wir gerechnet und verworfen (Kurs P8 654 bis 681 € gegen 700 €). Die Grenze schützt Motivation (Ziel mindestens 60) und Produktivität.

Quellen: HB 3.5.2, 3.5.6, 3.5.7.4, Faktenblatt 03.10. §5, §6
Selbsteinschätzung:
q061Folie 4Frage 3Finanz- und RechnungswesenPrio BBegründung
Warum Dividende höchstens 60 % des Vorjahresgewinns? Das Handbuch erlaubt mehr.
Spielregel ist nur: höchstens der Gewinnvortrag; 60 % ist unsere strengere Grenze, weil Dividende Kasse und Eigenkapital kostet und aus Kredit das Rating schädigt.

Die Spielregel lautet nur: höchstens der kumulierte Gewinnvortrag der Vorperiode (HB 3.6.7); die 60 % des Vorjahresüberschusses sind unsere eigene, strengere Grenze. Mechanismus: Die Dividende wirkt positiv auf den Kurs, je höher desto besser, kostet aber Kasse und Eigenkapital, und Eigenkapital ist selbst Kurstreiber und stützt Z3; aus Kredit finanziert schadet sie dem Rating (HB 3.6.7). Plan: 1,0, 1,0, 1,2, 3,0, 10,5, 12,0, 12,0 und 12,0 Mio. € in P1 bis P8; in P5 sind 10,5 etwa 53 % des Vorjahresüberschusses von 19,77 (Grenze 11,9). Konsequenz: Die Dividende folgt dem Ergebnis und wird nie über Kredit finanziert; Einbehalt stärkt Eigenkapital und Fremdkapitalquote.

Quellen: HB 3.6.7, Faktenblatt 03.10. §5, §8, Plan V70b
Selbsteinschätzung:
q062Folie 4Frage 3VertriebPrio ABegründung
Warum Aufpreis höchstens +5 % (M2), und was heißt „Marktpreis“ in P1 und P2 (I2)?
+5 % ist die Kante des reaktionsarmen Bereichs; I2 ist die Eingabe (P1 3.050 €), M2 der Rahmen ab P3 bei Indizes über Ø.

Plus 5 % ist die Obergrenze des reaktionsarmen Bereichs: Er liegt bei etwa plus/minus 5 % um den Branchendurchschnittspreis (HB 3.1.3); darüber reagiert die Nachfrage stark, die Zufriedenheit leidet (HB 3.1.8). I2 ist das Instrument: Marktpreis in P1 und P2, in P1 konkret 3.050 € gleich Branchenschnitt der Probe (3.041 €). Bei 3.050 € trifft die geschätzte Nachfrage 46.300 bis 47.300 die lieferbaren 47.100; bei 3.000 € blieben 1.400 bis 1.900 Geräte unbeliefert. M2 ist der Rahmen: ab P3 höchstens +5 % und nur bei beiden Indizes über dem Schnitt, nach unten nie, denn die Kapazität ist knapp. Die Probe: 3.150 € brachten 39.667 Nachfrage und Platz 7 im Marktanteil (12,9 %).

Quellen: HB 3.1.3, 3.1.8, Faktenblatt 03.10. §3, §4, Vorlage F4
Selbsteinschätzung:
q063Folie 4Frage 3Finanz- und RechnungswesenPrio BFehlerstelleStolperfrage
„Ausgewogenheit: 4/2/2/2 je Perspektive“: Welche Perspektiven? Eine Balanced Scorecard liegt Ihrer Vorlage nicht bei.
Finanzen Z1 bis Z4, Kunden M1 und M3, Prozesse M5 und M7, Potenziale M4 und M6; M2 und M8 sind Nebenbedingungen, daher zehn Ziele.

Richtig, die Fußzeile verweist auf Perspektiven, ohne sie zu nennen. 4/2/2/2 heißt: Finanzen vier Ziele (Z1 bis Z4), Kunden zwei (M1 Absatz, M3 Zufriedenheit), Prozesse zwei (M5 Kosten, M7 Kapazität), Potenziale zwei (M4 Qualität, M6 Motivation). M2 und M8 sind Nebenbedingungen und zählen nicht, deshalb zehn gesteuerte Ziele statt zwölf. Auswahlkriterium sind die Kurstreiber (HB 3.6.8) und die vier Perspektiven nach Kaplan und Norton (WB S. 70 bis 78). Die Scorecard selbst ist Frage 5, optional, und kommt zu Sitzung 2. Konsequenz: Ausgewogen heißt, dass kein Bereich ohne Ziel bleibt; die Finanzziele überwiegen bewusst, weil der Kurs sie misst.

Quellen: Vorlage F4, HB 3.6.8, WB S. 70 bis 78
Selbsteinschätzung:
q064Folie 4Frage 3Finanz- und RechnungswesenPrio ATheorieStolperfrage
Welche Zielbeziehungen kennen Sie, und welche zeigt Ihre Folie?
Komplementär, konkurrierend, indifferent; die Folie zeigt zwei Arten; indifferent (Z4 und M4) und der Konflikt M6 und M7 fehlen und werden mündlich ergänzt.

Es gibt drei: komplementär (Ziele fördern sich, Zweck-Mittel, untereinander angeordnet), konkurrierend (Konflikt, nebeneinander; lösbar über Priorität oder Nebenbedingung) und indifferent (keine Wirkung aufeinander). Die Folie zeigt zwei: konkurrierend (Z2 und Z3, M1 und M2, M2 und M3, M4 und M5, M7 und M8) und komplementär (Linien). Es fehlen die indifferente Beziehung, zum Beispiel Planungstreue Z4 und Qualität M4, und der Konflikt M6 und M7: Schnelles Wachstum senkt die Motivation (HB 3.5.6). Wir ergänzen beides mündlich. Konsequenz: Konflikte entscheiden wir nach dem Beitrag zum Aktienkurs innerhalb der Nebenbedingungen.

Quellen: E10 S. 38, WB S. 50 bis 57, Fragerunde 24.09., Vorlage F4
Selbsteinschätzung:
q065Folie 4Frage 3Finanz- und RechnungswesenPrio BFehlerstelleStolperfrage
Nach welcher Regel entscheiden Sie Zielkonflikte? Auf der Folie steht keine Regel.
Nach dem Beitrag zum Aktienkurs innerhalb der Nebenbedingungen; Beispiele: Ausbau vor Fremdkapitalquote, Qualität vor Kosten, kein Aufpreis ohne Vorsprung.

Nach dem Beitrag zum Aktienkurs, innerhalb der Nebenbedingungen für Preis, Kasse, Einstellungen und Dividende; die Regel fehlt auf der abgegebenen Folie, wir ergänzen sie mündlich. Beispiele: Z2 gegen Z3: Der Ausbau in P2 und P4 geht befristet vor der Fremdkapitalquote (49,5 % in P2, mindestens 40 % ab P5). M4 gegen M5: Qualität geht vor Kosten, deshalb gilt M5 erst ab P4 (Herstellkosten Plan 1.996 € in P1, 1.867 € in P4), wegen der Nacharbeit (HB 3.4.4). M1 gegen M2: kein Aufpreis ohne Qualitätsvorsprung. Priorisieren heißt: Wir benennen, was zuerst kommt, statt alles gleichzeitig zu wollen.

Quellen: Fragerunde 24.09., HB 3.4.4, Plan V70b, E10 S. 38
Selbsteinschätzung:
q066Folie 4Frage 3Finanz- und RechnungswesenPrio ATheorie
Wie operationalisieren Sie Ziele, und haben Sie auch relative Ziele?
Inhalt, Ausmaß, Zeitbezug; „maximal“ ist nicht messbar; relative Ziele: Rang 1 von 7, Indizes über Ø, Relationen wie Rendite und Quote.

Operationalisieren heißt: Inhalt (was), Ausmaß (wie viel), Zeitbezug (bis wann), zum Beispiel M5 Herstellkosten (Inhalt) höchstens 1.900 € (Ausmaß) ab P4 (Zeit). Wörter wie „maximal“ oder „erhöhen“ sind nicht messbar (Fragerunde 24.09.). Absolute Ziele sind ehrgeizig und werden nach einer Prämissenprüfung angepasst; relative Ziele bleiben ohne absolute Zahl messbar: Rang 1 von 7 beim Aktienkurs (mündlich ergänzt), Indizes über dem Branchenschnitt (M2, M3 ab P5), Eigenkapitalrendite und Fremdkapitalquote als Relationen. Lücken auf der Folie: Z1 ohne Periode, I5 ohne Menge, I1 mit „Min.“. Konsequenz: Jedes Ziel führt zu einer Kennzahl aus den TOPSIM-Berichten.

Quellen: WB S. 50 bis 57, E10 S. 38, Fragerunde 24.09.
Selbsteinschätzung:
q067Folie 4Frage 3Finanz- und RechnungswesenPrio CTheorie
Was unterscheidet Formal-, Sach- und Instrumentalziele, und wo stehen sie bei Ihnen?
Formalziele sind Erfolgsgrößen (Z1, Z2), Sachziele die Bereichsziele M1 bis M8, Instrumentalziele die Entscheidungsfelder I1 bis I8; jede Ebene ist Mittel für die darüber.

Formalziele sind Erfolgsgrößen wie Kurs und Rendite (Z1, Z2), Sachziele beschreiben Leistung und Struktur: Absatz, Qualität, Kapazität, Motivation (M1 bis M8; ökonomisch, ökologisch, sozial, technologisch). Instrumentalziele sind die Entscheidungsfelder: Werbung, Preis, F&E, Wertanalyse, Einkauf, Personal, Anlagen, Kredite (I1 bis I8). Jede Ebene ist Mittel für die darüberliegende (E18 S. 127, WB Abb. 6), deshalb Z, M und I. Bei uns: drei Ebenen aus Ihrem Canvas, 4 plus 8 plus 8 gleich 20 Ziele. Die I-Ziele sind die Felder der Eingabemaske, damit lässt sich jede Eingabe auf Z1 zurückführen; ein Ziel ohne Instrument wie M3 Kunden wirkt über M2, M4 und M7.

Quellen: E18 S. 127, WB Abb. 6, WB S. 50 bis 57, Vorlage F4
Selbsteinschätzung:
q068Folie 4Frage 3VertriebPrio CZahl
Warum Zufriedenheit mindestens 78 erst ab P5? Ihr Plan sinkt in P3 sogar auf 69,1.
Die Delle folgt der Lieferlücke in P2 (13.774 ungedeckte Geräte); ab P5 wirken Qualität, Kapazität und Umweltindex; Ist 73,19, Probe 71,32.

Die Zufriedenheit hängt an konstanten oder fallenden Preisen, an der Lieferfähigkeit der Vorperiode, an Altgeräten im Lager und am Umweltindex (HB 3.1.8). Plan: 76,5 in P1, 76,1 in P2, 69,1 in P3, 73,0 in P4, 79,7 in P5. Die Delle in P3 folgt der Lieferlücke in P2, wo im Plan 13.774 Geräte ungedeckt bleiben: Lieferunfähigkeit verärgert die Kunden. Ab P5 wirken Qualität, Kapazität und der Umweltindex über 100. Ausgangswerte: Ist 73,19, Probe 71,32 (Ø 77,72). Deshalb gilt das Ziel erst ab P5. Risiko: Fällt die Lücke größer aus, sinkt auch der Marktanteil, denn 80 % der ungedeckten Nachfrage gehen an den Wettbewerb (HB 3.1.7).

Quellen: HB 3.1.7, 3.1.8, Plan V70b, Faktenblatt 03.10. §3, §6
Selbsteinschätzung:
q069Folie 4Frage 3FertigungPrio CZahl
M5 verlangt Herstellkosten von höchstens 1.900 € erst ab P4. Warum erst dann, und wie sicher ist das?
Qualität erhöht zuerst die Nacharbeit; Staffel 400 €, Wertanalyse, Rationalisierung und Auslastung senken die Kosten: Plan 1.996 € (P1), 1.867 € (P4).

Qualität kostet zuerst Geld: Höhere Technologie- und Ökologieindizes und mehr Wertanalyse erhöhen die Nacharbeit (HB 3.4.4). Dagegen wirken die Staffel von 400 € je Einheit, die Wertanalyse (weniger Material), die Rationalisierung und die Auslastung der neuen Anlagen (Fixkostendegression). Zahlen: Ist P0 2.052,23 €, Probe 2.038 €, Plan 1.996 € in P1, 1.910 in P2, 1.869 in P3, 1.867 in P4, 1.799 in P5. Das Ziel wird im Modell schon in P3 unterschritten; ab P4 ist es die belastbare Marke. Der Konflikt M4 und M5 ist auf der Folie markiert: Qualität geht vor Kosten, und die Kostensenkung dient der Marge, nicht dem Preis.

Quellen: HB 3.4.4, Plan V70b, Faktenblatt 03.10. §2, §3, §6
Selbsteinschätzung:
q070Folie 4Frage 3PersonalPrio BZahl
M6 verlangt Motivation von mindestens 60. Ihr eigenes Modell fällt in P8 auf 59,3.
Im Modell wegen Training 1.000 € in P8; Regel Maßnahme vor Ziel: Training bleibt 2.500 €; Kosten rund 1,0 Mio. € Überschuss.

Stimmt, im Modell: zwischen 61,8 und 67,1 in P1 bis P7, in P8 59,3, weil das Modell dort das Training auf 1.000 € senkt. Nach unserer Regel Maßnahme vor Ziel bleibt das Training bei 2.500 €. Kosten: 1.500 € mehr je Kraft bei 1.182 Fertigungskräften im Plan P8 sind 1,77 Mio. € vor Steuern, rund 1,0 Mio. € nach 45 % Steuer. Training wirkt sofort: In der Probe stieg die Motivation mit 2.500 € von 56,47 auf 65,64, die Fehlzeiten sanken, die Produktivität stieg (HB 3.5.7.3). Auslastung um 98 % und ein überschaubares Wachstumstempo wirken mit (HB 3.5.6). Konsequenz: Das Ziel M6 halten wir, indem wir die Maßnahme ändern.

Quellen: Plan V70b, Probe (Bericht 02.10.), HB 3.5.6, 3.5.7.3, Faktenblatt 03.10. §5, §6
Selbsteinschätzung:
q071Folie 4Frage 3FertigungPrio AZahl
Wie sicher ist Ihr Umweltindex von mindestens 100 ab P2?
Knapp: 98,25 plus 1,8 gleich 100,05, mit Umwelttechnik 100,6 im Modell; Anlage 1 muss tatsächlich verschrottet werden.

Knapp. Der Umweltbelastungsindikator ist der Durchschnitt der Anlagenindizes plus Punkte aus Umwelttechnik (HB 3.4.3). P0: (83 + 90 + 95 + 98) ÷ 4 = 91,5 plus 1,8 gleich 93,3. P2 ohne Anlage 1, mit Typ C (Index 110): (90 + 95 + 98 + 110) ÷ 4 = 98,25 plus 1,8 gleich 100,05; mit Umwelttechnik 0,5 Mio. € zeigt das Modell 100,6. Die Abgabe sinkt von 1,35 Mio. € je Periode in P0 auf null ab 100. Risiken: Anlage 1 muss tatsächlich verschrottet werden, sonst fällt der Durchschnitt auf 95,2 plus 1,8 gleich 97,0; fehlt Typ C, bleibt die Abgabe. Rückfall: Umweltanlagen 1,0 Mio. € in P3. Konsequenz: M7 ist nur mit dem Typ-C-Angebot belastbar.

Quellen: HB 3.4.3, Faktenblatt 03.10. §2, §6, Plan V70b
Selbsteinschätzung:
q072Folie 4Frage 3VertriebPrio CZahl
I1 sagt „Min. 7 bzw. 3 Mio. €“. Was bringen Werbung und CI, und warum nicht mehr?
S-Kurve mit abnehmendem Grenznutzen; 7 statt 6 Mio. € etwa +2.000 Geräte; Probe: Bekanntheit nur Branchenschnitt; „Min.“ heißt Untergrenze, Plan 7,0 bis P6.

Werbung wirkt als S-Kurve mit abnehmendem Grenznutzen über mehrere Perioden; Richtwert: 7 statt 6 Mio. € bringen etwa 2.000 Kopierer mehr (HB 3.1.4.1). CI wirkt langfristig und marktübergreifend, rund 3 Mio. € sind angemessen (HB 3.1.4.2). Zusammen ergeben sie die Bekanntheit (P0 53,75). Probe: Werbung 7,0 und CI 3,0 brachten 58,72, praktisch den Branchenschnitt von 58,67; mehr Werbung in P1 (8 Mio. €) verpufft, weil die Nachfrage die Kapazität ohnehin trifft. „Min.“ heißt Untergrenze, auf der Folie missverständlich: Plan Werbung 7,0 bis P6, 7,5 in P7, 8,0 in P8, CI 3,0. Konsequenz: Der Hebel ist flach, wir setzen zusätzlich auf Vertrieb 120.

Quellen: HB 3.1.4.1, 3.1.4.2, Probe (Bericht 02.10.), Faktenblatt 03.10. §3, §5, §6
Selbsteinschätzung:
q073Folie 4Frage 3Finanz- und RechnungswesenPrio BVerständnis
Ist Ihr Zielsystem ausgewogen? Wo stehen ökologische und soziale Ziele?
Ökonomisch Z1 bis Z4, M1, M5, M8; ökologisch M4 Ökologie und M7 Umweltindex; sozial M6 Motivation; technologisch M4; nur Größen aus dem Modell.

Ausgewogen heißt: ökonomisch (Z1 bis Z4, M1 Absatz, M5 Kosten, M8 Kasse), ökologisch (M4 Ökologieindex mindestens 130, M7 Umweltindex mindestens 100), sozial (M6 Motivation mindestens 60), technologisch (M4 Technologieindex mindestens 115) und kundenbezogen (M3). Das entspricht der Struktur Ihres Beispiels: Formalziele, Sachziele (ökonomisch, ökologisch, sozial, technologisch), Bereichsziele. Jedes Ziel hat Inhalt, Ausmaß und Zeit und ist eine Größe aus den TOPSIM-Berichten; Ziele außerhalb des Modells wie Recycling oder Onlinemarkt gibt es nicht (Fragerunde 24.09.). Konsequenz: Die Auswahl folgt den Kurstreibern aus HB 3.6.8; was keinen Treiber bewegt, steht nicht im System.

Quellen: Fragerunde 24.09., WB S. 50 bis 57, HB 3.6.8
Selbsteinschätzung:
q074Folie 4Frage 3allePrio CTheorie
Was unterscheidet Vision und Leitlinien von Zielen, und wie steuern sie Ihr Handeln?
Vision ist das Zukunftsbild, Leitlinien sind Grundwerte, beide nicht messbar; Beispiele: Qualität vor Preis, Ökologie als Effizienztreiber, Training als Expertise.

Eine Vision beschreibt das angestrebte Zukunftsbild (bei uns: Technologische Exzellenz, die Ressourcen schont), Leitlinien legen Grundwerte fest (Qualität vor Preis, Ökologie als Effizienztreiber, Exzellenz durch Expertise). Sie sind nicht messbar, sondern der Rahmen für Ziele und Strategie (Collins und Lazier, WB S. 47 bis 49). Konkret: Qualität vor Preis heißt kein Aufpreis ohne Vorsprung und nie unter Marktpreis. Ökologie als Effizienztreiber heißt Typ C mit Umweltindex 110: Die Abgabe von 1,35 Mio. € entfällt, und der Umweltindex wirkt positiv auf die Kundenzufriedenheit (HB 3.1.8). Exzellenz durch Expertise heißt Training zu 2.500 € je Kraft. Nebenwirkung: Werte kosten, etwa Nacharbeit und Abschreibung.

Quellen: WB S. 47 bis 49, HB 3.1.8, 3.4.3, Vorlage F4
Selbsteinschätzung:
q075Folie 4Frage 3Finanz- und RechnungswesenPrio AZahl
Erreichen Sie laut Ihrem eigenen Plan alle Ziele?
Fast: verfehlt sind Ökologie in P5 (129,9) und Motivation in P8 (59,3); Umweltindex nur 100,05 bis 100,6; Maßnahme vor Ziel.

Fast alle. Nach Plan V70b erreichen wir Z1 (377 € in P4, 700 € in P8), Z2 (11,9 und 17,0 % in P1 und P2, ab P3 mindestens 20 %), Z3 (35,7 % in P5), M1 (59.920 in P4, 67.900 in P6), M4 Technologie 115,7 in P5 und M5 (1.867 € in P4). Nicht erreicht: Ökologie in P5 mit 129,9 statt 130, M6 in P8 mit 59,3 bei Training 1.000 €; unsicher sind Z4 (Modell 99,7 bis 99,9, Probe 86,2) und der Umweltindex mit nur 100,05 bis 100,6. M3 hat in P3 eine Delle (69,1). Konsequenz nach unserer Regel: erst die Maßnahme prüfen (Training 2.500 € halten, Ökologiebudget, Umweltanlagen), nicht das Ziel; ein Zehntel Abstand in P5 liegt im Modellfehler.

Quellen: Plan V70b, Faktenblatt 03.10. §6
Selbsteinschätzung:
q076Folie 4Frage 3Finanz- und RechnungswesenPrio BTheorie
Definieren Sie Eigenkapitalrendite, Gesamtkapitalrendite und Umsatzrendite und rechnen Sie die Werte für P0.
EKR = Überschuss ÷ EK der Vorperiode (15,27 %); GKR = (Überschuss + Zinsen) ÷ Gesamtkapital (rund 8,9 %); Umsatzrendite 3,31 %.

Eigenkapitalrendite: Überschuss geteilt durch das Eigenkapital der Vorperiode (TOPSIM-Bericht); P0: 4,27 ÷ 28,0 gleich rund 15,3 % (Bericht: 15,27 %, der Rest sind Rundungen); das Eigenkapital der Vorperiode ist 31,27 − 4,27 + 1,0 Dividende gleich 28,0. Gesamtkapitalrendite: (Überschuss plus Fremdkapitalzinsen) geteilt durch das Gesamtkapital; P0: (4,27 + 2,16) ÷ rund 72 gleich etwa 8,9 %; sie misst die Verzinsung des gesamten Kapitals unabhängig von der Finanzierung. Umsatzrendite: Überschuss geteilt durch Umsatz; P0: 4,27 ÷ 129,0 gleich 3,31 %. Zusammen ergeben sie die DuPont-Logik: Rendite gleich Umsatzrendite mal Kapitalumschlag (E10 Abb. 150). Konsequenz: Z2 misst die Rendite auf das eingesetzte Eigenkapital, Z3 die Struktur, in der sie entsteht.

Quellen: E10 S. 175 bis 180, Abb. 149, 150, Bericht P0, Faktenblatt 03.10. §2
Selbsteinschätzung:
q077Folie 4Frage 3VertriebPrio ABegründung
Warum geben Sie in P1 3.050 € ein und nicht den Marktpreis von 3.000 €, den U2 in der Probe gefahren hat?
Kapazität ist der Engpass: 3.050 € (Ø der Probe 3.041 €) trifft die 47.100 lieferbaren Geräte; bei 3.000 € blieben 1.400 bis 1.900 unbeliefert.

In P1 ist die Kapazität der Engpass, nicht die Nachfrage: Lieferbar sind 47.100 Geräte (42.100 Fertigung plus 5.000 Lager). Bei 3.050 € trifft unsere geschätzte Nachfrage von 46.300 bis 47.300 Geräten diese Menge, und 3.050 € liegen beim Branchenschnitt der Probe (3.041 €), also beim Marktpreis. Bei 3.000 € blieben 1.400 bis 1.900 Geräte unbeliefert, und 80 % der ungedeckten Nachfrage wandern zum Wettbewerb (HB 3.1.7). U2 verlangte in der Probe 3.000 € und konnte 2.015 Geräte nicht liefern. Dazu kosten 50 € weniger bei 47.100 Geräten rund 2,4 Mio. € Umsatz. Konsequenz: Ein niedrigerer Preis kauft uns keinen Absatz, nur Marge. Das ändert sich erst mit der Kapazität von Typ C in P2; den Aufschlag gibt es ab P3 und nur bei beiden Indizes über dem Schnitt (M2).

Quellen: Faktenblatt 03.10. §3, §4, HB 3.1.3, 3.1.7, Probe (Bericht 02.10.)
Selbsteinschätzung:
q078Folie 5Frage 4VertriebPrio ABegründung
Warum haben Sie Qualitätsführerschaft gewählt und nicht eine andere Wettbewerbsstrategie?
Nachfrage liegt über der Kapazität, ein niedrigerer Preis brächte nur weniger Marge; Qualität trägt später bis 5 % Aufpreis und hält aus Preiskämpfen heraus.

Die Strategie folgt aus Ziel und Lage (WB S. 61): Die Nachfrage liegt über der Kapazität (43.000 gegen 40.740 in P0), ein niedrigerer Preis brächte nur weniger Marge. Von 3.050 auf 3.000 € kostet bei 47.100 lieferbaren Geräten rund 2,4 Mio. € Umsatz ohne Mehrabsatz. Qualität über Technologie und Ökologie trägt später einen Aufpreis bis 5 % und hält uns aus ruinösen Preiskämpfen heraus: Die Branchenkapazität liegt in P2 bei rund 384.000 gegen eine Nachfrage von 341.000 bis 353.000 (Probe). Das passt zu Vision und Z1. Nebenwirkung: Qualität kostet zuerst Marge (Nacharbeit, F&E, Anlagen), deshalb gilt das Kostenziel M5 erst ab P4.

Quellen: WB S. 58 bis 63, Faktenblatt 03.10. §2, §3, §4, HB 3.4.4
Selbsteinschätzung:
q079Folie 5Frage 4VertriebPrio BTheorieStolperfrage
Erklären Sie Porters Grundstrategien und ordnen Sie Ihre Wahl in die Matrix (WB Abb. 7) ein.
Vorteil durch Kosten oder Leistung, Markt gesamt oder Teil: vier Felder; wir stehen bei Leistungsvorteil im Gesamtmarkt; die Grafik fehlt auf der Folie.

Nach Porter entsteht ein Wettbewerbsvorteil aus Kostenvorteil oder Leistungsvorteil, dazu kommt die Marktabdeckung Gesamtmarkt oder Teilmarkt. Abb. 7 (Porter 1999) hat vier Felder: Gesamtmarkt mit Leistungsvorteil ist Qualitätsführerschaft, Gesamtmarkt mit Kostenvorteil aggressive Kostenführerschaft, Teilmarkt mit Leistung selektive Qualitätsführerschaft, Teilmarkt mit Kosten selektive Kostenführerschaft; in der Mitte liegt „stuck in the middle“. Wir stehen im Feld Gesamtmarkt mit Leistungsvorteil (Technologie mindestens 115, Ökologie mindestens 130); die Folie nennt es Differenzierungsstrategie im Gesamtmarkt. Ehrlich: Eine Porter-Grafik zeigt die Vorlage nicht, nur den Canvas; wir zeigen die Matrix mündlich.

Quellen: WB S. 58 bis 63, Abb. 7, E10 Abb. 36 bis 38, Vorlage F5
Selbsteinschätzung:
q080Folie 5Frage 4FertigungPrio ATheorie
Ist das nicht „Stuck in the middle“? Erklären Sie die U-Kurve.
U-Kurve: Rentabilität über Marktanteil, im Tal liegt, wer weder Kosten noch Leistung konsequent verfolgt; alle fünf Maßnahmen zahlen auf Qualität ein, keine senkt den Preis.

Porters U-Kurve (E10 Abb. 38, S. 41) trägt die Rentabilität über dem Marktanteil auf: links der Differenzierer mit kleinem Anteil, rechts der Kostenführer mit großem, im Tal „stuck in the middle“, wer keine der beiden Logiken konsequent verfolgt. Wir stehen links: Alle fünf Maßnahmen zahlen auf Qualität ein, keine senkt den Preis; die Kostenhebel (Wertanalyse, Staffel 400 €, Rationalisierung 1,0 Mio. €) dienen der Marge, nicht dem Preis. Wettbewerbsfaktoren Qualität, Kosten, Zeit und Flexibilität setzen wir konsistent für die Qualitätsführerschaft ein (COPY-Company, E10 S. 270). Risiko wäre ein Aufpreis ohne Vorsprung oder ein Preiskampf ohne Menge; zwischen den Stühlen steigt das Insolvenzrisiko (Fragerunde 24.09.).

Quellen: E10 S. 39 bis 41, Abb. 38, S. 270, Fragerunde 24.09., Vorlage F5
Selbsteinschätzung:
q081Folie 5Frage 4FertigungPrio ABegründung
Warum nicht Kostenführer? U6 hat in der Probe 2.900 € verlangt.
Kostenführerschaft braucht Menge; wir sind bei jedem Preis kapazitätsbegrenzt, ein niedrigerer Preis brächte nur Marge-Verlust; alle starten mit gleichen Kosten.

Kostenführerschaft verlangt Menge und Skaleneffekte; uns fehlt die Menge zuerst: Anlagen 40.740 und Personal 40.266 (P0), und zum Marktpreis sind wir ausverkauft. Ein niedrigerer Preis bringt keinen Mehrabsatz, nur weniger Marge (Deckungsbeitrag I je Gerät in P0 1.502 €). U6 verlangte 2.900 €; bei 3.000 € blieben bei uns 1.400 bis 1.900 Geräte unbeliefert. Alle sieben starten mit identischen Kosten (Herstellkosten 2.052,23 €); einen Kostenvorsprung bekäme man nur über Menge. Konsequenz: erst Kapazität (Typ C in P2, Typ A in P4), dann Marktanteil; der Preis geht nie unter Markt. Wertanalyse und Staffel senken unsere Kosten für die Marge, nicht für den Preis.

Quellen: WB S. 58 bis 63, Faktenblatt 03.10. §2, §3, §4
Selbsteinschätzung:
q082Folie 5Frage 4VertriebPrio BBegründung
Warum Gesamtmarkt und keine Nische?
Ein Produkt und ein Inlandsmarkt, kein abgrenzbares Segment; Ausland erst später; der Großabnehmer ist ein Kanal; Marktführerschaft geht nur im Gesamtmarkt.

Porter fragt nach Gesamtmarkt oder abgegrenztem Teilmarkt (WB S. 61, Schritt 3). Wir haben ein Produkt (Copy Classic) und einen Inlandsmarkt; es gibt kein Segment, das wir allein bedienen könnten, alle Kunden fragen denselben Kopierer nach. Auslandsmärkte werden laut Handbuch erst in späteren Perioden attraktiv (HB 3.6.6), der Großabnehmer ist ein Kanal, kein Segment. Die Ziele verlangen Marktführerschaft: M1 mindestens 59.000 ab P4 und 67.000 ab P6, und das geht nur im Gesamtmarkt. Nebenwirkung: starke Abhängigkeit von Markt 1, das ist die Schwäche W2; deshalb baut Maßnahme 5 den Vertrieb aus und bereitet Markt 2 vor, sobald das Szenario ihn öffnet.

Quellen: WB S. 61, HB 3.6.6, Vorlage F5
Selbsteinschätzung:
q083Folie 5Frage 4VertriebPrio AFehlerstelleStolperfrage
Als Stärke nennen Sie den Bekanntheitsindex 58,7. Ist das eine Stärke?
Nein: 58,7 ist der Probewert und liegt genau auf dem Branchenschnitt (58,67); P0 war 53,75 bei allen sieben; keine Stärke.

Nein. Auf der Folie steht 58,7 als Stärke. Richtig ist: 58,7 ist der Wert der Probeperiode (58,72), und er liegt genau auf dem Branchenschnitt (58,67); in P0 betrug die Bekanntheit 53,75 bei allen sieben Unternehmen. Eine Stärke wäre sie nur über dem Schnitt. Mechanismus: Werbung und CI bilden die Bekanntheit (HB 3.1.4); mit Werbung 7,0 und CI 3,0 haben wir in der Probe Parität erreicht, keinen Vorsprung. Konsequenz: Die Stärke „Etablierte Marktposition“ fällt auf Folie 5 weg; in P1 erhöhen wir die Werbung nicht (die Nachfrage trifft ohnehin die Kapazität) und setzen auf Vertrieb 120. Eine echte Stärke ist die Nachfrage über Kapazität.

Quellen: Bericht P0, Probe (Bericht 02.10.), HB 3.1.4
Selbsteinschätzung:
q084Folie 5Frage 4VertriebPrio AFehlerstelleStolperfrage
Ziel 2: „Marktführerschaft, Marktanteil signifikant ausbauen“. Wie messen Sie das?
„Signifikant“ ist nicht operationalisiert und nicht im Zielsystem; messbar über Absatz M1 und Rang 1 beim Marktanteil, mündlich zu ergänzen.

Auf der Folie nicht ausreichend: „signifikant“ hat weder Ausmaß noch Zeit, und die Marktführerschaft steht nicht im Zielsystem, das nur den Absatz (M1) führt. Wir operationalisieren mündlich: Marktführer ist der höchste Marktanteil im Marktforschungsbericht; der Weg ist Absatz mindestens 59.000 in P4 und 67.000 ab P6 (M1). Ausgangslage: 14,29 % in P0 bei sieben gleichen Unternehmen, in der Probe 12,9 % (Platz 7). Mechanismus: Der Marktanteil folgt Bekanntheit, Qualität, Preis und Lieferfähigkeit; Lieferlücken geben 80 % der ungedeckten Nachfrage an Wettbewerber ab (HB 3.1.7). Konsequenz: Ziel 2 als relatives Ziel „Rang 1 beim Marktanteil, spätestens mit M1 ab P6“ ergänzen.

Quellen: Vorlage F4, F5, HB 3.1.4, 3.1.7, Faktenblatt 03.10. §2, §3
Selbsteinschätzung:
q085Folie 5Frage 4VertriebPrio ABegründung
Ihre Grundstrategie verspricht einen Preisaufschlag, in P1 und P2 verlangen Sie aber den Marktpreis. Wie passt das zusammen?
Aufschlag ist Bedingung, kein Termin: höchstens 5 %, nur bei beiden Indizes über dem Schnitt; Probe: 3.150 € ohne Vorsprung kostete Nachfrage.

Der Aufschlag ist eine Bedingung, kein Termin: höchstens 5 % und nur, wenn Technologie und Ökologie über dem Branchenschnitt liegen (M2). Probe: 3.150 € (3,6 % über Ø 3.041 €) bei Indizes auf Marktniveau brachten potenzielle Nachfrage 39.667, Zufriedenheit 71,32 (Ø 77,72), Marktanteil 12,9 % (Platz 7) und 4.840 Altgeräte im Lager. Der Überschuss von 4,13 Mio. € (Platz 2) sah harmlos aus, weil unverkaufte Geräte zu Herstellkosten ins Lager gebucht werden; die Rechnung kommt in der Folgeperiode. Plan: Aufpreis auf 3.150 € ab P3, Technologie 109,2 und Ökologie 117,9 in P3. Liegen die Indizes in P3 nicht über dem Schnitt, bleibt es beim Marktpreis, und das Ziel von 20 % Eigenkapitalrendite ist gefährdet.

Quellen: Probe (Bericht 02.10.), HB 3.1.3, 3.1.8, Plan V70b, Faktenblatt 03.10. §3, §5
Selbsteinschätzung:
q086Folie 5Frage 4VertriebPrio BZahl
Ihre Technologie lag in der Probe knapp unter dem Schnitt. Wo ist der Qualitätsvorsprung?
Noch nicht, das ist der Aufbau: Probe Technologie 102,80 (Ø 102,90), Ökologie 106,06 vorn; Aufpreis erst, wenn beide Indizes vorn liegen.

Noch nicht, das ist der Aufbau. Probe: Technologie 102,80 (Ø 102,90), Ökologie 106,06 (Platz 1). Mechanismus: Technologie hängt an den F&E-Kräften mit abnehmendem Grenznutzen, Ökologie am Beraterbudget (HB 3.2). Plan: Technologie-Personal 40 in P1 und 46 ab P2; Technologie 102,8, 106,0, 109,2, 112,5 und 115,7 in P1 bis P5; Ökologie 106,0, 111,9, 117,9, 123,9 und 129,9. Die Wettbewerber bewegen sich ebenfalls; den Vorsprung zeigt erst der Marktforschungsbericht (100.000 € je Periode). Konsequenz: Vorn sind wir erst, wenn der Bericht es zeigt; bis dahin kein Aufpreis, und das Ziel Ökologie 130 in P5 verfehlt der Plan um 0,1.

Quellen: Probe (Bericht 02.10.), HB 3.2, 3.1.9, Plan V70b
Selbsteinschätzung:
q087Folie 5Frage 4Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
Ihre Strategie verlangt Investitionen, aber ein Investitionsrahmen steht nirgends. Woher kommen die 43 Mio. €?
Der Rahmen fehlt in der Vorlage; mündlich: Typ C 22,5 plus Typ A 20,0 plus Umwelttechnik 0,5; ohne Sonderangebot 50,5 Mio. €.

Er fehlt in der Vorlage; mündlich ergänzen wir: 43 Mio. € gleich Typ C 22,5 (Sonderpreis in P2 statt 30) plus Typ A 20,0 (Listenpreis in P4, HB 3.4.2.1) plus Umwelttechnik 0,5 (P2). Finanzierung: Typ C mit 20 Mio. € langfristigem Kredit in P2, fristenkongruent; Typ A aus der Kasse. Ohne Sonderangebot sind es 30 plus 20 plus 0,5 gleich 50,5 Mio. €. Nebenwirkung: Der Ausbau bindet Liquidität (M7 gegen M8) und erhöht Abschreibung und Fixkosten (Typ C 2,5 Mio. € je Periode); die Fremdkapitalquote liegt in P2 bei 49,5 %. Das Sonderangebot ist eine Annahme aus den Wirtschaftsnachrichten der Probe; bestätigt wird es am 09.10.

Quellen: HB 3.4.2.1, Faktenblatt 03.10. §3, §5, Plan V70b
Selbsteinschätzung:
q088Folie 5Frage 4FertigungPrio AZahl
Warum kommt Typ C erst in P2, wenn fünf von sechs Wettbewerbern schon in P1 investieren?
P1 reicht die Kapazität (47.100 lieferbar), Engpass ist Personal (42.598), das Sonderangebot gilt nur in P2: 7,5 Mio. € billiger.

In P1 reicht die Kapazität: 42.100 Fertigung plus 5.000 Lager gleich 47.100 für eine geschätzte Nachfrage von 46.300 bis 47.300. Der Engpass ist das Personal (808 × 52,72 gleich 42.598); eine Anlage mit 22.000 Einheiten stünde fast still. Das Sonderangebot für Typ C gilt nur in P2: 22,5 statt 30 Mio. €, also 7,5 Mio. € billiger; es ist eine Annahme aus den Wirtschaftsnachrichten der Probe, bestätigt wird es am 09.10. U2 investierte in der Probe sofort, nahm einen Großabnehmer mit 5.000 Stück und erreichte 15,9 % Eigenkapitalrendite. Wir erreichen die Kapazität eine Periode später für 7,5 Mio. € weniger. Fehlt das Angebot: Typ C in P3 mit Überstundenbrücke, Kurs P8 691 statt 700 €.

Quellen: Faktenblatt 03.10. §3, §4, §6, HB 3.4.2.1, Probe (Bericht 02.10.)
Selbsteinschätzung:
q089Folie 5Frage 4FertigungPrio CZahl
Warum Typ C und nicht Typ A oder B, und warum später Typ A?
Typ C: größte Kapazität, Umweltindex 110, im Sonderangebot rund 1.020 € je Einheit; Typ A in P4 nur für Menge, aus der Kasse.

Typ A, B und C kosten 20, 25 und 30 Mio. €, bieten 14.000, 18.000 und 22.000 Einheiten, Umweltindex 100, 105 und 110, Fixkosten 0,3, 2,0 und 2,5 Mio. € je Periode (HB 3.4.2.1). Typ C ersetzt Anlage 1 (Index 83): Der Indikator steigt über 100, die Abgabe von 1,35 Mio. € je Periode entfällt, und im Sonderangebot kostet eine Einheit Kapazität rund 1.020 € (22,5 Mio. ÷ 22.000) gegen 1.430 € bei Typ A. Typ A in P4 dient nur der Menge (14.000), wird aus der Kasse bezahlt und hat kein Sonderangebot. Nebenwirkung: Fixkosten und Abschreibung von Typ C belasten die Herstellkosten, bis die Anlage ausgelastet ist; deshalb gilt M5 erst ab P4.

Quellen: HB 3.4.2.1, 3.4.3, Faktenblatt 03.10. §5, §8
Selbsteinschätzung:
q090Folie 5Frage 4allePrio BFehlerstelleStolperfrage
Welche Nebenwirkungen haben Ihre Maßnahmen? Auf der Folie steht keine.
F&E erhöht Nacharbeit, Anlagen binden Kasse und Fixkosten, Werbung hat flachen Hebel, Wertanalyse erhöht Nacharbeit, Vertrieb kostet 1,1 Mio. € je Periode.

Die Folie nennt keine Nebenwirkung; mündlich: 1 F&E erhöht die Nacharbeit (HB 3.4.4) und hat abnehmenden Grenznutzen, daher der Konflikt M4 und M5. 2 Anlagen: Abschreibung und Fixkosten (Typ C 2,5 Mio. € je Periode), Kasse und Fremdkapital (20 Mio. € nicht tilgbar). 3 CI und Werbung: Kosten bei flachem Hebel (Probe: Bekanntheit nur auf dem Schnitt). 4 Wertanalyse: weniger Material, aber mehr Nacharbeit. 5 Vertrieb: 20 Kräfte kosten rund 1,1 Mio. € je Periode und erzeugen ohne Kapazität nur ungedeckte Nachfrage. Dazu der Personalaufbau: Einarbeitung senkt die Produktivität. Wir haben die Nebenwirkungen bewertet, nicht vermieden; so erwarten Sie es von einer guten Antwort.

Quellen: HB 3.2, 3.4.4, 3.5.7.4, Faktenblatt 03.10. §3, §5, Vorlage F5
Selbsteinschätzung:
q091Folie 5Frage 4VertriebPrio AFangfrageStolperfrage
Maßnahme 5 bereitet Markt 2 und Großabnehmer vor. Frage 6 zeigt, dass der Großabnehmer Ertrag kostet. Ein Widerspruch?
Nein: Vertriebsausbau bedient das Inland; Großabnehmer nur bei freier Kapazität, in P1 gleich 0; im Plan ist die Kapazität bis P4 knapp.

Nein, wenn man die Bedingung sieht. Der Vertriebsausbau (100 → 120 Kräfte, etwa +4.000 Geräte Nachfrage, HB 3.1.5) bedient den Inlandsmarkt und bereitet Markt 2 vor; der Großabnehmer ist nur ein Kanal für freie Kapazität. Er hat Vorrang (HB 3.1.7) und verdrängt bei voller Kapazität Inlandsgeräte: in der Beispielsimulation 1.005 € statt 1.480 € Deckungsbeitrag je Gerät, Preisuntergrenze 2.975 € gegen ein Angebot von 2.500 €. In P1 geben wir 0 ein; frühestens mit Typ C in P2. Da der Plan in P2 bis P4 ungedeckte Nachfrage zeigt (13.774, 7.968, 1.577), nehmen wir ihn nur, wenn der Bericht freie Kapazität zeigt.

Quellen: HB 3.1.5, 3.1.6.1, 3.1.7, Faktenblatt 03.10. §6, §7, Vorlage F5, F8
Selbsteinschätzung:
q092Folie 5Frage 4FertigungPrio AFangfrageStolperfrage
Maßnahme 2 verspricht, Lieferunfähigkeit zu vermeiden. Ihr Plan hat in P2 aber 13.774 Geräte ungedeckte Nachfrage.
Stimmt: P2 bis P4 bleiben ungedeckt (13.774, 7.968, 1.577), weil Personal der Engpass ist; „vermeiden“ ist zu stark; ab P5 null.

Stimmt, im Plan V70b (Modellwerte): P2 Absatz 45.128 bei ungedeckter Nachfrage 13.774, P3 7.968, P4 1.577, ab P5 null. Mechanismus: In P2 ist das Personal der Engpass (45.128 gegen Anlagen 54.320), denn Einstellungen brauchen Einarbeitung (HB 3.5.7.4), und der Markt wächst um 6 bis 10 % (Annahme). Folgen: 80 % der ungedeckten Nachfrage wandern zum Wettbewerb (HB 3.1.7), die Zufriedenheit fällt von 76,1 in P2 auf 69,1 in P3. Schneller einstellen haben wir gerechnet und verworfen (Kurs P8 654 bis 681 € statt 700 €). Ehrlich: „vermeiden“ ist auf Folie 5 zu stark; wir vermeiden die Lieferunfähigkeit mittelfristig, nicht in P2 bis P4. Überstunden bis plus 10 % sind die Reserve.

Quellen: Plan V70b, Faktenblatt 03.10. §6, HB 3.1.7, 3.5.7.4
Selbsteinschätzung:
q093Folie 5Frage 4Einkauf und LagerPrio CZahl
Die Wertanalyse soll die Marge schützen. Welche Nebenwirkung hat sie?
Sie senkt den Materialbedarf, erhöht aber die Nacharbeit; bei 70.000 Einheiten spart ein Prozent weniger Bedarf rund 0,28 Mio. €.

Die Wertanalyse hebt den Wertanalyseindex und senkt den Materialbedarf: Bedarf gleich Fertigung mal 100 geteilt durch Index (HB 3.3.1). Sie erhöht aber die Nacharbeit (HB 3.4.4). Der Nettoeffekt ist positiv, weil Material mit 400 € je Einheit der große Posten ist: 70.000 Einheiten sind 28,0 Mio. €, und ein Prozent weniger Bedarf spart rund 0,28 Mio. €. P1: Wertanalyse 2,0 Mio. € (Ausgangslage 1,0); Plan 2,0 in P1 bis P3, 1,0 in P4 bis P6, 0,5 in P7 und P8. Gegenmittel gegen die Nacharbeit: Motivation und Personalnebenkosten senken sie (HB 3.4.4). Konsequenz: Das Herstellkostenziel gilt deshalb erst ab P4.

Quellen: HB 3.3.1, 3.4.4, Faktenblatt 03.10. §4, §5, §8
Selbsteinschätzung:
q094Folie 5Frage 4FertigungPrio CZahl
Was ist an Ihren F&E-Investitionen „massiv“?
Gegenüber P0: Technologie 35 → 46 Kräfte, Ökologie 2,5 → 3,5 Mio. €, Wertanalyse 1,0 → 2,0 Mio. €; „massiv“ ist eine Wertung.

Gegenüber P0 steigen das Technologie-Personal von 35 auf 40 (P1) und 46 (ab P2), die Ökologie von 2,5 auf 3,5 Mio. € (plus 40 %) und die Wertanalyse von 1,0 auf 2,0 Mio. € (plus 100 %). Ergebnis in der Probe: Technologie 102,80, Ökologie 106,06. „Massiv“ ist eine Wertung, belegen können wir sie nur über die Zielwerte Technologie mindestens 115 und Ökologie mindestens 130 in P5. Mehr ist nicht besser: Der Grenznutzen nimmt ab (HB 3.2: 200 Mitarbeiter erreichen nicht die doppelte Leistung wie 100); F&E von 46 oder 50 Kräften schon in P1 haben wir gerechnet: Technologie plus 0,4, Überschuss minus 0,3 bis 0,5, deshalb verworfen. Das Wort „massiv“ ersetzen wir künftig durch die Zahl.

Quellen: HB 3.2, Faktenblatt 03.10. §2, §3, §6, Plan V70b
Selbsteinschätzung:
q095Folie 5Frage 4VertriebPrio CVerständnis
Wie sind Sie zu Ihrer Wettbewerbsstrategie gekommen?
Fünf Schritte nach WB S. 61: Ausrichtung, Wettbewerbsvorteil, Marktabdeckung, Konkretisierung, Konsistenz; Canvas ohne Begründungsfeld, Begründung mündlich.

Nach den fünf Schritten Ihres Auftrags (WB S. 61): 1 Ausrichtung unter den gegebenen Bedingungen (Nachfrage 43.000 über Kapazität 40.740); 2 Art des Wettbewerbsvorteils: Leistung über Technologie und Ökologie, nicht Kosten; 3 Marktabdeckung: Gesamtmarkt; 4 Konkretisierung: die fünf Maßnahmen; 5 Konsistenz: keine Maßnahme senkt den Preis. Davor liegen die SWOT (Folie 3) und das Zielsystem (Folie 4); die Strategie folgt aus den Zielen. Auf Folie 5 stehen Ziele, Stärken, Schwächen, Chancen, Risiken, Grundstrategie und Maßnahmen im Canvas (WB S. 62); Begründung und Konsistenz tragen wir mündlich vor, denn der Canvas hat dafür kein Feld.

Quellen: WB S. 61, 62, Vorlage F5
Selbsteinschätzung:
q096Folie 5Frage 4VertriebPrio BBegründung
Was tun Sie, wenn Wettbewerber den Preis senken?
Wir folgen nicht: Preissenkung bringt ohne Kapazität nur Margenverlust; reaktionsarmer Bereich ±5 %; Preisuntergrenze bleibt Deckungsbeitrag und Kapazität.

Wir folgen nicht. Eine Preissenkung bringt ohne Kapazität keinen Mehrabsatz, nur Marge: Von 3.050 auf 3.000 € sind bei 47.100 Geräten rund 2,4 Mio. € Umsatz weg. Der reaktionsarme Bereich liegt bei etwa plus/minus 5 % um den Branchenschnitt (HB 3.1.3). Wer zu billig ist, wird lieferunfähig: U2 konnte in der Probe zu 3.000 € 2.015 Geräte nicht liefern, und 80 % davon verteilen sich auf die übrigen (HB 3.1.7). Preisdruck ist real: Die Branchenkapazität in P2 liegt bei rund 384.000 gegen eine Nachfrage von 341.000 bis 353.000. Die Szenarien Preiskampf (Kurs P8 704 €), aggressiv (703 €) und preissensitiv (611 €) tragen den Plan. Nebenwirkung: Der Marktanteil kann kurzfristig sinken; die Untergrenze ist der Deckungsbeitrag.

Quellen: HB 3.1.3, 3.1.7, Faktenblatt 03.10. §3, §6
Selbsteinschätzung:
q097Folie 5Frage 4VertriebPrio BTheorie
Erklären Sie die Preis-Absatz-Funktion Ihres Marktes und die Preiselastizität.
Doppelt geknickte Funktion nach Gutenberg mit reaktionsarmem Bereich ±5 % um den Branchenschnitt; Elastizität = %-Mengenänderung ÷ %-Preisänderung; Probe 3.150 €: 39.667.

Die doppelt geknickte Preis-Absatz-Funktion (Gutenberg, E10 Abb. 78): Zwischen oberer und unterer Preisschwelle liegt ein reaktionsarmer, unelastischer Bereich; im Spiel etwa plus/minus 5 % um den Branchendurchschnittspreis (HB 3.1.3). Die Preiselastizität ist die prozentuale Mengenänderung geteilt durch die prozentuale Preisänderung; im reaktionsarmen Bereich ist sie gering, außerhalb hoch. Beleg aus der Probe: 3.150 € (3,6 % über dem Schnitt) bei Indizes auf Marktniveau ergaben nur 39.667 Geräte Nachfrage gegen geschätzte 46.300 bis 47.300 bei 3.050 €; die Reaktion hängt auch am Preis-Leistungs-Verhältnis (HB 3.1.4.1). Konsequenz: Die Kante wandert mit dem Branchenschnitt; wir bleiben im Bereich und gehen nur mit Qualitätsvorsprung nach oben.

Quellen: E10 S. 93, 94, Abb. 78 und 79, HB 3.1.3, 3.1.4.1, 3.1.8, Faktenblatt 03.10. §3, §4
Selbsteinschätzung:
q098Folie 5Frage 4VertriebPrio BTheorie
Was ist der Marketing-Mix, und wie setzen Sie ihn ein?
Produkt, Preis, Distribution, Kommunikation (4 P): F&E, Marktpreis, Vertrieb 120, Werbung 7 und CI 3; die vier müssen zusammenwirken.

Der Marketing-Mix ist das Bündel aus Produkt-, Preis-, Distributions- und Kommunikationspolitik, die vier P (HB 3.1.1, E10 S. 87). Bei uns: Product ist Technologie (40 → 46 Kräfte), Ökologie (3,5 Mio. €) und Wertanalyse; Price ist der Marktpreis in P1 und P2, danach höchstens plus 5 % mit Bedingung; Place ist der Vertrieb von 100 auf 120 Kräfte (zehn Kräfte etwa 2.000 Geräte); Promotion ist Werbung 7 und CI 3 Mio. €. Die vier müssen zusammenwirken: Qualität ohne Bekanntheit trägt keinen Aufpreis. Nebenwirkung: Alle vier laufen in dieselbe Kapazität; Nachfrage ist nur sinnvoll, wenn lieferbar. Die Marktforschung (100.000 € je Periode) zeigt die Mixe der Konkurrenz.

Quellen: HB 3.1.1, 3.1.9, E10 S. 87, Faktenblatt 03.10. §4, §5
Selbsteinschätzung:
q099Folie 5Frage 4VertriebPrio CTheorie
Hätten Ansoff oder Blue Ocean geholfen?
Nach Ansoff Marktdurchdringung (ein Produkt, ein Markt); Produkt- und Marktentwicklung erst, wenn das Szenario sie öffnet; Blue Ocean passt nicht, Markt ist festgelegt.

Nach Ansoff betreiben wir Marktdurchdringung: bestehendes Produkt, bestehender Markt, also ein Produkt und ein Inlandsmarkt. Produkt- oder Marktentwicklung kommen erst, wenn das Szenario sie öffnet; Auslandsmärkte werden laut Handbuch in späteren Perioden attraktiv (HB 3.6.6). Blue Ocean passt nicht, weil Markt und Kundennutzen im Modell festgelegt sind; es gibt keinen neuen Markt zu schaffen. Zahlen: Marktanteil 14,29 % in P0, in der Probe 12,9 %. Konsequenz: Wachstum über Kapazität und Qualität, nicht über neue Märkte; Risiko bleibt die Abhängigkeit von Markt 1 (W2). Das ist die Reflexionsfrage Ihres Workbooks auf S. 63.

Quellen: WB S. 63, E10 Abb. 74, HB 3.6.6
Selbsteinschätzung:
q100Folie 5Frage 4FertigungPrio BBegründung
Was tun Sie, wenn das Sonderangebot für Typ C am 09.10. nicht in den Wirtschaftsnachrichten steht?
Wir rechnen P2 neu: Rückfall Typ C in P3 mit Überstunden als Brücke; Strategie und Ziele bleiben, nur der Investitionszeitpunkt ändert sich.

Dann rechnen wir P2 neu, bevor wir eingeben; Strategie und Ziele bleiben, nur der Investitionszeitpunkt ändert sich. Das Sonderangebot (22,5 statt 30 Mio. € für Typ C, nur in P2) kennen wir aus den Wirtschaftsnachrichten der Probe; ob es im echten Spiel kommt, sehen wir erst am 09.10. Ohne Angebot steigt der Investitionsrahmen von 43 auf 50,5 Mio. €. Unser Rückfall: Typ C erst in P3, dann zum Listenpreis von 30 Mio. €, und in P2 Überstunden bis plus 10 % als Brücke (2,5 Mio. € sprungfix plus 25 % Zuschlag, HB 3.4.2.5). Im Modell sinkt der Kurs dadurch in P4 von 377 auf 361 € und in P8 von 700 auf 691 €; das Ziel von 400 € bleibt erreichbar. Konsequenz: Wir beschließen die Eingabe mit dem echten Bericht, nicht vorher.

Quellen: Faktenblatt 03.10. §3, §5, §6, HB 3.4.2.5, Plan V70b
Selbsteinschätzung:
q101Folie 6Frage 6Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
Ihre Spalte „Veränderungen“ rechnet nicht auf: +0,50 − 27,00 − 1,89 − 0,34 ergibt −28,73, nicht −24,27.
Auf der Folie stehen die Veränderungen der Positionen; sinkende Auszahlungen erhöhen die Kasse: +0,50 − 27,00 + 1,89 + 0,34 = −24,27.

Auf der Folie stehen die Veränderungen der Positionen mit ihrem eigenen Vorzeichen: Zinsen −1,89 und operative Auszahlungen −0,34 sind sinkende Auszahlungen. Für die Kasse wirken sie positiv, denn wer weniger auszahlt, behält mehr. Richtig ist: +0,50 − 27,00 + 1,89 + 0,34 = −24,27, also Kasse 26,12 − 24,27 = 1,85. Die Folie vermischt zwei Vorzeichenlogiken; summiert man die Spalte wörtlich, ergibt sich −28,73 und eine negative Kasse von −2,61, die es nicht gibt. Wir erklären das mündlich und beschriften die Spalte künftig getrennt als Veränderung der Position und Wirkung auf die Kasse.

Quellen: Vorlage F6, Sammelbericht U1 P1 (TNB12), HB 3.6.2.1
Selbsteinschätzung:
q102Folie 6Frage 6Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
Was steckt in „Operative Auszahlungen 29,53“, und warum lässt sich die Kasse aus Ihrer Tabelle nicht nachrechnen?
Nur sonstige Aufwendungen (25,68) plus Steuern (3,85); Material und Personal stehen in eigenen Zeilen und fehlen; die Tabelle zeigt nur sich ändernde Zeilen.

In TNB12 sind das nur die sonstigen Aufwendungen plus die Steuern: 29,53 minus Steuern 3,85 (Folie 8) gleich 25,68. Die Bezeichnung „operative“ ist zu weit: Einkauf und Personal stehen im Bericht in eigenen Zeilen und fehlen auf der Folie, ebenso die Rückzahlung des Altkredits von 27,00, Umweltanlagen, Dividende und die Einzahlungen der Vorperiode. Die Tabelle zeigt nur Positionen, die sich ändern, deshalb lässt sich die Kasse daraus nicht nachrechnen. Mit G und K: sonstige Aufwendungen 25,55 (Transport 0,125 entfällt) plus Steuern 3,64 gleich 29,19, Veränderung −0,34 (Transport −0,125 und Steuern −0,215). Die Kasse folgt aus dem vollständigen Bericht, nicht aus fünf Zeilen.

Quellen: Vorlage F6, F8, Sammelbericht U1 P1 (TNB12), HB 3.1.5
Selbsteinschätzung:
q103Folie 6Frage 6Finanz- und RechnungswesenPrio AZahl
Zerlegen Sie die Kassenveränderung in Großabnehmer (G) und Kreditverzicht (K).
Kasse 26,12 + 1,69 (G) − 25,96 (K) = 1,85; G: +0,50, +0,125, +1,07 Steuer; K: −27,00, +1,89, −0,85 Steuer.

Kasse 26,12 plus 1,69 (G) minus 25,96 (K) gleich 1,85. G: +0,50 höhere Einzahlung, weil der Großabnehmer sofort zahlt (HB 3.6.1), +0,125 weniger Transport (5.000 × 25 €) und +1,07 gesparte Steuer (2,375 × 45 %): zusammen 1,69. K: −27,00 fehlende Krediteinzahlung, +1,89 gesparte Zinsen, −0,85 Mehrsteuer auf den höheren Gewinn (1,89 × 45 %): zusammen −25,96. Die Rückzahlung des Altkredits bleibt (HB 3.6.2.1). Einzeln: nur G 27,81, nur K 0,16. Nebenwirkung: G hilft der Kasse nur scheinbar, denn 1,07 sind Steuerersparnis aus weniger Gewinn; K hilft der Verschuldung, kostet aber den Puffer.

Quellen: Faktenblatt 03.10. §7, HB 3.6.1, 3.6.2.1, 3.6.5, Sammelbericht U1 P1 (TNB12)
Selbsteinschätzung:
q104Folie 6Frage 6Finanz- und RechnungswesenPrio AZahl
Warum sinkt die Kasse um 24,27 Mio. € und nicht um die 27 Mio. € Kredit?
Gegenposten 2,73: +0,50 Einzahlung, +1,89 Zinsen, +0,34 Transport und Steuern; 27,00 − 2,73 = 24,27.

Weil Gegenposten von 2,73 Mio. € wirken: +0,50 höhere Einzahlung (Großabnehmer zahlt sofort), +1,89 gesparte Zinsen und +0,34 weniger Auszahlungen für Transport (0,125) und Steuern (netto 0,215). 27,00 minus 2,73 gleich 24,27; Kasse also 26,12 − 24,27 = 1,85. Der Kreditverzicht streicht nur die Neuaufnahme von 27,00; die fällige Rückzahlung des Altkredits ändert sich nicht. Die Gegenposten mischen echte Ersparnis (Zinsen 1,89, Transport 0,125), Steuereffekte (K erhöht die Steuer um 1,89 × 45 %, G senkt sie) und einen Zeiteffekt: Der Großabnehmer zahlt sofort. Konsequenz: Die Kasse bricht fast um den vollen Kredit ein.

Quellen: Faktenblatt 03.10. §7, HB 3.6.1, 3.6.2.1, Vorlage F6
Selbsteinschätzung:
q105Folie 6Frage 6Finanz- und RechnungswesenPrio BVerständnis
Der Kredit entfällt, aber die Rückzahlung von 27 Mio. € bleibt?
Ja: Der Altkredit wird in der Folgeperiode automatisch getilgt; K betrifft nur die Neuaufnahme; es sind keine 54 Mio. € Schulden, sondern eine Verlängerung.

Ja. Der kurzfristige Kredit hat eine Periode Laufzeit und wird in der Folgeperiode automatisch zurückgezahlt (HB 3.6.2.1). Der Kredit aus P0 über 27 Mio. € ist in P1 fällig, ob wir neu aufnehmen oder nicht; K betrifft nur die Neuaufnahme. Deshalb stehen in der Liquiditätsrechnung Tilgung und Aufnahme gleichzeitig: keine 54 Mio. € Schulden, sondern eine Verlängerung. Ohne neue Aufnahme muss die Tilgung aus Einzahlungen und Kassenbestand bezahlt werden; das erklärt den Absturz der Kasse auf 1,85 Mio. €. Der häufigste Fehler bei dieser Aufgabe ist, die Tilgung mit zu streichen.

Quellen: HB 3.6.2.1, Sammelbericht U1 P1 (TNB12)
Selbsteinschätzung:
q106Folie 6Frage 6Finanz- und RechnungswesenPrio BZahl
Warum steigen die Einzahlungen um 0,50 Mio. €, obwohl der Umsatz um 2,5 Mio. € sinkt?
Zahlungsziele: Inland 80 % sofort, Großabnehmer 100 %: 0,8 × 120 + 12,5 = 108,50 statt 108,00.

Wegen der Zahlungsziele: Kunden zahlen 80 % in der Periode und 20 % in der Folgeperiode, Großabnehmer zahlen 100 % sofort (HB 3.6.1). Ist: 135,0 × 80 % = 108,00. Mit G: Inland 40.000 × 3.000 € = 120,0, davon 80 % = 96,0, plus Großabnehmer 12,5 sofort = 108,50, also +0,50. Anders gelesen: 15 Mio. € Inlandsumsatz entfallen (12,0 Einzahlung), dafür kommen 12,5 Mio. € sofort. Der Umsatz sinkt um 2,5, die Einzahlung steigt um 0,5. Der Rest des Inlandsumsatzes wird als Forderung später bezahlt: Forderungen 27 → 24. Konsequenz: Ein Zeiteffekt, keine zusätzliche Liquidität.

Quellen: HB 3.6.1, Sammelbericht U1 P1 (TNB12)
Selbsteinschätzung:
q107Folie 6Frage 6Finanz- und RechnungswesenPrio CZahl
Was passiert mit den Forderungen von 27 auf 24 Mio. €, und was folgt daraus in P2?
Forderungen sind 20 % des Inlandsumsatzes: 27,0 → 24,0; in P2 fehlen 3,0 Mio. € Einzahlung, die in P1 vorgezogen wurden; Zeiteffekt.

Forderungen sind 20 % des Inlandsumsatzes, den die Kunden erst in der Folgeperiode bezahlen (HB 3.6.1): Ist 20 % × 135 = 27,0, mit G 20 % × 120 = 24,0; der Großabnehmer zahlt sofort und erzeugt keine Forderung. In der Bilanz sinken die Forderungen um 3,00. In P2 fehlen daher 3,0 Mio. € Einzahlung aus der Vorperiode, die der Großabnehmer in P1 vorgezogen hat (netto +0,5 in P1, weil 12,5 statt 12,0 sofort kommen). Wirtschaftlich ist das eine Vorverlagerung von Zahlungen, kein Gewinn. Konsequenz: Der Kassenvorteil von G ist in P1 sichtbar und kehrt sich in P2 um.

Quellen: HB 3.6.1, Faktenblatt 03.10. §7
Selbsteinschätzung:
q108Folie 6Frage 6Finanz- und RechnungswesenPrio BBegründung
Warum diese vier Berichte, und warum Marktforschung statt Bilanz?
TNB12 Kredit und Kasse, TNB11 Erfolg, TNB10 Marge, TNB2 Verdrängung; die Bilanz (Zustand am Periodenende) ergänzen wir mündlich.

TNB12 zeigt die Kredite und den Kassenbestand, TNB11 die Betriebsveränderungen (Steuern, Gewinne und Verluste), TNB10 die Margenvernichtung, TNB2 den Verdrängungseffekt. Die Kostenarten-, Kostenstellen- und Kostenträgerrechnung ändern sich bei gleicher Fertigungsmenge kaum. TNB2 zeigt die Verdrängung als Menge (Inland 45.000 → 40.000, Marktanteil von 10 auf rund 9 %), die DB-Rechnung zeigt sie mit ihrem Wert. Die Bilanz haben wir nicht gewählt; sie zeigt den Zustand am Periodenende: Forderungen 27 → 24, Kredit 27 → 0, Kasse 26,12 → 1,85, Eigenkapital 34,98 → 34,71, Bilanzsumme 77,80 → 50,53, Fremdkapitalquote 55,0 → 31,3 %. Das ergänzen wir mündlich.

Quellen: Moodle Aufgabenstellung (Frage 6), Vorlage F6, Faktenblatt 03.10. §7
Selbsteinschätzung:
q109Folie 6Frage 6VertriebPrio AVerständnis
Warum bekommt das Inland nur 40.000 Stück, und woher wissen Sie, dass U1 ausverkauft war?
Lieferpriorität: Großabnehmer vor Inland; U1 hatte 40.000 Fertigung plus 5.000 Lager gleich 45.000 und verkaufte alle, Lager 0.

Die Lieferung folgt Prioritäten: erstens Ausschreibung aus der Vorperiode, zweitens Großabnehmer, drittens Facheinzelhandel Inland (HB 3.1.7). U1 hatte 45.000 Geräte (Fertigung 40.000 plus Lager 5.000) und verkaufte alle: Lagerendbestand 0 (TNB5). Der Großabnehmer wirkt nicht auf die Nachfrage des Facheinzelhandels (HB 3.1.6.1), nimmt aber 5.000 vorab; das Inland bekommt den Rest, 40.000. Die Nachfrage von 45.000 bleibt, 5.000 sind unbefriedigt. Konsequenz: Jedes Großabnehmer-Gerät ersetzt ein Inlandsgerät. Wäre Lager übrig geblieben, hätte der Großabnehmer daraus zusätzlich beliefert werden können, und die Rechnung sähe anders aus.

Quellen: HB 3.1.6.1, 3.1.7, Sammelbericht U1 P1 (TNB5)
Selbsteinschätzung:
q110Folie 6Frage 6allePrio CVerständnisStolperfrage
Welches U1 meinen Sie: das aus Ihrer Branche oder das der Beispielsimulation?
Das U1 der Beispielsimulation aus dem Moodle-Anhang (zehn Unternehmen), nicht unser U1 der Branche; die Lehren übertragen wir, die Zahlen nicht.

Das U1 der Beispielsimulation aus dem Moodle-Anhang (zehn Unternehmen), nicht das U1 unserer Branche mit sieben Unternehmen. Seine Werte: Umsatz 135,00, Überschuss 4,71, Kasse 26,12, Eigenkapital 34,98, Kurs 210 € in P1. Unser eigenes Unternehmen unterscheidet sich: Marktanteil 14,29 % statt 10 %, Zinsen 2,16 auf 27 Mio. € (8 %, P0) statt 1,89 (7 %, U1 in P1). Mechanik und Regeln sind aber dieselben (Handbuch 15.6), deshalb übertragen wir die Lehren auf COPYFIX: Kredit nach Finanzplan mit Puffer, Großabnehmer nur bei freier Kapazität. Die Zahlen von Frage 6 übertragen wir nicht.

Quellen: Sammelbericht U1 P1, Faktenblatt 03.10. §2, §7, Moodle Aufgabenstellung (Frage 6)
Selbsteinschätzung:
q111Folie 6Frage 6FertigungPrio AVerständnis
Warum haben Sie nicht einfach mehr produziert, statt Inlandskunden zu verdrängen?
Die Aufgabe erlaubt nur zwei Änderungen; mehr Fertigung wäre eine dritte und bräuchte Kapazität (Überstunden bis +10 %, 2,5 Mio. € sprungfix).

Die Aufgabe erlaubt, nur die zwei genannten Entscheidungen zu ändern; mehr Fertigung wäre eine dritte. Außerdem war U1 ausgelastet: Mehr Fertigung braucht Anlagen- und Personalkapazität, darüber hinaus Überstunden bis plus 10 % (HB 3.4.2.5): 2,5 Mio. € sprungfix plus 25 % Lohnzuschlag. Mit Zusatzfertigung würde sich der Großabnehmer lohnen, solange ein Zusatzgerät weniger als 2.500 € kostet; das ist unser Urteil, ohne es in der Aufgabe zu rechnen. Ohne diese Option verdrängt der Großabnehmer zwingend Inlandsabsatz. Konsequenz für COPYFIX: Vor jedem Zusatzauftrag prüft die Fertigung, ob Kapazität frei ist.

Quellen: Moodle Aufgabenstellung (Frage 6), HB 3.4.2.5, 3.5.7.1, Faktenblatt 03.10. §7
Selbsteinschätzung:
q112Folie 6Frage 6Finanz- und RechnungswesenPrio CVerständnis
Warum haben Sie keinen langfristigen Kredit als Ersatz für den kurzfristigen angesetzt?
Frage 6 erlaubt keine weitere Entscheidung; langfristig heißt zehn Perioden und nicht tilgbar; U1 hätte 5 Mio. € kurzfristig gebraucht.

Frage 6 erlaubt ausdrücklich keine weiteren Entscheidungen; ein langfristiger Kredit statt des kurzfristigen wäre eine dritte Änderung (Fragerunde 24.09.). Inhaltlich hätte er auch nicht gepasst: Er läuft zehn Perioden, ist nicht vorzeitig tilgbar und fixiert den Satz bei Aufnahme (HB 3.6.2.2); damit würde er die Fremdkapitalquote dauerhaft halten, für einen Liquiditätsbedarf einer Periode. Er passt zu langfristigem Bedarf wie Typ C, bei uns 20 Mio. € in P2. Für U1 hätte ein kleiner kurzfristiger Kredit nach Bedarf genügt, rund 5 Mio. €.

Quellen: Moodle Aufgabenstellung (Frage 6), Fragerunde 24.09., HB 3.6.2.2
Selbsteinschätzung:
q113Folie 6Frage 6Finanz- und RechnungswesenPrio BTheorie
Was ist der Unterschied zwischen GuV und Liquiditätsrechnung, und warum zeigen Sie beide?
GuV zeigt Erträge und Aufwände (Erfolg), die Liquiditätsrechnung Ein- und Auszahlungen (Kasse); hier Überschuss −0,27, Kasse −24,27.

Die GuV zeigt Erträge und Aufwände, also den Periodenerfolg; die Liquiditätsrechnung zeigt Einzahlungen und Auszahlungen, also den Zahlungsmittelbestand. Sie weichen ab durch Forderungen (20 % des Umsatzes zahlen die Kunden erst in der Folgeperiode), durch Kredite (Ein- und Auszahlung ohne Ertrag oder Aufwand), durch Abschreibungen und Pensionsrückstellungen (Aufwand ohne Auszahlung) und durch die Steuer, die in der Periode gezahlt wird (HB 3.6.5). Hier: Überschuss 4,71 → 4,44 (−0,27), Kasse 26,12 → 1,85 (−24,27). Fast gleicher Erfolg, völlig andere Zahlungsfähigkeit; deshalb brauchen wir beide Rechnungen und zusätzlich die Bilanz als Zustand.

Quellen: WB S. 79 bis 84, E10 S. 140 bis 151, HB 3.6.1, 3.6.5
Selbsteinschätzung:
q114Folie 6Frage 6Finanz- und RechnungswesenPrio AZahl
Warum rechnen Sie mit 7 % Zinsen? Das Handbuch nennt 8 %.
Basissatz 8 % in P0, BBB senkt ihn um 1 Punkt: U1 zahlt 1,89 auf 27 (7 %), COPYFIX zahlte in P0 8 %.

8,0 % ist der Basissatz des kurzfristigen Kredits in P0 bis zur Höhe des Eigenkapitals (HB 3.6.2.1); das Rating der Vorperiode verändert ihn in der Folgeperiode, BBB um minus einen Prozentpunkt (HB 3.6.4). U1 zahlt in P1 1,89 auf 27 Mio. €, also 7 %; COPYFIX zahlte in P0 2,16 auf 27, also 8 %. Für die Rechnung gilt der gezahlte Betrag. Die Zinsersparnis bei K ist 27,00 × 7 % gleich 1,89. Für COPYFIX in P1 rechnen wir ebenfalls mit 7 %: 25 Mio. € ergeben 1,75 Mio. € Zinsen; der langfristige Kredit hat 7 % Basis, bei Aufnahme fixiert, im Plan 1,20 Mio. € je Periode ab P2.

Quellen: HB 3.6.2.1, 3.6.2.2, 3.6.4, Faktenblatt 03.10. §3, §6, §7
Selbsteinschätzung:
q115Folie 6Frage 6Finanz- und RechnungswesenPrio BBegründung
Ist die Steuerersparnis durch den Großabnehmer nicht ein Vorteil?
Nein, sie ist die Kehrseite des niedrigeren Gewinns: 2,375 × 45 % = 1,07; von 1,69 Kassenvorteil sind 1,07 Steuer, 0,50 Zeiteffekt, 0,125 Transport.

Nein, sie entsteht allein aus dem niedrigeren Gewinn: Bei 45 % Steuer (HB 3.6.5) sparen wir auf 2,375 Mio. € weniger Gewinn 1,07 Mio. € Steuer. Von den 1,69 Mio. € Kassenvorteil von G sind 1,07 Steuer, 0,50 Sofortzahlung (ein Zeiteffekt: in P2 fehlen 3,0 Mio. € Forderungen) und 0,125 Transport. Ökonomisch kostet G vor Steuern 2,375 und nach Steuern 1,31 Mio. € Überschuss. Konsequenz: Für Liquidität wäre ein Kredit billiger: 1,69 × 7 % sind 0,12 Mio. € Zinsen, gegen 2,37 Mio. € Deckungsbeitragsverlust. Wer die Steuerersparnis als Vorteil verbucht, zählt den Verlust als Gewinn.

Quellen: HB 3.6.5, Faktenblatt 03.10. §7
Selbsteinschätzung:
q116Folie 6Frage 6Finanz- und RechnungswesenPrio BZahl
Wie knapp ist die Kasse bei K, und wann springt der Überziehungskredit an?
Mindestkasse 0,1 Mio. €; nur K 0,16: schon 25 Geräte weniger Absatz lösen ihn aus; G + K 1,85: rund 730 Geräte.

Die Mindestkasse beträgt 0,1 Mio. €; fällt die Kasse darunter, räumt TOPSIM automatisch einen Überziehungskredit zu 13 % ein (HB 3.6.2.3), und das Rating leidet (HB 3.6.4). Nur K: Kasse 0,16, also 0,06 Mio. Puffer; schon 25 Geräte weniger Inlandsabsatz (0,06 ÷ (3.000 € × 80 %)) lösen ihn aus. G und K: Kasse 1,85, Puffer 1,75 Mio. €, das sind rund 730 Geräte oder knapp 2 % des Absatzes. Konsequenz: 1,85 Mio. € sind formal sicher, praktisch dünn; unsere Untergrenze liegt bei 5 Mio. € (M8), damit ein Absatzausfall von 5 % die Kasse nicht in die Überziehung treibt.

Quellen: HB 3.6.1, 3.6.2.3, 3.6.4, Faktenblatt 03.10. §7
Selbsteinschätzung:
q117Folie 7Frage 6VertriebPrio AFehlerstelleStolperfrage
In Ihrer Marktforschungstabelle gewinnen U2 bis U10 genau die 5.000 verdrängten Geräte (+556 je Unternehmen). Stimmt das?
Nein: Nur 80 % der ungedeckten Nachfrage werden umverteilt (HB 3.1.7), also 4.000, je Unternehmen rund +444, und nur wenn die anderen liefern können.

Nein. Auf der Folie steht +556 je Unternehmen, also 5.000 geteilt durch neun vollständig. Nach Handbuch 3.1.7 werden aber nur 80 % der nicht befriedigten Nachfrage nach Marktanteil auf die übrigen Unternehmen verteilt: 4.000 Geräte, je Unternehmen rund +444, also 45.444 statt 45.556; Umsatz 136,33 statt 136,668 Mio. €, Marktanteil von U1 8,91 statt 8,89 %. Und das gilt nur, wenn die anderen liefern können; sonst wird weniger umverteilt, denn eine Nachfrage, die ein aufnehmendes Unternehmen nicht bedienen kann, wird nicht erneut verteilt. Konsequenz: 1.000 Kunden gehen verloren, die Tabelle überschätzt die Wettbewerber. Unsere Aussage im Fazit, bis zu 80 % der verdrängten Kunden kaufen beim Wettbewerb, bleibt richtig.

Quellen: HB 3.1.7, Vorlage F7, Faktenblatt 03.10. §7, §8
Selbsteinschätzung:
q118Folie 7Frage 6Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
Beim Umsatz von U1 steht „−15.000“. Sind das 15 Milliarden Euro?
Nein, die Einheit ist falsch: richtig −15 Mio. € (135 → 120); der Gesamtumsatz von U1 sinkt nur um 2,5 Mio. €.

Nein, die Einheit auf der Folie ist falsch. Die Spalte „Umsatz Markt“ ist in Mio. € beschriftet, wörtlich wären −15.000 also 15 Milliarden Euro. Gemeint sind −15 Mio. € (135 → 120: 5.000 verdrängte Inlandsgeräte mal 3.000 €); die Zahl −15.000 passt nur als Tausend Euro. Entsprechend sind die +1,668 bei U2 bis U10 Mio. €, mit der 80 %-Regel +1,33 Mio. €. Der Gesamtumsatz von U1 sinkt nicht um 15, sondern um 2,5 Mio. €: −15 Mio. € Inland plus 12,5 Mio. € Großabnehmer (5.000 mal 2.500 €), das steht auch in TNB10 und TNB11 (135 → 132,5). Wir korrigieren die Einheit.

Quellen: Vorlage F7, F8, Faktenblatt 03.10. §7
Selbsteinschätzung:
q119Folie 7Frage 6Finanz- und RechnungswesenPrio BFehlerstelleStolperfrage
Die untere Tabelle heißt „IST“, zeigt aber −5.000 und +556. Was ist das?
Das ist die Veränderung (Was wäre wenn minus Ist), nicht der Ist-Wert; die Überschrift ist von der oberen Tabelle übernommen und falsch.

Das ist die Veränderung, also Was-wäre-wenn minus Ist, und nicht der Ist-Wert: Die Überschrift „IST“ ist von der oberen Tabelle übernommen und falsch, richtig wäre „Veränderung“. Inhalt: U1 Absatz −5.000 (45.000 → 40.000; die 5.000 Großabnehmer-Geräte stehen im Großabnehmermarkt der Tabelle darüber), Umsatz −15 Mio. €, Marktanteil −1,11 Prozentpunkte laut Folie; mit der 80 %-Regel bei U2 bis U10 +444 statt +556 Geräte und für U1 −1,09 Prozentpunkte (10,00 → 8,91). Wir lesen die Tabelle also als Delta und korrigieren die Überschrift. Eine Folge der falschen Überschrift: Man könnte −5.000 als Bestand lesen, aber ein Bestand kann nicht negativ sein.

Quellen: Vorlage F7, HB 3.1.7
Selbsteinschätzung:
q120Folie 7Frage 6VertriebPrio BZahl
Wie kommt der Marktanteil von 8,89 % zustande, und stimmt er?
Absatz ÷ Gesamtabsatz: laut Folie 8,89 % (÷ 450.000); mit der 80 %-Regel 40.000 ÷ 449.000 = 8,91 %.

Marktanteil ist der eigene Absatz geteilt durch den Gesamtabsatz im Inlandsmarkt. Ist: 45.000 ÷ 450.000 = 10,00 % (zehn Unternehmen zu je 45.000). Laut Folie: 40.000 ÷ (40.000 + 9 × 45.556) = 40.000 ÷ 450.000 = 8,89 %. Mit der 80 %-Regel (HB 3.1.7) ist der Inlandsmarkt 449.000 Geräte groß (U2 bis U10 je 45.444): U1 hat 8,91 %, U2 bis U10 je 10,12 %, die Veränderung von U1 beträgt −1,09 Prozentpunkte. Der Großabnehmermarkt (2.500 €, 5.000 Stück, 12,5 Mio. €) wird getrennt geführt, dort hat U1 100 %. Konsequenz: Der Marktanteil sinkt um rund einen Prozentpunkt; das Ergebnis ist nur ein Mengenbild, den Wert zeigt TNB10.

Quellen: HB 3.1.7, 3.1.9, Vorlage F7, Sammelbericht U1 P1 (TNB2)
Selbsteinschätzung:
q121Folie 7Frage 6VertriebPrio BVerständnis
Was zeigt der Marktforschungsbericht in Frage 6, und was zeigt er nicht?
Er zeigt Menge und Marktanteil (Verdrängung), aber nicht den Wert (Deckungsbeitrag) und nicht die Folgeperiode (Zufriedenheit); kostet 100.000 € je Periode.

Er zeigt Menge und Marktanteil: Inland 45.000 → 40.000, Marktanteil sinkt, Wettbewerber gewinnen. Er zeigt nicht, was die Verdrängung kostet (Deckungsbeitrag, Betriebsergebnis) und nicht die Wirkung in der Folgeperiode (Zufriedenheit, Marktanteil in P2); das übernehmen TNB10 und die Folgenbetrachtung: 475 € weniger Deckungsbeitrag je Gerät und bis zu 4.000 Kunden beim Wettbewerb. Der Marktforschungsbericht kostet 100.000 € je Periode und enthält Preis, Qualität, Werbeausgaben, Vertriebsmitarbeiter, Bekanntheit und Zufriedenheit der Konkurrenz (HB 3.1.9). Konsequenz: TNB2 belegt die Mengenwirkung, die Wertwirkung steht in TNB10; zusammen ergeben sie das Bild.

Quellen: HB 3.1.9, Vorlage F7, Faktenblatt 03.10. §7
Selbsteinschätzung:
q122Folie 7Frage 6VertriebPrio AVerständnis
Der Großabnehmer verändert die Inlandsnachfrage nicht. Warum verliert U1 dann Inlandsabsatz?
Nachfrage und Lieferung sind getrennt: Der Großabnehmer hat Lieferpriorität; bei 45.000 verfügbaren Geräten bleiben dem Inland 40.000; 5.000 sind unbefriedigt.

Nachfrage und Lieferung sind zwei Dinge. Der Großabnehmer wirkt nicht auf die Nachfrage des Facheinzelhandels (HB 3.1.6.1), hat aber Lieferpriorität (HB 3.1.7). Bei Vollauslastung, hier 45.000 verfügbare Geräte, bleiben dem Inland 40.000: Nachfrage 45.000, Lieferung 40.000, 5.000 ungedeckt, dafür kauft der Großabnehmer ein. Folge: Lieferunfähigkeit; bis zu 80 % der ungedeckten Nachfrage gehen an die übrigen Unternehmen, und die Kundenzufriedenheit der Folgeperiode sinkt (HB 3.1.8). Wäre Kapazität frei gewesen, gäbe es keine Verdrängung. Das ist die Kernaussage von Frage 6: Der Großabnehmer ist kein Zusatzgeschäft, sondern ein Tausch gegen das bessere Inlandsgeschäft.

Quellen: HB 3.1.6.1, 3.1.7, 3.1.8, Vorlage F7
Selbsteinschätzung:
q123Folie 7Frage 6VertriebPrio AZahl
Wohin gehen die 5.000 verdrängten Inlandskunden, und was bedeutet das in Umsatz?
Bis zu 4.000 gehen zu den übrigen neun (rund 12 Mio. € Umsatz), 1.000 gehen verloren; U1 verliert 15 und gewinnt 12,5 Mio. €.

Bis zu 80 %, also 4.000, verteilen sich nach Marktanteil auf die übrigen neun Unternehmen (HB 3.1.7), je rund 444; 20 %, also 1.000, gehen verloren, weil sie nirgends bedient werden. Liefert ein aufnehmendes Unternehmen selbst nicht, wird nichts erneut verteilt, dann sind es weniger als 80 %. Umsatzbilanz: U1 verliert 15 Mio. € Inlandsumsatz (5.000 mal 3.000 €) und gewinnt 12,5 Mio. € vom Großabnehmer, Saldo −2,5; die Wettbewerber gewinnen bis zu 12 Mio. € (4.000 mal 3.000 €). Wir finanzieren dem Wettbewerb also einen Marktanteilsgewinn und verkaufen 5.000 Geräte um 500 € billiger. Der Schaden wirkt in P2 über Zufriedenheit und Marktanteil und steht in keinem der vier Berichte.

Quellen: HB 3.1.7, 3.1.8, Faktenblatt 03.10. §7, §8
Selbsteinschätzung:
q124Folie 7Frage 6VertriebPrio CZahl
Warum steht im Großabnehmermarkt „Marktanteil 100“?
Weil nur U1 den Großabnehmer beliefert (5.000 × 2.500 € = 12,5 Mio. €); die übrigen liefern 0; kein Inlandsanteil.

Im Szenario beliefert nur U1 den Großabnehmer: 5.000 Stück zu 2.500 €, also 12,5 Mio. € Umsatz; die Wettbewerber bieten dort nichts an, ihr Wert ist 0. Der Marktanteil ist eigener Absatz geteilt durch den Absatz im Großabnehmermarkt, also 100 %. Das ist kein Marktanteil im Inland: Der Verkauf an den Großabnehmer hat keine Auswirkung auf die Nachfrage des regulären Facheinzelhandels (HB 3.1.6.1). Der Großabnehmer legt Preis und maximale Menge selbst fest; wir könnten auch weniger liefern. Er übernimmt die Distributionskosten, deshalb entfallen 25 € Transport je Gerät, und er hat Lieferpriorität. Konsequenz: Seine 100 % sind ein Sondergeschäft, kein Marktführerschaftssignal.

Quellen: HB 3.1.6.1, Vorlage F7
Selbsteinschätzung:
q125Folie 7Frage 6VertriebPrio BZahl
Was passiert mit Kundenzufriedenheit und Marktanteil in P2?
Beides sinkt: Lieferunfähigkeit in der Vorperiode verärgert (HB 3.1.8); Inlandsmarktanteil 10,00 → 8,91 %; Richtung klar, Größe nicht im Bericht.

Die Richtung ist klar: Lieferunfähigkeit und verspätete Lieferungen in der Vorperiode verärgern die Kunden (HB 3.1.8) und senken Zufriedenheit, Nachfrage und Marktanteil der Folgeperiode. Bei G sind 5.000 Inlandskunden unbedient; der Marktanteil im Inland sinkt von 10,00 auf 8,91 % (mit der 80 %-Regel). Zufriedenheit ist Kurstreiber und Ratingfaktor (HB 3.6.8, 3.6.4). Eine Zahl für die Zufriedenheit steht in keinem der vier Berichte; wir geben nur Richtung und Größenordnung an, wie Sie es verlangt haben. Als Orientierung aus unserer Probe: Zufriedenheit 71,32 gegen Ø 77,72 bei 4.840 Altgeräten im Lager, und U2 konnte 2.015 Geräte nicht liefern.

Quellen: HB 3.1.8, 3.6.4, 3.6.8, Fragerunde 24.09., Probe (Bericht 02.10.)
Selbsteinschätzung:
q126Folie 7Frage 6VertriebPrio CZahl
Was, wenn die übrigen Unternehmen die zusätzliche Nachfrage gar nicht liefern können?
Dann wird weniger als 80 % umverteilt (keine zweite Verteilung); für U1 ändert sich nichts; deshalb schreiben wir „bis zu“ 4.000.

Dann wird weniger als 80 % umverteilt: Wird ein aufnehmendes Unternehmen selbst lieferunfähig, wird seine nicht befriedigte Nachfrage nicht noch einmal verteilt (HB 3.1.7). Das Szenario nimmt an, dass U2 bis U10 liefern können. Sind sie ebenfalls ausgelastet, nehmen sie weniger auf. Für U1 ändert das nichts am eigenen Verlust: 5.000 Inlandskunden bleiben unbedient. Für den Markt sinkt der Gesamtabsatz stärker als um die 1.000 Geräte, die bei 80 % verloren gehen. Deshalb sagen wir „bis zu 4.000“ und nicht „4.000“. Konsequenz: Die Tabellenwerte der Wettbewerber sind Obergrenzen; unser Schaden bleibt gleich.

Quellen: HB 3.1.7
Selbsteinschätzung:
q127Folie 7Frage 6allePrio CFangfrageStolperfrage
Sie zeigen 10 % Marktanteil. Unser Bericht nennt Ihnen 14,29 %.
Beispiel-U1 hat zehn Unternehmen (10 %), COPYFIX sieben (1/7 = 14,29 % in P0); Probe 12,9 % (Platz 7); gleiche Mechanik.

Die Tabelle gehört zum U1 der Beispielsimulation mit zehn gleich großen Unternehmen: 45.000 von 450.000 Geräten sind 10,00 %. COPYFIX hat sieben Unternehmen, in P0 liegt der Marktanteil bei einem Siebtel, also 14,29 %; in der Probe sank er bei 3.150 € auf 12,9 % (Platz 7). Die Mechanik ist dieselbe: Wer nicht liefern kann, gibt 80 % der ungedeckten Nachfrage an die übrigen ab (HB 3.1.7). Konsequenz für uns: In P1 halten wir den Marktpreis, damit die Nachfrage die lieferbaren 47.100 Geräte trifft, und vermeiden einen Verlust von Marktanteil wie in der Probe.

Quellen: Bericht P0, Probe (Bericht 02.10.), HB 3.1.7, Sammelbericht U1 P1 (TNB2)
Selbsteinschätzung:
q128Folie 7Frage 6Finanz- und RechnungswesenPrio BFehlerstelleStolperfrage
Bitte rechnen Sie die Tabelle mit der 80 %-Regel richtig vor.
Absatz, Umsatz, Marktanteil: U1 40.000, 120, 8,91 %; U2 bis U10 je 45.444, 136,33, 10,12 %; Veränderung U1 −5.000, −15, −1,09.

Ist: U1 und U2 bis U10 je 3.000 €, 45.000 Geräte, 135 Mio. €, 10,00 %. Was wäre wenn: U1 40.000 Geräte, 120 Mio. €, Marktanteil 40.000 ÷ 449.000 = 8,91 %. Die 5.000 unbedienten Kunden gehen zu 80 % an die übrigen: 4.000 ÷ 9 = 444 je Unternehmen, also U2 bis U10 je 45.444 Geräte, Umsatz 136,33 Mio. €, Marktanteil 10,12 %. Veränderung: U1 Absatz −5.000, Umsatz −15 Mio. €, Marktanteil −1,09 Prozentpunkte; U2 bis U10 Absatz +444, Umsatz +1,33 Mio. €, Marktanteil +0,12. Der Großabnehmermarkt bleibt: U1 5.000 Stück zu 2.500 €, 12,5 Mio. €. Die Folie rechnet mit 100 % Umverteilung; richtig sind 80 %, und nur wenn die anderen liefern können.

Quellen: HB 3.1.7, Vorlage F7, Faktenblatt 03.10. §7, §8
Selbsteinschätzung:
q129Folie 7Frage 6VertriebPrio BVerständnis
Wie unterscheiden sich Großabnehmer und Ausschreibung in Lieferreihenfolge und Zahlung?
Großabnehmer: Menge und Preis vorgegeben, Lieferung und Zahlung sofort, Priorität 2; Ausschreibung: niedrigster Preis gewinnt, Lieferung und Zahlung erst in der Folgeperiode, Priorität 1.

Beim Großabnehmer legt der Kunde Preis und maximale Menge fest; geliefert und bezahlt wird in der Entscheidungsperiode, zu 100 % sofort (HB 3.1.6.1, 3.6.1). Bei der Ausschreibung geben wir ein Preisgebot ab, das niedrigste gewinnt, bei Gleichstand die bessere Qualität; Lieferung und Zahlung erfolgen erst in der Folgeperiode (HB 3.1.6.2). Beide übernehmen die Distributionskosten (kein Transport von 25 €) und gehen dem Facheinzelhandel vor: erstens Zuschlag aus der Vorperiode, zweitens Großabnehmer, drittens Inland (HB 3.1.7). Bei voller Kapazität verdrängen beide Inlandsgeräte; die Ausschreibung bindet zusätzlich Kapazität der Folgeperiode. Wirtschaftsnachrichten P2 der Probe (Annahme): Großabnehmer bis 8.000 Stück zu 2.450 €, Ausschreibung 3.000 Stück. Für beide gilt: nur über der Preisuntergrenze oder bei freier Kapazität.

Quellen: HB 3.1.6.1, 3.1.6.2, 3.1.7, 3.6.1, Faktenblatt 03.10. §3
Selbsteinschätzung:
q130Folie 8Frage 6Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
In TNB10 stehen „Variable Kosten −2,23“. Die Teilzeilen ergeben aber nur −0,125.
Auf der Folie steht −2,23, richtig ist −0,13: Material und Fertigung bleiben gleich, nur der Transport entfällt (5.000 × 25 € = 0,125).

Auf der Folie steht −2,23; richtig ist −0,13. Weil dieselbe Menge gefertigt wird, bleiben variable Material- und Fertigungskosten unverändert (0 und 0); es entfällt nur der Transport für 5.000 Geräte, 5.000 mal 25 € gleich 0,125 Mio. € (1,13 → 1,005), denn der Großabnehmer trägt die Distributionskosten (HB 3.1.6.1). Variable Kosten also 68,40 → 68,27, Veränderung −0,13. Plausibilitätsprobe: Der Deckungsbeitrag I sinkt um 2,50 Umsatz minus 0,13 Kosten gleich −2,37; mit −2,23 käme −0,27 heraus, und die Zeile Deckungsbeitrag I (−2,37) passte nicht. Der Fehler liegt in einer einzelnen Zeile; die Deckungsbeitragszeilen darunter sind richtig.

Quellen: Vorlage F8, HB 3.1.5, 3.1.6.1, Faktenblatt 03.10. §7
Selbsteinschätzung:
q131Folie 8Frage 6VertriebPrio AZahl
Rechnen Sie den Deckungsbeitrag je Gerät vor: Inland gegen Großabnehmer.
Inland 3.000 − 1.495 − 25 = 1.480 €; Großabnehmer 2.500 − 1.495 = 1.005 €; Differenz 475 € × 5.000 = 2,375 Mio. €.

Variable Herstellkosten 1.495 € je Gerät. Inland: 3.000 − 1.495 − 25 € Transport = 1.480 €. Großabnehmer: 2.500 − 1.495 = 1.005 €; es gibt keinen Transport, den trägt der Großabnehmer (HB 3.1.6.1). Differenz 475 € je Gerät mal 5.000 Geräte gleich 2,375 Mio. €, in TNB10 Deckungsbeitrag I 66,60 → 64,23. Weil die Fixkosten unverändert bleiben, sinkt das Betriebsergebnis um dieselben 2,37 (10,45 → 8,08). Konsequenz: Jedes verdrängte Inlandsgerät kostet uns 475 € Deckungsbeitrag; das Angebot von 2.500 € liegt zu tief, solange die Kapazität voll ist.

Quellen: Faktenblatt 03.10. §7, HB 3.1.6.1, Sammelbericht U1 P1 (TNB10)
Selbsteinschätzung:
q132Folie 8Frage 6Finanz- und RechnungswesenPrio CVerständnis
Warum sinkt das Betriebsergebnis genau um die Deckungsbeitragseinbuße?
Weil die Fixkosten gleich bleiben: dieselbe Menge wird gefertigt, nur anders verkauft; Material 25,99 und Fertigung 41,28 ändern sich nicht.

Weil sich die Fixkosten nicht ändern: Es werden dieselben 45.000 Geräte gefertigt, nur anders verkauft. Variable Material- und Fertigungskosten (25,99 und 41,28) bleiben gleich, der Transport sinkt um 0,125. Das Betriebsergebnis ergibt sich als Deckungsbeitrag minus Fixkosten: DB I 66,60 → 64,23, DB II 40,53 → 38,16, Betriebsergebnis 10,45 → 8,08, jeweils −2,37. Der Bericht endet beim Betriebsergebnis, das der GuV entspricht. Konsequenz: Ohne Mengenanpassung ist das Ergebnis eine reine Margenfrage. Hätten wir weniger gefertigt, sänke der variable, nicht der fixe Kostenblock; die Aufgabe erlaubt aber keine weitere Entscheidung.

Quellen: Vorlage F8, WB S. 114 bis 117
Selbsteinschätzung:
q133Folie 8Frage 6Finanz- und RechnungswesenPrio AFehlerstelleStolperfrage
Ihr Fazit widerspricht sich: „spricht gegen einen Verzicht des Kredits“ und „keines der Veränderungen wäre eindeutig vorteilhaft“.
Unscharf: Großabnehmer nein (2.975 € Untergrenze); Kredit: Verzicht ganz falsch, 27 Mio. € zu viel, rund 5 Mio. € richtig; Verschuldung 55,0 → 31,3 %.

Richtig, so steht es auf der Folie, und es ist unscharf. Schärfer gesagt: Großabnehmer nein, denn die Preisuntergrenze bei voller Kapazität liegt bei 1.495 plus 1.480 gleich 2.975 € gegen ein Angebot von 2.500 €. Kredit: Der vollständige Verzicht war falsch (Kasse nur 0,16 bei Mindestkasse 0,1), aber 27 Mio. € waren zu viel: 26,12 lagen ungenutzt in der Kasse und kosteten 1,89 Mio. € Zinsen; rund 5 Mio. € hätten gereicht. „Verschuldung reduziert“ heißt in Zahlen: Fremdkapitalquote 55,0 → 31,3 %. Beides zusammen ist nicht sinnvoll: Überschuss 4,44 statt 4,71, Kasse 1,85. Unser Fazit lautet: Beim Kredit stimmt die Richtung, das Ausmaß nicht.

Quellen: Vorlage F8, Faktenblatt 03.10. §7
Selbsteinschätzung:
q134Folie 8Frage 6VertriebPrio AZahl
Was ist die Preisuntergrenze bei Engpass, und wie kommen Sie auf 2.975 €?
Variable Kosten 1.495 € plus entgangener Deckungsbeitrag des verdrängten Inlandsgeräts 1.480 € = 2.975 €; das Angebot liegt 475 € darunter.

Die kurzfristige Preisuntergrenze eines Zusatzauftrags sind die variablen Kosten: bei freier Kapazität 1.495 €. Bei Engpass kommen die Opportunitätskosten hinzu, der entgangene Deckungsbeitrag des verdrängten Inlandsgeräts von 1.480 €: 1.495 plus 1.480 gleich 2.975 €, das ist der Inlandspreis 3.000 € minus 25 € Transport. Das Angebot von 2.500 € liegt 475 € darunter; erst über 2.975 € verdiente U1 am Großabnehmer mehr als am verdrängten Inlandsgerät. Das entspricht Ihrer Regel für alternative Aufträge: Bei knapper Kapazität entscheidet der Deckungsbeitrag je Einheit (E10 S. 126 f.). Konsequenz für COPYFIX: Der Großabnehmer wird gegen diese Untergrenze geprüft, in P1 bei voller Kapazität heißt das nein.

Quellen: E10 S. 126 f., Faktenblatt 03.10. §7, Vorlage F8
Selbsteinschätzung:
q135Folie 8Frage 6Finanz- und RechnungswesenPrio ATheorie
Was sind Opportunitätskosten, und wo tauchen sie in Frage 6 auf?
Der Nutzen der besten nicht gewählten Alternative; hier 1.480 € entgangener Deckungsbeitrag je verdrängtem Gerät; beim Kredit der Puffer gegen Zinsen.

Opportunitätskosten sind der entgangene Nutzen der besten nicht gewählten Alternative. Sie stehen in keiner Buchhaltung, weil keine Auszahlung entsteht, gehören aber in die Entscheidung (E10 S. 152 bis 163, Kostenbegriffe). In Frage 6: erstens beim Großabnehmer bei Vollauslastung; jedes Gerät verdrängt ein Inlandsgerät mit 1.480 € Deckungsbeitrag, das sind die Opportunitätskosten von 1.480 € je Gerät, und sie begründen die Untergrenze von 2.975 €. Zweitens beim Kredit: 26,12 Mio. € ungenutzte Kasse kosteten 1,89 Mio. € Zinsen; der volle Verzicht spart sie, opfert aber den Puffer (Kasse 0,16). Konsequenz: Entschieden wird mit den vollen Kosten der Alternative, nicht mit den Buchwerten.

Quellen: E10 S. 152 bis 163, WB S. 102 bis 117, Faktenblatt 03.10. §7
Selbsteinschätzung:
q136Folie 8Frage 6VertriebPrio AVerständnis
Wann würde sich ein Großabnehmer grundsätzlich lohnen?
Bei freier Kapazität (zusätzlich 1.005 € Deckungsbeitrag je Gerät) oder mit Zusatzfertigung, solange ein Zusatzgerät weniger als 2.500 € kostet.

Bei freier Kapazität: Dann verdrängt er nichts, und jedes Gerät bringt zusätzlich 1.005 € Deckungsbeitrag; in unserer Probe brachten 1.000 Stück rund 1,1 Mio. € Deckungsbeitrag, weil die Geräte sonst im Lager gelegen hätten (4.840 Altgeräte). Bei Vollauslastung nur mit Zusatzfertigung, solange ein Zusatzgerät weniger als 2.500 € kostet. Überstunden kosten 2,5 Mio. € sprungfix plus 25 % Lohnzuschlag (HB 3.4.2.5, 3.5.7.1); die Sprungkosten allein sind erst bei rund 2.500 Geräten à 1.005 € gedeckt. Sein einziger Vorteil, 100 % Sofortzahlung, ist ein Zeiteffekt. Für COPYFIX in P1: 47.100 lieferbar gegen eine geschätzte Nachfrage von 46.300 bis 47.300, also Eingabe 0.

Quellen: HB 3.1.6.1, 3.4.2.5, 3.5.7.1, Faktenblatt 03.10. §3, §7
Selbsteinschätzung:
q137Folie 8Frage 6Finanz- und RechnungswesenPrio AZahl
Rechnen Sie den Periodenüberschuss von 4,44 Mio. € vor.
(8,56 − 2,37 + 1,89) × 0,55 = 4,44; G −1,31, K +1,04; Verlust und Zinsersparnis heben sich fast auf, der Fiskus trägt 45 %.

Betriebsergebnis 10,45 minus 2,37 (G) gleich 8,08; die Zinsen entfallen (K): Gewinn vor Steuern 8,56 − 2,37 + 1,89 = 8,08; Steuer 45 % gleich 3,64 (Ist 3,85); Überschuss 4,44. Kontrolle in einer Zeile: (8,56 − 2,37 + 1,89) × 0,55 = 4,44. Wasserfall: G −2,375 × 0,55 = −1,31, K +1,89 × 0,55 = +1,04, also 4,71 − 1,31 + 1,04 = 4,44. Der Überschuss sinkt nur um 0,27, obwohl der Deckungsbeitrag um 2,37 einbricht: Die Zinsersparnis von 1,89 gleicht fast alles aus (−0,48 vor Steuern), und der Fiskus trägt 45 % davon. Konsequenz: Am Überschuss sieht die Entscheidung harmlos aus; erst die Liquidität zeigt den Preis.

Quellen: Faktenblatt 03.10. §7, HB 3.6.5, Vorlage F8
Selbsteinschätzung:
q138Folie 8Frage 6Finanz- und RechnungswesenPrio CZahl
Wie berechnen sich die Steuern, und warum 3,64 Mio. €?
45 % auf das Ergebnis vor Steuern: 8,56 → 3,85, 8,08 → 3,64; G spart rund 1,07, K kostet rund 0,85 Steuer.

Die Steuerbelastung beträgt 45 % auf das Ergebnis der gewöhnlichen Geschäftstätigkeit und wird in der Periode gezahlt (HB 3.6.5). Ist: 8,56 × 0,45 = 3,852, also 3,85. Mit G und K: 8,08 × 0,45 = 3,636, also 3,64. Zerlegung: G senkt die Steuer um 2,375 × 45 %, rund 1,07; K erhöht sie um 1,89 × 45 %, rund 0,85; der Saldo liegt bei rund −0,22, auf der Folie −0,21, weil sie die Differenz der gerundeten Berichtswerte zeigt (3,64 − 3,85). Deshalb gehen die sichtbaren Summen auf: 8,08 − 3,64 = 4,44. Konsequenz für die Kasse: Die gesparte Steuer ist die Kehrseite des geringeren Gewinns, kein echter Vorteil.

Quellen: HB 3.6.5, Faktenblatt 03.10. §7, §8, Vorlage F8
Selbsteinschätzung:
q139Folie 8Frage 6Finanz- und RechnungswesenPrio ABegründung
Der Überschuss sinkt nur um 0,27, die Kasse um 24,27. Welche Messlatte gilt?
Erfolg und Zahlung sind verschiedene Größen; der Überschuss ist die falsche Messlatte; wir messen Ertrag, Liquidität (Kasse ≥ 5 Mio. €) und Verschuldung nebeneinander.

Erfolg und Zahlung sind verschiedene Größen. Der Überschuss zeigt Erträge minus Aufwände: Der Kreditverzicht spart Zinsen (+1,04 nach Steuern) und gleicht den Großabnehmer fast aus (−1,31). Die Kasse zeigt Zahlungen: Die Neuaufnahme von 27,00 ist kein Ertrag, fehlt aber als Einzahlung. Ergebnis: Überschuss 4,44 gegen 4,71, Kasse 1,85 gegen 26,12. Deshalb ist der Überschuss die falsche Messlatte; wir messen Ertrag, Liquidität (Kasse mindestens 5 Mio. €, M8) und Verschuldung nebeneinander. Zwei Fehler, ein zu niedriger Preis und ein zu hoher Kredit, heben sich im Überschuss nur zufällig auf. Das erklärt unser Fazit: Es muss zwischen Ertragslage, Liquidität und Verschuldung abgewogen werden.

Quellen: Faktenblatt 03.10. §7, Vorlage F8, WB S. 79 bis 84
Selbsteinschätzung:
q140Folie 8Frage 6Finanz- und RechnungswesenPrio BTheorie
Warum Deckungsbeitragsrechnung und nicht die Kostenträgerrechnung?
Kostenträgerrechnung zeigt, wofür Kosten entstanden (Vollkosten); die DB-Rechnung, was ein Produkt verdient; für Zusatzaufträge zählt der Deckungsbeitrag.

Die Kostenträgerrechnung ordnet alle Kosten den Produkten zu (Herstellkosten geteilt durch produzierte Menge, Selbstkosten geteilt durch abgesetzte Menge) und beantwortet, wofür Kosten entstanden sind. Die Deckungsbeitragsrechnung trennt variable und fixe Kosten stufenweise und beantwortet, was ein Produkt oder ein Markt verdient. Für Entscheidungen über Zusatzaufträge zählen die zusätzlichen Kosten; bei knapper Kapazität entscheidet der Deckungsbeitrag je Einheit (E10 S. 126 f.), nicht Vollkosten, die Fixkosten proportionalisieren und zu Fehlentscheidungen führen. COPYFIX in P0: Deckungsbeitrag I 1.501,63 € je Gerät gegen Herstellkosten 2.052,23 €. Konsequenz: Die Preisuntergrenze folgt aus der Teilkostenlogik, die Selbstkostenkalkulation dient der langfristigen Preisfindung.

Quellen: WB S. 102 bis 117, E10 S. 152 bis 163, S. 126 f., Bericht P0
Selbsteinschätzung:
q141Folie 8Frage 6Finanz- und RechnungswesenPrio BTheorie
Gesamtkostenverfahren oder Umsatzkostenverfahren: Was ist der Unterschied?
GKV zeigt, welche Kosten entstanden (mit Bestandsveränderung), UKV wofür (Umsatzkosten der verkauften Menge); gleiches Ergebnis; TOPSIM zeigt beide.

Das Gesamtkostenverfahren rechnet Umsatz plus oder minus Bestandsveränderung minus Gesamtaufwand der Periode und zeigt, welche Kosten entstanden sind. Das Umsatzkostenverfahren rechnet Umsatz minus Umsatzkosten der verkauften Menge minus F&E, Vertrieb und Verwaltung und zeigt, wofür. Beide führen zum selben Betriebsergebnis (E10 S. 147 f., Abb. 120); TOPSIM zeigt beide in TNB11. Praxis: Unverkaufte Geräte werden zu Herstellkosten ins Lager gebucht, im GKV erhöhen sie die Bestandsveränderung, im UKV tragen sie keine Umsatzkosten. In der Probe sah deshalb der Überschuss von 4,13 Mio. € (Platz 2) harmlos aus, obwohl 4.840 Geräte liegen blieben. Hier ist die Fertigung unverändert, das Betriebsergebnis sinkt in beiden Verfahren um 2,37.

Quellen: E10 S. 147 f., Abb. 120, WB S. 79 bis 84, Probe (Bericht 02.10.)
Selbsteinschätzung:
q142Folie 8Frage 6Finanz- und RechnungswesenPrio AFangfrageStolperfrage
Ist der Kreditverzicht nun sinnvoll oder nicht?
Richtung richtig, Ausmaß falsch: 27 Mio. € lagen ungenutzt (26,12), kosteten 1,89; ganz ohne Kredit nur 0,16 Kasse; richtig wären rund 5 Mio. €.

Die Richtung stimmt, das Ausmaß nicht. Dafür: 27 Mio. € lagen fast ungenutzt in der Kasse (26,12) und kosteten bei 7 % 1,89 Mio. € Zinsen; der Verzicht verbessert den Überschuss (+1,04) und die Fremdkapitalquote (55,0 → 30,5 %). Dagegen: Ganz ohne Kredit bleiben 0,16 Mio. € Kasse, nur 0,06 über der Mindestkasse von 0,1 (13 % Überziehung, Rating); schon 25 Geräte weniger Absatz hätten den Überziehungskredit ausgelöst. Richtig wäre ein Kredit nach Bedarf mit Puffer, rund 5 Mio. €, mit etwa 0,35 statt 1,89 Mio. € Zinsen. Auf der Folie steht „spricht gegen einen Verzicht“; mündlich präzisieren wir: gegen den vollständigen Verzicht, nicht gegen weniger Kredit.

Quellen: Faktenblatt 03.10. §7, HB 3.6.2.3, Vorlage F8
Selbsteinschätzung:
q143Folie 8Frage 6Finanz- und RechnungswesenPrio AZahl
Rechnen Sie vor, wie Sie auf rund 5 Mio. € Kredit kommen.
5 % Ausfall: 45.000 × 5 % × 3.000 € × 80 % = 5,4 Mio. €; bei 7 % Zinsen rund 0,35 Mio. €.

Der Puffer soll einen Absatzausfall von 5 % abfangen, sonst springt der Überziehungskredit an: 45.000 mal 5 % gleich 2.250 Geräte, mal 3.000 € mal 80 % Sofortzahlung (HB 3.6.1) gleich 5,4 Mio. €, also rund 5 Mio. €. Zinsen bei 7 % rund 0,35 Mio. € statt 1,89 Mio. €. Das ist unsere Regel M8: Kasse mindestens 5 Mio. € je Periode. Für COPYFIX in P1: 46.500 mal 5 % mal 3.050 € mal 80 % gleich rund 5,7 Mio. €. Vorbehalt: Die 5 % sind unsere Annahme, kein Handbuchwert; sie sind der Preis für Sicherheit gegen einen Zinssatz von 13 % und einen Ratingschaden. Konsequenz: Kredit nach Finanzplan, weder 27 Mio. € „zur Sicherheit“ noch null.

Quellen: HB 3.6.1, 3.6.2.3, Faktenblatt 03.10. §7, E10 S. 172
Selbsteinschätzung:
q144Folie 8Frage 6Finanz- und RechnungswesenPrio AZahl
Sie sagen, der Kreditverzicht reduziert die Verschuldung. Wie viel?
Fremdkapitalquote 55,0 % → 31,3 %: (15,82 + 27,00) ÷ 77,80 gegen 15,82 ÷ 50,53; nur G 56,0 %, nur K 30,5 %.

Die Fremdkapitalquote ist (Pensionsrückstellungen plus Verbindlichkeiten) geteilt durch die Bilanzsumme. Ist: (15,82 + 27,00) ÷ 77,80 gleich 55,0 %; G und K: 15,82 ÷ 50,53 gleich 31,3 %. Einzeln: nur G 56,0 % (Fremdkapital gleich, aber Bilanzsumme kleiner, 76,49), nur K 30,5 % (Bilanzsumme 51,84). Die Quote ist der einzige negative Kurstreiber und ein Ratingfaktor (HB 3.6.8, 3.6.4); die Eigenkapitalquote steigt von 45,0 auf 68,7 %. Nebenwirkung: Wenig Verschuldung heißt auch ungenutzter Hebel, die Eigenkapitalrendite sinkt von 15,06 auf 14,20 %. Deshalb war der Kredit nicht überflüssig, sondern zu hoch.

Quellen: Faktenblatt 03.10. §7, HB 3.6.4, 3.6.8, Sammelbericht U1 P1 (TNB15)
Selbsteinschätzung:
q145Folie 8Frage 6Finanz- und RechnungswesenPrio AZahl
Zeigen Sie die vier Szenarien: Ist, nur G, nur K und beide.
Überschuss, Kasse, Quote: Ist 4,71, 26,12, 55,0 %; nur G 3,40, 27,81, 56,0 %; nur K 5,75, 0,16, 30,5 %; beide 4,44, 1,85, 31,3 %.

Überschuss, Kasse, Fremdkapitalquote: Ist 4,71 / 26,12 / 55,0 %; nur G 3,40 / 27,81 / 56,0 %; nur K 5,75 / 0,16 / 30,5 %; G und K 4,44 / 1,85 / 31,3 %. Lesart: G kostet 1,31 Überschuss nach Steuern und bringt 1,69 Kasse; K bringt 1,04 Überschuss und kostet 25,96 Kasse. G allein verschlechtert die Quote, weil die Bilanzsumme schrumpft, K allein verbessert sie. Urteil: K mit Puffer ist sinnvoll, G nicht; beide zusammen heben sich im Überschuss nur zufällig auf und lassen 1,85 Kasse. Diese vier Zeilen stehen auf keiner Folie, sie sind unsere Rechnung aus TNB10 bis TNB15 des U1 in P1 und sollten mündlich bereitliegen.

Quellen: Faktenblatt 03.10. §7, Sammelbericht U1 P1 (TNB10 bis TNB15)
Selbsteinschätzung:
q146Folie 8Frage 6Finanz- und RechnungswesenPrio BZahl
Erklären Sie die Bilanz bei G und K: Bilanzsumme 77,80 → 50,53 und Eigenkapital 34,98 → 34,71.
Aktiva = Passiva: Forderungen 27 → 24, Kasse 26,12 → 1,85; Kredit 27 → 0, Eigenkapital −0,27; Bilanzsumme 77,80 − 27,00 − 0,27 = 50,53.

Die Bilanz zeigt Mittelverwendung (Aktiva) und Mittelherkunft (Passiva), beide gleich. Aktiva: Forderungen 27 → 24 (20 % von 120 statt 135), Kasse 26,12 → 1,85. Passiva: Kredit 27 → 0, Eigenkapital 34,98 → 34,71; die Differenz von 0,27 ist genau der geringere Überschuss (Eigenkapital neu gleich alt plus Überschuss minus Dividende). Bilanzsumme: 77,80 minus 27,00 Kredit minus 0,27 Eigenkapital gleich 50,53; aktivseitig −3,00 − 24,27 = −27,27, dieselbe Summe. Das Fremdkapital sinkt auf die Pensionsrückstellungen von 15,82. Konsequenz: Die Bilanz schrumpft um mehr als ein Drittel, das Eigenkapital kaum. Die Bilanz ist eine Momentaufnahme, kein Strom: Sie zeigt den Zustand am Periodenende.

Quellen: Faktenblatt 03.10. §7, WB S. 79 bis 84, Sammelbericht U1 P1 (TNB15)
Selbsteinschätzung:
q147Folie 8Frage 6Finanz- und RechnungswesenPrio CTheorie
Wie wirken G und K auf Eigenkapitalrendite und Umsatzrendite?
EKR = Überschuss ÷ Eigenkapital der Vorperiode (31,27): Ist 15,06 %, nur G 10,87, nur K 18,39, beide 14,20; Umsatzrendite 3,49 → 3,35 %.

Die Eigenkapitalrendite ist Überschuss geteilt durch Eigenkapital der Vorperiode (31,27): Ist 4,71 ÷ 31,27 gleich 15,06 %; nur G 3,40 gleich 10,87 %; nur K 5,75 gleich 18,39 %; beide 4,44 gleich 14,20 %. Die Umsatzrendite ist Überschuss geteilt durch Umsatz: Ist 4,71 ÷ 135 gleich 3,49 %, bei G und K 4,44 ÷ 132,5 gleich 3,35 %. Mechanismus: K hebt die Rendite, weil Zinsen entfallen, G senkt sie durch den Deckungsbeitragsverlust. Unser Ziel Z2 (mindestens 10 % in P1 und P2) bliebe in allen Fällen erfüllt, selbst nur G mit 10,87 %. Die Bewertung hängt trotzdem an Liquidität und Verschuldung, nicht an der Rendite allein.

Quellen: E10 S. 175 bis 180, Abb. 149, Faktenblatt 03.10. §2, §7, Sammelbericht U1 P1 (TNB17)
Selbsteinschätzung:
q148Folie 8Frage 6allePrio AFangfrage
Sind beide Änderungen zusammen sinnvoll?
Nein: G kostet 1,31 Überschuss, K spart 1,04; 1,69 Kasse kosteten als Kredit nur 0,12 Zinsen; besser K mit Puffer ohne G.

Nein, als Paket nicht. Der Großabnehmer kostet 1,31 Mio. € Überschuss nach Steuern, der Kreditverzicht spart 1,04; Saldo −0,27, also 4,44 statt 4,71, und die Kasse sinkt auf 1,85. G „kauft“ 1,69 Mio. € Kasse (davon 1,07 Steuer, 0,50 Sofortzahlung) für 2,37 Mio. € Deckungsbeitrag; dieselbe Kasse als Kredit kostete 1,69 × 7 % gleich 0,12 Mio. € Zinsen. Sinnvoll wäre der Kreditverzicht mit Puffer von rund 5 Mio. € ohne Großabnehmer, oder der Großabnehmer nur mit Zusatzfertigung. Die Überschusszahl täuscht, weil sich zwei Fehler im Ergebnis aufheben; Liquidität und Verschuldung zeigen, dass die Kombination zu knapp ist.

Quellen: Faktenblatt 03.10. §7, Vorlage F8
Selbsteinschätzung:
q149Folie 8Frage 6Finanz- und RechnungswesenPrio AZahl
Was heißt das für Ihr eigenes Unternehmen? Sie kritisieren U1 und nehmen selbst 25 Mio. € Kredit auf.
Kredit nach Finanzplan mit 5 Mio. € Puffer (P1: 25 Mio. € für 28,0 Mio. € Einkauf, Kasse 8,55), Großabnehmer nur bei freier Kapazität.

Zwei Regeln: Kredit nach Finanzplan mit Puffer und Großabnehmer nur bei freier Kapazität. In P1 nehmen wir 25 Mio. € kurzfristig für den Einkauf von 28,0 Mio. € (70.000 mal 400 €); die Kasse liegt im Modell bei 8,55 Mio. €, über der Untergrenze M8 von 5 Mio. €; mit 22 Mio. € ergäben sich rund 4,9. Der Unterschied zu U1: U1 hielt 26,12 Mio. € ungenutzt in der Kasse und zahlte 1,89 Mio. € Zinsen, wir planen mit Bedarf und Puffer. Großabnehmer: 0 in P1, weil 47.100 lieferbar und die Nachfrage bei 46.300 bis 47.300 liegt. Der Puffer entspricht einem Absatzausfall von 5 % gleich rund 5,7 Mio. €. Konsequenz: Wir wenden das Urteil von Frage 6 auf die eigene Eingabe an.

Quellen: Faktenblatt 03.10. §4, §7, HB 3.6.2.3, E10 S. 172
Selbsteinschätzung:
q150Folie 8Frage 6Finanz- und RechnungswesenPrio CTheorie
Wie hängen Überschuss, Cashflow und Kasse zusammen? Erklären Sie die Kassenveränderung über den Cashflow.
Traditioneller Cashflow = Überschuss + Abschreibungen + Pensionszuführung; operativ ± Vorräte und Forderungen; bei G + K operativ +2,73, Finanzierung −27,00, Kasse −24,27.

Der traditionelle Cashflow ist Überschuss plus Abschreibungen plus Zuführung zu den Pensionsrückstellungen (nicht zahlungswirksame Aufwände); der operative Cashflow ist der traditionelle plus oder minus Veränderung von Vorräten und Forderungen (E10 Abb. 151); dazu kommen Investitionen und Finanzierung (Kredite, Dividende) und ergeben die Veränderung der Kasse. G und K: Der operative Cashflow steigt um 2,73 (Überschuss −0,27, Forderungsabbau +3,00), die Finanzierung fällt um 27,00, weil keine Neuaufnahme erfolgt: Kasse −24,27. Der operative Cashflow ist unser Planwert mit 25 % Gewicht in der Planungsqualität. Nebenwirkung: Der Forderungsabbau ist ein Zeiteffekt, in P2 fehlen die 3,0 Mio. € wieder.

Quellen: E10 S. 175 bis 180, Abb. 151, WB S. 79 bis 84, 197 bis 203, Faktenblatt 03.10. §7, §8
Selbsteinschätzung:
q151Folie 8Frage 6Finanz- und RechnungswesenPrio CTheorie
Welche Liquiditätsgrade kennen Sie, und wie stehen Sie da?
1. Grad: Kasse ÷ kurzfristige Verbindlichkeiten, 2. Grad zusätzlich Forderungen, 3. Grad zusätzlich Vorräte; P0: 3,1 % und 98,7 %.

Liquidität 1. Grades ist Kasse geteilt durch kurzfristige Verbindlichkeiten (Cash Ratio), 2. Grades zusätzlich mit Forderungen im Zähler (Quick Ratio), 3. Grades zusätzlich mit Vorräten (Current Ratio, E10 Abb. 144 und 145). COPYFIX in P0: 1. Grades 0,85 ÷ 27 gleich 3,1 %; 2. Grades (0,85 + 25,80) ÷ 27 gleich 98,7 % (Forderungen gleich 20 % von 129,0). Aussage: Der Kredit war fast nur durch Forderungen gedeckt, die Kasse selbst lag bei 0,85. Plan P1: Kredit 25, Kasse im Modell 8,55. Konsequenz: Deshalb ist die Kasse bei uns eine Nebenbedingung (M8 mindestens 5 Mio. €) und kein Ziel, das man maximiert.

Quellen: E10 S. 175 bis 180, Abb. 144, 145, Faktenblatt 03.10. §2, §4, HB 3.6.1
Selbsteinschätzung:
q152Folie 8Frage 6Finanz- und RechnungswesenPrio BZahl
Wie wirken Großabnehmer und Kreditverzicht auf die Planungsqualität?
Planwerte bleiben, Ist-Werte verschieben sich (EKR 15,06 → 10,87, 18,39, 14,20 %); jede Abweichung senkt den Index (U1 hatte 90,68); Richtung unten.

Die Planungsqualität misst die Treffgenauigkeit der Planwerte: 50 % Absatz, 25 % Eigenkapitalrendite, 25 % operativer Cashflow. Bei Frage 6 bleiben die Planwerte stehen, weil keine weiteren Entscheidungen geändert werden; die Ist-Werte verschieben sich: Eigenkapitalrendite 15,06 → 10,87 (nur G), 18,39 (nur K), 14,20 % (beide); der operative Cashflow steigt bei G und K um 2,73. Jede Abweichung vom Plan senkt den Index, den U1 in P1 mit 90,68 hatte. Richtung: Er sinkt in allen drei Fällen; die Größe hängt von den Planwerten ab und ist nicht aus den vier Berichten ablesbar. Die Planungsqualität ist Kurstreiber und Ratingfaktor (HB 3.6.8, 3.6.4). Konsequenz: eine Wirkung außerhalb der Berichte, die ein Urteil mitdenken muss.

Quellen: Faktenblatt 03.10. §8, HB 3.6.4, 3.6.8, Sammelbericht U1 P1 (TNB19)
Selbsteinschätzung:
q153Folie 8Frage 6Finanz- und RechnungswesenPrio CVerständnis
Wie sicher ist Ihre Rechnung, und wie haben Sie sie kontrolliert?
Aus den Berichtszahlen mit den Handbuchregeln; Kontrollen: DB V = Betriebsergebnis, Aktiva = Passiva, Kassenwasserfall, Überschusskette; Fehler benennen wir.

Wir rechnen aus den Berichtszahlen mit den Handbuchregeln (Steuer 45 %, Zahlung 80 und 20 %, Transport 25 €), nicht aus dem Gedächtnis. Kontrollen: Deckungsbeitrag V gleich Betriebsergebnis; Aktiva gleich Passiva (Bilanzsumme 50,53 gleich 34,71 plus 15,82); Kasse 26,12 + 1,69 − 25,96 = 1,85 und Veränderung −24,27 in der Liquiditätsrechnung; Überschuss (8,56 − 2,37 + 1,89) × 0,55 = 4,44. Rundungen: Die Veränderungen auf den Folien sind Differenzen gerundeter Berichtswerte. Fehler, die wir kennen und benennen: variable Kosten −2,23 statt −0,13, Vorzeichen in der Kassenspalte, 80 %-Regel, Einheit −15.000. Ihnen kommt es auf Richtung und Größenordnung an, nicht auf die letzte Stelle (Fragerunde 24.09.).

Quellen: Faktenblatt 03.10. §7, Fragerunde 24.09., Vorlage F6, F7, F8
Selbsteinschätzung:
q154Folie 8Frage 6Finanz- und RechnungswesenPrio CZahl
Welche Folgen haben Großabnehmer und Kreditverzicht für Rating und Aktienkurs?
K stützt: Fremdkapitalquote 55,0 → 31,3 %, Eigenkapitalquote 45,0 → 68,7 %; G und Planungsqualität drücken; netto nur K eindeutig positiv.

Rating: Eigenkapitalquote, Eigenkapital, Überziehung, Kundenzufriedenheit, Periodenüberschuss und Planungsqualität sind Ratingfaktoren (HB 3.6.4); die Eigenkapitalquote steigt von 45,0 auf 68,7 %, eine Überziehung wird vermieden, die Planungsqualität sinkt. Kurs (HB 3.6.8): Die Fremdkapitalquote fällt von 55,0 auf 31,3 %, das stützt, denn sie ist der einzige negative Treiber; dagegen sinken Überschuss (−0,27), Planungsqualität und die Kundenzufriedenheit in P2 (Lieferunfähigkeit). Netto bleibt offen. Eindeutig stützend wirkt nur K mit Puffer; G allein drückt den Kurs über Überschuss, Zufriedenheit und Quote (56,0 %). Das spricht gegen G und für K nach Bedarf.

Quellen: HB 3.6.4, 3.6.8, 3.1.8, Faktenblatt 03.10. §7
Selbsteinschätzung:
q155QuerschnittallePrio AVerständnis
Was hat Ihnen die Probeperiode gezeigt?
Aufpreis ohne Vorsprung kostet Nachfrage, Kapazität ist der Engpass, Rationalisierung ist billigste Kapazität, Training wirkt sofort, Staffel 400 € lohnt, Planwerte waren zu hoch.

Sieben Dinge. Erstens: Aufpreis ohne messbaren Qualitätsvorsprung kostet Nachfrage, Zufriedenheit und Marktanteil; der Überschuss (4,13 Mio. €, Platz 2) litt nur scheinbar, weil unverkaufte Geräte zu Herstellkosten ins Lager gebucht werden. Zweitens: Zum Marktpreis ist die Kapazität der Engpass. Drittens: Rationalisierung von 1,0 Mio. € bringt dauerhaft 1.426 Geräte je Periode (HB 3.4.2.4), die billigste Kapazität. Viertens: Training zu 2.500 € wirkt sofort (Motivation 65,6). Fünftens: Die unterste Staffel, 70.000 zu 400 €, schlägt 53.000 zu 450 €. Sechstens: Die Planwerte waren zu optimistisch (Planungsqualität 86,2). Siebtens: Ein Großabnehmer lohnt nur aus freier Kapazität (+1,1 Mio. € Deckungsbeitrag, weil die Geräte sonst im Lager lagen). Alle sieben stecken in der Eingabe für P1.

Quellen: Faktenblatt 03.10. §3 (Lehren), Probe (Bericht 02.10.), HB 3.4.2.4
Selbsteinschätzung:
q156QuerschnittallePrio BVerständnis
Welche Zahlen Ihrer Vorlage sind Ist, Probe oder Plan?
Ist: Bericht P0, gilt nach dem Reset; Probe: Erfahrung vom 01. und 02.10., wird zurückgesetzt; Plan: Modell V70b, keine Berichtswerte; U1-Zahlen aus der Beispielsimulation.

Wir trennen drei Sorten. Ist: Bericht P0, gleich für alle sieben Unternehmen, gilt nach dem Reset unverändert (Kurs 196,91, Kapazität 40.740, Fremdkapitalquote 56,65 %). Probe: Testlauf mit Eingabe am 01.10. und Ergebnis am 02.10., wird am 05.10. zurückgesetzt; sie ist Erfahrung, keine Ausgangslage (Bekanntheit 58,7, Preisreaktion 3.150 €). Plan: das Planmodell V70b des Vorstands, Modellwerte, keine Berichtswerte (Zielwerte für P4 und P8, 67.900 Geräte, 1.169 Kräfte). Dazu kommt für Frage 6 eine vierte Quelle: der Sammelbericht des U1 der Beispielsimulation. Bei „Woher wissen Sie das?“ nennen wir zuerst die Sorte, dann die Rechnung. Ein Probewert auf der Folie ist ein Hinweis, keine Tatsache über die echte Periode 1.

Quellen: Faktenblatt 03.10. (Kopf), Fragerunde 24.09.
Selbsteinschätzung:
q157QuerschnittallePrio AFangfrageStolperfrage
Welche Fehler enthält Ihre Vorlage selbst?
Wir kennen sie: Variable Kosten −2,23 statt −0,13, Vorzeichen der Kassenspalte, 80 %-Regel, Einheit −15.000, I6 1.130, Bekanntheit 58,7, S3-T2, Name.

Ja, wir kennen sie und nennen sie, bevor Sie fragen. Rechenstellen: Folie 8 variable Kosten −2,23 statt −0,13; Folie 6 Kassenspalte mit gemischten Vorzeichen (−28,73 statt −24,27); Folie 7 Umverteilung mit 100 statt 80 %, „−15.000“ statt −15 Mio. € und die Überschrift „IST“ über der Veränderung. Inhalt: Folie 4 Z1 ohne P8, I6 mit 1.130 statt 1.169 Kräften und I5 ohne Menge; Folie 5 Bekanntheit 58,7 als Stärke, obwohl Branchenschnitt; Folie 3 S3-T2 (Maschinen ersetzen kein Personal), die Kapazität fehlt in der SWOT; Folie 2 der Name „Raoul Dehe“; Folie 8 ein unscharfes Fazit. Unser Umgang: nicht verteidigen, sondern einordnen: Richtig, das ist die Nebenwirkung dieser Annahme, und so bewerten wir sie.

Quellen: Faktenblatt 03.10. §7, Vorlage F2 bis F8, Eckardt Bewertungslogik
Selbsteinschätzung:
q158QuerschnittallePrio BFangfrage
Wechseln Sie die Strategie, wenn der Verlauf nicht passt?
Nur mit Bedacht: Strategiewechsel wirken träge; zuerst Maßnahmen anpassen, Strategie nur bei Zielabweichung nach Prämissenprüfung.

Nur mit Bedacht. Strategiewechsel wirken träge wie ein Ozeanriese, und zwischen den Stühlen steigt das Insolvenzrisiko (Fragerunde 24.09.). Wir prüfen in jeder Periode (Schritt 4) und passen zuerst Einzelmaßnahmen an: den Aufpreis verschieben, wenn die Indizes in P3 nicht über dem Schnitt liegen; Typ C in P3 statt P2, wenn das Angebot fehlt (im Modell Kurs P8 691 statt 700 €); Training bei 2.500 € halten, damit M6 hält. Die Strategie beschließen wir nur neu, wenn ein Ziel auch mit geänderten Maßnahmen nicht erreichbar ist oder sich eine Annahme dauerhaft als falsch erweist. Die Probe war so ein Fall im Kleinen: Der Preisschritt kam später, die Qualitätsführerschaft blieb.

Quellen: Fragerunde 24.09., WB S. 30 bis 33, Faktenblatt 03.10. §6
Selbsteinschätzung:
q159QuerschnittFinanz- und RechnungswesenPrio CZahl
Wie hängt Ihr Rating an der Finanzierung?
Rating hängt an Eigenkapital, Überschuss, Planungsqualität, Überziehung; BBB mindert den Zins um 1 Punkt; Überziehung und Dividende auf Kredit schaden.

Das Rating hängt an Eigenkapitalquote, Eigenkapital, Free Cashflow geteilt durch Finanzschulden, Inanspruchnahme des Überziehungskredits, Kundenzufriedenheit, Periodenüberschuss, Planungsqualität, Produktivität und Produktqualität (HB 3.6.4). Es verschiebt den Zins der Folgeperiode: BBB minus 1 Prozentpunkt, A minus 2, AA minus 3, AAA minus 4. Bei uns: kurzfristig 8 % → 7 % in P1; langfristig 20 Mio. € in P2 zu 7 % minus 1, also 6 % und 1,20 Mio. € je Periode (Plan). Im Plan steigt das Rating von BBB über A (P2) und AA (P4) auf AAA (P5). Schaden entsteht durch Überziehung (13 %) und durch Dividende auf Kredit (HB 3.6.7). Deshalb gelten Kasse mindestens 5 Mio. € und keine kreditfinanzierte Dividende.

Quellen: HB 3.6.2, 3.6.4, 3.6.7, Plan V70b, Faktenblatt 03.10. §6, §8
Selbsteinschätzung:
q160QuerschnittallePrio CVerständnis
Was erwarten Sie von uns als Aufsichtsrat?
Zustimmung zu Organisation, Zielsystem, Strategie und Investitionsrahmen oder Hinweise zum Feintuning; Überwachung, nicht Tagesgeschäft.

In der Aktiengesellschaft führt der Vorstand die Geschäfte, der Aufsichtsrat überwacht (§ 111 AktG) und hat Zustimmungsvorbehalte für bedeutende Geschäfte. Wir erwarten von Ihnen am Ende eine Entscheidung oder Hinweise zum Feintuning (Fragerunde 24.09.): Zustimmung zu Organisation, Zielsystem und Strategie sowie zum Investitionsrahmen von 43 Mio. € mit 20 Mio. € langfristigem Kredit; die SWOT und das Szenario nehmen Sie zur Kenntnis. Kritische Fragen beantworten wir mit Mechanismus, Zahl und Konsequenz; was wir nicht wissen, sagen wir und nennen, wie wir es in der nächsten Periode prüfen. Bewertet wird, wie unsere Zahlen zustande kommen, nicht, dass sie exakt sind.

Quellen: § 111 AktG, Fragerunde 24.09., Einführung (Bewertung)
Selbsteinschätzung:
q161QuerschnittallePrio CTheorie
Welche Modelle aus Ihrem Studium stecken in der Vorlage?
Funktionale Organisation, Managementprozess, SWOT nach Macharzina, Zielsystem, Porter, BSC, Deckungsbeitrag und Opportunitätskosten, Preis-Absatz-Funktion, Leverage.

Organisation: funktionale Organisation und Funktionendiagramm (E10 S. 224, 231), Managementprozess (E10 S. 22 bis 51). Analyse: SWOT nach Macharzina (WB Abb. 3 und 4, E18 S. 84). Ziele: Zielsystem mit Zweck-Mittel-Ebenen (E18 S. 127), Zielbeziehungen und Zielrestriktion (E10 S. 38). Strategie: Porters Grundstrategien und U-Kurve (E10 Abb. 38). Steuerung: Balanced Scorecard nach Kaplan und Norton. Rechnungswesen: Deckungsbeitrag und Preisuntergrenze (E10 S. 126 f.), Opportunitätskosten, GKV und UKV (E10 S. 147 f.), Finanzplanung als Kapitalkostenminimierung unter Zahlungsfähigkeit (E10 S. 172), Leverage und Fristenkongruenz. Marketing: doppelt geknickte Preis-Absatz-Funktion nach Gutenberg (E10 Abb. 78). Die Quelle steht jeweils bei der Folie, auf der das Modell wirkt.

Quellen: E10 (verschiedene Seiten), E18 S. 84, 127, WB S. 25 bis 117
Selbsteinschätzung:
q162QuerschnittFrage 5Finanz- und RechnungswesenPrio BTheorie
Erläutern Sie die vier Perspektiven der Balanced Scorecard und ordnen Sie Ihre Ziele zu.
Finanzen (Z1 bis Z4), Kunden (M1, M3), Prozesse (M5, M7), Potenziale (M4, M6); 4/2/2/2; M2 und M8 sind Nebenbedingungen.

Die Balanced Scorecard nach Kaplan und Norton übersetzt Vision und Strategie in Ziele, Kennzahlen und Maßnahmen und betrachtet vier Perspektiven (WB S. 70 bis 78). Finanzen (Wie beurteilen uns die Kapitalgeber?): Z1 bis Z4, Ist P0 Kurs 197 €, Eigenkapitalrendite 15,3 %, Fremdkapitalquote 56,7 %, Planungsqualität 99,8. Kunden: M3 Zufriedenheit (73,2) und M1 Absatz (43.000). Prozesse: M5 Herstellkosten (2.052 €) und M7 Kapazität (40.740) mit Umweltindikator 93,3. Potenziale, die Lern- und Entwicklungsperspektive: M6 Motivation (56,5) und M4 Qualität (Technologie und Ökologie je 100). Das sind die 4/2/2/2 der Fußzeile von Folie 4. M2 Preis und M8 Kasse sind Nebenbedingungen und zählen nicht mit. Die Scorecard ist ein laufendes Steuerungsinstrument, kein einmaliges Dokument.

Quellen: WB S. 70 bis 78, Faktenblatt 03.10. §2, Vorlage F4
Selbsteinschätzung:
q163QuerschnittFrage 5Finanz- und RechnungswesenPrio CTheorie
Wie lesen Sie die Ursache-Wirkungs-Kette Ihrer Scorecard?
Von unten nach oben: Potenziale, Prozesse, Kunden, Finanzen; Beispiel Training → Motivation 65,6 → Produktivität 52,72 → Kapazität 42.598 → Absatz.

Als Wenn-dann-Kette von unten nach oben (WB Abb. 11): Wenn Personal und F&E stärker werden (M6, M4), verbessern sich Kapazität und Kosten (M7, M5); dann steigen Zufriedenheit und Absatz (M3, M1), und schließlich Rendite und Kurs (Z2 und Z1). Beispiel aus der Probe: Training zu 2.500 € hob die Motivation von 56,47 auf 65,64 und die Produktivität von 50,02 auf 52,72; die Personalkapazität stieg von 40.266 auf 42.598 Geräte, die der Vertrieb absetzen kann. Nebenwirkung: Die Motivation wirkt zeitverzögert (HB 3.5.6), die Kette braucht Perioden, deshalb sind Potenziale und Prozesse Vorlaufindikatoren. Die Kette endet beim Aktienkurs, weil der Spielerfolg dort gemessen wird.

Quellen: WB Abb. 9 bis 11, Probe (Bericht 02.10.), HB 3.5.6
Selbsteinschätzung:
q164QuerschnittFrage 5Finanz- und RechnungswesenPrio BVerständnis
Was tun Sie, wenn eine Kennzahl ihr Soll verfehlt?
Zuerst die Maßnahme ändern, nicht das Ziel: Kasse unter 5 Mio. € Kredit anpassen, Indizes P3 nicht über Ø Aufpreis verschieben, Nachfrage über Kapazität Überstunden.

Zuerst die Maßnahme, nicht das Ziel. Unsere Steuerungsregeln: Kasse unter 5 Mio. € heißt Kredit anpassen; Indizes in P3 nicht über dem Branchenschnitt heißt Aufpreis verschieben; Nachfrage über Kapazität heißt Überstunden bis plus 10 % (HB 3.4.2.5); Typ-C-Angebot fehlt heißt P2 neu rechnen. Beispiel Zufriedenheit unter Plan: Wir prüfen die Treiber (Preisänderung, Lieferfähigkeit der Vorperiode, Altgeräte im Lager, Umweltindex, HB 3.1.8) und senken nicht das Ziel von 78. Neu beschlossen wird ein Ziel nur, wenn es auch mit geänderten Maßnahmen nicht erreichbar ist oder sich eine Annahme dauerhaft als falsch erweist; das ändert nur der Vorstand nach der Prämissenprüfung (Schritt 4). Das Finanzressort führt den Soll-Ist-Vergleich nach jedem Bericht.

Quellen: Fragerunde 24.09., HB 3.1.8, 3.4.2.5, Vorlage F2 (Schritt 1 und 4)
Selbsteinschätzung:
q165QuerschnittFertigungPrio CZahl
Warum 1,0 Mio. € Rationalisierung in P1?
Dauerhaft +1.426 Geräte je Periode (Faktor 1,035), gilt auch für später gekaufte Anlagen des Typs; billigste Kapazität; Fertigung 42.100 wegen der Schwelle.

Weil es die billigste Kapazität im Spiel ist: Das Budget hebt den Rationalisierungsfaktor für Typ A auf 1,035 und die Anlagenkapazität von 40.740 auf 42.165,9, dauerhaft plus 1.426 Geräte je Periode, und es gilt für alle Anlagen dieses Typs, auch für später gekaufte (HB 3.4.2.4); der Aufwand fällt in der Periode an. 1.426 Geräte mal Deckungsbeitrag I von 1.502 € sind rund 2,1 Mio. € je Periode für einmalig 1,0 Mio. €, wenn die Geräte verkauft werden. Das Personal trägt es: 808 mal 52,72 gleich 42.598. Typ A in P4 profitiert (rund 69.530 statt 67.900). Nebenwirkung: Über 42.165,9 beginnen Überstunden, deshalb fertigen wir 42.100.

Quellen: HB 3.4.2.4, Faktenblatt 03.10. §2, §3, §4, Probe (Bericht 02.10.)
Selbsteinschätzung:
q166QuerschnittPersonalPrio BZahl
Training zu 2.500 € je Kraft: Was bringt es, und was kostet es?
Probe: Motivation 56,47 → 65,64, Produktivität 50,02 → 52,72, Fehlzeiten 47 → 36, Personalkapazität +2.332 Geräte; Kosten rund 2,1 Mio. € je Periode.

Training erhöht die Qualifikation und damit die Produktivität und senkt die Fehlzeiten (HB 3.5.7.3); ein Trainingstag kostet etwa 800 €, 2.500 € sind gut drei Tage, üblich sind zwei bis sechs. Probe: Motivation 56,47 → 65,64, Produktivität 50,02 → 52,72, Fehlzeiten 47 → 36, Personalkapazität 40.266 → 42.598, also gut 2.300 Geräte mehr, zum Teil auch durch weniger Fehlzeiten. Kosten: 2.500 € mal 844 Kräfte gleich rund 2,1 Mio. € je Periode, etwa 900 € je zusätzlichem Gerät gegen 1.502 € Deckungsbeitrag. Es wirkt sofort; fällt Training weg, sinkt die Qualifikation umso schneller, je höher sie ist (HB 3.5.7.3). Deshalb halten wir 2.500 € bis P8, auch weil M6 sonst in P8 auf 59,3 fällt.

Quellen: HB 3.5.7.3, Probe (Bericht 02.10.), Faktenblatt 03.10. §3, §5, §6
Selbsteinschätzung:
q167QuerschnittPersonalPrio CBegründung
Warum Personalnebenkosten von 40 % und nicht dem Mindestsatz von 37 %?
PNK senken Fluktuation, Fehlzeiten und Nacharbeit; drei Punkte kosten rund 0,8 Mio. € je Periode auf der Fertigungslohnsumme, Fluktuation 48 Kräfte kostet 0,6 Mio. €.

Der Mindestsatz von 37 % entspricht den gesetzlichen Vorschriften, 40 % ist der Startwert (HB 3.5.3). Die Nebenkosten wirken direkt auf Fluktuation und Fehlzeiten, und höhere Sätze senken die Nacharbeit (HB 3.4.4). Rechnung: Auf der Fertigungslohnsumme von 852 mal 30.000 € gleich 25,6 Mio. € kosten drei Punkte rund 0,77 Mio. € je Periode. Dagegen kostet die Fluktuation, in der Probe 48 Kräfte oder 5,6 %, allein an Einstellungen 48 mal 12.500 € gleich 0,6 Mio. €, dazu Einarbeitung (Produktivität) und Fehlzeiten, die die einsetzbaren Kräfte mindern. Konsequenz: Wir halten 40 %, solange Personalaufbau und Kapazität knapp sind; mit sinkender Fluktuation und ausgebautem Personal ist der Satz ein Hebel zur Kostensenkung.

Quellen: HB 3.4.4, 3.5.1, 3.5.2, 3.5.3, Probe (Bericht 02.10.)
Selbsteinschätzung:
q168QuerschnittFinanz- und RechnungswesenPrio CTheorie
Wie wird der Aktienkurs bestimmt, und was bedeuten 400 € in Unternehmenswert?
500.000 Aktien: Unternehmenswert = Kurs × 500.000, heute 98,5 Mio. €, bei 400 € 200 Mio. €; Treiber nach HB 3.6.8; Fremdkapitalquote negativ.

Der Aktienkurs spiegelt den Unternehmenswert; die Zahl der Aktien beträgt 500.000 (HB 3.6.8). Unternehmenswert gleich Kurs mal 500.000: Heute 196,91 € ergeben 98,5 Mio. €, 400 € wären 200 Mio. €, also mehr als eine Verdopplung. Einflussfaktoren nach dem Handbuch: Eigenkapital, Jahresüberschuss, ausgeschüttete Dividende (Periode und kumuliert), Umsatzrendite, Bekanntheit, Umsatz, Planungsqualität, Kundenzufriedenheit, Produktqualität und die Fremdkapitalquote als einziger negativer Treiber. Die Shareholder Earnings sind Dividenden plus Kurssteigerung (HB 3.6.9). Probe: Kurs 202,46 € (plus 2,8 %) bei Überschuss 4,13 und Eigenkapital 34,40. Konsequenz: Kursziel heißt Ertrag, Eigenkapital und Qualität, nicht Dividende allein.

Quellen: HB 3.6.8, 3.6.9, Bericht P0, Probe (Bericht 02.10.)
Selbsteinschätzung:
q169QuerschnittFinanz- und RechnungswesenPrio CTheorie
Wie wählen Sie Kennzahlen aus, und welche nutzen Sie?
Je Kategorie zwei bis drei aus den Berichten: Kurs, EKR, Umsatzrendite, FKQ, Kasse, Kapazität, Motivation, Marktanteil, Zufriedenheit; Auswahl vor Menge.

Das Workbook verlangt aus sieben Kategorien je zwei bis drei Kennzahlen aus den Berichten (WB S. 68); entscheidend ist die Auswahl, nicht die Menge. Absolute Kennzahlen sind Einzelwerte und Summen, relative sind Gliederungs-, Beziehungs- und Indexzahlen. Bei uns, P0: Erfolg Kurs 196,91 € und Überschuss 4,27; Rentabilität Eigenkapitalrendite 15,27 % und Umsatzrendite 3,31 % (4,27 ÷ 129,0); Liquidität Kasse 0,85; Kapitalstruktur Fremdkapitalquote 56,65 %; Prozess Kapazität 40.740 und Herstellkosten 2.052 €; Mitarbeiter Motivation 56,47; Markt und Kunde Marktanteil 14,29 % und Zufriedenheit 73,19. Die DuPont-Logik verbindet sie: Rendite gleich Umsatzrendite mal Kapitalumschlag (E10 Abb. 150). Jede Kennzahl hat Ist, Soll und Maßnahme.

Quellen: WB S. 64 bis 69, E10 S. 175 bis 180, Abb. 150, Faktenblatt 03.10. §2
Selbsteinschätzung:
q170QuerschnittallePrio CTheorie
Wie gehen Sie mit Unsicherheit um? Was ist eine Szenarioanalyse?
Den Plan unter mehreren Umfeldannahmen durchrechnen: acht Szenarien, Kurs P8 611 bis 704 €, nie Überziehung; keine Punktprognose; nach jedem Bericht nachkalibrieren.

Eine Szenarioanalyse rechnet den Plan unter mehreren alternativen Umfeldannahmen durch statt mit einer Punktprognose. Wir rechnen unseren Plan V70b in acht Szenarien: Basis, Stagnation, Preiskampf, aggressiv, produktiv, Schock, preissensitiv und schwach. Ergebnis: Kurs P8 zwischen 611 und 704 €, Kurs P4 zwischen 331 und 382 €, in keinem Fall eine Überziehung, die Kasse fällt nie unter 7,8 Mio. €. Im Spiel gibt es keine Zufallsgeneratoren, alles ist nachvollziehbar und im Nachhinein erklärbar (Fragerunde 24.09.); dominante Strategien gibt es nicht. Grenze: Das Modell ist eine Näherung, belastbar ist die Rangfolge. Deshalb kalibrieren wir nach jedem Bericht nach und steuern über die Regeln: erst Maßnahme prüfen, dann Ziel.

Quellen: Plan V70b, Faktenblatt 03.10. §6, Fragerunde 24.09.
Selbsteinschätzung:
q171QuerschnittEinkauf und LagerPrio BZahl
Reichen 70.000 Einheiten Einsatzstoffe, und was passiert, wenn Material fehlt?
85.000 Einheiten verfügbar (15.000 Bestand plus 70.000), Bedarf höchstens 42.100 in P1; reicht bis fast Ende P2; Fehlmengen kosten 20 % Aufschlag.

Mechanismus: Bedarf gleich Fertigung mal 100 geteilt durch den Wertanalyseindex (HB 3.3.1); bestellte Einsatzstoffe stehen am Periodenanfang bereit. Zahlen: Bestand zu Beginn 15.000, Einkauf 70.000, zusammen 85.000 Einheiten. Der Bedarf in P1 beträgt höchstens 42.100 (bei einem Index über 1,0 weniger), in P2 laut Plan rund 45.100; damit reicht der Vorrat bis fast zum Ende von P2. Fehlt Material, gleicht TOPSIM den Fehlbestand automatisch durch Sondermaßnahmen aus und berechnet 20 % Aufschlag (HB 3.3.1): Material begrenzt die Fertigung nie, es wird nur teurer. Überbestand kostet 50 € je Einheit und Periode (HB 3.3.2) und Zins. Konsequenz: In P2 kaufen wir nur nach, was fehlt, zur dann geltenden Staffel; die Wirtschaftsnachrichten der Probe zeigten für P2 plus 3 % (Annahme).

Quellen: HB 3.3.1, 3.3.2, Faktenblatt 03.10. §2, §3, §4, §6
Selbsteinschätzung:
Nachschlagen

Alles zum Nachschlagen, auch in der Prüfung

Formelsammlung (so rechnet TOPSIM)

Formelsammlung

Alle Kennzahlen, die in Tests, Berichten oder Workbook vorkommen, mit der Formel, die TOPSIM tatsächlich rechnet; Beispiele aus Übungstest 1 (U1, Periode 2), dem Workbook-Beispiel (WB S. 85–117), U1 in Periode 1 (Moodle-Anhang) und unserem eigenen Bericht Periode 0. Wo der Workbook-Anhang (S. 197–202) anders definiert als der TOPSIM-Bericht, steht beides da; die Druck- und Rechenfehler des Buchs stehen in der Workbook – Fehlerliste. Alle Formeln am 28.09. an den Buchbeispielen und an unseren Berichten nachgerechnet.

KennzahlFormelBeispielIm Test
EBIT (Betriebsergebnis)Umsatz ± Bestandsveränderung + aktivierte Eigenleistungen + sonstige Erträge − Material − Personal − Abschreibungen (+ Zuschreibungen) − sonstiger Aufwand6,36 Mio. €Basis
EBITDAEBIT + Abschreibungen; der Anhang (Abb. 35) zieht zusätzlich Zuschreibungen auf Sachanlagen ab und zählt Abschreibungen auf immaterielle Vermögensgegenstände dazu — in TOPSIM gibt es beides nicht6,36 + 6,20 = 12,56Test 1, 2
EBITDA-MargeEBITDA ÷ Umsatz12,56 ÷ 120 = 10,47 %Test 1
EBTEBIT + Finanzergebnis (der Anhang druckt „EBIT + Zinsen“, S. 197)6,36 + 0,00 = 6,36–
NOPATEBIT × (1 − Steuersatz) — der Anhang schreibt „EBIT − tatsächlicher Steueraufwand auf EBIT“, also die Steuer auf das operative Ergebnis ohne den Steuervorteil der Zinsen, und nennt NOPAT dort irreführend „Jahresüberschuss“WB: 35,74 × 0,45 = 16,08 (Steuersatz 55 %) · U1 P1: 10,45 × 0,55 = 5,75 · unser P0: 9,93 × 0,55 = 5,46; mit den tatsächlichen Steuern käme man auf 16,92 bzw. 6,60–
UmsatzrenditePeriodenüberschuss ÷ Umsatz3,50 ÷ 120 = 2,92 %Test 1, 2
EigenkapitalrenditePeriodenüberschuss ÷ Eigenkapital der Vorperiode — so rechnen der TOPSIM-Bericht und die Lösungen der Übungstests (WB S. 142, 166). Der Workbook-Anhang (Abb. 37, S. 198) definiert die Eigenkapitalrendite dagegen „aus Gründen der Vergleichbarkeit“ mit dem EBIT als Gewinngröße und ohne Vorperiodenbezug; das ist methodisch fragwürdig, weil der EBIT auch Zinsen und Steuern enthält, die nicht den Eigentümern zustehen. Im Test die TOPSIM-Formel nehmen3,50 ÷ 34,98 = 10,0 % · unser P0: 4,27 ÷ 28,00 = 15,27 %Test 1, 2
Gesamtkapitalrendite (Return on Assets)(Gewinn + Fremdkapitalzinsen) ÷ Gesamtkapital; wird der EBIT als Gewinngröße genommen, entfallen die Zinsen, weil er sie schon enthält (Anhang)––
ROCEim TOPSIM-Bericht NOPAT ÷ Net Capital Employed; der Anhang (Abb. 37) lässt „je nach Verwendungsziel“ EBIT, EBITDA oder NOPAT im Zähler zuWB: 16,08 ÷ 62,07 = 25,91 % · unser P0: 5,46 ÷ 71,29 = 7,66 %–
Traditioneller CashflowÜberschuss + Abschreibungen + Zuführung Pensionsrückstellungen3,50 + 6,20 + 1,94 = 11,64Test 1, 2
Operativer Cashflowtraditioneller Cashflow ± Veränderung Material, Fertigerzeugnisse, ForderungenWB: 24,28 → 24,15Planungsqualität
Free Cashflowim Bericht: operativer Cashflow (A) + Cashflow aus Investitionen (B, negativ); der Anhang (Abb. 39) schreibt dasselbe als operativer Cashflow − Investitionszahlungen. Gleichwertig, solange B keine Desinvestitionserlöse enthält; Wertpapiere zählen zu CWB: 24,15 + 0 · unser P0: 15,85 − 1,50 = 14,35Rating
EigenkapitalquoteEigenkapital ÷ Bilanzsumme38,49 ÷ 56,25 = 68,4 %Test 1
Fremdkapitalquote(Pensionsrückstellungen + Verbindlichkeiten) ÷ Bilanzsumme; die Berichtszeile „Fremdkapital“ zeigt nur die KrediteWB: 91,10 ÷ 141,85 = 64,2 % · unser P0: 40,87 ÷ 72,15 = 56,65 %Aktienkurs
VerschuldungsgradFremdkapital ÷ Eigenkapitalunser P0: 40,87 ÷ 31,27 = 1,31–
UmlaufintensitätUmlaufvermögen ÷ Bilanzsumme39,40 ÷ 56,25 = 70,0 %Test 1
Anlagendeckungsgrad 1 / 2EK ÷ AV bzw. (EK + langfr. FK) ÷ AV; goldene Bilanzregel: langfristiges Vermögen langfristig finanzieren — AD 1 ideal 100 % (im produzierenden Gewerbe Zielwert 50–70 %), AD 2 mindestens 100 %U1 P2: 38,49 ÷ 16,85 = 228 %–
Liquidität 1. / 2. / 3. Gradesflüssige Mittel (+ kurzfr. Forderungen + Vorräte) ÷ kurzfr. Verbindlichkeiten; englisch Cash Ratio, Acid Test Ratio (ATR), Current Ratiounser P0: 0,85 ÷ 27,00 = 3,1 % · (0,85 + 25,80) ÷ 27,00 = 98,7 %–
EVAim TOPSIM-Bericht NOPAT − WACC × Net Capital Employed; der Anhang (Abb. 36) rechnet NOPAT − WACC × NOA (Net Operating Assets, betriebsnotwendiges Vermögen) und nennt EVA auch GeschäftswertbeitragWB: 16,08 − 5,49 % × 62,07 = 12,67 · unser P0: 5,46 − 6,73 % × 71,29 = 0,66–
WACCgewichteter Durchschnitt der Kapitalkosten von Eigen- und Fremdkapital; eine Rechenformel nennt das Buch nicht — den Wert aus dem Bericht übernehmenunser P0: 6,73 %–
Deckungsbeitrag IPreis − variable Material- und Fertigungskosten − Transport3.000 − 603,51 − 900,33 − 25 = 1.471,16 € · unser P0: 1.501,63 €Frage 6
Deckungsbeitrag II bis Vminus fixe Material/Fertigung, Werbung, Entwicklung, Forschung/Vertrieb/Verwaltung; DB V = EBIT nur für die Summe über alle Produkte (Buchbeispiel: DB V Copy Classic 20,47, EBIT 35,74 erst mit Copy Pro)bei einem Produkt: DB V = EBITTest 2
Kapazitätsauslastunggenutzte ÷ verfügbare Kapazität ohne Überstunden40.000 ÷ 40.740 = 98,2 %Test 2
ProduktivitätTOPSIM: 50 × Produktivitätsindex I × Index II (Geräte je Fertigungsmitarbeiter); der Anhang (Abb. 40) definiert Produktivität allgemein als Output ÷ Input50 × 1,03 × 1,01 = 52,0 · unser P0: 50 × 1,00 × 1,00 = 50Test 1
Selbstkosten je StückSelbstkosten ÷ abgesetzte Menge113,64 Mio. ÷ 40.000 = 2.840,88 €Test 1, 2
Herstellkosten je StückHerstellkosten ÷ produzierte Menge83,06 Mio. ÷ 40.000 = 2.076,44 € · unser P0: 82,09 Mio. ÷ 40.000 = 2.052,23 €–

Prüfsumme für jeden Test: Deckungsbeitrag V der Deckungsbeitragsrechnung entspricht dem Betriebsergebnis der GuV (Test 1: 6,36; Test 2: 2,06; unser P0: 9,93) — das gilt, weil U1 und wir nur ein Produkt haben. Mit einem zweiten Produkt stimmt nur noch die Summe der DB V beider Produkte mit dem EBIT überein.

Weitere Kennzahlen aus dem Workbook-Anhang (WB S. 197–202, nach Reisinger et al. 2017)

Der Anhang teilt die finanzorientierten Kennzahlen in Erfolg, Rentabilität, Liquidität und Kapitalstruktur ein, die nicht-finanzorientierten ab S. 200 analog zur Balanced Scorecard in prozessbezogene, mitarbeiterbezogene sowie markt-, kunden- und wettbewerbsbezogene Kennzahlen.

KennzahlFormelAussage
Working CapitalAnhang: Umlaufvermögen − kurzfristige Verbindlichkeiten. Der TOPSIM-Bericht weist als Net Working Capital Vorräte + Forderungen aus (ohne Kasse und Wertpapiere, ohne Abzug) — Buchbeispiel 0,07 + 36,23 = 36,30 statt 116,08 nach Anhang; unser P0: 18,14 + 25,80 = 43,94positiv: Teile des Umlaufvermögens langfristig finanziert
Entschuldungsdauer(Fremdkapital − liquide Mittel) ÷ operativer CashflowJahre bis zur Tilgung aus eigener Kraft (ohne × 100)
KapitalumschlagUmsatz ÷ durchschnittliches Gesamtkapitalwie oft das Kapital im Jahr umgeschlagen wird (ohne × 100)
Capital EmployedAnhang: Gesamtkapital − kurzfristige Verbindlichkeiten − liquide Mittel; passt zum Buchbeispiel (141,85 − 0 − 79,78 = 62,07). Der Bericht nennt es Net Capital Employed und beschreibt es als Anlagevermögen + NWC: bei uns in P0 71,29 = 27,35 + 43,94 (ohne Kasse, kurzfristiger Kredit nicht abgezogen), bei U1 in P1 dagegen 77,80 = volle Bilanzsumme (Kasse 26,12 eingerechnet). Die Abgrenzung ist nicht eindeutig — für eigene Rechnungen immer den ausgewiesenen Wert nehmenlangfristig gebundenes Kapital
Net Operating Assets (NOA)betriebsnotwendiges, investiertes Vermögen; Kapitalbasis des EVA im AnhangBasis der Wertorientierung
Return on Assets(Gewinn + Fremdkapitalzinsen) ÷ GesamtkapitalVerzinsung des gesamten Kapitals
Return on Investmentoperatives Ergebnis ÷ betriebsnotwendiges VermögenVerzinsung des betrieblichen Kapitals
Market Value AddedAnhang: Barwert der künftigen EVA (das „i“ der Formel erklärt das Buch nicht, der Text spricht vom Wert „seit Gründung“ — Formel und Text passen nicht zusammen). Der TOPSIM-Bericht rechnet nachweislich Unternehmenswert − Eigenkapital: unser P0 98,45 − 31,27 = 67,18; U1 P1 104,94 − 34,98 = 69,96 ≈ 69,95Wertzuwachs über das eingesetzte Kapital hinaus
Erlösminderungen (EM)Anteil der Erlösschmälerungen (Rabatte, Skonti, Boni) am BruttoerlösPreisdisziplin im Vertrieb
Wareneinstandsminderung (WM)Anteil der Einkaufsnachlässe am EinstandswertEinkaufserfolg
Time-to-MarketDauer von Entwicklung bis MarkteinführungKosten ohne Umsatz
Cash-to-Cash-CycleLagerdauer + Kundenzahlungsdauer − LieferantenzahlungsdauerDauer der Kapitalbindung
KapazitätsauslastungsgradFertigungsstunden ÷ KapazitätsstundenNutzung der Anlagen
Reklamationsquotereklamierte ÷ gelieferte MengeProduktqualität
NeuproduktanteilUmsatz mit neuen Produkten ÷ GesamtumsatzInnovationskraft
PersonalintensitätPersonalaufwand ÷ GesamtaufwandGewicht des Personals
FluktuationsquoteAustritte ÷ durchschnittliche BeschäftigteZufriedenheit, Bindung
FehlzeitenquoteFehlstunden ÷ SollarbeitszeitMotivation
Krankenstandsquote (KQ)krankheitsbedingte Fehltage ÷ SollarbeitstageGesundheit, Belastung
Mitarbeiterzufriedenheitkeine Formel; Erhebung per Befragung oder über Indikatoren (Fluktuation, Fehlzeiten)Bindung und Leistungsbereitschaft
MitarbeiterproduktivitätUmsatz bzw. Wertbeitrag ÷ durchschnittliche Beschäftigte — ohne × 100; der Anhang druckt fälschlich „× 100“ (S. 202)Effizienz je Kopf

Theorie: Theorie – Kennzahlen und Kennzahlensysteme. Beispielwerte in den Berichten: Berichtsübersicht. Auswahl für das eigene Unternehmen (16 Kennzahlen aus sieben Kategorien, WB S. 68–69): Sitzung 1 – Workbook-Canvases ausgefüllt (Vorschlag)#Kennzahlenübersicht (S. 68–69) = Backup 4.

Noch nicht reproduzierbar: den UBCF des TOPSIM-Berichts; er lässt sich weder mit dem Buchbeispiel noch mit U1 aus einer eindeutigen Formel nachrechnen — Wert aus dem Bericht übernehmen und im Zweifel bei Prof. Eckardt nachfragen.

Shareholder Earnings: Summe der gezahlten Dividenden seit Erwerb + Kurssteigerung — ausgewiesen im Branchenbericht (HB 3.6.9). Nacharbeit: keine Formel im Handbuch, sieben Einflussfaktoren (HB 3.4.4).

Basisliteratur (Eckardt 2010): Lehrbuchformeln zu Break-even (Abb. 80), Divisionskalkulation (Abb. 126–128), Kennzahlen (Abb. 144–150), Kapitalwert (Abb. 163). — Eckardt 2010

Rechenregeln

Rechenregeln

Siebzehn Regeln reichen, um fast jede Testfrage und Frage 6 durchzurechnen; jede ist an einem echten Berichtswert geprüft (HB, B1, BT). Kennzahlen: Formelsammlung. Anwendung: Zwischentest, Aufsichtsratssitzung 1#Rechenkern Frage 6.

GrößeRegelBeispiel
Anlagen-Kapazitätnormale Kapazität × Verfügbarkeit × Rationalisierungsfaktor; mit Überstunden × 1,142.000 × 0,97 = 40.740; × 1,1 = 44.814
Produktivität50 × Produktivitätsindex I × Index II50 × 1,03 × 1,01 = 52,0
Personalkapazitäteinsetzbares Personal × Produktivität; mit Überstunden × 1,1830 × 52 = 43.160
Fertigungsmenge max.Minimum aus Anlagen- und PersonalkapazitätBT: Anlagen ohne A1 36.278 → Engpass
MaterialbedarfFertigungsmenge ÷ Wertanalyseindex40.000 ÷ 1,04 = 38.462
NachlieferungBedarf − Anfangsbestand − Bestellung; Preis = Preis der ersten Staffelstufe (ohne Mengenrabatt) × 1,2 – gegenüber dem bezahlten Staffelpreis also deutlich mehr als 20 %38.462 − 5.784 − 30.000 = 2.678 Stück zu 804 € (670 € × 1,2) statt 567 € Staffelpreis, rund +42 % (Übungstest 1 und 2)
Lagerwertgleitender Durchschnitt: (Anfangswert + Zugang) ÷ (Anfangsmenge + Zugang)(16,16 + 82,09) Mio. € ÷ 48.000 = 2.046,86 €
Einzahlungen80 % der Marktumsätze sofort, 20 % Folgeperiode; Großabnehmer und Ausschreibung 100 %120 Mio. € × 0,8 = 96 Mio. €, Forderung 24 Mio. €
ZinsenKredit × Zinssatz; Satz = Basiszins + Ratingklasse der Vorperiode (AAA −4 % … BBB −1 % … D +5 %)27 Mio. € × (8 % − 1 % für BBB) = 1,89 Mio. €
Überziehungautomatisch, wenn die Kasse unter 0,1 Mio. € fiele, 13 %–
Steuer45 % des Gewinns vor Steuern nach VerlustvortragP1: 8,56 × 0,45 = 3,85
Überstunden2,5 Mio. € Sprungfixkosten plus 25 % LohnzuschlagTest 2: sonstige Fixkosten 3,25 → 5,75
UmweltabgabeUmweltindikator = Ø Anlagenindex + Punkte aus Umwelttechnik; Abgabe aus der Tabelle 85/90/92,5/95/98/100 → 5,0/2,5/1,5/1,0/0,5/0 Mio. €, dazwischen linear94,5 → 1,50 − 2/2,5 × 0,50 = 1,10 (Bericht 1,11)
Personalkosten je KopfJahresgehalt (P0: Einkauf 30.000 €, Verwaltung 28.000 €, Fertigung 30.000 €, F&E 44.000 €, Vertrieb 40.000 €) + Personalnebenkosten (40 %) + Pensionsrückstellungen (5 %)Fertigung: 30.000 × 1,45 = 43.500 € je Mitarbeiter und Periode
Anlagenkosten je PeriodeAbschreibung (Kaufpreis ÷ Nutzungsdauer) + sonstige Fixkosten + InstandhaltungTyp C: 2,0 + 2,5 + 1,5 = 6,0 Mio. € für 21.340 Stück
AnlagenverkaufErlös = Prozentsatz × Restbuchwert; Rest = außerordentliche AbschreibungA1 mit Restbuchwert 0: kein Effekt
Planungsqualität50 % Absatz + 25 % Eigenkapitalrendite + 25 % operativer Cashflow95,35 × 0,5 + 99,06 × 0,25 + 72,95 × 0,25 = 90,68
UnternehmenswertAktienkurs × 500.000 Aktien209,87 € → 104,94 Mio. €
Dividendehöchstens der Gewinnvortrag der Vorperiode (alter Vortrag + Überschuss der Vorperiode)P1: 1,00 gezahlt von möglichen 6,27 Mio. € (2,00 + 4,27); neuer Vortrag 5,27

Basisliteratur (Eckardt 2010): Einnahme vs. Einzahlung (S. 142 f.), Bestellmenge (S. 118), Nettopersonalbedarf (Abb. 166). — Eckardt 2010

Modul-Landkarte: welches Studienfach wo andockt

Die Modulbeschreibung verlangt kompetenzübergreifendes Zusammenführen des BWL-Wissens; empfohlene Voraussetzungen sind Allgemeine BWL, Rechnungswesen, Strategisches Management und Marketing Modulbeschreibung S. 1 S. 4.

StudienfachThemen im CockpitFolienQuellen
Allgemeine BetriebswirtschaftslehreOrganisation und Managementprozess · Ziele und Zielsystem · Entscheiden unter Unsicherheit · Beschaffung · Produktion · PersonalFolien 2, 4; QuerschnittEckardt 2010 Kap. I, II, IV, V, IX, X; Workbook Kap. II
Strategisches ManagementLage, SWOT, Vision und Leitlinien · Wettbewerbsstrategie nach PorterFolien 3, 5Eckardt 2010 Kap. II S. 29–41; Workbook Kap. III S. 37–63
MarketingMarketing-Mix, Preis-Absatz-Funktion, Werbung und Carry-over, Bekanntheit, Zufriedenheit, Vertrieb, GroßabnehmerFolien 3, 5, 7; Frage 6Eckardt 2010 Kap. III; Handbuch 3.1
Rechnungswesen (extern)Bilanz, GuV (Gesamt- und Umsatzkostenverfahren), Liquiditätsrechnung, Cashflow, ErgebnisverwendungFolien 6, 8; Frage 6Eckardt 2010 Kap. VI; Workbook Kap. IV S. 82–101; Handbuch 3.6
Kostenrechnung (intern)Kostenarten, -stellen, -träger, Zuschlagskalkulation, Deckungsbeitragsrechnung, Preisuntergrenzen, OpportunitätskostenFolie 8; Frage 6Eckardt 2010 Kap. VI; Workbook Kap. IV S. 102–117
Finanzierung und InvestitionKredite, Fristenkongruenz, Rating, Leverage, Kapitalstruktur, Dividende, Aktienkurs-Treiber, InvestitionsrechnungFolie 4 (Z2–Z4, I8); Frage 6 (Kredit)Eckardt 2010 Kap. VII, VIII; Handbuch 3.6
ControllingKennzahlen und Kennzahlensysteme, Balanced Scorecard, Soll-Ist-Vergleich, PlanungsqualitätFolie 2 (Schritt 1), Folie 4 (Z4), Frage 5Workbook Kap. III S. 64–78; Eckardt 2010 Kap. II S. 50
Produktion und BeschaffungKapazität Anlagen und Personal, Produktivität, Lernkurve, Überstunden, Rationalisierung, Staffelpreise, Bestellmenge, LagerkostenFolien 3, 4 (M7, I5, I7), 5Eckardt 2010 Kap. IV, V; Handbuch 3.3, 3.4
PersonalEinstellungen, Einarbeitung, Fluktuation, Fehlzeiten, Motivation, Training, NebenkostenFolie 4 (M6, I6), Nebenbedingung 200Eckardt 2010 Kap. IX; Handbuch 3.5
Entscheidungslehre und ArbeitsmethodikSzenario-Analyse, Entscheiden unter Unsicherheit (Laplace, Minimax), Sunk Costs, Zielkonflikte, „So nicht – Sondern so“Folie 2 (Ablauf), Frage 6Eckardt 2010 Kap. II S. 41–47; Einführung S. 5

Teilnehmerhandbuch: alle Seiten

Jede Antwort mit „laut Handbuch 3.x“ belegen. Antippen öffnet die Seite mit allen Markierungen.

HB Seite 1
S. 1 Titel: Mastering Business Operations, Teilnehmerhandbuch Version 15.6
HB Seite 2
S. 2 Inhaltsverzeichnis
HB Seite 3
S. 3 Inhaltsverzeichnis (Forts.) · Hinweis zur Sprachform
HB Seite 4
S. 4 Was ist Mastering Business Operations? · 1.1 Lernziele von Mastering Business Operations
HB Seite 5
S. 5 1.2 Ablauf des Seminars
HB Seite 6
S. 6 Ausgangssituation · 2.1 Artikel aus einer großen deutschen Tageszeitung
HB Seite 7
S. 7 2.2 Das Unternehmen
HB Seite 8
S. 8 3.1 Vertrieb · 3.1.1 Marketing-Mix
HB Seite 9
S. 9 3.1.2 Produktbeschreibung und Produktpolitik
HB Seite 10
S. 10 3.1.3 Preispolitik
HB Seite 11
S. 11 3.1.4 Kommunikationspolitik
HB Seite 12
S. 12 3.1.4.1 Werbung · 3.1.4.2 Corporate Identity und Bekanntheit
HB Seite 13
S. 13 3.1.5 Distributionspolitik
HB Seite 14
S. 14 3.1.6 Weitere Absatzkanäle · 3.1.6.1 Verkauf an Großabnehmer · 3.1.6.2 Verkauf über Ausschreibungen · 3.1.7 Lieferunfähigkeit
HB Seite 15
S. 15 3.1.8 Kundenzufriedenheit · 3.1.9 Marktforschungsbericht · 3.2 Forschung & Entwicklung (F&E)
HB Seite 16
S. 16 3.2 Forschung & Entwicklung (F&E) (Forts.)
HB Seite 17
S. 17 3.3 Einkauf · 3.3.1 Bedarf und Konditionen · 3.3.2 Lager Fertigprodukte und Einsatzstoffe
HB Seite 18
S. 18 3.3.2 Lager Fertigprodukte und Einsatzstoffe (Forts.)
HB Seite 19
S. 19 3.4 Fertigung · 3.4.1 Bestand an Fertigungsanlagen
HB Seite 20
S. 20 3.4.2 Anpassung von Fertigungskapazitäten · 3.4.2.1 Investitionen in neue Fertigungsanlagen
HB Seite 21
S. 21 3.4.2.2 Desinvestitionen von bestehenden Anlagen · 3.4.2.3 Instandhaltung
HB Seite 22
S. 22 3.4.2.4 Rationalisierung · 3.4.2.5 Überstunden in der Nutzung der Fertigungsanlagen · 3.4.3 Umweltindex der Fertigungsanlagen
HB Seite 23
S. 23 3.4.4 Nacharbeit
HB Seite 24
S. 24 3.4.5 Betriebsstoffe
HB Seite 25
S. 25 3.5 Personal · 3.5.1 Personalbestand in der Ausgangssituation · 3.5.2 Anpassung des Personalbestandes
HB Seite 26
S. 26 3.5.3 Personalnebenkosten
HB Seite 27
S. 27 3.5.4 Betriebliche Altersvorsorge · 3.5.5 Sozialplan · 3.5.6 Motivation der Fertigungsmitarbeiter
HB Seite 28
S. 28 3.5.7 Produktivität · 3.5.7.1 Grundproduktivität und Überstunden Fertigungsmitarbeiter · 3.5.7.2 Prozessoptimierung
HB Seite 29
S. 29 3.5.7.3 Training für Fertigungsmitarbeiter · 3.5.7.4 Produktivitätsindex I · 3.5.7.5 Produktivitätsindex II · 3.5.7.6 Tatsächliche Produktivität
HB Seite 30
S. 30 3.5.8 Fehlzeiten · 3.6 Finanz- und Rechnungswesen · 3.6.1 Zahlungsverhalten der Kunden · 3.6.2 Kredite · 3.6.2.1 Kurzfristiger Kredit
HB Seite 31
S. 31 3.6.2.2 Langfristiger Kredit · 3.6.2.3 Überziehungskredit · 3.6.3 Finanzinvestitionen · 3.6.4 Rating
HB Seite 32
S. 32 3.6.4 Rating (Forts.)
HB Seite 33
S. 33 3.6.5 Steuern auf Einkommen & Ertrag · 3.6.6 Wechselkurs · 3.6.7 Dividendenzahlung
HB Seite 34
S. 34 3.6.8 Aktienkurs und Unternehmenswert · 3.6.9 Shareholder Earnings · 3.6.10 Geschäftsberichte der Branche
HB Seite 35
S. 35 3.6.11 Rechnungswesen · 3.6.11.1 Abschreibung für Gebäude · 3.6.11.2 Instandhaltung und Kosten in der Verwaltung
HB Seite 36
S. 36 Planungsrechnung
HB Seite 37
S. 37 Planungsrechnung (Forts.)
HB Seite 38
S. 38 Schlusswort (Planungsrechnung, Forts.)

Workbook Business Management II: alle Fotoseiten nach Kapiteln

Inhaltsverzeichnis
Inhaltsverzeichnis (1/2)
Inhaltsverzeichnis
Inhaltsverzeichnis (2/2)
Kap. I Einstieg und Wissenscheck (S. 1–23)12 Fotos
Workbook Foto 3
S. 1
Workbook Foto 4
S. 2–3
Workbook Foto 5
S. 4–5
Workbook Foto 6
S. 6–7
Workbook Foto 7
S. 8–9
Workbook Foto 8
S. 10–11
Workbook Foto 9
S. 12–13
Workbook Foto 10
S. 14–15
Workbook Foto 11
S. 16–17
Workbook Foto 12
S. 18–19
Workbook Foto 13
S. 20–21
Workbook Foto 14
S. 22–23
Kap. II Organisation (S. 24–34)6 Fotos
Workbook Foto 15
S. 24–25
Workbook Foto 16
S. 26–27
Workbook Foto 17
S. 28–29
Workbook Foto 18
S. 30–31
Workbook Foto 19
S. 32–33
Workbook Foto 20
S. 34–35
Kap. III SWOT (S. 36–46)6 Fotos
Workbook Foto 21
S. 36–37
Workbook Foto 22
S. 38–39
Workbook Foto 23
S. 40–41
Workbook Foto 24
S. 42–43
Workbook Foto 25
S. 44–45
Workbook Foto 26
S. 46–47
Kap. III Vision und Ziele (S. 47–57)5 Fotos
Workbook Foto 27
S. 48–49
Workbook Foto 28
S. 50–51
Workbook Foto 29
S. 52–53
Workbook Foto 30
S. 54–55
Workbook Foto 31
S. 56–57
Kap. III Wettbewerbsstrategie (S. 58–63)3 Fotos
Workbook Foto 32
S. 58–59
Workbook Foto 33
S. 60–61
Workbook Foto 34
S. 62–63
Kap. III Kennzahlen und BSC (S. 64–78)8 Fotos
Workbook Foto 35
S. 64–65
Workbook Foto 36
S. 66–67
Workbook Foto 37
S. 68–69
Workbook Foto 38
S. 70–71
Workbook Foto 39
S. 72–73
Workbook Foto 40
S. 74–75
Workbook Foto 41
S. 76–77
Workbook Foto 42
S. 78–79
Kap. IV Berichte verstehen, externes Rechnungswesen (S. 79–101)28 Fotos
Workbook Foto 42
S. 78–79
Workbook Foto 43
S. 80–81
Workbook Foto 44
S. 82–83
Workbook Foto 45
S. 84–85
Workbook Foto 46
S. 86
Workbook Foto 47
S. 87
Workbook Foto 48
S. 88
Workbook Foto 49
S. 89
Workbook Foto 50
S. 89 (Detail)
Workbook Foto 51
S. 90
Workbook Foto 52
S. 91
Workbook Foto 53
S. 91 (Detail)
Workbook Foto 54
S. 92
Workbook Foto 55
S. 92 (Detail)
Workbook Foto 56
S. 93
Workbook Foto 57
S. 93 (Detail)
Workbook Foto 58
S. 94
Workbook Foto 59
S. 94 (Detail)
Workbook Foto 60
S. 95
Workbook Foto 61
S. 96
Workbook Foto 62
S. 97
Workbook Foto 63
S. 97 (Detail)
Workbook Foto 64
S. 97 (Detail)
Workbook Foto 65
S. 98
Workbook Foto 66
S. 98 (Detail)
Workbook Foto 67
S. 99
Workbook Foto 68
S. 100
Workbook Foto 69
S. 101
Kap. IV internes Rechnungswesen (S. 102–117)22 Fotos
Workbook Foto 70
S. 102
Workbook Foto 71
S. 103
Workbook Foto 72
S. 104
Workbook Foto 73
S. 104 (Detail)
Workbook Foto 74
S. 105
Workbook Foto 75
S. 106
Workbook Foto 76
S. 107
Workbook Foto 77
S. 108
Workbook Foto 78
S. 108 (Detail)
Workbook Foto 79
S. 109
Workbook Foto 80
S. 110
Workbook Foto 81
S. 110 (Detail)
Workbook Foto 82
S. 111
Workbook Foto 83
S. 112
Workbook Foto 84
S. 112 (Detail)
Workbook Foto 85
S. 113
Workbook Foto 86
S. 114
Workbook Foto 87
S. 114 (Detail)
Workbook Foto 88
S. 115
Workbook Foto 89
S. 116
Workbook Foto 90
S. 116 (Detail)
Workbook Foto 91
S. 117
Kap. V Analyse-Training, Übungstest 1 (S. 118–142)25 Fotos
Workbook Foto 92
S. 118
Workbook Foto 93
S. 119
Workbook Foto 94
S. 120
Workbook Foto 95
S. 121
Workbook Foto 96
S. 122
Workbook Foto 97
S. 123
Workbook Foto 98
S. 124
Workbook Foto 99
S. 125
Workbook Foto 100
S. 126
Workbook Foto 101
S. 127
Workbook Foto 102
S. 128
Workbook Foto 103
S. 129
Workbook Foto 104
S. 130
Workbook Foto 105
S. 131
Workbook Foto 106
S. 132
Workbook Foto 107
S. 133
Workbook Foto 108
S. 134
Workbook Foto 109
S. 135
Workbook Foto 110
S. 136
Workbook Foto 111
S. 137
Workbook Foto 112
S. 138
Workbook Foto 113
S. 139
Workbook Foto 114
S. 140
Workbook Foto 115
S. 141
Workbook Foto 116
S. 142
Kap. VI–VIII Logbuch, Anhang Kennzahlen (S. 167–203)9 Fotos
Workbook Foto 117
S. 167
Workbook Foto 118
S. 168
Workbook Foto 119
S. 197
Workbook Foto 120
S. 198
Workbook Foto 121
S. 199
Workbook Foto 122
S. 200
Workbook Foto 123
S. 201
Workbook Foto 124
S. 202
Workbook Foto 125
S. 203

Eckardt 2010, Business Management I: Aufbau und Kapitelnotizen

KapitelSeitenInhaltNutzen für MA-PLAN
I Einführung und Grundlagen1–21Markt, Bedürfnis, Bedarf; Wirtschaftsgüter, ökonomisches Prinzip; Unternehmen als System; Typologie (Branche, Größe nach HGB und EU, Etablierungsgrad)Grundbegriffe für den Zwischentest
II Unternehmensführung und -planung22–70Management als Funktion und Institution; Umsatzprozess; Managementprozess: Geschäftsfelder, Analyse, Ziele (S. 38), Strategien (S. 39–41), Planung, Entscheidung, Aufgabenübertragung, Kontrolle (S. 50); Rechtsform, Standort, Unternehmensverbindungen, NutzwertanalyseChart 2–4
III Marketingmanagement71–103Marktforschung, Marketingstrategien (Ansoff), Marketing-Mix: Produkt, Preis/Konditionen, Distribution, KommunikationVertrieb; Marketing-Mix für Sitzung 2
IV Beschaffung und Materialwirtschaft104–123Beschaffungsmarketing, Beschaffungsarten, ABC-Analyse, Materialbedarf, Bestellplanung (optimale Bestellmenge)Einkauf und Lager
V Produktionsmanagement124–139Produktionsprogramm, -menge, Fertigungstyp und -prinzip, Stückliste, Zeit-, Kapazitäts-, KostenplanungFertigung
VI Rechnungswesen und Controlling140–164Jahresabschluss (Bilanz, GuV, Anhang), internationale Rechnungslegung, Kostenarten-, Kostenstellen-, Kostenträgerrechnung, KostenrechnungssystemeFinanz- und Rechnungswesen; Berichte
VII Finanzierung165–190Kapitalbedarfsrechnung, Finanzpläne, statische und dynamische Finanzkontrolle, Budgetierung, Außen- und InnenfinanzierungFinanz- und Rechnungswesen
VIII Investition191–204statische und dynamische InvestitionsrechnungAnlagenentscheidungen P3/P4
IX Personalmanagement205–214Personalbedarf (quantitativ, qualitativ), Beschaffung, Einsatz, Motivation, Entwicklung, FreisetzungPersonal
X Organisation215–232Aufbauorganisation (Stellenbildung, Leitungsprinzipien, Entscheidungskompetenzen, funktional, Sparten, Matrix), Ablauforganisation, InstrumenteChart 1
XI Fallstudie BEST-TENT Outdoor OHG233–249zu TOPSIM easyManagementnicht relevant
XII Fallstudie COPY-Company AG250–284zu TOPSIM General Management II — Vorläufer unseres SpielsFallstudie COPY-Company AG (Eckardt 2010)

Jedes Kapitel beginnt mit Lernzielen und endet mit „Begrifflichkeiten zum Nachschlagen“, Wiederholungsfragen und Literaturhinweisen; die Randspalte fasst jeden Absatz in einem Stichwort zusammen.

Kapitel II – was wir für Chart 2 bis 4 brauchen

Ziele (S. 38): Unternehmensziele sind „Wunschorte“ und Richtgrößen, die über angestrebte Zustände Auskunft geben (nach Becker 2009, S. 14). Operationalisierung in drei Dimensionen (Becker 2009, S. 23 f.): Zielinhalt (Was?), Zielausmaß (Wie viel?), Zeitbezug (Bis wann?) — genau Eckardts Kriterien aus der Fragerunde.

Zielbeziehungen: komplementär („Zielharmonie“), konkurrierend („Zielkonflikt“), indifferent („Zielneutralität“). Komplementäre Ziele lassen sich in Ober-, Zwischen- und Unterziele gliedern; es gilt eine Mittel-Zweck-Beziehung (Beispiel: Bekanntheit +15 % bis Jahresende → Umsatz +10 % p. a.).

Zielkonflikte lösen — drei Wege:

  • Zieldominanz: Ein Ziel hat Vorrang, andere werden vernachlässigt.
  • Zielrestriktion: Das dominante Ziel wird unter der Nebenbedingung bestimmter Zielerreichungsgrade anderer Ziele verfolgt.
  • Zielschisma: Je nach Entscheidungssituation hat mal das eine, mal das andere Ziel Vorrang.

→ Für unser Zielsystem: Die Leitplanken des Plans sind Zielrestriktionen — im Workbook (S. 51, 54) und im Chart heißen sie Nebenbedingungen (Preis höchstens +5 %, Kasse mindestens 5 Mio. €, höchstens 200 Einstellungen, Dividende höchstens 60 %); der Ausbau in P3/P4 ist eine zeitlich begrenzte Zieldominanz des Wachstums über die Fremdkapitalquote (Sitzung 1 – Chartinhalte MA-U7 (Entwurf)#Chart 3 – Zielsystem bis Ende Periode 8).

Strategien (S. 39–41): mittel- bis langfristige Grundsatzentscheidungen, das Bindeglied zwischen Zielen und operativen Maßnahmen; Ziel ist der Aufbau nachhaltiger Erfolgspotenziale durch Wettbewerbsvorteile. Porter (1983, S. 71–77): umfassende Kostenführerschaft, Differenzierung, Konzentration auf Schwerpunkte.

  • Strategieraster (Abb. 36): Leistungsvorteil im Gesamtmarkt = Differenzierungsstrategie, Kostenvorteil im Gesamtmarkt = Preisstrategie, Teilmarkt = Nischenstrategie. Das Workbook (Abb. 7) nennt dieselben Felder Qualitätsführerschaft, aggressive Kostenführerschaft, selektive Qualitäts-/Kostenführerschaft — beide Begriffspaare meinen dasselbe.
  • Wettbewerbsfaktoren (Abb. 37): Qualität, Flexibilität, Kosten, Zeit — sie sind „entsprechend der gewählten Strategie konsistent zu gestalten und miteinander zu kombinieren“.
  • Zwischen-den-Stühlen-Strategie: unscharfer Einsatz der Wettbewerbsfaktoren, unscharfe Positionierung, geringeres Gewinnpotenzial.

→ Für Chart 4: Unsere Maßnahmen lassen sich den vier Faktoren zuordnen — Qualität (Ökologie, Technologie, Umweltindikator), Kosten (Wertanalyse, Staffel, Lernkurve), Zeit (Lieferfähigkeit durch Personal vor Anlagen), Flexibilität (Überstunden als Puffer, Gates). Die Kostenhebel dienen der Qualitätsführerschaft, sie sind kein zweiter Faktor am Markt.

Kapitel X – Organisation (für Chart 1)

  • Leitungsprinzipien: Einliniensystem (Einheit der Auftragserteilung, klar, aber starr und langsam), Mehrliniensystem (kurze Wege, Fachkompetenz, aber Kompetenzkonflikte), Stabliniensystem (Stäbe entlasten die Linie, Gefahr der Praxisferne).
  • Entscheidungskompetenzen: Zentralisation gegen Dezentralisation; Kontroll- bzw. Leitungsspanne; Gliederungstiefe.
  • Funktionale Organisation (S. 224, Abb. 180): nach dem Verrichtungsprinzip entlang des Wertschöpfungsprozesses; Unternehmensleitung über F&E, Einkauf, Produktion, Finanz-/Rechnungswesen, Marketing, Personal — das sind genau die Bereiche unseres Teams. Vorrangig geeignet für kleine und mittlere Unternehmen mit überschaubarem, homogenem Produktprogramm (Einprodukt) in relativ stabiler Umwelt.
  • Vorteile: einfache, überschaubare Strukturen; Spezialisierungsvorteile; klar abgegrenzte, gut kontrollierbare Funktionsbereiche.
  • Nachteile: Ziel- und Interessenkonflikte zwischen getrennten Bereichen (Bereichsegoismen), hoher Koordinations- und Zeitaufwand, Überlastung der Unternehmensführung.
  • → Für Chart 1: Unsere Gliederung ist eine funktionale Organisation nach Eckardt 2010, S. 224. Den Nachteilen begegnen wir mit gemeinsamer Entscheidung, festen Schnittstellen (Einkauf ↔ Fertigung, F&E gemeinsam) und einer Person für Planwerte und Eingabe.

Kapitel VII – Finanzierung (für Finanz- und Rechnungswesen)

  • Kapitalbedarf und Deckung (Abb. 139): Anlagevermögen langfristig, Umlaufvermögen kurzfristig finanzieren (Fristenkongruenz). → Unser Plan finanziert die Anlage Typ C mit 20 Mio. € langfristig (P3), Typ A aus der Kasse (P4) — kein Anlagekauf mit kurzfristigem Kredit.
  • Kapitalbindung (Abb. 140): Lagerzeit Material → Produktionszeit → Lagerzeit Fertigerzeugnisse → Debitorenfrist; dagegen die Kreditorenfrist.
  • Kurzfristige Finanzpläne / Cash Management (S. 173): Zahlungsfähigkeit jederzeit sichern; erforderliche Liquidität rechtzeitig und zu geringen Kapitalkosten beschaffen; überschüssige Liquidität vorteilhaft anlegen. → Das sind unsere Regeln „Kredit nach Bedarf“ und „Kasse über 10 Mio. € in Wertpapiere“.
  • Liquidität (Abb. 144/145): Liquiditätsstufen 1–3 (absolut) und Liquiditätsgrade 1–3 (Cash, Quick, Current Ratio).
  • Anlagendeckungsgrade (Abb. 148): 1 = Eigenkapital ÷ Anlagevermögen; 2 = (Eigenkapital + langfristiges Fremdkapital) ÷ Anlagevermögen; 3 = dieselbe Summe ÷ (Anlagevermögen + langfristiges Umlaufvermögen).
  • Rentabilität (Abb. 149): Eigenkapitalrentabilität = Gewinn ÷ durchschnittliches Eigenkapital; Gesamtkapitalrentabilität = (Gewinn + Fremdkapitalzinsen) ÷ Ø Gesamtkapital; ROI mit DuPont-Schema (Umsatzrendite × Kapitalumschlag). Achtung: Der TOPSIM-Bericht rechnet die Eigenkapitalrendite mit eigener Definition — für Planwerte gilt der Bericht, nicht das Lehrbuch.

Kapitel für Kapitel

Kap. I Einführung und Grundlagen S. 1–21Grundbegriffe: Markt, Bedürfnis, Bedarf, ökonomisches Prinzip, Unternehmen als System
  • Lernziele: Markt, Bedürfnis, Bedarf, Nachfrage, Angebot; Wirtschaft, Wirtschaftsgut, ökonomisches Prinzip; Haushalt, Unternehmen, Bestimmungsfaktoren des Betriebes; Sichtweisen auf das Unternehmen.
  • Markt = realer oder virtueller Ort des Zusammentreffens von Angebot und Nachfrage; Konsumgüter- vs. Investitionsgütermärkte; Nachfrage = Bedürfnis → Bedarf (+ Kaufkraft) → Nachfrage (Abb. 1, 2; Scharf/Schubert 2001).
  • Abb. 3 Marktformen: Verkäufermarkt (N > A; Anbieter passiv, Machtposition beim Anbieter, Engpass/Primat: Produktion) – Marktgleichgewicht – Käufermarkt (A > N; Machtposition beim Nachfrager, Engpass/Primat: Absatz). → COPYFIX P0/P1: Verkäufermarkt, Engpass Produktion.
  • Abb. 4 Bedürfnisarten: Existenz-, Grund-, Luxusbedürfnisse (Grund und Luxus = Wahlbedürfnisse).
  • Wirtschaft (Thommen/Achleitner 2009, S. 36; Wöhe/Döring 2008, S. 2); Abb. 5 Kategorisierung von Wirtschaftsgütern (Stellung im Produktionsprozess, Nähe zur Bedürfnisbefriedigung, Fortschritt, Nutzungsdauer: Potenzialfaktoren = Betriebsmittel, Repetierfaktoren = Werkstoffe (Roh-, Hilfs-, Betriebsstoffe), Substanz, Geldbezug).
  • Ökonomisches Prinzip: Maximum-, Minimum-, generelles Extremumprinzip; Abb. 6 mengen- und wertmäßig.
  • Abb. 7 Produktionsfaktoren: Elementarfaktoren (Arbeitsleistung, Potenzialfaktoren, Repetierfaktoren), dispositive Faktoren (Leitung; Planung und Organisation), Wissen/Informationen.
  • Wirtschaftseinheiten: Haushalte (Eigenbedarfsdeckung, Konsumtionswirtschaften) vs. Unternehmen (Fremdbedarfsdeckung, Produktionswirtschaften).
  • S. 6–7: Abb. 8 Einteilung der Betriebe; Abb. 9 öffentlich/privat; Bestimmungsfaktoren des Betriebes (Gutenberg): systemindifferent (Produktionsfaktoren, Wirtschaftlichkeit, finanzielles Gleichgewicht) vs. systembezogen (Marktwirtschaft: Autonomie-, Erwerbsprinzip, Privateigentum; Planwirtschaft: Organprinzip, Planerfüllung, Gemeineigentum), Abb. 10 nach Wöhe/Döring 2008, S. 41. Wiederholungsfragen 1–5 (Markt; Käufer-/Verkäufermarkt; ökonomisches Prinzip; Wirtschaftseinheiten; Bestimmungsfaktoren).
  • S. 9: Unternehmen als System (Thommen/Achleitner 2009, S. 43): offen, dynamisch, komplex, autonom, marktgerichtet, produktiv, sozial.
  • S. 9–11: Makroumwelt (ökonomisch, ökologisch, sozio-kulturell, technologisch, politisch-rechtlich; Abb. 11/12) und Mikroumwelt (Absatz-, Beschaffungsmärkte, Wettbewerber, Öffentlichkeit, Staat). Abb. 13 Anspruchsgruppen und Interessen: Eigentümer (Gewinn, Wertsteigerung des Kapitals), Management, Mitarbeiter (Einkommen, Sicherheit, Entfaltung), Fremdkapitalgeber (sichere Anlage, Verzinsung), Lieferanten, Kunden (Leistung zu günstigen Preisen, Service), Konkurrenz, Staat/Gesellschaft (Steuern, Arbeitsplätze, Umwelt) – Thommen/Achleitner 2005, S. 47 nach Ulrich/Fluri.
  • S. 12–15: Sichtweisen der BWL: funktionell, institutionell, prozessorientiert, genetisch, theoretisch (Abb. 14). Abb. 15 Grundfunktionen (Beschaffung/Materialwirtschaft, Produktion, Marketing, F&E, Finanzierung, Investition) vs. unterstützende Funktionen (Organisation, Führung, Personal, Rechnungswesen, Informations-/Wissensmanagement, Recht). Abb. 16 Funktionen- vs. Institutionenlehren. Abb. 17 prozessorientiert: Planung (Analyse, Zielbildung, Alternativenbewertung) → Entscheidung → Durchführung → Kontrolle (Regelkreis). Abb. 18 genetisch: Gründung, Umsatz/Betrieb, Liquidation. Abb. 19 Würfel.
  • S. 16: theoretische Ansätze: faktortheoretisch (Gutenberg), entscheidungsorientiert (Heinen), systemorientiert (Ulrich), verhaltensorientiert (Kroeber-Riel, Schanz).
  • S. 16–20: Typologisierung: Gewinnorientierung (Profit/NPO, Abb. 20), Branche (Abb. 21), Größe (§ 267 HGB Abb. 22: klein bis 4,84 Mio. Bilanzsumme/9,68 Mio. Umsatz/<50 MA; mittel bis 19,25/38,5/<250; groß darüber; EU Abb. 23: klein bis 10/10/49, mittel bis 43/50/249, groß ab 43/50/250; zwei von drei Kriterien), KMU-Merkmale (Thommen/Achleitner nach Pleitner), technisch-ökonomische Struktur (Produktionsfaktor, Anzahl Produkte, Anordnung der Maschinen), Etablierungsgrad (Wachstums- vs. etablierte Unternehmen). → COPYFIX mit 129 Mio. € Umsatz und >1.200 MA: große Kapitalgesellschaft.
  • S. 20–21: Begriffe, sechs Wiederholungsfragen, Literatur (Gutenberg 1929, Hopfenbeck 2002, Schierenbeck 2003, Thommen/Achleitner 2009, Wöhe/Döring 2008).
Kap. II Unternehmensführung und -planung S. 22–70Managementprozess, Analyse und SWOT, Ziele (S. 38), Strategien (S. 39–41), Planung, Entscheidung, Kontrolle (S. 50)
  • Lernziele: managementorientierte BWL; Aufgaben/Funktionen des Managements; Umsatzprozess und Funktionsbereiche; Managemententscheidungsprozess als iterativer Problemlösungsprozess; konstitutive Entscheidungen (Rechtsform, Standort, Unternehmensverbindungen); Nutzwertanalyse.
  • S. 22: Ballonfahrer-Anekdote (Anforderungen an Führungskräfte). S. 23: Management als Funktion (Hopfenbeck 2002: zielorientierte Gestaltung, Steuerung, Entwicklung des soziotechnischen Systems) vs. als Institution; Manager = Weisungsbefugnis. Umsatzprozess in fünf Phasen (Thommen/Achleitner 2009, S. 46 f.): Kapital beschaffen → Produktionsfaktoren (Potenzial-, Repetierfaktoren, Arbeit, Information) → Transformation → Absatz → Rückzahlung; Abb. 24 güter- und finanzwirtschaftlicher Umsatzprozess.
  • S. 25: Unternehmensführung (Wöhe/Döring 2008, S. 52); Phasen Planung, Entscheidung, Aufgabenübertragung/Ausführung, Kontrolle. Entscheidung = Ziele festlegen, Zielerreichungsentscheidungen, interne Steuerung, Abstimmung überbetrieblich – unter Berücksichtigung von Umwelteinflüssen. Originäre (oberes Management) vs. derivative Entscheidungen. Kontrolle = Soll-Ist-Vergleich.
  • S. 26: allgemeiner Problemlösungsprozess (Abb. 25, Thommen/Achleitner 2009): 1 Analyse der Ausgangslage, 2 Ziele, 3 Maßnahmen, 4 Mittel, 5 Durchführung, 6 Evaluierung – iterativ mit Rücksprüngen. Strategisch (> 5 Jahre, Top-Management) vs. operativ-taktisch (≤ 1 bzw. bis 5 Jahre, mittlere/untere Ebene).
  • S. 27, Abb. 26: iterativer Management-(Entscheidungs-)Prozess: 1 Definition der Geschäftsfelder, 2 strategische Ausrichtung, 3 Analyse, 4 Ziele, 5 Strategien, 6 Maßnahmen/Aktionen, 7 Implementierung/Durchführung, 8 Kontrolle; im Zentrum Information/Kommunikation. → Chart 1 Ablauf.
  • S. 27–29: strategische Geschäftsfelder nach Abell (1980): Kundengruppen (wer), Kundenfunktionen (was), Technologien (wie) – Abb. 27/28; SGE als internes Pendant; Anforderungen an SGE (Godefroid 2003).
  • S. 29–31: Analyse: Informationsbedarf, Unternehmens- und Umweltanalyse = SWOT (Abb. 29 nach Macharzina 1995, S. 256: trifft die Umweltentwicklung auf eine Stärke → Chance, sonst Gefahr). Stärken/Schwächen im Vergleich mit dem stärksten Wettbewerber oder dem Branchendurchschnitt, Polaritätenprofil (Abb. 30, Köhler/Uebele 1983).
  • S. 32, Abb. 31: Ziele aus der SWOT: Stärken ausschöpfen/entwickeln, Schwächen abbauen, Chancen nutzen, Risiken begrenzen. SWOT allein ist eine Auflistung → weitere Instrumente nötig.
  • S. 32–33: Five Forces (Porter 1983, S. 29 ff.; 1999, S. 25 ff.; Abb. 32).
  • S. 33–34: GAP-Analyse (Becker 2009, S. 413; Abb. 33): operative Lücke (Marketinginstrumente) vs. strategische Lücke (neue Geschäfte).
  • S. 34–35: Produktlebenszyklus (Becker 2009, S. 723 ff.; Abb. 34): Einführung, Wachstum, Reife, Sättigung, Degeneration.
  • S. 36–37: Portfolio (Markowitz 1959): BCG-Vier-Felder (Stars, Question Marks, Cash Cows, Poor Dogs) mit Normstrategien (Becker 2009, S. 418 ff., 427); McKinsey-Neun-Felder; Kritik: nur zwei Größen. Anforderungen an Umwelt-/Unternehmensanalyse (Kreilkamp 1987, S. 242 f.).
  • S. 38–41 (im Bild, siehe Hauptnotiz): Ziele (Becker 2009), Zielbeziehungen, Ober-/Zwischen-/Unterziele, Konfliktlösung (Zieldominanz, Zielrestriktion, Zielschisma); Strategien (Porter 1983, Ansoff); Abb. 36 Strategieraster, Abb. 37 Wettbewerbsfaktoren. Abb. 38 (S. 41, Porter 1983): U-Kurve Gewinn über Marktanteil – Differenzierung (eher kleiner Marktanteil) links, Kostenführerschaft (großer Marktanteil) rechts, „Stuck in the Middle“ im Tal; Randnotiz: „Stuck in the Middle“ ist zu vermeiden!
  • S. 41–43: Planung = gedankliche Vorbereitung zielgerichteter Entscheidungen; Abb. 39 strategisch (≥ 5 Jahre, Unsicherheit extrem hoch, qualitativ, Rahmenplanung, Unternehmensleitung), taktisch (2–5 Jahre, Detailplanung, mittlere Ebene), operativ (max. 1 Jahr, Kapazität = Datum, untere Ebene) (Wöhe/Döring 2008). Abb. 40 taktische vs. operative Planung (Kapazitäten optimieren vs. Feinplanung bei gegebener Kapazität: Bestellmengen, Maschinenbelegung). Planungskoordination: retrograd (top-down), progressiv (bottom-up), zirkulär/Gegenstrom (Abb. 41, Vahs/Schäfer-Kunz 2005); rollende Planung (Abb. 42) vs. Blockplanung. → unser Vorgehen: Gegenstrom (Rahmenplan V4 + Vorschläge der Bereiche) und rollende Planung (Nachkalibrieren jede Periode).
  • S. 44–46: Entscheidung: Arten; Elemente (Alternativen, Umweltzustände, Ergebnisse, Zielfunktion); Entscheidungsfeld (Abb. 43: Aktions-, Zustands-, Ergebnisraum); Regeln unter Unsicherheit/Risiko: maximaler Erwartungswert, Laplace, Minimax (Wald), Maximax, Hurwicz (Optimismusparameter λ), Savage-Niehans (Bedauernsmatrix); Beispiel Abb. 44. → Unser Durchspiel bewertet Varianten mit 0,5 × Durchschnitt (Laplace) + 0,5 × schlechtestes Szenario (Wald/Minimax) – eine Mischregel für einen risikoscheuen Entscheider.
  • S. 46–47: Aufgabenübertragung, Autorität (Thommen/Achleitner 2009, S. 968 f.): institutionell/formal, fachlich, persönlich (Abb. 45). Management-by-Konzepte (Wöhe/Döring 2008, S. 131 f.): MbO (Zielvereinbarung, Zielhierarchie; Gefahr Abteilungsegoismus), MbE (Eingreifen nur bei Abweichung/Ausnahmefall; schwach zielorientiert), MbD (Delegation), MbS (Systemsteuerung). → Unsere Gates sind Management by Exception, die Bereichsziele MbO.
  • S. 50: Kontrolle = Soll-Ist-Vergleich; Zielerfüllungsgrad; Abweichungsursachen (Ziele/Strategien, Ausführung, Kontrolle selbst). Abb. 50 Kontrollarten: Realisationskontrolle (Soll–Ist), Betriebs-/Zeitreihenvergleich (Ist–Ist), Prämissenkontrolle (Wird–Ist), Zielkontrolle (Soll–Soll), Fortschrittskontrolle (Soll–Wird). → Logbuch: Soll-Ist je Periode, Prämissenkontrolle der Marktannahmen, Zeitreihenvergleich P1–P5 für Sitzung 2.
  • S. 50–51: Begriffe, fünf Wiederholungsfragen (Phasen des Managementprozesses; Planung strategisch/taktisch/operativ; Entscheidungsregeln; MbO und MbE; Kontrollarten). Literatur u. a. Vahs/Schäfer-Kunz 2005.
  • S. 52–69 Konstitutive Entscheidungen: grundlegend, langfristig, schwer korrigierbar (Rechtsform, Standort, Unternehmensverbindung, Liquidation). Rechtsform-Kriterien: Leitung/Kontrolle, Haftung, Gewinnbeteiligung, Finanzierung, Publizität/Prüfung/Mitbestimmung, Steuern (Abb. 51 privat/öffentlich; Abb. 52 Anzahl Rechtsformen 2,3 Mio. Einzelunternehmer; Handelsregister HRA/HRB §§ 1–3 HGB). Einzelunternehmung; Personengesellschaften GbR, Partnerschaft, stille Gesellschaft, OHG, KG (Abb. 53, Bernecker 2009). Kapitalgesellschaften: Prüfung/Offenlegung nach Größe (Abb. 54, §§ 316, 325 HGB); AG: eigene Rechtspersönlichkeit, Haftung auf Einlage, Hauptversammlung, Dividende, Gewinnverwendung (5 % gesetzliche Rücklage, bis 50 % freie Rücklage, Rest Dividende), Mindestgrundkapital 50.000 €, Organe Vorstand (Geschäftsführung), Aufsichtsrat (bestellt Vorstand, Kontrollgremium), Hauptversammlung (wählt Aufsichtsrat) – das Rollenspiel der Aufsichtsratssitzungen; GmbH (25.000 €), SE (120.000 €, dualistisch/monistisch), Ltd. (Abb. 55); GmbH/AG/Ltd. & Co. KG; KGaA; e. G. Mitbestimmung (Hopfenbeck 2000): BetrVG (Betriebsrat ab 5, Wirtschaftsausschuss ab 100, Aufsichtsrat zu einem Drittel Arbeitnehmer bei 500–2.000), Montan-MitbestG, MitbestG 1976 (> 2.000, paritätisch, Doppelstimme des Vorsitzenden).
  • S. 63–66: Standort: Faktoren (Abb. 56: arbeits-, material-, absatz-, verkehrs-, immobilien-, umwelt-, abgabenbezogen); Vorgehen; Nutzwertanalyse in acht Schritten (Abb. 57), Beispiel (Abb. 58, Thommen/Achleitner 2009, S. 112), Vor- und Nachteile (Abb. 59); geografische Ausbreitung (Abb. 60). → Nutzwertanalyse ließe sich für die Wahl zwischen Anlagevarianten (Typ A/B/C) oder den Rollen im Team nutzen.
  • S. 67–69: Unternehmensverbindungen (Wöhe/Döring 2008, S. 254 ff.): Motive Wachstum, Synergie, Risikostreuung; Koordination, Kooperation, Konzentration; horizontal, vertikal, lateral; Konsortium, Kartell, Joint Venture, Strategische Allianz, Konzern (Abb. 61/62). Begriffe, fünf Wiederholungsfragen.
Kap. III Marketingmanagement S. 71–103Marktforschung, Marketingstrategien, Marketing-Mix: Produkt, Preis, Distribution, Kommunikation
  • S. 70: weiterführende Literatur zu Kap. II (u. a. Kaplan/Norton 1997 BSC; Macharzina 2005; Müller-Stewens/Lechner 2005; Rüegg-Stürm 2003 St. Galler Modell; Horváth 2006 Controlling).
  • S. 71: Marketing = Planung, Koordination, Realisation, Kontrolle aller auf Märkte ausgerichteten Aktivitäten (Meffert 2000, S. 8); Business-, Non-Profit-, Social-Marketing. Abb. 63 Wandel der Märkte (Produktions- → Verkaufs- → Markt- → Wettbewerbs- → Umweltorientierung → Hyperwettbewerb). Marketingplan: Informationsgewinnung, Zielfindung (ökonomisch, sozial, ökologisch), strategisches Marketing, operatives Marketing (Mix), Kontrolle. Abb. 64 Marketing-Management-Prozess (Eckardt/Hardiman 2010, S. 27). Drei Wiederholungsfragen. Literatur u. a. Eckardt/Funck 2002 (Angewandtes Marketing).
  • S. 75–82: Marktforschung (Scharf/Schubert 2009, S. 344): ökoskopisch/demoskopisch; Absatz-/Beschaffungsseite; Instrumentenforschung. Ansätze explorativ, deskriptiv (Quer-/Längsschnitt), kausalanalytisch (Böhler 2004; Herrmann 2008). Primär- vs. Sekundärforschung (Abb. 65/66, Kamenz 2001: Sekundärinformationen immer zuerst nutzen, immer mit Vorsicht); Befragung (Abb. 67/68), Beobachtung (Abb. 69/70), Experiment (Abb. 71), Panel (Abb. 72); fünf Phasen des Marktforschungsprozesses (Definition, Design, Erhebung, Analyse, Dokumentation; Entscheidung). → In TOPSIM ist der Marktforschungsbericht Sekundärinformation über die Konkurrenz: immer kaufen, immer kritisch lesen.
  • S. 83–85: Marketingstrategien nach Becker (2009, S. 147 f.): Marktfeld-, Marktstimulierungs- (Qualität oder Preis als entscheidender Wettbewerbsparameter), Marktparzellierungs-, Marktarealstrategien + konkurrenzgerichtete Strategie (Abb. 73). Produkt-Markt-Matrix nach Ansoff (Abb. 74): Marktdurchdringung („marketingstrategische Urzelle“, Skaleneffekte), Marktentwicklung, Produktentwicklung, Diversifikation (horizontal, vertikal, lateral). Abb. 75 Segmentierungskriterien (Freter 1983). → COPYFIX: Marktdurchdringung (gegenwärtiges Produkt, gegenwärtiger Markt) mit Präferenzstrategie (Qualität als Wettbewerbsparameter).
  • S. 87: Marketing-Mix: Produkt, Preis/Kontrahierung/Konditionen, Distribution, Kommunikation (Abb. 76).
  • S. 87–91: Produktpolitik: Produkt als Bündel nutzenstiftender Leistungsmerkmale (Scharf/Schubert 2009, S. 227); Produktqualität im engeren Sinne, Produktäußeres, sonstige Faktoren; Innovation (echt, quasi-neu, Me-too), Variation, Elimination; Produktinnovationsprozess (Abb. 77); Marken (Mellerowicz 1963), Markenstrategien (Mono, Company, Range, Mehrmarken; Becker 2009, S. 195 ff.); Verpackungsfunktionen.
  • S. 92–95: Preispolitik (Simon/Fassnacht 2009; Scharf/Schubert 2009, S. 318): Nettonutzen = Nutzen − Preis; Anlässe; kostenorientiert (Voll-/Teilkosten, Deckungsbeitrag, Direct Costing) vs. marktorientiert. Abb. 78 doppelt geknickte Preis-Absatz-Funktion nach Gutenberg: monopolistischer (reaktionsarmer) Bereich zwischen oberer und unterer Preisschwelle, erzeugt durch Präferenzen aus den übrigen Instrumenten, v. a. Marken. Abb. 79 Preiselastizität (gering = unelastisch). Verhaltenswissenschaftlich: Preisinteresse, Preisgünstigkeit, Preiswürdigkeit (Diller 2007). Konkurrenzorientiert: unter, auf oder über Konkurrenzpreisniveau – „über“ bei innovativen Produkten oder prestigeträchtigen Marken mit hoher Präferenzbildung. Break-even-Analyse (Abb. 80: Menge = Fixkosten ÷ (Preis − variable Kosten)). Preislage; Skimming vs. Penetration (Diller 2008, S. 289 ff.). → Beleg für Preis 3.150 € (+5 %): Preis über Konkurrenzniveau innerhalb des monopolistischen Bereichs, getragen von Qualität und Bekanntheit.
  • S. 96–97: Abb. 81 Preisverlauf Skimming vs. Penetration; Preisdifferenzierung (Scharf/Schubert 2009, S. 341 f.): horizontal/vertikal; zeitlich, räumlich, personell, verwendungs-, mengenbezogen; Rabatte (Meffert 2008, S. 545): handelsbezogen (Funktions-, Mengen-, Zeit-, Treuerabatt), verbraucherbezogen (Barzahlungs-, Treuerabatt). Begriffe, fünf Wiederholungsfragen, Literatur (Diller 2007; Simon/Fassnacht 2009).
  • S. 98–100: Distributionspolitik (Meffert 2008, S. 562): Organe und Wege, direkt vs. indirekt (Abb. 82 nach Eckardt/Funck 2002, S. 82); Entscheidungskriterien u. a. Kapazität/Auslastung und Finanzkraft; intensive (Ubiquität), selektive, exklusive Distribution; vertikale Vertriebsbindungen (Alleinvertrieb, Vertragshändler, Franchising); Marketing-Logistik mit dem Ziel Lieferservice = Lieferzeit, Lieferbereitschaft, Liefergenauigkeit, Lieferflexibilität (Ahlert 1996); ECR; E-Commerce B2B/B2C. → In TOPSIM zählt Lieferbereitschaft: ungedeckte Nachfrage senkt die Kundenzufriedenheit.
  • S. 101–103: Kommunikationspolitik (Bruhn 2001, S. 195): Planungsprozess (Abb. 83 nach Eckardt/Funck 2002, S. 85: Situationsanalyse, Kommunikationsziele vorökonomisch/ökonomisch, Strategien, Instrumente, Realisation); Werbung, Verkaufsförderung, Öffentlichkeitsarbeit, Corporate-Identity-Policy (einheitliches Erscheinungsbild nach innen und außen), Sponsoring, Product Placement, persönliche Akquisition. → In TOPSIM: Werbung, CI, Vertriebspersonal. Begriffe, drei Wiederholungsfragen, weiterführende Literatur.
Kap. IV Beschaffung und Materialwirtschaft S. 104–123Beschaffungsarten, ABC-Analyse, Materialbedarf, optimale Bestellmenge
  • Lernziele: Begriffe, Ziele, Inhalte, Methoden des Beschaffungsmanagements und -marketings; Beschaffungs- und Lagerplanung.
  • S. 104–106: Materialwirtschaft = Beschaffung, Lagerung, Transport; Materialarten (Roh-, Hilfs-, Betriebsstoffe, Halbfabrikate, Handelswaren). Ziel: erforderliche Materialien in richtiger Art, Menge, Qualität, zum richtigen Zeitpunkt und Ort. Zielkonflikte (Bestellhäufigkeit vs. Lagerkosten, Verfügbarkeit vs. Liquidität). Abb. 84 Kennzahlen: Lieferbereitschaftsgrad (Anforderungs-, Mengenbereitschaftsgrad), durchschnittlicher Lagerbestand, Lagerumschlagshäufigkeit, durchschnittliche Lagerdauer. Abb. 85 Entscheidungstatbestände (Güterbeschaffung, -lagerung, -transport; Thommen/Achleitner 2009, S. 312 nach Küpper). Drei Lagerstufen (Eingangs-, Zwischen-, Fertigwarenlager); Make-or-Buy.
  • S. 107–111: Beschaffungsmarketing: Marktforschung (Abb. 86/87: Angebots-/Nachfragestruktur, Preisentwicklung, Produktentwicklung, Lager-/Transporttechnik; Thommen/Achleitner 2009, S. 314 f.), Lieferantenmerkmale (Abb. 88: Zuverlässigkeit, Fertigungsmöglichkeiten, Konditionen, Produkt, geografische Lage, allgemeine Situation), Quellen (Hartmann 1990); Instrumente (Abb. 89): Produkt-, Methoden- (Weg direkt/indirekt, Organe, Lieferantenstruktur), Konditionen-, Kommunikationspolitik.
  • S. 113–114: Beschaffungsarten (Thommen/Achleitner 2009, S. 323 ff.): fallweise, fertigungssynchron (JIT), Vorratsbeschaffung; Abb. 90 Motive der Vorratshaltung: Sicherheits-/Reservelager, spekulative Lagerhaltung bei Preisschwankungen, antizipative, Produktivfunktion, rechtliche Vorschriften. → Gate „Einsatzstoffpreis steigt → Bestellung vorziehen“ ist spekulative Lagerhaltung.
  • S. 114–117: ABC-Analyse (A ≈ 80 % des Werts, B bis 90–95 %, C Rest; Lorenzkurve Abb. 91; Beispiel Abb. 92/93); A-Güter: Marktanalysen, optimale Bestellmenge, Wertanalyse, Sicherheits- und Meldebestand; XYZ-Analyse (Prognosegenauigkeit) und Kombination (Abb. 94).
  • S. 117–118: Materialbedarf: Fertigungsmenge → Bruttobedarf (inkl. Ausschuss, Schwund) ± Lagerveränderungen − offene Bestellungen = Bestellmenge (Nettobedarf); subjektiv, deterministisch, stochastisch. → genau die Bestellregel im Rechenmodell (Fertigung ÷ Wertanalyseindex − Lager + Puffer).
  • S. 118–121: Bestellplanung: optimale Bestellmenge, Lagerbestand, Bestellzeitpunkt; Kosten = Beschaffungs-, Lager-, Fehlmengenkosten (Preisdifferenz Fehlmengenlieferung, Konventionalstrafen, Auftragsverluste, Goodwill, Stillstand) → in TOPSIM: automatische Nachlieferung zum Preis der Basisstufe plus 20 % (P0: 780 €), gegenüber dem Bestellpreis von 550 € also +41,8 %. Beschaffungszeit (Abb. 95). Abb. 96 optimale Bestellmenge (Zielkonflikt Lager- vs. bestellfixe Kosten). Bestellpunkt- und Bestellrhythmussystem (Abb. 97/98, Thommen/Achleitner 2009, S. 343).
  • S. 122–123: Begriffe, drei Wiederholungsfragen, weiterführende Literatur.
Kap. V Produktionsmanagement S. 124–139Produktionsprogramm und -menge, Fertigungstyp, Kapazitäts- und Kostenplanung
  • Lernziele: Produktionsprogramm, -menge, Fertigungstyp, Fertigungsverfahren. Produktion eng/weit/als Funktionsbereich (Wöhe/Döring 2008, S. 283; Thommen/Achleitner 2009, S. 351 ff.). Produktionsmanagement, -planung, -steuerung.
  • S. 125: Produktions- vs. Absatzprogramm; Make-or-Buy, Outsourcing; Kriterien (Abb. 99: Kosten, Produkt, Kapazität, finanzielle Mittel, Lieferant, Unabhängigkeit, Mitarbeiter, Marktentwicklung, Know-how).
  • S. 126–127: Produktionsmenge aus dem Absatzplan; bei mehreren alternativen Aufträgen entscheidet der Deckungsbeitrag je Einheit (→ Großabnehmer gegen Inland in Frage 6). Auftrags- vs. Vorratsfertigung. Ziele der Produktionsplanung mit Konflikten: Kapazität gut auslasten, Lagerkosten minimieren, Fehlmengen vermeiden (Lieferengpässe kosten Gewinn, Image, Marktanteile, ggf. Konventionalstrafen). Saisonale Schwankungen: Synchronisation, Emanzipation, Eskalation (Abb. 100). Fertigungstypen (Abb. 101): Einzel- (Einmal-, Wiederhol-), Mehrfachfertigung (Sorten-, Serien-, Massenfertigung). → COPYFIX: Massenfertigung eines Produkts, vorratsbezogen.
  • S. 127–129: Fertigungsprinzipien: Punkt-, Werkstatt-, Gruppen-, Fließfertigung (Abb. 102–105; Vor- und Nachteile).
  • S. 130: Begriffe, fünf Wiederholungsfragen, Literatur.
  • S. 131–137: Produktionsablauf (Abb. 106: Kundenauftrag → Stückliste → Bedarfsplanung → Material → Zeit-, Kapazitäts-, Kostenplanung → Fertigung → Kontrolle → Auslieferung); Stückliste, Erzeugnisstruktur nach Fertigungs- und Dispositionsstufen, Gozinto-Graph (Abb. 107/108); Zeitplanung: Auftragszeit = Rüstzeit + Ausführungszeit (Abb. 109/110), Balkendiagramm, progressive/retrograde Terminierung (Abb. 111), Netzplantechnik; Kapazitätsplanung: bei Engpass Fremdvergabe, Erhöhung der Intensität (Sonderschichten), Terminverschiebung oder Kapazitätserhöhung (Ausbau der Anlagen) → in TOPSIM genau Überstunden und Anlagenkauf; Maschinenbelegungsplan; Kostenplanung; Fertigung mit Ablaufplan, Ablaufkarte, Arbeitsplan (Abb. 112–114); Kontrolle des Terminplans.
  • S. 138–139: Begriffe, drei Wiederholungsfragen, Literatur.
Kap. VI Rechnungswesen und Controlling S. 140–164Jahresabschluss (Bilanz, GuV, Anhang), Kostenarten-, Kostenstellen-, Kostenträgerrechnung, Kostenrechnungssysteme
  • Lernziele: externes Rechnungswesen (Jahresabschluss: Bilanz, GuV, Anhang, Lagebericht; Konzernabschluss; internationale Rechnungslegung) und internes (Kostenarten-, Kostenstellen-, Kostenträgerrechnung, Kostenrechnungssysteme).
  • S. 140–141: extern (Rechenschaft, Information; HGB, EStG/KStG, IFRS/US-GAAP; Aufwand/Ertrag) vs. intern (Dokumentation, Kontrolle, Steuerung; unternehmensspezifisch; Kosten/Leistungen; KLR, Controlling) – Abb. 115; Finanzbuchhaltung, Bestands- und Erfolgskonten, Kontenplan/-rahmen (Abb. 116).
  • S. 142–143: Auszahlung/Einzahlung (Zahlungsmittel) – Ausgabe/Einnahme (Geldvermögen inkl. Forderungen/Verbindlichkeiten) – Aufwand/Ertrag (Reinvermögen) – Kosten/Erlöse (betriebszweckbezogen); Abb. 117 Fälle (Lieferung mit Zahlungsziel: Einnahme in t1, Einzahlung in t2). → TOPSIM: 80 % der Umsätze werden in der Periode Einzahlung, 20 % bleiben Forderung (Einnahme, aber noch keine Einzahlung).
  • S. 144: Begriffe, vier Wiederholungsfragen.
  • S. 145–147: Jahresabschluss (einfacher § 242 HGB vs. erweiterter § 264 HGB mit Anhang und Lagebericht, Abb. 118); Inventar; Bilanz (Wedell 2006, S. 23), Aufbau nach § 266 HGB (Abb. 119): Aktiva nach Bindungsdauer (Anlage-, Umlaufvermögen, RAP), Passiva nach Fälligkeit (Eigenkapital: gezeichnetes Kapital, Kapital-, Gewinnrücklagen, Gewinn-/Verlustvortrag, Jahresüberschuss; Rückstellungen; Verbindlichkeiten; RAP); Mittelverwendung vs. Mittelherkunft.
  • S. 147–148: GuV (§ 275 HGB, Staffelform): Gesamtkostenverfahren (Umsatz + Bestandsveränderung − Gesamtaufwand) vs. Umsatzkostenverfahren (Umsatz − Umsatzaufwand), Abb. 120. → Der TOPSIM-Bericht zeigt beide nebeneinander.
  • S. 148–149: Anhang und Lagebericht (§§ 264, 284 ff., 289 HGB; Abb. 121); Konzernabschluss (§ 290 HGB), Bestandteile, Konsolidierung (Kapital, Schulden, Zwischenergebnis).
  • S. 150–151: Konsolidierungsarten (Voll-, Quoten-, Equity); internationale Rechnungslegung IAS/IFRS (IASB) und US-GAAP (FASB): angelsächsisch Eigenkapitalgeber-/Investorenschutz vs. deutsches HGB Gläubigerschutz. Begriffe, sechs Wiederholungsfragen, Literatur (Baetge, Coenenberg, Pellens u. a.).
  • S. 152–163 internes Rechnungswesen: KLR = Erfassung, Verteilung, Zurechnung der Kosten; Aufgaben Dokumentation, Planung/Entscheidung (Preisuntergrenze, Verfahren, Programm), Kontrolle (Plan-Ist-, Betriebs-, Zeitvergleich). Kostenarten-, -stellen-, -trägerrechnung (Abb. 122, Thommen/Achleitner 2009, S. 537). Kostenarten-Gliederung (Abb. 123, Wöhe/Döring 2008, S. 935): nach Produktionsfaktoren, Funktionen, Verrechnung (Einzel-/Gemeinkosten), Erfassung (aufwandsgleich/kalkulatorisch: Anders-, Zusatzkosten), Herkunft (primär/sekundär, BAB), Beschäftigung (fix, sprungfix/intervallfix, variabel: proportional, progressiv, degressiv, regressiv); Gesamt-, Stück-, Grenz-, Opportunitätskosten. → sprungfix: die 2,5 Mio. € Überstundenschicht, die Fixkosten je Anlage.
  • Kostenstellenrechnung: Bindeglied; Gliederung räumlich, funktional, organisatorisch; Haupt- und Hilfskostenstellen; Kostenstellenplan (Abb. 124), BAB (Abb. 125).
  • Kostenträgerrechnung (Stück-/Zeitrechnung); Verfahren: Divisionskalkulation einstufig (k = K/x, Abb. 126), zweistufig (k = Herstellkosten ÷ produzierte Menge + Vertriebskosten ÷ abgesetzte Menge, Abb. 127) – das Schema des TOPSIM-Kostenträgerberichts, mehrstufig (Abb. 128); Äquivalenzziffern (Abb. 129); Zuschlagskalkulation (Abb. 130: Material-/Fertigungseinzel- und -gemeinkosten → Herstellkosten + Verwaltungs-/Vertriebsgemeinkosten → Selbstkosten); Kuppelproduktkalkulation (Restwert-, Verteilungsmethode).
  • Kostenrechnungssysteme (Abb. 131/133): Ist-, Normal-, Plankostenrechnung; Voll- vs. Teilkostenrechnung (Vollkosten proportionalisieren Fixkosten → Fehlentscheidungen, z. B. Preiskalkulation); Deckungsbeitrag = Erlös − variable Kosten (Abb. 132, Thommen/Achleitner 2009, S. 558); einstufig (Direct Costing) vs. mehrstufig (Fixkosten stufenweise) – der TOPSIM-Bericht ist eine mehrstufige DB-Rechnung (DB I–V). Begriffe, vier Wiederholungsfragen, Literatur (Horváth 2008).
Kap. VII Finanzierung S. 165–190Kapitalbedarf, Finanzpläne, Liquidität, Finanzkontrolle, Außen- und Innenfinanzierung
  • S. 164: Literatur/weiterführend zu Kap. VI (Küpper, Weber, Horváth, Coenenberg u. a.).
  • S. 165–169 Grundlagen: güter- und finanzwirtschaftlicher Kreislauf (Abb. 134: Finanzierung → Investition → Kapitalrückfluss → Rückzahlung/Desinvestition); finanzielle Mittel; Geldmarkt (Banken-, Unternehmensgeldmarkt; Industrie-, Konzernclearing); Kapital (Eigen- vs. Fremdkapital), Vermögen, Investition (Thommen/Achleitner 2009, S. 568 ff.; Abb. 135); Systematik (Abb. 136: Anlass, Rechtsstellung, Mittelherkunft, Fristigkeit kurz ≤ 1 J./mittel 1–5/lang > 5, Häufigkeit); Quellen (Abb. 137): Außenfinanzierung (Beteiligung, Fremdkapital) und Innenfinanzierung (Selbstfinanzierung aus Gewinnen, Rückstellungen, Abschreibungsrückflüsse, Vermögensumschichtung). Vier Wiederholungsfragen.
  • S. 170–171 Kapitalbedarf (Abb. 138/139 Fristenkongruenz, Abb. 140 Kapitalbindung) – siehe Hauptnotiz.
  • S. 172: Finanzpläne – „Aufgabe der Finanzplanung im Sinne der langfristigen Gewinnmaximierung ist die Kapitalkostenminimierung unter der Nebenbedingung, die Zahlungsfähigkeit zu wahren.“ Langfristiger Finanzplan fasst Teilpläne (Absatz, Produktion, Personal) über mehrere Jahre zusammen, Ausgangspunkt Plan-GuV, Netto-Cashflow; Abb. 141 Beispiel (Mittelzufluss, -verwendung, Überschuss/Bedarf kumuliert). → Genau das leistet das Durchspiel über acht Perioden; Marcs Rolle: Kapitalkosten minimieren unter der Nebenbedingung Zahlungsfähigkeit (Kasse ≥ 5 Mio. €).
  • S. 173–174 kurzfristige Finanzpläne, Cash Management, Abb. 142 Liquiditätsplan (siehe Hauptnotiz); Begriffe, drei Wiederholungsfragen.
  • S. 175–180 Finanzkontrolle: statisch (Zeitpunkt, Bilanz; Abb. 143 horizontale/vertikale Strukturen) – Liquiditätsstufen/-grade (Abb. 144/145), Vermögensstruktur (Abb. 146: Investitionsverhältnis UV/AV, Umlaufintensität, Anlageintensität), Kapitalstruktur (Abb. 147: Verschuldungsgrad FK/EK, Eigenkapitalquote, Fremdkapitalquote, Verschuldungskoeffizient), Anlagendeckungsgrade (Abb. 148), EK-/GK-Rentabilität (Abb. 149), ROI/DuPont (Abb. 150: ROI = Umsatzrendite × Kapitalumschlag, aufgeschlüsselt bis Herstell-, Vertriebs-, Verwaltungsaufwand und Umlauf-/Anlagevermögen); dynamisch: Cashflow aus operativer, Investitions-, Finanzierungstätigkeit; indirekte Ermittlung (Abb. 151: Jahresüberschuss + Abschreibungen ± Bestandsveränderungen ± Rückstellungsveränderungen). Begriffe (inkl. Eigenfinanzierungsgrad, Finanzierungsverhältnis, Anspannungskoeffizient), drei Wiederholungsfragen. → „Verschuldungsgrad“ ist der negative Kurstreiber; Abb. 147 liefert die Definition.
  • S. 182–183 Budgetierung (Thommen/Achleitner 2009, S. 593 f.): Budget = Ressourcen, Verantwortungsbereich, Zeitraum, Aufgaben, verbindliche Vereinbarung; Funktionen: Orientierung/Entscheidung, Integration/Koordination, Motivation, Kontrolle; Nachteile: Ressourcenverschwendung („budget wasting“), mangelnde Flexibilität, Ressortegoismus. Zwei Wiederholungsfragen.
  • S. 184–189 Außenfinanzierung: Kreditfinanzierung kurzfristig (Lieferanten-, Kunden-, Bankkredit: Kontokorrent (Kreditlinie – vergleichbar dem Überziehungskredit in TOPSIM), Lombard, Diskont, Akzept) und langfristig (Bankdarlehen, Gesellschafterdarlehen, Schuldscheindarlehen, Anleihen); Kreditsubstitute Leasing (operate/financial; Vor- und Nachteile) und Factoring (Finanzierungs-, Dienstleistungs-, Delkrederefunktion; Vor- und Nachteile); Beteiligungsfinanzierung: Funktionen des Eigenkapitals – Errichtung, Risikoabsicherung (Verluste auffangen, Sicherheit für Gläubiger), Ertrag, Gewinnverteilung, Repräsentation (Kreditwürdigkeit) → Rating; Eigenkapitalformen je Rechtsform (Abb. 152); Aktien (Nennwert/Stück, Inhaber/Namen, Stamm/Vorzug mit Rechten der Aktionäre: Gewinnanteil, Liquidationserlös, Information in der HV, Stimmrecht, Bezugsrecht); Kapitalerhöhung (ordentlich, bedingt, genehmigt, aus Gesellschaftsmitteln). Innenfinanzierung (vier Wege). Begriffe, fünf Wiederholungsfragen.
Kap. VIII Investition S. 191–204statische und dynamische Investitionsrechnung
  • S. 190: Literatur und weiterführende Literatur zu Kap. VII (u. a. Perridon/Steiner 2008, Volkart 2007).
  • Lernziele: Begriffe und Arten der Investition; Investitionsentscheidungsprozess; statische und dynamische Investitionsrechnung.
  • S. 191–193: Investition = Verwendung finanzieller Mittel zur Beschaffung von Gütern; Desinvestition = Verkauf. i. w. S. vs. i. e. S. (Abb. 153: Sach-, Finanz-, immaterielle Investition; Thommen/Achleitner 2009, S. 679 ff.). Gründungs- vs. laufende Investitionen: Ersatz-, Rationalisierungs-, Erweiterungs-, Umstellungs-, Diversifikationsinvestitionen. → COPYFIX P3: Typ C gegen Anlage 1 = Ersatz- und zugleich Erweiterungsinvestition (mehr Kapazität, bessere Umwelt); P4: Typ A = Erweiterungsinvestition. Brutto- vs. Nettoinvestition. Abb. 154 Besonderheiten: langfristige Kapitalbindung, eingeschränkte Flexibilität, Knappheit, Komplexität, Datenmenge, Einfluss auf Erfolg. Abb. 155 Investitionsentscheidungsprozess (Planung – Entscheidung – Realisierung inkl. Schulung der Mitarbeiter, Einstellung neuer Mitarbeiter – Kontrolle: Ausführungs- und Ergebniskontrolle). Drei Wiederholungsfragen.
  • S. 194–199 statische Verfahren (Abb. 156): Kostenvergleich (Abb. 157, Wöhe/Döring 2008, S. 527; kalkulatorische Zinsen auch bei Eigenfinanzierung; Abb. 158: welche Anlage günstiger ist, hängt von der Ausbringungsmenge ab – kritische Menge), Gewinnvergleich (Ø-Gewinn = Ø-Einzahlungsüberschuss − a0/n − a0/2 · i; Beispiel Abb. 159), Break-even-Menge = Kf ÷ (p − kv), Rentabilitätsvergleich (R = (d − a0/n) ÷ (a0/2), Abb. 160), Amortisationsrechnung (Abb. 161/162). Beurteilung: einfach, aber Durchschnittsperiode, keine Zinseffekte → Fehlentscheidungen möglich.
  • S. 199–202 dynamische Verfahren (Prämissen nach Bernecker 2009, S. 163): Kapitalwert C0 = −A + Σ (et − at)/(1+i)^t + Rn/(1+i)^n (Abb. 163/164; Rentenbarwertfaktor); interner Zinsfuß (lineare Interpolation); Annuitätenmethode (Kapitalwiedergewinnungsfaktor, Abb. 165).
  • S. 203–204: Begriffe, vier Wiederholungsfragen, Literatur. → Für die Anlagenwahl P3/P4 ließe sich ein Kostenvergleich Typ A/B/C nach Abb. 158 und eine Amortisationsrechnung aus dem Rechenmodell ergänzen.
Kap. IX Personalmanagement S. 205–214Personalbedarf, Beschaffung, Einsatz, Motivation, Entwicklung, Freisetzung
  • S. 204: weiterführende Literatur zu Kap. VIII (Unternehmensbewertung, Shareholder Value: Rappaport 1999, Copeland u. a.).
  • Lernziele: Inhalte des Personalmanagements; quantitative/qualitative Bedarfsermittlung; Instrumente/Wege der Beschaffung; Einsatz, Motivation, Entwicklung, Freisetzung.
  • S. 205–207: Aufgaben: Bedarfsermittlung, Beschaffung, Einsatz, Motivation/Honorierung, Entwicklung, Freisetzung. Dimensionen quantitativ, qualitativ, zeitlich, örtlich. Nettopersonalbedarf = Bruttobedarf (Soll-Bestand in t1) − Bestand t0 + Abgänge (feststehend + statistisch erwartet) − feststehende Zugänge (Abb. 166/167, Thommen/Achleitner 2009, S. 756) → genau die Einstellungsrechnung im Rechenmodell (Fluktuation 5,6 %). Über-/Unterdeckung. Quantitativ: Fehlzeiten (Urlaub, Krankheit, Weiterbildung …) und Fluktuation (Fluktuationsrate = Austritte ÷ Ø Beschäftigte × 100). Qualitativ: Arbeitsanalyse, Stellenbeschreibung, Anforderungs- vs. Fähigkeitsprofil.
  • S. 207–209: Personalbeschaffung: Wege intern (Mehrarbeit = Überstunden, Versetzung) vs. extern (Neueinstellung, Leasing); Abb. 168 (Wöhe/Döring 2008, S. 140): extern = hohe Such-/Auswahlkosten, verzögerte Verfügbarkeit, hohe Einarbeitungskosten (betriebsfremd), Gefahr des Fehlgriffs; intern = schnell, geringe Einarbeitungskosten, Instrumente u. a. Mehrarbeit → Beleg für „Personal vor Anlagen“ (Einarbeitung braucht Vorlauf) und für Überstunden als schnellste Kapazitätsreserve. Personalwerbung, Personalauswahl (Leistungsfähigkeit, -wille, Entwicklung, Potenzial; Thommen/Achleitner 2009, S. 770 f.).
  • S. 209: Personaleinsatz: Arbeitsaufnahme (Einführung, Einarbeitung), Arbeitsorganisation (Job rotation, enlargement, enrichment, teilautonome Gruppen), Arbeitsplatz und Arbeitszeit (Schicht-/Nachtarbeit).
  • S. 210–211: Motivation: Maslow (1954; Abb. 169) fünf Stufen; Abb. 170 (Wöhe/Döring 2008, S. 151): monetäre Anreize (Arbeitsentgelt, betriebliche Sozialleistungen, Erfolgsbeteiligung) und nicht-monetäre (Weiterbildung und Aufstieg, Arbeitszeitregelungen, Arbeitsplatzgestaltung, Arbeitsinhalte, Betriebsklima, Führungsstil) → TOPSIM-Hebel der Motivation: Personalnebenkosten (Sozialleistungen), Training (Weiterbildung), Überstunden (Arbeitszeit).
  • S. 211–212: Personalentwicklung: Laufbahn-/Karriereplanung, Personalbeurteilung; Aus- und Weiterbildung (Träger, Ort, Inhalt, Zeit).
  • S. 212: Personalfreisetzung (Thommen/Achleitner 2009, S. 835 ff.; Abb. 171): Änderung bestehender Verhältnisse (Versetzung, Kurzarbeit, Teilzeit) oder Beendigung (Ausnutzung natürlicher Abgänge, freiwilliges Ausscheiden, Entlassung). → P8 ohne Einstellungen: natürliche Fluktuation statt Entlassung (keine Sozialplankosten).
  • S. 213–214: Begriffe, fünf Wiederholungsfragen, Literatur, weiterführende Literatur.
Kap. X Organisation S. 215–232Aufbauorganisation (Stellen, Leitungsprinzipien, funktional, Sparten, Matrix), Ablauforganisation
  • Lernziele: Begriffe/Arten der Organisation; Aufbau-/Ablauforganisation; Vorgehen; Stellenbildung (Objekt, Verrichtung, Region); Leitungsprinzipien (Einlinien-, Mehrliniensystem); Entscheidungskompetenzen; Organigramm, Stellenbeschreibung, Funktionendiagramm.
  • S. 215–217: Organisation = planmäßiges Zusammenwirken aller Bereiche zur Zielerreichung; institutional/instrumental/funktional (Abb. 172, Gomez/Zimmermann); formale/informale Strukturen; Organisationsgrundsätze: Wirtschaftlichkeit, Zweckmäßigkeit, Anpassungsfähigkeit, Beständigkeit, Klarheit, Mitarbeiterorientierung, organisatorisches Gleichgewicht; optimaler Organisationsgrad (Unter-/Überorganisation, Abb. 173 nach Kieser). Aufbauorganisation = „hierarchische Ordnung zur dauerhaften Regelung von Rechten und Pflichten von Personen und Abteilungen“; Ablauforganisation = „Regelungen zur zeitlichen, räumlichen und personellen Festlegung von Arbeitsabläufen“ (Wöhe/Döring 2008, S. 115). Drei Wiederholungsfragen, Literatur.
  • S. 219–221: Vorgehen (Abb. 174, Thommen/Achleitner 2009, S. 857): Aufgabenanalyse → Aufgabensynthese (Stelle) → Stellenzusammenfassung (Abteilung) → Gesamtstruktur; Gliederungsmerkmale (Abb. 175: Verrichtung, Objekt, Rang, Phasen, Zweckbeziehung); Stellenarten: ausführende Stellen, Instanzen, Stabsstellen; Abteilung. Strukturierungsprinzipien (Abb. 176): Verrichtungsprinzip → funktionale Struktur, Vorteile: größere Spezialisierung, keine Doppelarbeit, Kostenvorteile, Berücksichtigung individueller Neigungen und Fähigkeiten (Thommen/Achleitner 2009, S. 890) → Selinas „jeder spezialisiert sich auf einen Bereich“; Objektprinzip; Regionalprinzip.
  • S. 221–224 (siehe Hauptnotiz): Einlinien-, Mehrlinien-, Stabliniensystem; Zentralisation/Dezentralisation, Leitungsspanne, Gliederungstiefe; Leitungs-, Kommunikations-, Arbeitssystem; funktionale Organisation (Abb. 180).
  • S. 224–226: Sparten-/Divisionsorganisation (Abb. 181; Vorteile Marktnähe, klare Verantwortung; Nachteile Doppelarbeit, Synergieverluste), Matrixorganisation (Abb. 182; Teamarbeit, aber Kompetenzkonflikte). Abb. 183: funktionale Organisation = Verrichtungsprinzip + Einliniensystem + Zentralisation.
  • S. 227: Begriffe, vier Wiederholungsfragen, Literatur.
  • S. 228–229: Ablauforganisation: Ordnung der Arbeitsprozesse in sachlicher, personeller, zeitlicher, räumlicher Hinsicht; Konflikte zwischen Termineinhaltung, Zeitminimierung, Kapazitätsauslastung; Arbeitsanalyse und -synthese (Arbeitsverteilung, Arbeitsvereinigung, Raumgestaltung); Abb. 184 Zusammenhang Aufbau/Ablauf (Bleicher 1991). Organisationsinstrumente: Aufbau – Organigramm, Stellenbeschreibung, Funktionendiagramm; Ablauf – Ablaufplan, Ablaufkarte, Balkendiagramm, Netzplan; Organisationshandbuch.
  • S. 230–232: Organigramm vertikal/horizontal/Säule (Abb. 185); Stellenbeschreibung (Eingliederung, Funktion, Verantwortlichkeiten, Kompetenzen; Inhalte); Funktionendiagramm = Matrix der Zuordnung von Aufgaben zu Organisationseinheiten → unser Chart 1 (Bereich × Entscheidungen × Berichte) ist ein Funktionendiagramm. Begriffe, zwei Wiederholungsfragen, Literatur und weiterführende Literatur.
4

Zahlenwerk

Drei Sorten Zahlen sauber trennen: Ist (Bericht Periode 0, gilt nach dem Reset), Probe (Erfahrung, wird zurückgesetzt) und Plan (Modell V70b, keine Berichtswerte). Dazu U1 aus der Beispielsimulation.

Ist Periode 0 (gilt nach dem Reset unverändert) Quelle

GrößeWertHinweis
Aktienkurs196,91 €Rang: alle sieben gleich
Umsatz129,0 Mio. €43.000 Geräte × 3.000 €
Betriebsergebnis / Überschuss9,93 / 4,27 Mio. €
Eigenkapital / Eigenkapitalrendite31,27 Mio. € / 15,27 %Überschuss ÷ Eigenkapital
Fremdkapitalquote56,65 %27 Mio. € kurzfristiger Kredit, Zinsen 2,16 (8 %)
Kasse0,85 Mio. €trotz Kredit 27
Rating / PlanungsqualitätBBB / 99,78
Zufriedenheit / Bekanntheit / Marktanteil73,19 / 53,75 / 14,29 %
Motivation / Produktivität56,47 / 50,02 Geräte je Kraft805 einsetzbar von 852, Fehlzeiten 47
Kapazität Anlagen / Personal40.740 / 40.26642.000 × 97 %; 805 × 50,02
Herstellkosten / DB I je Gerät2.052,23 € / 1.501,63 €
Umweltindikator93,27 → Abgabe 1,35 Mio. €Anlagen 83/90/95/98 + 1,8 Umwelttechnik
Lager5.000 Geräte, 15.000 Einheiten

Probe (Eingabe 01.10., Ergebnis 02.10.; wird zurückgesetzt) Quelle

GrößeWertHinweis
Eingabe3.150 € · Werbung 7 · CI 3 · Vertrieb 100 · Großabnehmer 1.000 · 53.000 zu 450 € · Fertigung 40.740 · Rationalisierung 1,0 · 40 Einstellungen · Training 2.500 · Kredit 22 · Planwerte 45.740 / 21,94 % / 18,25
Nachfrage / Absatz39.667 / 39.900 + 1.000Engpass war die Nachfrage
Marktanteil / Zufriedenheit12,90 % (Platz 7) / 71,32 (Ø 77,72)
Bekanntheit / Technologie / Ökologie58,72 (Ø 58,67) / 102,80 (Ø 102,90) / 106,06 (Platz 1)
Überschuss / EKR4,13 (Platz 2) / 13,20 % (Plan 21,94)
Planungsqualität86,19Absatz 87,2 / Rendite 89,0 / Cashflow 81,3
Kasse / FKQ / Kurs3,54 / 52,36 % / 202,46 €Kredit 22, Zins 7 %
Kapazität mit Rationalisierung42.165,9Faktor 1,035 (Bericht 1,04)
Personal844 Bestand, 808 einsetzbar, 52,72 je Kraft, Motivation 65,64, Fehlzeiten 36, Fluktuation 48
Lager Ende4.840 Altgeräte
BranchePreise 3.050 / 3.000 / 3.090 / 3.150 / 2.948 / 2.900 / 3.150, Ø 3.041 €; U2 2.015 ungedeckt; Vertrieb Ø 112

Echte Periode 1 (Eingabe Do 08.10., 12:00) Quelle

GrößeWertHinweis
Preis3.050 €Branchenschnitt der Probe; Nachfrage 46.300–47.300 trifft 47.100 lieferbar
Werbung / CI / Vertrieb7,0 / 3,0 / 120100 war der kleinste Vertrieb (Ø 112)
Großabnehmer / Marktforschung0 / ja
F&E / Ökologie / Wertanalyse40 Kräfte / 3,5 / 2,046 Kräfte ab P2
Einsatzstoffe70.000 zu 400 € = 28,0 Mio. €17.000 Mehreinheiten für 4,15 Mio. € (244 € je Einheit)
Fertigung42.100nicht 42.166: eine Einheit darüber löst Überstunden aus (2,5 Mio. € sprungfix)
Rationalisierung / Instandhaltung1,0 / 1,5nach dem Reset neu eingeben
Einstellungen / Training / Nebenkosten40 / 2.500 € / 40 %
Kredit kurzfristig / langfristig25 / 0mit 22 fiele die Kasse auf rund 4,9
Dividende1,0
Planwerte46.500 / 16 % / 10Absatz / EKR / operativer Cashflow
ErwartungAbsatz 46.300–47.100, EKR 15–19 %, Kasse 8–9, Kurs rund 215 €Modellwerte

Plan V70b (Modellwerte, Stand 02.10.) Quelle

GrößeWertHinweis
InstrumenteMarktpreis P1–P2, Aufpreis bis 5 % ab P3 (Bedingung: Indizes über Ø); Typ C in P2 (22,5), Typ A in P4 (20); Einstellungen 40 · 120 · 160 · 200; 20 Mio. € langfristig in P2
Kurs P1–P8210 · 236 · 298 · 377 · 496 · 550 · 654 · 700 €acht Szenarien P8: 611–704 €, P4: 331–382 €
EKR P1–P811,9 · 17,0 · 36,3 · 38,3 · 36,5 · 28,8 · 29,8 · 24,0 %mit 3.050 € in P1: 15,6 %
FKQ P1–P854,6 · 49,5 · 43,8 · 38,6 · 35,7 · 34,1 · 32,1 · 30,9 %Z3 ≤ 40 % ab P5 erreicht
Kasse P1–P87,8 · 12,4 · 25,0 · 14,0 · 42,2 · 32,4 · 60,7 · 52,7nie unter 7,8, keine Überziehung
Absatz P1–P845.740 · 45.128 · 51.015 · 59.920 · 66.695 · 67.900 · 74.690 · 74.690P1 im Modell mit 3.000 € und 40.740
Kapazität Anlagen40.740 · 54.320 · 54.320 · 67.900 …ohne Rationalisierungsfaktor
Rückfall Typ C in P3Kurs P8 691 statt 700 €, P4 361 statt 377 €Kaufpreis 30 statt 22,5

U1 Beispielsimulation, Periode 1 (Basis Frage 6) Quelle

GrößeWertHinweis
Umsatz / Absatz135,00 / 45.000 (ausverkauft, Lager 0)Preis 3.000 €, Marktanteil 10 % von zehn
DB I / Betriebsergebnis66,60 (1.480,04 je Gerät) / 10,45variable Kosten 1.494,95 + 25 Transport
Zinsen / Gewinn vor Steuern / Steuern / Überschuss1,89 / 8,56 / 3,85 / 4,71Zins 7 %
Einzahlungen / Kasse108,00 + 25,80 Vorperiode / 26,12Kassenanfang 0,85
BilanzForderungen 27,00, Eigenkapital 34,98, Pensionsrückstellungen 15,82, Kredit 27,00, Summe 77,80FKQ 55,03 %
Kurs / Planungsqualität / EKR210 € / 90,68 / 15,06 %
0k 10k 20k 30k 40k 50k 60k 70k P0 P1 P2 P3 P4 43.000 46.800 58.902 58.983 61.497 Balken: Kapazität Anlagen (blau) und Personal (grün) · Linie: Nachfrage (P0 Bericht, P1 Schätzung bei 3.050 €, P2–P4 Modell V70b)
Kapazität und Nachfrage. P0 aus dem Bericht (Probe S. 1), P1 lieferbar 47.100 (Entwurf), P2 bis P4 Modellwerte.
0k 10k 20k 30k 40k 50k 60k 2.800 2.900 3.000 3.100 3.200 3.300 3.400 reaktionsarm: ±5 % um Ø 3.041 € (HB 3.1.3) Probe U7: 3.150 € → 39.667 P1-Plan: 3.050 € → 46.300–47.300 (Schätzung) 3.000 €: rund 48.500–49.000 (Schätzung), 47.100 lieferbar lieferbar P1: 47.100 Kurve schematisch; Steigung im Bereich rund −44 Geräte je Euro (Schätzung aus den sieben Marktforschungszeilen der Probe)
Preis und Nachfrage: der reaktionsarme Bereich (HB 3.1.3) und die Probe (Marktforschung).
7

Berichte lesen

Jeder TOPSIM-Bericht: wozu er da ist, welche Positionen zählen, wie er mit den anderen zusammenhängt und was er in Frage 6 zeigt.

TNB 1: Executive Summary

Übersichtsbericht mit Vorperiodenvergleich: Er zeigt Kostenstruktur, Erfolg und Finanzen sowie Aktienkurs, Planungsqualität und Rating auf einen Blick.

Kernpositionen

  • Absatz, Umsatz und Marktanteil Markt 1
  • Fertigungsmenge, Lagerendbestand, Auslastung Anlagen und Mitarbeiter
  • Herstellkosten und Selbstkosten je Gerät
  • Betriebsergebnis, Periodenüberschuss, Eigenkapital
  • Eigenkapitalrendite und Umsatzrendite
  • Aktienkurs
  • Kassenbestand, Überziehungskredit, Finanzergebnis
  • Fremdkapitalquote, Planungsqualität, Rating

Verknüpfung

Verdichtet GuV, Bilanz, Liquiditätsrechnung, Kostenträgerrechnung und Unternehmenskennzahlen; seine Zahlen müssen mit diesen Berichten übereinstimmen.

In Frage 6

Zeigt die Gesamtfolge: Bei G + K fällt die Kasse von 26,12 auf 1,85, die Fremdkapitalquote von 55,0 auf 31,3 % und der Überschuss von 4,71 auf 4,44. Aktienkurs, Rating und Planungsqualität ändern sich mittelbar, die Planungsqualität sinkt, weil die Planwerte bleiben. Die abgegebene Vorlage zeigt diesen Bericht nicht.

P0: Kurs 196,91 €; Umsatz 129,00; Betriebsergebnis 9,93; Überschuss 4,27; Eigenkapital 31,27; Eigenkapitalrendite 15,27 %; Fremdkapitalquote 56,65 %; Kasse 0,85; Rating BBB; Absatz 43.000; Marktanteil 14,29 %; Herstellkosten 2.052,23 €; Selbstkosten 2.769,02 € · Probe: Kurs 202,46 €; Überschuss 4,13; Betriebsergebnis 9,04; Eigenkapital 34,40; Eigenkapitalrendite 13,20 %; Kasse 3,54; Fremdkapitalquote 52,36 %; Lagerendbestand 4.840 Geräte; Rating BBB · Plan: Modell P1: Überschuss 3,71 (4,88 bei 3.050 €), Eigenkapital 33,98, Kasse 7,84 (8,55 bei 3.050 €), Fremdkapitalquote 54,6 %, Eigenkapitalrendite 11,9 % (15,6 % bei 3.050 €), Kurs 210 €; P8 Kurs 700 €
Quelle: HB 3.6.8; Probe-Sammelbericht S. 1–2; U1-Sammelbericht S. 1–2 Probe S. 1: Aktienkurs 202,46 € Probe S. 2: Eigenkapitalrendite 13,20 % Probe S. 2: Kassenbestand 3,54 Mio. €

TNB 2: Marktforschungsbericht

Kostet 0,1 Mio. € je Periode und zeigt für alle Unternehmen Preis, Indizes, Werbung, Vertrieb, Zufriedenheit, Bekanntheit, potenziellen und tatsächlichen Absatz sowie Marktanteil. Die wichtigste Frage lautet: Ist das Unternehmen ausverkauft?

Kernpositionen

  • Preis und Abweichung vom Schnitt
  • Technologie- und Ökologieindex
  • Werbung und Vertriebsmitarbeiter
  • Kundenzufriedenheit und Bekanntheit
  • potenzieller und tatsächlicher Absatz
  • nicht gedeckte Nachfrage
  • Umsatz und Marktanteil
  • Ergebnisse von Großabnehmer und Ausschreibung

Verknüpfung

Liefert die Nachfrageseite für den Absatzplan und den Vergleich mit den Wettbewerbern; Absatz und Umsatz laufen in Deckungsbeitragsrechnung und GuV.

In Frage 6

Zeigt den Verdrängungseffekt: U1 verkauft im Inland 40.000 statt 45.000 Geräte (Marktanteil 10,00 → 8,89 %), 5.000 gehen zu 2.500 € an den Großabnehmer. Die Wettbewerber erhalten nur 80 % der verdrängten Menge, je rund 444 statt der auf Folie 7 gezeigten +556; der Umsatz Markt sinkt um 15 Mio. €, die Spalte der Vorlage führt −15.000 unter der Einheit MEUR.

P0: Preis 3.000 € bei allen sieben Teams; Technologie 100,00, Ökologie 100,00; Werbung 6,00; Vertrieb 100; Zufriedenheit 73,19; Bekanntheit 53,75; Absatz 43.000 (Markt 301.000); Marktanteil 14,29 % · Probe: Preis 3.150 € (Ø 3.041); potenzieller Absatz 39.667; Marktanteil 12,9 % (Platz 7); Zufriedenheit 71,32 (Ø 77,72); Bekanntheit 58,72 (Ø 58,67); Technologie 102,80 (Ø 102,90); Ökologie 106,06 (Platz 1 mit U4); U2 mit 2.015 Geräten ungedeckt · Plan: Schätzung für P1: Nachfrage bei 3.050 € rund 46.300–47.300 gegen 47.100 lieferbar; Modell Zufriedenheit 76,5 (P1), 69,1 (P3), 79,7 (P5); Technologie 102,8 → 115,7 (P5), Ökologie 106,0 → 129,9 (P5)

Folie 7 der Vorlage rechnet +556 für U2 bis U10; richtig ist 4.000 ÷ 9 ≈ 444, weil nur 80 % der ungedeckten Nachfrage umverteilt werden und es 4.000 statt 5.000 Geräte sind.

TNB 3: Fertigungsbericht

Zeigt Anlagen, Kapazität, Personal, Produktivität und Umweltindikator; er ist der ergiebigste Bericht für Fragen zu Engpass und Überstunden.

Kernpositionen

  • Anlagenliste mit Wert, Restlaufzeit, Abschreibung, Restbuchwert
  • normale und verfügbare Kapazität (Instandhaltung, Rationalisierungsfaktor)
  • Umweltindex je Anlage und Umweltbelastungsindikator
  • Personalbestand, Fehlzeiten, einsetzbares Personal
  • Produktivitätsindex I und II, Produktivität
  • Motivation
  • Auslastung Anlagen und Mitarbeiter
  • Umweltabgabe

Verknüpfung

Kapazität und Auslastung bestimmen Fertigungsmenge und Überstunden; Abschreibungen und Fixkosten laufen in die Kostenartenrechnung, der Umweltindikator in Abgabe und Zufriedenheit.

In Frage 6

Keine direkte Wirkung: Die Fertigung bleibt in Frage 6 bei 40.000 Geräten, das Großabnehmerangebot wird nicht durch Mehrfertigung bedient und verdrängt deshalb Inlandsabsatz (Anlagen zu 98,2 % ausgelastet, mit Überstunden wären rund 44.800 möglich).

P0: Anlagen 42.000 → 40.740 verfügbar (mit Überstunden 44.814); Personal 852, Fehlzeiten 47, einsetzbar 805; Produktivität 50,02; Motivation 56,47; Auslastung Anlagen 98,18 %, Mitarbeiter 99,34 %; Umweltindikator 93,27, Abgabe 1,35 · Probe: Rationalisierungsfaktor 1,035 (im Bericht 1,04), Anlagenkapazität 42.165,9; einsetzbar 808, Fehlzeiten 36; Produktivität 52,72; Motivation 65,64; Personalendbestand 844 · Plan: Anlagenkapazität ohne Rationalisierungsfaktor 40.740 (P1), 54.320 (P2), 67.900 (P4); mit der Rationalisierung Typ A von 1,0 gelten in P1 rund 42.166; Produktivität 50,9 (P1) → 60,5 (P7); Umweltindikator 93,5 (P1) und 100,6 ab P2; Abgabe P1 1,30, ab P2 null

TNB 4: Forschung und Entwicklung

Zeigt die Investitionen in Technologie, Ökologie und Wertanalyse je Periode und kumuliert sowie die daraus folgenden Indizes.

Kernpositionen

  • F&E-Personal und Aufwand Technologie
  • Technologieindex
  • Beraterleistung Ökologie und Ökologieindex
  • Beraterleistung Wertanalyse und Wertanalyseindex
  • kumulierte Ausgaben

Verknüpfung

Die F&E-Einzelkosten der Kostenträgerrechnung sind nur Ökologie plus Wertanalyse, Technologie läuft über das F&E-Personal als Gemeinkosten. Die Indizes wirken auf Absatz, Nacharbeit und Materialbedarf.

In Frage 6

Keine direkte Wirkung: Die F&E-Entscheidungen bleiben unverändert.

P0: Technologie 35 Kräfte, Aufwand 1,54, Index 100,00; Ökologie 2,50 → Index 100,00; Wertanalyse 1,00 → Index 1,00 · Probe: Technologie 40 Kräfte → 102,80; Ökologie 3,5 → 106,06; Wertanalyse 2,0 → Index 1,04 · Plan: Technologie 40 Kräfte (P1), 46 ab P2 → 115,7 in P5; Ökologie 3,5 (P1–P7) → 129,9 in P5; Wertanalyse 2,0 (P1–P3), 1,0 (P4–P6), 0,5 (P7–P8)
Quelle: HB 3.2; Probe-Sammelbericht S. 7; U1-Sammelbericht S. 6 Probe S. 3: Technologie U7: 102,80 Probe S. 3: Ökologie U7: 106,06

TNB 5: Lager

Zeigt Bewegungen und Werte der Einsatzstoffe und der Fertigprodukte nach gleitendem Durchschnitt sowie Nachlieferungen und Lagerkosten.

Kernpositionen

  • Anfangsbestand
  • Zugang vom Lieferanten bzw. aus der Fertigung
  • Nachlieferung mit Preis
  • Abgang an Fertigung bzw. Vertrieb
  • Endbestand in Stück und Mio. €
  • Lagerkosten

Verknüpfung

Materialverbrauch und Bestandsveränderung laufen in Kostenarten, Kostenträgerrechnung (Bestandsminderung) und GuV; die Endbestände stehen in der Bilanz.

In Frage 6

Keine eigene Änderung: U1 verkauft in P1 45.000 Geräte, davon 5.000 aus dem Lager (Endbestand 0); im Szenario gehen diese 5.000 Lagergeräte an den Großabnehmer statt ins Inland, die Fertigung bleibt 40.000.

P0: Einsatzstoffe 15.000 (7,91 Mio. €, 527,27 € je Einheit); Fertigprodukte 5.000 (10,23 Mio. €, 2.046,86 €); keine Nachlieferung; Lagerkosten 1,25 Mio. € · Probe: Fertigerzeugnisse 4.840 (Vorperiode 5.000); Materiallager 28.827 Einheiten (13,46 Mio. €) · Plan: P1: 70.000 Einheiten zu 400 € (28,0 Mio. €), Endbestand Material rund 44.500 (Lagebericht 02.10.: 15.000 + 70.000 − 40.500 Bedarf bei Index 1,04); die 5.000 Altgeräte werden abgebaut (47.100 lieferbar)

TNB 6: Personal

Zeigt Bestand und Bewegungen je Abteilung (Einstellungen, Entlassungen, Fluktuation) und die Personalkosten.

Kernpositionen

  • Anfangsbestand je Abteilung
  • Einstellungen
  • Entlassungen
  • Fluktuation
  • Endbestand
  • Löhne und Gehälter
  • Einstellung, Entlassung, Training
  • Personalnebenkosten und Pensionsrückstellungen

Verknüpfung

Personalkosten laufen in Kostenarten und Kostenstellen; Einkauf und Verwaltung wachsen automatisch mit dem Umsatz, der Fertigungsbestand bestimmt die Personalkapazität.

In Frage 6

Keine direkte Wirkung: Das Personal bleibt nach der Aufgabenstellung unverändert (sonst bleibt alles gleich).

P0: Personal 1.213 (Einkauf 18, Verwaltung 208, Fertigung 852, F&E 35, Vertrieb 100); Personalkosten 56,15 Mio. €; Training Fertigung 0,85 · Probe: Fertigung: 40 Einstellungen, 48 Fluktuation (5,6 %), Endbestand 844 · Plan: Einstellungen 40 · 120 · 160 · 200 · 160 · 80 · 50 · 0 in P1–P8; Fertigungspersonal 844 · 917 · 1.026 · 1.169 · 1.264 · 1.273 · 1.252 · 1.182

TNB 7: Kostenartenrechnung

Zeigt, welche Kosten entstanden sind, getrennt in Einzel- und Gemeinkosten.

Kernpositionen

  • Einsatz- und Betriebsstoffe
  • Löhne und Gehälter
  • Einstellung, Entlassung, Training
  • Personalnebenkosten und Pensionen
  • Abschreibungen (Gebäude, Anlagen, Umwelttechnik)
  • sonstige fixe Kosten
  • Instandhaltung und Rationalisierung
  • Umweltabgabe
  • Nacharbeit und Lagerkosten
  • Werbung, Marktforschung, CI
  • sonstige F&E-Kosten
  • Transport

Verknüpfung

Quelle der variablen Materialkosten und Einzelkosten der Deckungsbeitragsrechnung; die Gemeinkosten gehen in die Kostenstellen. Selbstkosten gleich Summe der Kostenarten plus Bestandsminderung.

In Frage 6

Nur der Transport ändert sich: 1,13 → 1,00 (−0,13), weil der Großabnehmer keine Transportkosten auslöst. Sonst keine Wirkung, die Fertigung bleibt gleich; die Zinsen stehen in der GuV, nicht hier.

P0: Summe 113,14 (Gemeinkosten 43,46, Einzelkosten 69,68): Einsatzstoffe 21,09, Betriebsstoffe 2,00, Löhne 37,46, Nebenkosten 14,99, Abschreibungen 7,15, Instandhaltung 7,00, Umweltabgabe 1,35, Nacharbeit 1,23, Lager 1,25, Werbung, CI und Marktforschung 8,10, Transport 1,08 · Probe: Materialeinsatz 467 € je Einheit statt 527 € (Staffel 450 €); Fertigungsgemeinkosten höher durch Rationalisierung 1,0 und Training 2,11 · Plan: Umweltabgabe P1 1,30, ab P2 null; Instandhaltung 1,5 je Anlage; Rationalisierung 1,0 in P1; Überstundenschicht 2,5 nur in P7 und P8
Quelle: WB S. 104–107 (Abb. 29); HB 3.6.11; Probe-Sammelbericht S. 10; U1-Sammelbericht S. 9 U1 S. 12: Transportkosten 1,13 Mio. €

TNB 8: Kostenstellenrechnung

Zeigt, wo die Gemeinkosten entstanden sind: dieselben Kosten wie in der Kostenartenrechnung, aus anderer Perspektive.

Kernpositionen

  • Einkauf
  • Fertigung
  • F&E
  • Vertrieb
  • Verwaltung
  • Gemeinkosten je Kostenart und Stelle
  • Gebäudeabschreibung nach Schlüssel (5 / 70 / 5 / 5 / 15 %)

Verknüpfung

Verteilt die Gemeinkosten der Kostenartenrechnung auf Stellen und liefert sie als Blöcke an die Kostenträgerrechnung; mehr Umsatz zieht Einkaufs- und Verwaltungspersonal nach.

In Frage 6

Keine direkte Wirkung: Die Gemeinkosten bleiben in Frage 6 unverändert.

P0: Gemeinkosten 43,46: Einkauf 1,56, Fertigung 21,43, F&E 2,27, Vertrieb 8,53, Verwaltung 9,68 · Probe: Fertigungsgemeinkosten höher durch Rationalisierung und Training, Herstellkosten trotzdem 2.038 € je Gerät · Plan: Gemeinkosten wachsen mit Personal und Anlagen; Typ C bringt je Periode 2,5 Mio. € sonstige Fixkosten der Fertigung hinzu, dazu Abschreibung und Instandhaltung
Quelle: WB S. 108–109 (Abb. 30); HB 3.6.11.1; Probe-Sammelbericht S. 11; U1-Sammelbericht S. 10

TNB 9: Kostenträgerrechnung

Zeigt, was das Produkt kostet, gesamt und je Gerät: Herstellkosten (bezogen auf die produzierte Menge), Herstellkosten des Umsatzes und Selbstkosten (bezogen auf die abgesetzte Menge).

Kernpositionen

  • Einkauf Einzel- und Gemeinkosten
  • Fertigung Einzel- und Gemeinkosten
  • Herstellkosten
  • Bestandsveränderung
  • Herstellkosten des Umsatzes
  • F&E, Vertrieb, Verwaltung
  • Selbstkosten

Verknüpfung

Nimmt Einzel- und Gemeinkosten aus Kostenarten und Kostenstellen und liefert die Herstellkosten des Umsatzes an die GuV (Umsatzkostenverfahren). Prüfsumme: Selbstkosten gleich Kostenarten plus Bestandsminderung.

In Frage 6

Kaum Wirkung: Die Herstellkosten bleiben gleich (Fertigung 40.000), die Selbstkosten sinken nur um den eingesparten Transport (−0,13 Mio. €). Die Wirkung des Großabnehmers zeigt erst die Deckungsbeitragsrechnung.

P0: Herstellkosten 82,09 = 2.052,23 € je Gerät; Herstellkosten des Umsatzes 88,02 = 2.046,86 €; Selbstkosten 119,07 = 2.769,02 € (Prüfsumme 113,14 + 5,93) · Probe: Herstellkosten 2.038 €, Selbstkosten 2.913 € · Plan: Herstellkosten 1.996 € (P1), 1.910 (P2), 1.867 (P4), 1.673 (P8); Ziel M5 ≤ 1.900 € ab P4
Quelle: WB S. 110–113 (Abb. 31, 32); E10 S. 157–160; Probe-Sammelbericht S. 12; U1-Sammelbericht S. 11

TNB 10: Deckungsbeitragsrechnung

Zeigt fünfstufig, was das Produkt je Markt verdient: von DB I nach den variablen Kosten bis DB V, das bei einem Produkt dem Betriebsergebnis entspricht, gesamt und je Gerät.

Kernpositionen

  • Umsatzerlöse und Preis
  • variable Material-, Fertigungs- und Transportkosten
  • DB I
  • fixe Material- und Fertigungskosten, DB II
  • Werbung, DB III
  • Entwicklung, DB IV
  • Forschung, Vertrieb, Verwaltung
  • DB V gleich Betriebsergebnis
  • Spalten je Absatzkanal

Verknüpfung

Variable Kosten stammen aus den Kostenarten, Fixkosten aus den Kostenstellen; DB V entspricht dem Betriebsergebnis der GuV, bei mehreren Produkten nur in der Summe.

In Frage 6

Zeigt G in Reinform: Das Großabnehmergerät bringt 2.500 € ohne Transport, DB I 1.005 € statt 1.480 € im Inland; 5.000 verdrängte Inlandsgeräte senken DB I von 66,60 auf 64,23 (−2,37) und das Betriebsergebnis von 10,45 auf 8,08, der Transport sinkt um 0,13. K hat keine Wirkung. Folie 8 der Vorlage führt „Variable Kosten −2,23“, richtig sind −0,13.

P0: DB I 64,57 = 1.501,63 € je Gerät (3.000 − 575,56 − 897,81 − 25); fixe Kosten 24,66, Werbung 6,00, Entwicklung 3,50, Forschung 2,27, Vertrieb 8,53, Verwaltung 9,68; DB V 9,93 = 230,98 € je Gerät · Probe: Betriebsergebnis 9,04; DB I gesamt 70,37; je Gerät bei 3.150 € im Inland 1.736 €, beim Großabnehmer (2.500 €, kein Transport) 1.111 € · Plan: Preis P1 3.050 €, ab P3 Aufpreis bis 5 %; Material zu 400 € je Einheit; Großabnehmer 0, weil jedes verdrängte Inlandsgerät bei 3.050 € rund 525 € mehr DB I bringt (eigene Rechnung)

Das Workbook nennt den DB V je Stück die Grundlage für Preis- und Sortimentsentscheidungen; für Zusatzaufträge zählt nach der Teilkostenlogik der DB I. Beide Sichtweisen nennen.

Quelle: WB S. 114–117 (Abb. 33, 34); E10 S. 161–163; Probe-Sammelbericht S. 13–14; U1-Sammelbericht S. 12 U1 S. 12: Deckungsbeitrag I 66,60 Mio. € U1 S. 12: Deckungsbeitrag I je Stück 1.480,04 € Vorlage S. 8: Deckungsbeitrag I: 66,60 → 64,23 (−2,37)

TNB 11: Gewinn- und Verlustrechnung mit Ergebnisverwendung

Zeigt den Periodenerfolg nach Gesamt- und Umsatzkostenverfahren, vom Betriebsergebnis über Zinsen und Steuern zum Überschuss, und die Ergebnisverwendung.

Kernpositionen

  • Umsatzerlöse
  • Bestandsveränderung
  • Material, Personal, Abschreibungen, sonstiger Aufwand
  • Betriebsergebnis
  • Finanzergebnis (Zinsen, Zinserträge)
  • Gewinn vor Steuern und Steuern (45 %)
  • Periodenüberschuss
  • Ergebnisverwendung: Vortrag, Dividende, neuer Vortrag
  • Umsatzkostenverfahren: Herstellkosten des Umsatzes, F&E, Vertrieb, Verwaltung

Verknüpfung

Betriebsergebnis gleich DB V; der Überschuss geht ins Eigenkapital der Bilanz und in den Cashflow, der Vortrag begrenzt die Dividende der Folgeperiode.

In Frage 6

G: Betriebsergebnis 10,45 → 8,08 (−2,37). K: Zinsen 1,89 → 0. Zusammen sinkt der Gewinn vor Steuern von 8,56 auf 8,08, die Steuern von 3,85 auf 3,64 und der Überschuss von 4,71 auf 4,44 (−0,27); einzeln ergeben sich nur G 3,40 und nur K 5,75.

P0: Umsatz 129,00; Betriebsergebnis 9,93; Zinsen 2,16; Gewinn vor Steuern 7,77; Steuern 3,50; Überschuss 4,27; Vortrag 3,00 − Dividende 1,00 + Überschuss 4,27 = 6,27 · Probe: Umsatz 128,19; Betriebsergebnis 9,04; Zinsen 1,54; Überschuss 4,13 (Platz 2 von 7) · Plan: Modell P1: Umsatz 137,22, Überschuss 3,71 (4,88 bei 3.050 €); P4 19,77; P8 26,65; Dividende 1,0 · 1,0 · 1,2 · 3,0 · 10,5 · 12 · 12 · 12

Das Workbook erklärt die Wirkung der Bestandsveränderung im Gesamtkostenverfahren auf S. 90 falsch herum: Eine Minderung senkt den Gewinn.

Quelle: WB S. 89–93 (Abb. 20–23); HGB § 275; Probe-Sammelbericht S. 15–16; U1-Sammelbericht S. 13 U1 S. 13: Betriebsergebnis 10,45 Mio. € U1 S. 13: Periodenüberschuss 4,71 Mio. € Vorlage S. 8: Periodenüberschuss: 4,71 → 4,44 (−0,27)

TNB 12: Liquiditätsrechnung mit Zahlungskonditionen

Zeigt Einzahlungen, Auszahlungen und Kassenbestand der Periode samt Zahlungskonditionen: Kunden 80 % sofort und 20 % in der Folgeperiode, Großabnehmer und Ausschreibung 100 %, Lieferanten 100 %.

Kernpositionen

  • Kassenanfang
  • Einzahlungen aus Umsatz der Periode und der Vorperiode
  • Kreditaufnahme, Wertpapiere, Desinvestitionen
  • Auszahlungen für Einkauf, Personal, sonstige Aufwendungen
  • Tilgung und Zinsen
  • Anlagen, Umweltanlagen, Dividende, Steuern
  • Kassenendbestand

Verknüpfung

Kassenende gleich Kassenbestand der Bilanz; Kassenveränderung gleich Block D des Cashflow Statements; Zinsen und Steuern stammen aus der GuV.

In Frage 6

G: Einzahlungen aus dem Umsatz der Periode 108,00 → 108,50 (+0,50), weil der Großabnehmer sofort zahlt. K: Kreditaufnahme 27,00 → 0, Zinsen 1,89 → 0. Zusammen fällt die Kasse von 26,12 auf 1,85 (−24,27). Auf Folie 6 der Vorlage trägt die Summenzeile der Veränderung ein falsches Vorzeichen.

P0: Anfang 0,50 + Einzahlungen 148,04 (Umsatz 103,20, Vorperiode 17,84, Kredit 27,00) − Auszahlungen 147,69 = Kasse 0,85 · Probe: Kasse 3,54 trotz Kredit 22 (Zinsen 1,54); Ursache: 4.840 unverkaufte Geräte und das Materiallager · Plan: P1: Kredit 25 für Einkauf 28,0, Kasse 7,84 (8,55 bei 3.050 €); P2 12,43; P3 24,99; P4 14,00; Untergrenze M8 5,0
Quelle: WB S. 94–97 (Abb. 24, 25); HB 3.6.1, 3.6.2; Probe-Sammelbericht S. 17; U1-Sammelbericht S. 14 U1 S. 14: Kassenbestand 26,12 Mio. € Vorlage S. 6: Kassenbestand 26,12 / 1,85 / −24,27 Mio. € U1 S. 14: Aufnahme kurz- und langfr. Kredite 27,00 Mio. €

TNB 14: Cash Flow Statement

Führt vom Überschuss zur Kassenveränderung: traditioneller, operativer und Free Cashflow sowie Investitions- und Finanzierungsblock.

Kernpositionen

  • Überschuss
  • Abschreibungen und Zuführung Pensionsrückstellungen
  • traditioneller Cashflow
  • Veränderung Material, Fertigerzeugnisse, Forderungen
  • operativer Cashflow (A)
  • Investitionen (B)
  • Finanzierung (C)
  • Kassenveränderung (D)
  • Free Cashflow

Verknüpfung

Überschuss aus der GuV, Bestandsveränderungen aus der Bilanz; der operative Cashflow ist Planwert (25 % der Planungsqualität), der Free Cashflow je Finanzschulden ein Ratingfaktor.

In Frage 6

G und K wirken nur indirekt über den Überschuss und die Forderungen: U1 plante einen operativen Cashflow von 16 und erreichte 27,76; in der Handrechnung ergeben sich 29,45 (nur G), 28,80 (nur K) und 30,49 (G + K). Die abgegebene Vorlage zeigt diesen Bericht nicht.

P0: traditioneller Cashflow 13,30; operativ 15,85; Investitionen −1,50; Finanzierung −14,00; Kassenveränderung +0,35; Free Cashflow 14,35 · Probe: operativer Cashflow 8,69 (Plan 18,25), Materialaufbau −5,55 · Plan: operativer Cashflow im Modell 9,99 (P1), 33,59 (P2), 15,77 (P3), 25,01 (P4) bis 32,96 (P8); Planwert P1 10 Mio. €

Nummerierung: Im Probe-Sammelbericht von COPYFIX heißt der Bericht TNB 14, im U1-Sammelbericht der Frage 6 und im Workbook-Beispiel TNB 13; die Nummer 13 fehlt bei COPYFIX, die Nummer 14 bei U1.

Quelle: WB S. 98–99 (Abb. 26); E10 S. 179 f.; Probe-Sammelbericht S. 18 (TNB 14); U1-Sammelbericht S. 15 (TNB 13) Probe S. 17: Kassenendbestand 3,54 Mio. €

TNB 15: Bilanz

Zeigt Vermögen und Kapital zum Periodenende mit Vorperiode: Mittelverwendung (Aktiva) und Mittelherkunft (Passiva).

Kernpositionen

  • Grundstücke und Bauten
  • Maschinen und Betriebsausstattung
  • Materialien und Fertigerzeugnisse
  • Forderungen
  • Wertpapiere und Kasse
  • Eigenkapital (gezeichnetes Kapital, Rücklagen, Vortrag, Überschuss)
  • Pensionsrückstellungen
  • Verbindlichkeiten nach Restlaufzeit und Überziehungskredit
  • Bilanzsumme

Verknüpfung

Kasse aus der Liquiditätsrechnung, Überschuss und Vortrag aus GuV und Ergebnisverwendung, Lager aus dem Lagerbericht; Fremdkapitalquote und Eigenkapitalrendite entstehen aus Bilanzwerten.

In Frage 6

G: Forderungen 27,00 → 24,00 (Sofortzahlung), Eigenkapital 34,98 → 33,67. K: Verbindlichkeiten 27,00 → 0. G + K: Kasse 26,12 → 1,85, Eigenkapital 34,71, Bilanzsumme 77,80 → 50,53, Fremdkapitalquote 55,0 → 31,3 %. Die abgegebene Vorlage zeigt die bilanzielle Folge nicht, der Entwurf v20 zeigte sie.

P0: Bilanzsumme 72,15: Anlagevermögen 27,35, Umlaufvermögen 44,80, Eigenkapital 31,27, Pensionsrückstellungen 13,87, Verbindlichkeiten 27,00; Fremdkapitalquote 56,65 % · Probe: Eigenkapital 34,40; Fremdkapitalquote 52,36 %; Kasse 3,54; Lager 4.840 Geräte · Plan: Modell: Eigenkapital 33,98 (P1), 68,42 (P4), 125,72 (P8); Fremdkapitalquote 54,6 % (P1), 38,6 % (P4), 30,9 % (P8)
Quelle: WB S. 85–88 (Abb. 16, 19); HGB § 266; Probe-Sammelbericht S. 19; U1-Sammelbericht S. 16 U1 S. 16: Bilanzsumme 77,80 Mio. € U1 S. 16: Kassenbestand 26,12 Mio. € U1 S. 16: Eigenkapital 34,98 Mio. €

TNB 16: Geschäftsbericht der Branche

Zeigt GuV und Bilanz aller Unternehmen nebeneinander; er ist die Grundlage jedes Wettbewerbsvergleichs und weist nach dem Handbuch die Shareholder Earnings aus.

Kernpositionen

  • Umsatz
  • Herstellkosten des Umsatzes
  • F&E, Vertrieb, Verwaltung
  • Betriebsergebnis
  • Finanzergebnis, Gewinn vor Steuern, Steuern, Überschuss
  • Bilanzsumme und Posten
  • Aktienkurs
  • Shareholder Earnings

Verknüpfung

Liefert die Vergleichswerte für SWOT, Kennzahlenvergleich und die Einschätzung der Konkurrenzstrategien; der Rang beim Aktienkurs entscheidet den Spielerfolg.

In Frage 6

Keine direkte Wirkung auf die eigene Rechnung: In Frage 6 ändert sich nur U1; die Wettbewerber gewinnen allenfalls verdrängte Nachfrage (siehe Marktforschung).

P0: alle sieben Unternehmen identisch: Umsatz 129,00, Betriebsergebnis 9,93, Überschuss 4,27, Bilanzsumme 72,15 · Probe: Überschuss U1 4,10 · U2 4,96 · U3 3,53 · U4 2,43 · U5 −1,24 · U6 3,06 · U7 4,13; Kasse U6 25,66; Überziehung U3 5,95 und U5 2,69 · Plan: Ziel Z1: Rang 1 von 7 beim Kurs in P8; Plan 700 € (Szenarien 611–704 €)
Quelle: HB 3.6.9, 3.6.10; Probe-Sammelbericht S. 20–21; U1-Sammelbericht S. 17–18 Probe S. 1: Aktienkurs 202,46 €

TNB 17: Unternehmenskennzahlen

Zeigt die Zinsänderung durch das Rating, langfristige Kredite, die Planungsqualität mit ihren drei Teilabweichungen sowie Shareholder Earnings und Unternehmenswert.

Kernpositionen

  • Rating und Zinsänderung der Folgeperiode
  • langfristige Kredite
  • Planungsqualität (Absatz 50 %, Eigenkapitalrendite 25 %, operativer Cashflow 25 %)
  • Abweichung je Planwert
  • Shareholder Earnings
  • Aktienkurs und Unternehmenswert

Verknüpfung

Die Planwerte stammen aus dem Entscheidungsprotokoll (TNB 19), die Istwerte aus GuV, Bilanz und Cashflow; Rating und Planungsqualität wirken auf Zins und Aktienkurs.

In Frage 6

Die Planungsqualität sinkt in allen drei Varianten, weil die Planwerte bleiben (Absatz 43.000, Eigenkapitalrendite 16 %, operativer Cashflow 16). Die Eigenkapitalrendite liegt statt bei 15,06 % bei 10,87 % (nur G), 18,39 % (nur K) und 14,20 % (G + K), die Abweichung vom Plan wächst von 0,94 auf 5,13, 2,39 und 1,80 Punkte; der Index von 90,68 sinkt um etwa 1 bis 2 Punkte.

P0: Rating BBB (Zinsänderung 0,00 %, für P1 −1 %); Planungsqualität 99,78 (Absatz 100,00, Eigenkapitalrendite 99,27, Cashflow 99,85); Shareholder Earnings 0,00; Unternehmenswert 98,45 · Probe: Planungsqualität 86,19 (Absatz 87,2, Rendite 89,0, Cashflow 81,3) · Plan: Planwerte P1: 46.500 Stück, 16 %, 10 Mio. €; Ziel Z4 ≥ 95; im Modell 99,7–99,9, was unrealistisch ist
Quelle: HB 3.6.4, 3.6.8, 3.6.9; Probe-Sammelbericht S. 22; U1-Sammelbericht S. 19 Probe S. 22: Planungsqualität 86,19 (TNB 17 Unternehmenskennzahlen) U1 S. 2: Planungsqualität 90,68

TNB 18: Wertorientierte Kennzahlen

Verdichtet Kapitalstruktur, Rentabilität, Kapitalnutzung und Wertschaffung: WACC, NOPAT, EVA, ROCE, CFROI, Market Value Added, EBITDA und Free Cashflow.

Kernpositionen

  • Eigenkapital- und Fremdkapitalquote
  • WACC
  • EBIT, EBITDA, EBITDA-Marge
  • Umsatzrendite und Eigenkapitalrendite
  • Net Working Capital und Net Capital Employed
  • ROCE, NOPAT, EVA
  • CFROI und UBCF
  • Market Value Added
  • traditioneller und Free Cashflow

Verknüpfung

Rechnet auf GuV, Bilanz und Cashflow auf: EVA gleich NOPAT minus WACC mal Net Capital Employed, Market Value Added gleich Unternehmenswert minus Eigenkapital. Einige Definitionen weichen vom Workbook-Anhang ab.

In Frage 6

Keine direkte Wirkung auf die gezeigten Berichte; mittelbar senkt G das Betriebsergebnis um 2,37 und damit den NOPAT um rund 1,3, K verändert die Kapitalstruktur (Fremdkapitalquote bei G + K 31,3 statt 55,0 %). Die Vorlage zeigt diesen Bericht nicht.

P0: WACC 6,73 %; NOPAT 5,46; Net Capital Employed 71,29; ROCE 7,66 %; EVA 0,66; CFROI 18,65 %; Market Value Added 67,18; EBITDA 17,08 (13,24 %); Eigenkapitalquote 43,35 %; Free Cashflow 14,35 · Probe: EVA 0,35 (P0 0,66); ROCE 7,2 % bei WACC 6,7 %; Eigenkapitalquote 47,6 % · Plan: Modell: Eigenkapitalrendite 11,9 % (P1), 36,3 % (P3), 24,0 % (P8); Fremdkapitalquote 54,6 % (P1) bis 30,9 % (P8)

Der Bericht rechnet EVA mit dem Net Capital Employed, der Workbook-Anhang mit den Net Operating Assets; im Zweifel die Berichtsdefinition nennen.

Quelle: WB S. 100–101, 197–202 (Abb. 35–39); Probe-Sammelbericht S. 23; U1-Sammelbericht S. 20 Probe S. 2: Eigenkapitalrendite 13,20 %

TNB 19: Entscheidungsprotokoll

Listet alle eigenen Entscheidungen der Periode samt Planwerten; es ist die Grundlage für Soll-Ist-Vergleich und Planungsqualität.

Kernpositionen

  • Vertrieb: Preis, Werbung, Vertriebspersonal, Corporate Identity
  • Produktentwicklung: Technologie-Personal, Ökologie, Wertanalyse
  • Großabnehmer, Ausschreibung, Marktforschung
  • Einkauf und Fertigung
  • Anlagen: Investition, Desinvestition, Instandhaltung, Rationalisierung
  • Umwelt und Personal: Umweltanlagen, Prozessoptimierung, Einstellungen, Training, Personalnebenkosten
  • Finanzen: kurz- und langfristiger Kredit, Wertpapiere, Dividende
  • Planwerte: Absatz, Eigenkapitalrendite, operativer Cashflow

Verknüpfung

Quelle der Planwerte für die Planungsqualität (TNB 17); die Felder entsprechen den drei Eingabereitern der Cloud.

In Frage 6

Die Aufgabe ändert nur zwei Felder, Großabnehmer 5.000 und kurzfristiger Kredit 0; alle anderen bleiben, auch die Planwerte (43.000, 16 %, 16 Mio. €). Deshalb sinkt die Planungsqualität.

P0: Preis 3.000 €, Werbung 6,00, Vertrieb 100, CI 2,00, Technologie 35, Ökologie 2,50, Wertanalyse 1,00, Einkauf 30.000, Fertigung 40.000, kurzfristiger Kredit 27,00, Dividende 1,00, Planwerte 43.000 / 16 % / 16 · Probe: Preis 3.150, Werbung 7,0, CI 3,0, Großabnehmer 1.000 zu 2.500, Einsatzstoffe 53.000 zu 450, Fertigung 40.740, Rationalisierung Typ A 1,0, Kredit 22, Planwerte 45.740 / 21,94 % / 18,25 · Plan: Eingabe P1 (Do 08.10., 12:00): Preis 3.050, Werbung 7,0, CI 3,0, Vertrieb 120, Großabnehmer 0, Technologie 40, Ökologie 3,5, Wertanalyse 2,0, Einsatzstoffe 70.000 zu 400, Fertigung 42.100, Rationalisierung Typ A 1,0, Einstellungen 40, Training 2.500 €, Kredit 25, Dividende 1,0, Planwerte 46.500 / 16 % / 10 Mio. €
Quelle: WB S. 168–194 (Logbuch); Probe-Sammelbericht S. 24–25; U1-Sammelbericht S. 21–22
11

Glossar

62 Begriffe
Absatz 3.1
Tatsächlich verkaufte Menge: das Minimum aus der Nachfrage (potenzieller Absatz) und der lieferbaren Menge. Bei Ausverkauf bestimmt die Kapazität den Absatz, nicht der Preis.
Absatz = min(potenzielle Nachfrage; lieferbare Menge)
COPYFIX: P0 43.000, Probe 40.900 bei potenzieller Nachfrage 39.667, Planwert P1 46.500, Modell P4 59.920 und P7 74.690
wirkt auf: Umsatz, Marktanteil, Planungsqualität · beeinflusst von: Preis, Werbung und CI, Vertriebspersonal, Bekanntheit, Technologieindex, Ökologieindex, Kundenzufriedenheit, Kapazität
Aktienkurs 3.6.8
Preis je Aktie, der den Unternehmenswert (500.000 Aktien) widerspiegelt; der Rang in Periode 8 bringt bis zu 6 der 10 Spielerfolgspunkte. Elf Treiber laut Handbuch, einziger negativer ist die Fremdkapitalquote.
Unternehmenswert = Kurs × 500.000 Aktien
COPYFIX: P0 196,91 €, Probe 202,46 €, Plan P4 377 € und P8 700 €; Ziel ≥ 400 € in P8 und Rang 1 von 7
wirkt auf: Spielerfolg, Shareholder Earnings · beeinflusst von: Bekanntheit, Technologieindex, Ökologieindex, Kundenzufriedenheit, Umsatz, Periodenüberschuss, Dividende, Eigenkapital, Fremdkapitalquote, Planungsqualität, Produktivität
Ausschreibung 3.1.6.2
Absatzkanal mit Preisgebot: Der niedrigste Preis gewinnt, bei Gleichstand die bessere Qualität. Geliefert und zu 100 % bezahlt wird erst in der Folgeperiode, mit höchster Lieferpriorität.
COPYFIX: Im Plan P1 nicht genutzt; die Probe nennt für P2 eine Ausschreibung über 3.000 Stück als Annahme
wirkt auf: Lieferpriorität, Liquidität
Bekanntheit 3.1.4.2
Index, wie bekannt das Unternehmen aus Kundensicht ist; er entsteht aus Werbung (marktbezogen) und Corporate Identity (marktübergreifend) und sinkt, wenn die Ausgaben deutlich fallen.
COPYFIX: P0 53,75 (bei allen sieben Teams gleich, also Marktdurchschnitt), Probe 58,72 (Ø 58,67)
wirkt auf: Absatz, Aktienkurs · beeinflusst von: Werbung und CI
Carry-over-Effekt 3.1.4.1
Nachwirkung der Werbung über die Periode der Schaltung hinaus: Werbung baut einen Goodwill-Bestand auf, der in Folgeperioden wirkt und mit der Zeit zerfällt. Das Handbuch nennt die Zerfallsrate nicht.
COPYFIX: Werbung 7 Mio. € je Periode (P1–P6); Bekanntheit 53,75 in P0, 58,72 in der Probe
wirkt auf: Bekanntheit, Absatz · beeinflusst von: Werbung und CI
Deckungsbeitrag 3.6.11
Stufenweise Ergebnisrechnung je Produkt und Markt: Erlös minus variable Kosten ergibt DB I, danach werden die fixen Kostenblöcke abgezogen. Bei einem Produkt ist DB V gleich dem Betriebsergebnis.
DB I = Preis − variable Material- und Fertigungskosten − Transport
COPYFIX: P0 DB I 1.501,63 € je Gerät (64,57 Mio. €), DB V 230,98 € je Gerät gleich Betriebsergebnis 9,93 Mio. €
wirkt auf: Periodenüberschuss · beeinflusst von: Selbstkosten, Großabnehmer
Dividende 3.6.7
Ausschüttung an die Aktionäre, höchstens in Höhe des kumulierten Gewinnvortrags der Vorperiode. Sie hebt den Kurs, senkt aber Eigenkapital und Kasse; kreditfinanziert schadet sie dem Rating.
COPYFIX: P0 1,0 Mio. € (Gewinnvortrag danach 6,27); Plan 1,0 · 1,0 · 1,2 · 3,0 · 10,5 · 12 · 12 · 12 Mio. €, Leitlinie höchstens 60 % des Vorjahresüberschusses
wirkt auf: Aktienkurs, Eigenkapital, Liquidität, Rating, Shareholder Earnings
EBIT/EBITDA 3.6.11
Das EBIT ist das Betriebsergebnis vor Zinsen und Steuern, das EBITDA addiert die Abschreibungen und nähert so den operativen Zahlungsüberschuss an.
EBITDA = EBIT + Abschreibungen
COPYFIX: P0: EBIT 9,93, EBITDA 17,08 (9,93 + 7,15), EBITDA-Marge 13,24 %
wirkt auf: Periodenüberschuss, Eigenkapitalrendite · beeinflusst von: Umsatz, Selbstkosten, Deckungsbeitrag
Eigenkapital 3.6.8
Gezeichnetes Kapital, Rücklagen, Gewinnvortrag und Periodenüberschuss. Es treibt Aktienkurs und Rating; negatives Eigenkapital in zwei Folgeperioden bedeutet Insolvenz.
COPYFIX: P0 31,27 Mio. €, Probe 34,40, Plan P4 68,42 und P8 125,72
wirkt auf: Aktienkurs, Rating, Fremdkapitalquote, Insolvenz · beeinflusst von: Periodenüberschuss, Dividende
Eigenkapitalrendite
Periodenüberschuss im Verhältnis zum Eigenkapital der Vorperiode; so rechnet der TOPSIM-Bericht. Der Workbook-Anhang nimmt stattdessen den EBIT, der auch Zinsen und Steuern enthält.
Periodenüberschuss ÷ Eigenkapital der Vorperiode × 100
COPYFIX: P0 15,27 % (4,27 ÷ 28,00), Probe 13,20 % (Plan 21,94 %), Planwert P1 16 %, Plan 36,3 % in P3; Ziel Z2 ≥ 10 % in P1–P2 und ≥ 20 % ab P3
wirkt auf: Planungsqualität · beeinflusst von: Periodenüberschuss
Fehlzeiten 3.5.8
Nicht einsetzbare Fertigungsmitarbeiter; einsetzbares Personal ist der Bestand minus Fehlzeiten. Sie sinken mit Motivation, Personalnebenkosten und Training und steigen mit Prozessoptimierung.
einsetzbares Personal = Personalbestand − Fehlzeiten
COPYFIX: P0 47 (852 − 47 = 805 einsetzbar), Probe 36 (einsetzbar 808)
wirkt auf: Kapazität · beeinflusst von: Personalnebenkosten, Training, Prozessoptimierung, Motivation, Umweltbelastungsindikator, Personalbewegung
Fluktuation 3.5.2
Freiwillige Abgänge von Mitarbeitern. Sie zählen nicht zur Sozialplanschwelle und hängen wesentlich von den Personalnebenkosten ab.
Fluktuationsrate = Austritte ÷ Ø Beschäftigte × 100
COPYFIX: Probe 48 Abgänge in der Fertigung (5,6 %); der Plan rechnet mit rund 5,6 % und plant die Einstellungen brutto
wirkt auf: Kapazität · beeinflusst von: Personalnebenkosten
Fremdkapitalquote 3.6.8
Anteil von Pensionsrückstellungen und Verbindlichkeiten an der Bilanzsumme. Sie ist der einzige negative Treiber des Aktienkurses; die Berichtszeile „Fremdkapital“ zeigt nur die Kredite.
(Pensionsrückstellungen + Verbindlichkeiten) ÷ Bilanzsumme × 100
COPYFIX: P0 56,65 %, Probe 52,36 %, Plan P1 54,6 %, P4 38,6 %, P5 35,7 %; Ziel Z3 ≤ 40 % ab P5
wirkt auf: Aktienkurs · beeinflusst von: Eigenkapital
Fristenkongruenz 3.6.2
Goldene Bilanzregel: Anlagevermögen wird langfristig, Umlaufvermögen kurzfristig finanziert, die Laufzeit der Mittel passt zur Bindungsdauer des Vermögens. Verstöße führen zu Anschlussfinanzierungs- und Liquiditätsrisiken.
COPYFIX: Plan: kurzfristig 25 Mio. € in P1 für den Materialeinkauf, langfristig 20 Mio. € in P2 für Typ C, Typ A in P4 aus der Kasse
wirkt auf: Liquidität, Fremdkapitalquote, Rating · beeinflusst von: Kapazität, Überziehungskredit
Gesamtkostenverfahren 3.6.11
GuV-Form, die vom Umsatz ausgeht, die Bestandsveränderung der Fertigerzeugnisse hinzurechnet und alle angefallenen Aufwandsarten abzieht. Sie zeigt, welche Kosten entstanden sind.
Betriebsergebnis = Umsatz ± Bestandsveränderung − Material − Personal − Abschreibungen − sonstiger Aufwand
COPYFIX: P0: 129,00 − Bestandsminderung 5,93 − Material 23,09 − Personal 56,15 − Abschreibungen 7,15 − sonstiger Aufwand 26,75 = 9,93
wirkt auf: Periodenüberschuss · beeinflusst von: Umsatz, Selbstkosten
Großabnehmer 3.1.6.1
Zusatzkanal mit Einzelangebot: Preis und Höchstmenge legt der Großabnehmer fest, er zahlt sofort, trägt die Distributionskosten und hat Vorrang vor dem Inland. Der Deckungsbeitrag je Gerät ist meist niedriger.
COPYFIX: Angebot P1 bis 5.000 Stück zu 2.500 €; DB I 1.026,63 € je Gerät gegen 1.501,63 € im Inland (Basis P0); Plan P1 Großabnehmer 0, Probe 1.000 Stück
wirkt auf: Liquidität, Lieferpriorität, Deckungsbeitrag
Insolvenz
Insolvent ist ein Unternehmen nur bei Überschuldung, also negativem Eigenkapital in zwei aufeinanderfolgenden Perioden. Zahlungsunfähigkeit führt nicht zur Insolvenz, sondern zum Überziehungskredit.
COPYFIX: Eigenkapital P0 31,27, Plan P1 33,98: keine Gefahr; 0,5 Spielerfolgspunkte je Periode ohne Insolvenz (höchstens 4)
wirkt auf: Spielerfolg · beeinflusst von: Eigenkapital
Instandhaltung 3.4.2.3
Budget je Anlage gegen verschleißbedingten Kapazitätsverlust. 1,5 Mio. € ergeben 97 % Verfügbarkeit, 1,0 ergeben 95 %, 0,5 ergeben 70 %, 4,0 ergeben 100 %.
verfügbare Kapazität I = normale Kapazität × Verfügbarkeit
COPYFIX: P0 und Plan 1,5 Mio. € je Anlage (97 %), bei vier Anlagen 6,0 Mio. €
wirkt auf: Kapazität
Kapazität 3.4.2
Die mögliche Fertigungsmenge ist das Minimum aus Anlagen- und Personalkapazität; Überstunden erhöhen beide um höchstens 10 %. Wer die Kapazität überschreitet, löst automatisch die Überstundenschicht aus.
min(Anlagenkapazität; Personalkapazität)
COPYFIX: P0 Anlagen 40.740 (mit Überstunden 44.814), Personal 40.266; Plan 54.320 in P2 und 67.900 ab P4
wirkt auf: Absatz, Lieferpriorität · beeinflusst von: Fehlzeiten, Fluktuation, Produktivität, Instandhaltung, Überstunden, Personalbewegung
Kundenzufriedenheit 3.1.8
Index für die Zufriedenheit der Kunden; sie sinkt durch Preiserhöhungen, Lieferunfähigkeit der Vorperiode und Altgeräte im Lager und steigt mit gutem Umweltindex. Sie wirkt auf Absatz, Rating, Motivation und Kurs.
COPYFIX: P0 73,19, Probe 71,32 (Ø 77,72); Ziel M3 ≥ 78 und mindestens Ø ab P5 (Plan 79,7)
wirkt auf: Absatz, Motivation, Rating, Aktienkurs · beeinflusst von: Preis, Lieferpriorität, Umweltbelastungsindikator
Lernkurve 3.5.7.5
Produktivitätszuwachs aus der kumulierten Fertigungsmenge bis zur Vorperiode (Produktivitätsindex II). Entscheidungen der laufenden Periode ändern ihn nicht.
COPYFIX: P0 Index II 1,000; im Beispielspiel U1 1,00 → 1,01 → 1,025 in P1–P3, die Wirkung ist flach
wirkt auf: Produktivität
Leverage-Effekt
Wirkung der Verschuldung auf die Eigenkapitalrendite: Liegt die Gesamtkapitalrendite über dem Fremdkapitalzins, hebt zusätzliches Fremdkapital die Eigenkapitalrendite, darunter senkt es sie. Zugleich steigen Risiko und, in TOPSIM, die Fremdkapitalquote als negativer Kurstreiber.
Eigenkapitalrendite = Gesamtkapitalrendite + (Gesamtkapitalrendite − Fremdkapitalzins) × Fremdkapital ÷ Eigenkapital
COPYFIX: P0: 13,8 % (EBIT 9,93 ÷ Gesamtkapital 72,15) gegen Kreditzins 8 %; Verschuldungsgrad 1,31
wirkt auf: Eigenkapitalrendite, Aktienkurs · beeinflusst von: Fremdkapitalquote, Rating, Periodenüberschuss
Lieferpriorität 3.1.7
Reihenfolge, in der knappe Geräte verteilt werden: Ausschreibung der Vorperiode, Großabnehmer, Inland, Ausland. Ungedeckte Nachfrage geht zu 80 % an die Wettbewerber, und die Zufriedenheit der Folgeperiode sinkt.
COPYFIX: Plan P1 lieferbar 47.100 gegen geschätzte Nachfrage 46.300–47.300; Probe: U2 konnte 2.015 Geräte nicht liefern
wirkt auf: Kundenzufriedenheit · beeinflusst von: Kapazität, Großabnehmer, Ausschreibung
Liquidität 3.6.2.3
Kassenbestand zum Periodenende, mindestens 0,1 Mio. €; sonst gleicht der Überziehungskredit automatisch aus. Zahlungsunfähigkeit führt nicht zur Insolvenz, kostet aber Zinsen und Rating.
Kassenende = Kassenanfang + Einzahlungen − Auszahlungen
COPYFIX: P0 0,85 Mio. €, Probe 3,54, Plan P1 Modell 8,55; Ziel M8 Kasse ≥ 5 Mio. € je Periode
wirkt auf: Überziehungskredit · beeinflusst von: Umsatz, Dividende, Großabnehmer, Ausschreibung
Marktanteil 3.1.4
Anteil am Absatz des Spielkreises. Er hängt am eigenen Absatz und an der Konkurrenz und hat keine eigene Stellschraube.
Marktanteil = eigener Absatz ÷ Gesamtabsatz des Marktes × 100
COPYFIX: P0 14,29 % (sieben Unternehmen), Probe 12,9 % (Platz 7)
beeinflusst von: Absatz
Motivation 3.5.6
Index der Fertigungsbelegschaft mit verzögerter Wirkung auf Produktivität und Fehlzeiten. Er steigt mit Kundenzufriedenheit, Personalnebenkosten, Training und Produktqualität und sinkt mit Prozessoptimierung und schnellem Wachstum.
COPYFIX: P0 56,47, Probe 65,64; Ziel M6 ≥ 60, Plan P8 59,3 bei Training 1.000 €
wirkt auf: Produktivität, Fehlzeiten, Nacharbeit · beeinflusst von: Technologieindex, Ökologieindex, Kundenzufriedenheit, Personalnebenkosten, Training, Prozessoptimierung, Überstunden, Personalbewegung
Nacharbeit 3.4.4
Kosten für Nacharbeit und Ausschuss in der Fertigung, Einzelkosten der Produkte. Sie steigen mit Technologie-, Ökologie- und Wertanalyseindex und mit Auslastung über 100 %, sie sinken mit Personalnebenkosten und Motivation.
COPYFIX: P0 1,23 Mio. € in der Kostenartenrechnung
wirkt auf: Selbstkosten · beeinflusst von: Technologieindex, Ökologieindex, Personalnebenkosten, Motivation, Überstunden, Wertanalyseindex
Nachlieferung 3.3.1
Automatischer Ausgleich fehlender Einsatzstoffe zum Preis der untersten Staffelstufe plus 20 %. Gegenüber dem bezahlten Staffelpreis ist das deutlich mehr: P0 780 € gegen 550 €, also +41,8 %.
Nachlieferung = Bedarf − Anfangsbestand − Bestellung; Preis = Basisstufe × 1,2
COPYFIX: P0 keine Nachlieferung (Preis wäre 780 €); im Plan keine, 70.000 Einheiten in P1 decken P1 und fast P2
wirkt auf: Selbstkosten · beeinflusst von: Wertanalyseindex
Operationalisierung
Ein Ziel durch Inhalt, Ausmaß und Zeitbezug messbar machen (Becker); die SMART-Formel meint dasselbe. Formulierungen wie erhöhen oder verbessern genügen nicht.
Ziel = Inhalt + Ausmaß + Zeitbezug
COPYFIX: Z1: Aktienkurs (Inhalt), mindestens 400 € und Rang 1 von 7 (Ausmaß), Ende P8 (Zeitbezug; mündlich ergänzen, auf Folie 4 nicht genannt)
Opportunitätskosten
Entgangener Nutzen der besten Alternative, auf die man durch eine Entscheidung verzichtet. Im Engpass ist das der Deckungsbeitrag des verdrängten Geschäfts.
Opportunitätskosten = Deckungsbeitrag der besten verdrängten Alternative
COPYFIX: Frage 6 (U1): verdrängter Inland-DB I 1.480 € je Gerät gegen 1.005 € beim Großabnehmer; Preisuntergrenze im Engpass 2.975 €
wirkt auf: Großabnehmer, Ausschreibung · beeinflusst von: Deckungsbeitrag, Kapazität, Lieferpriorität
Periodenüberschuss 3.6.11
Ergebnis nach Finanzergebnis und Steuern (45 %). Er fließt ins Eigenkapital und bildet mit dem Vortrag die Dividendengrenze der Folgeperiode.
Überschuss = Betriebsergebnis + Finanzergebnis − Steuern
COPYFIX: P0 4,27 Mio. €, Probe 4,13, Plan P1 3,71 (Modell mit 3.000 €; 4,88 mit 3.050 €), P4 19,77
wirkt auf: Eigenkapital, Aktienkurs, Rating, Eigenkapitalrendite · beeinflusst von: Umsatz, Deckungsbeitrag, Überziehungskredit, Rating, Umweltabgabe
Personalbewegung 3.5.2
Einstellungen und Entlassungen: in der Fertigung direkt entschieden, in F&E und Vertrieb über den gewünschten Endbestand. Schnelles Wachstum und Abbau senken die Motivation, neue Kräfte senken über die Einarbeitung die Produktivität.
COPYFIX: Plan Einstellungen 40 · 120 · 160 · 200 · 160 · 80 · 50 · 0; Probe 40 Einstellungen bei 48 Abgängen
wirkt auf: Motivation, Fehlzeiten, Produktivität, Sozialplan, Kapazität
Personalnebenkosten 3.5.3
Prozentsatz auf die Gehälter, Mindestsatz 37 %, Start 40 %. Höhere Sätze heben die Motivation und senken Fehlzeiten, Fluktuation und Nacharbeit, kosten aber auf allen Gehältern.
COPYFIX: P0 und Plan 40 % (P0 14,99 Mio. €)
wirkt auf: Motivation, Fehlzeiten, Fluktuation, Selbstkosten, Nacharbeit
Planungsqualität 3.6.8
Index für die Treffsicherheit der eigenen Planwerte: 50 % Absatz, 25 % Eigenkapitalrendite, 25 % operativer Cashflow. Er wirkt ohne Kosten auf Rating und Aktienkurs.
0,5 × Punkte Absatz + 0,25 × Punkte Eigenkapitalrendite + 0,25 × Punkte operativer Cashflow
COPYFIX: P0 99,78, Probe 86,19; Ziel Z4 ≥ 95; Planwerte P1: 46.500 Stück, 16 %, 10 Mio. €
wirkt auf: Rating, Aktienkurs · beeinflusst von: Absatz, Eigenkapitalrendite
Preis 3.1.3
Verkaufspreis je Markt, direkt vom Vorstand festgelegt; er wirkt sofort auf den Absatz. Der reaktionsarme Bereich liegt bei etwa ±5 % um den Branchendurchschnittspreis.
COPYFIX: P0 3.000 €, Probe 3.150 € (Ø 3.041), Eingabe P1 3.050 €; Aufpreis bis 5 % ab P3 nur bei Indizes über dem Schnitt
wirkt auf: Absatz, Kundenzufriedenheit, Umsatz
Preiselastizität 3.1.3
Verhältnis der prozentualen Nachfrageänderung zur prozentualen Preisänderung; betragsmäßig über eins reagiert die Nachfrage überproportional. Im reaktionsarmen Bereich ist sie klein, außerhalb groß.
ε = (ΔAbsatz ÷ Absatz) ÷ (ΔPreis ÷ Preis)
COPYFIX: Probe: rund 44 Geräte weniger je Euro Aufpreis; bei 3.050 € und etwa 46.800 Geräten ε ≈ −2,9 (eigene Rechnung, grobe Schätzung)
wirkt auf: Absatz, Umsatz · beeinflusst von: Preis, Technologieindex, Ökologieindex, Bekanntheit
Preisuntergrenze (kurz-/langfristig)
Kurzfristig liegt sie bei den variablen Stückkosten, langfristig bei den Vollkosten; im Engpass kommen die Opportunitätskosten hinzu. Darunter lohnt ein Auftrag nicht.
kurzfristig: variable Stückkosten; langfristig: Selbstkosten; im Engpass: variable Stückkosten + entgangener DB I
COPYFIX: U1 (Frage 6): variable Stückkosten 1.495 €, im Engpass 2.975 € gegen Angebot 2.500 €; COPYFIX P0: Selbstkosten 2.769,02 €, variable Stückkosten mit Transport 1.498 € (eigene Rechnung)
wirkt auf: Großabnehmer, Ausschreibung, Preis · beeinflusst von: Deckungsbeitrag, Selbstkosten, Opportunitätskosten, Kapazität
Produktivität 3.5.7
Geräte je Fertigungsmitarbeiter und Periode: Grundproduktivität 50 mal Produktivitätsindex I mal Produktivitätsindex II. Index I umfasst Prozessoptimierung, Einarbeitung, Qualifikation und Motivation, Index II die Lernkurve.
Produktivität = 50 × Index I × Index II
COPYFIX: P0 50,02, Probe 52,72, Plan 50,9 in P1 und 60,5 in P7
wirkt auf: Kapazität, Rating, Aktienkurs · beeinflusst von: Training, Prozessoptimierung, Motivation, Lernkurve, Personalbewegung
Prozessoptimierung 3.5.7.2
Investition in effizientere Fertigungsprozesse. Sie hebt den Produktivitätsindex I, senkt aber die Motivation und erhöht die Fehlzeiten.
COPYFIX: P0 Index 1,00; Plan 1,0 Mio. € ab P4
wirkt auf: Produktivität, Motivation, Fehlzeiten
Rating 3.6.4
Bonitätsklasse von AAA bis D, die den Zinssatz der Folgeperiode um −4 bis +5 Prozentpunkte verschiebt. Bestehende langfristige Kredite behalten ihren Satz.
COPYFIX: P0 BBB (−1 Punkt, kurzfristig 7 % in P1), Probe BBB; Plan A in P2, AA in P4, AAA ab P5
wirkt auf: Periodenüberschuss · beeinflusst von: Technologieindex, Kundenzufriedenheit, Periodenüberschuss, Dividende, Eigenkapital, Überziehungskredit, Planungsqualität, Produktivität, Wirtschaftsnachrichten
Selbstkosten 3.6.11
Alle Kosten der abgesetzten Produkte, gesamt oder je Stück: Herstellkosten des Umsatzes plus Forschung, Vertrieb und Verwaltung. Sie steigen je Stück, wenn die Menge stärker fällt als die Kosten.
Selbstkosten je Stück = Selbstkosten ÷ abgesetzte Menge
COPYFIX: P0 119,07 Mio. € gleich 2.769,02 € je Gerät, Probe 2.913 €; Herstellkosten P0 2.052,23 €, Plan P1 1.996 €, Ziel ≤ 1.900 € ab P4
wirkt auf: Deckungsbeitrag · beeinflusst von: Technologieindex, Umsatz, Personalnebenkosten, Überstunden, Nacharbeit, Wertanalyseindex, Nachlieferung, Sozialplan, Wirtschaftsnachrichten
Shareholder Earnings 3.6.9
Vermögenszuwachs der Aktionäre seit Erwerb: gezahlte Dividenden plus Kurssteigerung. Der Branchenbericht weist ihn aus.
Shareholder Earnings = Σ gezahlte Dividenden + Kurssteigerung
COPYFIX: P0 kumuliert 0,00 bei Kurs 196,91 € und Unternehmenswert 98,45 Mio. €; Dividende P0 1,0 Mio. €
beeinflusst von: Aktienkurs, Dividende
Sozialplan 3.5.5
Zusatzkosten, wenn eine Abteilung mehr als 10 % ihres Anfangsbestands entlässt (Fluktuation zählt nicht): 15.000 bis 25.000 € je weitere Entlassung, zusätzlich zu 10.000 €.
COPYFIX: Im Plan nicht angefallen: Abbau nur über Fluktuation (P8 ohne Einstellungen, 1.252 → 1.182)
wirkt auf: Selbstkosten · beeinflusst von: Personalbewegung
Spielerfolg
Teamleistung mit 10 von 60 Punkten: 0,5 Punkte je Periode ohne Insolvenz (höchstens 4) und nach dem Aktienkurs in Periode 8 Platz 1 gleich 6 Punkte bis Platz 6 gleich 1 Punkt.
COPYFIX: Ziel: Rang 1 von 7 beim Aktienkurs in P8 mit mindestens 400 €
beeinflusst von: Aktienkurs, Insolvenz
Szenarioanalyse Planungsrechnung
Prüft eine Entscheidung gegen mehrere denkbare Umfeldentwicklungen, statt auf eine Prognose zu setzen; bewertet werden Durchschnitt und schlechtester Fall. Sie ersetzt Wahrscheinlichkeiten, die niemand kennt.
COPYFIX: Plan V70b gegen acht Umfeldszenarien: Kurs P8 611–704 €, P4 331–382 €, Kasse nie unter 7,8 Mio. €
wirkt auf: Planungsqualität, Aktienkurs · beeinflusst von: Wirtschaftsnachrichten
Technologieindex 3.2
Bewertet die technische Qualität (Kopiergeschwindigkeit, Kopierqualität, Bedienungsfreundlichkeit); unter 100 gilt das Gerät als nicht marktreif. Er steigt über F&E-Personal mit abnehmendem Grenznutzen.
COPYFIX: P0 100,0, Probe 102,80 (Ø 102,90), Plan 115,7 in P5; Ziel M4 ≥ 115
wirkt auf: Absatz, Motivation, Aktienkurs, Rating, Selbstkosten, Nacharbeit
Training 3.5.7.3
Trainingsausgaben je Fertigungsmitarbeiter: Sie heben Qualifikation, Produktivitätsindex I und Motivation und senken die Fehlzeiten. Ein Trainingstag kostet rund 800 €.
COPYFIX: P0 1.000 €, Probe und Plan 2.500 € je Kraft (Probe 2,11 Mio. €)
wirkt auf: Produktivität, Motivation, Fehlzeiten
Umsatz 3.1.3
Preis mal Absatz über alle Kanäle. 80 % zahlen sofort, 20 % in der Folgeperiode; Großabnehmer und Ausschreibung zahlen zu 100 % in der Lieferperiode.
Umsatz = Preis × Absatz
COPYFIX: P0 129,00 Mio. € (43.000 × 3.000 €), Probe 128,19, Plan P1 137,22 und P8 235,27 (Modell)
wirkt auf: Aktienkurs, Periodenüberschuss, Selbstkosten, Liquidität · beeinflusst von: Preis, Absatz
Umsatzkostenverfahren 3.6.11
GuV-Form, die vom Umsatz die Herstellkosten des Umsatzes sowie Forschung, Vertrieb und Verwaltung abzieht. Sie zeigt, wofür die Kosten entstanden sind, und führt zum selben Betriebsergebnis wie das Gesamtkostenverfahren.
Betriebsergebnis = Umsatz − Herstellkosten des Umsatzes − F&E − Vertrieb − Verwaltung
COPYFIX: P0: 129,00 − 88,02 − 5,77 − 15,60 − 9,68 = 9,93
wirkt auf: Periodenüberschuss · beeinflusst von: Umsatz, Selbstkosten
Umweltabgabe 3.4.3
Abgabe an die Umweltbehörde, wenn der Umweltbelastungsindikator unter der Norm 100 liegt: 85 ergibt 5,0 Mio. €, 90 ergibt 2,5, 92,5 ergibt 1,5, 95 ergibt 1,0, 98 ergibt 0,5, ab 100 entfällt sie; dazwischen wird linear interpoliert.
COPYFIX: P0 1,35 Mio. € (Indikator 93,27); Plan P1 1,30, ab P2 null
wirkt auf: Periodenüberschuss · beeinflusst von: Umweltbelastungsindikator
Umweltbelastungsindikator 3.4.3
Durchschnittlicher Umweltindex der eingesetzten Anlagen plus Punkte aus Umwelttechnik; die gesetzliche Norm ist 100. Er wirkt auf Umweltabgabe, Kundenzufriedenheit und Fehlzeiten.
Indikator = Ø Anlagenindex + Punkte aus Umwelttechnik
COPYFIX: P0 93,27 (Anlagen 91,5 plus 1,8 Punkte); Plan 93,5 in P1 und 100,6 ab P2 (dünn); Ziel M7 ≥ 100 ab P2
wirkt auf: Umweltabgabe, Kundenzufriedenheit, Fehlzeiten
Vertriebspersonal 3.1.5
Zahl der Vertriebsmitarbeiter; festgelegt wird der gewünschte Endbestand. Zehn zusätzliche Kräfte bringen laut Handbuch rund 2.000 Geräte, mit abnehmendem Zusatznutzen.
COPYFIX: P0 100, Probe 100 (Ø 112, U6 135), Plan 120 in P1–P6, 125 in P7 und 130 in P8
wirkt auf: Absatz
Werbung und CI 3.1.4
Werbebudget (marktbezogen, kurzfristig) und Corporate-Identity-Ausgaben (marktübergreifend, langfristig): die Kommunikationspolitik des Marketing-Mix. Beide bilden zusammen die Bekanntheit.
COPYFIX: P0 Werbung 6,00 und CI 2,00 Mio. €; Plan Werbung 7,0 (P1–P6), 7,5 (P7), 8,0 (P8) und CI 3,0
wirkt auf: Bekanntheit, Absatz
Wertanalyseindex 3.2
Senkt den Materialbedarf je Gerät, erhöht aber den Aufwand für Nacharbeit; er steigt durch Beraterleistungen in Wertanalyse. Der Bedarf ist die Fertigungsmenge geteilt durch den Index.
Bedarf = Fertigungsmenge ÷ Wertanalyseindex
COPYFIX: P0 Index 1,00 bei 1,0 Mio. €; Probe 1,04 bei 2,0 Mio. €; Plan Wertanalyse 2,0 (P1–P3), 1,0 (P4–P6), 0,5 (P7–P8)
wirkt auf: Nachlieferung, Selbstkosten, Nacharbeit
Wirtschaftsnachrichten 3.1.1
Periodische Meldungen der Spielleitung, die Parameter wie Löhne, Zinsen, Einsatzstoffpreise oder Großabnehmerangebote ändern können. Sie sind vor jeder Entscheidung zu prüfen.
COPYFIX: P1: Löhne +3 %, Betriebsstoffe 46 statt 50 € je Gerät, Wertpapiere 2–5 %, Großabnehmer bis 5.000 Stück zu 2.500 €; P2 (Annahme aus der Probe): Typ C 22,5 statt 30 Mio. €, Einsatzstoffe +3 %
wirkt auf: Selbstkosten, Rating
Working Capital
Im TOPSIM-Bericht (Net Working Capital) die Summe aus Vorräten und Forderungen; der Workbook-Anhang definiert es als Umlaufvermögen minus kurzfristige Verbindlichkeiten. Für eigene Rechnungen gilt der ausgewiesene Berichtswert.
Bericht: Vorräte + Forderungen; Anhang: Umlaufvermögen − kurzfristige Verbindlichkeiten
COPYFIX: P0: Bericht 43,94 (Vorräte 18,14 plus Forderungen 25,80), nach Anhangdefinition 17,80 (44,80 − 27,00)
wirkt auf: Liquidität · beeinflusst von: Umsatz, Absatz
Zielrestriktion/Nebenbedingung
Ein dominantes Ziel wird nur unter der Bedingung verfolgt, dass andere Ziele bestimmte Erreichungsgrade nicht unterschreiten; das Workbook nennt das Nebenbedingung. Nebenbedingungen werden eingehalten, nicht maximiert.
COPYFIX: Aufpreis höchstens 5 %, Kasse mindestens 5 Mio. € je Periode, höchstens 200 Einstellungen je Periode, Dividende höchstens 60 % des Vorjahresüberschusses
wirkt auf: Preis, Liquidität, Personalbewegung, Dividende · beeinflusst von: Aktienkurs
Zuschlagskalkulation 3.6.11
Kalkulationsschema der Kostenträgerrechnung: Einzelkosten plus Gemeinkostenanteile ergeben Herstellkosten, mit Forschung, Vertrieb und Verwaltung die Selbstkosten. In TOPSIM werden die Gemeinkosten über Schlüssel verteilt, nicht über Zuschlagssätze.
Herstellkosten + F&E + Vertrieb + Verwaltung = Selbstkosten
COPYFIX: P0: Herstellkosten 2.052,23 €, Selbstkosten 2.769,02 € je Gerät
wirkt auf: Selbstkosten, Deckungsbeitrag · beeinflusst von: Nacharbeit, Überstunden, Personalnebenkosten
Zweck-Mittel-Beziehung
Hierarchie, in der jede Zielebene Mittel für die darüberliegende ist: Instrumentalziele dienen den Bereichszielen, diese den Unternehmenszielen. Mit der Ebene nehmen Zahl und Konkretisierung der Ziele zu.
COPYFIX: Folie 4: I1–I8 dienen M1–M8, diese Z1–Z4; Kette I8 Kredite → M8 Kasse ≥ 5 Mio. € → Z2 bis Z4 → Z1 Aktienkurs
wirkt auf: Aktienkurs
Ökologieindex 3.2
Bewertet Energieverbrauch, Recyclingfähigkeit und Emissionen des Geräts; er steigt über Beraterleistungen in Ökologie und erhöht die Nacharbeit.
COPYFIX: P0 100,0, Probe 106,06 (Platz 1 mit U4), Plan 129,9 in P5; Ziel M4 ≥ 130, im Modell knapp verfehlt
wirkt auf: Absatz, Motivation, Aktienkurs, Nacharbeit
Überstunden 3.4.2.5
Zusatzschicht, die Anlagen- und Personalkapazität um höchstens 10 % erhöht und automatisch angesetzt wird. Sie kostet 2,5 Mio. € sprungfix plus 25 % Lohnzuschlag.
COPYFIX: Plan: Fertigung P1 42.100 vermeidet die Schicht; Überstunden erst in P7 und P8 (Kapazität 74.690)
wirkt auf: Kapazität, Selbstkosten, Nacharbeit, Motivation
Überziehungskredit 3.6.2.3
Automatische Finanzierung, wenn die Kasse unter die Mindestkasse von 0,1 Mio. € fiele; sie kostet 13 % Zins und verschlechtert das Rating.
COPYFIX: Im Plan nie genutzt, Kasse in den acht Szenarien nie unter 7,8 Mio. €; in der Probe überzogen U3 (5,95) und U5 (2,69 Mio. €)
wirkt auf: Rating, Periodenüberschuss · beeinflusst von: Liquidität
10

Quellenatlas

Wo was steht. Jede Seite ist anklickbar und öffnet links; die Markierungen stehen im Viewer unter „Fundstellen“.

Teilnehmerhandbuch 15.6

Die Spielregeln. Jede Antwort mit „laut Handbuch 3.x“ belegen. Markiert: alle Kapitel 3.1 bis 3.6 und die Sätze, die in der Disputation fallen.

38 Seiten · 66 Markierungen
1Titel: Mastering Business Operations, Teilnehmerhandbuch Version 15.62Inhaltsverzeichnis3Inhaltsverzeichnis (Forts.) · Hinweis zur Sprachform4Was ist Mastering Business Operations? · 1.1 Lernziele von Mastering Business Operations51.2 Ablauf des Seminars6Ausgangssituation · 2.1 Artikel aus einer großen deutschen Tageszeitung72.2 Das Unternehmen83.1 Vertrieb · 3.1.1 Marketing-Mix93.1.2 Produktbeschreibung und Produktpolitik103.1.3 Preispolitik113.1.4 Kommunikationspolitik123.1.4.1 Werbung · 3.1.4.2 Corporate Identity und Bekanntheit133.1.5 Distributionspolitik143.1.6 Weitere Absatzkanäle · 3.1.6.1 Verkauf an Großabnehmer · 3.1.6.2 Verkauf über Ausschreibungen · 3.1.7 Lieferunfähigkeit153.1.8 Kundenzufriedenheit · 3.1.9 Marktforschungsbericht · 3.2 Forschung & Entwicklung (F&E)163.2 Forschung & Entwicklung (F&E) (Forts.)173.3 Einkauf · 3.3.1 Bedarf und Konditionen · 3.3.2 Lager Fertigprodukte und Einsatzstoffe183.3.2 Lager Fertigprodukte und Einsatzstoffe (Forts.)193.4 Fertigung · 3.4.1 Bestand an Fertigungsanlagen203.4.2 Anpassung von Fertigungskapazitäten · 3.4.2.1 Investitionen in neue Fertigungsanlagen213.4.2.2 Desinvestitionen von bestehenden Anlagen · 3.4.2.3 Instandhaltung223.4.2.4 Rationalisierung · 3.4.2.5 Überstunden in der Nutzung der Fertigungsanlagen · 3.4.3 Umweltindex der Fertigungsanlagen233.4.4 Nacharbeit243.4.5 Betriebsstoffe253.5 Personal · 3.5.1 Personalbestand in der Ausgangssituation · 3.5.2 Anpassung des Personalbestandes263.5.3 Personalnebenkosten273.5.4 Betriebliche Altersvorsorge · 3.5.5 Sozialplan · 3.5.6 Motivation der Fertigungsmitarbeiter283.5.7 Produktivität · 3.5.7.1 Grundproduktivität und Überstunden Fertigungsmitarbeiter · 3.5.7.2 Prozessoptimierung293.5.7.3 Training für Fertigungsmitarbeiter · 3.5.7.4 Produktivitätsindex I · 3.5.7.5 Produktivitätsindex II · 3.5.7.6 Tatsächliche Produktivität303.5.8 Fehlzeiten · 3.6 Finanz- und Rechnungswesen · 3.6.1 Zahlungsverhalten der Kunden · 3.6.2 Kredite · 3.6.2.1 Kurzfristiger Kredit313.6.2.2 Langfristiger Kredit · 3.6.2.3 Überziehungskredit · 3.6.3 Finanzinvestitionen · 3.6.4 Rating323.6.4 Rating (Forts.)333.6.5 Steuern auf Einkommen & Ertrag · 3.6.6 Wechselkurs · 3.6.7 Dividendenzahlung343.6.8 Aktienkurs und Unternehmenswert · 3.6.9 Shareholder Earnings · 3.6.10 Geschäftsberichte der Branche353.6.11 Rechnungswesen · 3.6.11.1 Abschreibung für Gebäude · 3.6.11.2 Instandhaltung und Kosten in der Verwaltung36Planungsrechnung37Planungsrechnung (Forts.)38Schlusswort (Planungsrechnung, Forts.)

Input Ziele (alter Foliensatz)

Die Stempel „Operationalisierung?! …“ und „Rahmenbedingungen beachtet?!“ im Original.

17 Seiten · 2 Markierungen
1Input Ziele & Strategien (Titel, Wintersemester 2025/26) · Zeitplan zur Veranstaltung2Aufgabe zur Aufsichtsratssitzung 1 (Fragestellungen 1–3, Hinweise) · Beispiel 1: Lösung Aufgabenstellung „Ziele“3Beispiel 1: Lösung „Ziele“ mit Stempel „Operationalisierung?! Ausgewogenheit?! Beziehungen?! Zielsystem?!“ · Beispiel 2: Lösung „Ziele“4Beispiel 2: Lösung „Ziele“ mit Stempel „Rahmenbedingungen beachtet?!“ · Basisliteratur5ChatGPT-Dialog: Zielsysteme (Arten von Zielen, Zielhierarchie, SMART-Kriterien) · ChatGPT-Beispielzielsystem mit Stempel „Operationalisierung?! …“6ChatGPT-Beispielzielsystem: Bewertung und Anpassung · ChatGPT: Zielbeziehungen (komplementäre, konfliktäre, indifferente Ziele)7Elemente der Zielpyramide eines Unternehmens · Wer kennt das Ziel?8Die Zielpyramide im Unternehmen · Zielkatalog (leer)9Zielkatalog (Beispiele) · Ziele des Facheinzelhandels10Ziele bei Steilmann (Zitat) · Ziele bei Steilmann (erste Farbhervorhebungen)11Ziele bei Steilmann (Hervorhebungen in Blau und Grün) · Ziele bei Steilmann (zusätzlich in Rot)12Goals and Achievements: Bureau Veritas · Example: Mission – Targeting – Clear goals13Operationalisieren von Zielen · Alternative: S M A R T14Die Zielpyramide im Unternehmen (zwei Folien: ohne und mit Pfeilen „Zunehmende Anzahl und Konkretisierung“ / „Mittel-Zweck-Beziehung“)15Zielhierarchie · Beispiel 1: Lösung Aufgabenstellung „Ziele“16Beispiel 2: Lösung „Ziele“ (Unternehmensziele) · Beispiel 3: Lösung „Ziele“ (Zielsystem mit Formal-, Sach- und Teilbereichszielen)17Basisliteratur

Workbook Business Management II (Eckardt 2026)

Theorie-Fresh-Ups, Management-Aufträge und Canvases zu allen Fragen; Berichte verstehen; Übungstest 1; Logbuch; Kennzahlen-Anhang.

125 Seiten · 0 Markierungen

Moodle: Aufgabenstellung

Der Wortlaut der sechs Fragestellungen, Hinweise zur Disputation und zur Abgabe.

6 Seiten · 10 Markierungen

Zeitplan WiSe 26/27

Alle Fristen: Probe, Abgabe 05.10., Sitzung 08.10., Perioden, Zwischentest 19.11., Abschlussbericht 17.12.

1 Seiten · 5 Markierungen

Weitere Projektunterlagen (Text)

DokumentInhaltWo
Lagebericht MA-U7, Stand 02.10.Kurzfassung für jedes Gespräch: Team, Termine, Probe, Stand des Decks, offene Punkte, P1-Eingabe.Projekt-Doc
Verteidigungsmappe, Folie für FolieZum Entwurf v20: Was draufsteht, warum, jede Zahl, Rückfragen mit Antworten. Die Zahlen gelten weiter, die Foliennummern nicht.Projekt-Doc
Zahlenaufstellung, Herkunft und RechenwegJede Zahl des Entwurfs mit Rechenweg; Grundlage dieses Cockpits für Frage 6.Projekt-Doc
Finanz- und Rechnungswesen, WissenspaketDein Ressort in Tiefe: Rolle, Felder der Eingabe, Belege aus Eckardt 2010, Frage 3 und 6 aus Finanzsicht.Projekt-Doc
Probeperiode 1, Auswertung COPYFIX (U7)Zwölf Erkenntnisse aus der Probe und der Eingabevorschlag P1.Projekt-Doc
COPYFIX Planspiel-AtlasDas große Nachschlagewerk zum Spiel: Entscheidungskette, Spielverlauf P1–P8, Wissensdatenbank, Fragen.Link
Google Doc „Unternehmensplanspiel Gruppe 7“Teamdokument mit Terminen, Zuständigkeiten, deinen Antworten zu Frage 1–6 (Abschnitt Aufsichtsratssitzung 1), Probe und P1-Eingabe.Link
2

Die sechs Fragestellungen

Wortlaut der Aufgabe, die Workbook-Seiten dahinter, Eckardts Hinweise aus dem Input vom 24.09. und was die Vorlage davon zeigt.

Fragestellung 1: Organisation des Vorstandsteams

Wie wollen Sie die Aufgaben und Verantwortlichkeiten in Ihrem Vorstandsteam organisieren? Aufbauorganisation (welche Rolle übernimmt wer) und Ablauforganisation (wie wird in jeder Periode systematisch entschieden). Erwartet: ein Chart mit Aufbau- und Ablauforganisation. Moodle
Workbook
S. 24–34: Rolle des Vorstands, Theorie-Fresh-Ups Aufbauorganisation (S. 26–27) und Managementprozess (S. 31–33), Aufträge S. 28–30 und 34. WB öffnen
Eckardt
Funktional oder objektorientiert benennen; wie wird strategisch und operativ entschieden; persönliche Treffen statt online; eine Person gibt ein. Die Arbeitsmethodik („So nicht, sondern so“) in sechs bis neun Schritten. Input
In der Vorlage
Folie 2: Folie 2 zeigt fünf Ressorts und den Sechs-Schritte-Kreis. Mündlich kommen Entscheidungsregel, Begründung funktional, geteilte F&E und Mitwirkung dazu.
Theorie
Organisation und Managementprozess
Trainer

Fragestellung 2: Lage und SWOT

Wie würden Sie die aktuelle Situation Ihres Unternehmens beurteilen? Welche SO-, ST-, WO-, WT-Ziele und -Strategien lassen sich aus einer SWOT-Analyse ableiten? Erwartet: ein Chart mit dem SO-ST-WO-WT-Canvas. Moodle
Workbook
S. 37–46: SWOT-Theorie (S. 37–39), Auftrag (S. 40–41), Canvases Umwelt, Stärken und Schwächen, Chancen und Risiken, SO/ST/WO/WT (S. 42–46). WB öffnen
Eckardt
Erst Umwelttrends, dann Stärken und Schwächen relativ zur eigenen Strategie, dann Chancen und Risiken; präsentiert wird der übernächste Schritt, die abgeleiteten Ziele und Strategien. Abb. 3 nach Macharzina: Chance nur, wenn der Trend auf eine Stärke trifft. Input
In der Vorlage
Folie 3: Folie 3 füllt den Canvas mit Strategien; Ziele und Zahlen fehlen und kommen mündlich (Kapazitätsengpass 43.000 gegen 40.266).
Theorie
Lage, SWOT, Vision und Leitlinien
Trainer

Fragestellung 3: Zielsystem bis Ende Periode 8

Welche Ziele möchten Sie mit Ihrem Unternehmen im Verlauf und bis zum Ende der Periode 8 erreichen? Zielsystem: ausgewogen, operationalisiert, Beziehungen verdeutlicht. Erwartet: ein Chart mit dem Zielsystem. Moodle
Workbook
S. 47–57: Vision und Leitlinien (S. 47–49), Ziele und Zielsystem (S. 50–53), Auftrag (S. 54–55), Canvases Zielkatalog und Zielsystem (S. 56–57). WB öffnen
Eckardt
Inhalt, Ausmaß, Zeitbezug; Hierarchie mit verschiedenen Zeitbezügen; komplementäre Ziele untereinander, konkurrierende nebeneinander; relative Ziele (Rang) erlaubt; nur Größen, die es im Spiel gibt. Beispiele mit Stempeln als Warnung. Input
In der Vorlage
Folie 4: Folie 4 ist das Zielsystem in drei Ebenen mit Nebenbedingungen. Mündlich: Z1 mit P8 und Rang 1, I5 mit Zahl, I6/I7 nach Plan, Ausgewogenheit über die vier Perspektiven.
Theorie
Ziele und Zielsystem · Controlling: Kennzahlen und Balanced Scorecard
Trainer

Fragestellung 4: Wettbewerbsstrategie

Mit Hilfe welcher Wettbewerbsstrategie wollen Sie Ihre Ziele erreichen? Fokussierte Ziele, Stärken, Schwächen, Chancen, Risiken; gewählte Strategie begründen; konkrete Ansätze. Erwartet: ein Chart mit dem Strategie-Canvas. Moodle
Workbook
S. 58–63: Porter (S. 58–60), Auftrag (S. 61), Canvas (S. 62), kritische Reflexion mit Ansoff und Blue Ocean (S. 63). WB öffnen
Eckardt
Strategie folgt aus den Zielen; Porter ist alt, aber gereift; konsequent umsetzen, sonst „stuck in the middle“ mit hohem Insolvenzrisiko; Kurswechsel wirken träge. Input
In der Vorlage
Folie 5: Folie 5 nennt die Qualitätsführerschaft im Gesamtmarkt mit fünf Ansätzen. Mündlich: Porter-Matrix, Investitionsrahmen 43 Mio. €, Nebenwirkung Nacharbeit, Bekanntheit ist keine Stärke.
Theorie
Wettbewerbsstrategie nach Porter · Marketing: Preis, Werbung, Zufriedenheit und Absatzkanäle
Trainer

Fragestellung 5: Balanced Scorecard (optional)

Wie würden Sie die ganzheitliche Steuerung in Bezug auf Ihre Ziele und Strategien mit Hilfe einer Balanced Scorecard umsetzen? Freiwillig für Sitzung 1, Pflicht in Sitzung 2. Moodle
Workbook
S. 64–78: Kennzahlen (S. 64–69), BSC (S. 70–74), Auftrag (S. 75–76), Canvases Ursache-Wirkungs-Kette und Scorecards (S. 77–78). WB öffnen
Eckardt
Nur sinnvoll, wenn man sie ernsthaft nutzt; eine Person pflegt Ist gegen Soll; vierte Perspektive heißt bei ihm „Potentiale“. Input
In der Vorlage
nicht in der Vorlage: Nicht in der Vorlage (zulässig). Falls gefragt: Finanzen Z1–Z4, Kunden M1/M3, Prozesse M5/M7, Potenziale M4/M6; Kette Potenziale → Prozesse → Kunden → Finanzen; Steuerregeln (Kasse < 5 → Kredit anpassen; Indizes in P3 nicht über Ø → Aufpreis verschieben; Nachfrage > Kapazität → Überstunden; Angebot Typ C fehlt → P2 neu rechnen).
Theorie
Controlling: Kennzahlen und Balanced Scorecard
Trainer

Fragestellung 6: Was wäre gewesen, wenn …

Beispielsimulation U1, Periode 1: Angenommen, U1 hätte das Großabnehmerangebot (5.000 Stück zu 2.500 €) angenommen und keinen kurzfristigen Kredit aufgenommen. Effekte analysieren, beurteilen, ob eine oder beide Veränderungen sinnvoll waren. Vier Berichte wählen und begründen, Veränderungen präzise schätzen und darstellen, Gründe erläutern. Höchstens drei Charts. Keine weiteren Entscheidungen ändern. Moodle
Workbook
S. 79–117: Berichte verstehen (extern S. 81–101, intern S. 102–117); S. 118 ff. Übungstest 1 als Vorbild; Quiz ab S. 6. WB öffnen
Eckardt
Keine langen Romane: Bericht ins Chart, markieren, was sich in welche Richtung und welchem Ausmaß ändert; der Effekt ist größer, als man denkt; derselbe Fragetyp kommt im Zwischentest. Input
In der Vorlage
Folie 6: Folien 6 bis 8 mit TNB 12, 2, 11, 10. Mündlich: Bilanz, vier Szenarien, Preisuntergrenze, Lehre für COPYFIX, und die drei Zahlenfehler sauber korrigieren.
Theorie
Externes Rechnungswesen: Bilanz, GuV, Liquidität und Cashflow · Internes Rechnungswesen: Kosten, Kalkulation und Deckungsbeitrag · Finanzierung: Kredite, Rating, Kapitalstruktur, Dividende und Kurs · Entscheiden: Was-wäre-wenn, Unsicherheit, Komplexität und Methodik
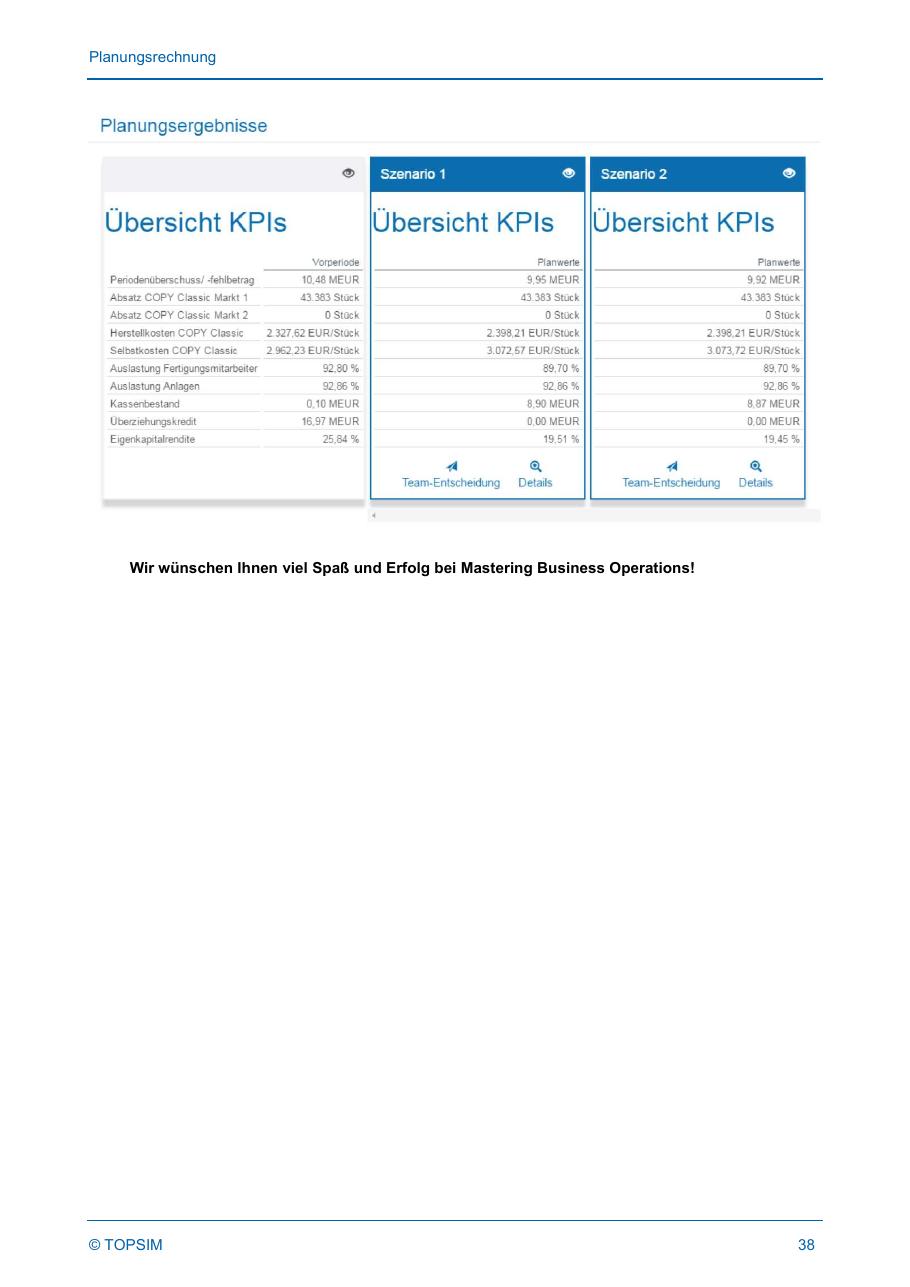
Trainer
5

Zusammenhänge: Zielsystem und Wirkungsketten

Z1 Aktienkurs ≥ 400 € in P8 Rang 1 von 7 · Zwischenmarke 250 € in P4 Z2 EKR ≥ 10 % P1–P2, ≥ 20 % ab P3 Ertrag Z3 FKQ ≤ 40 % ab P5 Kapitalstruktur Z4 Planungsqualität ≥ 95 Planungstreue Vertrieb M1 M2 M3 · I1 I2 Einkauf M4 M5 · I3 I4 I5 Personal M6 · I6 Fertigung M7 · I7 Finanzen M8 · I8
Zweck-Mittel-Kette: Instrument (I) dient dem Bereichsziel (M), das dem Unternehmensziel (Z), alle dem Aktienkurs (Z1). Konflikte als Rauten nebeneinander: Z2◆Z3, M1◆M2, M2◆M3, M4◆M5, M7◆M8.
Nebenbedingungen (einhalten, nicht maximieren): Preis ≤ +5 %, Kasse ≥ 5 Mio. €, ≤ 200 Einstellungen je Periode, Dividende ≤ 60 % des Vorjahresgewinns.

Das Zielsystem der Vorlage als Zweck-Mittel-Kette. Folie 4 Abb. 6 Eckardt

Zwölf Ketten, wie Eckardt sie denkt: eine Entscheidung, ihre Stufen, die Zahl und das Gegenmittel.

Preisänderung Vertrieb

  1. Preis 3.150 € statt Marktpreis: 3,6 % über dem Branchenschnitt von 3.041 € (Probe; sofort)
  2. Nachfrage reagiert auch im reaktionsarmen Bereich: potenziell 39.667 statt rund 47.000; die Schätzung aus den sieben Marktforschungszeilen der Probe ergibt rund 44 Geräte weniger je Euro Aufpreis (sofort)
  3. Absatz 39.900 plus 1.000 Großabnehmer; 4.840 Geräte bleiben unverkauft im Lager, zu Herstellkosten gebucht, der Gewinn ist nur geparkt
  4. Umsatz 128,19 Mio. €, Überschuss 4,13 (Platz 2 von 7, geliehen und nicht verdient)
  5. Kundenzufriedenheit sinkt sofort: 71,32 gegen Ø 77,72 (Preiserhöhung, Altgeräte im Lager)
  6. Sinkende Zufriedenheit dämpft die Motivation, die Produktivität folgt verzögert; in der Probe überdeckt Training 2.500 € das (Motivation 65,64)
  7. Die Rechnung kommt in P2: Marktanteil 12,9 % (Platz 7), 4.840 Altgeräte verärgern Kunden (HB 3.1.8)
Frage: Warum nehmen Sie 3.050 € und nicht mehr oder weniger?
Gegenmittel: Den Preis an den Engpass setzen: 3.050 € entsprechen dem Branchenschnitt der Probe und treffen die 47.100 lieferbaren Geräte. Ein Aufpreis bis 5 % folgt erst ab P3, wenn beide Qualitätsindizes über dem Schnitt liegen.
HB 3.1.3, 3.1.8; E10 S. 92–95 (Abb. 78, 79); Probe-Auswertung 3.1 und 3.13

Lieferunfähigkeit Vertrieb

  1. Nachfrage über Kapazität: Im Plan bleiben in P2 13.774 Geräte ungedeckt (sofort)
  2. Die knappe Menge wird nach Lieferpriorität verteilt: Ausschreibung, Großabnehmer, Inland, Ausland (HB 3.1.7)
  3. 80 % der ungedeckten Nachfrage wandern zu den Wettbewerbern; in der Probe konnte U2 2.015 Geräte nicht liefern
  4. Lieferunfähigkeit wirkt in der Folgeperiode: Zufriedenheit im Plan 76,1 (P2) → 69,1 (P3)
  5. Geringere Zufriedenheit dämpft Nachfrage, Rating und Kurs; im Plan bleiben in P3 noch 7.968 Geräte ungedeckt
  6. Beispiel U1: Nach dem Ausverkauf in P2 fällt die Zufriedenheit von 81,94 auf 70,02
Frage: Warum waren Sie lieferunfähig, und was kostet Sie das?
Gegenmittel: Kapazität oder Preis anpassen, bevor die Nachfrage die lieferbare Menge übersteigt: früh einstellen (40 · 120 · 160 · 200) und Typ C in P2 kaufen; Überstunden nur als Notpuffer, wenn die Mehrmenge die 2,5 Mio. € Sprungfixkosten trägt.
HB 3.1.7, 3.1.8; E10 S. 99, 126; Plan V70b (P2, P3); Fallanalyse U1 von P2 zu P3

Personalnebenkosten Personal

  1. Personalnebenkosten 40 % (Mindestsatz 37 %): Das Handbuch nennt sie Hebel für Fluktuation und Fehlzeiten (sofort)
  2. Motivation steigt, Fehlzeiten und Fluktuation sinken (sofort und verzögert)
  3. Mehr einsetzbares Personal: in Übungstest 1 bei 50 % Nebenkosten 858 statt 830
  4. Die Kapazität steigt: einsetzbares Personal mal Produktivität (P0: 805 × 50,02 = 40.266)
  5. Die Nacharbeit sinkt durch bessere Bezahlung und höhere Motivation
  6. Personalkosten und Selbstkosten steigen: Der Satz gilt für alle Gehälter; 37 % statt 40 % sparten rund 1,1 Mio. € (3 % von 37,46, eigene Rechnung)
Frage: Warum 40 % Personalnebenkosten und nicht 37 %?
Gegenmittel: Anheben, wenn Personal der Engpass ist; senken nur mit Kapazitätspuffer. Training (2.500 €) ist der zweite Hebel für Motivation und Fehlzeiten.
HB 3.5.2, 3.5.3, 3.5.6; E10 S. 211 (Abb. 170); Übungstest 1 (1b, 2f)

Überstunden Fertigung

  1. Fertigungsmenge über der verfügbaren Kapazität: Bei 42.166 statt 42.100 Geräten ist die Anlagenkapazität von 42.165,9 überschritten (sofort)
  2. Überstunden werden automatisch angesetzt, bis zu +10 % (HB 3.4.2.5)
  3. Sprungfixe Kosten von 2,5 Mio. € für die Zusatzschicht, dazu 25 % Zuschlag auf die Überstundenlöhne
  4. Nacharbeit steigt bei Auslastung über 100 % von Anlagen und Mitarbeitern (HB 3.4.4)
  5. Selbstkosten je Gerät steigen; in Übungstest 2 wachsen die sonstigen fixen Kosten von 3,25 auf 5,75 Mio. €
  6. Der Überschuss sinkt: Die Stufe braucht bei rund 1.590 € DB I je Gerät etwa 1.570 Mehrgeräte (eigene Rechnung); U1 verlor in P3 durch Überstunden und Nachlieferung 4,3 Mio. € Betriebsergebnis
Frage: Warum fertigen Sie 42.100 und nicht 42.166 Geräte?
Gegenmittel: Personal oder Anlagen rechtzeitig erweitern; Überstunden nur, wenn die Mehrmenge die Sprungfixkosten trägt. Im Plan sind sie erst für P7 und P8 vorgesehen.
HB 3.4.2.5, 3.4.4, 3.5.7.1; E10 S. 135, 154; Faktenblatt 4 und 5; Fallanalyse U1 von P2 zu P3

Nachlieferung Einkauf

  1. Die Bestellung liegt unter dem Bedarf; Bedarf gleich Fertigung geteilt durch Wertanalyseindex (42.100 ÷ 1,04 ≈ 40.500; sofort)
  2. Die Fehlmenge wird automatisch nachgeliefert: Preis der Basisstufe plus 20 % (P0: 780 €)
  3. Gegenüber dem Staffelpreis von 550 € sind das +41,8 %, nicht +20 %
  4. Der Materialpreis je Gerät und die Selbstkosten steigen (U1 in P3: 617,96 statt 567 €)
  5. Der Deckungsbeitrag je Gerät sinkt
  6. Der Überschuss sinkt: Bei U1 verursachten 2.678 Nachlieferungen in P2 rund 0,63 Mio. € Mehrkosten (eigene Rechnung), in P3 waren es 8.217 Stück
Frage: Wie bestimmen Sie die Bestellmenge, und was kostet eine Fehlmenge?
Gegenmittel: Die Bestellmenge jede Periode aus Fertigung, Wertanalyseindex und Anfangsbestand rechnen. Im Plan decken 70.000 Einheiten zu 400 € in P1 den Bedarf von P1 und fast P2.
HB 3.3.1; E10 S. 118 f.; Übungstest 1 und 2 (U1 in P2, P3); Faktenblatt 8

Kredit ohne Bedarf Finanz- und Rechnungswesen

  1. U1 nimmt in P1 27 Mio. € kurzfristigen Kredit auf; die Kasse liegt am Ende bei 26,12 Mio. €, fast ungenutzt (sofort)
  2. Zinsen 7 % mal 27 gleich 1,89 Mio. € (Basis 8 % minus 1 Punkt für BBB)
  3. Das Finanzergebnis sinkt: Überschuss 4,71 statt 5,75 ohne Kredit
  4. Fremdkapitalquote 55,0 % statt 30,5 %: der einzige negative Kurstreiber
  5. Eigenkapitalquote und Rating bestimmen den Zins der Folgeperiode (Folgeperiode); U1 steigt nach der Tilgung in P2 von BBB auf A, der Kurs von 210 auf 233 €
  6. Gegenrechnung: Ohne Kredit bleiben nur 0,16 Mio. € Kasse, 60.000 € über der Mindestkasse; eine Überziehung kostete 13 %
  7. Maßstab nach Eckardt: Kapitalkosten minimieren und Zahlungsfähigkeit wahren; rund 5 Mio. € Kredit erfüllen beides
Frage: Brauchen Sie den kurzfristigen Kredit von 25 Mio. € in P1?
Gegenmittel: Liquiditätsplan vor der Eingabe: kurzfristiger Kredit nur nach Bedarf (P1: 25 Mio. € für den Einkauf von 28,0 Mio. €), langfristiger nur für Anlagen (P2: 20 Mio. €).
HB 3.6.2, 3.6.4, 3.6.8; E10 S. 172; Frage 6 (Rechenweg, TNB11 und TNB12)

Planwerte Finanz- und Rechnungswesen

  1. Planwerte im Entscheidungsprotokoll der Probe: 45.740 Stück, 21,94 % Eigenkapitalrendite, 18,25 Mio. € Cashflow (vor der Periode)
  2. Ist laut Bericht: 40.900 Stück, 13,20 %, 8,69 Mio. € (nach der Periode)
  3. Die Abweichung zählt mit 50 % Absatz, 25 % Eigenkapitalrendite und 25 % Cashflow: 87,2, 89,0 und 81,3 Punkte
  4. Planungsqualität 86,19 statt mindestens 95 (P0: 99,78); jede Abweichung senkt den Index, auch eine positive Überraschung
  5. Die Planungsqualität ist Rating- und Kurstreiber und kostet nichts (sofort)
  6. Folge für P1: Planwerte 46.500 Stück, 16 % und 10 Mio. € aus dem Modell; geändert wird nach dem Modelllauf nichts mehr
Frage: Wie gut planen Sie, und wie leiten Sie Ihre Planwerte ab?
Gegenmittel: Planwerte aus dem Rechenmodell ableiten, Lagerabbau und Einmaleffekte einplanen und nach jeder Entscheidungsänderung neu rechnen.
HB 3.6.4, 3.6.8; Bericht TNB 17; E10 S. 41–43, 50; Probe-Auswertung 3.8

F&E-Investition F&E

  1. F&E-Personal 40 (ab P2 46) und Ökologie 3,5 Mio. € wirken mit abnehmendem Grenznutzen (sofort)
  2. Technologieindex 100 → 102,80 in der Probe, Plan 115,7 in P5; Ökologie 100 → 106,06, Plan 129,9 in P5
  3. Höhere Produktqualität stützt Absatz, Motivation, Rating und Aktienkurs (sofort bis verzögert)
  4. Der Aufpreis folgt erst, wenn beide Indizes über dem Branchenschnitt liegen (Probe: Technologie Ø 102,90)
  5. Nebenwirkung: mehr Nacharbeit, bei hohem Technologieindex mehr Einkaufspersonal; das Kostenziel Herstellkosten ≤ 1.900 € gilt deshalb erst ab P4
  6. Die Selbstkosten steigen zunächst; die Wertanalyse (2,0 Mio. €, Index 1,04) hält dagegen
Frage: Warum investieren Sie in F&E, und was kostet Sie das?
Gegenmittel: Indizes gezielt steigern und den Mehraufwand in Kapazität und Kosten einplanen; das Ökologieziel ≥ 130 in P5 (Plan 129,9, knapp verfehlt) im Blick behalten.
HB 3.2, 3.4.4; E10 S. 40 (Abb. 37); Plan V70b; Probe-Sammelbericht S. 3

Anlagenkauf Fertigung

  1. Typ C in P2 zum Sonderpreis von 22,5 statt 30 Mio. €: 22.000 Stück, sofort verfügbar und sofort voll zu bezahlen (HB 3.4.2.1)
  2. Kapazität: Anlagen 40.740 → 54.320 (minus 7.760 der Anlage 1 plus 21.340); der Engpass wandert zum Personal (rund 45.100)
  3. Umweltindikator 93,27 → 100,05, mit Umwelttechnik 100,6: Die Abgabe von 1,35 Mio. € entfällt (sofort)
  4. Kundenzufriedenheit steigt, Fehlzeiten sinken mit gutem Umweltindikator (HB 3.4.3)
  5. Liquidität: Der Kaufpreis ist sofort zahlungswirksam; der Plan finanziert 20 Mio. € langfristig (1,20 Mio. € Zinsen je Periode), Kasse im Modell 12,43 in P2
  6. Fristenkongruente Finanzierung vermeidet Überziehung (13 %) und Ratingschaden; das Rating steigt im Plan auf A in P2
Frage: Warum Typ C in P2 und nicht früher oder später?
Gegenmittel: Kauf mit Finanzierung und Personalaufbau planen (Einstellungen 120 · 160 · 200). Fehlt das Sonderangebot am 09.10., gilt die Rückfallfassung: Typ C in P3 mit Überstundenbrücke zu 30 Mio. €.
HB 3.4.2.1, 3.4.3, 3.6.2.2; E10 S. 191–199; Faktenblatt 5, 6 und 9

Dividende Finanz- und Rechnungswesen

  1. Die Dividende ist höchstens der kumulierte Gewinnvortrag der Vorperiode: in P1 6,27 Mio. € (2,00 + 4,27); unsere Leitlinie 60 % des Vorjahresüberschusses gleich 2,56 (Entscheidung)
  2. Eingabe in P1: 1,0 Mio. €
  3. Der Aktienkurs steigt: Periodendividende und kumulierte Dividende sind Kurstreiber (sofort)
  4. Das Eigenkapital sinkt um die Ausschüttung und damit ein Kurs- und Ratingtreiber (sofort)
  5. Die Kasse sinkt um die Ausschüttung; fehlt die Liquidität, wird sie über Kredit finanziert und schadet dem Rating (HB 3.6.7)
  6. Plan: 1,0 · 1,0 · 1,2 · 3,0 · 10,5 · 12 · 12 · 12 Mio. € in P1–P8, jeweils unter 60 % des Vorjahresüberschusses
Frage: Warum schütten Sie 1,0 Mio. € aus, obwohl Sie investieren?
Gegenmittel: Dividende nur, wenn Kasse und Eigenkapital sie tragen; stetig statt einmal hoch und nie kreditfinanziert.
HB 3.6.7, 3.6.8; E10 S. 58, 188 f.; Faktenblatt 5

Großabnehmer bei Vollauslastung Vertrieb

  1. Zusage: 5.000 Stück zu 2.500 € (Angebot in P1)
  2. Vorrang vor dem Inland (HB 3.1.7); die Nachfrage des Handels bleibt bestehen (HB 3.1.6.1)
  3. Die Fertigung bleibt 40.000: verfügbar 45.000 mit Lager, Inland 45.000 → 40.000
  4. DB I je Gerät 1.480 → 1.005 € (kein Transport, Zahlung sofort)
  5. Betriebsergebnis 10,45 → 8,08 (−2,375 Mio. €); die Preisuntergrenze im Engpass liegt bei 2.975 €
  6. Die Einzahlungen steigen nur um 0,50 (Sofortzahlung, in P2 fehlen 3,00 Forderungen), der übrige Kassenvorteil stammt aus geringeren Steuern; bis zu 80 % der 5.000 verdrängten Inlandskunden wandern zu Wettbewerbern
  7. Die Zufriedenheit der Folgeperiode sinkt (Lieferunfähigkeit im Handel)
Frage: Wann lohnt ein Großabnehmer, und wie begründen Sie Ihr Nein in P1?
Gegenmittel: Nur bei freier Kapazität oder mit Zusatzfertigung; sie lohnt, solange ein Zusatzgerät weniger als 2.500 € kostet. In P1 gilt Großabnehmer 0.
HB 3.1.6.1, 3.1.7; E10 S. 126; Frage 6 (TNB10, TNB12); Faktenblatt 7

Umsatz und Gemeinkosten Finanz- und Rechnungswesen

  1. Der Umsatz steigt, zum Beispiel durch eine Preiserhöhung bei gleicher Menge (sofort)
  2. Einkaufs- und Verwaltungspersonal wachsen automatisch mit dem Umsatz, aber unterproportional (HB 3.5.2)
  3. Die Gemeinkosten steigen auch ohne Mengenänderung (P0: 43,46 Mio. €, davon Verwaltung 9,68 und Einkauf 1,56)
  4. Die Selbstkosten je Gerät steigen, weil die höheren Gemeinkosten auf dieselbe Menge entfallen
  5. Der Deckungsbeitrag V steigt trotzdem, wenn der Mehrumsatz die höheren Gemeinkosten übersteigt
Frage: Warum steigen Ihre Stückkosten, obwohl Sie gleich viel produzieren?
Gegenmittel: Bei Umsatzsprüngen mit höheren Gemeinkosten rechnen; im Plan wachsen Absatz und Personal gemeinsam (Absatz 45.740 in P1, 74.690 in P7).
HB 3.5.2; E10 S. 154; Übungstest 2 (1c, 2b, 3g)
9

Sprechzettel Finanz- und Rechnungswesen

Laut sprechen, nicht ablesen. Jeder Zettel hat eine Länge, die in der Sitzung trägt.

Eröffnung (30 Sekunden)

Raoul Marc Dehe, Finanz- und Rechnungswesen. Ich gebe die Entscheidungen ein und lege nach jedem Bericht den Soll-Ist-Vergleich vor. Wir führen die COPYFIX AG als Qualitätsführer im Gesamtmarkt; Ziel ist ein Aktienkurs von mindestens 400 € in Periode 8, Rang 1 von 7. Wir bitten um Zustimmung zu Organisation, Zielsystem und Wettbewerbsstrategie sowie zum Investitionsrahmen: 43 Mio. € Anlagen in P2 und P4, 20 Mio. € langfristiger Kredit.

Zielsystem, Finanzteil (60 Sekunden)

Oberziel ist der Aktienkurs, weil der Spielerfolg daran gemessen wird. Darunter die Kurstreiber aus Handbuch 3.6.8: Eigenkapitalrendite mindestens 10 % in P1 und P2, weil wir Personal, Vertrieb, F&E und Typ C vor dem Aufpreis bezahlen, ab P3 mindestens 20 %; Fremdkapitalquote höchstens 40 % ab P5, nachdem in P2 20 Mio. € langfristig dazukommen; Planungsqualität mindestens 95, in der Probe 86,2, weil die Planwerte zu optimistisch waren. Mein Bereichsziel ist die Kasse: mindestens 5 Mio. € je Periode, ein Puffer für rund 5 % Absatzausfall, damit wir nie in den Überziehungskredit zu 13 % rutschen.

Nebenbedingungen (45 Sekunden)

Nebenbedingungen sind Grenzen, die wir einhalten, aber nicht maximieren. Innerhalb dieser Grenzen entscheidet der Beitrag zum Aktienkurs. Preis höchstens 5 % über dem Branchenschnitt, das ist der reaktionsarme Bereich aus Handbuch 3.1.3, und nie darunter, weil wir die Nachfrage nicht liefern könnten. Kasse mindestens 5 Mio. €. Höchstens 200 Einstellungen je Periode, weil schnelles Wachstum die Motivation senkt, Handbuch 3.5.6. Dividende höchstens 60 % des Vorjahresgewinns; das Handbuch erlaubt bis zum Gewinnvortrag, wir sind strenger, weil der Einbehalt das Eigenkapital stärkt und das Rating schont.

Kredit 25 Mio. € in P1 (40 Sekunden)

Der Bedarf ist der Staffeleinkauf: 70.000 Einheiten zu 400 € sind 28 Mio. €, in P1 voll zu bezahlen, während der alte Kredit von 27 getilgt wird. Mit 22 fiele die Kasse auf rund 4,9, mit 25 liegt sie im Modell bei rund 8,6. Der Kredit bleibt unter dem Eigenkapital von 31,27, also gilt der normale Zins; nach der Probe mit Rating BBB 7 %. Die 17.000 Mehreinheiten kosten 4,15 Mio. € und ersetzen den P2-Einkauf zu 464 bis 567 €, netto rund 4 Mio. € Vorteil. Ab P2 keine kurzfristigen Kredite mehr; Typ C finanzieren wir fristenkongruent mit 20 Mio. € langfristig.

Frage 6 in 90 Sekunden

Wir haben vier Berichte gewählt: die Deckungsbeitragsrechnung zeigt den Großabnehmer in Reinform, die GuV führt beide Entscheidungen im Überschuss zusammen, die Liquiditätsrechnung trennt Erfolg von Zahlung, die Marktforschung zeigt die Verdrängung. Der Großabnehmer verdrängt 5.000 Inlandsgeräte, weil U1 ausverkauft war: je Gerät 1.005 statt 1.480 € Deckungsbeitrag, 475 € weniger, zusammen 2,37 Mio. €. Der Kreditverzicht spart 1,89 Mio. € Zinsen. Nach 45 % Steuer bleibt der Überschuss fast gleich, 4,71 zu 4,44. Die Kasse aber fällt von 26,12 auf 1,85, weil der Kreditzufluss von 27 fehlt und der Großabnehmer nur 1,69 bringt, davon 1,07 gesparte Steuer. Unser Urteil: Der Großabnehmer lohnt nur bei freier Kapazität, die Preisuntergrenze im Engpass liegt bei 2.975 €. Der Kreditverzicht war im Kern richtig, 27 Mio. € lagen ungenutzt in der Kasse, aber rund 5 Mio. € Puffer hätten es sein müssen. Für COPYFIX heißt das: Kredit nach Finanzplan mit 5 Mio. € Reserve, Großabnehmer in P1 null.

Die drei Zahlenfehler, falls er sie findet (je 10 Sekunden)

Folie 8: Variable Kosten minus 2,23 ist ein Übertragungsfehler, richtig minus 0,13, nur der Transport entfällt; die Folgewerte stimmen. Folie 7: Nach Handbuch 3.1.7 werden 80 % der ungedeckten Nachfrage verteilt, also bis zu 4.000 Geräte, nicht 5.000; und die Einheit ist Mio. €, minus 15. Folie 6: Die Spalte Veränderungen ist aus Sicht der Kasse zu lesen, Zinsen und übrige Auszahlungen sinken und erhöhen die Kasse: plus 0,50 minus 27 plus 1,89 plus 0,34 gleich minus 24,27.

Abschluss (20 Sekunden)

Heute Mittag haben wir genau das eingegeben: Marktpreis 3.050 €, Vertrieb 120, 70.000 Einheiten zu 400 €, Fertigung 42.100, Kredit 25, Planwerte 46.500 Geräte, 16 % Rendite, 10 Mio. € operativer Cashflow. Nach dem Bericht am Freitag prüfen wir das Sonderangebot für Typ C und die Nachfrage beim Marktpreis; dann entscheiden wir Periode 2.